廣場
關注
熱門
新聞
我的主頁

MrFlower_XingChen

vip
加密市場研究員
合約策略師
行情分析師
分享加密貨幣見解與市場氛圍
50
關注
5.4k
粉絲
97.7k
按讚
#HYPETreasuryHoldingsTop$3.2B
HYPE 突破 90 美元:金庫故事只是更大局面的一部分
HYPE 再次接近 100 美元的心理關卡,但真正吸引我注意的並不只是價格。我覺得更有趣的是,即使大盤仍在應對不確定性,如今圍繞 HYPE 生態系建立的資本規模。
Hyperliquid Strategies 持續增加 HYPE 持倉,據報最新一次買進約 190 萬枚 HYPE。這使該公司的持倉量達到約 3700 萬枚 HYPE,以目前價格計算,金庫價值如今超過 32 億美元。對我來說,這個持倉規模改變了討論方向。這已不再只是一家公司在資產負債表上持有少量加密貨幣。HYPE 已成為其金庫策略的核心資產。
但我認為,當人們稱這是「機構買入」時,有一項重要區別經常被忽略。
Hyperliquid Strategies 與 Hyperliquid 協議並不是同一回事,而且它不會僅僅因為持有大量代幣,就能控制 HYPE。該協議是底層網路,HYPE 是其原生資產,而 Hyperliquid Strategies 則是一家獨立的上市金庫公司,正在建立對該生態系的曝險。
這種關係很有意思,因為它在傳統股票市場與 HYPE 之間建立了橋樑。從傳統市場角度關注這家公司的投資者,可以獲得一種高度聚焦於累積 HYPE 的商業策略曝險。從這個角度來看,我更傾向將這家公司視為圍繞 HYPE
HYPE 接下來會發生什麼?
突破歷史新高
目標價 100 美元
先回調
等待設定
1人參與
還有23小時結束
#三大Launchpool同步进行瓜分百万空投
四個 Launchpool 活動正在進行中——但真正的機會不只是 APR
我從加密貨幣交易中學到的一件事是,並不是每個機會都必須來自預測下一根 K 線。有時候,更好的問題其實簡單得多:如果我已經持有某項資產,在等待市場提供更好的交易設定時,是否有方法讓這筆資金發揮其他用途?這正是 Launchpool 對我而言變得更有趣的地方。
我們大多數人很自然地會透過價格來看待加密貨幣。BTC 上漲或下跌,我們會盯著圖表。某個代幣突破阻力位,我們會尋找進場點。市場變得波動,我們等待確認。但加密貨幣還有另一面,很容易被忽略:現有資產有時可以用於符合資格的質押活動,以獲得新代幣形式的獎勵。這並不能取代交易,但為原本只會放在錢包裡的資金,提供了另一種思考方式。
目前的 Launchpool 陣容很好地說明了,為什麼我不認為應該只根據畫面上顯示的最高 APR 來評估這些活動。近期陣容已經有所變化,FOLD 的活動已經結束,而目前公布的陣容包括 LAPTOP、CT、XAUT 和 GT。每項活動都有自己的質押資產、獎勵池、限額、期限和分配結構。只用 APR 比較它們,會忽略大部分真正重要的資訊。
LAPTOP 就是一個很好的例子。該活動的總獎勵池為 1,289,608 LAPTOP,平均分配至 BTC 和 LAPTOP 質押池,每個質押池分配 644,8
post-image
GT-0.64%
  • 1
#BONERRisesAgainstTheTrend,NearsAll-TimeHigh
BONER 正逆勢而行——背後原因比這波拉升更有意思
BONER 突然成為值得關注的較有趣小型市值標的之一,不只是因為代幣大幅上漲,更因為它在整體市場回落時仍展現強勢。最初的 24 小時漲幅約為 17.8%,BONER 的市值一度推高至 7600 萬美元以上,之後回落至 6640 萬美元–$70M 區域附近。目前市場數據顯示,該代幣市值約為 6980 萬美元,24 小時漲幅接近 25%。
對我來說,這種相對強勢是首先值得關注的地方。
當整體市場轉弱時,較小型的投機性資產通常會承受更大壓力,因為交易者往往會降低風險。BONER 反其道而行,意味著這波走勢背後存在特定的需求來源。這並不自動代表漲勢會持續,但確實告訴我們,即使整體環境較不利,交易者目前仍願意將資金投入這個特定敘事。
而這正是 BONER 有別於隨機迷因幣的地方。
該代幣屬於 Robinhood Chain 上新興的「股票迷因」趨勢。BONER 與代幣化的 HIMS 股票配對,而不是單純依賴傳統的穩定幣交易對。CoinMarketCap 將 BONER 描述為 Robinhood Chain 上的社群代幣,其主要流動性池與 HIMS 股票代幣配對。
這種結構很重要,因為它連結了兩種截然不同的市場關注來源:迷因幣投機與代幣化股票。
今
BONER+30.54%
HIMS-1.07%
#NvidiaHitsRecordHigh
NVIDIA 剛創下新的歷史高點,但有趣的部分在創紀錄之後才開始。
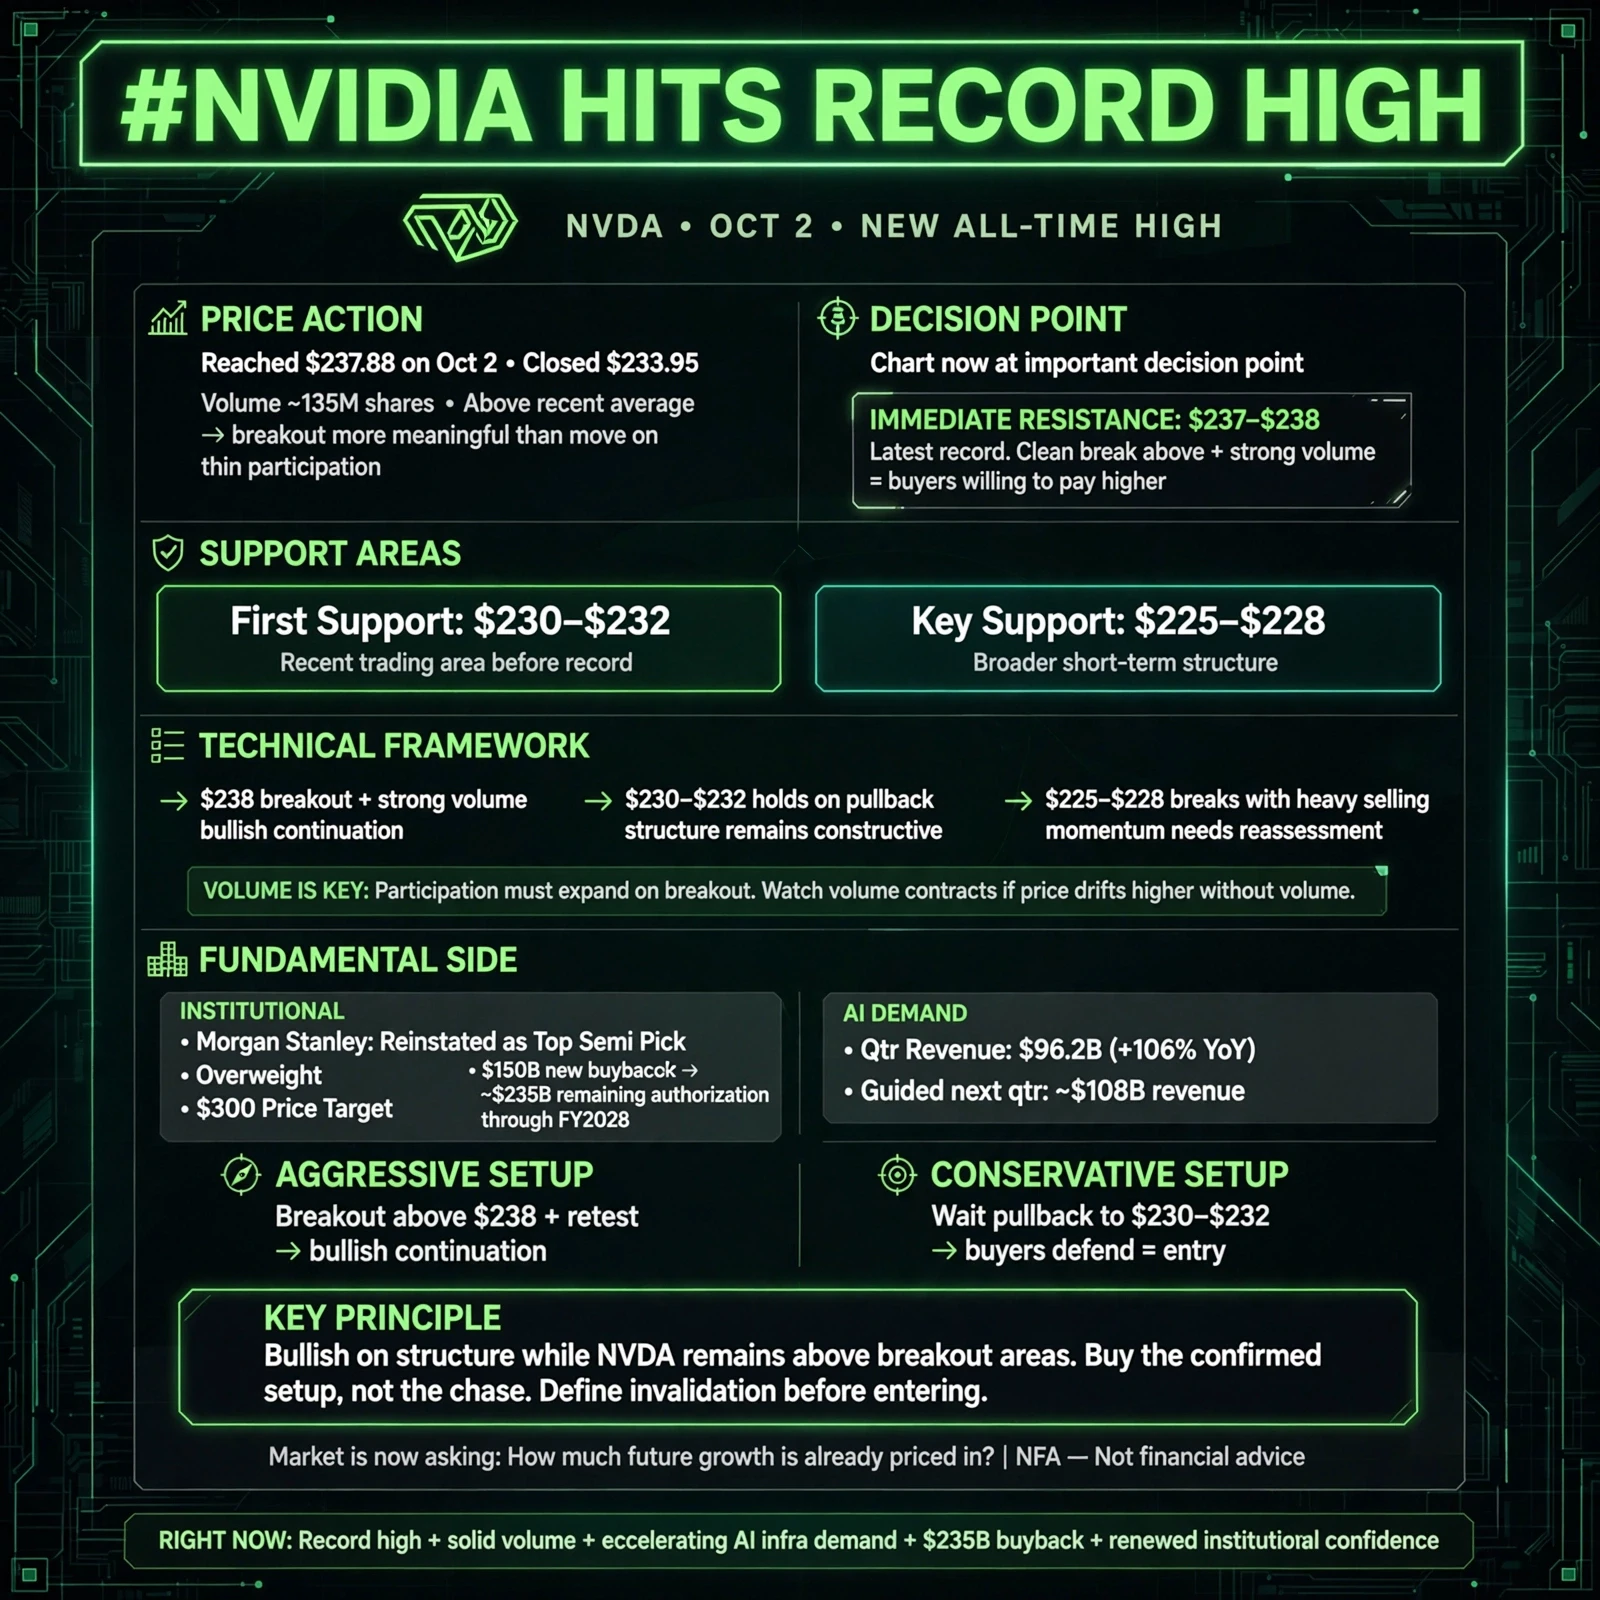
NVDA 在 10 月 2 日達到 237.88 美元,之後收於 233.95 美元。成交量約為 1.35 億股,高於近期平均水準,這讓此次突破比在異常低迷的參與度下發生的走勢更具意義。
對我而言,這張圖表現在正處於一個重要的決策點。
237–238 美元區間是直接阻力,因為最新紀錄就是在這裡建立的。若能在強勁成交量下乾淨俐落地突破這個區域,將表示買方願意持續以更高價格買進,而不只是接近前高時獲利了結。
但我不會追逐突破 238 美元的第一根 K 線。
當資產創下新的歷史高點後,我想觀察突破是否能夠守住。成功突破後出現受控的回測,會比快速刺穿前高後又收在其下方健康得多。
我正在關注的第一個支撐區約在 230–232 美元,股票近期在推向紀錄高點前曾於此交易。再往下,225–228 美元區間作為更廣泛的短期結構區域,將變得更加重要。
因此,我的技術框架很簡單:
238 美元突破 + 強勁成交量 → 看漲延續
回調時守住 230–232 美元 → 結構仍然偏正面
225–228 美元伴隨沉重賣壓跌破 → 需要重新評估動能
成交量在這裡尤其重要。NVDA 不需要每天都有巨大成交量,但如果股價要在 238 美元上方建立新的區間,我希望看到參與度擴大,而不是在成交量萎縮的同時價格
post-image
NVDA+0.48%
  • 2
#GT30日涨超40%
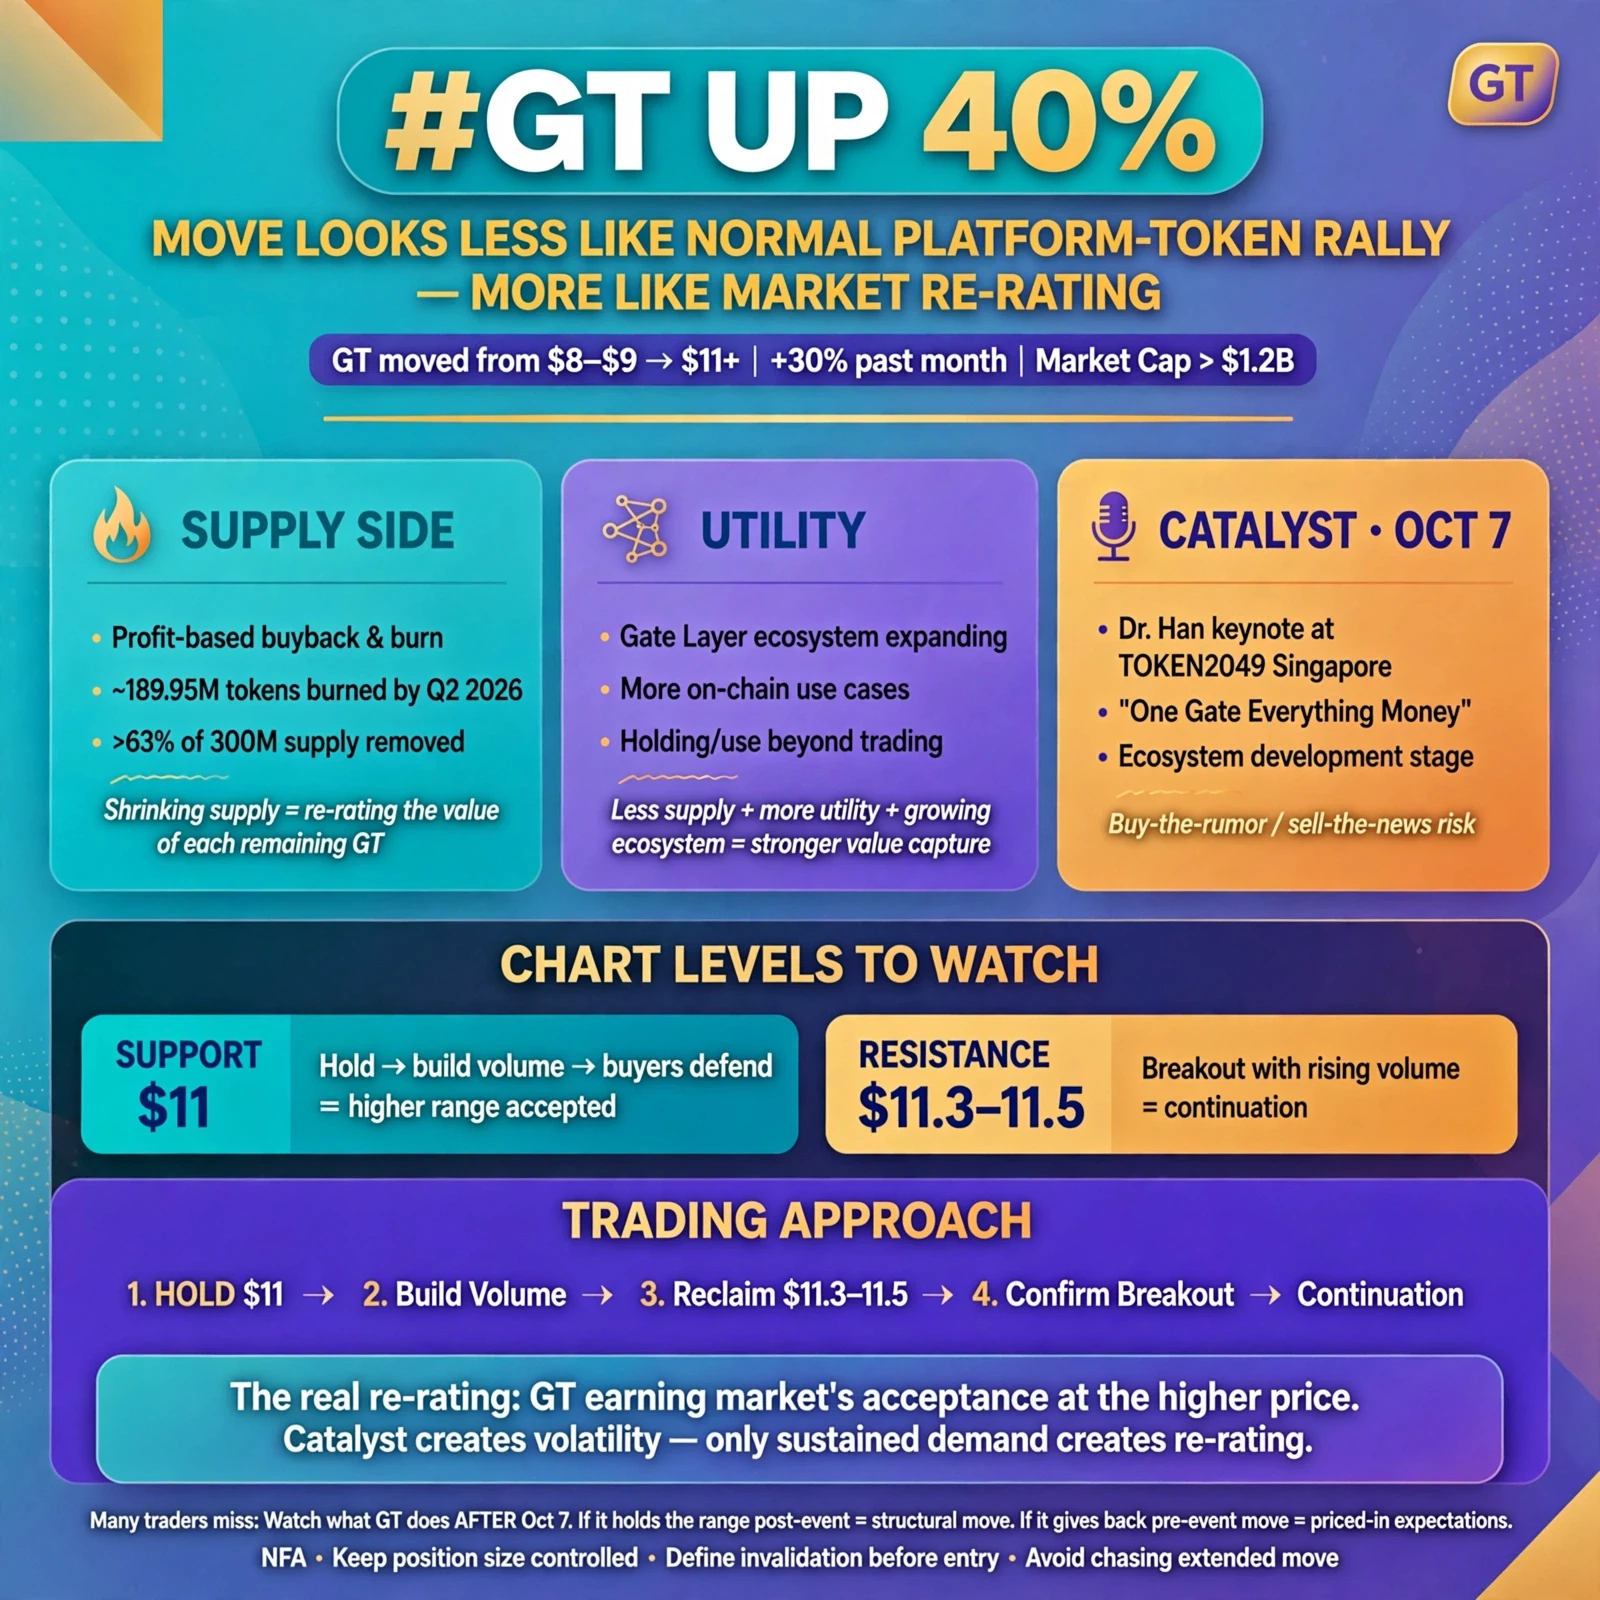
GT 的走勢開始看起來不像普通的平台代幣上漲,而更像是市場重新估值。但在如此強勁的走勢之後,問題已不再是這個敘事是否具有吸引力——而是市場能否維持新的估值。
GT 已從 8–9 美元區間上升至 11+ 美元區域,使代幣在過去一個月上漲超過 30%,並讓其市值突破 1.2 億美元。令我感興趣的不只是漲幅本身,而是供應量縮減、實用性擴大,以及市場對 Gate 生態系的關注度同步增強。
供應面可能是最容易理解的論點。
Gate 持續執行基於利潤的 GT 回購與銷毀機制。截至 2026 年第二季末,GT 累計銷毀量已達約 1.8995 億枚代幣,這意味著原本 3 億枚的供應量已有超過 63% 被移除。
這很重要,因為銷毀機制改變了長期供應方程式。如果生態系持續創造需求,同時可用供應量持續縮減,市場就必須重新評估每枚剩餘 GT 所代表的價值。
但稀缺性本身並不會創造可持續的重新估值。
實用性是方程式的第二部分。
GT 越來越與更廣泛的生態系相連,而不再只是透過交易相關福利來看待。Gate Layer、生態系產品以及不斷擴大的鏈上使用情境,讓 GT 有更多可能被持有與使用的理由。
這創造了不同的估值論點:
更少的供應量 + 更多實用性 + 不斷成長的生態系 = 更強價值捕獲的可能性。
而現在,市場正面臨一個直接在眼前的重大催化劑。
10 月 7 日,Gate 創辦人暨
post-image
GT-0.64%
  • 2
#USSeptemberJobs29K
29,000 個工作機會。這個數字看起來很小,但它背後傳達的訊息要大得多。
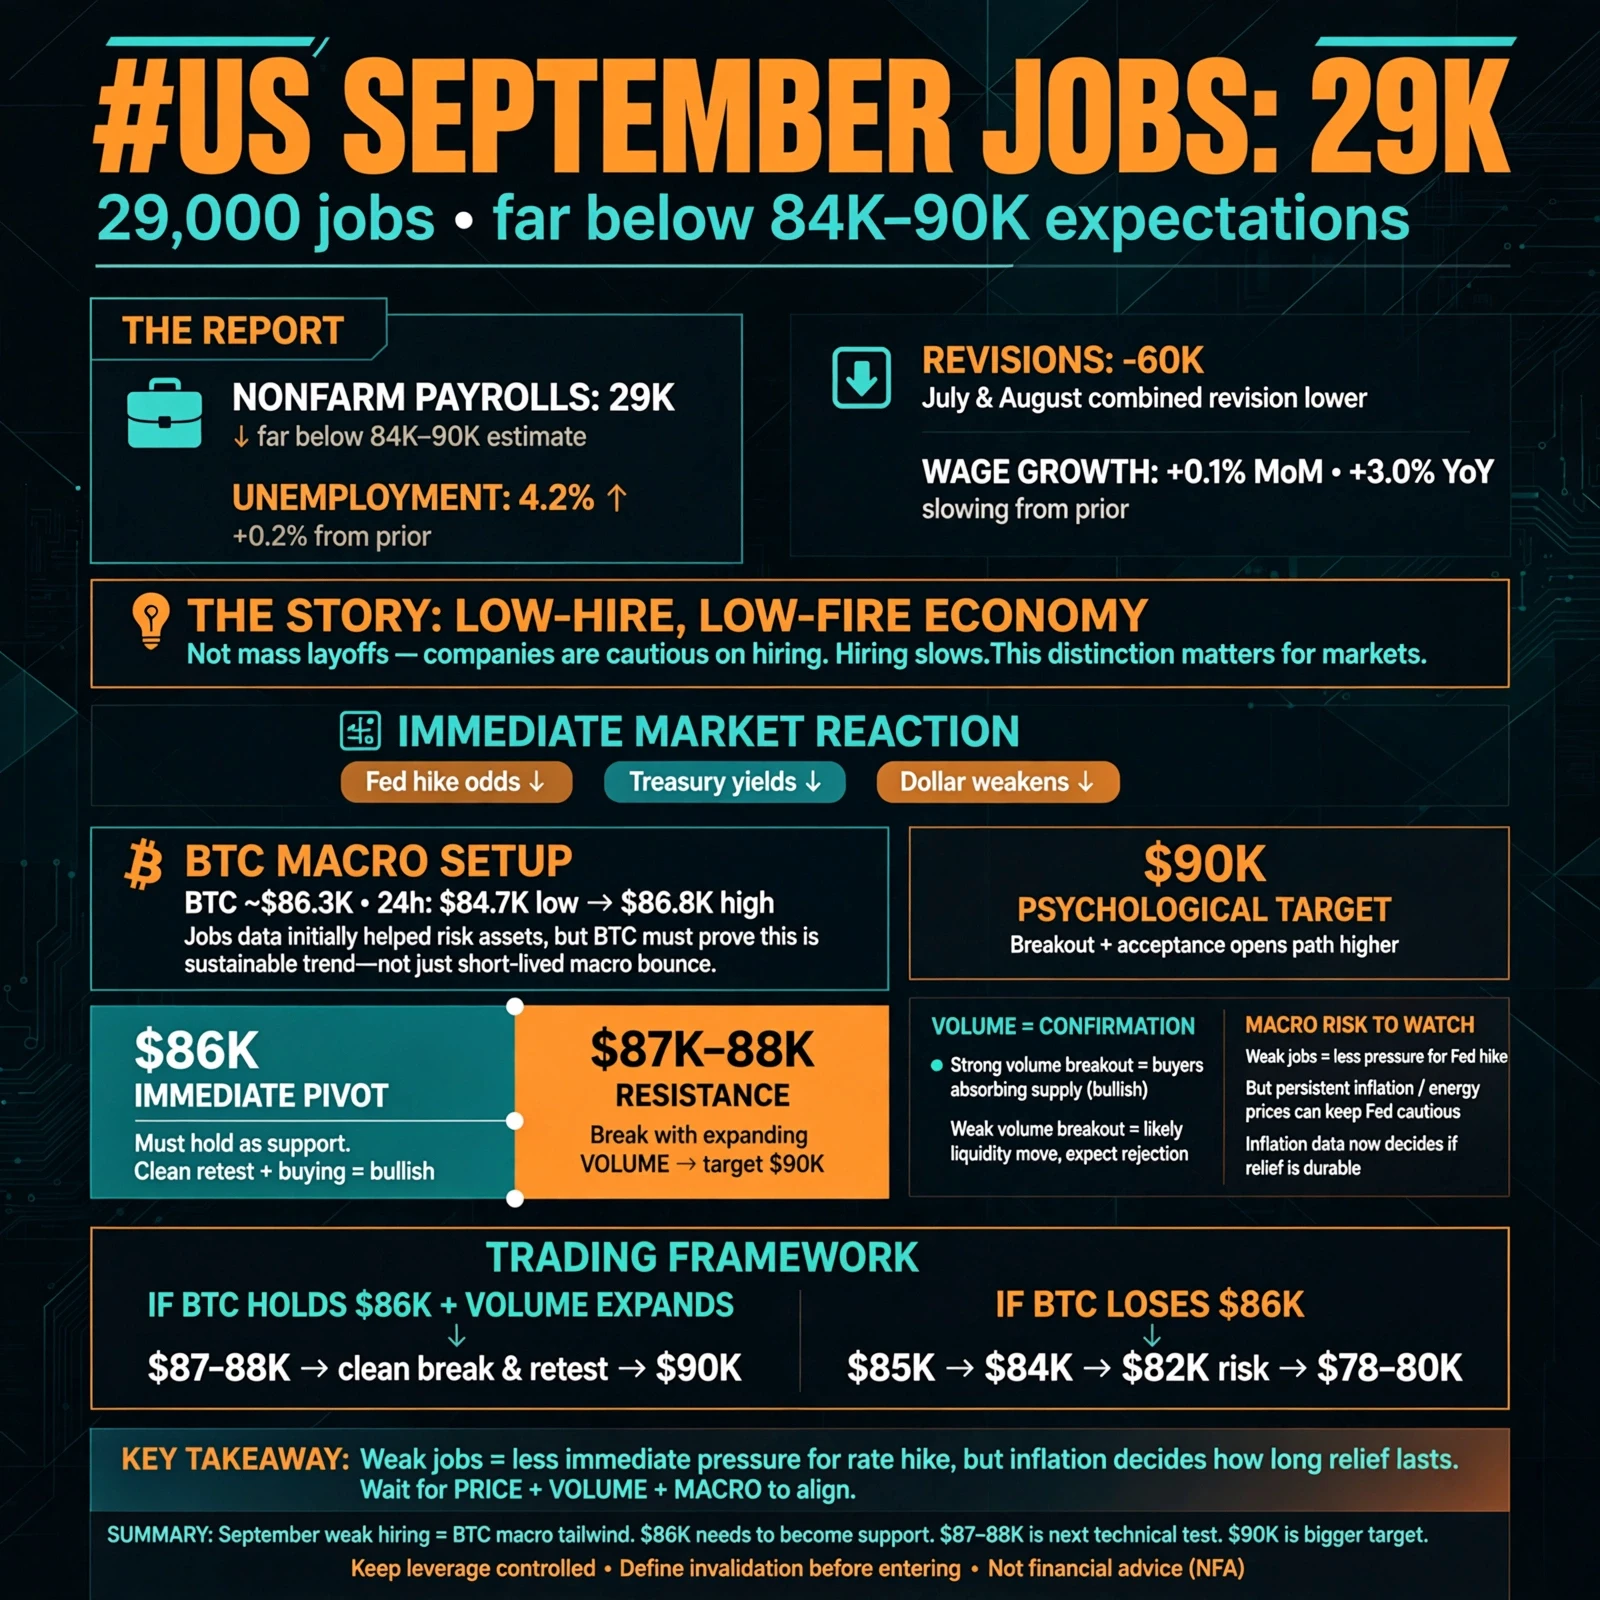
9 月美國就業報告顯示,非農就業人數僅增加 29,000 人,遠低於約 84,000–90,000 人的預期。與此同時,失業率升至 4.2%,而 7 月和 8 月的就業人數合計下修 60,000 人。薪資成長也放緩,平均時薪月增僅 0.1%,年增 3.0%。
這份報告有趣的地方在於,它看起來不像是突然出現大規模裁員潮。它更像是一個低招聘、低裁員的經濟體,企業對增加員工變得更加謹慎。
這項區別對市場很重要。
市場的即時反應很明確:就業疲弱降低了近期再次升息的預期。路透社報導,公布就業報告後,市場對 10 月升息的定價大幅下降,同時美國公債殖利率和美元走低。
對 Bitcoin 而言,這形成了一個有趣的宏觀環境。
BTC 目前約為 8.63 萬美元,過去 24 小時內一度低至約 8.47 萬美元,最高接近 8.68 萬美元。就業報告起初有助於風險資產,但 Bitcoin 仍須證明這波走勢能發展成可持續的趨勢,而不是又一次因宏觀消息引發的短暫反應。
我正在關注的 BTC 價位
$86K 是直接的樞紐位。
Bitcoin 已重新站回這個區域上方,因此我想觀察買方是否真的能守住這裡。對我而言,乾淨地回測 $86K 後出現強勁買盤,比單純再出現一根綠色 K 線更有意義。
在其上
post-image
BTC+0.96%
  • 3
#BTCBreaksThrough$86,000
Bitcoin 突破 $86K 正受到廣泛關注,但比起標題本身,我更感興趣的是圖表在這個水準附近告訴我們什麼。
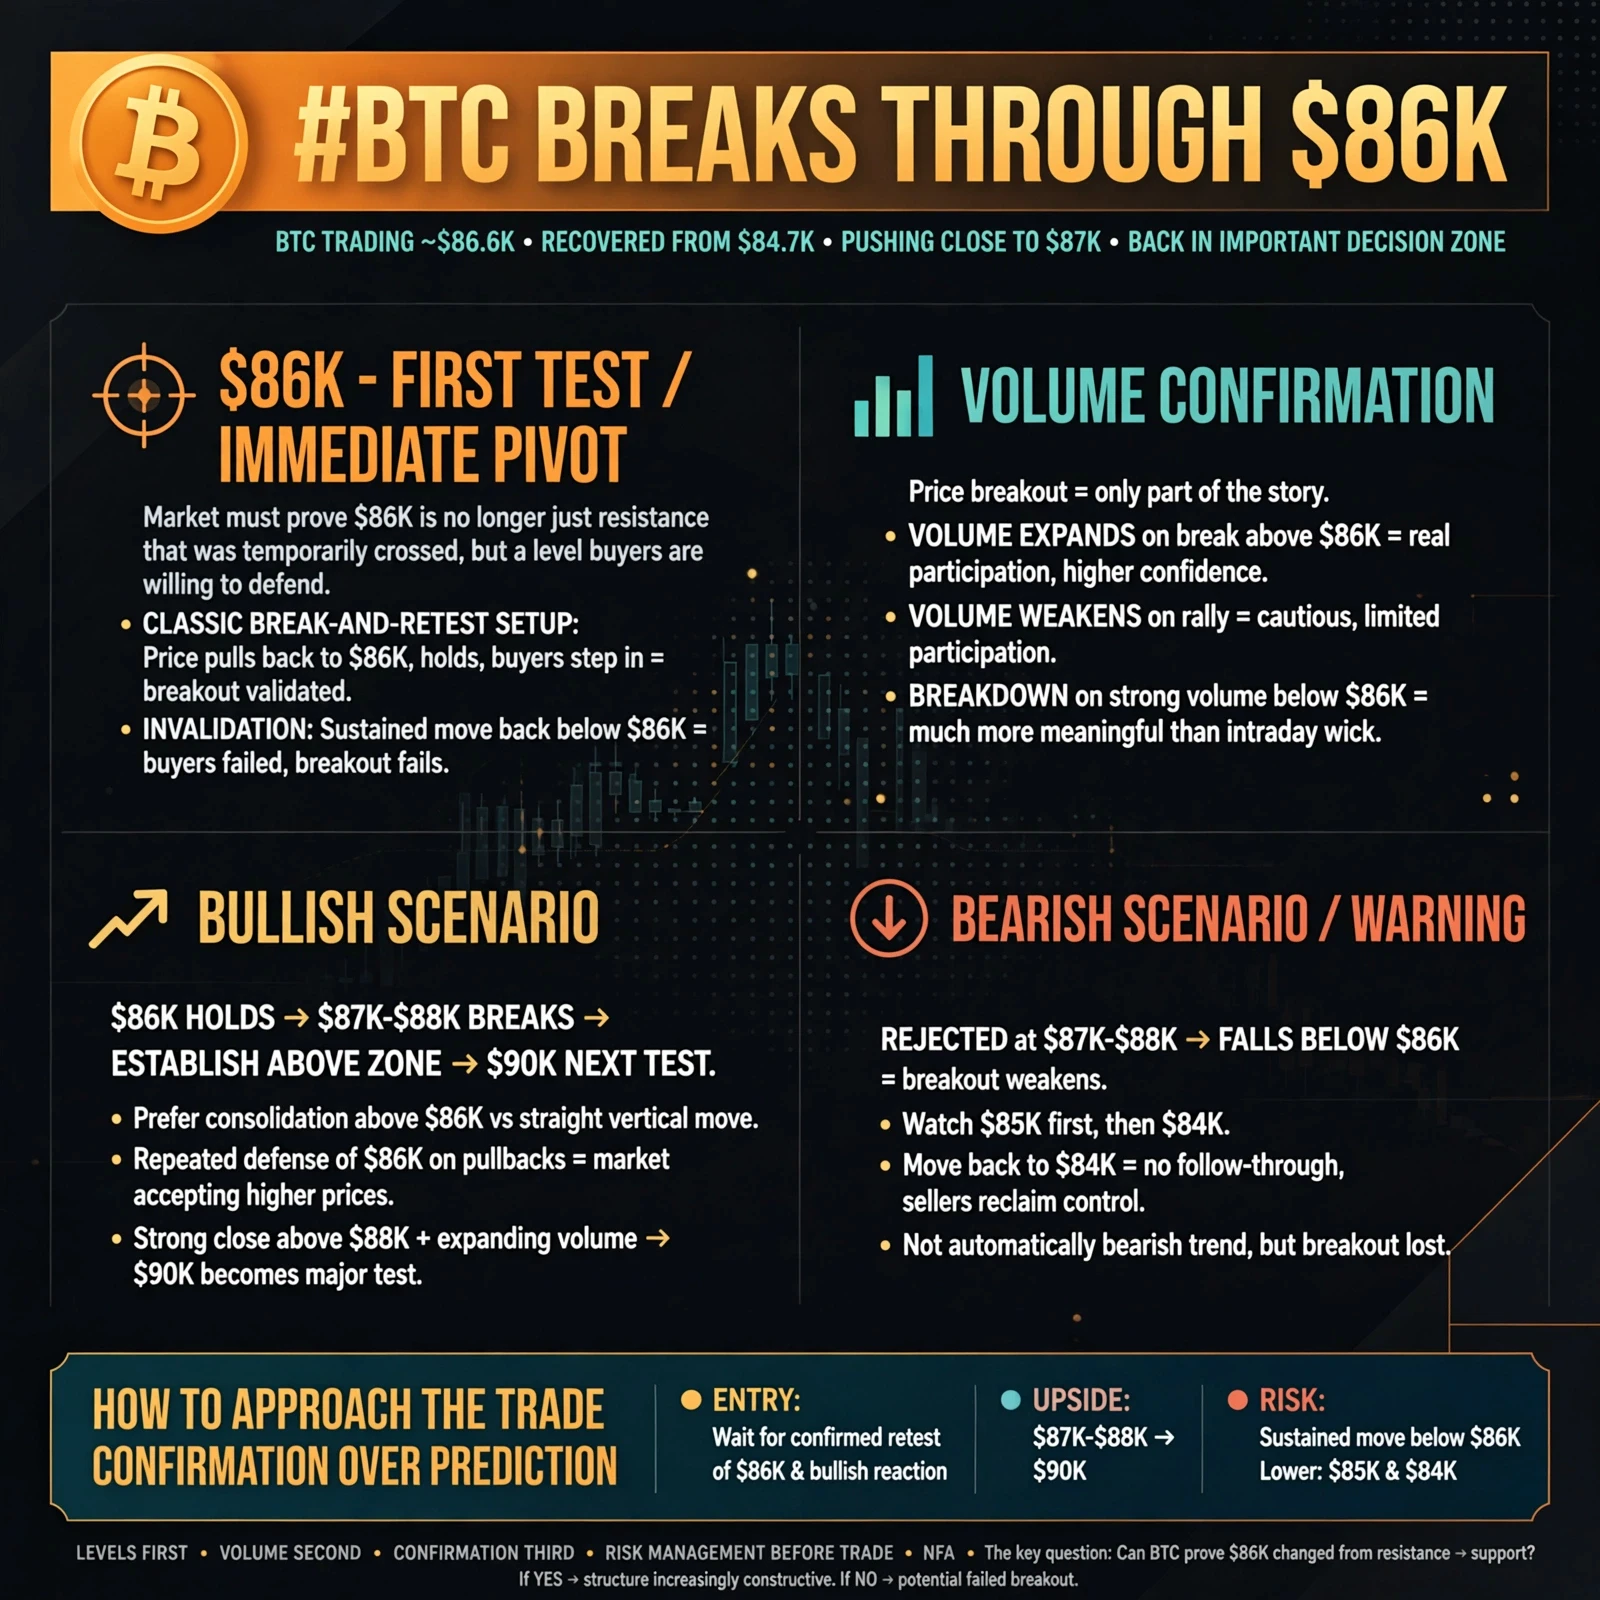
BTC 目前交易價格約為 8.66 萬美元,從 8.47 萬美元附近回升,並推高至接近 8.7 萬美元。這波回升讓價格重新回到一個重要的決策區。市場現在需要證明,$86K 不再只是價格暫時突破的阻力,而是買方真正願意守住的水準。
$86K 水準是第一個考驗
從交易角度來看,我認為 $86K 是眼前的樞紐。
當阻力被突破時,我不會自動認為突破已獲確認。我想觀察的是,當價格回到被突破的水準附近時會發生什麼。如果 BTC 回落至 $86K 區域、守住該區域,且買方以強勁反應進場,這會讓突破更具可信度。
這將形成經典的突破與回測型態。
與其追逐第一根突破 K 線,更穩妥的做法是等待價格證明舊阻力已轉為新支撐。失效點也更容易界定,因為若價格持續回到突破區下方,就代表買方未能維持控制權。
阻力變得重要的地方
如果 BTC 持續守在 8.6 萬美元上方,我下一個感興趣的區域是 8.7 萬至 8.8 萬美元。
這個區域很重要,因為若沒有有意義的盤整就再次推高,很快可能演變成過度延伸的走勢。我想觀察買方是否真的能在這些水準附近吸收賣壓。
若能強勢收在 8.8 萬美元上方,尤其是在成交量擴大的支持下,將改善短期結構,並使 $90K 成為下
post-image
BTC+0.99%
  • 3
#OneGateWitnessProgram
BTC 回到 $85K 附近——這正是我想看到市場證明自己的地方。
今天比特幣交易價格約為 8.51 萬美元,24 小時區間大致介於 8.455 萬美元與 8.519 萬美元之間。在近期推升至 8.7 萬美元附近後,買方未能守住這次突破,BTC 很快又回到區間內。
這次拒絕很重要。
突破阻力只有在買方之後能守住突破位置時才有意義。目前,BTC 正在 8.5 萬美元附近再次測試這個想法。
對我而言,$85K 是第一個值得關注的價位。
如果 BTC 能重新站回這個區域,並在回測時將其轉為支撐,我會更有興趣再次嘗試挑戰 8.7 萬美元。若乾淨突破並守住 $87K 上方,接下來將為上攻 $90K 區域打開空間。
但在確認之前,我不想追逐這波走勢。
如果 BTC 在 $85K 附近反覆失敗,且賣方將價格推回 8.4 萬美元下方,短期結構就會轉弱。在這種情況下,我寧願關注 8.2 萬美元至$83K 區間,也不想在市場仍未決定方向時勉強做多。
有趣的是,BTC 目前正處於與過去幾天控制價格走勢的相同區間附近。近期報導也顯示,BTC 已長時間卡在 8.2 萬美元至$85K 區域附近,因此,相較於再次快速刺穿阻力,一次決定性地走出這個區間更為重要。
所以我的看法並不單純是看多或看空。
我正在等待確認。
高於$85K 並守住:買方有機會重新測試$87K
MrFlower_XingChen
#OneGateWitnessProgram
我一直在關注 BTC 位於 8.4 萬美元–$85K 區域的表現,老實說,比起上漲至 87 萬美元,我對這裡的反應更感興趣。
我們一度突破 87 萬美元,但買方無法讓價格維持在那裡。現在價格回到約 8.47 萬美元,這告訴我,市場仍需要證明這波走勢背後有足夠的力道。
對我來說,$85K 是我想先看到收復並守住的第一個價位。
如果 BTC 回到 $85K 上方並守住回測,我會開始關注 $87K ,接著是 90 萬美元。
如果 $85K 持續遭到拒絕,而 $84K 伴隨強勁賣壓跌破,我不會強行做多。我會等待,看看 BTC 是否能在 8.2 萬美元–8.3 萬美元附近提供更好的進場機會。
目前我既不追逐看漲走勢,也不預期會出現大幅拋售。
我只是觀察這些價位,等待 BTC 向我展示它接下來想怎麼走。
這就是我在新的一週開始前的看法。
$BTC ‌
repost-content-media
BTC+0.96%
  • 9
#OneGateWitnessProgram
BTC 回到 $85K 附近——這正是我希望看到市場證明自己的地方。
今天 Bitcoin 交易價格約為 8.51 萬美元,24 小時區間大致介於 8.455 萬美元至 8.519 萬美元之間。在近期上探 8.7 萬美元後,買方未能守住這次突破,BTC 很快回到區間內。
這次拒絕突破很重要。
突破阻力只有在買方之後能守住突破位時才有意義。目前,BTC 正在 8.5 萬美元附近再次測試這個想法。
對我而言,$85K 是首先要關注的價位。
如果 BTC 能收復這個區域,並在重新測試時將其轉為支撐,我會對再次挑戰 8.7 萬美元更感興趣。接著,若乾淨突破並站穩 $87K 上方,將打開通往 $90K 區域的空間。
但在確認之前,我不想追高。
如果 BTC 在 $85K 附近反覆失敗,而賣方將價格推回 8.4 萬美元下方,短期結構就會轉弱。在這種情況下,我寧願關注 8.2 萬美元–$83K 區域,也不想在市場仍未做出決定時強行做多。
有趣的是,BTC 目前正處於與過去幾天控制價格走勢的相同區間附近。近期報導也顯示,BTC 已長時間受困於 8.2 萬美元–$85K 區域,使得價格果斷突破這個區間的重要性,高於再次快速刺穿阻力位。
因此,我的看法並不單純是看多或看空。
我正在等待確認。
站上 $85K 並守穩:買方有機會重新測試 $87K ,並可
MrFlower_XingChen
#OneGateWitnessProgram
我一直在關注 BTC 位於 8.4 萬美元–$85K 區域的表現,老實說,比起上漲至 87 萬美元,我對這裡的反應更感興趣。
我們一度突破 87 萬美元,但買方無法讓價格維持在那裡。現在價格回到約 8.47 萬美元,這告訴我,市場仍需要證明這波走勢背後有足夠的力道。
對我來說,$85K 是我想先看到收復並守住的第一個價位。
如果 BTC 回到 $85K 上方並守住回測,我會開始關注 $87K ,接著是 90 萬美元。
如果 $85K 持續遭到拒絕,而 $84K 伴隨強勁賣壓跌破,我不會強行做多。我會等待,看看 BTC 是否能在 8.2 萬美元–8.3 萬美元附近提供更好的進場機會。
目前我既不追逐看漲走勢,也不預期會出現大幅拋售。
我只是觀察這些價位,等待 BTC 向我展示它接下來想怎麼走。
這就是我在新的一週開始前的看法。
$BTC ‌
repost-content-media
BTC+0.96%
  • 8
  • 1
#OneGateWitnessProgram
BTC 回到 $85K 附近,而這正是我想看到市場證明自己的地方。
Bitcoin 今天交易價格約為 85.1 萬美元,24 小時區間大致介於 84.55 萬美元與 85.19 萬美元之間。在近期推向 87 萬美元後,買方未能守住這次突破,BTC 很快回到區間內。
這次拒絕很重要。
突破阻力只有在買方之後能守住突破位時才有用。目前,BTC 正在 85 萬美元附近再次測試這一點。
對我而言,$85K 是第一個需要關注的價位。
如果 BTC 能收復這一區域,並在重新測試時將其轉為支撐,我會更關注再次嘗試突破 87 萬美元的機會。接著,若乾淨突破並守住 $87K 上方,將為走向 $90K 區域打開空間。
但在確認之前,我不想追高。
如果 BTC 在 $85K 附近反覆失敗,且賣方將價格推回 84 萬美元下方,短期結構就會轉弱。在這種情況下,我寧願關注 82 萬美元–$83K 區域,也不想在市場仍未作出決定時勉強做多。
有趣的是,BTC 目前正處於與過去數日控制價格走勢的相同區間附近。近期報導也顯示,BTC 長時間卡在 82 萬美元–$85K 區域附近,因此,果斷移出這一區間的重要性,高於再次快速插針穿越阻力。
因此,我的看法不只是單純看多或看空。
我正在等待確認。
高於 $85K 並守住:買方有機會重新測試 $87K ,並可能走向 90
MrFlower_XingChen
#OneGateWitnessProgram
我一直在關注 BTC 位於 8.4 萬美元–$85K 區域的表現,老實說,比起上漲至 87 萬美元,我對這裡的反應更感興趣。
我們一度突破 87 萬美元,但買方無法讓價格維持在那裡。現在價格回到約 8.47 萬美元,這告訴我,市場仍需要證明這波走勢背後有足夠的力道。
對我來說,$85K 是我想先看到收復並守住的第一個價位。
如果 BTC 回到 $85K 上方並守住回測,我會開始關注 $87K ,接著是 90 萬美元。
如果 $85K 持續遭到拒絕,而 $84K 伴隨強勁賣壓跌破,我不會強行做多。我會等待,看看 BTC 是否能在 8.2 萬美元–8.3 萬美元附近提供更好的進場機會。
目前我既不追逐看漲走勢,也不預期會出現大幅拋售。
我只是觀察這些價位,等待 BTC 向我展示它接下來想怎麼走。
這就是我在新的一週開始前的看法。
$BTC ‌
repost-content-media
BTC+0.96%
  • 9
#HYPETreasuryHoldingsTop$3.2B
$HYPE :金庫規模已大到不容忽視
Hyperliquid Strategies 剛剛又增加了 190 萬枚 HYPE,價值約 1.67 億美元,使其金庫持有量達到約 3704 萬枚 HYPE。按目前估值計算,這筆持倉價值約 33 億美元。
這個 headline 數字令人印象深刻,但我認為更重要的是其買進行為。
這不只是有家公司將 HYPE 持有於其資產負債表上。其明確策略是透過持有 HYPE、質押以及參與特定生態系活動,建立對 Hyperliquid 生態系的長期曝險。該公司也表示,可以運用未來募資所得與可用現金,持續累積 HYPE。
這改變了我看待這座金庫的方式。
當一個實體持續增加其持倉時,每次額外買進都會成為代幣的另一個需求來源。但這項需求的真正意義,取決於其背後發生的事情。
如果 Hyperliquid 持續產生強勁的交易活動、吸引使用者並擴展其金融生態系,那麼金庫策略背後就有一個基本面成長故事。
如果生態系成長放緩,而金庫仍持續擴大,風險特徵就會改變。
一筆超過 30 億美元的持倉不只是信念的表達,也是風險集中的表現。
HYPE 大幅修正將迅速降低金庫的價值。而且由於金庫如今已代表流通中 HYPE 的重要占比,市場必須關注其未來的累積、質押與潛在部署決策。
這就是為什麼我不認為正確的問題只是:
「Hype
MrFlower_XingChen
#HYPETreasuryHoldingsTop$3.2B
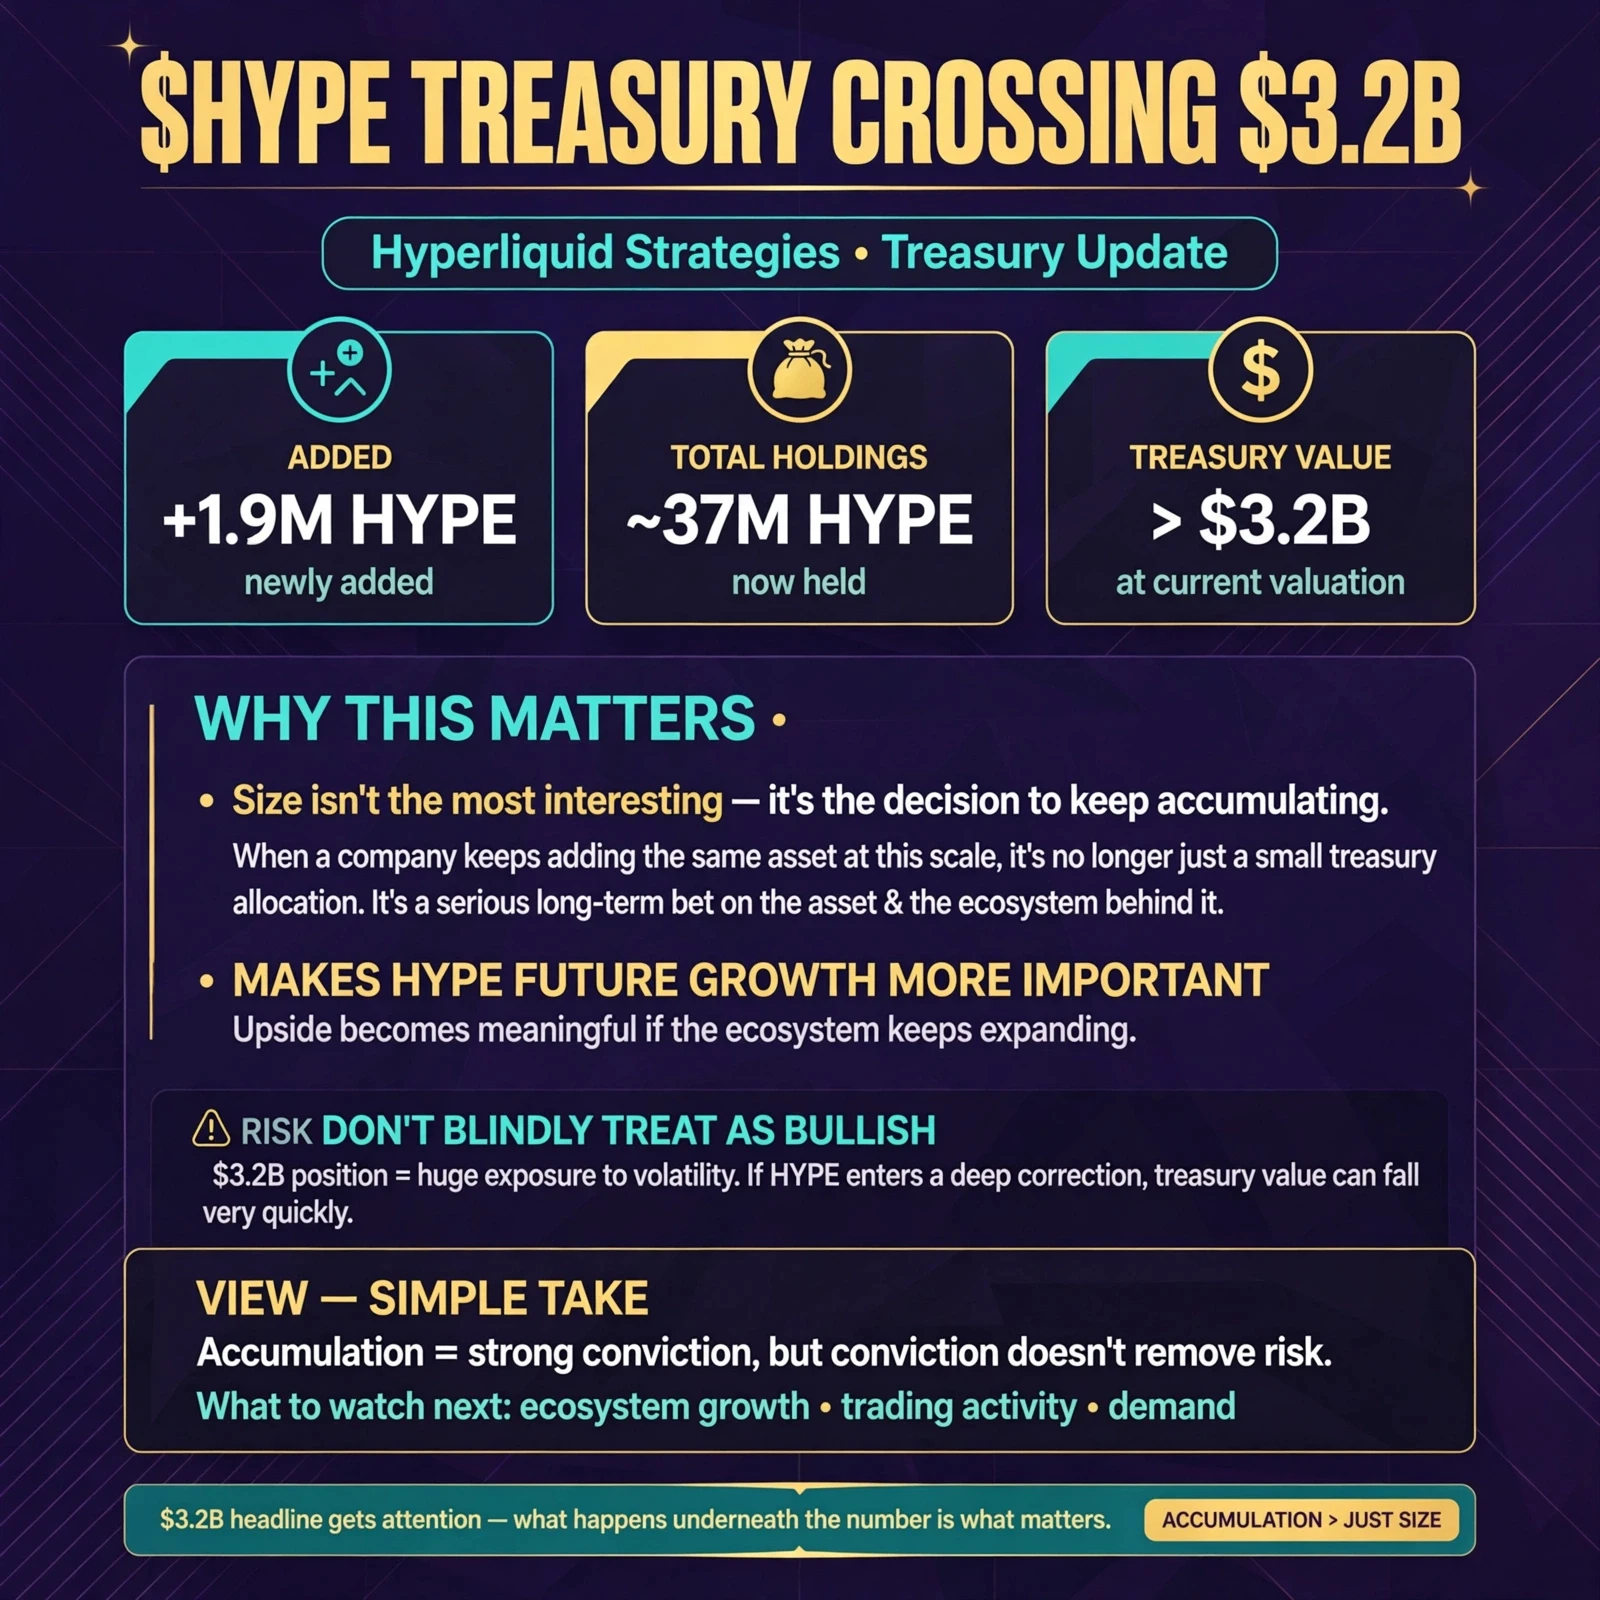
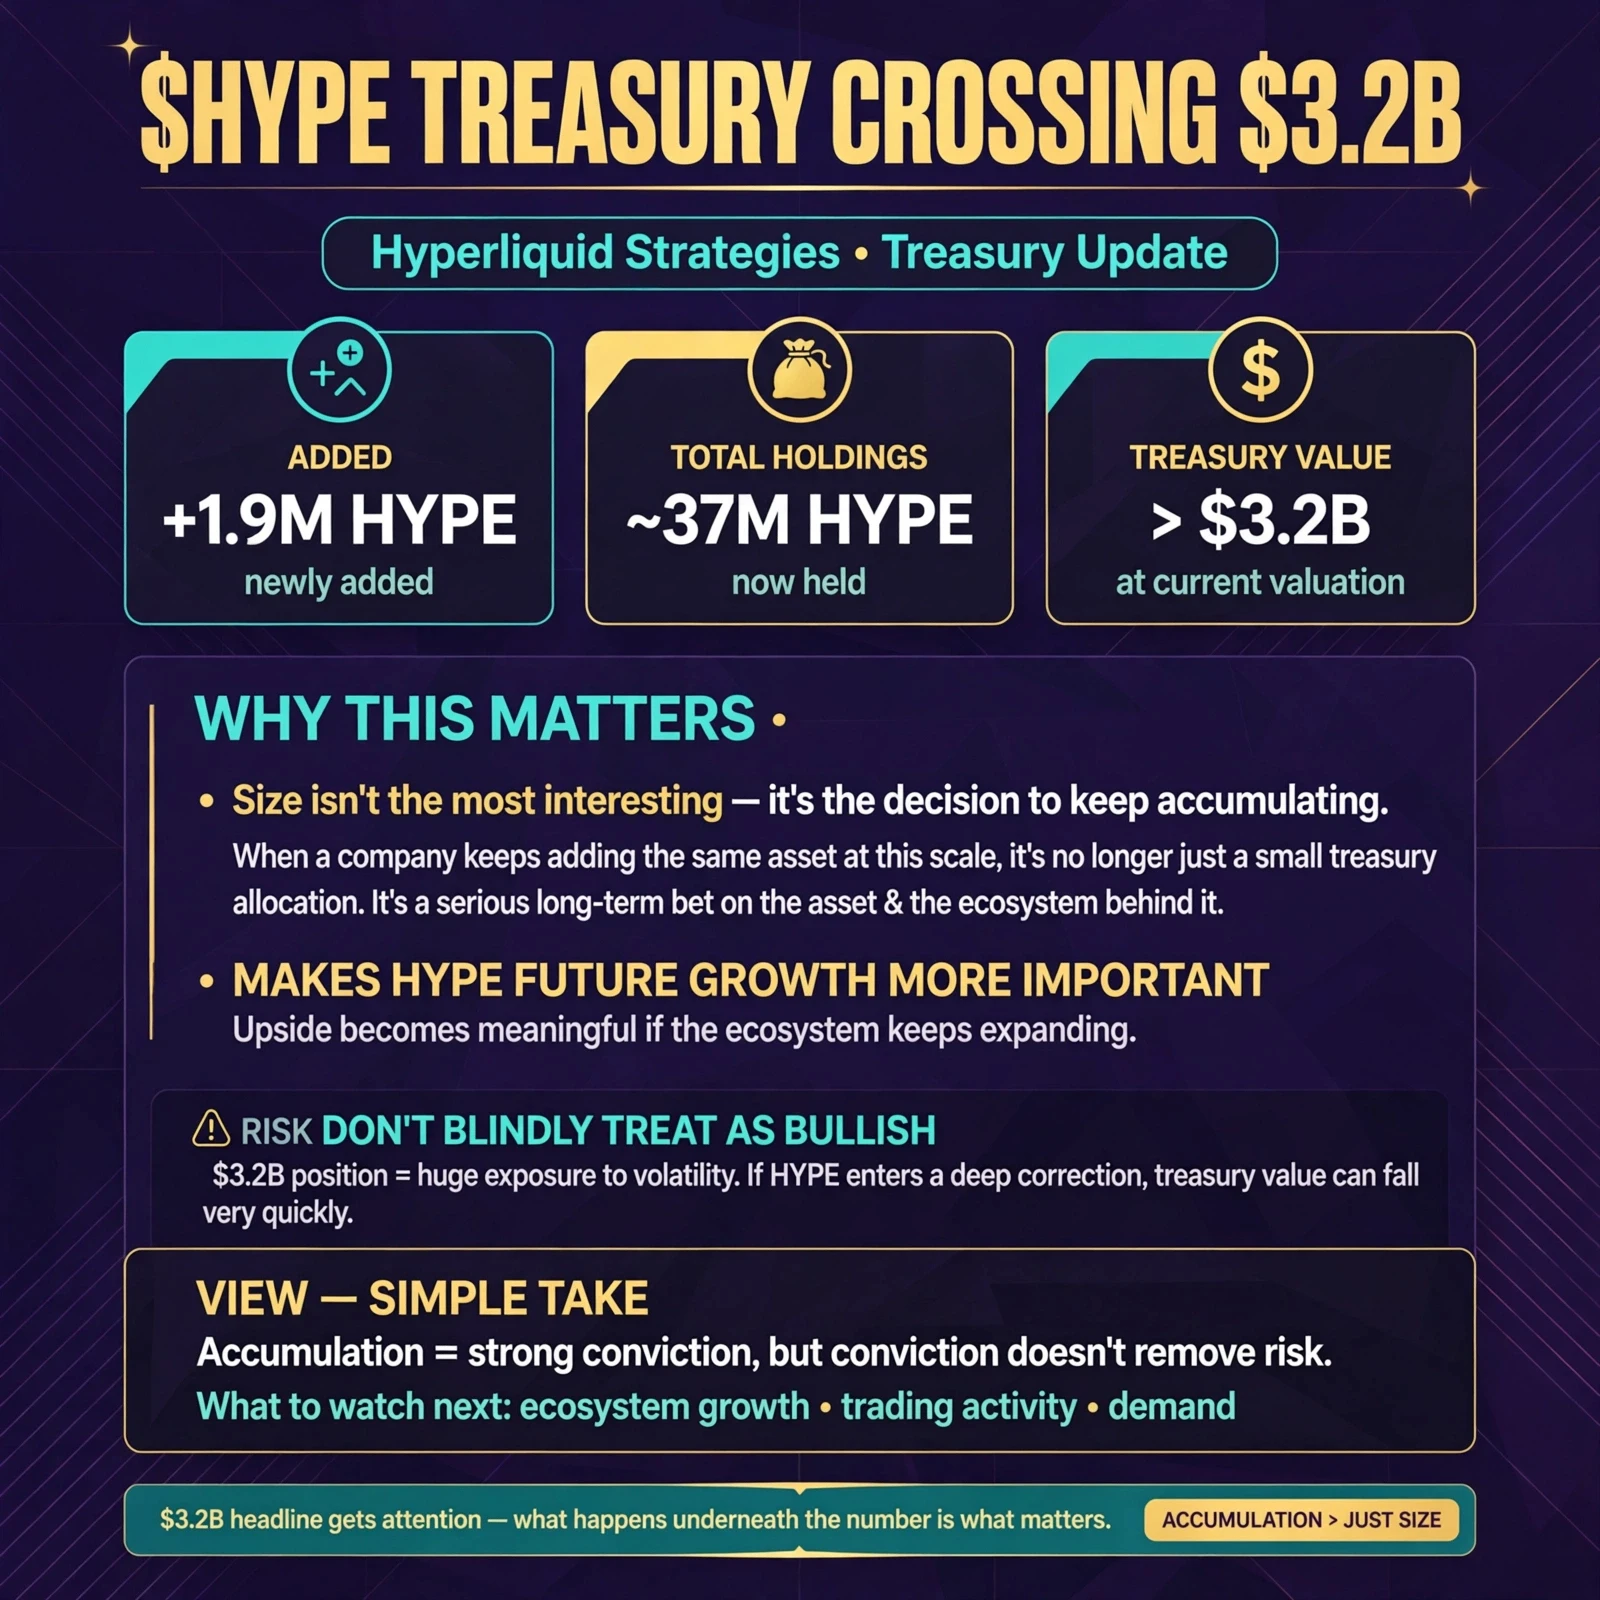
$HYPE 金庫突破 32 億美元,是個值得關注的數字。
Hyperliquid Strategies 剛又增加了 190 萬 HYPE,使其總持有量達到約 3700 萬 HYPE。以目前估值計算,這使金庫價值超過 32 億美元。
但老實說,持倉規模並不是我覺得最有趣的部分。
而是持續累積的決定。
當一家公司以這種規模持續增加同一項資產時,這就不再只是小額的金庫配置。這是對該資產及其背後生態系的重大長期押注。這讓 HYPE 未來的成長變得更加重要,因為如果生態系持續擴張,上行空間可能會變得相當可觀。
與此同時,我不會盲目地將此視為看漲訊號。持有價值 32 億美元的 HYPE,也代表著對波動性的巨大曝險。如果 HYPE 進入深度回調,金庫價值可能會非常迅速地下跌。
所以我的看法很簡單:累積行為展現了強烈信念,但信念並不會消除風險。
對 HYPE 而言,接下來我關注的是實際的生態系成長、交易活動與需求。如果這些方面持續增強,同時金庫也持續累積,這個故事就會變得更加有趣。
32 億美元這個標題會吸引注意。
這個數字底下發生的事才是重要的。
@GateSquare @Gate_Square
$HYPE ‌
repost-content-media
HYPE+1.04%
  • 8
#PONSLaunchesCyclicalBuyback
PONS 正在改變供應量方程式——但我最關注的並不是銷毀本身。
有趣的發展在於引入了反覆回購與銷毀週期。資金會在一個七天期間內累積,接著在接下來的七天內進行回購。然後這個流程會不斷重複。
這就形成了某種市場確實能隨時間衡量的機制。
與一次性銷毀只能帶來短暫關注不同,每個週期都會給交易者另一組可供評估的數據:有多少資金進入該機制、買入了多少 PONS、移除了多少代幣,以及下一個週期比上一個週期更強還是更弱。
第一個影響很直接。
當該機制使用所分配的資金購買 PONS 時,就會創造額外的市場需求。其影響將高度取決於流動性與賣壓。在強勢市場期間,回購可能會增加現有需求。在沉重的賣壓下,回購可能只是在吸收進入市場的部分供應量。
接著是永久性的部分。
買入的代幣會被銷毀,減少仍在流通中的 PONS 數量。單一週期的影響可能有限,但如果移除的數量相對於市場供應量變得具有意義,反覆進行的週期就可能逐漸改變流通供應量狀況。
這正是我認為長期論點開始變得有趣的地方。
反覆需求 + 永久供應量減少,是一個重要性遠高於「銷毀了 X 枚代幣」這類標題的組合。
但有一個不能忽略的條件:
回購資金來自哪裡?
如果該機制由真實且持續的經濟活動支持,這個週期就有更穩固的基礎。如果底層活動放緩,未來的回購可能會縮小,供應量減少的效果也可能減弱。
因此,我不
MrFlower_XingChen
#PONSLaunchesCyclicalBuyback
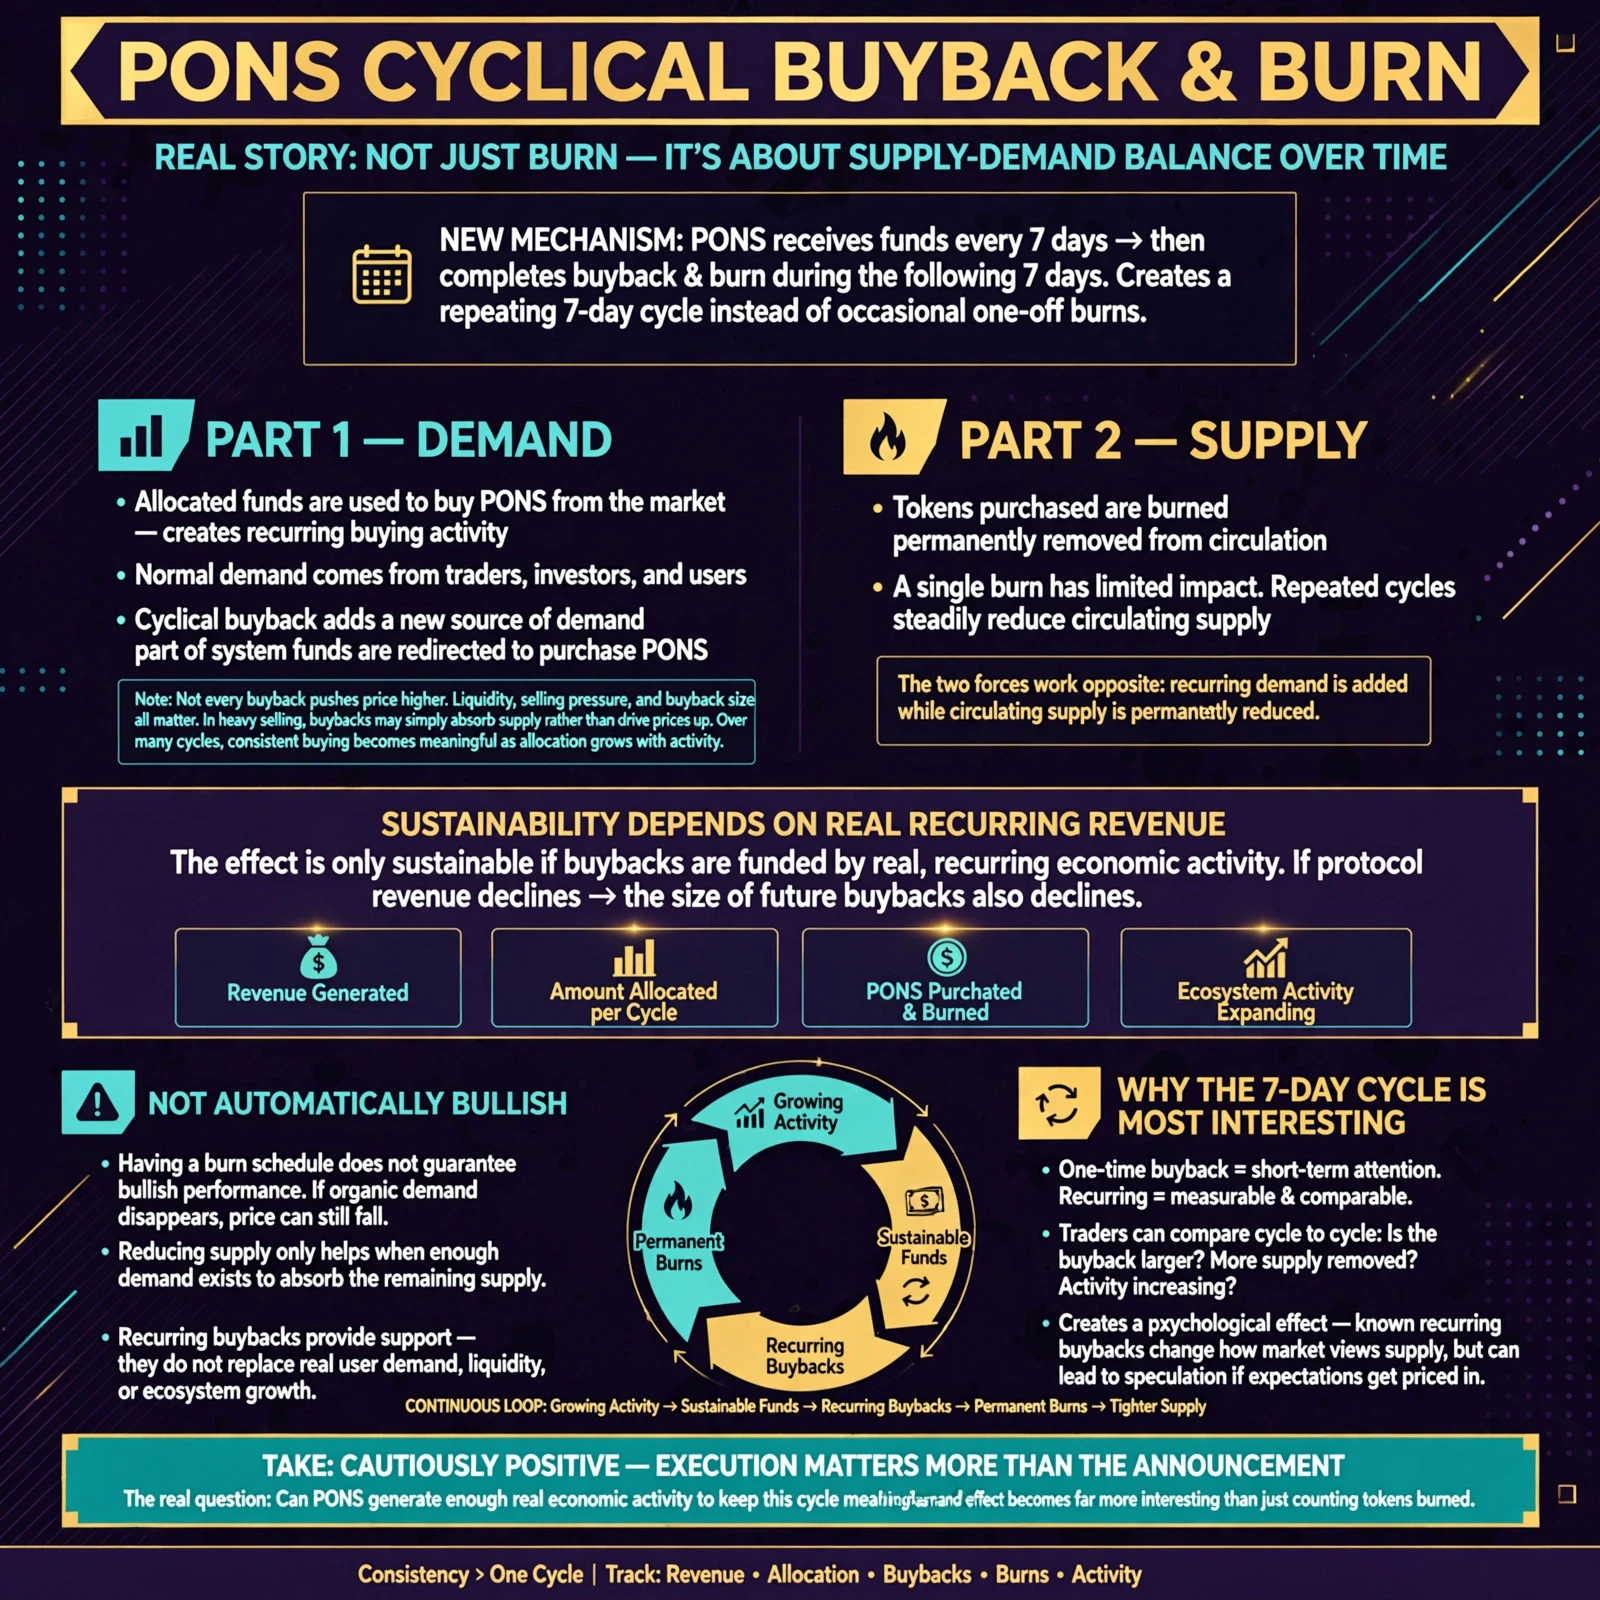
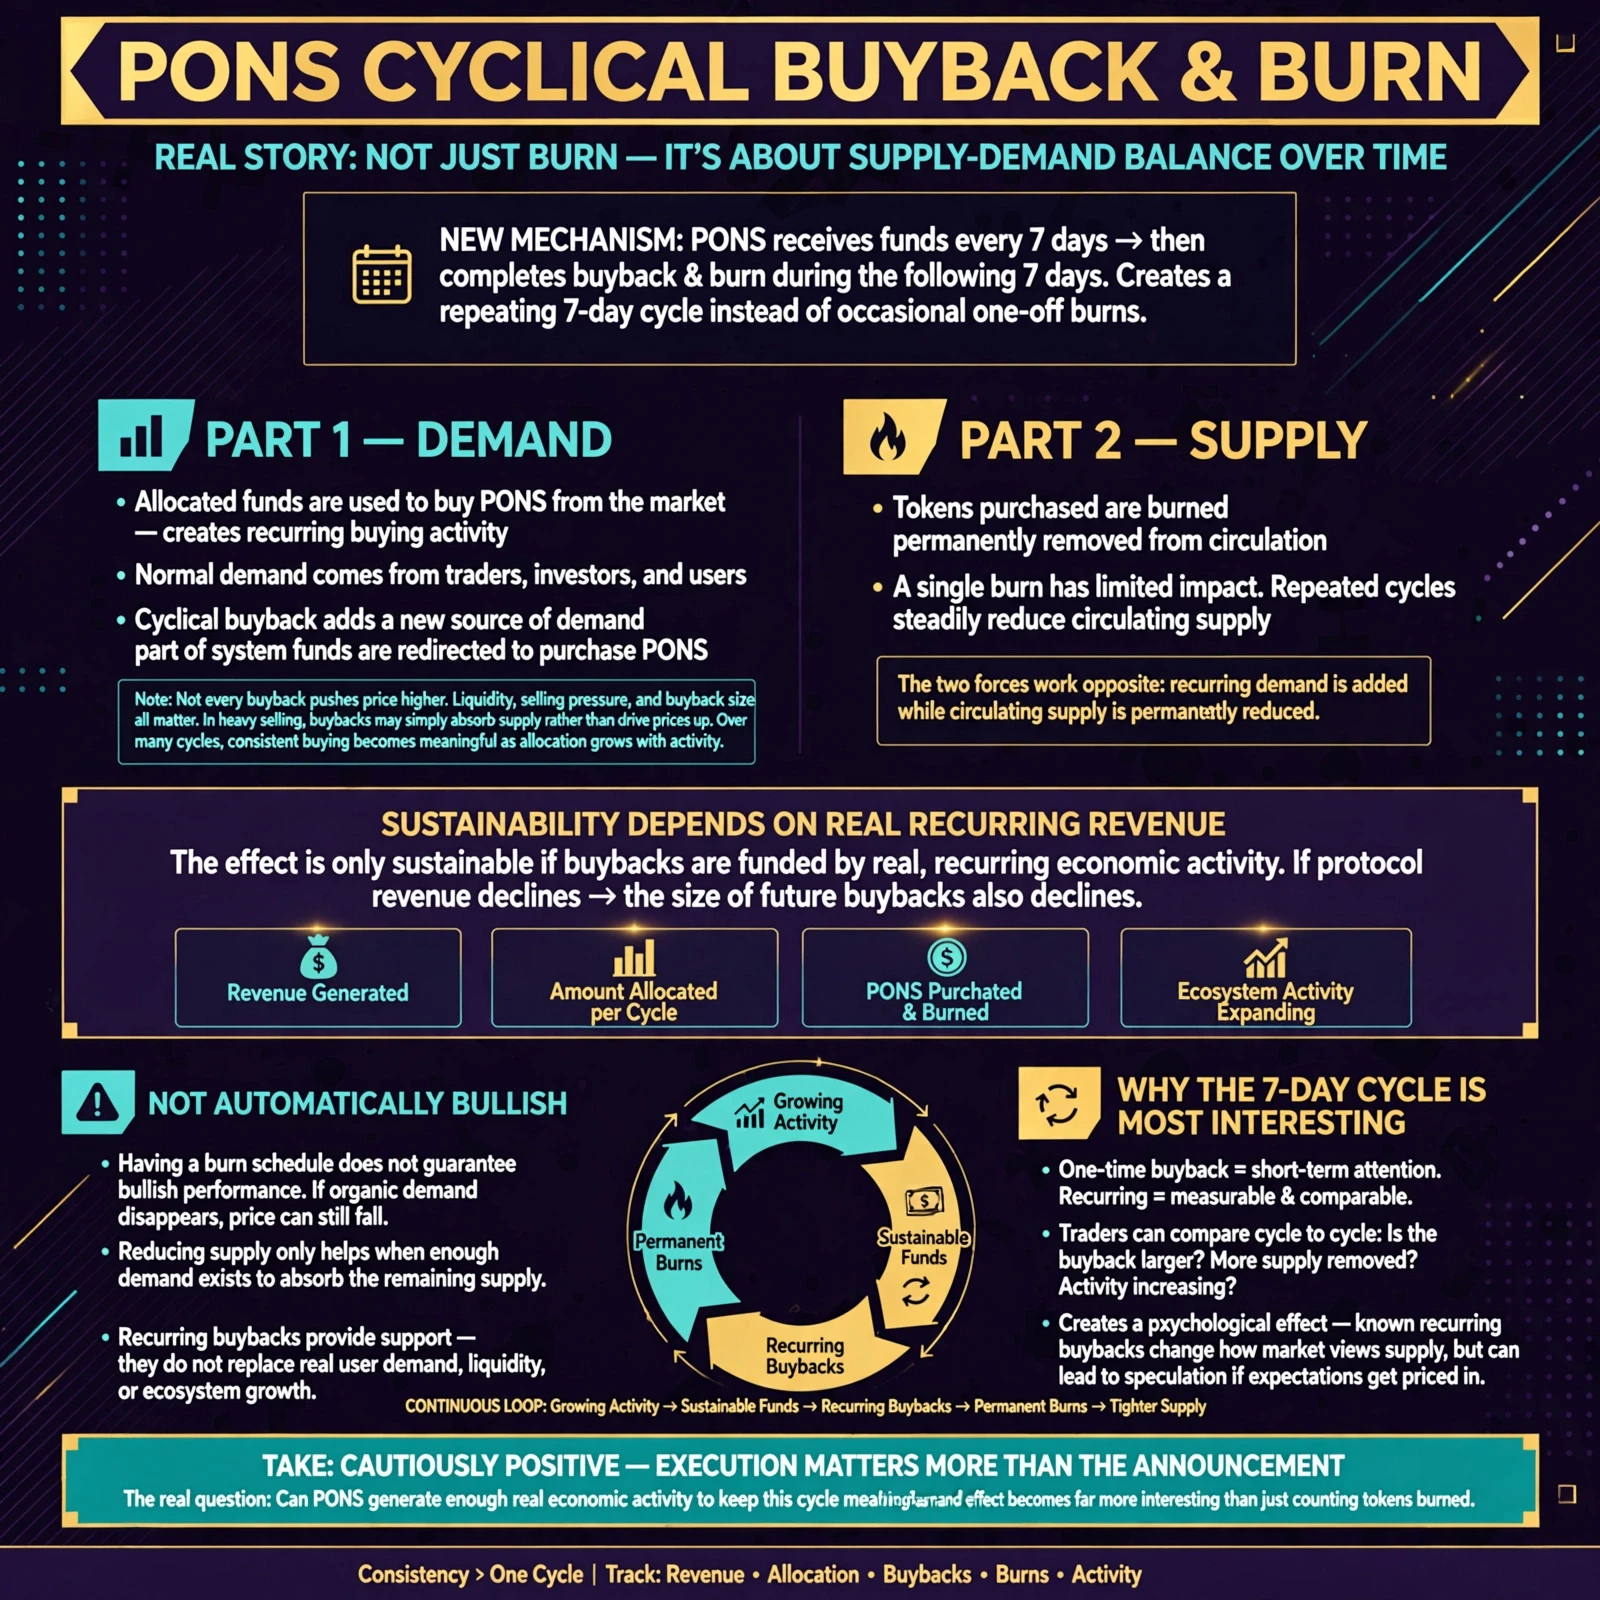
PONS 正在引入週期性回購與銷毀機制,而我認為真正的重點不只是「代幣正在被銷毀」。重點在於,這套系統可能如何隨著時間改變供需平衡。
在新機制下,PONS 每 7 天收到資金,接著在接下來的 7 天內完成回購與銷毀。這會形成一個反覆循環的週期,而不是依賴偶爾發布公告或一次性的銷毀。
等式的第一部分是需求。
當分配的資金被用來從市場買入 PONS 時,這套機制會創造持續性的買入活動。在正常市場中,需求主要來自交易者、投資者與使用者決定想要持有該代幣。週期性回購則增加了另一個潛在需求來源,因為系統產生的部分資金可以重新導向,用於購買該代幣。
這並不代表每次回購都會立即推高價格。市場流動性、賣壓以及每次回購的規模仍然很重要。如果市場正面臨沉重的賣壓,回購可能只是吸收部分供給,而不會造成大幅價格變動。但經過許多週期後,持續性的買入可能會變得更有意義,尤其是當分配給回購的金額隨著底層活動增加而成長時。
接著是等式的第二部分:供給。
透過這套機制買入的代幣會被銷毀,這代表它們將永久退出流通。這正是週期性結構變得有趣的地方。單次銷毀本身可能不會大幅改變市場。但如果回購與銷毀持續反覆進行,可用供給可能會逐漸減少。
這可能形成一種情況,使市場的兩側朝相反方向運作:該機制增加持續性的需求,同時永久減少部分流通供給。
但這裡有一個重要條件。
只有當為這些回購提供資金的錢來自真實且持續的經濟活動時,這種影響才會變得可持續。如果協議收入或資金的底層來源下降,未來回購的規模也可能縮小。因此,我不會孤立地看待銷毀數字。
對我而言,更重要的追蹤數字是:產生了多少收入、每個回購週期分配了多少資金、買入了多少 PONS、最終銷毀了多少,以及整體生態系活動是否正在擴大。
這也是為什麼我不會僅僅因為這套機制包含「銷毀」一詞,就自動將其視為看漲。
如果有機需求消失,即使代幣採取激進的銷毀計畫,表現仍可能不佳。只有在需求足以吸收剩餘供給時,減少供給才會有所幫助。同樣地,週期性回購可以提供支撐,但無法取代真正的使用者需求、流動性與生態系成長。
因此,7 天週期是我覺得最有趣的部分。
一次性的回購可以創造短期關注。持續性的機制則讓市場擁有更容易衡量的依據。交易者最終可以比較一個週期與下一個週期:回購規模是否正在擴大?是否有更多供給被移除?協議活動是否正在增加?需求是否足以吸收賣壓?
如果這些答案持續朝正確方向發展,這套機制就不只是一個行銷標題。它會成為代幣經濟結構的一部分。
還有一個值得考慮的心理效應。當市場參與者知道存在持續性的回購機制時,這可能改變他們看待市場上可用供給的方式。但我在這裡仍會保持謹慎,因為預期可能已經反映在價格中。如果交易者純粹因為預期未來銷毀會推高價格而買入,市場可能會圍繞每個週期變得非常投機。
所以我的看法是謹慎正面,但執行遠比公告重要。
我喜歡這種建立持續循環的想法:經濟活動為回購提供資金,回購創造市場需求,而買入的代幣接著永久退出流通。如果這個循環持續以具備意義的規模運作,其影響可能會隨時間累積。
但我不會用一次成功的週期來評價 PONS。
我想看到的是一致性。
活動成長 → 可持續的資金 → 持續性回購 → 永久銷毀 → 更緊縮的流通供給。
如果這條鏈保持健康,那麼週期性機制可能會逐漸成為 PONS 價值主張的重要部分。
對我而言,接下來真正的問題是:
PONS 能否產生足夠的真實經濟活動,讓這個週期持續具備意義,即使市場狀況變得不利?
如果可以,那麼供需效應就會比單純計算銷毀了多少代幣有趣得多。
@GateSquare @Gate_Square
$PONS ‌
repost-content-media
PONS-4.69%
  • 6
#TRUMPTeamCashesOut$249MIn8Months
核心 PCE + GDP:聯準會的下一步越來越難以判斷
最新的美國數據讓聯準會面臨的情勢變得更加複雜。
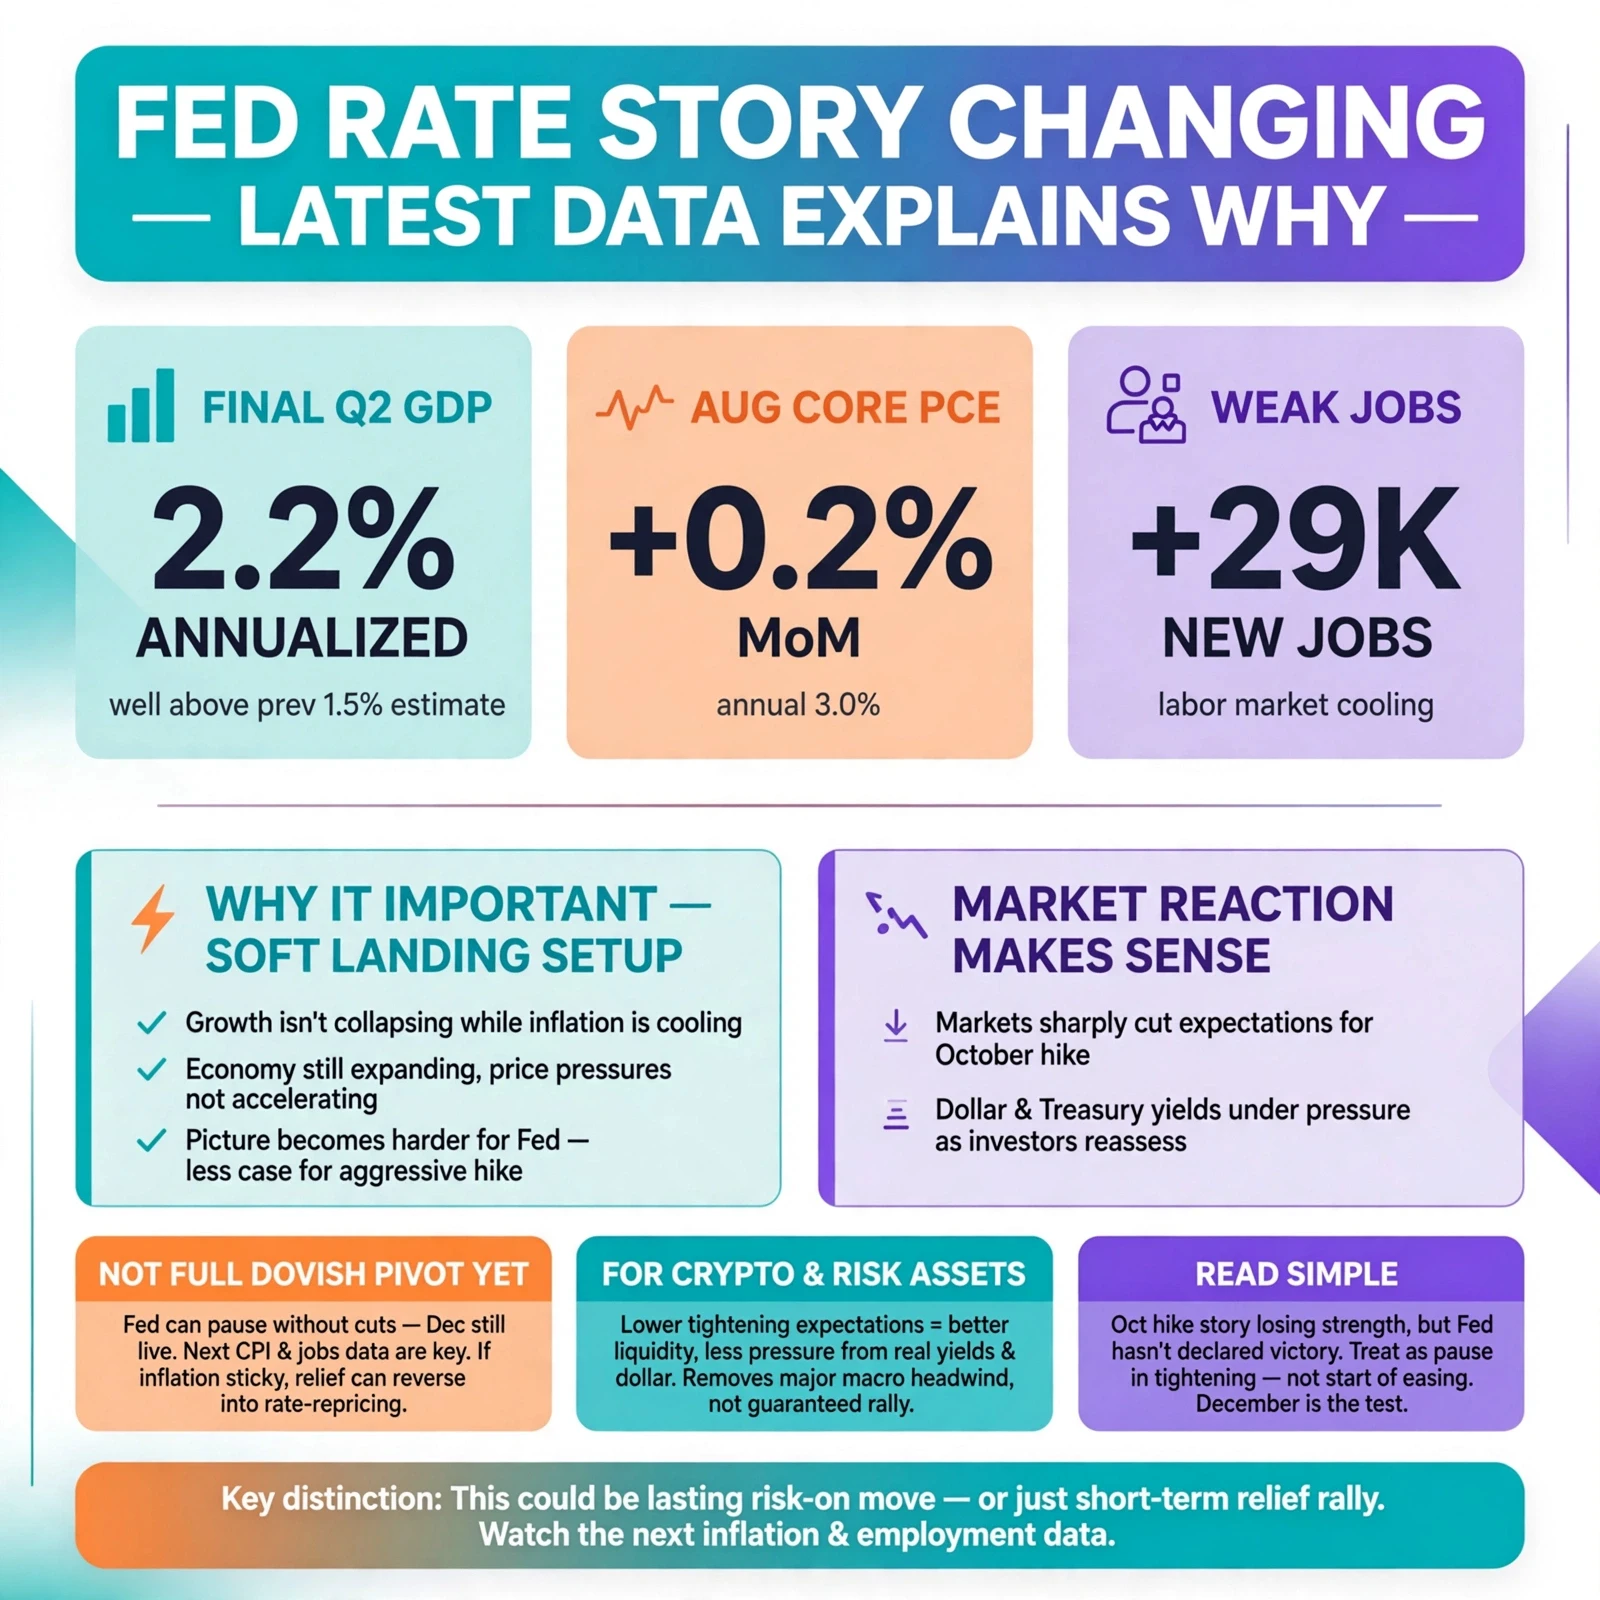
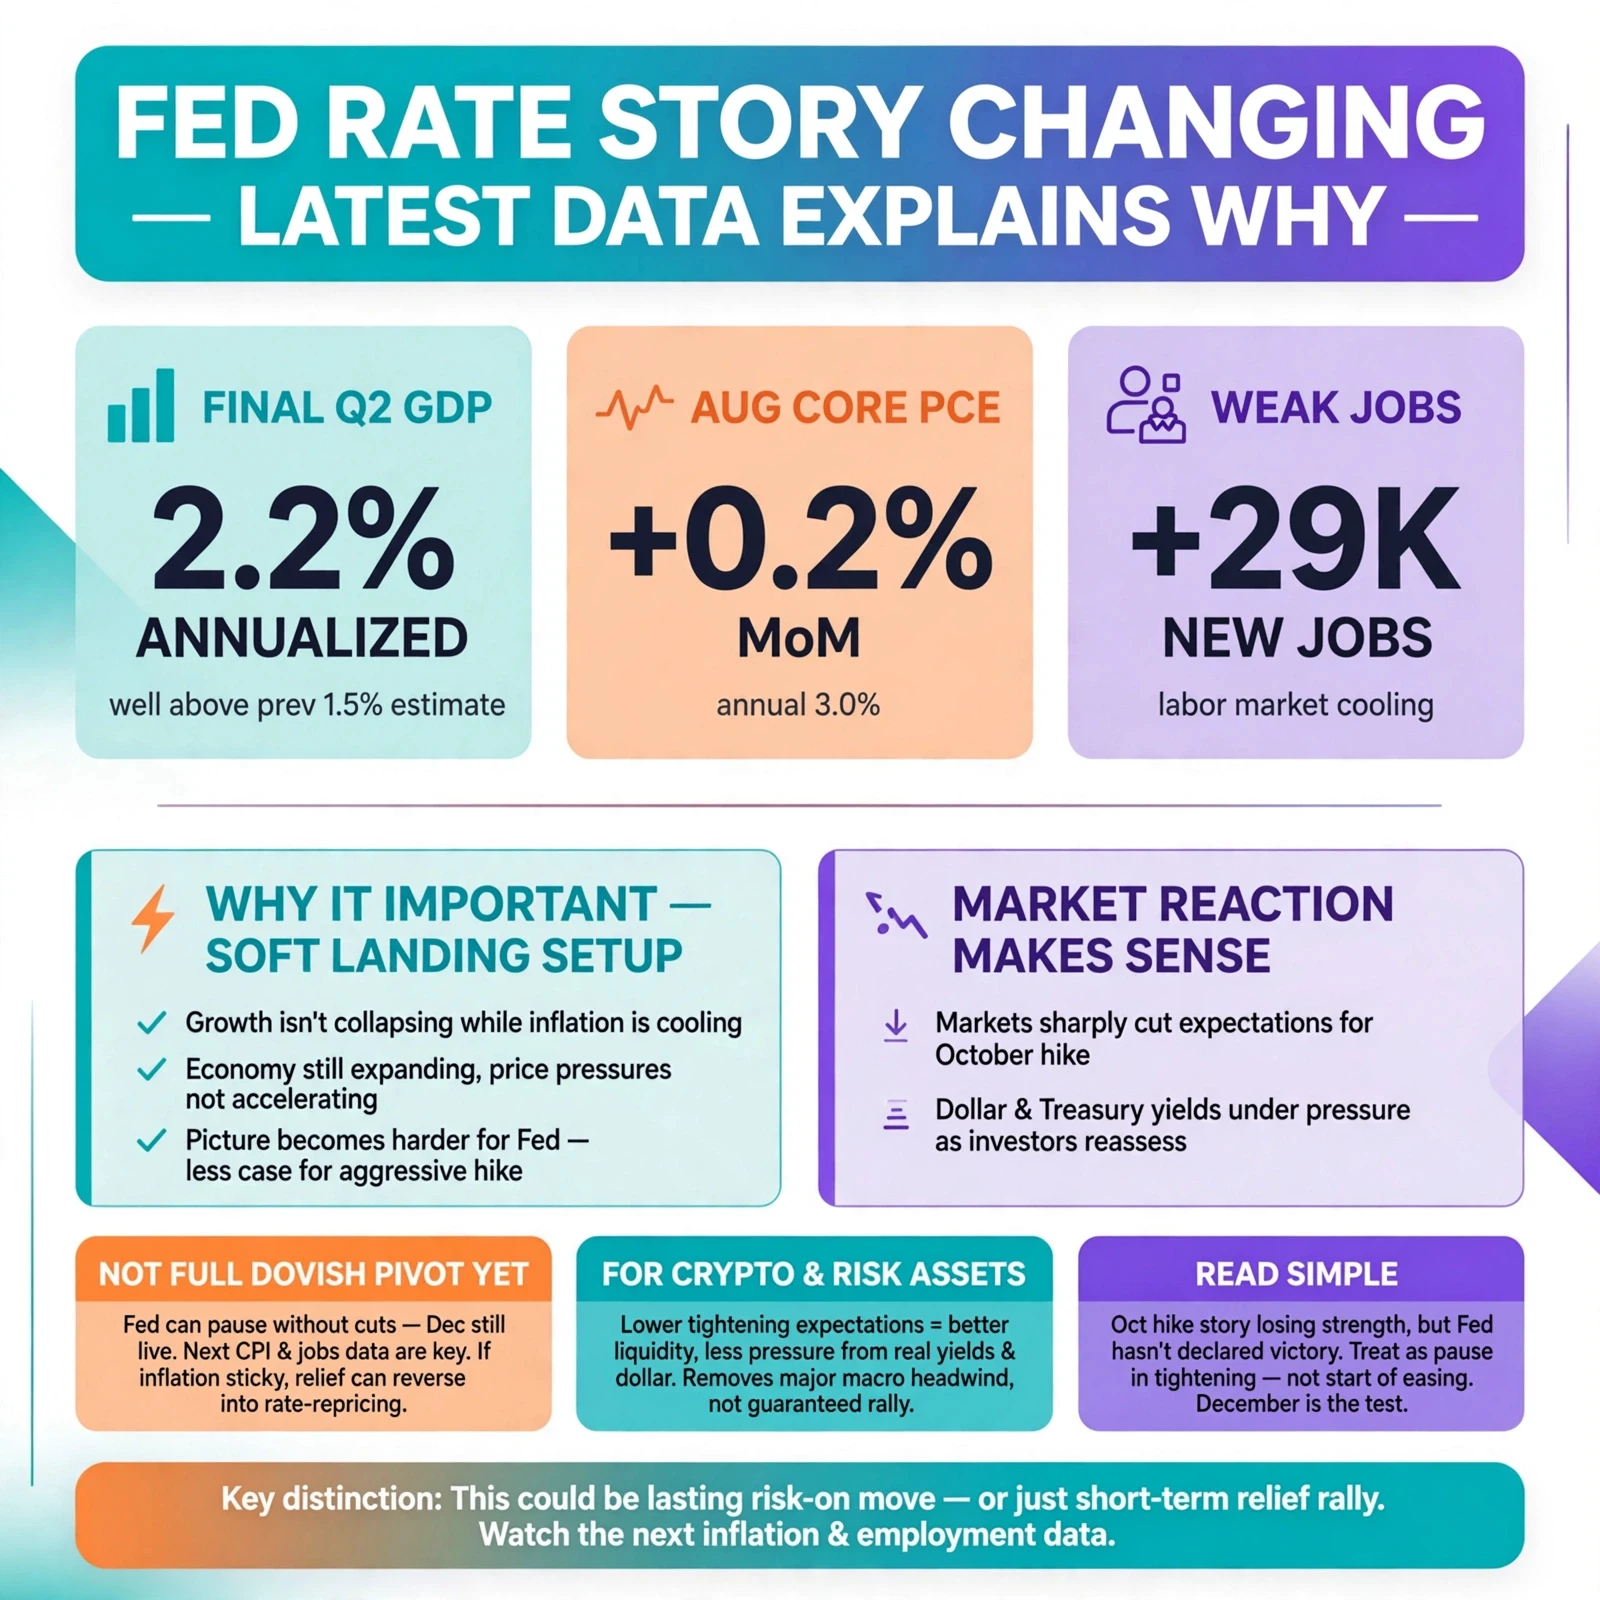
第二季 GDP 最終增幅修正為年化 2.2%,高於先前估計的 1.5%。與此同時,8 月核心 PCE 月增 0.2%,年率為 3.0%。此外還有勞動市場,最新就業報告顯示僅新增 29,000 個工作。
把這些數據放在一起看,傳達的訊息並不是經濟正在崩潰。
經濟成長仍然維持,通膨並未急遽加速,但就業動能正在減弱。
這種組合很重要,因為這讓聯準會沒有那麼多理由繼續積極升息。經濟展現出足夠的韌性,可以避免緊急應對,而較疲弱的勞動市場則讓政策制定者有更多理由保持耐心。
這就是市場對近期再次升息的預期減弱的原因。
但我不會把這稱為一次完整的鴿派轉向。
聯準會可以單純暫停,而不承諾降息。通膨仍高於 2% 的目標,如果即將公布的通膨數據顯示通膨再次加速,利率預期可能會非常迅速地改變。
這讓接下來幾份通膨與就業報告的重要性,高於市場對今日數據的反應。
對加密貨幣而言,這個局面很有意思。
當交易者預期貨幣緊縮程度降低時,美元與美國國債殖利率帶來的壓力可能會緩解。這通常會為風險資產創造更有利的環境,包括 Bitcoin 與更廣泛的加密貨幣市場。
但較寬鬆的預期不會自動帶來牛市。
真正的問題在於,通膨是否持續降溫,同時就業持續疲弱,
MrFlower_XingChen
#CorePCEandGDPFinalReading
聯準會的利率論述正在改變,而最新數據解釋了原因。
第二季 GDP 最終讀值為年化 2.2%,遠高於先前預估的 1.5%。與此同時,8 月核心 PCE 月增僅 0.2%,年增率則為 3.0%。再加上最新疲弱的就業數據,僅新增 29,000 個工作,這讓聯準會更難將經濟解讀為需要再次大幅升息的狀態。
這項組合之所以重要,是因為經濟成長並未崩潰,同時通膨正在降溫。這接近政策制定者一直試圖實現的軟著陸局面:經濟仍在擴張,但價格壓力並未以相同速度加速。
而這正是市場反應合理的地方。
如果通膨正在下降,而勞動市場正在失去動能,聯準會就更沒有理由急於再次升息。因此,市場已大幅降低對 10 月升息的預期,而隨著投資人重新評估政策究竟需要維持多麼緊縮,美元與美國國債殖利率也面臨壓力。
但我還不會將此稱為一次完整的鴿派轉向。
這是交易者需要謹慎的地方。聯準會可以暫停升息,而不承諾降息,12 月仍是一項懸而未決的決策。接下來的通膨讀值與勞動市場數據,將比今天的解讀重要得多。如果通膨再次證明具有黏性,風險資產目前的 राहत很快就可能轉變為另一場利率重新定價事件。
對加密貨幣及其他風險資產而言,這仍是背景環境中的一項重要轉變。
對進一步緊縮的預期降低,通常會改善流動性狀況,並減輕實質殖利率與美元帶來的壓力。這並不保證市場會一路上漲,但它移除了市場面臨的最大宏觀阻力之一。
因此,我的解讀很簡單:
10 月升息的論述正在失去力道,但聯準會尚未宣布在通膨問題上取得勝利。
市場獲得了較為寬鬆的宏觀環境,但 12 月仍是考驗。在我們取得下一批重大通膨與就業訊號之前,我會將此視為緊縮論述的暫停,而不是一輪確定寬鬆週期的開始。
這項區別可能決定這會成為一波持久的風險偏好行情,還是僅僅另一場短期紓壓反彈。
@Gate_Square
repost-content-media
BTC+0.96%
  • 5
#TRUMPTeamCashesOut$249MIn8Months
$TRUMP :$249M 轉移數量很大,但剩餘供應量更重要
這個標題正受到關注:與 TRUMP 團隊相關的錢包在過去八個月內轉移了約 8187 萬枚 TRUMP,價值約為 $249M ,平均價格接近 $3.04。
但我認為更重要的是剩餘的部分。
錢包轉移並不自動代表那些代幣已被出售。這項動向顯示代幣更換了錢包,但在沒有經確認的執行資料之前,將整個 $249M 視為已完成的拋售是不正確的。
更重要的一點是供應量集中度。
TRUMP 的總供應量為 10 億枚,其中約 8 億枚代幣最初分配給團隊。在報導中的轉移之後,約有 7.18 億枚 TRUMP 仍與該分配相關。
這約占總供應量的 71.8%。
對我而言,這是交易者應該更加關注的數字。
當如此高比例的供應量仍集中在單一群體手中時,每次重大錢包動向都可能影響市場情緒。交易者不一定會等到確認的出售。如果大量與團隊相關的代幣再次開始轉移,市場可能會開始將額外拋售壓力的可能性計入價格。
這可能使漲勢更難維持,尤其是在流動性不足時。
我會密切關注的另一個因素是未來的解鎖。隨著更多代幣逐步可供使用,市場必須持續吸收額外的潛在供應量。
但這並不會自動使 TRUMP 呈現看跌。
如果需求持續強勁,且市場能夠吸收新增供應量而不失守重要支撐位,這些轉移的長期影響可能有限。如果大型轉移持
原文已不可見
TRUMP+0.56%
  • 4
#MicronQ4Revenue$54.2BBeats
Micron 最大的機會可能不在剛公布的這一季。它可能在於未來兩年的發展。
市場很容易聚焦於 Micron 龐大的營收成長與創紀錄的利潤率,但我認為更重要的訊號,是需求曲線更下游正在發生的變化。
AI 資料中心正在改變記憶體的角色。隨著 AI 模型變得更大、加速器變得更強大,瓶頸已不再只是運算能力。這些處理器需要大量的高頻寬記憶體,才能讓資料以足夠快的速度流動。這使 HBM 的策略重要性日益提高,而不只是另一種半導體元件。
這個局面之所以有趣,在於其可見度。Micron 已經取得未來 HBM 產量的很大一部分訂單,而客戶承諾與長期協議,也讓公司的需求可見度遠高於傳統記憶體週期。
這一點很重要,因為記憶體歷來都是一門殘酷的生意。當供給超過需求時,價格會迅速下跌,利潤率也可能消失。這次週期看起來有所不同,因為 AI 基礎設施正以需要多年資料中心投資的規模創造需求,而新的記憶體產能無法立即增加。
因此,下一階段的關鍵問題並不是 Micron 能否增加營收。
而是 AI 需求能否持續領先新增記憶體供給。
如果可以,Micron 可能在定價環境異常強勁的情況下維持更長時間,超出市場通常的預期。強勁的 HBM 需求、緊張的供給與更高的可見度,可能支撐高於常態的利潤率與現金創造能力,遠超過單一個財報週期。
但這裡有一項重要風險。記憶體仍具
MrFlower_XingChen
#MicronQ4Revenue$54.2BBeats
Micron 剛剛交出了一個讓記憶體週期看起來與一般半導體上行週期截然不同的季度。
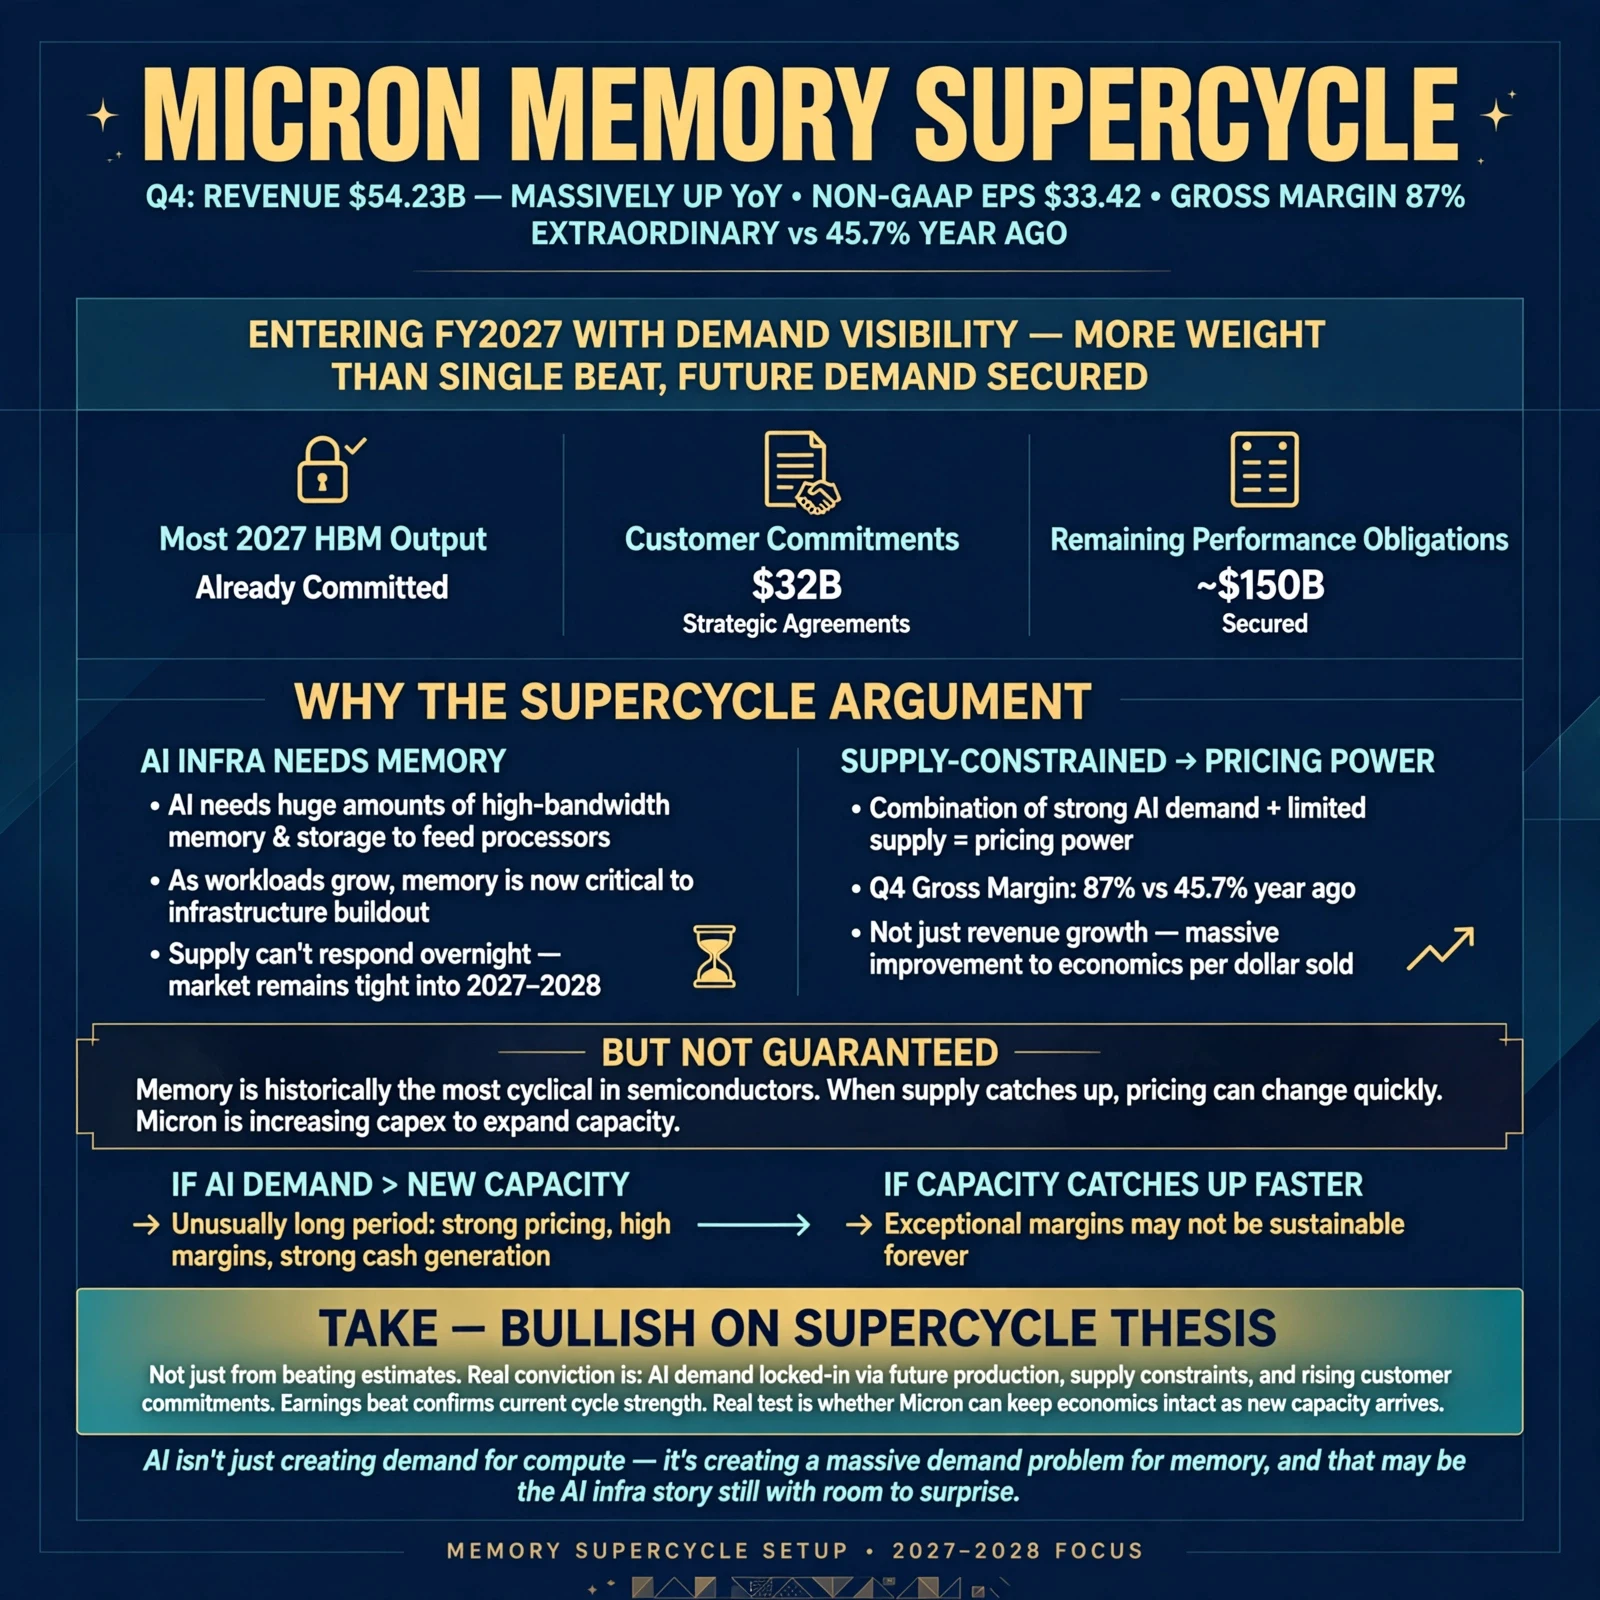
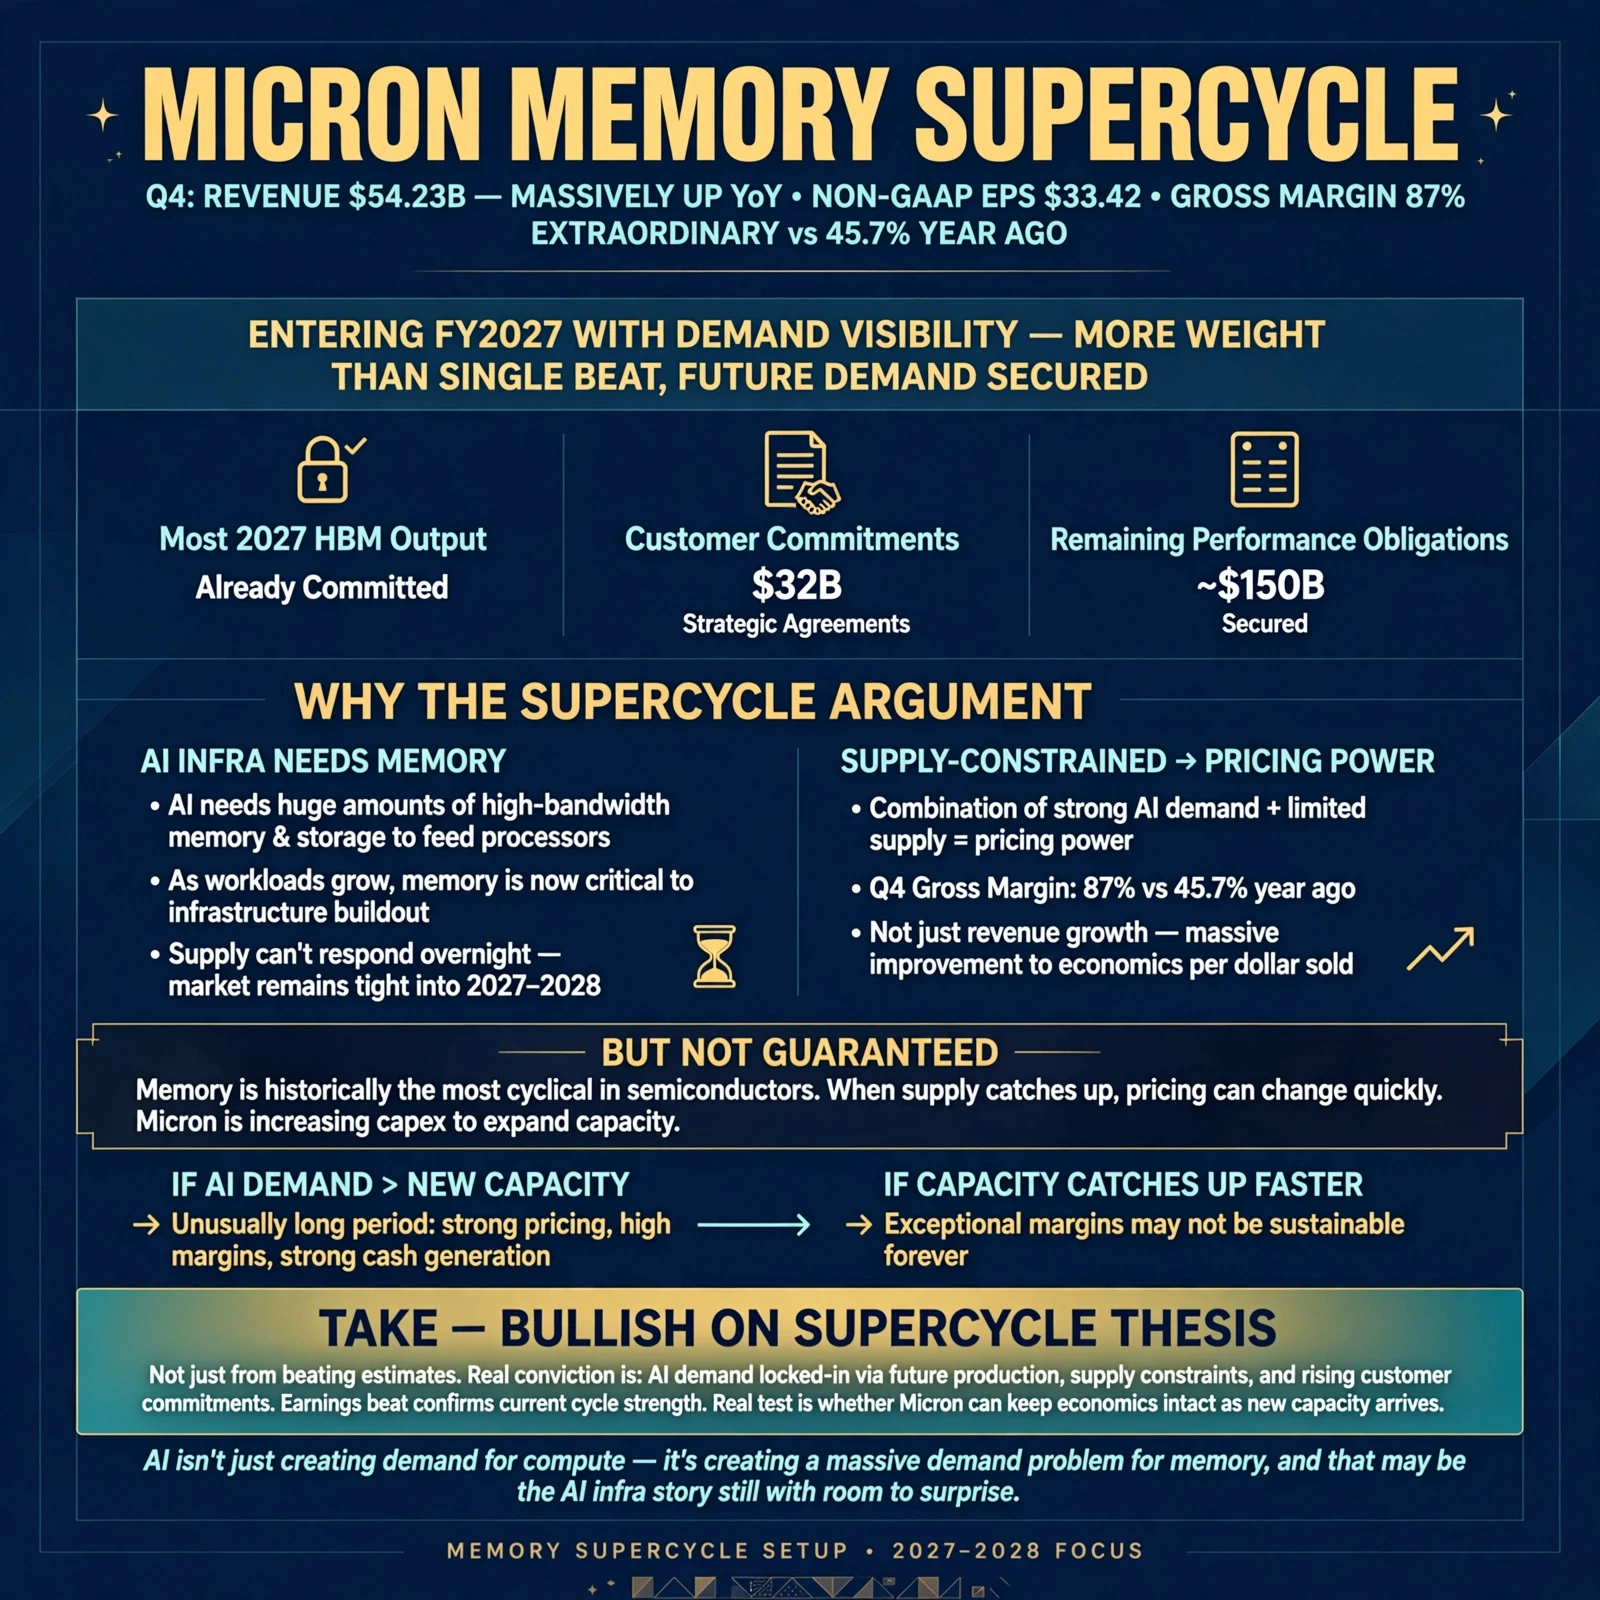
第四季營收達到 542.3 億美元,較一年前大幅成長,而非 GAAP 每股盈餘達到 33.42 美元。毛利率達到驚人的 87%。更重要的是,Micron 正以需求可見度進入 2027 財政年度,這讓這個故事的分量遠超過單一份強勁的財報。
最吸引我注意的數字,是未來需求中已經被鎖定的部分。Micron 表示,其 2027 年 HBM 產量的大部分已經獲得承諾,而策略協議下的客戶承諾已增加至 320 億美元。剩餘履約義務也攀升至約 1500 億美元。這與單純寄望客戶下季持續下單,是截然不同的局面。
而這正是記憶體超級週期論點變得有趣的地方。
AI 基礎設施不只需要更快的處理器。它還需要大量高頻寬記憶體與儲存設備,來為這些處理器提供資料。隨著資料中心工作負載變得更加繁重,記憶體在整體基礎設施建置中,成為重要得多的一環。
與此同時,供應不可能一夜之間做出回應。
Micron 預期記憶體市場將持續緊俏至 2027 年和 2028 年,而新的製造產能需要時間才能產生實質影響。強勁的 AI 驅動需求與受限供應的組合,正是賦予記憶體生產商定價能力的因素。
你已經可以從利潤率中看到這種影響。Micron 第四季非 GAAP 毛利率達到 87%,相較一年前的 45.7%。這不只是營收成長——而是每一美元銷售額的經濟效益大幅改善。
但我不會說超級週期已獲保證。
記憶體歷來是半導體中週期性最強的領域之一。當供應最終追上需求時,定價可能迅速改變。Micron 已經在增加資本支出以擴充產能,因此最大的問題不是供應是否會增加——它會增加。問題在於,新的供應何時會大到足以改變定價能力。
這就是 2027–2028 年的局面如此重要的原因。
如果 AI 需求持續以快於新記憶體產能上線的速度擴張,Micron 可能會迎來一段異常長的強勁定價、高利潤率與強勁現金創造期。但如果產能最終比預期更快追上需求,今天的非凡利潤率不可能永遠維持。
我的看法是:我看好記憶體超級週期論點,但不是因為 Micron 只是超越了預期。
我更感興趣的是 AI 需求、已鎖定的未來產量、供應限制、定價能力與不斷增加的客戶承諾之間的結合。
這次財報超越預期,確認了當前週期的強勁程度。
真正的考驗在於,隨著新產能開始到位,Micron 是否能維持這些經濟效益。
目前,數據傳達了相當清楚的訊息:
AI 不只是在創造對運算的需求。它正在為記憶體製造一個龐大的需求問題——而這可能是 AI 基礎設施故事中,仍有空間帶來意外驚喜的部分。
@GateSquare
repost-content-media
MU-2.18%
  • 4
#MicronQ4Revenue$54.2BBeats
Micron 剛剛交出了一個讓記憶體週期看起來與一般半導體上行週期截然不同的季度。
第四季營收達到 542.3 億美元,較一年前大幅成長,而非 GAAP 每股盈餘達到 33.42 美元。毛利率達到驚人的 87%。更重要的是,Micron 正以需求可見度進入 2027 財政年度,這讓這個故事的分量遠超過單一份強勁的財報。
最吸引我注意的數字,是未來需求中已經被鎖定的部分。Micron 表示,其 2027 年 HBM 產量的大部分已經獲得承諾,而策略協議下的客戶承諾已增加至 320 億美元。剩餘履約義務也攀升至約 1500 億美元。這與單純寄望客戶下季持續下單,是截然不同的局面。
而這正是記憶體超級週期論點變得有趣的地方。
AI 基礎設施不只需要更快的處理器。它還需要大量高頻寬記憶體與儲存設備,來為這些處理器提供資料。隨著資料中心工作負載變得更加繁重,記憶體在整體基礎設施建置中,成為重要得多的一環。
與此同時,供應不可能一夜之間做出回應。
Micron 預期記憶體市場將持續緊俏至 2027 年和 2028 年,而新的製造產能需要時間才能產生實質影響。強勁的 AI 驅動需求與受限供應的組合,正是賦予記憶體生產商定價能力的因素。
你已經可以從利潤率中看到這種影響。Micron 第四季非 GAAP 毛利率達到 87%,相較一年前的 4
post-image
MU-2.18%
  • 4
  • 1
#CorePCEandGDPFinalReading
聯準會的利率論述正在改變,而最新數據解釋了原因。
第二季 GDP 最終讀值為年化 2.2%,遠高於先前預估的 1.5%。與此同時,8 月核心 PCE 月增僅 0.2%,年增率則為 3.0%。再加上最新疲弱的就業數據,僅新增 29,000 個工作,這讓聯準會更難將經濟解讀為需要再次大幅升息的狀態。
這項組合之所以重要,是因為經濟成長並未崩潰,同時通膨正在降溫。這接近政策制定者一直試圖實現的軟著陸局面:經濟仍在擴張,但價格壓力並未以相同速度加速。
而這正是市場反應合理的地方。
如果通膨正在下降,而勞動市場正在失去動能,聯準會就更沒有理由急於再次升息。因此,市場已大幅降低對 10 月升息的預期,而隨著投資人重新評估政策究竟需要維持多麼緊縮,美元與美國國債殖利率也面臨壓力。
但我還不會將此稱為一次完整的鴿派轉向。
這是交易者需要謹慎的地方。聯準會可以暫停升息,而不承諾降息,12 月仍是一項懸而未決的決策。接下來的通膨讀值與勞動市場數據,將比今天的解讀重要得多。如果通膨再次證明具有黏性,風險資產目前的 राहत很快就可能轉變為另一場利率重新定價事件。
對加密貨幣及其他風險資產而言,這仍是背景環境中的一項重要轉變。
對進一步緊縮的預期降低,通常會改善流動性狀況,並減輕實質殖利率與美元帶來的壓力。這並不保證市場會一路上漲,但它移除了市場面臨
post-image
  • 6
  • 1
#PONSLaunchesCyclicalBuyback
PONS 正在引入週期性回購與銷毀機制,而我認為真正的重點不只是「代幣正在被銷毀」。重點在於,這套系統可能如何隨著時間改變供需平衡。
在新機制下,PONS 每 7 天收到資金,接著在接下來的 7 天內完成回購與銷毀。這會形成一個反覆循環的週期,而不是依賴偶爾發布公告或一次性的銷毀。
等式的第一部分是需求。
當分配的資金被用來從市場買入 PONS 時,這套機制會創造持續性的買入活動。在正常市場中,需求主要來自交易者、投資者與使用者決定想要持有該代幣。週期性回購則增加了另一個潛在需求來源,因為系統產生的部分資金可以重新導向,用於購買該代幣。
這並不代表每次回購都會立即推高價格。市場流動性、賣壓以及每次回購的規模仍然很重要。如果市場正面臨沉重的賣壓,回購可能只是吸收部分供給,而不會造成大幅價格變動。但經過許多週期後,持續性的買入可能會變得更有意義,尤其是當分配給回購的金額隨著底層活動增加而成長時。
接著是等式的第二部分:供給。
透過這套機制買入的代幣會被銷毀,這代表它們將永久退出流通。這正是週期性結構變得有趣的地方。單次銷毀本身可能不會大幅改變市場。但如果回購與銷毀持續反覆進行,可用供給可能會逐漸減少。
這可能形成一種情況,使市場的兩側朝相反方向運作:該機制增加持續性的需求,同時永久減少部分流通供給。
但這裡有一個重要條件。
只
post-image
PONS-4.69%
  • 19
  • 1
#HYPETreasuryHoldingsTop$3.2B
$HYPE 金庫突破 32 億美元,是個值得關注的數字。
Hyperliquid Strategies 剛又增加了 190 萬 HYPE,使其總持有量達到約 3700 萬 HYPE。以目前估值計算,這使金庫價值超過 32 億美元。
但老實說,持倉規模並不是我覺得最有趣的部分。
而是持續累積的決定。
當一家公司以這種規模持續增加同一項資產時,這就不再只是小額的金庫配置。這是對該資產及其背後生態系的重大長期押注。這讓 HYPE 未來的成長變得更加重要,因為如果生態系持續擴張,上行空間可能會變得相當可觀。
與此同時,我不會盲目地將此視為看漲訊號。持有價值 32 億美元的 HYPE,也代表著對波動性的巨大曝險。如果 HYPE 進入深度回調,金庫價值可能會非常迅速地下跌。
所以我的看法很簡單:累積行為展現了強烈信念,但信念並不會消除風險。
對 HYPE 而言,接下來我關注的是實際的生態系成長、交易活動與需求。如果這些方面持續增強,同時金庫也持續累積,這個故事就會變得更加有趣。
32 億美元這個標題會吸引注意。
這個數字底下發生的事才是重要的。
@GateSquare @Gate_Square
post-image
HYPE+1.00%
  • 11
  • 1