摩納哥為什麼選擇將加密貨幣相關規範與 MiCA(加密資產市場法案)及 FATF(金融行動特別工作組織)標準接軌?
實際影響已經遠遠超出法律條文本身。加密資產服務商、外商、本地金融機構及投資人都必須深入了解摩納哥將開放哪些加密業務、事前授權涉及哪些類型,以及更嚴格合規要求如何改變牌照核發、交易延滯與營運成本。本文將摩納哥融入歐洲監管接軌及 FATF 壓力的背景,解析最新的授權架構,並具體說明這些制度轉變如何牽動摩納哥聲譽、投資者信心及其通往國際資本市場的實際路徑。
重點解析
- 摩納哥接軌 MiCA 屬於監管標準趨同,並非成為歐盟成員。 摩納哥正採納與歐洲加密金融監管近似的規範,但保留自身法律與監理制度。
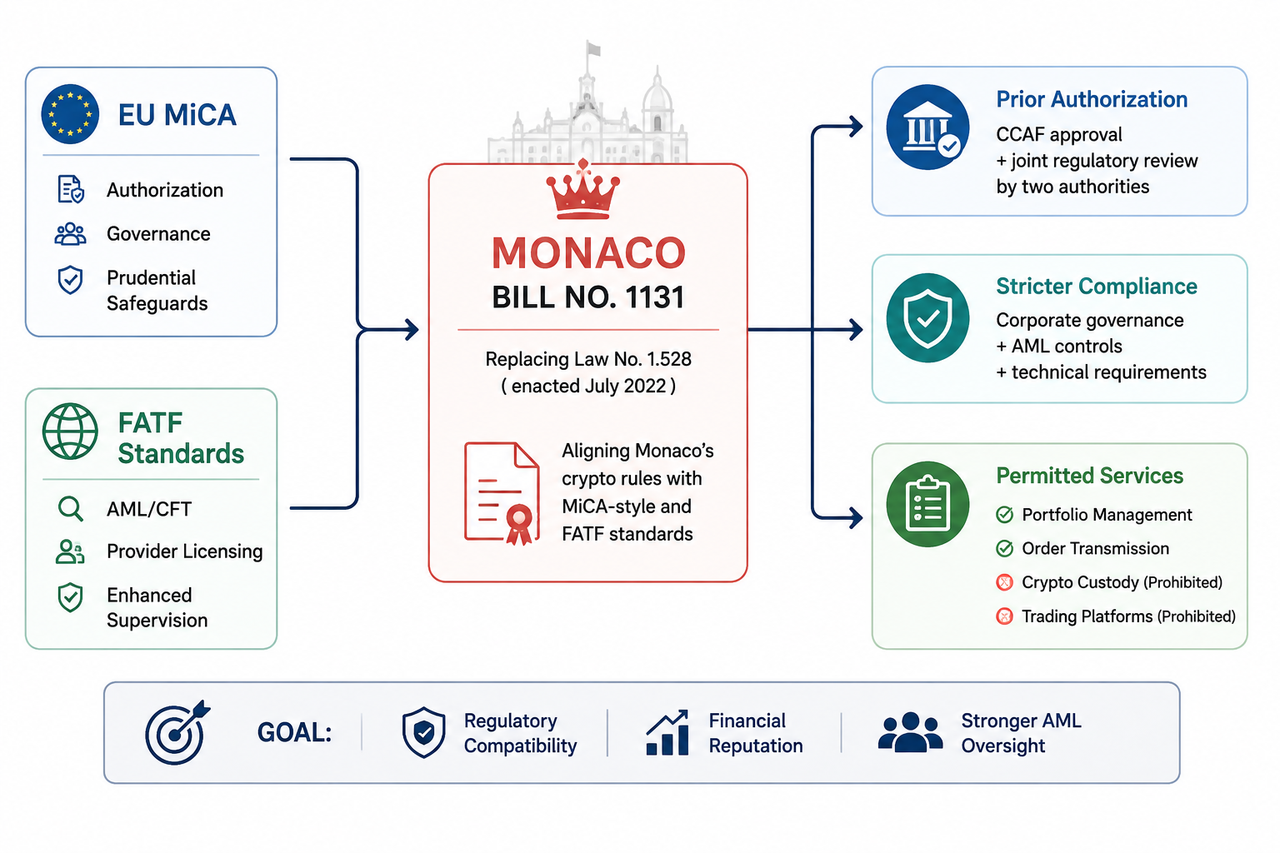
- 第 1131 號法案將取代 2022 年 7 月生效的第 1,528 號法案,規範營運條件更嚴格,要求事前審查及公司治理標準。
- FATF 壓力為核心推動力。 自 2024 年夏,摩納哥被列入 FATF 灰名單,成為需加強合規管理的司法管轄區。
- 服務商合規管制將大幅強化。 必須於摩納哥註冊本地公司,由金融活動監理委員會 (CCAF) 預先授權,並接受兩個監理單位共同審核。
- 許可服務範圍進一步收窄。 組合管理及訂單傳遞依然屬於監管範圍,交易平台與託管服務則將被明確禁止。
- 強化 AML 管控及金融信用是主要目標,但伴隨合規成本提升、審查時間拉長及部分業務模式受限等轉變。
為何摩納哥要對齊 MiCA 與 FATF 標準?
摩納哥加密監管改革是全球金融監理演進的縮影。過去加密資產由各國獨立管理,如今已納入國際標準且與傳統金融業同等併軌。
首要是來自歐洲的監管壓力逐漸增加。
MiCA 為歐盟加密資產服務商設計統一授權、公司治理與專業行為制度。摩納哥雖非歐盟成員,但其經濟金融體系與歐洲資本市場高度連動,周邊司法區規則實際影響銀行、投資人與交易對手如何評價摩納哥企業。
這對跨區域經營而言更具關鍵性。當服務商公司治理、客戶控管或風險管理低於歐洲標準時,銀行與交易對手會質疑其合規能力。
摩納哥並非直接套用歐盟監管,而是在 MiCA 基礎上結合本地法律,適度調整業務許可及牌照門檻。
另外,FATF 也是主要壓力來源。
2024 年 6 月 FATF 將摩納哥列為加強監測名單,意指摩納哥並未遭金融體系排除,但既有制度暴露出策略缺口且官方承諾整改。
對國際金融中心而言,這等評級具備深遠影響力。
FATF 標準對摩納哥加密監管的重要性
FATF 持續將虛擬資產及相關服務商納入全球洗錢防制系統。FATF 標準要求各司法區識別服務商,採行牌照或註冊制並管控其 AML/CFT 合規。
加密資產所有權極為複雜、可跨境流動,資金來源難以追查。單一交易可能經多錢包或多服務商跨司法管轄完成,甚至無需傳統金融機構的帳戶體系長期監控。
因此,加密監管重點不只在資產本身,更在於提供服務的主體。
摩納哥監理機關必須掌握服務商所有權結構、營運狀況、客戶識別流程、異常監控機制,以及違規情形之監管處置能力。
此架構下,治理、內控、客戶盡調及技術指標可將反洗錢要求從制度原則落實於實務層面。
FATF 灰名單僅限於與 FATF 合作進行整改的司法區,並不直接中斷國際金融鏈接。但銀行及金融機構會自行加強風險評估,進一步的盡職調查可能導致交易延誤、合規花費提升,甚至加重本地金融機構營運負擔。
這正是驅動合規升級的關鍵動力。
第 1131 號法案將如何調整摩納哥加密規則
摩納哥於 2026 年 8 月 6 日提交第 1131 號法案,擬全面取代 2022 年 7 月施行的第 1,528 號法案。
舊法令為數位資產業務設了較寬鬆的監理框架,涵蓋交易所、平台及多類加密服務。
新制度下,摩納哥加密監理體系將聚焦授權、監管及明確列舉的許可業務核心。
服務商須於摩納哥成立本地註冊實體,並經金融活動監管委員會 (CCAF) 領取事前許可。未達前置標準時不得營運加密業務,不再以事後監理為主軸。
牌照核發流程加入兩個監理機關聯合審查,重點檢視申請人所有權、管理層、治理、技術規格與預定經營項目。
由此,摩納哥加密牌照運作已逐步接近傳統投資服務授權管理:成立公司只是起點,服務商必須證明治理、風控與業務符合申請標準。
CCAF 的角色亦將進一步強化執法權,監理機關可機動針對未經授權營運或合規失效狀態處置,前提為國民議會通過具體法律細則。
摩納哥可提供哪些加密服務?
第 1131 號法案最大特色之一,是明確界定可許可加密服務範圍。
新規框架下,合格服務局限於投資組合管理及訂單接收/傳遞,近似以受監理投資服務而非全面加密平台為主。
相比之下,交易平台與加密託管業務被明文排除於許可清單之外。
此舉有別於早期摩納哥加密監理思路,覆蓋範圍亦比 EU MiCA 更窄。
更進一步地,這明確指向摩納哥接軌 MiCA 的實質政策。摩納哥採用 MiCA 的監管理念(如授權、治理、專業行為),卻未選擇開放 MiCA 涵蓋的全業態。
譬如,MiCA 規範的歐盟加密架構包含交易所、撮合、託管、平台運作與轉帳多類業務,但摩納哥設定更高標準,顯著收窄本地業務範圍。
摩納哥為何禁制交易平台及託管服務?
和投資組合管理或訂單傳遞類型相比,託管與交易平台面臨截然不同的監理挑戰。
託管者需直接保障客戶加密資產安全,交易平台則屬撮合及交易枢紐,兩者皆可能引發營運穩健、網路安全、資產隔離、市場公正及 AML 控管等難題。
監管這兩類型服務需巨大技術及監理資源。
對於小型司法管轄區,主動收窄業務範圍為風險控管策略之一。加強監理資源有助提升效率,避免各型加密服務無序擴張。
代價也不容忽視。規範強度提升雖可增強管控能力,但會降低國外企業(如託管平台)來摩納哥設點意願。
摩納哥既有加密業監管轉型更將衝擊老牌服務商,原先依據 1,528 號法案經營的業務類型,未必符合新法規範。
摩納哥接軌 MiCA 並不等於“入歐盟”
摩納哥和歐盟的制度連結常令人產生混淆。
摩納哥非歐盟成員,其本地授權不等同 MiCA 跨境牌照。歐洲 MiCA 素以 EU 內部授權為基礎,摩納哥則保有自家政府、監管及立法系統。
本質上摩納哥追求監管標準趨同。
MiCA 提供統一參考模板(如公司治理、審慎規範、專業行為、授權標準等),採用類似標準有助歐洲市場合作方對摩納哥數位金融實力有直觀評價。
監理界線仍明確存在:跨境企業數量增加,但單一司法區牌照並不等於可於任意地區經營所有業務。
實務上,交易者可於 Gate 追蹤 BTC 市場行情;但是否能展開實質執行或託管交易,取決於法律主體許可資格及所屬司法區。現今監管地位逐漸決定服務可存取層級,而非僅止於資產行情瀏覽。
摩納哥金融及安全監理機關角色定位
第 1131 號法案為摩納哥金融及數位風險防控全面升級的重要環節。
金融活動監理委員會依舊負責主要金融業務授權及監理。摩納哥亦強化金融安全及數位安全部門,包括摩納哥金融安全局 (Autorité Monégasque de Sécurité Financière) 及其他專責數位安全機關。
各機關職責截然不同。金融監管、洗錢防制、網路安全皆針對不同風險,同一家加密服務商可能同時受多重合規架構制約。
制度分工十分關鍵:即使獲得牌照,服務商仍須履行 AML、資安、數據保護等相應規範。
聯合審查機制正反映這一理念:加密監管愈發仰賴多領域專業合作,而非單一監理機關獨立作業。
摩納哥金融中心聲譽的重要性
更嚴謹的監控措施,不僅符合合規要求,也影響產業結構。
摩納哥金融業極度依賴外資銀行、投資人與國際資本,司法區法律健全、監理有效及洗錢防制常為交易對手決策主因。
歐盟委員會將摩納哥列為高風險國家,連同 FATF 灰名單評等,形象壓力倍增。這類評級促使金融機構必須加強盡職調查。
實際影響視機構、交易類型及所在司法區而異。合規壓力下,交易流程時間與行政成本拉長,最終可能影響本地機構融資與金融連結。
因此,優化摩納哥金融品牌形象,也是推動 MiCA、FATF 接軌的核心目標。
嚴謹許可不等於立即提升投資人信心,單靠修法亦無法馬上解除國際監測名單。但有公信力保證且執行到位的制度,有助減輕加密監管不確定風險。
嚴格監管能否協助摩納哥脫離 FATF 灰名單?
理論上有可能,但加密監理只是全面改革的一環。
FATF 評核涵蓋 AML 及反恐資金流整體成效,包括可疑交易通報、受益所有人揭露、司法調查、制裁、資產回收及監管資源投入等層面。
第 1131 號法案有助符合更完善治理要求,因 FATF 要求各國納管虛擬資產服務,堵住監管空白。
事前授權、嚴格營運標準及強化執法權,可強化摩納哥監管能量並覆蓋加密服務商。
但法律僅為起點。
FATF 更重視各項管控措施能否落實於真正運作。監理單位必須能察覺違規、即時制裁並強制服務商執行合規義務。紙上作業、執法無力的法令不會得到等同評價。
接軌 MiCA 與 FATF 的成本與取捨
更高合規門檻意味更多成本負擔。
加密資產業者需建置合規團隊、完善治理、健全交易監控、技術防護及文書管理。事前授權和聯合審查也會拉長實際營運流程。
小型服務商尤感壓力。
嚴格監管還會衝擊主動行銷、客戶溝通、專業行為標準。若業態類似投資服務,監理單位更關心服務商風險揭示與客戶決策過程合規性。
本地金融機構則面臨雙重影響:加強監管雖提高直接合規成本,但國際洗錢疑慮未消弭,更嚴格盡調、交易延遲或海外交易對手拒合作產生隱性代價。
此即核心合規取捨。
摩納哥不以“輕監管加密中心”自居,新架構正引導數位金融與受監理金融業務深度整合。
結語
摩納哥接軌 MiCA 與 FATF 加密監管標準根本動因在於建立信賴。
摩納哥與歐洲金融市場密切互動,歐盟 MiCA 雖不具直接適用性,卻為本地監理指標。同時 FATF 灰名單亦推動其強化 AML 與金融監管能力。
第 1131 號法案結合雙重目標:全面取代第 1,528 號法案,要求服務商先行向 CCFA 申請授權,實施聯合審查機制,提升治理及技術門檻,並縮窄加密業務許可類別。
副作用涵蓋合規成本上升、牌照發放週期拉長,以及託管與平台業態的業務空間縮小。預期收益則在於建立國際銀行、投資人與監管單位能辨識且信賴的加密監理制度。
摩納哥追求 MiCA 與 FATF 接軌,不在於擴大加密企業規模,而是明確界定嚴格金融中心所適用的數位金融業態,並確保制度可執行且具成效。
常見問答
摩納哥是歐盟 MiCA 制度成員?
否。摩納哥非歐盟成員,本地授權不能等同歐盟 MiCA 授權。但因與歐洲經濟金融高度連動,摩納哥可在本地制度融合 MiCA 對於許可、治理、審慎管理等標準。
第 1131 號法案內容為何?
第 1131 號法案為摩納哥於 2026 年 8 月 6 日提出的加密監管草案,預計取代 2022 年 7 月施行的第 1,528 號法案,強化許可、事前審查、公司治理及監管規定。
CCAF 是否須事前批准?
是。依新制度規定,服務商需先獲金融活動監理委員會授權方能提供特定加密服務。牌照申請亦需由兩個監理機構協同審查。
摩納哥可許可哪些加密服務?
根據第 1131 號法案,目前主要允許投資組合管理與訂單傳遞,交易平台運作與加密託管則明文禁止。
摩納哥為何列入 FATF 灰名單?
2024 年夏,因摩納哥 AML/CFT 制度存有戰略缺口,FATF 將其納入灰名單,意味摩納哥正與 FATF 合作推動整改方案,並未遭排除於國際金融商業圈。
更嚴格監管能否提升摩納哥金融信譽?
確實具正面作用,但需有效配合許可、監管、執法與洗錢防制措施。僅靠立法修訂不足。國際組織如 FATF 同樣關切制度改革能否轉化為具體成效。
免責聲明: 本文僅供教學參考,不作為法律、監理、金融、投資或稅務建議。摩納哥相關立法或將在國民議會審議階段調整,機構於展開受監理業務前應查核最終法令、CCAF 要求及跨境規定。
* 投資有風險,入市須謹慎。本文不作為 Gate 提供的投資理財建議或其他任何類型的建議。
* 在未提及 Gate 的情況下,複製、傳播或抄襲本文將違反《版權法》,Gate 有權追究其法律責任。
分享
目錄
美國財政部長期債券回購認購率達 7.73 倍,首次達成 $6B 目標
烏克蘭空軍 MiG-29 於 10 月 1 日遭俄羅斯飛彈擊落,飛行員罹難
Nike 預計透過 Pace Transformation,截至 2031 財政年度創造 25 億美元的盈餘。
Chainlink 在四條區塊鏈上實現股息支付自動化,贏得 2025 年 Swift 駭客松挑戰賽
xAI 每月支付 12.5 億美元向 Anthropic 租用 220,000 個 GPU,持續至 2029 年 5 月


相關文章
Sui:使用者如何利用其速度、安全性和可擴充性?
Morpho 代幣經濟學深入解析:MORPHO 的應用、分配方式與價值邏輯
SUN 代幣的運作機制為何?治理與激勵模型深入解析
Morpho vs Aave:深入解析 DeFi 借貸協議的機制與結構差異
USD.AI 效益來源解析:AI 基礎設施貸款如何創造收益