#SimpleEarnUSDTLimitedTime11%APR
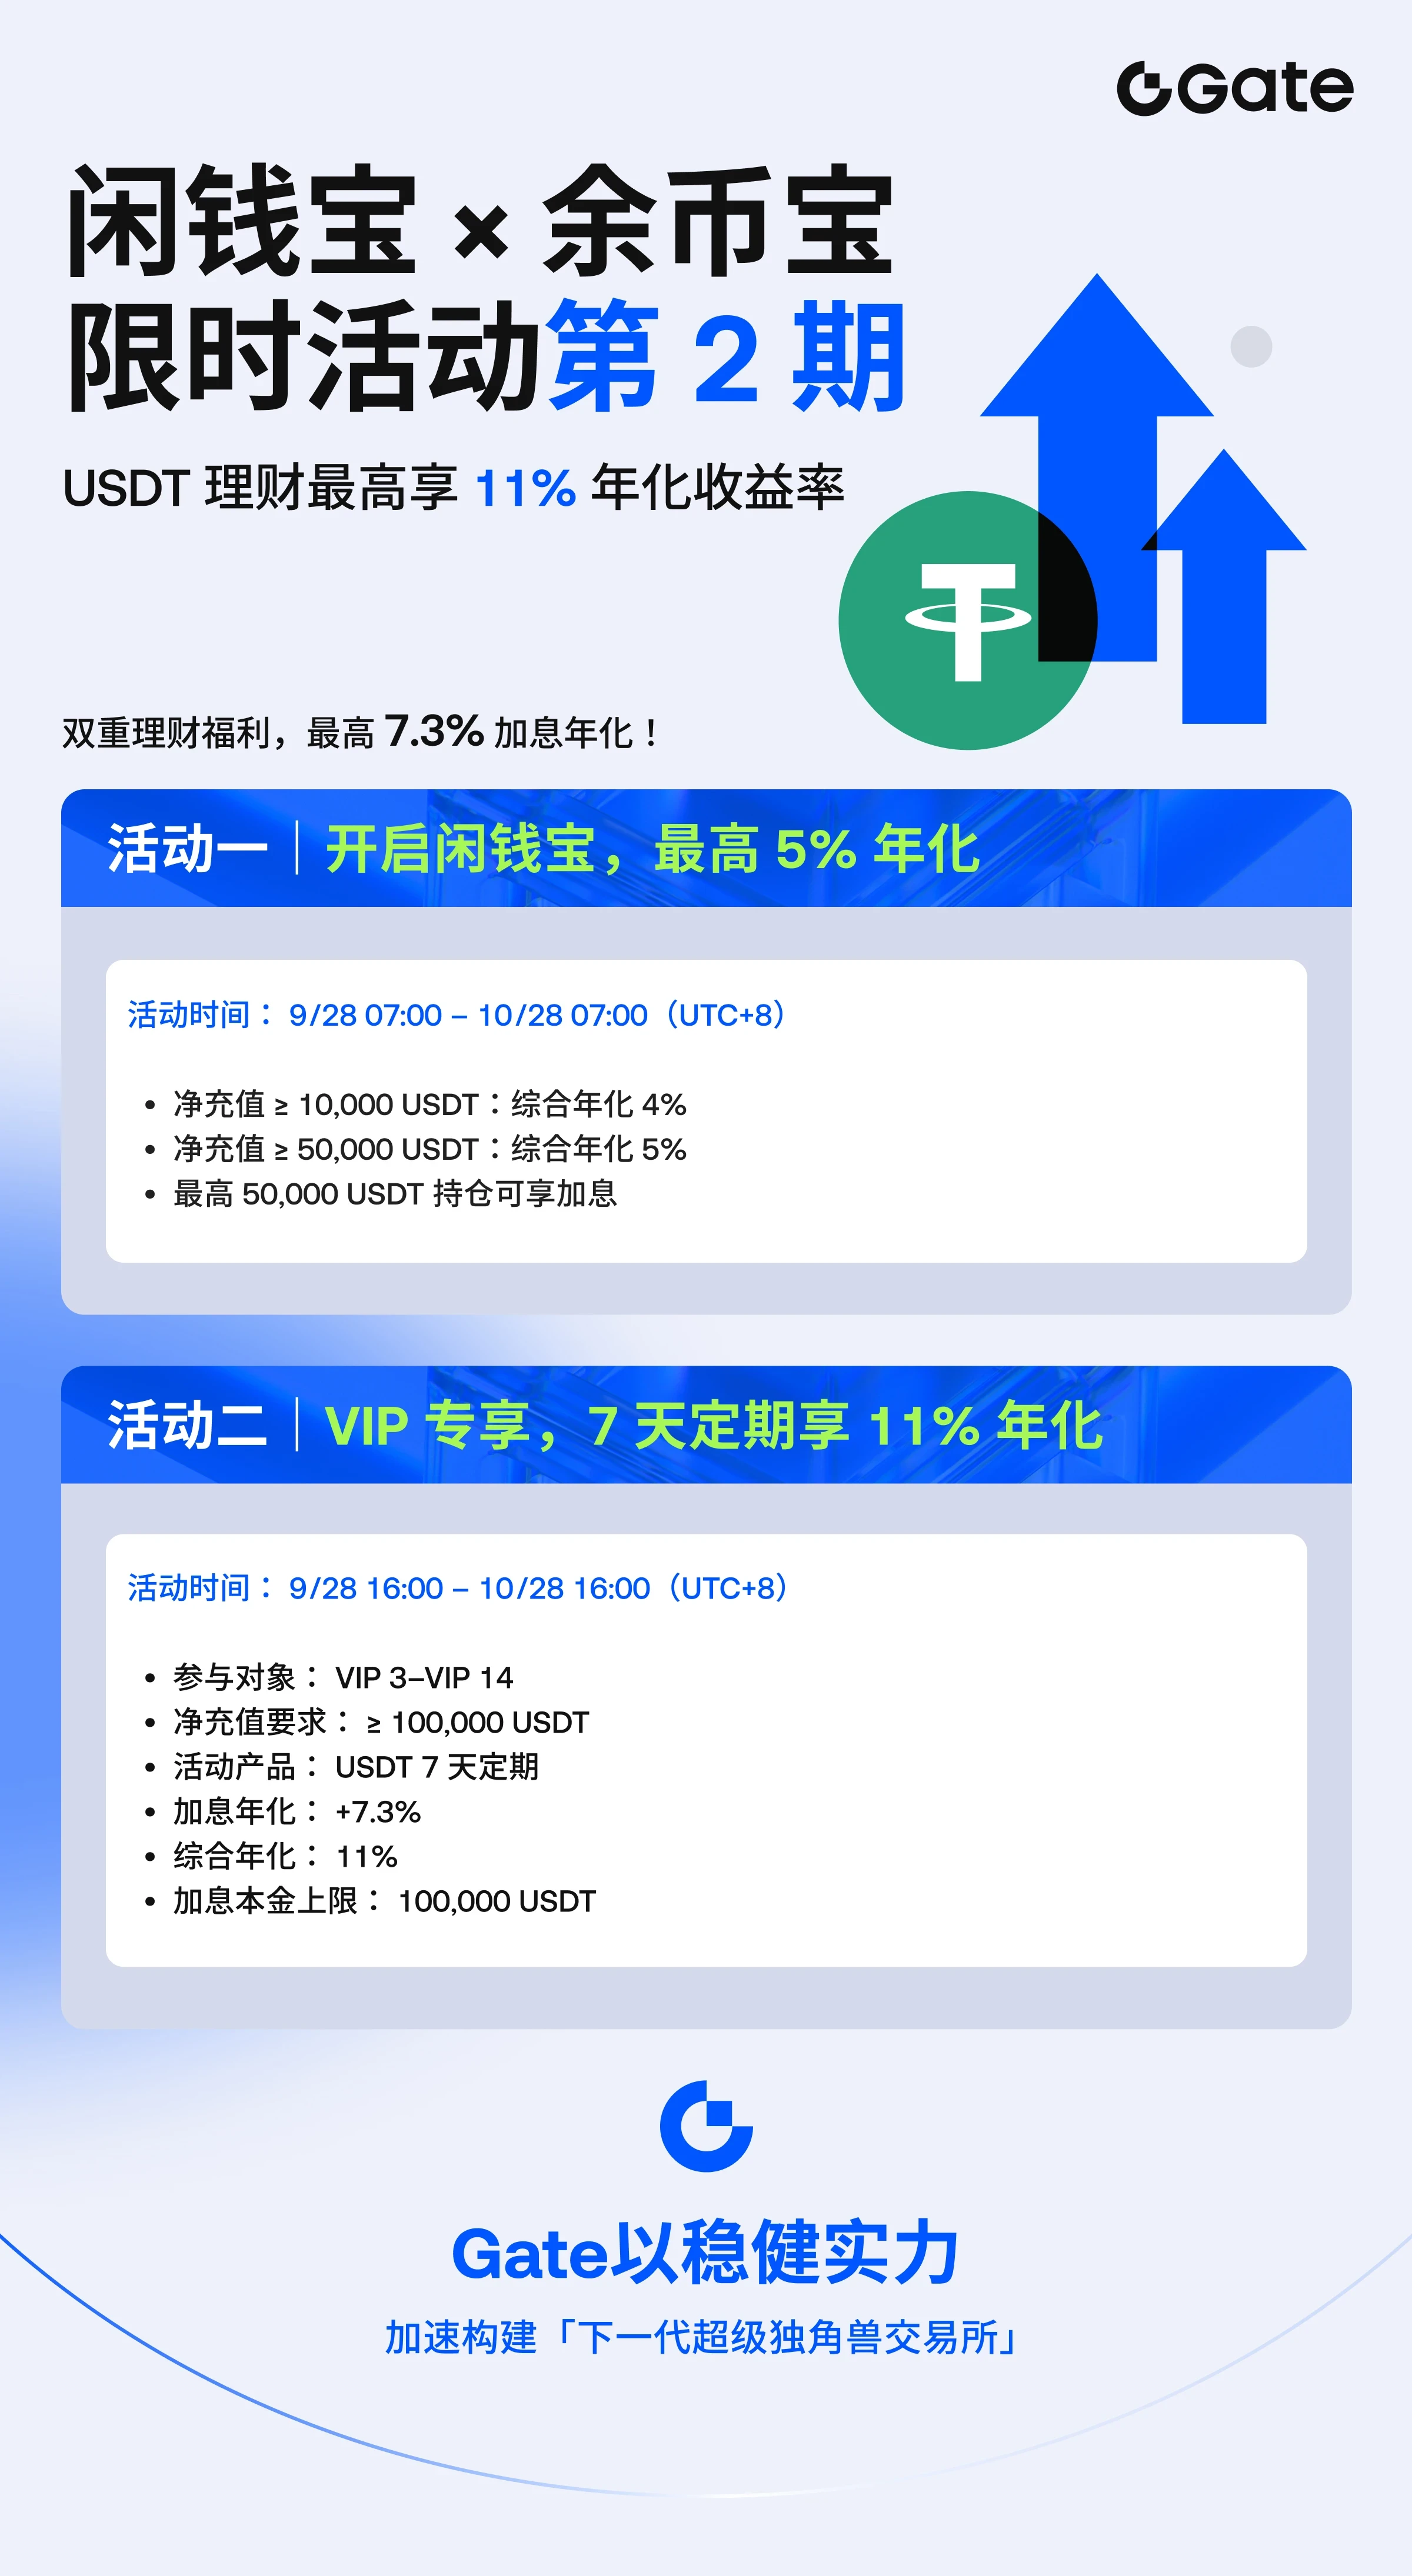
Lãi suất APR 11% trong thời gian giới hạn đối với USDT. Khi thấy một con số như vậy, tôi làm hai việc: tính toán và hỏi lợi suất đến từ đâu. Sau đó, tôi quyết định khoản tiền nào của mình, nếu có, được phép đến gần nó. Hãy để tôi phân tích ba khoản tiền của mình.
Phép tính 60 giây (đơn giản, không lãi kép)
1.000 USDT với APR 11% tương đương khoảng 110 USDT mỗi năm, tức khoảng 0,30 USDT mỗi ngày
Tương đương khoảng 2,1 USDT mỗi tuần và khoảng 9 USDT mỗi tháng
Nếu phần “thời gian giới hạn” chỉ kéo dài vài ngày hoặc một tuần, lợi nhuận thực tế trên 1.000 USDT chỉ là vài đô la
Điều đó không nhằm phá hỏng sự hào hứng. Mục đích là để xác định quy mô. Tỷ lệ phần trăm trông có vẻ lớn, nhưng số tiền phụ thuộc vào ba yếu tố: số vốn, thời gian và việc có giới hạn hay không.
11% đến từ đâu?
Lãi suất quỹ liên bang hiện ở mức 3,75% đến 4,00%. Vì vậy, 11% cao hơn khoảng 2,7 lần lãi suất ngân hàng trung ương. Phần lợi suất thêm đó phải đến từ đâu đó: nhu cầu vay, một khoản thưởng trong thời gian giới hạn hoặc một rủi ro mà tôi chưa xem xét. Tôi không nói rằng nó không tốt. Tôi chỉ nói rằng một người tiết kiệm thông minh sẽ biết nguồn lợi suất đến từ đâu. Các chương trình khuyến mãi trong thời gian giới hạn thường có nghĩa là mức tăng tạm thời trên nền lãi suất cơ bản biến động theo thị trường, nên con số nổi bật không phải là mức dài hạn.
Những điều khoản tôi sẽ kiểm tra trước khi tham gia
Tôi không biết chi tiết của ưu đãi này, nên đây là các câu hỏi của tôi, không phải khẳng định:
11% là lãi suất cơ bản hay lãi suất cơ bản cộng thưởng?
Có giới hạn về số tiền đủ điều kiện không?
Chương trình khuyến mãi kéo dài bao lâu và điều gì xảy ra sau đó?
Đây là hình thức linh hoạt (rút tiền bất cứ lúc nào) hay bị khóa trong một kỳ hạn?
Lãi suất có thay đổi hằng ngày không?
Nếu không thể trả lời những câu hỏi này trong 60 giây, tôi sẽ không đăng ký.
Khoản 1: Ký quỹ (số tiền này không bao giờ tạo lợi nhuận)
Là một nhà giao dịch hợp đồng tương lai, đây là khoản tiền quan trọng nhất. Tiền dùng để đảm bảo cho các vị thế đang mở hoặc có thể cần bổ sung làm ký quỹ sẽ không bao giờ được đưa vào bất kỳ sản phẩm nào. Một thiết lập hoàn hảo không chờ thời gian đổi tài sản. Bỏ lỡ một điểm vào lệnh tốt vì tiền bị khóa có thể khiến tôi mất nhiều hơn một tuần tiền lãi. Nguyên tắc: tiền ký quỹ phải luôn thanh khoản.
Khoản 2: Khoản đệm (khoản duy nhất tôi sẽ dùng cho việc này)
Đây là khoản tiền mặt tôi giữ riêng để ứng phó với biến động, chẳng hạn vào thời điểm công bố CPI ngày 14 tháng 10 và quyết định của Fed ngày 28 tháng 10. Dù sao thì khoản tiền này cũng nằm đó, nên để nó tạo ra một khoản lợi nhuận là điều hợp lý. Nhưng tôi chỉ sử dụng nếu nó linh hoạt, để có thể rút ra trước một ngày quan trọng. Một biến động bất lợi 1% trên vị thế 1.000 USDT khiến tôi mất khoảng 10 USDT, nhiều hơn tiền lợi suất của một tháng. Vì vậy, lợi nhuận từ khoản đệm là phần thưởng thêm, không bao giờ là kế hoạch.
Khoản 3: Tiền mặt dài hạn
Đây là số tiền tôi không dự định giao dịch. Ở đây, một mức lợi suất ổn trên stablecoin là hợp lý, miễn là tôi hiểu hai điều: stablecoin có thể tạm thời lệch khỏi mức neo trong lúc hoảng loạn, và bất kỳ sản phẩm nào trên một nền tảng cũng mang theo rủi ro của nền tảng đó. Tôi sẽ phân bổ vào nhiều nơi và không bỏ tất cả vào một giỏ.
Kết luận thẳng thắn
Lãi suất 11% trong thời gian giới hạn là một khoản thêm hấp dẫn, không phải một chiến lược. Cách sử dụng tốt nhất rất đơn giản: đưa một phần nhỏ tiền nhàn rỗi, linh hoạt vào đó, giữ tiền ký quỹ bên ngoài, đặt lời nhắc lịch khi chương trình khuyến mãi kết thúc và không bao giờ để lãi suất khiến tôi chấp nhận rủi ro giao dịch lớn hơn bình thường. Cách sử dụng tệ nhất là chuyển tiền ký quỹ giao dịch vào đó chỉ vì tỷ lệ phần trăm trông hấp dẫn.
Tình hình của tôi
Bình tĩnh, các vị thế nhỏ, tài sản spot không động đến và tiền trong khoản đệm vẫn linh hoạt. Tôi không chạy theo một tỷ lệ phần trăm, trước hết tôi bảo vệ vốn giao dịch của mình.
Bạn phân bổ USDT của mình như thế nào: ký quỹ, khoản đệm hay dài hạn?
$USDT