Square
Мої підписки
Популярні
Новини
Профіль

YamahaBlue

vip
Вік 2.9Рік
Піковий рівень 5
"Ласкаво просимо у світ криптовалют! Тут ми будемо вчитися, рости та досліджувати можливості разом. Давайте почнемо!"
250
Мої підписки
267
Підписники
19.2k
Сподобалося
Сезон ротації гарячих токенів, етап 4: нові друзі та друзі, що повернулися, отримують 1,5-кратне збільшення торгового обсягу та змагаються за 120,000 USDT https://www.gate.com/campaigns/6395?ref=AwBFBl5c&ref_type=132&utm_cmp=lDOVEArp
post-image
  • 4
Я торгую на Gate — провідній біржі з 13-річною історією. Приєднуйся до мене та поринь у найгарячіші події просто зараз! https://www.gate.com/campaigns/6518?ref=AwBFBl5c&ref_type=132
post-image
  • 3
#BTCBreaksThrough$86,000
🚀 Біткоїн проривається вище $86,000!
BTC знову вище $86K рівня, демонструючи сильний імпульс, оскільки покупці повертають контроль. Наступне ключове випробування — зона $87K . 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
FenerliBaba
#BTCBreaksThrough$86,000
🚀 Bitcoin проривається вище $86,000!
BTC знову вище $86K рівня, демонструючи сильний імпульс, оскільки покупці відновлюють контроль. Наступна ключова перевірка — зона $87K . 👀🔥
#Bitcoin #BTC #Crypto
$BTC $GT $ETH
repost-content-media
BTC-0,15%
GT+0,63%
ETH-0,48%
  • 1
📢 Оголошення про винагороди | Новий план розвитку творців Gate Square
Щотижневі винагороди за вересень (9.11–9.27) розподілено. Вітаємо творців-переможців! 🎉
Відтепер щотижня вигравайте до 100 USDT 👉 https://www.gate.com/campaigns/6244
🎁 На вас чекають щедрі винагороди
① Щотижневі винагороди за бали: отримуйте бали за публікації та вигравайте до 100 USDT
② Щотижневий TOP 10: до 300 USDT + пробна картка VIP+1 + переваги для творців
③ Щомісячний TOP 3: змагайтеся за місце в щомісячному рейтингу та ексклюзивно отримуйте 500 USDT + GT на суму 30 USDT
🔥 Діліться своїми поглядами з #每周来晒 та #市
GateSquare
📢 Повідомлення про винагороди|Програма розвитку нових авторів Gate Square
Щотижневі винагороди за 9 місяць(9.11–9.27)вже виплачено, вітаємо авторів-переможців!🎉
Негайно, щотижня можна виграти до 100 USDT 👉 https://www.gate.com/campaigns/6244
🎁 На вас чекають щедрі винагороди
① Щотижнева нагорода за бали: публікуйте дописи та накопичуйте бали, до 100 USDT
② Щотижневий TOP 10: до 300 USDT + пробна картка VIP+1 + привілеї автора
③ Місячний TOP 3: змагайтеся в місячному рейтингу та отримуйте ексклюзивно 500 USDT + GT на суму 30 USDT
Деталі винагород:
https://docs.google.com/spreadsheets/d/1u4TWKlxBcKkeZGUvQXkMSMYifvYUdaCfON5oZE86q40/edit?hl=zh-CN&gid=0#gid=0
🔥 Цього тижня діліться думками разом із #每周来晒 та #市场回调如何布局 , щоб виграти винагороди!
👉 https://www.gate.com/post
repost-content-media
GT+0,63%
  • 2
#HYPE财库公司持仓超32亿美元
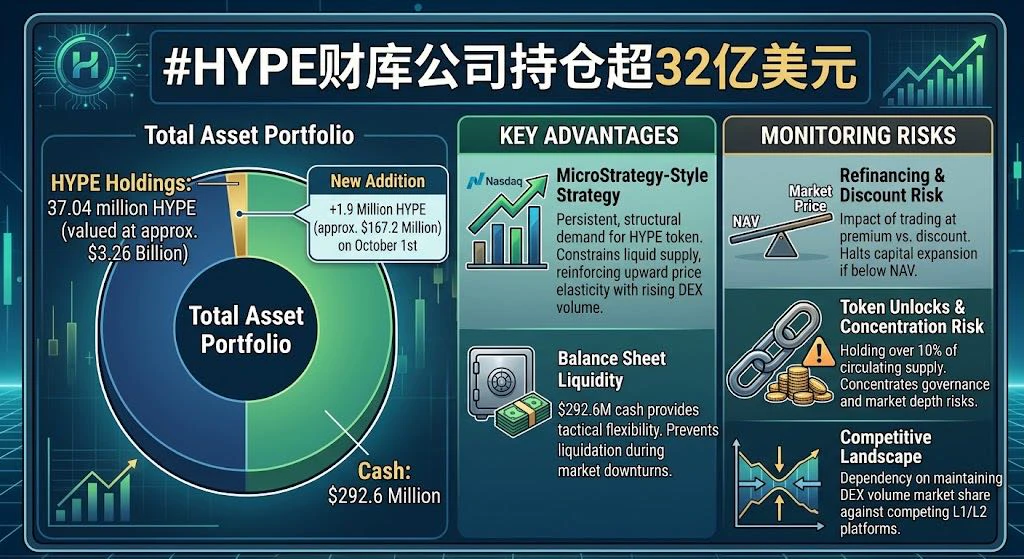
Нещодавнє придбання 1.9 мільйона токенів HYPE приблизно за $167.2 мільйона —завдяки чому загальні активи досягли 37 мільйонів HYPE (вартістю приблизно $3.26 мільярда ) і $292.6 мільйона грошових коштів —є textbook-стратегічним кроком, однак водночас створює унікальну структурну динаміку:
Моя думка: хоча це свідчить про сильну впевненість, це також створює ризик концентрації.
Останнє оновлення казначейства Hyperliquid Strategies свідчить про загальний обсяг володіння в 37.04 мільйона токенів HYPE —вартістю приблизно $3.26 мільярда —після додавання приблизно 1.95 мільйона
ybaser
#HYPE财库公司持仓超32亿美元
Нещодавнє придбання 1.9 мільйона токенів HYPE приблизно за $167.2 мільйона — внаслідок чого загальні активи досягли 37 мільйонів HYPE (вартістю приблизно $3.26 мільярда ) і $292.6 мільйона готівки — є textbook-стратегічним кроком, однак він також створює унікальну структурну динаміку:
Моя думка: Хоча це свідчить про сильну переконаність, це також створює ризик концентрації.
Останнє оновлення казначейства Hyperliquid Strategies вказує на загальний обсяг токенів HYPE у розмірі 37.04 мільйона — вартістю приблизно $3.26 мільярда — після додавання близько 1.95 мільйона HYPE 1 жовтня.
1. Стратегія MicroStrategy для безстрокових DEX
Hyperliquid Strategies функціонує як спеціалізований казначейський інструмент, призначений для накопичення нативної емісії токенів протоколу. Ефективно перетворюючи доступ до публічного капіталу (Nasdaq) на купівлю фізичних токенів, компанія створює стійкий структурний попит на HYPE. Для безстрокового DEX із великим обсягом торгів, такого як Hyperliquid, постійне блокування приблизно 37 мільйонів токенів фактично обмежує ліквідну пропозицію в обігу, тим самим посилюючи висхідну цінову еластичність зі зростанням обсягів торгів.
2. Ліквідність балансу та операційний масштаб
Наявність $292.6 мільйона готівки поряд із токенами HYPE забезпечує тактичну гнучкість. Компанія не змушена повністю ліквідовувати токени для фінансування операцій або погашення боргу під час ринкових спадів; це запобігає неконтрольованому розпродажу в разі високої волатильності ціни токена.
3. Ключові ризики для моніторингу
*Ризик рефінансування та дисконту: Якщо актив торгується з премією до його чистої вартості активів (NAV), випуск акцій для купівлі додаткових HYPE є кроком, що збільшує вартість. Однак якщо настрої ринку погіршуються і актив торгується нижче за його NAV (зі знижкою), розширення капіталу припиняється, і цей рефлексивний цикл розвертається.
* Розблокування токенів і концентрація пропозиції в обігу: Хоча вилучення 1.9 мільйона токенів із ринку послаблює короткостроковий тиск продажів, зберігання понад 10% ринкової капіталізації в обігу в одному казначейському інструменті концентрує ризики управління та глибини ринку на одному балансі.
Це посилює позицію HYPE як активу інституційного рівня; однак показники активу й надалі значною мірою залежатимуть від того, чи зможе Hyperliquid зберегти свою частку ринку за обсягом торгів на DEX у конкуренції з іншими платформами безстрокової торгівлі на базі L1/L2.
$HYPE ‌
repost-content-media
HYPE+3,27%
  • 3
Найважливішим показником у світових фінансах зараз є не облікова ставка Федеральної резервної системи і не дохідність 10-річних казначейських облігацій США. Це дохідність 30-річних державних облігацій Японії, яка в понеділок зросла до рекордних 4.235% — найвищого рівня відтоді, як країна вперше продала облігації з таким строком погашення у 1999 році. Японія є найбільшою у світі країною-кредитором, опорою глобального ринку облігацій і джерелом найдешевшого фінансування, на яке міжнародні інвестори покладалися десятиліттями. Коли вартість запозичень на довгому кінці японської кривої дохідності з
User_any
Найважливішим числом у світових фінансах зараз є не ключова ставка Федеральної резервної системи і не дохідність 10-річних казначейських облігацій США. Це дохідність 30-річних державних облігацій Японії, яка в понеділок зросла до рекордних 4.235% — найвищого рівня відтоді, як країна вперше випустила облігації такого строку в 1999 році. Японія є найбільшою у світі країною-кредитором, опорою світового ринку облігацій і джерелом найдешевшого фінансування, на яке міжнародні інвестори покладалися десятиліттями. Коли вартість довгострокових запозичень у ній змінюється так швидко, наслідки не залишаються в Токіо.
Щоб зрозуміти, чому це важливо для вас, потрібно почати з керрі-трейду. Протягом багатьох років інвестори позичали єни під майже нульові процентні ставки й використовували ці кошти для купівлі активів із вищою дохідністю у Сполучених Штатах, Європі та на ринках, що розвиваються. Це була не вузькоспеціалізована стратегія. Вона була фундаментальною структурою світових фінансів, яка підтримувала все — від корпоративного кредитування США до боргу країн, що розвиваються, і ризикових активів усіх видів. Станом на березень транскордонні запозичення в єнах сягнули рекордних 360 трильйонів єн, або приблизно $2.34 трильйона. Саме такого масштабу канал фінансування зараз проходить випробування.
Механізм працює, доки не перестає працювати. Коли дохідність японських облігацій зростає, вартість обслуговування позик, номінованих у єнах, підвищується, що стискає маржу за кожною позицією, профінансованою позиченими єнами. Якщо єна також зміцнюється, вартість погашення цих позик зростає ще більше. Результатом стає механічне згортання позицій: інвестори продають свої глобальні активи, щоб погасити борг у єнах, і цей тиск продажів одночасно поширюється на облігації, акції та валюти. Це не гіпотеза. У серпні 2024 року схожа динаміка спричинила одноденне падіння японського індексу Nikkei на 12.4% і каскадні розпродажі на світових ринках.
Саме на ринку облігацій цей процес стає помітним найперше. Дохідність 30-річних облігацій Японії зросла приблизно з 3.15% до того, як Такаїті стала лідеркою правлячої партії, до 4.235% зараз — більш ніж на один повний процентний пункт. Дохідність 10-річних облігацій коливається біля 2.8%, наближаючись до рівня 3%, який деякі аналітики вважають тригером нової хвилі продажів. Банк Японії прямо пов’язав частину цього зростання з випуском облігацій компаніями, пов’язаними зі штучним інтелектом, описавши це як «великий позитивний шок попиту», що підштовхує довгострокові ставки вгору. Однак важливішим чинником є фіскальна політика. Плани прем’єр-міністерки Санае Такаїті щодо розширення державних витрат посилили занепокоєння щодо стійкості боргового тягаря Японії, і ринок облігацій переоцінює цей ризик у реальному часі.
Роль єни в усьому цьому є неінтуїтивною. Зазвичай вищі внутрішні дохідності зміцнюють валюту, оскільки приваблюють капітал. У Японії цього не відбувається. Єна залишається слабкою, торгуючись біля позначки 157 за долар, навіть після того, як Банк Японії підвищив ставки, а уряд втрутився у валютний ринок наприкінці липня. Причина полягає в тому, що премія за фіскальний ризик нівелює перевагу дохідності. Коли інвестори сумніваються у здатності уряду обслуговувати свій борг, вищі дохідності стають радше попереджувальним сигналом, ніж привабливим чинником. Єна опинилася між двома силами: вищими ставками, які мали б її підтримувати, і фіскальними побоюваннями, які її послаблюють.
Наслідки для глобальних інвестиційних стратегій уже помітні в даних про потоки капіталу. Японські установи були найбільшими іноземними власниками казначейських облігацій США, а їхні портфельні інвестиції за кордоном становлять приблизно $4.8 трильйона. У міру зростання внутрішніх дохідностей стимул утримувати цей капітал за кордоном зменшується. Тепер японські інвестори можуть отримувати 4% або більше за 30-річними державними облігаціями всередині країни — дохідність, яка ще кілька років тому здавалася неможливою. Це знижує попит на борг США та Європи, підштовхуючи глобальні дохідності вгору. У першому кварталі 2026 року Японія продала казначейські облігації США на $29.6 мільярда, що свідчить: ця репатріація капіталу вже розпочалася.
Траєкторія політики Банку Японії є іншою важливою змінною. Ринок оцінює приблизно 101 базисний пункт підвищення ставок Банком Японії до вересня 2027 року порівняно з 64 базисними пунктами Федеральної резервної системи. Цей розрив скорочується, і в міру його скорочення керрі-трейд на єні стає менш прибутковим. За словами аналітиків, керрі-трейд «швидких грошей» уже було згорнуто, але повільніші інституційні потоки все ще коригуються. Ризик полягає в тому, що це коригування не залишиться впорядкованим. Якщо японські дохідності продовжать зростати, а єна різко зміцниться, згортання позицій може прискоритися й вийти за межі Японії.
Для кожного, хто управляє портфелем, урок полягає в тому, що Японія більше не є джерелом безкоштовного фінансування. Вона стає конкурентом за глобальний капітал. Ера постійно дешевих японських грошей, яка утримувала глобальні дохідності облігацій нижчими, ніж це випливало б лише з внутрішніх фундаментальних чинників, добігає кінця. Це не означає, що кожен актив переоціниться за одну ніч. Це означає, що вартість капіталу для всієї системи зростає, а коригування протягом найближчих місяців проявиться в дохідностях облігацій, оцінках акцій і валютних ринках. Стежте за дохідністю 10-річних японських державних облігацій і за єною. Ці два показники розкажуть вам більше про напрямок глобальної ліквідності, ніж будь-яка окрема публікація даних зі США.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
  • 3
$JPN225 Дохідність 30-річних державних облігацій Японії в понеділок зросла до рекордних 4.235% — найвищого рівня відтоді, як країна вперше продала 30-річні боргові зобов’язання у 1999 році. У травні дохідність уперше перевищила 4% і відтоді не озиралася назад. Дохідність 10-річних облігацій тримається поблизу 2.8% — рівня, якого востаннє досягали у 1996 році. Це не поступове переоцінювання. Це структурна зміна способу фінансування найбільшої у світі країни-кредитора, і вона відбувається в той час, коли Банк Японії все ще офіційно дотримується облікової ставки лише на рівні 1%.
Безпосереднім т
User_any
$JPN225 Дохідність 30-річних державних облігацій Японії в понеділок зросла до рекордних 4.235% — найвищого рівня відтоді, як країна вперше продала 30-річні боргові зобов’язання у 1999 році. У травні дохідність уперше перевищила 4% і відтоді не озиралася назад. Дохідність 10-річних облігацій тримається поблизу 2.8% — на рівні, якого востаннє досягали у 1996 році. Це не поступова переоцінка. Це структурна зміна в тому, як найбільша у світі країна-кредитор фінансує себе, і це відбувається тоді, коли Банк Японії все ще офіційно дотримується облікової ставки лише 1%.
Безпосереднім тригером понеділкового руху стали очікування. Прем’єр-міністерка Санае Такаїті мала виступити з програмною промовою перед парламентом, і ринок чекав, як вона узгодить два конкуруючі пріоритети: свою ключову «відповідальну, проактивну фіскальну політику» та необхідність зберігати фіскальну стійкість. Рекордна дохідність була способом, яким ринок облігацій дав зрозуміти, що його ще не переконали. У своїй промові, виголошеній у понеділок після обіду, Такаїті повторила свою прихильність до ухвалення зниження податку на споживання для подолання зростання цін, водночас наполягаючи, що не відкладатиме необхідні реформи. Ринок чітко почув першу частину. Саме на реалізацію другої частини він усе ще чекає.
Цей момент відрізняється від попередніх епізодів напруженості на японському ринку облігацій тим, що Банк Японії прямо пов’язав зростання довгострокової дохідності зі світовим бумом штучного інтелекту. Заступник керуючого банку Сініті Утіда заявив у понеділок, що, хоча ШІ підштовхнув ціни на акції та пом’якшив фінансові умови, масштабна хвиля випуску облігацій компаніями, пов’язаними зі ШІ, спричинила підвищення тиску на довгострокові процентні ставки. Це суттєве визнання. Банк Японії визнає, що сила, яка перебуває поза його контролем, підвищує внутрішню вартість запозичень. Утіда також попередив, що якщо прибутки від ШІ не матеріалізуються, ринок може зіткнутися з корекцією. Він припустив, що стійкий попит на ШІ може змінити природну процентну ставку Японії — теоретичну ставку, за якої економіка стабільно зростає без прискорення інфляції.
Саме на валютному ринку найвиразніше проявляється напруженість між монетарною політикою та фіскальною реальністю. USD/JPY торгується на рівні 157.86, утримуючись вище позначки 157 навіть після втручання японської влади на валютному ринку наприкінці липня. Втручання мало підтримати єну, але не змінило тенденцію. Причина — різниця в дохідності. Облікова ставка Японії становить 1%, тоді як ставка федеральних фондів США перебуває в діапазоні від 3.75% до 4%, залишаючи розрив приблизно у 275 базисних пунктів. Цей розрив є головним чинником слабкості єни, і втручання не може його закрити. GBP/JPY торгується на рівні 208.85, а EUR/JPY — на рівні 176.94, і обидва курси відображають ту саму динаміку. Коли розрив у дохідності настільки великий, капітал спрямовується до валют із вищою дохідністю, а єна залишається під тиском незалежно від офіційних зусиль.
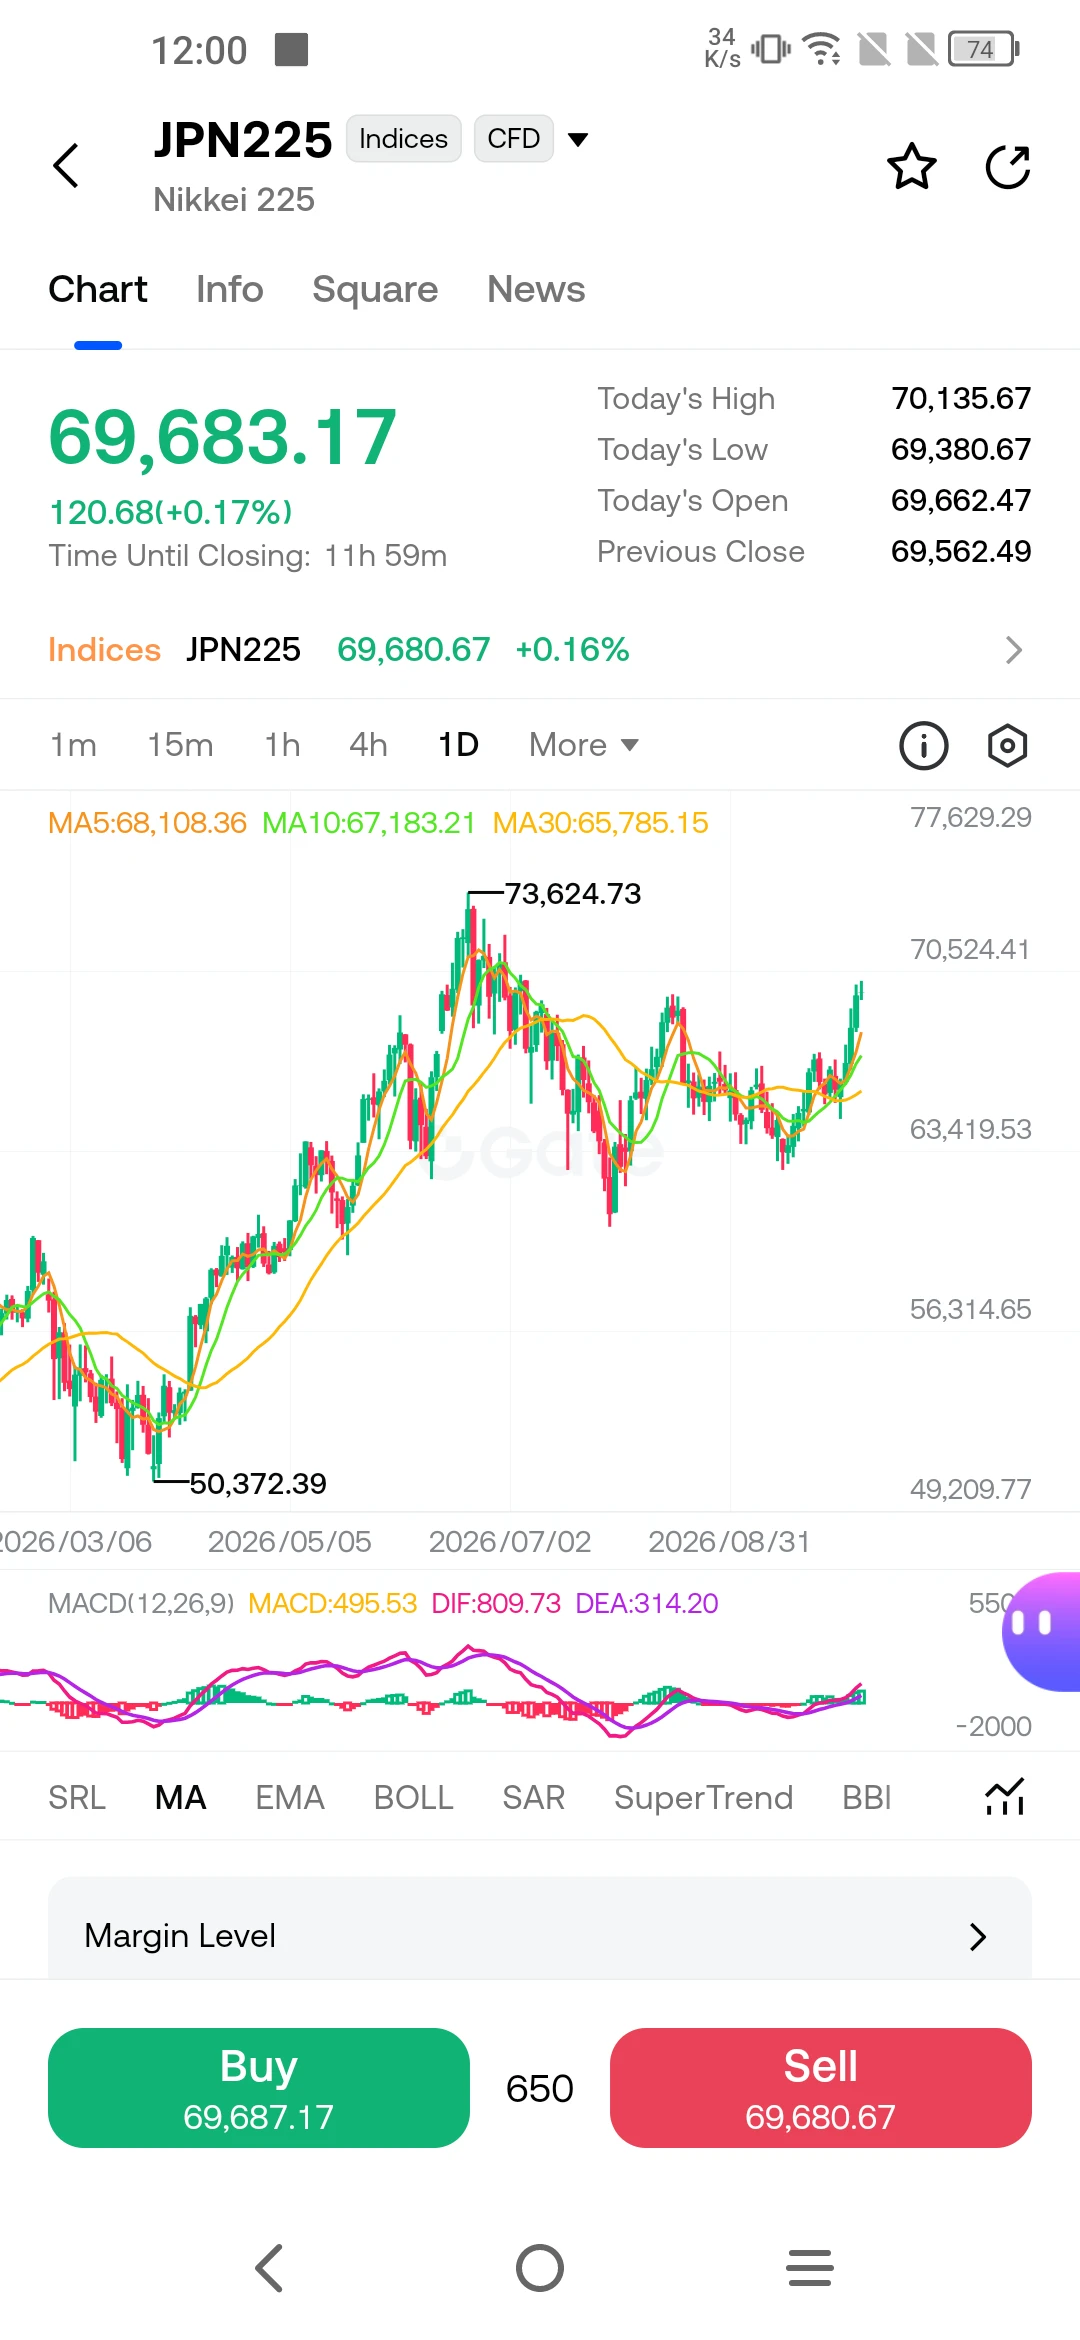
Nikkei 225 торгується на рівні 69,683, утримуючись вище своїх ключових ковзних середніх, які перебувають між 65,785 і 68,108. Індекс виявився стійким попри розпродаж облігацій, частково тому, що акції, пов’язані зі ШІ та ті, що стимулюють світові фондові ринки, також представлені на японському ринку. Але розбіжність між оптимізмом фондового ринку та обережністю ринку облігацій варта уваги. Ринки акцій закладають у ціни продовження зростання, зумовленого ШІ. Облігації закладають у ціни вартість фінансування цього зростання. Коли ці два ринки так різко розходяться, один із них має скоригуватися.
Власні прогнози Банку Японії ілюструють складність подальшого шляху. У своєму квітневому прогнозі центральний банк різко переглянув у бік підвищення прогноз базового CPI на 2026 фінансовий рік — з 1.9% до 2.8%, одночасно знизивши прогноз зростання реального ВВП з 1.0% до 0.5%. Це поєднання — вища інфляція та повільніше зростання — є визначенням стагфляції. Новий показник інфляції Банку Японії, який виключає одноразові фактори, як-от субсидії на освіту та енергоносії, у квітні досяг 2.8%, значно перевищивши ціль у 2% і випередивши урядовий базовий показник. Центральний банк опинився між необхідністю нормалізувати політику для контролю інфляції та ризиком того, що подальше підвищення ставок придушить і без того слабке відновлення.
За чим варто стежити далі? Першою змінною є бюджет Такаїті. Якщо вона представить переконливий план фіскальної консолідації разом зі зниженням податків, довгий кінець кривої може стабілізуватися. Якщо ринок сприйме фіскальний курс як нестійкий, дохідність 30-річних облігацій може піднятися до 4.5% або вище. Другою змінною є цикл випуску облігацій компаніями, пов’язаними зі ШІ. Попередження Утіди про корекцію не є теоретичним. Якщо компанії, пов’язані зі ШІ, продовжать заповнювати ринок облігацій новою пропозицією, довгострокова дохідність залишатиметься під тиском незалежно від дій Банку Японії. Третьою змінною є єна. Стійкий прорив вище 160 посилить тиск на Банк Японії щодо нового підвищення ставки, але кожне підвищення ризикує ще більше дестабілізувати ринок облігацій. Центральний банк опинився у складному становищі, і ринок це знає. Наступні кілька тижнів покажуть, чи зможуть фіскальні обіцянки Такаїті переконати інвесторів, що Японія здатна вирости з боргового тягаря, чи ринок облігацій першим змусить вирішити це питання.
Ця стаття не є інвестиційною рекомендацією. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
$EURJPY ‌ $USDJPY ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
JPN225+0,76%
USDJPY+0,14%
GBPJPY-0,03%
EURJPY-0,28%
  • 2
$BTC #BTCBreaksThrough$86,000 👀
Bitcoin торгується поблизу $86,435, піднявшись на 1.60% за останні 24 години, і причина, через яку він утримує цей рівень, майже не має нічого спільного з криптовалютами як такими. Рух, який підняв його з $85,038 до внутрішньоденного максимуму $86,989, був спричинений однією макроекономічною подією: звітом США про зайнятість за вересень. Минулого місяця економіка додала лише 29,000 робочих місць, що значно нижче за приблизно 84,000, яких очікували економісти, а рівень безробіття зріс до 4.2%. Цього виявилося достатньо, щоб знизити розрахункову ймовірність підв
User_any
$BTC #BTCBreaksThrough$86,000 👀
Bitcoin торгується поблизу $86,435, піднявшись на 1.60% за останні 24 години, і причина утримання цього рівня майже не має нічого спільного з криптовалютами як такими. Рух, який підняв його з $85,038 до внутрішньоденного максимуму $86,989, був спричинений однією макроекономічною подією: вересневим звітом США щодо зайнятості. Минулого місяця економіка створила лише 29,000 робочих місць, що значно менше за приблизно 84,000, яких очікували економісти, а рівень безробіття піднявся до 4.2%. Цього виявилося достатньо, щоб знизити розрахункову ймовірність підвищення ставки ФРС у жовтні з приблизно 70% тиждень тому до 18%, згідно з інструментом FedWatch від CME та ринком прогнозів Kalshi. Коли ймовірність жорсткішої політики падає, разом із нею зменшується альтернативна вартість утримання активів, які не приносять дохідності. У цьому й полягає механізм, і саме він пояснює, чому Bitcoin зріс без будь-якого специфічного для криптовалют каталізатора.
Геополітичне тло посилює той самий імпульс, але через інший канал. Щонайменше три танкери були уражені невідомими снарядами під час проходження через Ормузьку протоку з 1 жовтня, навіть попри те, що G7 вивільнила 100 мільйонів барелів зі стратегічних резервів, щоб заспокоїти ринок. Brent утримується поблизу $100, а ризик масштабнішого перебою з постачанням підтримує попит на захисні активи. Золото зміцнилося одночасно з Bitcoin після публікації даних щодо зайнятості, що свідчить: обидва активи розглядаються як хеджі від одного й того самого набору ризиків — уповільнення зростання, стійкої інфляції та неврегульованого конфлікту, який будь-якої миті може підштовхнути ціни на енергоносії вгору.
Цей момент цікавий тим, що гроші повертаються одночасно через два окремі канали. На традиційному боці американські спотові Bitcoin ETF зафіксували третій поспіль тиждень чистих припливів, залучивши $241.1 мільйона минулого тижня та довівши сукупні чисті припливи до $57.8 мільярда. Лише в перший торговий день жовтня фонди залучили $102.7 мільйона після відтоку $148.7 мільйона напередодні. IBIT від BlackRock очолив припливи того дня з показником $196 мільйонів. На ончейн-бoці аналітик CryptoQuant Darkfost зазначив, що адреси китів, які переводять на біржі стейблкоїни на суму понад $1 мільйон, збільшили свої сукупні депозити за 30 днів із $21.7 мільярда до $30.5 мільярда — більш ніж на 40% лише трохи більше ніж за місяць. Депозити стейблкоїнів на біржі зазвичай є передвісником купівлі, а не продажу. Коли традиційні та ончейн-гроші рухаються в одному напрямку, це забезпечує підтримку попиту в середньостроковій перспективі, навіть якщо короткострокова цінова динаміка залишається нестабільною.
Регуляторне середовище також змінюється таким чином, що розширює доступ. 2 жовтня SEC схвалила зміну правил Cboe BZX, яка дозволяє запустити шість нових ф’ючерсних ETP, орієнтованих на трикратну денну динаміку Bitcoin, Ether, золота, срібла, сирої нафти та природного газу. Продукти походять від VS Trust компанії Volatility Shares і використовуватимуть регульовані ф’ючерсні контракти CME, а не безпосередньо зберігатимуть базові активи. Аналітик Bloomberg ETF Ерік Балчунас назвав схвалення «великою перемогою» для емітента, зазначивши, що менш ніж три роки тому SEC усе ще протистояла звичайному спотовому Bitcoin ETF. Торгівля не може розпочатися, доки не набудуть чинності окремі реєстраційні заяви S-1, тому короткостроковий вплив на спотовий ринок обмежений. Але напрямок руху очевидний: набір відповідних вимогам регуляторів торгових інструментів Bitcoin розширюється, а це наближає інституційний доступ до паритету з традиційними активами.
Технічна картина свідчить про стиснення ринку перед ухваленням рішення. Протягом минулого тижня Bitcoin залишався в діапазоні приблизно від $84,924 до $86,999, а короткострокова структура ковзних середніх розташована під ціною: 7-денна на рівні $84,877, 20-денна — $83,411, а 50-денна — $79,512. Ця структура є бичачою, але безпосередній опір на рівні $87,142 — це справжня стіна, а не лінія, намальована на графіку. Гістограма MACD завмерла на нульовій позначці, що означає повну рівновагу між бичачим і ведмежим імпульсом, а RSI на рівні 66.71 зростає до зони, де корекції стають частішими. ATR на рівні $1,986 свідчить, що цей ринок може рухатися майже на дві тисячі доларів за одну сесію, тож стиснення завершиться, причому різко. Вище $87,142 наступною ціллю є $88,108. Нижче діапазону перший кластер підтримки розташований у зоні від $82,865 до $84,200, а глибша підтримка — від $77,100 до $80,200.
Дані щодо деривативів додають нюанс, який варто зрозуміти. Глобальне співвідношення лонгів до шортів майже дорівнює паритету — 0.9936, що означає відсутність у натовпу переконаності. Але група провідних трейдерів має чисту лонг-позицію на рівні 52.3%, а співвідношення купівлі до продажу тейкерами підскочило до 1.4122, тобто агресивні ринкові ордери атакують аск зі співвідношенням майже 1.4 до 1. Розумні гроші тихо позиціонуються на користь зростання, тоді як роздрібні трейдери залишаються осторонь. Така дивергенція не гарантує прориву, але показує, хто купує, а хто чекає.
Ризики заслуговують на таку саму увагу. Протоколи засідання ФРС у вересні мають бути опубліковані цього тижня разом із даними США щодо сфери послуг та інфляційних очікувань споживачів. Яструбиний тон представників регулятора підвищив би дохідність казначейських облігацій і курс долара, що чинило б тиск на ризикові активи, зокрема Bitcoin. Засідання FOMC у грудні залишається актуальним, а FedWatch показує ймовірність підвищення ставки до кінця року понад 75%. Інфляційна частина мандата також не вирішена: базовий PCE у серпні становив 3.0%, що нижче за очікування, але все ще значно вище цільового показника ФРС у 2%. Якщо дані щодо інфляції в найближчі тижні виявляться вищими за очікування, «голубине» переоцінювання, яке підтримувало Bitcoin, може швидко розвернутися.
Підсумковий висновок полягає в тому, що Bitcoin підтримується макроекономічними силами, а не власним наративом. Слабкий звіт щодо зайнятості прибрав жовтень із календаря підвищення ставки, припливи до ETF і депозити китів свідчать про повернення як інституційних, так і ончейн-грошей, а схвалення SEC кредитних продуктів сигналізує про розширення регуляторного середовища. Але ціна все ще застрягла нижче $87,000, і календар даних на найближчі два тижні визначить, чи буде ця стеля пробита, чи вистоїть. Слідкуйте за протоколами ФРС і даними щодо інфляційних очікувань для отримання наступного сигналу напрямку. Здатність Bitcoin закритися вище $87,142 підтвердила б прорив; нездатність утримати $84,000 змістила б увагу назад до зони підтримки $82,000.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
$BTC ‌#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
  • 3
Волатильність крипторинку зростає, і дані за минулий тиждень чітко це показують. Bitcoin розпочав жовтень стрибком вище $87,200 після слабшого за очікування звіту про зайнятість, а потім різко розвернувся й протягом кількох годин опустився нижче $84,000. За цей період ліквідації в криптовалютах перевищили $570 мільйонів, причому на довгі позиції припало 99% збитків лише за останню годину. До жовтня 2 шорти втратили ще $110 мільйонів у рамках десятихвилинного сплеску. До жовтня 5 ведмежі трейдери побачили примусове закриття коротких позицій на $113 мільйонів протягом 24-годинного періоду. Постр
User_any
Волатильність крипторинку зростає, і дані за минулий тиждень чітко це показують. Біткоїн розпочав жовтень стрибком вище $87,200 після слабшого, ніж очікувалося, звіту про зайнятість, а потім різко розвернувся й протягом кількох годин опустився нижче $84,000. За цей період ліквідації в криптовалютах перевищили $570 мільйонів, причому на лонги припало 99% збитків лише за останню годину. До 2 жовтня шорти втратили ще $110 мільйонів за десятихвилинний сплеск. До 5 жовтня ведмежі трейдери побачили примусове закриття коротких позицій на $113 мільйонів за 24-годинний період. Покарання отримують обидві сторони торгівлі. Саме так виглядає зростання волатильності, і саме в такому середовищі ви зараз працюєте.
Біткоїн торгується поблизу $86,000 після повернення до цього рівня під час азійської сесії, але йому не вдалося пробити $87,000, який залишається ключовим випробуванням для імпульсу. Діапазон, що визначав останні два тижні, лежить приблизно між $82,997 і $85,649, і наступний вихід із цього діапазону задасть тон решті жовтня. Рівень $84,433 є короткостроковою підтримкою, яка має втриматися, щоб конструктивна структура залишалася непорушною, тоді як $87,360 є опором, пробиття якого підтвердило б прорив. Історичні дані показують, що Біткоїн зростав у 10 із 15 останніх жовтнів, із медіанною дохідністю близько 11.2%, але ця статистика є базовою частотою, а не гарантією. Жовтень минулого року розвивався за тією ж схемою, доки раптовий обвал не стер отриманий прибуток.
Дані про потоки ETF додають до картини ще один рівень. Американські спотові Bitcoin ETF знову зафіксували чистий приплив у перший торговий день жовтня, залучивши $102.7 мільйона після відтоку $148.7 мільйона на попередній сесії. За перші два дні місяця фонди отримали чисті припливи на $134.4 мільйона. Сукупні чисті припливи тепер становлять $57.8 мільярда. Це суттєвий попит, але сам по собі він недостатній, щоб підняти ціну вище опору. Інституційний попит залишається стабільним, але ринок усе ще чекає на достатньо сильний каталізатор, здатний поглинути тиск продажів, який виникає щоразу, коли Біткоїн наближається до $87,000.
Токенізовані американські акції стають одним із найцікавіших явищ у цьому середовищі. Обсяг торгів токенізованими традиційними акціями в червні 2026 року перевищив $54 мільярди, порівняно з $831 мільйоном у липні 2025 року. Лише на SpaceX припало $36 мільярдів цього обсягу. Обсяг торгів токенізованими акціями Micron Technology зріс у 17 разів — із $736 мільйонів у квітні до $13.16 мільярда в травні. На Solana спотові DEX зафіксували $5.8 мільярда обсягу торгів токенізованими акціями у другому кварталі, що на 114% більше, ніж у попередньому кварталі. До середини вересня Raydium обробив близько $2.3 мільярда обсягу торгів токенізованими акціями протягом третього кварталу. Це ринок, який швидко зростає, надаючи криптотрейдерам доступ до традиційних акцій без виходу з ончейн-екосистеми. Привабливість очевидна: та сама інфраструктура, яка забезпечує розрахунки за криптовалютними угодами, тепер може забезпечувати розрахунки за експозицією до Apple, Nvidia або Tesla, а ліквідність поглиблюється в міру того, як більше платформ інтегрують ці продукти.
Наслідки цього середовища для управління ризиками варто сформулювати прямо. Коли протягом одного тижня ліквідуються і лонги, і шорти, спільним знаменником є кредитне плече. Ліквідації на $570 мільйонів 2 жовтня та шорт-сквізи на $113 мільйонів 5 жовтня були спричинені не змінами фундаментального прогнозу. Їх спричинило позиціонування. Ринок рухався проти переповненої угоди в обох напрямках, і постраждали ті трейдери, які утримували позиції такого розміру, який не могли собі дозволити втратити. У такому ринку розмір позиції важливіший за напрямок. Правильний прогноз із надмірним кредитним плечем дає той самий результат, що й неправильний прогноз.
Вибір активів є другою змінною. Домінування Біткоїна протягом нещодавньої волатильності утримувалося поблизу 58%–59%, що свідчить про концентрацію капіталу в найбільшому й найліквіднішому активі, а не про його перетікання в альткоїни. Така картина узгоджується з настроями уникнення ризику всередині крипторинку. Коли ліквідність стискається, а волатильність зростає, найбільші активи зазвичай тримаються краще, оскільки мають глибші книги заявок і більшу інституційну участь. Альткоїни, навпаки, зазнають найбільшого тиску, коли капіталу бракує. Перехід у токенізовані акції є варіацією тієї ж теми: трейдери шукають експозицію до активів за межами криптонативного всесвіту, але роблять це через платформи, що здійснюють розрахунки ончейн.
Глобальний календар даних є третьою змінною, і протягом наступних двох тижнів він насичений. Дані щодо CPI та PCE за вересень вийдуть до засідання FOMC 28 жовтня. Ринок уже заклав у ціни паузу на цьому засіданні, причому ймовірність підвищення ставки впала нижче 15% після слабкого звіту про зайнятість. Але показники інфляції визначать, чи збережеться ця пауза, чи ФРС відчує необхідність знову діяти. Звіт про зайнятість за жовтень 6 листопада дасть наступне уявлення про те, чи була слабкість вересня аномалією, чи початком тренду. Кожен із цих релізів має потенціал вплинути на крипторинки, оскільки весь клас активів зараз торгується на очікуваннях щодо ставок, а не на власних фундаментальних показниках.
Загальний висновок полягає в тому, що ринок перебуває у фазі, де терпіння й дисципліна важливіші за переконаність. Діапазон між $82,997 і $87,360 чітко визначений, і результат виходу з нього визначить напрямок наступного руху. Припливи до ETF є позитивними, але не вирішальними. Токенізовані акції зростають, але ще недостатньо великі, щоб поглинути продажі, спричинені макроекономічними чинниками. Календар даних насичений, а наступний крок ФРС усе ще невизначений. У такому середовищі перебування осторонь є цілком обґрунтованою позицією, а спостереження за основними активами разом із ринком токенізованих акцій дає вам два вікна для розуміння того, куди рухається капітал. Трейдери, які виживають на волатильних ринках, — це не ті, хто прогнозує кожен рух. Це ті, хто керує своєю експозицією так, щоб один рух не міг вибити їх із гри.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації й не гарантує майбутніх результатів.
#ShareWeekly #PlanYourTradesThisWeek
$BTC $XRP $LINK
repost-content-media
  • 3
Я торгую на Gate, провідній біржі з 13-річною історією роботи. Приєднуйтеся до мене та пориньте в найгарячіші події просто зараз! https://www.gate.com/campaigns/6521?ch=8232&ref=AwBFBl5c&ref_type=132
post-image
  • 2
#USSeptemberJobs29K 🧐
Економіка США створила у вересні лише 29,000 робочих місць — це частка від приблизно 90,000, яких очікували економісти, і різке уповільнення порівняно з переглянутим у бік зниження приростом у 133,000 у серпні. Рівень безробіття зріс до 4.2% із 4.1% попереднього місяця, трохи перевищивши консенсус-прогноз у 4.1%. Це найслабший показник зайнятості з моменту, коли ринок праці почав відновлюватися після пандемічного шоку, і він був оприлюднений на тлі підвищених цін на нафту, дохідності 30-річних казначейських облігацій на рівні 5.6% та Федеральної резервної системи, яка вж
User_any
#USSeptemberJobs29K 🧐
У вересні економіка США створила лише 29,000 робочих місць — це лише частина від приблизно 90,000, яких очікували економісти, і різке уповільнення порівняно зі зниженим переглядом приросту на 133,000 у серпні. Рівень безробіття зріс до 4.2% із 4.1% у попередньому місяці, трохи перевищивши консенсусний прогноз у 4.1%. Це найслабший показник зайнятості з моменту, коли ринок праці почав відновлюватися після пандемічного шоку, і він був оприлюднений на тлі підвищених цін на нафту, дохідності 30-річних казначейських облігацій на рівні 5.6% та Федеральної резервної системи, яка вже одного разу підвищила ставки в цьому циклі.
Внутрішні показники звіту дають мало підстав для оптимізму. Дані щодо зайнятості за липень переглянули вниз на 31,000 — до скорочення на 10,000, що означає: того місяця економіка втратила робочі місця. Опитування домогосподарств показало, що більше людей увійшли до складу робочої сили, що підштовхнуло рівень безробіття вгору, навіть попри зупинку найму. Дані щодо зростання заробітних плат виявилися неоднозначними, а рівень участі в робочій силі залишився стабільним. Сам лише заголовковий показник свідчить, що роботодавці перейшли від обережного найму до відвертого вагання.
Реакція ринку була миттєвою і, на перший погляд, контрінтуїтивною. Ф’ючерси на фондові індекси зросли: ф’ючерси на S&P 500 піднялися на 0.9%, а ф’ючерси на Nasdaq — на 1%. Дохідність казначейських облігацій знизилася, оскільки трейдери оцінили ймовірність того, що ФРС збереже ставки без змін на жовтневому засіданні, як вищу. Біткоїн і золото зросли протягом кількох хвилин після оприлюднення даних, оскільки інвестори розцінили слабкі показники як такі, що зменшують необхідність подальшого посилення політики. Долар ослаб щодо більшості основних валют.
Ця реакція показує, до чого був підготовлений ринок. Консенсусний прогноз передбачав стійкий ринок праці, здатний витримати ще одне підвищення ставки. Натомість він отримав звіт, який свідчить про швидку втрату економікою імпульсу. Подвійний мандат ФРС вимагає від неї балансувати між контролем інфляції та максимальним рівнем зайнятості, а показник у 29,000 ускладнює ігнорування складової, пов’язаної із зайнятістю. Імовірність підвищення ставки в жовтні, яка вже знизилася приблизно до 37% після слабких даних PCE на початку тижня, ще більше впала після публікації даних щодо зайнятості.
Контекст має не менше значення, ніж саме число. Цей звіт виходить у розпал ширшої макроекономічної бурі. Дохідність 30-річних казначейських облігацій досягла 5.595% — найвищого рівня з 2002 року. Іпотечні ставки зросли до 7.6%. Ціни на нафту піднялися вище $100 на тлі напруженості на Близькому Сході. 16 вересня ФРС підвищила ставки вперше за три роки. Кожен із цих чинників створює перешкоди для найму, а вересневий звіт щодо зайнятості є першим вагомим масивом даних, який показує, що ці перешкоди справді даються взнаки.
За чим варто стежити далі? Перегляд даних за попередні два місяці буде завершено в наступному звіті, і якщо показники за серпень і вересень знову переглянуть у бік зниження, картина стане ще слабшою. Наступне засідання ФРС 28 жовтня буде ключовою подією, і тепер ринок оцінює паузу як базовий сценарій. Однак ФРС неодноразово заявляла, що залежить від даних, а один слабкий звіт щодо зайнятості автоматично не змінює траєкторію політики. Якщо інфляційні показники й надалі охолоджуватимуться, а ринок праці залишатиметься слабким, аргументи на користь паузи посиляться. Якщо інфляція несподівано прискориться, ФРС усе ще може підвищити ставку, попри слабкий показник зайнятості.
Чесний висновок полягає в тому, що ринок праці США охолоджується швидше, ніж очікувалося, і ринок сприймає це як причину купувати ризикові активи, оскільки це зменшує ймовірність подальших підвищень ставок. Це логічна реакція, але вона ґрунтується на припущенні, що ФРС надасть пріоритет зайнятості над інфляцією. Чи справдиться це припущення, залежить від наступного показника інфляції та комунікації самої ФРС. Наразі дані зробили те, що мали зробити: вони змінили розмову з «скільки ще буде підвищень» на «чи завершився цикл посилення політики». Це суттєвий зсув, і він визначатиме поведінку ринку в найближчі тижні.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
$BTC $GT $SOL
repost-content-media
SPX500+0,35%
BTC-0,15%
GT+0,63%
SOL-1,89%
  • 4
Вересневий звіт про зайнятість зробив більше, ніж просто розчарував очікування. Він прояснив дилему ФРС так, як цього не змогли зробити дані попередніх місяців. Минулого місяця економіка США додала лише 29,000 робочих місць — значно менше за прогнозовані економістами приблизно 90,000 і суттєве уповільнення порівняно зі зростанням на 133,000 у серпні. Рівень безробіття підвищився до 4.2% з 4.1%, трохи перевищивши консенсусний прогноз, а середня погодинна оплата зросла лише на 0.1% у місячному вимірі проти очікуваних 0.3%. Це найслабший показник зайнятості за весь період відновлення після пандем
User_any
Звіт щодо зайнятості за вересень зробив більше, ніж просто розчарував очікування. Він прояснив дилему ФРС так, як цього не зробили дані за попередні місяці. Минулого місяця економіка США створила лише 29,000 робочих місць — значно менше за приблизно 90,000, які прогнозували економісти, і це є різким уповільненням порівняно зі зростанням на 133,000 у серпні. Рівень безробіття зріс до 4.2% з 4.1%, трохи перевищивши консенсус-прогноз, а середня погодинна оплата зросла лише на 0.1% у місячному вимірі проти очікуваних 0.3%. Це найслабший показник зайнятості за період відновлення після пандемії, і він з’явився на тлі прибутковості довгострокових облігацій на рівні 5.6%, ціни на нафту вище $100 та Федеральної резервної системи, яка підвищила ставки 16 вересня й дала сигнал, що до кінця року можливі нові підвищення.
Негайна реакція ринку була однозначною. Після публікації, згідно з інструментом FedWatch від CME, імовірність підвищення ставки в жовтні впала приблизно з 34% до менш ніж 15%. Прибутковість 2-річних казначейських облігацій — терміну, найбільш чутливого до очікувань щодо політики ФРС, — знизилася на 10 базисних пунктів до 4.787%, що стало найбільшим одноденним падінням за вісім місяців. Долар послабився, золото піднялося з $4,178 до $4,227 за унцію, а Bitcoin за лічені хвилини зріс приблизно з $86,450 до $87,230. Ринок облігацій фактично заклав паузу. Тепер він розглядає жовтень як засідання без змін, а тягар доведення перемістився на інфляційну складову мандата ФРС.
Структурно відмінним цей момент робить склад ринку праці. Робоча сила США скоротилася приблизно на 700,000 осіб протягом 2026 року — лише вдруге з 1948 року, коли таке відбувається поза межами рецесії. Попередній бенчмарк-перегляд BLS за березень 2026 року був негативним і становив 79,000. Рівень безробіття залишався відносно низьким — 4.2% — не через сильний найм, а тому, що пропозиція працівників скорочується. Ця відмінність важлива для ФРС, оскільки означає, що ринок праці охолоджується через зниження участі, а не через масові звільнення. Це повільне замерзання, а не раптовий злам, і воно ускладнює обґрунтування подальшого посилення політики, не даючи водночас чіткого сигналу про те, що економіка переживає труднощі.
Дилема ФРС тепер є очевидною. Інфляція залишається вищою за цільовий показник у 2%, а вересневий звіт PCE показав, що базові ціни зросли на 3.0% у річному вимірі — усе ще значно вище рівня, якого прагне центральний банк. Але складова подвійного мандата, пов’язана із зайнятістю, уже недостатньо сильна, щоб витримати подальше посилення політики. J.P. Morgan і надалі очікує ще одного підвищення ставки в грудні, але не вважає це початком тривалого циклу. State Street звернула увагу на розбіжність між обстеженням заробітної плати та обстеженням домогосподарств, зазначивши, що вони розповідають різні історії про один і той самий ринок праці. Дані недостатньо однозначні, щоб оголосити цикл посилення завершеним, але вони достатньо слабкі, щоб виключити жовтень із порядку денного та підвищити планку для грудня.
Проміжок між теперішнім моментом і засіданням FOMC 28 жовтня короткий, а календар публікації даних насичений. Вересневі CPI та PCE будуть опубліковані до того, як ФРС ухвалить рішення, і ці показники визначать, чи збережеться пауза, чи комітет відчує необхідність діяти знову. Потім звіт щодо зайнятості за жовтень, який вийде 6 листопада, дасть наступне уявлення про те, чи був вересень аномалією, чи початком тренду. Наразі ринок сприймає слабкі дані щодо зайнятості як причину купувати ризикові активи, оскільки це знижує ймовірність подальших підвищень ставок і зменшує альтернативну вартість володіння активами, що не приносять доходу. Це логічна реакція, але вона ґрунтується на припущенні, що ФРС надасть пріоритет зайнятості над інфляцією. Чи справдиться це припущення, залежить від даних щодо інфляції та власної комунікації ФРС у найближчі тижні.
Загальний висновок полягає в тому, що ринок праці надав перші вагомі докази того, що посилення політики ФРС дає результат, а ринок у відповідь прибрав жовтень із календаря підвищень. Це суттєва зміна для криптовалют та інших ризикових активів, оскільки вона покращує умови ліквідності й створює сприятливіше тло для ETF-притоків. Але це не зелене світло для необмеженого зростання. Інфляційна складова мандата залишається невирішеною, довгий кінець кривої все ще перебуває на підвищених рівнях, а грудневе засідання залишається актуальним. Наступні два показники інфляції та звіт щодо зайнятості за жовтень визначать, чи є це початком тривалого пом’якшення очікувань щодо політики, чи лише черговою паузою всередині довшого циклу посилення.
Ця стаття не є інвестиційною порадою. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
##USSeptemberJobs29K
#ShareWeekly
repost-content-media
CME+1,50%
BTC-0,15%
  • 4
Я торгую на Gate, провідній біржі з 13-річною історією. Приєднуйся до мене та занурюйся в найгарячіші події просто зараз! https://www.gate.com/campaigns/6520?ch=8224&ref=AwBFBl5c&ref_type=132
post-image
  • 3
$NEAR USDT - 5.367 +9.37%
NEAR сьогодні очолює рух альткоїнів.
Спот на рівні 5.367 +9.37%, перпетуальний контракт на рівні 5.3652 +9.37%, максимум за 24 год. 5.500, мінімум 4.763, обсяг 8.00M NEAR, оборот 41.15M. Цей рух є продовженням того, що розпочалося в середині вересня.
З 1 до 15 вересня NEAR консолідувався між 2.28 і 2.82. Потім стався прорив. 15 вересня він був на рівні 2.34, 18 вересня досяг 3.45 — рух на 45% за три дні. Повний імпульс відбувся від 2.29 16 вересня до 4.8 23 вересня — зростання на 110% менш ніж за 10 днів, до рівнів, яких не бачили з лютого. Рушійною силою є ончейн-а
Sakura_3434
$NEAR USDT - 5.367 +9.37%
NEAR очолює сьогоднішнє зростання альткоїнів.
Спот на рівні 5.367 +9.37%, перпетуальний контракт на рівні 5.3652 +9.37%, максимум за 24 год. 5.500, мінімум 4.763, обсяг 8.00M NEAR, оборот 41.15M. Цей рух є продовженням того, що почалося в середині вересня.
З 1 до 15 вересня NEAR поступово рухався в діапазоні між 2.28 і 2.82. Потім відбувся пробій. 15 вересня він був на рівні 2.34, 18 вересня досяг 3.45 — рух на 45% за три дні. Повний імпульс тривав від 2.29 16 вересня до 4.8 23 вересня — зростання на 110% менш ніж за 10 днів, до рівнів, яких не бачили з лютого. Драйвером є ончейн-активність, а не хайп: NEAR Intents, система кросчейн-маршрутизації, обробила сукупно 29.3 мільярда доларів, зокрема 842 мільйони лише за минулий тиждень, із рекордним денним показником понад 300 мільйонів 18 вересня проти 406 мільйонів за весь липень. Intents згенерувала 5.01 мільйона комісій за 30 днів, залишивши 1.58 мільйона чистого доходу.
TVL наближається до 300 мільйонів завдяки партнерству з Ondo, яке приносить токенізовані акції, а також наративу про ШІ навколо NEAR як блокчейн-хабу, орієнтованого на ШІ. Bitwise навіть запропонувала довгострокову модель із показником 155.85, якщо дорожню карту буде реалізовано.
На вашому графіку видно початок другої хвилі після падіння до 4.587.
Що показує 4H-графік
Основа на рівні 2.298 14 вересня, вертикальний рух до 5.579 приблизно 27 вересня, невеликий відкат до 4.587, потім негайне повторне прискорення до 5.514 сьогодні, наразі 5.367.
EMA5 5.221 / EMA10 5.116 / EMA30 4.961 — ідеальна бичача структура, ціна вище за всіх трьох, EMA зростають. EMA30 на рівні 4.961 є основою тренду; її не було пробито з 19 вересня.
MFI 66.542 — бичачий показник, але ще не в зоні перекупленості. На попередній вершині MFI був вище 95. Зараз він на рівні 66, тож простір для зростання ще є. Падіння до 4.587 опустило MFI до зони 12-20, що перезапустило імпульс.
Динаміка підтверджує силу: сьогодні 7.84%, за 7 днів 22.28%, за 30 днів 185.63%, за 90 днів 177.51%, за 180 днів 340.82%, за 1 рік 102.76%. Показник за 30 днів на рівні 185% свідчить, що це не одноденний памп.
Найближча підтримка: EMA5 5.221 і EMA10 5.116. Зона 5.11-5.22 є першою лінією захисту всередині дня.
Друга підтримка: EMA30 4.961 і рівень 4.922 на графіку. Утримання вище 4.96 зберігає цілісність другої хвилі.
Основна підтримка: фіолетова лінія 4.587, мінімум останнього відкату. Пробій нижче означатиме глибший відкат у напрямку 3.938.
Опір: 5.514 і 5.579 — нещодавні максимуми, потім 5.500 — сьогоднішній максимум за 24 год., і 5.907 — розрахунковий рівень. Закриття 4H вище 5.579 відкриває шлях до 5.907.
За чим стежити
• Обсяг 8.00M NEAR при обороті 41.15M є значним, але не схожим на кульмінаційний сплеск. Попередня вершина біля 5.579 також супроводжувалася великим обсягом. Поточний рух відбувається на схожому обсязі, тож покупці справді присутні.
• NEAR поступово наближається до свого максимуму за 52 тижні. У попередніх звітах 3.34 було позначено як максимум за 52 тижні 19 вересня, а тепер ми на рівні 5.36, тож цей максимум уже пробито, і значно нижче він тепер виступає як підтримка.
• Зростання MFI з 12 до 66 за три дні свідчить про швидке повернення грошового потоку після падіння. Якщо MFI підніметься вище 75 за ціни вище 5.514, імпульс може прискоритися в напрямку 5.90.
• Ризик: NEAR зріс на 340% за 180 днів. Будь-яка нездатність утримати 5.11 спричинить швидкий рух до 4.96, а потім до 4.58. Купівля на рівні 5.36 без підтвердження вище 5.514 є ризикованою.
Позитивний ухил зберігається, поки ціна вище 4.961. Для нових входів очікування утримання вище 5.221-5.116 або повторного тестування 4.961 забезпечує краще співвідношення ризику.
Знімок:
NEAR/USDT 5.367 +9.37% / Perp 5.3652 +9.37%
Максимум 5.500 / Мінімум 4.763 / Обсяг 8.00M / Оборот 41.15M
EMA5 5.221 / EMA10 5.116 / EMA30 4.961 / MFI 66.542
Не є фінансовою рекомендацією.
ONDO-1,11%
  • 3
🤩 З Національним днем! Ексклюзивні подарунки від Gate Social уже розподіляються — отримайте до 5,000 USDT!
Розіграш балів зростання Gate Social 2️⃣4️⃣ вже триває, і на вас чекає безліч чудових подарунків!
🎯 Посібник із балів зростання:
1️⃣ Завдання на Площі
Щодня взаємодійте з публікаціями, ставте вподобання, коментуйте та діліться, щоб заробити до 600 балів зростання/день
2️⃣ Завдання під час прямих трансляцій
Дивіться прямі трансляції, ставте вподобання, коментуйте, діліться та плануйте прямі трансляції, щоб заробити до 300 балів зростання/день
3️⃣ Завдання «Гарячий чат»
Беріть участь в об
miss_1903
🤩 Щасливого Національного дня! Розповсюджуються ексклюзивні для Gate Social подарунки — до 5,000 USDT!
Розіграш щасливих призів за бали зростання Gate Social 2️⃣4️⃣ триває, і на вас чекає безліч чудових подарунків!
🎯 Посібник із балів зростання:
1️⃣ Завдання на Плазі
Щодня взаємодійте, публікуючи дописи, ставлячи вподобайки, коментуючи та поширюючи, щоб заробити до 600 балів зростання/день
2️⃣ Завдання під час прямих трансляцій
Переглядайте прямі трансляції, ставте вподобайки, коментуйте, поширюйте та плануйте прямі трансляції, щоб заробити до 300 балів зростання/день
3️⃣ Завдання в гарячих чатах
Беріть участь в обговореннях спільноти та діліться торговими картками, щоб заробити до 90 балів зростання/день
4️⃣ Ексклюзивні завдання для творців
Публікуйте контент із визначеними токенами та торговими картками, щоб заробити до 300 балів зростання за завдання
Випробуйте свою удачу сьогодні 👉 https://www.gate.com/activities/pointprize?now_period=24
$BTC $ETH $ZEC
BTC-0,15%
ETH-0,48%
ZEC-3,08%
  • 1
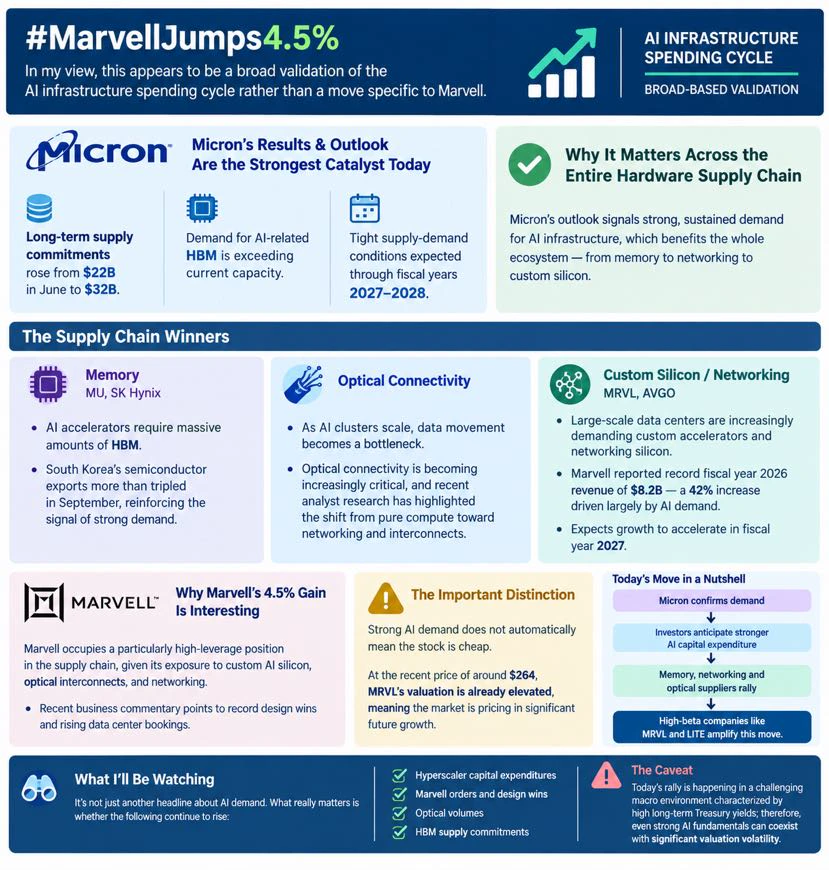
#MarvellJumps4.5% #MU,
На мою думку, це радше широке підтвердження циклу витрат на інфраструктуру ШІ, ніж рух, специфічний для Marvell.
Результати та прогноз Micron, схоже, є найсильнішим каталізатором сьогодні. Micron повідомила, що довгострокові зобов’язання щодо постачання зросли з $22 мільярда в червні до $32 мільярда, а попит на широкосмугову пам’ять, пов’язану зі ШІ, виштовхує обсяги замовлень за межі поточних виробничих потужностей. Крім того, компанія очікує напруженого балансу попиту та пропозиції протягом фінансових років 2027–2028.
Це має значення для всього ланцюга постачання апар
ybaser
#MarvellJumps4.5% #MU,
На мою думку, це радше широке підтвердження циклу витрат на AI-інфраструктуру, ніж крок, специфічний для Marvell.
Результати та прогноз Micron, схоже, сьогодні є найсильнішим каталізатором. Micron повідомила, що довгострокові зобов’язання щодо постачання зросли з $22 мільярда в червні до $32 мільярдів, а попит на високошвидкісну пам’ять, пов’язану з AI, штовхає обсяги замовлень за межі поточних виробничих потужностей. Крім того, компанія очікує збереження дефіциту пропозиції відносно попиту протягом фінансових років 2027–2028.
Це має значення для всього ланцюга постачання апаратного забезпечення:
* Пам’ять — MU, SK Hynix: AI-прискорювачі потребують величезних обсягів HBM. Експорт напівпровідників із Південної Кореї у вересні зріс більш ніж утричі, що додатково підтверджує сигнал про сильний попит.
* У міру масштабування AI-кластерів переміщення даних стає вузьким місцем. Оптичні з’єднання набувають дедалі більшої критичності, а нещодавні аналітичні дослідження підкреслили цей зсув від суто обчислень до мереж і взаємоз’єднань.
* Спеціалізовані чипи/мережеве обладнання — MRVL, AVGO: Великі центри обробки даних дедалі більше потребують спеціалізованих прискорювачів і мережевих чипів. Marvell повідомила про рекордний дохід у фінансовому році 2026 у розмірі $8.2 мільярда — на 42% більше, переважно завдяки попиту на AI — і очікує прискорення зростання у фінансовому році 2027.
Чому зростання Marvell на 4.5% є цікавим? Marvell займає особливо вигідну позицію з високим операційним плечем у ланцюгу постачання завдяки присутності у сфері спеціалізованих AI-чипів, оптичних взаємоз’єднань і мереж. Нещодавні коментарі щодо бізнесу вказують на рекордну кількість перемог у тендерах на розробку та зростання замовлень від центрів обробки даних.
Однак тут є важливе розрізнення: сильний попит на AI не означає автоматично, що акція є дешевою. За нещодавньої ціни близько $264 оцінка MRVL уже є підвищеною, тобто ринок закладає значне майбутнє зростання.
Отже, сьогоднішній рух я б підсумував так:
Micron підтверджує попит → інвестори очікують вищих капітальних витрат на AI → акції постачальників пам’яті, мережевого обладнання та оптики зростають → компанії з високою бетою, такі як MRVL і LITE, посилюють цей рух.
Найважливіше, за чим я стежитиму надалі, — це не просто черговий заголовок про попит на AI; насправді має значення те, чи продовжать достатньо зростати капітальні витрати гіпермасштабних компаній, замовлення та перемоги Marvell у тендерах на розробку, обсяги оптичної продукції та зобов’язання щодо постачання HBM, щоб виправдати ці оцінки.
Застереження: сьогоднішнє зростання відбувається в складному макроекономічному середовищі, що характеризується високою дохідністю довгострокових казначейських облігацій; отже, навіть сильні фундаментальні показники AI можуть співіснувати зі значною волатильністю оцінок
$MU ‌
.$SKHYNIX ‌$MRVL ‌$LITE ‌
repost-content-media
MU-0,75%
MRVL-0,31%
SK Hynix+0,43%
LITE+0,68%
AVGO+2,04%
  • 3
Четвер грошових призів: ф’ючерсна подія — запрошуйте друзів і отримайте 100% шанс виграти таємничі бокси SOL https://www.gate.com/campaigns/6487?ch=8152&ref=AwBFBl5c&ref_type=132&utm_cmp=VmIxea8A
post-image
  • 3
$BTC ‌Біткоїн торгується на рівні $84,283, знизившись на 0.12% за останні 24 години після того, як дев’ятиденна серія надходжень до ETF раптово завершилася. Ціна опинилася між двома силами, що конкурують: великий інвестиційний банк підвищує свій довгостроковий прогноз, тоді як розворот короткострокових потоків стримує імпульс.
У четвер Citi підвищив свій 12-місячний ціновий орієнтир для Bitcoin до $113,000 із $82,000, посилаючись на відновлення попиту на спотові ETF, програму викупу облігацій Казначейством США, прогрес у нормотворчій діяльності SEC і слабший долар. Банк також підвищив свій пр
User_any
$BTC ‌Біткоїн торгується на рівні $84,283, знизившись на 0.12% за останні 24 години після того, як дев’ятиденна серія припливу коштів до ETF раптово завершилася. Ціна опинилася між двома конкуруючими силами: великий інвестиційний банк підвищує свій довгостроковий прогноз, тоді як розворот короткострокових потоків зупинив імпульс.
У четвер Citi підвищив свій 12-місячний ціновий прогноз для Біткоїна з $82,000 до $113,000, пославшись на відновлення попиту на спотові ETF, програму викупу облігацій Міністерством фінансів США, прогрес у розробленні правил SEC і слабший долар. Банк також підвищив прогноз для Ether з $2,240 до $3,028. Цільовий рівень $113,000 передбачає приблизно 34% потенціалу зростання від поточних рівнів, хоча він залишається нижчим за рекорд понад $126,000, встановлений у жовтні 2025 року. Citi окремо вказав на повернення «побоювань щодо знецінення» на ринки як на фактор, що підтримує цей рух.
Цей оптимістичний погляд контрастує з поточною картиною потоків. У середу американські спотові ETF на Біткоїн перервали дев’ятиденну серію припливів загальним обсягом $3.1 billion, перейшовши до чистого відтоку в $148.7 million. FBTC від Fidelity очолив відтік: із фонду вибуло $125.6 million, тоді як IBIT від BlackRock також завершив власну серію припливів, зафіксувавши відтік у $9.5 million. Загальний обсяг активів ETF залишається на рівні близько $108 billion, але ситуація з фінансуванням змінилася від сталих покупок до відтоків, послабивши додатковий попит, який підтримував ціни до кінця вересня.
Макроекономічне середовище є головною причиною того, що Біткоїн продовжує отримувати відмову в районі $84,000. Дохідність 10-річних казначейських облігацій США піднялася до нових максимумів, а 5-річний кредитний дефолтний своп Франції розширився до 73.05 базисного пункту — найвищого рівня з липня 2013 року. Зростання безризикових ставок і ризик суверенного боргу зазвичай стискають оцінки активів із високою волатильністю. Бажаний ФРС індикатор інфляції PCE виявився нижчим за очікування: базовий PCE становив 0.2% у місячному вираженні та 3.0% у річному, знизивши оцінену ймовірність ще одного підвищення ставки в жовтні до 37%. Після публікації даних Біткоїн швидко підскочив, але потім опустився нижче $84,000, демонструючи, що очікування м’якшої політики поки не перетворилися на стійкі покупки.
Технічна картина визначається добре сформованою зоною опору. Glassnode позначила діапазон від $84,000 до $85,000 як ключовий рівень, де зосереджені довгострокові власники. Прорив вище може відкрити шлях до $96,700, тоді як падіння нижче $84,000 може спрямувати ціну до підтримки на рівні $77,000. Біткоїн уже сім сесій коливається навколо $84,000, а рівень $86,000, що відповідає середній собівартості позицій ETF, створює бар’єр для наступного ралі. 24-годинний діапазон від $83,183 до $84,617 демонструє вузький коридор, у якому перебуває ціна.
Чесний висновок полягає в тому, що Біткоїн застряг між бичачим довгостроковим сценарієм і ведмежими короткостроковими потоками. Прогноз Citi розрахований на 12 місяців, а наведені ним каталізатори мають структурний характер. Відтік із ETF є одноденною подією, а серії припливів завершуються з багатьох причин. Але зараз ринок торгується не на основі 12-місячних прогнозів. Він торгується з огляду на вартість капіталу, а ця вартість є високою. Поки дохідність казначейських облігацій не знизиться або припливи до ETF не відновляться, зона від $84,000 до $85,000 залишатиметься рівнем, який визначатиме, чи завершиться ця консолідація рухом угору чи вниз.
Ця стаття не є інвестиційною рекомендацією. Аналіз ґрунтується на загальнодоступній інформації та не гарантує майбутніх результатів.
repost-content-media
BTC-0,15%
  • 3