Square
Мої підписки
Популярні
Новини
Сповіщення
Профіль

WhyFay

vip
Я повернувся
Найвищий рівень VIP 0Діамантові рукиДослідник криптовалютного ринку
91
Мої підписки
40
Підписники
1.9k
Сподобалося
🚨 Щойно стало відомо: FTX Сема Бенкмана-Фріда, за повідомленнями, інвестувала $500 МІЛЬЙОНІВ в Anthropic $ANT — частку, яка після повідомлень про IPO тепер коштувала б ПОНАД $40 МІЛЬЯРДІВ. 📈
Під час процедури банкрутства FTX продала цю інвестицію лише за $1.34 МІЛЬЯРДА.
За повідомленою оцінкою, потенційно втрачений прибуток перевищує $38 МІЛЬЯРДІВ.
BlockNews
🚨 ЩОЙНО: За повідомленнями, FTX Сема Бенкмана-Фріда інвестувала $500 MILLION в Anthropic $ANT — частку, яка після повідомлень про її IPO тепер коштувала б ПОНАД $40 BILLION. 📈
Під час процедури банкрутства FTX продала цю інвестицію лише за $1.34 BILLION.
За оцінками, це означає потенційно понад $38 BILLION недоотриманого прибутку.
repost-content-media
ANT-13,13%
Стоп-лоси по п’яти активах спрацювали тієї самої ночі? SanDisk опустилася нижче попереднього мінімуму до 749, а потім відскочила до 797, тоді як Bitcoin пробив рівень 62,275 і повернувся вище нього протягом години — це вибивання стопів чи справжній пробій вниз? За 5 хвилин, почавши зі свічок, обсягу та стоп-лосів, ми допоможемо вам зрозуміти, на який сигнал чекає оператор 👇
JsBigShark
П’ять активів вибили зі стоп-лосів за одну ніч? SanDisk пробила попередній мінімум, упала до 749, а потім відновилася до 797; біткоїн проколов рівень 62,275 і за годину повернувся вище — це вибивання стопів чи справжній пробій? За 5 хвилин розберемося на прикладі свічок, обсягів і стоп-лосів та з’ясуємо, на якого сигналу чекають оператори ринку👇
BTC-0,67%
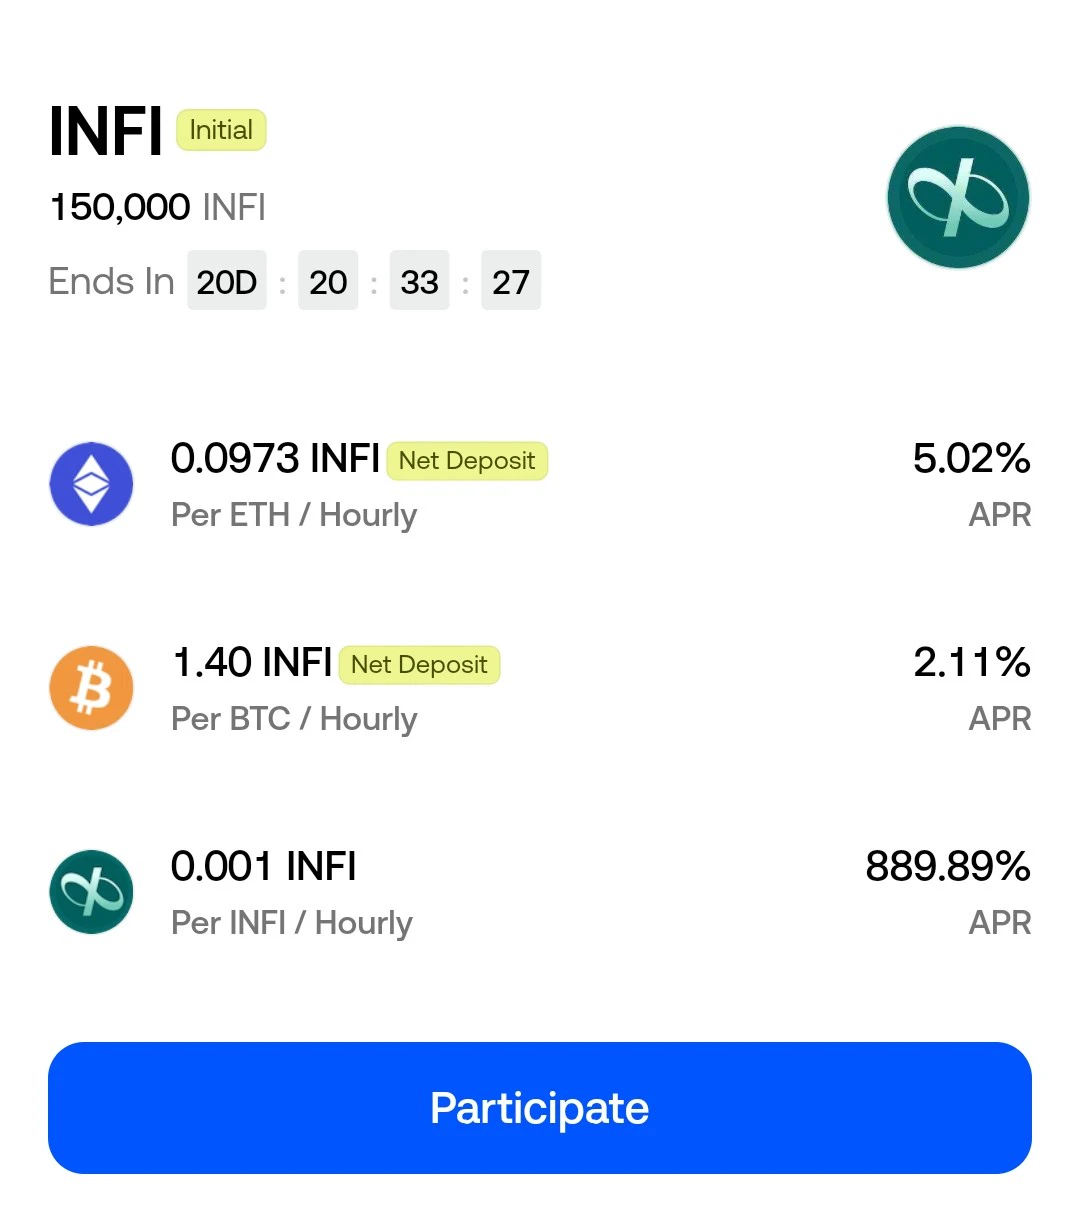
Ви вже ознайомилися з поточними проєктами Launchpool?

Зараз на Gate одночасно працює кілька проєктів Launchpool, що пропонують варіанти для різного рівня схильності до ризику. Ви можете отримувати винагороди, стейкаючи активи — такі як USDT, BTC, ETH, GT або відповідні нативні токени — у таких проєктах, як KOR, VLX і нещодавно доданий INFI.

Вибираючи проєкт, який вам найкраще підходить, раджу враховувати не лише показники APR, а й особливості самого проєкту та необхідний період стейкінгу. То в якому пулі ви зараз берете участь або який розглядаєте? 👇

👉https://www.gate.com/launchpool

VLX�
User_any
Ви вже ознайомилися з активними проєктами Launchpool?
Зараз на Gate одночасно працює кілька проєктів Launchpool, які пропонують варіанти для інвесторів із різним рівнем схильності до ризику. Ви можете отримувати винагороди, стейкаючи активи — як-от USDT, BTC, ETH, GT або відповідні нативні токени — у таких проєктах, як KOR, VLX і нещодавно доданий INFI.
Вирішуючи, який проєкт підходить вам найкраще, рекомендую враховувати не лише ставки APR, а й особливості проєкту та необхідну тривалість стейкінгу. То в якому пулі ви зараз берете участь або який розглядаєте? 👇
👉https://www.gate.com/launchpool
VLX👉 https://www.gate.com/share/act/2441e7f5
KOR👉 https://www.gate.com/share/act/1581ee1b
INFI 👉 https://www.gate.com/share/act/796e1e44
#GateSquare #Launchpool #Crypto #Стейкінг
Не є фінансовою порадою.
repost-content-media
BTC-0,67%
ETH-1,26%
GT-2,41%
IN-6,89%
VLX+0,00%
  • 1
Навіть найвідоміший у світі інвестор може упустити можливість

Масайоші Сон відомий у світі інвестицій своєю схильністю до ризику. Він мислить масштабно й діє масштабно. Та на заході в Токіо 18 листопада 2026 року він зробив зауваження, яке всіх здивувало: зізнався, що не інвестувати в Anthropic було однією з його помилок.

Ця заява важлива, адже Сон не приховував свого жалю. Кожен інвестор упускає можливості, але не кожен готовий відкрито про це говорити. Саме тут і починається справжня історія Сона — не як історія невдачі, а як історія вибору.

Усе почалося у 2023 році

У 2023 році Сон особи
User_any
Навіть найвідоміший інвестор у світі може втратити можливість
Масайосі Сон відомий у світі інвестицій готовністю ризикувати. Він мислить масштабно й грає по-крупному. Та на заході в Токіо 18 листопада 2026 року він зробив заяву, яка здивувала всіх: зізнався, що не інвестувати в Anthropic було однією з його помилок.
Ця заява важлива, бо Сон не приховував свого жалю. Кожен інвестор втрачає можливості, але не кожен відверто про це говорить. Саме тут і починається історія Сона — не як історія невдачі, а як історія вибору.
Усе почалося у 2023 році
У 2023 році Сон особисто зустрівся з Даріо Амодеї, засновником Anthropic. Амодеї справив на нього глибоке враження: Сон вважав його надзвичайною людиною. На той час оцінка Anthropic становила лише невелику частку від сьогоднішньої — близько $4.1 billion.
Інакше кажучи, Сон помітив цю можливість. Відбулася розмова, але до інвестиції справа так і не дійшла. Щоб зрозуміти чому, потрібно поглянути на те, на чому тоді зосереджувалася SoftBank.
Пояснення Сона доволі просте: SoftBank уже почала інвестувати в OpenAI. Він не хотів ставити на двох коней в одних перегонах — або, за його власним висловом, важко водночас гнатися за двома зайцями.
Загалом Сон вклав в OpenAI приблизно $64.6 billion, отримавши близько 13 відсотків акцій. Увесь свій капітал, увагу й енергію він спрямував на одну компанію. Його логіка полягала в тому, що зосередженість на одній компанії робить її сильнішою. Однак за такий підхід довелося заплатити: він упустив іншу можливість. Anthropic не стояла на місці. Компанія стрімко зростала завдяки своєму розмовному асистенту Claude. Її дохід за короткий час зріс у кілька разів. До листопада 2026 року вона почала робити кроки до первинного публічного розміщення акцій (IPO). Спочатку ціну акції обговорювали в діапазоні $70–$78, але згодом вона зросла до $83. Загальну оцінку компанії почали обговорювати на рівні до $1.4 trillion.
Інакше кажучи, компанія, оцінена приблизно в $4.1 billion у 2023 році, за три роки опинилася на шляху до того, щоб стати однією з найдорожчих компаній у сфері штучного інтелекту у світі. Оцінюючи нинішню ситуацію, Сон зауважив: «Шкода, що я тоді не інвестував». Саме в цьому й полягає його жаль. Він не каже, що обрав не ту компанію; радше шкодує, що втратив можливість інвестувати в другу компанію, яку правильно оцінив як перспективну.
Anthropic чи OpenAI?
Саме це питання ставлять усі. Якби вам довелося обирати сьогодні, що б ви обрали? Відповідь не можна звести до одного речення, адже ці дві компанії мають різні сильні сторони.
Anthropic більше орієнтується на корпоративних клієнтів, безпечний і контрольований ШІ, а також регулярні доходи. Компанія швидко зростає, а її підзвітність посилюється в міру наближення IPO. OpenAI, своєю чергою, може похвалитися ширшою аудиторією користувачів, потужнішим брендом і значно більшим капіталом. Однак її витрати також величезні, а IPO відклали на невизначений термін.
У короткостроковій перспективі бізнес-модель Anthropic видається більш послідовною та добре структурованою. У довгостроковій перспективі масштаби OpenAI можуть стати більшою перевагою. Зрештою, питання не в тому, яка з компаній «краща», а в тому, яка першою досягне сталої прибутковості. Наразі Anthropic, схоже, має невелику перевагу в цих перегонах, але вони ще далекі від завершення.
Із жалю Сона можна винести три прості уроки. По-перше, недостатньо розпізнати хорошу можливість — потрібно знайти для неї місце. Чудову компанію може помітити кожен, але лише дехто готовий виділити на неї капітал.
По-друге, зосередженість на одному виборі може бути дієвою стратегією, але вона також має альтернативну вартість. Кажучи «так» одному, ви кажете «ні» іншому — і це потрібно усвідомлювати, ухвалюючи рішення.
По-третє, втратити можливість — не кінець світу. Інвестувавши в OpenAI, усе ще можна залишатися в грі. Сон міг упустити Anthropic, але не пропустив перегони у сфері штучного інтелекту. Інакше кажучи, справжньою помилкою було б не зробити ставку не на того коня, а взагалі не вийти на старт.
Якби вам довелося обирати сьогодні, що б ви обрали: стабільне, прораховане зростання Anthropic чи масштабне, амбітне бачення OpenAI? Ваша відповідь багато розповість про ваш інвестиційний характер.
Цей матеріал має виключно інформаційний характер і не є інвестиційною рекомендацією.
#MasayoshiSonRegretsMissingAnthropic
$ANT ‌
repost-content-media
ANT-13,13%
#TetherPushesBackOnSPRating 🤔

USDT — найбільший у світі стейблкоїн, призначений для підтримання прив’язки до $1. 18 листопада рейтингове агентство залишило цій прив’язці найнижчу можливу оцінку — 5 із 5, що відповідає статусу «слабка».

Це не кредитний рейтинг. Головне питання полягає в тому, наскільки надійно USDT може підтримувати прив’язку до $1.

Ця оцінка не означає, що USDT знецінився: він і надалі торгується поблизу $1, а заявки на погашення досі обробляються.

Однак це також не означає, що він «безпечний». Агентство стверджує, що склад резервів недостатньо надійний, щоб підтримувати
User_any
#TetherPushesBackOnSPRating 🤔
USDT — найбільший у світі стейблкоїн, створений для підтримання прив’язки до $1. 18 листопада рейтингове агентство залишило для цієї прив’язки найнижчу можливу оцінку — 5 із 5, що означає статус «слабкий».
Це не кредитний рейтинг. Головне питання полягає в тому, наскільки надійно USDT може підтримувати прив’язку до $1.
Ця оцінка не означає, що USDT зазнав краху: він і далі торгується поблизу $1, а запити на погашення продовжують оброблятися.
Однак вона також не означає, що він «безпечний». Агентство стверджує, що структура резервів недостатньо надійна, щоб підтримувати прив’язку.
Агентство зафіксувало збільшення частки активів, які воно вважає «ризикованими», у складі резервів: із 24% рік тому до 28% сьогодні.
До цієї категорії «ризикованих» активів належать золото, Bitcoin, акції, забезпечені позики та корпоративні облігації — усі вони схильні до значної волатильності цін.
Оцінку оприлюднили 18 листопада на основі даних станом на 30 вересня.
На той час Tether повідомляла приблизно про $191.5 мільярда активів проти $183.5 мільярда зобов’язань, що давало надлишок у розмірі $7.95 мільярда.
Tether стверджує, що проблема полягає не в її резервах, а в методології оцінювання агентства.
Її аргумент простий: резерви перевищують зобов’язання, а компанія вже багато років успішно виконує запити на погашення.
Однак агентство наполягає, що самого лише великого розміру резервів недостатньо: їхня структура та рівень прозорості так само важливі. Занепокоєння викликають питання аудиту, зберігання активів і відокремлення резервів.
Не сприймайте стейблкоїн просто як «долари у сховищі» — ставтеся до нього як до фінансового продукту.
Не покладайтеся лише на один стейблкоїн. Оцінюйте його, зважаючи на резерви, прозорість і історію виконання запитів на погашення.
Ця оцінка не є повідомленням про неминучий крах, а радше попередженням, яке допоможе вам зрозуміти пов’язані з ним ризики. Цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
repost-content-media
USDT+0,00%
BTC-0,67%
XAUUSD-1,47%
Найбільше первинне публічне розміщення акцій (IPO) в історії супроводжувалося вельми незвичним посланням.

Anthropic вдарила у дзвін на відкритті торгів, залучивши $107 млрд — це найбільше IPO в історії. Однак найбільшу увагу привернула не сума залучених коштів, а слова, адресовані інвесторам у день розміщення.

Зазвичай IPO — це нагода говорити про зростання, прибуток і частку ринку. Anthropic вчинила цілком протилежно. Компанія заявила, що може сповільнитися, може сказати «ні» і, якщо буде потрібно, повністю зупинитися — такі думки майже ніколи не звучать під час публічного дебюту технологіч
User_any
Найбільше первинне публічне розміщення акцій (IPO) в історії супроводжувалося найнезвичнішим посланням.
Anthropic відкрила торги, залучивши $107 мільярдів — це найбільше IPO в історії. Однак найбільшу увагу привернула не сума залучених коштів, а слова, адресовані інвесторам у день розміщення.
Зазвичай IPO — це привід говорити про зростання, прибуток і частку ринку. Anthropic вчинила якраз навпаки. Компанія заявила, що може сповільнити темпи, може сказати «ні» і за потреби повністю зупинитися — такі заяви майже ніколи не лунають під час публічного дебюту технологічної компанії.
Перше послання було чітким: компанія не поступатиметься тиску з боку бізнесу чи політичному впливу.
Сказати це легко, а от втілити в життя складно. Після виходу на біржу компанія стикається з очікуваннями тисяч інвесторів — квартальними результатами, динамікою ціни акцій і невпинним тиском, що вимагає зростання. Anthropic від самого початку окреслила межі, заявивши, що її не можна підштовхнути діяти швидше. Це не виклик, а принцип: пріоритетом є безпека, а не швидкість.
Друге послання було ще більш разючим: за потреби компанія сповільнить навчання та випуск своїх моделей штучного інтелекту, витративши стільки часу, скільки знадобиться, щоб переконатися в їхній безпечності.
У нинішніх перегонах у сфері ШІ, де всі намагаються випередити одне одного, створюючи більші моделі, швидше випускаючи їх і раніше оголошуючи про новинки, це нестандартна позиція. Anthropic стверджує, що швидкість не важливіша за безпеку. Якщо модель не пройде перевірку на безпеку, її не випустять. Це не «повільність», а відповідальність.
Anthropic — корпорація суспільної користі. Це означає, що за законом вона зобов’язана зважати на суспільні інтереси, а не лише на прибутки акціонерів.
Розуміння цієї структури має вирішальне значення: у звичайній компанії рішення визначаються виключно прибутком. Тут до процесу ухвалення рішень додається ще одне запитання: чи буде це також корисним для суспільства? Така структура захищає Anthropic і водночас покладає на неї відповідальність; вона значно ускладнює виправдання ризикованих кроків заради прибутку.
У цю структуру також закладено конкретну бізнес-модель. Anthropic відмовилася від моделі на основі реклами, яка фінансує значну частину інтернету, — тобто компанія не бере участі в системі, що перетворює дані користувачів на рекламний дохід. Хоча цей вибір може обмежити короткострокові доходи, у довгостроковій перспективі він сприяє зміцненню довіри.
Говорячи про безпеку, Anthropic не обмежилася абстрактними міркуваннями, а навела конкретні приклади. Наприклад, коли нова модель продемонструвала виняткові здібності у виявленні вразливостей безпеки, компанія не випустила її негайно. Натомість спершу вона поділилася нею з фахівцями з кіберзахисту, щоб ті, хто стоїть на боці оборони, могли зміцнити свої позиції до того, як потенційні зловмисники навчаться використовувати ті самі вразливості.
Компанія також чітко окреслила ризики: зловживання з боку окремих осіб або держав, економічні потрясіння та потенційну втрату контролю над системами ШІ. Вона визнала, що найскладніша робота над безпекою ще попереду. Іншими словами, компанія не стверджує, що вже все вирішила, а дає зрозуміти: найважче ще попереду.
І ось що не варто випускати з уваги: тепер Claude використовують понад половина великих корпорацій. Лише в серпні медичні працівники зверталися до медичного ресурсу на базі Claude 42 мільйони разів. Крім того, нещодавнє залучення капіталу зміцнило фінансове становище Anthropic.
Амбіції Anthropic грандіозні: компанія припускає, що ШІ у співпраці з людьми може вмістити столітній прогрес у науці та медицині в одне десятиліття. Для втілення цього задуму потрібні і потужні технології, і глибока довіра.
Зрештою, залучивши капітал, Anthropic насправді забезпечила собі дещо інше — обіцянку: сповільнюватися, за потреби казати «ні» та ставити безпеку понад усе. Тепер ринок стежитиме за тим, чи дотримається компанія цієї обіцянки. Адже залучити $107 мільярдів складно, але дотриматися цієї обіцянки ще важче.
Цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
$ANT
#AnthropicIPOPricesAt83
repost-content-media
ANT-13,13%
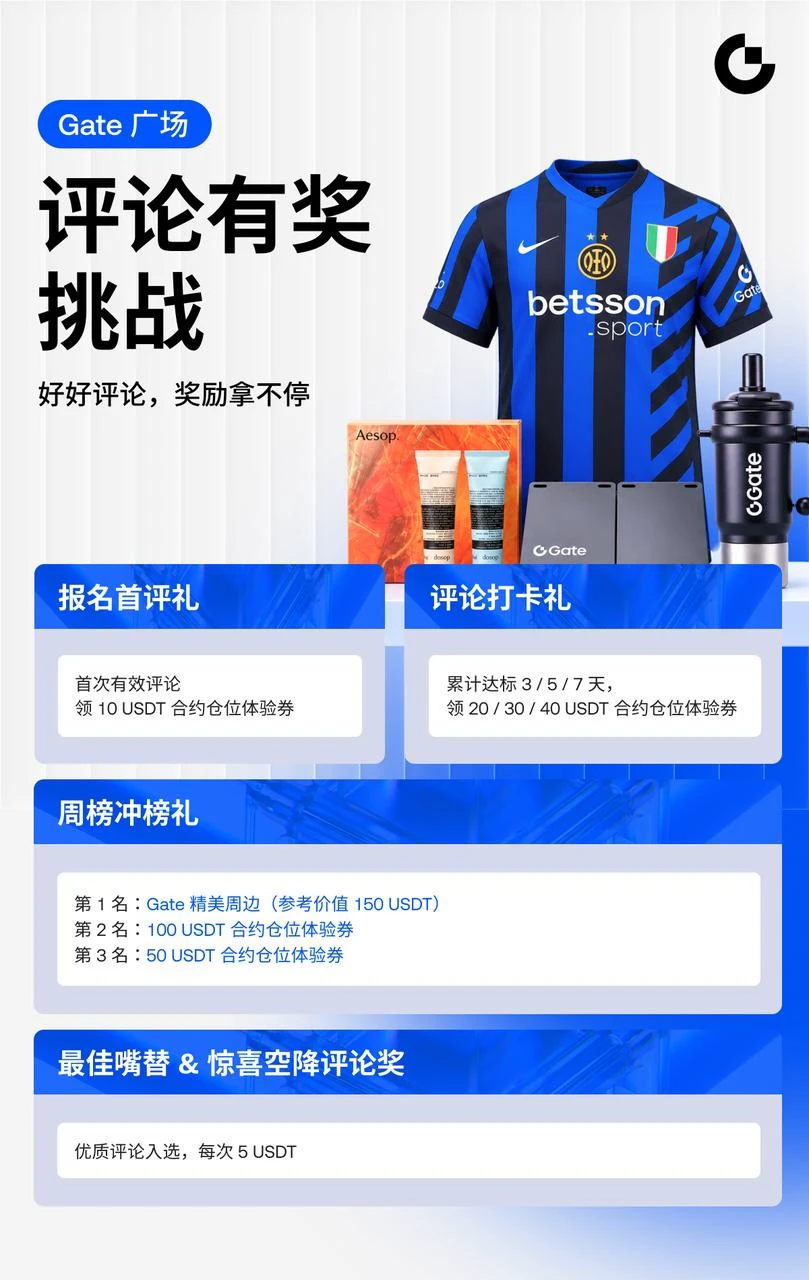
⏰ Останній день, щоб піднятися в таблиці лідерів і виграти брендовану продукцію Gate на суму 150 USDT!
Коментарний челендж Gate Square із призами завершується сьогодні. Залиште свої думки в коментарях і скористайтеся останнім шансом взяти участь 👇

🏆 Піднімайтеся в таблиці лідерів і вигравайте брендовану продукцію: щотижневий лідер може отримати ексклюзивну брендовану продукцію Gate орієнтовною вартістю 150 USDT
⭐ Якісні коментарі приносять винагороду: щоразу, коли вибирають якісний коментар, його автор отримує 5 USDT
🎉 Винагорода для тих, хто бере участь уперше: після реєстрації опублікуйт
GateSquare
⏰ Останній день, змагайтеся за приз — мерч Gate орієнтовною вартістю 150 USDT!
Сьогодні завершується челендж із винагородами за коментарі на Площі Gate. Залиште свою думку в коментарях і скористайтеся останньою нагодою взяти участь 👇
🏆 Підіймайтеся в рейтингу й вигравайте мерч: учасник, який посів 1-ше місце в тижневому рейтингу, отримає стильний мерч Gate орієнтовною вартістю 150 USDT
⭐ Якісні коментарі — грошова винагорода: за кожен коментар, що потрапить до добірки найкращих, — 5 USDT
🎉 Подарунок за першу участь: зареєструйтеся, залиште перший дійсний коментар під дописом іншого користувача й отримайте купон на пробну позицію у ф'ючерсній торгівлі на 10 USDT
💬 Маєте думку — доповнюйте, маєте досвід — діліться, маєте запитання — ставте їх. Останній день — нехай ваші змістовні коментарі помітять!
👉 Спочатку зареєструйтеся, потім коментуйте — не зволікайте з участю
https://www.gate.com/campaigns/6881
Напишіть коментар самостійно. Коментарі, створені за допомогою функції «Коментар одним натисканням», не враховуються в статистиці та під час відбору.
‍#Gate广场 #评论有奖
repost-content-media
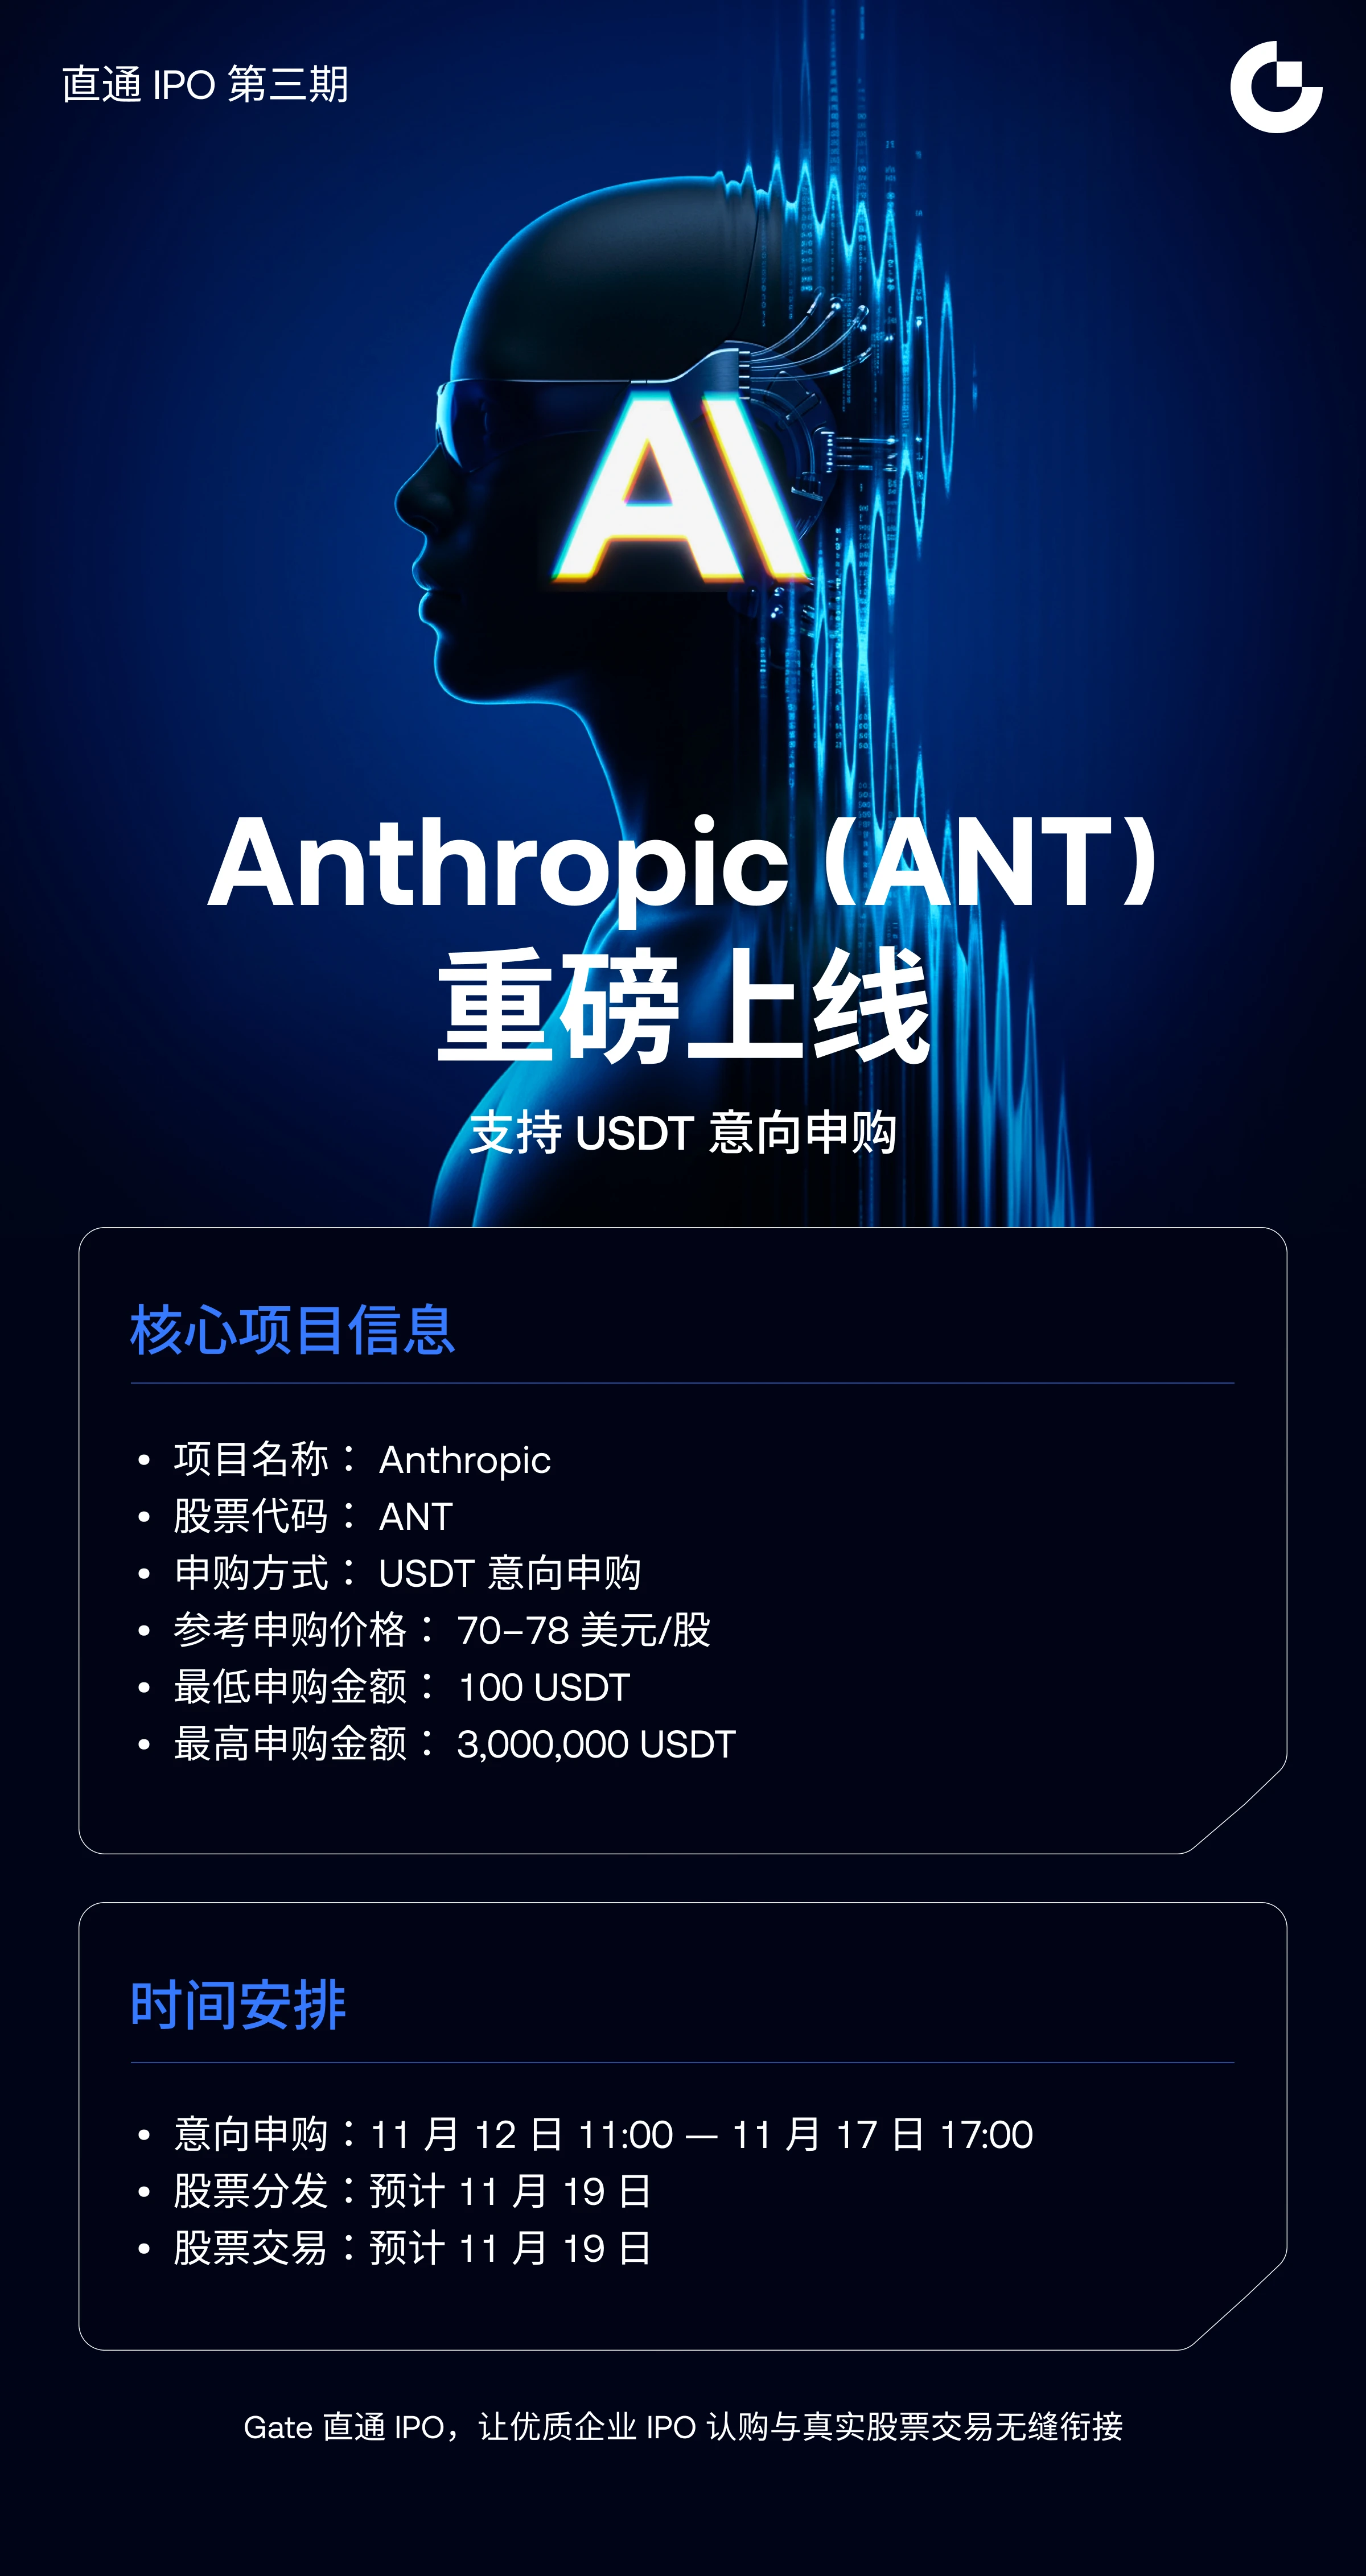
#Gate直通IPO第三期Anthropic
Діапазон $70–78: чи висока ця оцінка, чи ціна вже враховує майбутнє?

Для Anthropic питання вже не в тому, чи вийде компанія на біржу. Питання в тому, за якою ціною почнуться торги.

Орієнтовний діапазон чіткий: $70–78 за акцію. За верхньою межею оцінка пропозиції становить близько $64,4 млрд. Ще напередодні в проєкті фігурувала оцінка $69,3 млрд. Близько $5 млрд зникли ще до початку роудшоу.

Оцінка компанії розповідає ту саму історію. Два тижні тому ринок говорив про $2 трлн. Тепер йдеться про суму близько $1,4 трлн. Це зниження приблизно на 30
YamahaBlue
#Gate直通IPO第三期Anthropic
Діапазон $70–78: чи висока ця оцінка, чи ціна вже враховує майбутнє?
Щодо Anthropic питання вже не в тому, чи вийде компанія на біржу. Питання в тому, за якою ціною почнуться торги.
Орієнтовний діапазон чіткий: $70–78 за акцію. За верхньою межею пропозиція оцінює компанію приблизно в $64.4 мільярда. Ще напередодні в проєкті документа фігурувала оцінка $69.3 мільярда. Приблизно $5 мільярдів зникли ще до початку роудшоу.
Оцінка компанії розповідає ту саму історію. Два тижні тому ринок говорив про $2 трильйони. Тепер ідеться про майже $1.4 трильйона. Це зниження приблизно на 30%. І це нижче за оцінку SpaceX — близько $1.77 трильйона під час її IPO.
То чи висока ця ціна? На це не можна відповісти одним простим реченням. Адже за цією ціною купують не сьогоднішній результат, а 2028 рік.
Що кажуть цифри?
Спростімо таблицю. Із 825 мільйонів акцій приблизно 801 мільйон — нові акції компанії. За середньою ціною $74 ця частина принесе компанії близько $59.3 мільярда. Решта — 23.648 мільйона акцій — уже наявні акції. Усі вони належать 7 засновникам. Загалом це близько $1.75 мільярда, або приблизно $250 мільйонів на кожного.
Додаймо приватне розміщення. $26 мільярдів за ціною IPO від семи великих технологічних компаній. Google і Nvidia вкладають по $10 мільярдів. AMD, Broadcom, Micron, Microsoft і TSMC розподіляють між собою решту $6 мільярдів. Разом IPO і приватне розміщення становлять майже $100 мільярдів.
Це друга за розміром пропозиція в історії. Але не рекордна. SpaceX провела розміщення на $75 мільярдів, або приблизно на $85.7 мільярда з урахуванням додаткової опції на акції. Навіть з цією опцією Anthropic залишається на рівні близько $74 мільярдів.
Отже, масштаб великий, але це не рекорд. Справжня дискусія точиться не про масштаб, а про оцінку.
Чому оцінка здається високою?
Аргументи на користь того, що оцінка висока, вагомі. Компанія прогнозує дохід у розмірі $190–200 мільярдів у 2028 році. Річний темп доходу на кінець жовтня становить близько $81 мільярда. Отже, щоб виправдати сьогоднішню ціну, дохід має більш ніж подвоїтися за два роки.
Зростання також сповільнюється. У Q2 воно становило 144% квартал до кварталу, а в Q3 — 47%. У Q2 компанія вперше отримала операційний прибуток — $974 мільйони. У Q3 вона перейшла до збитку в $567 мільйонів. Витрати на обчислювальні потужності зросли з 48% доходу до 58%. Компанії довелося закупити приблизно $5 мільярдів обчислювальних потужностей на короткий строк за високими цінами. Зниження цін і знижки скоротили дохід Q3 приблизно на $600 мільйонів.
Крім того, компанія має угоди на обчислювальні потужності майже на $900 мільярдів. Це довгострокові угоди про закупівлю й оренду з Google, Amazon, Broadcom та іншими. Навіть якщо дохід зупинить зростання, платежі нікуди не зникнуть. Компанія має близько $132 мільярдів готівки та короткострокових вкладень. Цей розрив показує, чому IPO відбувається саме зараз.
Ризик концентрації також додається до цього. За перші дев’ять місяців п’ять найбільших покупців забезпечили близько чверті доходу. Понад 80% доходу Q3 припало на моделі, випущені протягом попередніх шести місяців. Отже, компанія має постійно випереджати всіх конкурентів. Один розрив між моделями може швидко коштувати їй покупців.
Якщо дивитися з цього боку, навіть $1.4 трильйона здаються завеликою оцінкою. Адже ціна передбачає безперешкодне майбутнє.
Чому оцінка може здаватися низькою?
Аргументи на користь того, що оцінка низька, також вагомі.
Дохід реальний: $386 мільйонів у 2024 році, $4.585 мільярда у 2025 році й близько $17 мільярдів лише за Q3. Річний темп доходу на кінець жовтня становить близько $81 мільярда. Той самий покупець через рік витрачає приблизно в 9 разів більше. Чисте утримання доходу становить близько 900%. Грошовий потік від операційної діяльності в першому півріччі становив близько $3.9 мільярда.
Це не одноразовий стрибок. Витрати покупців перетворюються на повторювану модель. Покупець не використовує продукт один раз і не йде — він використовує його дедалі більше.
Продукт також підтверджує цей аргумент. Fable 5.2 з’явилася за день до роудшоу. Вона працює до 30% швидше за попереднє покоління. Новий швидкий режим ще у 2.5 раза швидший. Ціна становить $8 за мільйон вхідних токенів і $40 за мільйон вихідних токенів — приблизно на 20% менше, ніж у попереднього покоління. В індексі інтелекту Artificial Analysis вона набрала 65 балів і посіла перше місце, випередивши Google Gemini 4 Carbon із 60 балами. У FrontierCode 2.0 вона набрала 49.1% проти попередніх 32.4% і випередила OpenAI GPT-6 Astra.
Є також перевага першопрохідця. Серед великих розробників моделей Anthropic першою виходить на біржу. У світі чимало коштів чекають на чисту AI-компанію. Сукупна оцінка трьох компаній перевищує $4 трильйони, але кошти на ринку обмежені. Хто першим вийде на біржу, той першим їх отримає.
Якщо дивитися з цього боку, $1.4 трильйона здаються знижкою порівняно з $2 трильйонами. Адже компанія лідирує за доходом, продуктом і вдалим часом виходу.
Що показує продаж акцій засновниками?
Найбільше уваги в цій дискусії привертає продаж акцій засновниками.
Сам по собі продаж не є злочином. Засновники можуть продати частину бізнесу, який будували роками. Але час проведення угоди породжує запитання на ринку. Коли оцінку знижують, продаж акцій на $250 мільйонів кожним послаблює сигнал «ми віримо».
Мій висновок такий: сприймати цей продаж як єдиний тривожний сигнал неправильно. Але й ігнорувати його не варто. Цей продаж показує, що є простір для торгу щодо ціни. Ринок сприймає продаж акцій засновниками як сигнал про верхню межу оцінки.
У звітності є й неоднозначний момент. За перші дев’ять місяців 5%–7% доходу, або близько $1.7–2.3 мільярда, надійшло від покупців, яких згодом викрили в порушенні умов використання або комерційних умов. Більшість із них — користувачі за межами США, чиї облікові записи було закрито. Закриття облікових записів без повернення коштів давно стало практикою. Те, що цей дохід показано як стабільне джерело надходжень, породжує запитання щодо довіри.
Паперові збитки також потрібно правильно тлумачити. За дев’ять місяців чистий паперовий збиток сягнув $104 мільярдів. Реальний операційний збиток становив лише близько $1.26 мільярда. Решта виникла через переоцінку в бухгалтерському обліку на тлі зростання оцінки компанії. На ранніх етапах фінансування використовували метод «сплати зараз, отримай акції пізніше». Коли оцінка зростала, зростала й вартість майбутніх акцій, і це зростання потрібно було відобразити як збиток. Це бухгалтерський ефект, який не впливає на грошові кошти, а не їх витрачання. Але він ускладнює звітність.
План: крок за кроком, а не все одразу
Моя позиція чітка: не вкладати все одразу. Діяти поступово.
Це IPO може сильно рухатися в обидва боки. Попит високий. Заявки на купівлю за верхньою межею діапазону надійшли одразу, а великі покупці виявили більший інтерес, ніж до IPO SpaceX. Але настрої слабкі. 5 листопада американські акції впали на 5.5% за один день. Це було найбільше падіння за 19 місяців, а акції виробників AI-чипів різко подешевшали.
Ризик продажів у перший день також існує. Деякі директори, керівники й працівники можуть продати до 10% акцій уже з першого дня торгів. Багато хто отримав акції, коли оцінка була дуже низькою, тож продаж зафіксував би значний прибуток. Якщо багато хто продаватиме одночасно, ціна впаде.
Тому я розділяю план на три частини:
Перша частина: невелика позиція в IPO. Це частка на випадок, якщо ця ціна виявиться мінімальною, щоб не залишитися осторонь. Нехай вона буде невеликою. Мета — не приєднатися до ажіотажу, а залишитися за столом.
Друга частина: купівля після завершення 30-денного захисту. Щоб підтримати ціну, андеррайтери отримали опцію на додаткові акції строком на 30 днів. За потреби можна буде придбати до 123.75 мільйона додаткових акцій за ціною пропозиції. Коли цей строк закінчиться, реальним випробуванням стане те, на якому рівні буде ціна. У SpaceX був такий самий захист, але в середині липня її акції опустилися нижче ціни пропозиції. Друга частина плану чекає на завершення цього строку.
Третя частина: купівля на просіданні. Якщо ціна опуститься нижче ціни пропозиції, це буде можливість купити за планом, а не в паніці. Якщо компанія й далі наближатиметься до своєї мети на 2028 рік, третю частину буде вкладено. Якщо зростання ще більше сповільниться, третю частину взагалі не використовуватимуть. Очікування — це теж стратегія.
Одне правило для кожної частини: загальний ризик має бути достатньо малим, щоб одна угода не похитнула весь рахунок. Рівень стоп-лосу встановлюється до купівлі. Стрибок ціни в перший день — не привід відсувати стоп-лос.
Підсумок: оцінка висока, але не безпідставно
Моя відповідь: «висока, але не безпідставно».
Висока, бо ціна вже враховує значну частину майбутнього. За два роки дохід має більш ніж подвоїтися. Витрати на обчислювальні потужності, циркуляція коштів, концентрація покупців і угоди на $900 мільярдів ускладнюють це завдання.
Не безпідставно, бо бізнес реальний. Дохід зростає, покупці витрачають більше, а результати продукту це підтверджують. На OpenAI тиснуть сильніше: очікуваний грошовий дефіцит у період із 2026 до 2030 року становить близько $278 мільярдів. 6 листопада OpenAI залучила $11 мільярдів за оцінки в $1.25 трильйона. У вересні компанія заявила, що не планує IPO у 2026 році, пославшись на безпеку AI. Радники запропонували два варіанти: знизити оцінку й виходити зараз або чекати. Компанія відмовилася від зниження оцінки. Anthropic вирішила вийти на біржу, навіть погодившись на нижчу оцінку, адже її звітність уже готова до оприлюднення.
Тож до цього IPO я ставлюся дисципліновано, а не на хвилі ажіотажу. Розмір позиції залишається помірним. У короткостроковій перспективі все залежить від настроїв, у довгостроковій — від результатів. Сам по собі стрибок ціни в перший день не доводить успіху.
IPO Anthropic може стати подією століття. Але це не означає, що угода буде вигідною за будь-якої ціни. Для хорошої угоди потрібні правильна ціна, правильний розмір позиції й правильний горизонт інвестування. Без цих трьох умов навіть найпереконливіша історія не захистить покупця.
#WCTCS9
#ShareWeekly
Революцію ШІ випробовують не лише в технологічних лабораторіях, а й у найбільшій гонці за капіталом на Волл-стріт. Попит на первинне публічне розміщення акцій (IPO) Anthropic свідчить про інтерес ринку до ШІ, але справжнє питання полягає не лише в тому, який ажіотаж воно викликає, а й у тому, чи справді цей інтерес виправдовує колосальну оцінку компанії у $1.4 трильйона. Згідно зі звітом Reuters від 13 листопада, спочатку попит у перший день удвічі перевищив пропозицію, а в наступні дні зріс до шестикратного рівня. Твердження про попит, що у 10-20 разів перевищує пропозицію, які поширюються в
M谋ngYueZen
Революцію ШІ випробовують не лише в технологічних лабораторіях, а й у найбільшій гонці за капітал на Волл-стріт. Попит на первинне публічне розміщення акцій (IPO) Anthropic свідчить про інтерес ринку до ШІ, але справжнє питання полягає не лише в тому, який ажіотаж воно викликає, а й у тому, чи справді цей інтерес виправдовує колосальну оцінку компанії у $1.4 трильйона. Згідно зі звітом Reuters від 13 листопада, спочатку в перший день попит удвічі перевищив початкову пропозицію, а в наступні дні зріс до шести разів від неї. Твердження про попит, що у 10-20 разів перевищує пропозицію, які ширяться в соціальних мережах, поки що офіційно не підтверджені, але навіть шестикратного попиту достатньо, щоб це IPO стало однією з найбільш обговорюваних фінансових подій року.
То що саме означає цей шестикратний попит? Простіше кажучи, інвестори подали заявки на придбання акцій у шість разів більше, ніж доступно. Компанія пропонує 825 мільйонів акцій, які будуть розміщені на Nasdaq під тикером «ANT», за ціною в діапазоні $70-78. Це вказує на оцінку приблизно у $1.4 трильйона з урахуванням повного розмивання. Активність інституційних інвесторів зумовлена тим, що ШІ вже не є «експериментом», а став незамінною інфраструктурою для бізнесу. Однак тут є важливе розрізнення: високий попит може викликати ажіотаж, але сталі доходи зрештою залежать від прибутків, грошового потоку та ціни, яку платить інвестор. Бути чудовою компанією — не завжди те саме, що бути привабливою інвестицією.
Коротко кажучи, IPO Anthropic — це набагато більше, ніж вихід на біржу однієї компанії; це масштабна перевірка довіри інституційного капіталу до довгострокової економічної моделі ШІ. Наразі ринок шукає відповідь на запитання: «Ми купуємо майбутнє вже сьогодні чи ШІ справді спричинить бум доходів, який виправдає ці ціни?» Високий попит не означає автоматично, що ціна акцій зросте після лістингу; справжня можливість полягає не в тому, щоб урвати акції в цьому надзвичайно популярному IPO, а в тому, щоб правильно оцінити, чи зможе майбутнє зростання компанії підтримати таку оцінку. Як ви вважаєте, цей величезний попит знаменує початок нової ери інвестицій у ШІ чи це лише завищена оцінка інвесторами майбутнього, яке ще не настало?
Поділіться своєю думкою в коментарях нижче. 👇
👉 Підпишіться зараз:https://www.gate.com/zh/ipos/ipo-access/anthropic-ipo-access/69
📝 Деталі події:https://www.gate.com/announcements/article/102761
👉 Переглянути ф’ючерси ANT:https://www.gate.com/futures/USDT/ANT_USDT
‍#ANTPreMarketFuturesNowLive
#GateIPOAccessPhase3Anthropic
#GateIPOAccessAnthropic
#Gate股票畅聊季
#ShareWeekly
NFA ✔️ DYOR 🔎
Тест ліквідності Bitcoin на $1.91 мільярда: тимчасова перешкода чи інституційне перезавантаження?

Рівень ціни $64,732, який зараз відображається на екранах, — це не просто технічна корекція, а знімок невпинного тиску, який глобальні фінансові умови чинять на криптовалюти. За останні 30 днів Bitcoin втратив 20% вартості й суттєво віддалився від піку в $87,000. Хоча значний відтік коштів з ETF і зміна очікувань щодо процентних ставок Федеральної резервної системи на перший погляд можуть здаватися не пов’язаними між собою, насправді їх об’єднує спільний знаменник: глобальна вартість капіталу та
M谋ngYueZen
Випробування ліквідності на $1.91 млрд для біткоїна: тимчасова перешкода чи інституційне переформатування?
Ціна $64,732, яка зараз відображається на екранах, — це не просто технічна корекція, а відображення невпинного тиску, який глобальні фінансові умови чинять на криптовалюти. За останні 30 днів біткоїн втратив 20% вартості й суттєво відійшов від свого піку в $87,000. Хоча значний відтік коштів з ETF і зміна очікувань щодо процентних ставок Федеральної резервної системи можуть на перший погляд здаватися не пов’язаними між собою, насправді вони сходяться в одній точці: глобальна вартість капіталу та скорочення ліквідності.
Справжнє питання не просто в тому: «Чому біткоїн падає?» Радше воно звучить так: чи свідчить це зниження про тимчасовий відхід капіталу від ризику, чи це початок структурної зміни в поведінці інституційних інвесторів?
Розгляньмо ширшу картину того, що відбувається за лаштунками, крок за кроком, спираючись на дані.
📉 Інфляційний шок і зміна позиції ФРС
Усе почалося з даних індексу споживчих цін (CPI) у США за жовтень, оприлюднених 10 листопада. Місячна інфляція становила 0.4% — перевищивши прогноз у 0.3%, — а базова інфляція також виявилася вищою за очікування і сягнула 0.3%. Ці дані засвідчили, що інфляція не просто обмежувалася цінами на продовольство й енергоносії, а міцно закріпилася в ширшій економіці. Реакція ринку була миттєвою: дохідність облігацій різко зросла, долар зміцнився, а ризикові активи опинилися під тиском розпродажів.
Важлива деталь полягає в тому, що ринок дедалі більше враховує в цінах підвищення процентної ставки в грудні. За даними CME FedWatch, імовірність підвищення ставки на 25 базисних пунктів, яка 10 листопада становила 88.8%, у наступні дні сягнула 92.9%–100% за різними ринковими показниками. Ці цифри, що коливаються біля позначки 98%, не означають, що ФРС уже ухвалила остаточне рішення; радше вони показують, наскільки сильно ринок вірить у сценарій «вищих ставок на довший час». Справжня небезпека полягає не в одному підвищенні ставки, а в перспективі збереження високих процентних ставок до 2027 року, що постійно тиснутиме на ліквідність.
💸 Тихий відтік на $1.91 млрд
Спотові біткоїн-ETF — головне джерело підтримки крипторинку — зафіксували загальний чистий відтік коштів на $1.91 млрд протягом семи торгових днів поспіль, починаючи з 5 листопада. Лише 13 листопада з фонду IBIT компанії BlackRock вийшло $143.5 млн.
Ці цифри свідчать не просто про звичайну фіксацію прибутку. ETF є найважливішим мостом між традиційними фінансами та криптоекосистемою; пенсійні фонди, керуючі активами та інституційні інвестори використовують ці продукти, щоб отримати доступ до біткоїна. Такий тривалий відтік протягом семи днів сигналізує про суттєве послаблення граничного попиту з боку інституційного сектору. Однак це не означає, що «всі інституційні інвестори відмовилися від біткоїна» — це лише свідчить про те, що наразі вони відклали схильність до ризику.
⚙️ Невидимий механізм, що прискорює падіння: кредитне плече
То чому ціна впала так різко? Тому що на ринку одночасно діє кілька чинників. Очікування підвищення процентних ставок і зміцнення долара змушують інвесторів, яким потрібні кошти, продавати ризикові активи. До цього додається внутрішня динаміка самого крипторинку. 13 листопада за 24 години було ліквідовано криптопозицій приблизно на $1.64 млрд — 88.7% із них становили довгі (бичачі) позиції.
Інакше кажучи, значна частина падіння зумовлена не тим, що інвестори вирішили, ніби «довгострокова цінність біткоїна зникла», а примусовою ліквідацією позицій із кредитним плечем, спричиненою зниженням цін. Кредитне плече фактично перетворює спад на ефект снігової кулі.
Важливий напрямок руху капіталу, а не ціна
Те, що ми спостерігаємо, — це не крах довгострокової монетарної концепції біткоїна, а випробування активу, надзвичайно чутливого до умов ліквідності, в середовищі високих процентних ставок.
Якщо інфляція сповільниться, дохідність облігацій стабілізується, а долар ослабне, приплив коштів до ETF може знову стати позитивним, що потенційно призведе до відновлення біткоїна. І навпаки, якщо інфляція залишатиметься високою, Федеральна резервна система й надалі посилюватиме політику, а відтік коштів з ETF триватиме, біткоїн може увійти в триваліший період слабкого попиту.
Індивідуальним інвесторам варто не сприймати автоматично падіння ціни як «можливість для купівлі», водночас не слід вважати кожне відновлення початком «нового бичачого ринку». Наразі я стежу не лише за графіком ціни, а й уважно відстежую приплив капіталу до ETF, реальну дохідність 10-річних казначейських облігацій США та індекс долара. Як ви вважаєте, чи є цей відтік на $1.91 млрд лише тимчасовим кроком інституційних інвесторів зі зниження ризику, чи це перша ознака глибшої структурної зміни в розподілі їхніх інвестицій у біткоїн? Якщо ФРС зберігатиме високі процентні ставки до 2027 року, чи зможе біткоїн відновлюватися стабільно, перш ніж глобальна ліквідність покращиться?
Поділіться думками в коментарях! ✍️
Цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
$BTC ‌ ‌#BTCBreaksKeySupportAsFearDeepens
#BTC
#WCTCS9 #ShareWeekly
BTC-0,67%
IBIT-0,79%
  • 1
M谋ngYueZen
🚨 Відлік розпочато!
$ANT HROPIC виходить на GATE.
Готові долучитися на ранньому етапі? 👀
Ви б взяли участь у публічному розміщенні чи дочекалися б першого дня торгів? 🤔 Останні години для IPO Anthropic 📊
Підписка на Anthropic (ANT) завершується сьогодні; ви можете взяти участь, маючи 100 USDT, а торги розпочнуться 19 листопада.
Поділіться своєю відповіддю — справжню цінність має саме пояснення «чому».
Не пропустіть цю можливість. ⏳🔥
👉 Підписатися зараз:https://www.gate.com/zh/ipos/ipo-access/anthropic-ipo-access/69
📝 Деталі події:https://www.gate.com/announcements/article/102761
👉 Переглянути ф’ючерси ANT:https://www.gate.com/futures/USDT/ANT_USDT
‍#ANTPreMarketFuturesNowLive
#GateIPOAccessPhase3Anthropic
#GateIPOAccessAnthropic
Лише для інформаційних цілей; це не є інвестиційною порадою.
$ANTHROPIC
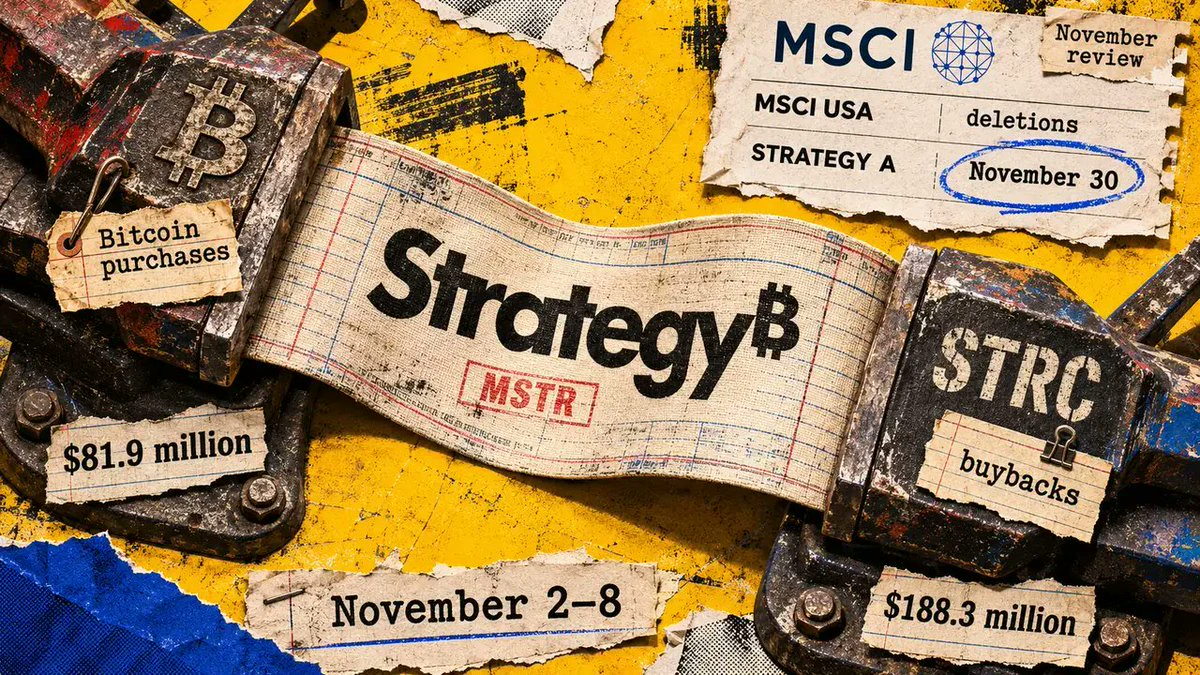
Strategy витратила на привілейовані акції вдвічі більше, ніж на Bitcoin, а тепер виходить із MSCI
MSCI запланувала виключення Strategy з індексу MSCI USA після закриття торгів 30 листопада, визначивши дату перевірки фінансування для компанії, що формує казначейський резерв у Bitcoin. Нещодавні продажі звичайних акцій MSTR профінансували як купівлю Bitcoin, так і масштабніший зворотний викуп привілейованих акцій.
З 2 по 8 листопада Strategy спрямувала $188 мільйонів із надходжень від продажу звичайних акцій на викуп привілейованих акцій STRC і $82 мільйони — на купівлю Bitcoin. Конкуренція за ц
134Ceros
Strategy витратила на привілейовані акції вдвічі більше, ніж на Bitcoin, і тепер вибуває з MSCI
MSCI запланувала виключити Strategy з індексу MSCI USA після закриття торгів 30 листопада, визначивши дату перевірки фінансування для компанії, що формує казначейський резерв у Bitcoin. Нещодавні продажі звичайних акцій MSTR профінансували як купівлю Bitcoin, так і масштабніший викуп привілейованих акцій.
У період з 2 по 8 листопада Strategy спрямувала $188 мільйонів від продажу звичайних акцій на викуп привілейованих акцій STRC і $82 мільйони — на купівлю Bitcoin. Конкуренція за ці кошти робить майбутнє залучення фінансування через MSTR ключовим чинником, що визначатиме, наскільки швидко компанія зможе й надалі нарощувати резерв Bitcoin.
⚠️ Лише особистий аналіз ринку. Не є фінансовою порадою — керуйте ризиками та проводьте власне дослідження.
Освітній контент, а не інвестиційна порада чи рекомендація купувати, продавати, вносити або виводити будь-які активи. Без оплаченої реклами чи реферальних/партнерських посилань.
repost-content-media
BTC-0,67%
MSCI-1,93%
MSTR-4,66%
STRC-1,65%
#JensenHuangResigns
Питання на 2,13 млрд доларів, на яке рада директорів NVIDIA не може відповісти пресрелізом

Двоє найбільших акціонерів NVIDIA щойно зробили те, що на Волл-стріт трапляється рідко: попросили раду директорів не поспішати.

Бред Герстнер з Altimeter Capital і Гевін Бейкер з Atreides Management, яким разом належать акції NVDA на 2,13 млрд доларів, надіслали листа із закликом не поспішати з призначенням постійного CEO та не зачиняти двері для повернення Дженсена Хуанга. Примітно, що вони не вимагали негайно поновити його на посаді. Вони закликали до «повільного, виваженого й об
KatyPaty
#JensenHuangResigns
Питання на 2,13 млрд доларів, на яке рада директорів NVIDIA не може відповісти пресрелізом
Двоє найбільших акціонерів NVIDIA щойно зробили те, що на Волл-стріт трапляється рідко: попросили раду директорів не поспішати.
Бред Герстнер з Altimeter Capital і Гевін Бейкер з Atreides Management, які разом володіють акціями NVDA на 2,13 млрд доларів, надіслали листа із закликом не поспішати з постійним призначенням генерального директора й залишити двері відчиненими для повернення Дженсена Хуанга. Важливо, що вони не вимагали негайно поновити його на посаді. Вони закликали до «повільного, зваженого й обдуманого процесу», оскільки, за їхніми словами, «запитань щодо нещодавніх подій більше, ніж відповідей».
Ця відмінність важлива. Це не переворот і не боротьба за голоси акціонерів. Це заклик до інституційної витримки саме в той момент, коли NVIDIA вперше за 33 роки зіткнулася зі справжнім вакуумом керівництва.
Хуанг пішов у відставку 12 листопада на тлі повідомлень про особисті стосунки та незалежного розслідування ради директорів. Колетт Кресс, багаторічна фінансова директорка, стала тимчасовою генеральною директоркою — безпечним і надійним вибором. Але безпечний і надійний вибір — це не те саме, що діяти в режимі засновника.
І саме цей невисловлений страх криється за листом: конкурентна перевага NVIDIA полягала не лише в її чипах. Вона полягала в колі контактів Дженсена Хуанга, його домовленостях, укладених рукостисканням, і здатності бути центральним банкіром Кремнієвої долини для стартапів у сфері ШІ. Сам Ілон Маск зауважив, що «багато з тих угод були укладені рукостисканням із Дженсеном, а не письмовим контрактом». Новий генеральний директор — хай яким компетентним він буде — не зможе просто успадкувати ці стосунки.
А це підводить нас до наступного тижня.
У вівторок, 17 листопада, NVIDIA має оприлюднити фінансові результати за третій квартал 2027 фінансового року — лише через п’ять днів після відходу Хуанга. Показники майже напевно будуть сильними. Розбудова ШІ-інфраструктури не зупинилася через драму в залі засідань ради директорів.
Але розмова з інвесторами буде іншою. Кресс доведеться відповісти на запитання, з якими вона раніше не стикалася: чи залишаються гарантованими зобов’язання щодо постачання? Чи страхуються гіперскейлери від ризиків? Чи почала зникати з ціни акцій «премія Дженсена»?
З кінця жовтня акції вже впали майже на 24%. Частково це пояснюється макроекономічними чинниками. Частково — потрясінням через зміну керівництва. Звіт про фінансові результати стане першою об’єктивною перевіркою того, чи здатна компанія NVIDIA нести тягар, який раніше ніс її засновник.
Герстнер і Бейкер не вимагають його повернення. Вони просять дати час — щоб факти з’ясувалися, рада директорів провела розслідування, а акціонери побачили, чи здатна машина, створена Хуангом, працювати без свого архітектора.
Звіт наступного тижня не дасть відповіді на це запитання. Але він покаже, скільки часу насправді має рада директорів. #ShareWeekly $NVDA
repost-content-media
NVDA-3,21%
Моменти, коли на ринках одночасно все червоніє, — це час, коли інвестори найбільше схильні до помилок. Це тому, що в такі моменти насправді падає не вартість самих активів, а обсяг ліквідності на ринку.

У п’ятницю, 13 листопада 2026 року, ми стали свідками саме такого явища. Біткоїн опустився нижче $68,000 — до найнижчого рівня з серпня, — знизившись за минулий тиждень на 9%. Але справді примітно те, що Біткоїн був не єдиним: золото також досягло найнижчого рівня за рік, індекс долара США піднявся до максимуму за 19 місяців, а дохідність 10-річних казначейських облігацій перевищила 5.1%. Ця с
User_any
Моменти, коли на ринках усе одночасно червоніє, — це час, коли інвестори найбільш схильні до помилок. Це тому, що в такі моменти насправді падає не вартість самих активів, а обсяг ліквідності на ринку.
У п’ятницю, 13 листопада 2026 року, ми пережили саме таку ситуацію. Біткоїн опустився нижче $68,000 — до найнижчого рівня із серпня, що означає падіння на 9% за останній тиждень. Але справді примітно те, що Біткоїн був не єдиним: золото також упало до річного мінімуму, індекс долара США піднявся до максимуму за 19 місяців, а дохідність 10-річних казначейських облігацій перевищила 5.1%. Цей сценарій має нагадати вам про одне: це не «обвал крипторинку», а перевірка ліквідності.
🩸 Коли все падає одночасно: момент, коли кореляція наближається до 1
Принцип «диверсифікації» добре працює на ринках у звичайні часи. Однак у моменти паніки це правило фактично перестає діяти. Коли інвесторам доводиться терміново залучати готівку, вони продають усе, що мають, — незалежно від того, приносить це прибуток чи збиток. Саме тому золото, Біткоїн і акції рухаються в одному напрямку.
Саме це й сталося цього тижня. 30-денна кореляція Біткоїна з Nasdaq наразі становить 0.69, а з золотом — 0.38. Іншими словами, Біткоїн торгується не як «цифрове золото», а як «високобета-актив технологічного сектору». Це підтверджують і додаткові дані: за останні 24 години було ліквідовано позиції 185,595 трейдерів, а загальний обсяг ліквідацій сягнув $1.64 billion. Із цієї суми 89% — або $1.46 billion — становили «довгі» позиції (ставки на зростання ціни).
📉 Головна проблема: «паливо» ринку вичерпується
Про падіння ціни говорити легко, але що криється за цією ціною? Згідно з даними Glassnode, на які посилається Gate, пропозиція стейблкоїнів за останні 30 днів скоротилася на $14.2 billion і впала нижче $280 billion. Це найшвидше скорочення з часу краху Terra у червні 2022 року. За той самий період зі спотових біткоїн-ETF у США відпливло $1.64 billion. Коротко кажучи, приплив нових доларів на ринок сповільнюється, а наявний капітал виходить із нього. Це свідчить про те, що «сухий порох» — доступна купівельна спроможність — вичерпується.
Додайте до цього ситуацію в секторі сировинних товарів: ф’ючерси на золото закрилися в четвер на річному мінімумі — $3,885. Срібло подешевшало на 2.59%, а Brent коливається біля позначки $95. Іншими словами, жоден актив — навіть той, який вважають «тихою гаванню», — не захищений від цього відпливу ліквідності.
🕰️ Історія повторюється? Уроки 2020 і 2008 років
Цей сценарій насправді нам знайомий. Коли в березні 2020 року почалася паніка через COVID-19, акції впали на 34%, Біткоїн за один день втратив до 50% вартості, а золото за кілька днів також подешевшало на 12%. Подібний етап спостерігався під час світової фінансової кризи 2008 року: спочатку продавали все, а потім, коли центральні банки вливали ліквідність, активи швидко відновлювалися.
Однак тут є важливе застереження: попередні відновлення стали можливими завдяки швидким і рішучим діям центральних банків. У 2020 році ФРС розпочала необмежені закупівлі облігацій, а в 2008 році також було надано аналогічну підтримку ліквідності. Сьогодні ж ФРС має не такий широкий простір для дій, як у 2020 році, через триваючу боротьбу з інфляцією. Тож очікування, що «ліквідність повернеться, і все відновиться», цього разу може бути менш надійним — особливо щодо термінів.
💎 То що робити інвестору?
Будьмо відвертими: це не заклик «купувати на просіданні». Проте наведені нижче три спостереження можуть допомогти вам ухвалити рішення:
1. Панічний розпродаж — це симптом кризи ліквідності, а не її завершальний етап. Щойно примусові ліквідації припиняються, а продавці вичерпуються, ціни часто відновлюються швидше, ніж очікувалося, — хоча ніхто не може точно передбачити, коли саме це станеться.
2. Справжня вартість проявляється, коли кореляції повертаються до норми. Важливим сигналом може стати зміна ситуації — наприклад, повернення золоту ролі «тихої гавані» або відновлення відповідності Біткоїна наративу «цифрового золота». Наразі обидва активи рухаються в одному напрямку.
3. У таких умовах зберігання готівки саме по собі є позицією. Якщо ви шукаєте можливості, запасіться терпінням і дочекайтеся стабілізації ліквідності. Адже варто купувати на етапі «стабільності після дна», а не на самому «дні».
👉Як ви вважаєте, цей дефіцит ліквідності — лише тимчасова паніка чи початок тривалішого спаду?
👉Як ви пояснюєте одночасне падіння золота й Біткоїна?
Поділіться своїми думками в коментарях. ✍️
Цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
$BTC $XAU $XAG $NAS100 $CL
repost-content-media
BTC-0,67%
XAU+0,38%
XAG+0,47%
NAS100-0,07%
CL-1,83%
#Gate直通IPO第三期Anthropic
Діапазон $70-78, 825 мільйонів акцій і високі вимоги до точності

Діапазон ціни $70-78 за 825 мільйонів акцій залишає мало місця для помилки. Коли приватна лабораторія ШІ виходить на біржу в такому масштабі, ринок запитує не лише, чи працює технологія. Він хоче знати, чи враховує ціна вже кілька років майбутнього зростання.

Anthropic — компанія, що стоїть за сімейством великих мовних моделей Claude. Вона обслуговує як окремих користувачів, так і корпоративних клієнтів. Корпоративні клієнти використовують її продукти для розробки програмного забезпечення, підтримки кліє
discovery
#Gate直通IPO第三期Anthropic
Діапазон $70-78, 825 мільйонів акцій і високі вимоги до точності
Ціновий діапазон $70-78 для 825 мільйонів акцій не залишає багато простору для помилки. Коли приватна лабораторія ШІ виходить на біржу в такому масштабі, ринок запитує не лише про те, чи працює технологія. Він запитує, чи вже враховує ціна роки майбутнього зростання.
Anthropic — компанія, що стоїть за сімейством великих мовних моделей Claude. Вона обслуговує як окремих користувачів, так і корпоративних клієнтів. Серед корпоративних застосувань — розробка програмного забезпечення, підтримка клієнтів, перевірка документів, генерація коду, узагальнення даних і автоматизація робочих процесів.
Згідно з оновленим документом, поданим 10 листопада 2026 року, компанія планує запропонувати 825 мільйонів акцій класу A за ціною $70-78 за акцію. За верхньої межі діапазону це передбачає залучення до $64.4 мільярда. За повідомленнями преси, попит приблизно у шість разів перевищує кількість запропонованих акцій. Цей показник ще не підтверджено в офіційних умовах, але він свідчить про значний інтерес ринку.
Аргументи на користь зростання
Аргументи на користь зростання спираються на три основи.
По-перше, корпоративний попит. ШІ перейшов зі стадії експерименту в операційну інфраструктуру. Компанії використовують ці моделі, щоб скорочувати витрати, підвищувати продуктивність і покращувати якість обслуговування. Попит ґрунтується на моделі регулярної підписки, а не на разових витратах. Така модель забезпечує компанії чіткіше розуміння майбутніх доходів.
По-друге, безпека та надійність. Для корпоративних клієнтів точність, безпека, конфіденційність і можливість аудиту тепер не менш важливі, ніж потужність самої моделі. Anthropic відома обережним і виваженим підходом у цій сфері. Це може стати причиною вибору компанії для фінансових, медичних, юридичних і державних завдань, де діють суворі правила.
По-третє, екосистема та партнерства. Співпраця з великими хмарними та програмними компаніями розширює канали поширення. Такі партнерства відкривають доступ до клієнтської бази, якої не вдалося б охопити лише маркетингом.
Умови підписки
Заявлені умови мають забезпечити доступ і для менших учасників.
• Орієнтовна ціна: $70-78 за акцію
• Сума підписки: 100 - 3,000,000 USDT
• Мінімальна участь: 100 USDT
• Період підписки: 12 листопада 11:00 - 17 листопада 17:00 (UTC+8)
• Зарахування акцій: Після успішного розподілу акції безпосередньо зараховуються на рахунок для торгівлі акціями
• Період блокування: Відсутній
Відсутність періоду блокування дає реальну гнучкість. Після лістингу акції можна вільно продавати, що підтримує ліквідність. Водночас це означає, що торги на початку можуть бути нестабільними. Відсутність блокування акцій може створити тиск продажів під час перших торгових сесій.
Оцінка: чи справедлива ціна?
До діапазону $70-78 слід поставитися уважно. За оцінками преси, він передбачає вартість компанії понад $1 трильйон. Порівняно з поточними доходами така оцінка здається високою.
Тут стикаються дві позиції.
Оптимістична позиція полягає в тому, що ринок ШІ все ще перебуває на ранньому етапі, а поточні доходи не відображають майбутнього масштабу ринку. Згідно з цією позицією, оцінювати компанію слід з перспективою на п’ять-десять років, а не за сьогоднішніми показниками.
Обережна позиція полягає в тому, що висока оцінка звужує запас міцності. Якщо зростання доходів сповільниться, конкуренція посилиться або витрати зростатимуть швидше, ніж очікувалося, оцінка може швидко опинитися під тиском. Історія свідчить, що технологічні компанії, які виходять на біржу з високою оцінкою, часто зазнають різких коливань у перші роки.
У цій статті перевагу віддано обережній позиції. Аргументи на користь зростання вагомі, але ціна вже враховує значну його частину. Тому рішення про участь слід ухвалювати, зважуючи ризики та винагороду, а не лише покладаючись на довіру до компанії.
Ризики
Ризик конкуренції: Конкуренція у сфері ШІ дуже жорстка. Великі технологічні компанії та нові стартапи борються за ту саму клієнтську базу. Якість моделей швидко вирівнюється. Це може послабити можливості встановлювати ціни.
Ризик витрат: Навчання моделей та їхня робота потребують значних обчислювальних потужностей і енергії. Ці витрати можуть зростати швидше за доходи. Тому шлях до прибутковості залишається невизначеним.
Регуляторний ризик: У сфері ШІ з’являється дедалі більше правил щодо використання даних, безпеки та прозорості. Нові правила можуть вплинути на швидкість випуску продуктів і структуру витрат.
Ризик оцінки: Повідомлення про попит, що у шість разів перевищує пропозицію, — позитивний сигнал, але вони також можуть породити надмірні очікування щодо першого дня торгів. Надмірні очікування підвищують ризик різкого відкату.
Ризик концентрації клієнтів: Якщо значна частина корпоративних доходів надходить від невеликої групи великих клієнтів, доходи стають нестабільними. Втрата великого клієнта безпосередньо вплине на доходи.
Як вирішити, чи брати участь
Перед участю слід відповісти на три запитання.
По-перше, яку частку портфеля це становитиме? Таку волатильну пропозицію варто обмежити невеликою часткою загального портфеля. Спрямовувати значну частину портфеля на одну пропозицію — нераціональний підхід до управління ризиками.
По-друге, який інвестиційний горизонт? Короткострокова торгівля та довгострокове утримання потребують різної дисципліни. Для короткострокової торгівлі слід враховувати волатильність першого дня. Для довгострокового утримання основою має бути довіра до траєкторії зростання протягом трьох-п’яти років.
По-третє, чи є план на випадок падіння ціни? Якщо ціна опуститься нижче ціни лістингу, інвестор має заздалегідь знати, що робити. У такій ситуації слід діяти за планом, а не піддаватися паніці.
Висновок
Anthropic має сильні технології та міцну базу корпоративних клієнтів. Умови привабливі для інвесторів з погляду доступу: низький мінімальний поріг і відсутність періоду блокування. Високий попит свідчить про значний інтерес ринку.
Однак оцінка висока, а ризики не можна ігнорувати. Конкуренція, витрати, регулювання, оцінка та концентрація клієнтів — усе це вимагає уважного аналізу цієї пропозиції.
Тому до участі слід підходити дисципліновано, а не під впливом ажіотажу. Визначте помірний розмір інвестиції, чітко встановіть горизонт і заздалегідь підготуйте план на випадок падіння ціни. Найбільш обґрунтована позиція щодо цього IPO — вірити в потенціал зростання, але водночас ставити під сумнів ціну.
#WCTCS9
#ShareWeekly
repost-content-media
🔥 Публікуйте дописи щодня та отримуйте винагороди щодня!
Публікуйте дописи з популярними темами та отримуйте червоні конверти на суму до 10 USDT!

🎁 Винагороди за участь
1️⃣ Опублікуйте допис, щоб отримати червоний конверт: нові користувачі гарантовано отримають винагороду — випадкову суму від 0.01 до 10 USDT!
2️⃣ Щотижневі винагороди за місце в рейтингу: отримайте до 100 USDT за якісний контент!

📢 Актуальна тема дня | Дженсен Хуанг йде з посади генерального директора NVIDIA — чи стане це переломним моментом для ринку ШІ?
NVIDIA оголосила, що Дженсен Хуанг залишив посади генерального дирек
GateSquare
🔥 Діліться публікаціями щодня — отримуйте нагороди щодня!
Публікуйте дописи з популярними хештегами та отримуйте грошові бонуси до 10 USDT!
🎁 Нагороди за активність
1️⃣ Публікуйте дописи й отримуйте грошові бонуси: нові користувачі отримують гарантовано, випадкова сума — від 0.01 до 10 USDT!
2️⃣ Нагороди тижневого рейтингу: за якісний контент можна виграти до 100 USDT!
📢 Тема дня|Дженсен Хуанг залишає посаду CEO NVIDIA — на ринку ШІ очікуються зміни?
NVIDIA оголосила, що Дженсен Хуанг залишає посади CEO та директора. Ця новина сколихнула ринок, а $NVDA ціна акцій тимчасово різко впала. Його відхід — лише короткостроковий емоційний шок чи він змінить довгострокову логіку оцінки NVIDIA? Наскільки це вплине на акції компаній, пов’язаних із ШІ?
📌 Як взяти участь
1️⃣ Зареєструйтеся для участі в акції: https://www.gate.com/campaigns/6244
2️⃣ Додайте #每周来晒 та #黄仁勋辞职 і опублікуйте свою думку
👉 Поділіться своєю думкою та вигравайте чудові призи: https://www.gate.com/post/topic/JensenHuangResigns?topic_id=213890
repost-content-media
NVDA-3,21%
Коли дані про інфляцію виявляються вищими за очікування, на ринку переоцінюють не лише ціни — переоцінки зазнають і самі наративи. Tesla і SpaceX — дві компанії, які цього тижня обговорювали найчастіше, — перебувають у самому центрі цих наративів.

У США індекс споживчих цін (CPI) у жовтні зріс на 0.4% у місячному вимірі, перевищивши очікування, а базова інфляція становила 0.3%. Ця несподівана динаміка посилила очікування підвищення процентних ставок Федеральною резервною системою, спричинивши тиск продавців на технологічні акції. Однак головне занепокоєння ринку — не сама інфляція, а сталість
User_any
Коли дані про інфляцію виявляються вищими за очікування, на ринку переоцінюють не лише ціни — переоцінки зазнають і самі наративи. Tesla та SpaceX — два найчастіше обговорювані цього тижня бренди — перебувають у самому центрі цих наративів.
У США індекс споживчих цін (CPI) за жовтень зріс на 0,4% у місячному вимірі, перевищивши очікування, тоді як базова інфляція становила 0,3%. Цей сюрприз посилив очікування підвищення процентних ставок Федеральною резервною системою, створивши тиск продавців на технологічні акції. Однак головне занепокоєння ринку — не сама інфляція, а те, чи будуть майбутні обіцянки життєздатними в умовах високих процентних ставок.
🚗 Tesla: наратив про роботаксі та перевірка оцінки
Цього тижня акції Tesla відновилися, піднявшись із рівня $338 до діапазону близько $380. Серед конкретних подій, що сприяли цьому зростанню, — запуск сервісу роботаксі компанії в Сан-Антоніо та оголошення про припинення виробництва Cybertruck до середини 2027 року з перенаправленням потужностей на Cybercab. Цей наратив також підкріплює восьмикратне зростання кількості миль, подоланих у режимі «без нагляду», — майже до 2 мільйонів за один квартал, — а також збільшення кількості підписок на FSD (Full Self-Driving) до 1.74 мільйона.
Однак з іншого боку постає серйозна проблема з оцінкою. Акції Tesla торгуються з коефіцієнтом близько 400 до прибутку, тоді як звітний дохід від її діяльності з роботаксі залишається нульовим. Хоча продажі автомобілів і досі становлять 72% квартального доходу, капітальні витрати у 2026 році, за прогнозами, перевищать $25 мільярдів. Коротко кажучи, наразі ринок закладає в ціну майбутнє, якого ще не видно у звіті про прибутки та збитки. 🚀 SpaceX: урок після історичного IPO
12 червня 2026 року SpaceX вийшла на біржу за ціною $135 за акцію, здійснивши одне з найбільших первинних публічних розміщень акцій в історії. Протягом перших трьох днів торгів ціна акцій зросла до $225, але згодом різко відкотилася. Наразі SPCX торгується близько $140 і намагається втриматися трохи вище ціни IPO.
Головний рушій SpaceX — Starlink, що налічує 12 мільйонів абонентів і забезпечує приблизно 61% доходу компанії. Водночас оцінка Morningstar до IPO, де акції назвали «значно переоціненими», пояснює, чому їхня ціна впала на 50% від пікового рівня. Навіть найпереконливіший наратив має зазнати корекції, якщо прибутки не встигають за оцінкою.
🔗 Спільна риса: наратив чи баланс?
Tesla та SpaceX можна розглядати крізь одну й ту саму призму: вартість обох компаній визначається обіцянками завтрашнього дня, а не сьогоднішніми прибутками. Наприклад, 81% цільової ціни акцій Tesla на рівні $4,400, яку ARK Invest прогнозує до 2031 року, ґрунтується на її бізнесі роботаксі. Тим часом ринкові припущення щодо можливого злиття Tesla та SpaceX залишаються суто гіпотетичними; прогноз ARK у цьому питанні варто розглядати як сценарій, а не як офіційну інвестиційну тезу.
Проте за лаштунками відбувається справжня інтеграція: приєднання xAI до SpaceX, а також здавання в оренду обчислювальних потужностей таким компаніям, як Anthropic і Google, демонструють, як екосистема Маска об’єднує ракети, супутниковий інтернет, штучний інтелект і автоматизацію в єдину капіталомістку структуру. Це означає як перевагу масштабу, так і концентрацію ризиків.
Інвестування, «зумовлене наративами», в умовах інфляції
Дані CPI, що перевищили очікування, спонукали ринок знову замислитися над фундаментальним питанням: «Наскільки реально фінансувати такі амбітні бачення майбутнього в умовах високих процентних ставок?» Відновлення акцій Tesla до $380 і стійкість оцінки SpaceX поблизу $140 свідчать про те, що інвестори й досі вірять у ці наративи. Однак розрив між вірою та фактичною ціною зрештою проясниться завдяки фінансовій звітності. У наступних кварталах сталість цих наративів визначатимуть конкретний дохід від ініціативи з «роботаксі», відображений у категорії «Послуги», а також прибутковість напрямів бізнесу SpaceX, не пов’язаних зі Starlink.
Як ви вважаєте, чи правильно оцінені акції, «зумовлені наративами», як-от Tesla та SpaceX, в умовах високої інфляції, чи ринок і досі надмірно оптимістичний? Чи справді доходи від роботаксі та Starlink можуть виправдати такі оцінки? Поділіться думками в коментарях! Також долучайтеся до розмови й діліться власними торговими ідеями з хештегом #GateСезонОбговоренняАкцій.✍️
Цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
$SPCX ‌$TSLA ‌
repost-content-media
TSLA-2,40%
SPCX-3,69%
Зростання індексу долара США (DXY) до максимуму за 19 місяців — це більше, ніж просто коливання валютного курсу; це найчіткіший показник того, що глобальний капітал шукає «тиху гавань», а схильність до ризику переоцінюється.

11 листопада 2026 року DXY зріс на 0,68% і досяг 102,90 — найвищого рівня з квітня 2025 року. Що ж стоїть за цим стрибком і що він означає для ринків?

📈 Висока інфляція та «яструбина» позиція ФРС

Основним чинником, що підштовхнув DXY до пікового значення, стали дані індексу споживчих цін США (CPI) за жовтень. Загальна інфляція зросла на 0,4% порівняно з попереднім мі
User_any
Зростання індексу долара США (DXY) до найвищого рівня за 19 місяців — це не просто коливання валютного курсу, а найочевидніший показник того, що глобальний капітал шукає «тиху гавань», а схильність до ризику переоцінюється.
11 листопада 2026 року DXY зріс на 0.68% — до 102.90, найвищого рівня з квітня 2025 року. Що ж стоїть за цим стрибком і що він означає для ринків?
📈 Гаряча інфляція та «яструбина» позиція ФРС
Головним чинником, який підштовхнув DXY до піку, стали дані індексу споживчих цін США (CPI) за жовтень. Загальна інфляція зросла на 0.4% у місячному вимірі, перевищивши прогноз у 0.3%, а базова інфляція також виявилася вищою за очікування — 0.3%. Такий результат фіксується вже третій місяць поспіль.
Ці дані різко змінили очікування щодо підвищення Федеральною резервною системою процентних ставок. Згідно з інструментом CME FedWatch, імовірність підвищення ставки на чверть процентного пункту на грудневому засіданні зросла до 87%, тоді як імовірність підвищення на половину процентного пункту становить 15%; сценарій незмінних ставок майже повністю виключений з ринкових очікувань. Крім того, коментарі керівника ФРС Крістофера Воллера, який припустив, що підвищення лише на 25 базисних пунктів може поставити під загрозу довіру до ФРС, посилили цей «яструбиний» тон.
🌍 Інший бік кошика: слабкість євро 🧐
Зростання DXY зумовлене не лише факторами у США. Євро, на який припадає 57.6% індексу, опустився до рівня $1.11 — найнижчого з травня 2025 року — на тлі занепокоєння щодо боргу Франції та зниження очікувань підвищення процентних ставок ЄЦБ. Іншими словами, зміцнення долара також відображає слабкість європейської сторони.
₿ Вплив на крипторинок: біткоїн опустився нижче $70,000 🤔
Коли DXY (індекс долара США) перевищив рівень 103, крипторинок накрила потужна хвиля продажів. Біткоїн упав до $69,000 — найнижчого рівня з серпня, а за останні 24 години на ринку було ліквідовано ф’ючерсних позицій на суму понад $1.3 мільярда, з яких $677 мільйонів припадало на позиції в біткоїні. Ефіріум також опустився нижче $2,000.
Механізм цього взаємозв’язку простий: коли долар зміцнюється, зростають альтернативні витрати на утримання активів, що не приносять дохідності, як-от біткоїн і золото. Коли дохідність облігацій США перевищує 5%, обсяг капіталу, спрямованого в ризикованіші активи, скорочується. Однак варто зазначити, що цей зв’язок не є абсолютним: такі чинники, як приплив коштів до ETF, зміни в регулюванні або закриття позицій із кредитним плечем, іноді можуть порушувати цю кореляцію.
⚠️ На що звернути увагу
Стійкість зростання DXY залежить від майбутніх даних. Засідання Федеральної резервної системи 9 грудня та подальші дані щодо інфляції визначать, чи є ця тенденція довготривалою, чи лише тимчасовою. Крім того, рівень 103.07 — максимум DXY за останні 52 тижні — є важливою зоною опору з технічного погляду.
Підсумовуючи, досягнення DXY найвищого рівня за 19 місяців відображає силу економіки США та очікування щодо «яструбиної» політики Федеральної резервної системи. Для криптоінвесторів це нагадування про те, що умови макроекономічної ліквідності й надалі залишаються вирішальним чинником.
Цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
$BTC $NAS100 $US500 $EURUSD $XAU
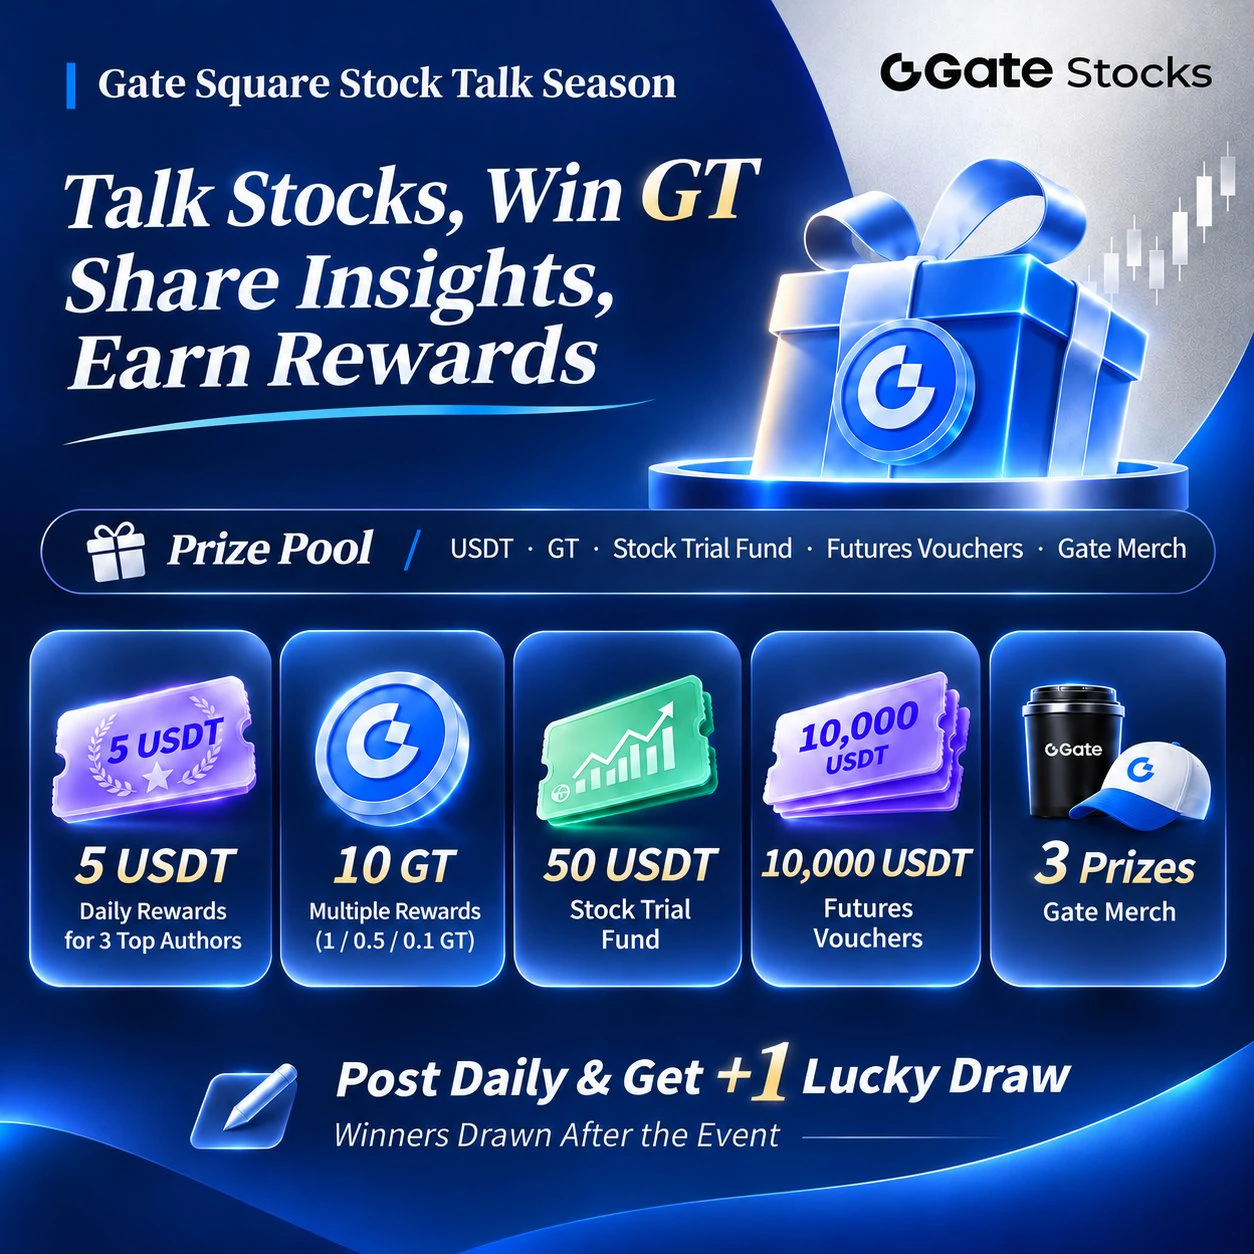
#Gate股票畅聊季 #GateStockTalkSeason
repost-content-media
USIDX-0,19%
BTC-0,67%
ETH-1,26%
NAS100-0,07%
US500-0,17%
Іноді найспокійніші на вигляд торгові сесії на ринку віщують найсильніші шторми. Хоча в четвер американські фондові ринки зазнали лише помірного зниження, ринок облігацій і ціни на сировинні товари свідчать про значно тривожнішу картину.

Індекси S&P 500, Nasdaq і Dow Jones завершили день зі зниженням приблизно на 0,4%. Однак справжня проблема полягає не в масштабі падіння акцій, а в тому, що інвестори дедалі більше вимагають премії за володіння ризиковими активами. Чітку відповідь на це дають зростання дохідності облігацій і зміцнення долара.

Підсумки четверга: тихий, але глибокий розлам

На
User_any
Іноді сесії на ринку, які здаються найспокійнішими, віщують найбільші бурі. Хоча в четвер американські фондові ринки зазнали лише помірного падіння, ринок облігацій і ціни на сировинні товари свідчать про значно тривожнішу картину.
Індекси S&P 500, Nasdaq і Dow Jones завершили день зі зниженням приблизно на 0,4%. Однак справжня проблема полягає не в масштабі падіння акцій, а в тому, що інвестори тепер вимагають дедалі вищу премію за володіння ризиковими активами. Чітку відповідь на це дають зростання дохідності облігацій і зміцнення долара.
Підсумки четверга: тиха, але глибока тріщина
На перший погляд, показники індексів видаються помірними: S&P 500 знизився на 0,35% до 7,592 пункту, Nasdaq упав на 0,40% до 25,366 пункту, а Dow Jones втратив 0,36% і завершив торги на рівні 52,297 пункту.
Однак за цим загальним падінням стоїть потрясіння, зосереджене навколо Nvidia. Невизначеність щодо структури керівництва компанії призвела до того, що протягом дня її акції обвалилися на цілих 14%. Хоча до закриття торгів втрати скоротилися до 4,3%, Nvidia втратила $182 мільярди ринкової капіталізації. Це підтримує побоювання, що тріщина в головному рушії торгівлі, пов’язаної зі штучним інтелектом, може поширитися на весь сектор. Якщо «локомотив» дає збій, тоді як індекси здаються спокійними, цей спокій може бути оманливим.
Головні події розгортаються на ринку облігацій
Головна історія пишеться на ринку облігацій. Під час азійської сесії дохідність 10-річних казначейських облігацій США випробувала рівень 5.14%, а за підсумками торгів закріпилася вище 5.10% уперше з січня. Таке зростання дохідності означає набагато більше, ніж просте математичне співвідношення; воно свідчить про те, що інвестори вимагають вищу премію за володіння довгостроковими облігаціями в умовах, коли інфляція залишається стійкою.
Це має два важливі наслідки. По-перше, зі зростанням дохідності облігацій зменшується теперішня вартість майбутніх грошових потоків, що природним чином тисне на активи, особливо на технологічні акції з високою оцінкою. По-друге, зі зростанням дохідності дорожчають помилки. Історії зростання, які легко було фінансувати за низьких процентних ставок, тепер вимагають значно суворішої дисципліни в управлінні балансом. Одне слово, переконливої історії вже недостатньо — баланс компанії теж має говорити сам за себе.
Подвійний тиск: долар і нафта
Індекс долара США зріс на 0,3%, сягнувши 103.17 — найвищого рівня з квітня 2025 року. Жорсткий тон Федеральної резервної системи в поєднанні зі зміцненням долара створює складне тло для ризикових активів. Сильніший долар не лише робить активи дорожчими для інвесторів за межами США, а й чинить тиск на ціни на сировинні товари.
Тим часом полегшення, яке спостерігалося на початку тижня, поступилося місцем новому напруженню на нафтовому ринку. Після стрибка на 3,3% у четвер нафта Brent торгується приблизно по $95.45 за барель. Це зростання знову розпалило побоювання щодо інфляції та ще більше ускладнило завдання центральних банків. Долар зміцнюється, ціни на нафту зростають, дохідність облігацій підвищується. Коли все це відбувається одночасно, простір для маневру ризикових активів звужується.
Біткоїн 🤔
Саме на крипторинку всі ці макроекономічні чинники тиску проявляються найвиразніше. Біткоїн швидко відійшов від діапазону $73,000–$74,000, протестувавши рівні нижче $69,000 і, за даними деяких джерел, опустившись до $68,500. Це падіння — не просто технічний розпродаж, а й природний наслідок зростання альтернативної вартості володіння активом, який не приносить дохідності, спричиненого підвищенням дохідності облігацій.
Рівні, за якими зараз варто стежити, чітко визначені. Діапазон $68,000–$69,000 є найближчою зоною стабілізації; якщо ціна не втримується тут, тиск продажів може посилитися. Рівень $70,000 стане першим випробуванням для відновлення — закріплення вище нього може свідчити про повернення покупців. Для вагомішого відскоку необхідно подолати зону опору $71,000–$71,500. Водночас у разі продовження розпродажу слід стежити за рівнем $67,000. Важливо пам’ятати, що ці рівні не є абсолютними точками підтримки чи опору, а лише орієнтирами, які допомагають оцінити напрямок руху ринку.
Сьогоднішнє випробування: дані PPI
Індекс цін виробників США (PPI), який мають оприлюднити сьогодні, стане наступним критично важливим випробуванням для ринку. Очікується, що за місяць він зросте на 0.4%. Оскільки PPI відображає ціновий тиск на товари та послуги ще до того, як вони доходять до споживача, його вважають випереджальним індикатором індексу споживчих цін (CPI).
Показник нижчий за очікування може стримати зростання дохідності облігацій і тимчасово підтримати схильність до ризику. І навпаки, «гарячий» (вищий за очікування) показник, імовірно, посилить побоювання щодо CPI і може підштовхнути дохідність облігацій і долар ще вище. Однак одного показника недостатньо, щоб підтвердити тривалу тенденцію. Ключовий індикатор, за яким варто стежити, — це реакція дохідності облігацій і долара США після оприлюднення даних. Якщо дохідність продовжить зростати, не дивно буде побачити, що тиск на акції та криптовалюти збережеться.
Найважливіше питання сьогодні: чи зможуть покупці поглинути тиск, який одночасно створюють побоювання щодо інфляції та торгівля, зумовлена розвитком штучного інтелекту? Відскок біткоїна, безумовно, був би бажаним, але відновлення, яке не враховує наслідків оприлюднення даних, викликає додаткові запитання щодо його стійкості. Необхідно дочекатися стабілізації ціни, а потім оцінити якість її відновлення. В умовах високих процентних ставок навіть переконлива історія зростання не може втриматися без надійного виконання планів і міцного балансу.
Цей матеріал має виключно інформаційний характер і не є інвестиційною порадою.
$BTC $XAUUSD $XBRUSD $NAS100 $US500
#Gate股票畅聊季 #GateStockTalkSeason #JensenHuangResigns #USOctoberPPIComingSoon #BTCDown4%
repost-content-media
SPX500+0,19%
NVDA-3,21%
NAS100-0,07%
BTC-0,67%
Завантажити більше