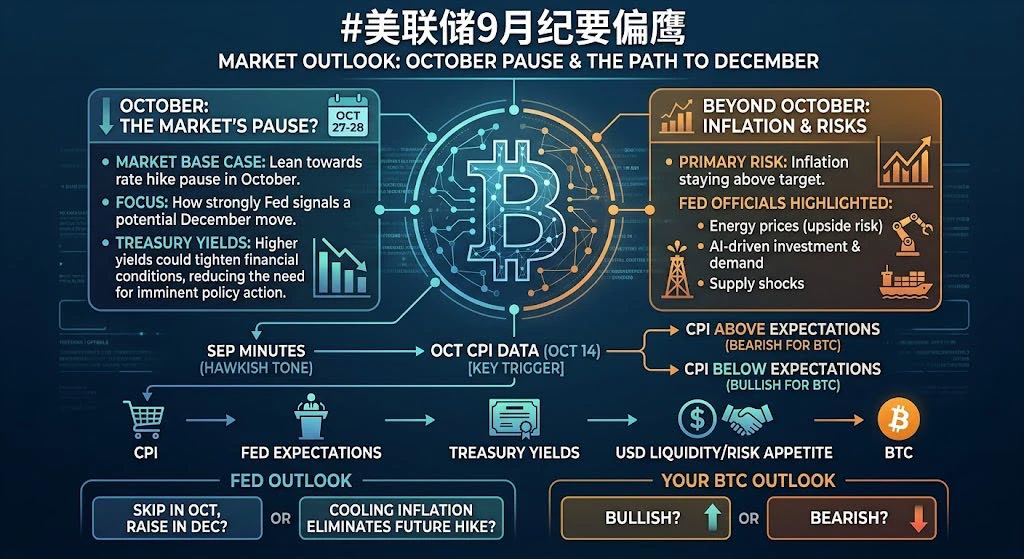
#WeeklyShare, #FedSeptemberMinutesLeanHawkish, Ключовий момент полягає в тому, що «яструбине» вересневе засідання FOMC не означає автоматично підвищення ставки в жовтні. Протокол показує, що більшість посадовців вважають доцільним ще одне підвищення ставки до кінця року, але вони прямо зазначили, що час його проведення залежатиме від даних. Наразі ринок надає значно більшої ваги грудню, ніж жовтню.
Мій базовий сценарій: у жовтні пауза, грудень стає ключовим засіданням
Вересневе підвищення ставки вже перемістило цільовий діапазон до 3.75%–4.00%. Останні ринкові котирування, пов’язані з CME, оцінюють імовірність підвищення ставки в жовтні приблизно у 17%, тоді як імовірність ще одного підвищення до грудня була суттєво вищою.
Отже, якщо CPI за October 14 суттєво не змінить картину інфляції, пауза в жовтні наразі виглядає більш узгодженою з ринковими котируваннями.
1. Що буде, якщо CPI виявиться вищим за очікування?
Ймовірно, це найважливіший короткостроковий каталізатор.
Результат CPI Імовірність підвищення ставки в жовтні Імовірна реакція ринку
Помітно нижче за очікування ↓ різко Дохідність казначейських облігацій ↓, USD ↓, акції/криптовалюти загалом ↑
Близько до очікувань Майже без змін Ринки залишаються зосередженими на грудні
Помірно вище за очікування ↑ Дохідність/USD ↑, акції та криптовалюти зазнають тиску
Дуже високий показник, особливо базовий CPI ↑↑ Підвищення ставки в жовтні буде агресивно переоцінене
Структура показника важлива не менше, ніж загальне значення. Тимчасовий сплеск цін на енергоносії був би менш потужним фактором, ніж широке зростання інфляції у базових послугах/товарах. У вересневому протоколі енергетичні перебої та попит, пов’язаний зі ШІ, були конкретно визначені як потенційні джерела стійкої інфляції.
Тому високий CPI може досить швидко підняти ймовірність підвищення ставки в жовтні, скажімо, з ~17% до 30–50%+, залежно від масштабу та деталей. Це був би сценарій ринкового ціноутворення, а не прогноз фактичного рішення ФРС.
2. Що це означає для криптовалют і акцій США?
Механізм передачі є досить простим:
Високий CPI → вищі очікувані ставки ФРС → вища дохідність казначейських облігацій → жорсткіші фінансові умови.
Для криптовалют це зазвичай негативний фактор, оскільки вища реальна дохідність зменшує відносну привабливість спекулятивних/ризикових активів. Біткоїн спочатку може поводитися як ризиковий актив, чутливий до ліквідності, тоді як менші токени з високою бетою можуть зазнавати більших коливань.
Для акцій США вплив є двостороннім:
* Акції компаній зростання/технологічного сектору: особливо чутливі до вищих ставок дисконтування.
* Акції компаній малої капіталізації: часто вразливі до жорсткіших фінансових умов.
* Банки/акції вартості: можуть реагувати по-різному залежно від кривої дохідності та перспектив економічного зростання.
* Зрештою, усе залежить від того, чи супроводжуються вищі ставки сильнішим економічним зростанням, чи відновленням побоювань щодо інфляції.
Ми вже бачили, як цей механізм працює: після того як інфляційні та геополітичні побоювання підштовхнули дохідність казначейських облігацій угору, акції США знизилися, а Nasdaq також продемонстрував падіння.
3. Чи вже врахував ринок це в цінах?
Частково — але не повністю.
Ринок уже зазнав значного переоцінювання. Імовірність підвищення ставки в жовтні знизилася з набагато вищих рівнів до зони ~17%, тому звичайне значення CPI, яке підтвердить поточний наратив дезінфляції/паузи, навряд чи спричинить великий позитивний сюрприз.
Тому асиметричний ризик є цікавим:
CPI відповідає очікуванням / трохи слабший
→ підвищення ставки в жовтні залишається малоймовірним
→ відносно обмежений додатковий потенціал зростання від цього конкретного каталізатора.
CPI суттєво високий
→ імовірність підвищення ставки в жовтні різко зростає
→ дохідність казначейських облігацій підвищується
→ USD зміцнюється
→ акції/криптовалюти можуть переоцінитися вниз.
Іншими словами, ринок уже врахував значну ймовірність «паузи в жовтні», але не остаточний сценарій «ФРС завершила підвищення ставок». У вересневому протоколі фактично зазначено, що більшість посадовців вважають доцільним ще одне підвищення ставки до кінця року.
На що я б звернув увагу October 14
Не зосереджуйтеся лише на загальному показнику CPI. Слідкуйте за цими чотирма речами:
1. Базовий CPI MoM
2. Базовий CPI YoY
3. Інфляція у сфері послуг / житлі
4. Негайна зміна дохідності 2-річних казначейських облігацій і ф’ючерсів на ставку федеральних фондів
Реакція дохідності 2-річних облігацій + ф’ючерсів ФРС на жовтень/грудень може розповісти вам більше про інтерпретацію ринком, ніж сам загальний показник CPI.
Підсумок: станом на October 8, у жовтні, найімовірніше, буде пауза, а не підвищення ставки, але публікація CPI здатна суттєво змінити цю ймовірність. Більше питання, можливо, полягає не в тому, «Чи підвищить ФРС ставку в жовтні?», а в тому, «Чи змусить CPI ринок перенести очікуване підвищення ставки наприкінці року з грудня на жовтень?»
$BTC
$XAUUSD
$NAS100
$MU
$NVDA