Перші 30 хвилин після відкриття американського фондового ринку можуть завчасно показати напрямок останніх 30 хвилин перед закриттям.
Дослідження, що охопило 20 років даних SPY, виявило: зміна ціни від закриття попереднього дня до перших 30 хвилин після відкриття має прогностичну силу щодо напрямку останніх 30 хвилин перед закриттям, причому цей взаємозв’язок особливо помітний у дні високої волатильності, великого обсягу торгів і публікації важливих макроекономічних даних.
Навколо цінового діапазону, сформованого в перші 30 хвилин після відкриття, можна побудувати чіткий набір торгових правил. Прорив діапазону відкриття ми скорочено називаємо ORB.
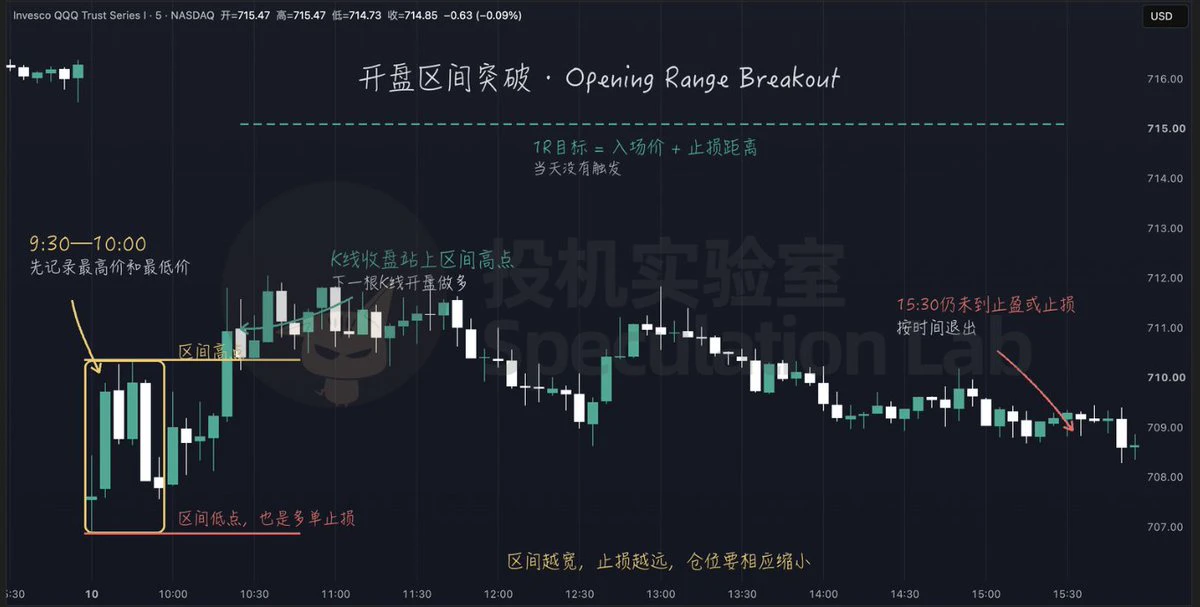
Метод полягає в тому, щоб щодня спочатку фіксувати максимальну та мінімальну ціну з 9:30 до 10:00 за східним часом США як діапазон відкриття цього дня.
Після 10:00, якщо використовуються 5-хвилинні свічки, коли свічка закривається вище верхньої межі діапазону, на відкритті наступної свічки відкривається довга позиція, а коли свічка закривається нижче нижньої межі діапазону, на відкритті наступної свічки відкривається коротка позиція.
Якщо ціна протягом дня лише ненадовго перетинає межу, а потім знову закривається всередині діапазону, це не вважається дійсним сигналом.
Після відкриття довгої позиції стоп-лосс розміщується на нижній межі діапазону, а тейк-профіт спочатку можна тестувати на рівні 1R або 2R. Якщо до 3:30 дня стоп-лосс або тейк-профіт не спрацювали, позиція закривається за часом і не переноситься через ніч.
Для короткої позиції правила зворотні: стоп-лосс розміщується на верхній межі діапазону, однак після пробою вниз ціна може швидко зустріти підтримку з боку покупців, тому довгі та короткі позиції слід тестувати окремо.
Корпоративні новини, фінансові звіти та волатильність закордонних ринків, що накопичилися за ніч, після відкриття концентровано входять у ціну, а багато великих ордерів також починають виконуватися у звичайний торговий період, тому перші 30 хвилин відображають результат першого зіткнення покупців і продавців.
Якщо після 10:00 ціна все ще може пробити діапазон, це означає, що ордери однієї зі сторін, можливо, ще не виконані, і надалі залишається простір для продовження руху.
Ширина діапазону безпосередньо змінює ризик кожної угоди: під час відкриття довгої позиції відстань від ціни входу до нижньої межі діапазону є відстанню до стоп-лоссу; що ширший діапазон, то більший збиток припадає на ту саму кількість контрактів.
Під час торгівлі ф’ючерсами спочатку можна визначити максимальну суму, яку дозволено втратити в кожній угоді, а потім поділити цю суму на кількість пунктів до стоп-лоссу та вартість одного пункту контракту.
Наприклад, якщо максимальний збиток у кожній угоді становить 500 доларів США, вартість одного пункту контракту — 20 доларів США, а відстань до стоп-лоссу — 5 пунктів, можна відкрити максимум 5 контрактів; якщо відстань до стоп-лоссу збільшується до 25 пунктів, можна відкрити лише 1 контракт.
Висока волатильність і боковий рух є двома очевидними слабкими сторонами цього методу.
Коли волатильність на відкритті надто висока, відстань до стоп-лоссу збільшується, а в дні бокового руху ціна легко повертається в діапазон одразу після прориву.
Статистичний взаємозв’язок між прибутковістю на відкритті та прибутковістю наприкінці сесії не означає, що кожен прорив буде успішним; ORB також додає правила входу, стоп-лоссу та тейк-профіту.
Тому цей набір правил усе одно потрібно тестувати окремо на історичних даних, окремо враховуючи комісії, прослизання та результати довгих і коротких позицій.
Дослідження, що охопило 20 років даних SPY, виявило: зміна ціни від закриття попереднього дня до перших 30 хвилин після відкриття має прогностичну силу щодо напрямку останніх 30 хвилин перед закриттям, причому цей взаємозв’язок особливо помітний у дні високої волатильності, великого обсягу торгів і публікації важливих макроекономічних даних.
Навколо цінового діапазону, сформованого в перші 30 хвилин після відкриття, можна побудувати чіткий набір торгових правил. Прорив діапазону відкриття ми скорочено називаємо ORB.
Метод полягає в тому, щоб щодня спочатку фіксувати максимальну та мінімальну ціну з 9:30 до 10:00 за східним часом США як діапазон відкриття цього дня.
Після 10:00, якщо використовуються 5-хвилинні свічки, коли свічка закривається вище верхньої межі діапазону, на відкритті наступної свічки відкривається довга позиція, а коли свічка закривається нижче нижньої межі діапазону, на відкритті наступної свічки відкривається коротка позиція.
Якщо ціна протягом дня лише ненадовго перетинає межу, а потім знову закривається всередині діапазону, це не вважається дійсним сигналом.
Після відкриття довгої позиції стоп-лосс розміщується на нижній межі діапазону, а тейк-профіт спочатку можна тестувати на рівні 1R або 2R. Якщо до 3:30 дня стоп-лосс або тейк-профіт не спрацювали, позиція закривається за часом і не переноситься через ніч.
Для короткої позиції правила зворотні: стоп-лосс розміщується на верхній межі діапазону, однак після пробою вниз ціна може швидко зустріти підтримку з боку покупців, тому довгі та короткі позиції слід тестувати окремо.
Корпоративні новини, фінансові звіти та волатильність закордонних ринків, що накопичилися за ніч, після відкриття концентровано входять у ціну, а багато великих ордерів також починають виконуватися у звичайний торговий період, тому перші 30 хвилин відображають результат першого зіткнення покупців і продавців.
Якщо після 10:00 ціна все ще може пробити діапазон, це означає, що ордери однієї зі сторін, можливо, ще не виконані, і надалі залишається простір для продовження руху.
Ширина діапазону безпосередньо змінює ризик кожної угоди: під час відкриття довгої позиції відстань від ціни входу до нижньої межі діапазону є відстанню до стоп-лоссу; що ширший діапазон, то більший збиток припадає на ту саму кількість контрактів.
Під час торгівлі ф’ючерсами спочатку можна визначити максимальну суму, яку дозволено втратити в кожній угоді, а потім поділити цю суму на кількість пунктів до стоп-лоссу та вартість одного пункту контракту.
Наприклад, якщо максимальний збиток у кожній угоді становить 500 доларів США, вартість одного пункту контракту — 20 доларів США, а відстань до стоп-лоссу — 5 пунктів, можна відкрити максимум 5 контрактів; якщо відстань до стоп-лоссу збільшується до 25 пунктів, можна відкрити лише 1 контракт.
Висока волатильність і боковий рух є двома очевидними слабкими сторонами цього методу.
Коли волатильність на відкритті надто висока, відстань до стоп-лоссу збільшується, а в дні бокового руху ціна легко повертається в діапазон одразу після прориву.
Статистичний взаємозв’язок між прибутковістю на відкритті та прибутковістю наприкінці сесії не означає, що кожен прорив буде успішним; ORB також додає правила входу, стоп-лоссу та тейк-профіту.
Тому цей набір правил усе одно потрібно тестувати окремо на історичних даних, окремо враховуючи комісії, прослизання та результати довгих і коротких позицій.