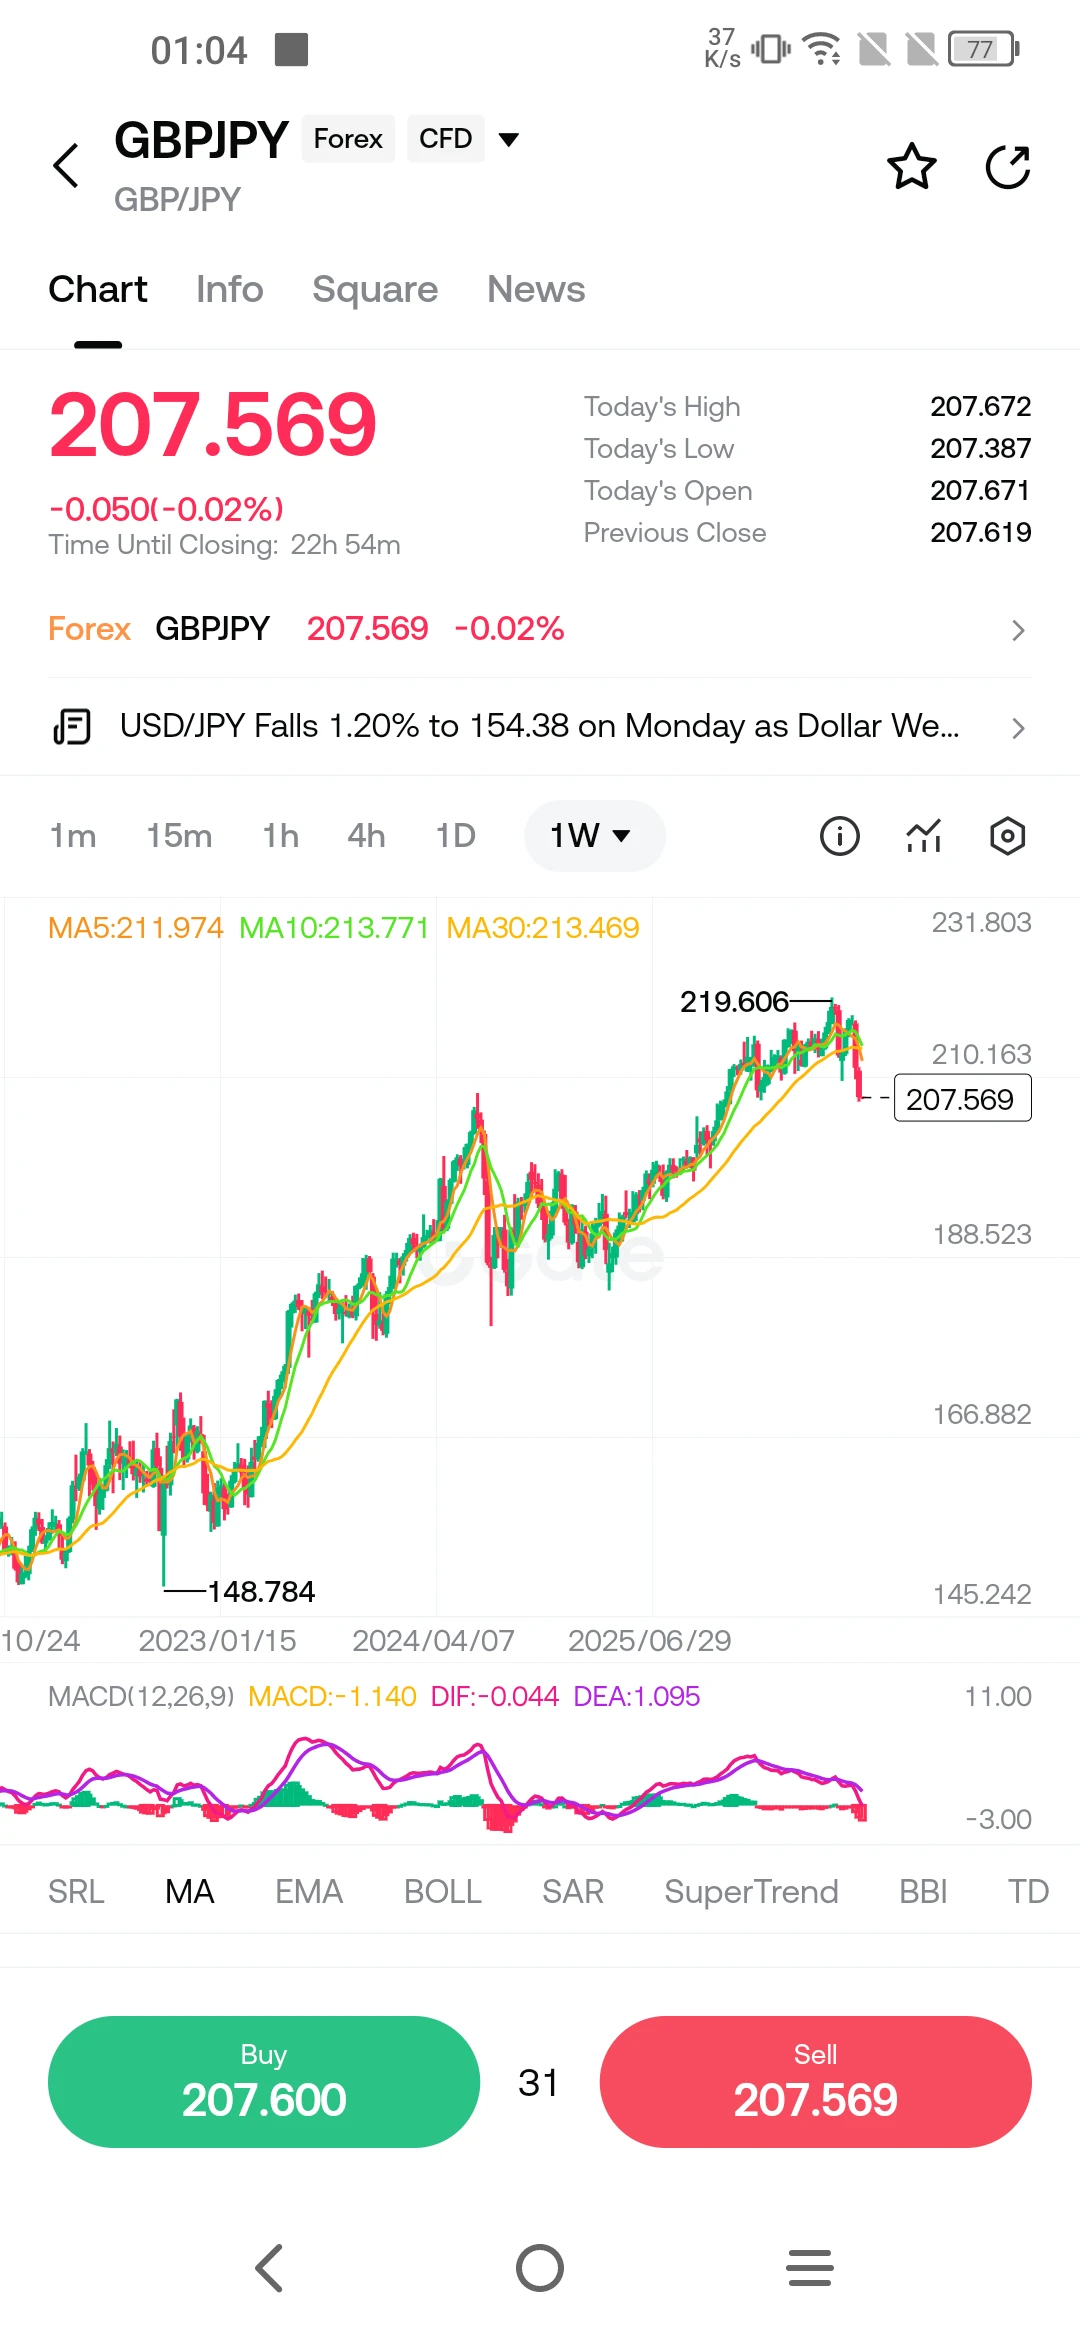
$GBPJPY $USDJPY $EURJPY
Єна пробуджується: як тихе посилення політики Японії переписує правила глобальних фінансів
Доброго ранку. Якщо ви читаєте це з торговельного майданчика в Лондоні, офісу хедж-фонду в Нью-Йорку чи казначейського відділу в Сінгапурі, графік, який цього тижня має привертати вашу увагу, — це не S&P 500 і не ціна нафти Brent. Це японська єна. Після років перебування на рівнях, які зробили її улюбленою валютою для фінансування у світі, єна почала зростати, змушуючи інвесторів у всіх класах активів переглядати усталені припущення. Цього тижня валюта зміцнилася щодо долара до найвищого рівня з лютого, досягнувши позначки 152.89 єни за долар, перш ніж стабілізуватися поблизу 153.48, і цей рух здивував навіть досвідчених учасників ринку. За цією зміною стоїть проста, але глибока реальність: Банк Японії більше не є тим винятком, яким він був раніше.
Протягом більшої частини останнього десятиліття Японія посідала унікальне місце у глобальній фінансовій архітектурі. Це була економіка, яка відмовлялася від нормалізації. У той час як Федеральна резервна система, Європейський центральний банк і Банк Англії підвищували ставки для боротьби з постпандемічною інфляцією, Банк Японії утримував облікову ставку на рівні мінус 0.1 відсотка, зберігаючи прихильність до надзвичайно м'яких монетарних умов, які зробили єну найдешевшою основною валютою для запозичень. Ця розбіжність породила одну з найприбутковіших і найстійкіших угод у сучасних фінансах: керрі-трейд з єною. Інвестори позичали єни майже безкоштовно, конвертували отримані кошти у валюти з вищою дохідністю та привласнювали різницю. За оцінками, транскордонні запозичення в єнах, що є непрямим показником керрі-трейду, станом на березень досягли рекордних 360 трильйонів єн, або приблизно 2.35 трильйона доларів, згідно з аналізом Jefferies, заснованим на даних Банку міжнародних розрахунків. Це було найбільше нарощування керрі-трейду за три десятиліття, і воно стало фундаментальною опорою глобальної схильності до ризику.
Тепер ця опора перебуває під тиском. Банк Японії вже підвищив облікову ставку до 1.0 відсотка, а ринкові очікування майже однозначно вказують на чергове підвищення на чверть відсоткового пункту — до 1.25 відсотка — після завершення дводенного засідання 18 вересня. За даними Tokyo Tanshi, ймовірність цього підвищення становить 97 відсотків проти лише 52 відсотків місяць тому. Ще важливіше те, що опитування Bloomberg серед 52 економістів показало: абсолютно кожен із них очікує рішення у вересні, а майже половина прогнозує, що відтепер Банк Японії підвищуватиме ставки раз на квартал — різке прискорення порівняно з попереднім темпом одного підвищення кожні шість місяців. Очікування щодо кінцевої ставки стабілізувалися на рівні близько 1.75 відсотка, що передбачає ще три підвищення після вересня. Це не незначне коригування. Це фундаментальна зміна вартості найважливішої у світі валюти фінансування.
Зростання єни вже спричиняє помітні наслідки. «Керрі-трейд є вразливим, оскільки це згортання відбувається ще до того, як Банк Японії здійснив очікуване підвищення», — сказала Чару Чанана, головна інвестиційна стратегиня Saxo, як повідомляє Reuters. «Деякі короткі позиції по єні вже були скорочені, але позиціонування все ще виглядає значним, тож подальше зміцнення єни може перетворити поступове скорочення кредитного плеча на набагато швидше самопідсилювальне згортання». У вересні єна вже подорожчала майже на 5 відсотків щодо звичних фаворитів керрі-трейду, зокрема мексиканського песо та турецької ліри. Подальше згортання, за словами Масахіко Лу зі State Street, може підштовхнути пару долар-єна до середини діапазону 140-х, враховуючи значний обсяг відкритих коротких позицій.
Наслідки для глобальних ринків не є ані гіпотетичними, ані віддаленими. Коли інвестори позичають єни для фінансування позицій у активах із вищою дохідністю, зростання єни робить ці позики дорожчими для погашення. Якщо зміцнення є достатньо різким, воно може змусити фонди з кредитним плечем продавати такі активи для покриття збитків, створюючи петлю зворотного зв'язку, яка посилює волатильність на ринках акцій, облігацій і валют. Саме це сталося в серпні 2024 року, коли підвищення ставки Банком Японії протягом кількох днів спричинило шокові хвилі на глобальних ринках. Цього разу ставки, можливо, ще вищі. Керрі-трейд став масштабнішим, позиціонування — більш переповненим, а геополітичне тло — крихкішим. Ціни на нафту вище 100 доларів за барель, активний конфлікт між Сполученими Штатами та Іраном і невизначена траєкторія американської інфляції — усе це додатково посилює ризик.
Водночас було б помилкою розглядати це виключно як історію про кризу, що насувається. Зміцнення єни відображає дещо конструктивніше: поступову нормалізацію економіки, яка ціле покоління провела в пустелі дефляції та стагнації. Споживча інфляція в Японії залишалася вищою за ціль Банку Японії на рівні 2 відсотків, коливаючись між 2.5 і 3 відсотками в останніх урядових даних. Центральний банк визнав, що його економіка «помірно відновилася», хоча також попередив, що експорт постраждає від підвищення тарифів, зумовленого торговельною політикою США. Реальний ВВП зріс у перерахунку на річні темпи на 1.1 відсотка у кварталі квітень-червень, продемонструвавши третій поспіль квартал позитивного зростання, хоча приватне споживання та капітальні інвестиції послабилися. Nikkei 225 досяг рекордних максимумів, чому сприяло нещодавнє зниження ставки ФРС і ширший наратив рефляції.
Політичний вимір додає ще один рівень складності. Прем'єр-міністр Сіґеру Ішіба йде у відставку, а правляча Ліберально-демократична партія проводить вибори керівництва, у яких, як очікується, візьмуть участь п'ять кандидатів. Сам Банк Японії назвав внутрішню політичну невизначеність фактором ризику. Результат цієї боротьби за лідерство визначить фіскальну політику в найближчі місяці та може вплинути на темпи монетарного посилення. Тим часом Сполучені Штати продемонстрували готовність втручатися у валютні ринки спільно з Японією, як це було в липні, коли єна досягла мінімумів за 40 років. Міністр фінансів США Скотт Бессент згадував про можливість додаткової інтервенції Японії, а член Ради керуючих ЄЦБ Йоахім Нагель зазначив, що за певних обставин скоординовані дії могли б бути схвально сприйняті. Така позиція співпраці свідчить про те, що провідні економіки не байдужі до траєкторії єни й готові діяти, якщо безладні рухи загрожуватимуть фінансовій стабільності.
За чим має стежити уважний спостерігач у найближчі тижні? По-перше, за заявою Банку Японії щодо монетарної політики 18 вересня та подальшою пресконференцією голови Уеди. Використані формулювання матимуть не менше значення, ніж саме рішення щодо ставки. Якщо Банк Японії дасть сигнал, що подальші підвищення залежатимуть від даних і відбуватимуться поступово, єна може стабілізуватися. Якщо ж він натякне на швидші темпи, згортання керрі-трейду може прискоритися. По-друге, за реакцією глобальних фондових ринків, особливо у Сполучених Штатах, де технологічні акції з високими оцінками непропорційно виграли від дешевого фінансування в єнах. По-третє, за траєкторією цін на нафту. Якщо нафта Brent залишатиметься вище 100 доларів, інфляційний тиск на Японію, великого імпортера енергоносіїв, посилиться, зміцнюючи аргументи на користь жорсткішої політики.
Глибша правда полягає в тому, що ера безкоштовних грошей із Японії добігає кінця. Протягом багатьох років керрі-трейд з єною слугував тихою субсидією для глобальних ризикових активів, дозволяючи інвесторам дешево позичати та шукати дохідність в інших місцях. Тепер цю субсидію відкликають — не різко, а поступово й цілеспрямовано. Світ пристосовується до Японії, яка більше не є винятком із правил монетарної ортодоксії. Наскільки плавно відбудеться це пристосування, залежатиме від мудрості політиків, стійкості ринків і готовності інвесторів визнати, що ландшафт змінився. Пробудження єни — це не криза. Це корекція. А корекції, хоч би якими некомфортними вони були, — це спосіб, у який ринки відновлюють рівновагу.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
Єна пробуджується: як тихе посилення політики Японії переписує правила глобальних фінансів
Доброго ранку. Якщо ви читаєте це з торговельного майданчика в Лондоні, офісу хедж-фонду в Нью-Йорку чи казначейського відділу в Сінгапурі, графік, який цього тижня має привертати вашу увагу, — це не S&P 500 і не ціна нафти Brent. Це японська єна. Після років перебування на рівнях, які зробили її улюбленою валютою для фінансування у світі, єна почала зростати, змушуючи інвесторів у всіх класах активів переглядати усталені припущення. Цього тижня валюта зміцнилася щодо долара до найвищого рівня з лютого, досягнувши позначки 152.89 єни за долар, перш ніж стабілізуватися поблизу 153.48, і цей рух здивував навіть досвідчених учасників ринку. За цією зміною стоїть проста, але глибока реальність: Банк Японії більше не є тим винятком, яким він був раніше.
Протягом більшої частини останнього десятиліття Японія посідала унікальне місце у глобальній фінансовій архітектурі. Це була економіка, яка відмовлялася від нормалізації. У той час як Федеральна резервна система, Європейський центральний банк і Банк Англії підвищували ставки для боротьби з постпандемічною інфляцією, Банк Японії утримував облікову ставку на рівні мінус 0.1 відсотка, зберігаючи прихильність до надзвичайно м'яких монетарних умов, які зробили єну найдешевшою основною валютою для запозичень. Ця розбіжність породила одну з найприбутковіших і найстійкіших угод у сучасних фінансах: керрі-трейд з єною. Інвестори позичали єни майже безкоштовно, конвертували отримані кошти у валюти з вищою дохідністю та привласнювали різницю. За оцінками, транскордонні запозичення в єнах, що є непрямим показником керрі-трейду, станом на березень досягли рекордних 360 трильйонів єн, або приблизно 2.35 трильйона доларів, згідно з аналізом Jefferies, заснованим на даних Банку міжнародних розрахунків. Це було найбільше нарощування керрі-трейду за три десятиліття, і воно стало фундаментальною опорою глобальної схильності до ризику.
Тепер ця опора перебуває під тиском. Банк Японії вже підвищив облікову ставку до 1.0 відсотка, а ринкові очікування майже однозначно вказують на чергове підвищення на чверть відсоткового пункту — до 1.25 відсотка — після завершення дводенного засідання 18 вересня. За даними Tokyo Tanshi, ймовірність цього підвищення становить 97 відсотків проти лише 52 відсотків місяць тому. Ще важливіше те, що опитування Bloomberg серед 52 економістів показало: абсолютно кожен із них очікує рішення у вересні, а майже половина прогнозує, що відтепер Банк Японії підвищуватиме ставки раз на квартал — різке прискорення порівняно з попереднім темпом одного підвищення кожні шість місяців. Очікування щодо кінцевої ставки стабілізувалися на рівні близько 1.75 відсотка, що передбачає ще три підвищення після вересня. Це не незначне коригування. Це фундаментальна зміна вартості найважливішої у світі валюти фінансування.
Зростання єни вже спричиняє помітні наслідки. «Керрі-трейд є вразливим, оскільки це згортання відбувається ще до того, як Банк Японії здійснив очікуване підвищення», — сказала Чару Чанана, головна інвестиційна стратегиня Saxo, як повідомляє Reuters. «Деякі короткі позиції по єні вже були скорочені, але позиціонування все ще виглядає значним, тож подальше зміцнення єни може перетворити поступове скорочення кредитного плеча на набагато швидше самопідсилювальне згортання». У вересні єна вже подорожчала майже на 5 відсотків щодо звичних фаворитів керрі-трейду, зокрема мексиканського песо та турецької ліри. Подальше згортання, за словами Масахіко Лу зі State Street, може підштовхнути пару долар-єна до середини діапазону 140-х, враховуючи значний обсяг відкритих коротких позицій.
Наслідки для глобальних ринків не є ані гіпотетичними, ані віддаленими. Коли інвестори позичають єни для фінансування позицій у активах із вищою дохідністю, зростання єни робить ці позики дорожчими для погашення. Якщо зміцнення є достатньо різким, воно може змусити фонди з кредитним плечем продавати такі активи для покриття збитків, створюючи петлю зворотного зв'язку, яка посилює волатильність на ринках акцій, облігацій і валют. Саме це сталося в серпні 2024 року, коли підвищення ставки Банком Японії протягом кількох днів спричинило шокові хвилі на глобальних ринках. Цього разу ставки, можливо, ще вищі. Керрі-трейд став масштабнішим, позиціонування — більш переповненим, а геополітичне тло — крихкішим. Ціни на нафту вище 100 доларів за барель, активний конфлікт між Сполученими Штатами та Іраном і невизначена траєкторія американської інфляції — усе це додатково посилює ризик.
Водночас було б помилкою розглядати це виключно як історію про кризу, що насувається. Зміцнення єни відображає дещо конструктивніше: поступову нормалізацію економіки, яка ціле покоління провела в пустелі дефляції та стагнації. Споживча інфляція в Японії залишалася вищою за ціль Банку Японії на рівні 2 відсотків, коливаючись між 2.5 і 3 відсотками в останніх урядових даних. Центральний банк визнав, що його економіка «помірно відновилася», хоча також попередив, що експорт постраждає від підвищення тарифів, зумовленого торговельною політикою США. Реальний ВВП зріс у перерахунку на річні темпи на 1.1 відсотка у кварталі квітень-червень, продемонструвавши третій поспіль квартал позитивного зростання, хоча приватне споживання та капітальні інвестиції послабилися. Nikkei 225 досяг рекордних максимумів, чому сприяло нещодавнє зниження ставки ФРС і ширший наратив рефляції.
Політичний вимір додає ще один рівень складності. Прем'єр-міністр Сіґеру Ішіба йде у відставку, а правляча Ліберально-демократична партія проводить вибори керівництва, у яких, як очікується, візьмуть участь п'ять кандидатів. Сам Банк Японії назвав внутрішню політичну невизначеність фактором ризику. Результат цієї боротьби за лідерство визначить фіскальну політику в найближчі місяці та може вплинути на темпи монетарного посилення. Тим часом Сполучені Штати продемонстрували готовність втручатися у валютні ринки спільно з Японією, як це було в липні, коли єна досягла мінімумів за 40 років. Міністр фінансів США Скотт Бессент згадував про можливість додаткової інтервенції Японії, а член Ради керуючих ЄЦБ Йоахім Нагель зазначив, що за певних обставин скоординовані дії могли б бути схвально сприйняті. Така позиція співпраці свідчить про те, що провідні економіки не байдужі до траєкторії єни й готові діяти, якщо безладні рухи загрожуватимуть фінансовій стабільності.
За чим має стежити уважний спостерігач у найближчі тижні? По-перше, за заявою Банку Японії щодо монетарної політики 18 вересня та подальшою пресконференцією голови Уеди. Використані формулювання матимуть не менше значення, ніж саме рішення щодо ставки. Якщо Банк Японії дасть сигнал, що подальші підвищення залежатимуть від даних і відбуватимуться поступово, єна може стабілізуватися. Якщо ж він натякне на швидші темпи, згортання керрі-трейду може прискоритися. По-друге, за реакцією глобальних фондових ринків, особливо у Сполучених Штатах, де технологічні акції з високими оцінками непропорційно виграли від дешевого фінансування в єнах. По-третє, за траєкторією цін на нафту. Якщо нафта Brent залишатиметься вище 100 доларів, інфляційний тиск на Японію, великого імпортера енергоносіїв, посилиться, зміцнюючи аргументи на користь жорсткішої політики.
Глибша правда полягає в тому, що ера безкоштовних грошей із Японії добігає кінця. Протягом багатьох років керрі-трейд з єною слугував тихою субсидією для глобальних ризикових активів, дозволяючи інвесторам дешево позичати та шукати дохідність в інших місцях. Тепер цю субсидію відкликають — не різко, а поступово й цілеспрямовано. Світ пристосовується до Японії, яка більше не є винятком із правил монетарної ортодоксії. Наскільки плавно відбудеться це пристосування, залежатиме від мудрості політиків, стійкості ринків і готовності інвесторів визнати, що ландшафт змінився. Пробудження єни — це не криза. Це корекція. А корекції, хоч би якими некомфортними вони були, — це спосіб, у який ринки відновлюють рівновагу.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly