Обговорення токенізації реальних активів (RWA) зазвичай починається із самих активів: як облігації переводять у блокчейн, як фіксують паї фондів, як представляють акції та як дроблять права на нерухомість. Однак можливість існування активу в токенізованій формі ще не означає, що для операції вже створено повну фінансову інфраструктуру. Покупці мають здійснити оплату, продавці — поставити активи, а обидві сторони мають підтвердити, чи виконано їхні відповідні зобов’язання згідно з домовленістю.
На традиційних фінансових ринках розрахунки за платежами та цінними паперами часто координують різні системи й установи. Навіть після того, як обидві сторони підтвердили угоду, переказ коштів, цінних паперів і звірка обліку можуть потребувати кількох етапів обробки. Для ринків RWA, що прагнуть підвищити ефективність завдяки блокчейну, загальний приріст ефективності операцій буде обмеженим, якщо активи вже перебувають у блокчейні, а кошти повністю залежать від окремого фрагментованого процесу.
Саме тому токенізовані банківські депозити та інструменти ончейнрозрахунків привернули увагу. За допомогою банківських рахунків, JPM Coin та інфраструктури розрахунків із цифровими активами Kinexys досліджує, як банківські кошти можуть брати участь в ончейнопераціях. Порушене питання не обмежується будь-яким окремим продуктом. Це фундаментальне інфраструктурне питання, яке має вирішити весь ринок RWA: якщо активи можна перевести в блокчейн, чи можуть платіжні кошти також увійти до того самого потоку операцій у спосіб, який можна перевірити, програмувати та виконати?
Ключові висновки
-
Токенізація RWA потребує не лише випуску активів і ведення обліку прав власності, а й механізму розрахунків, здатного завершувати оплату коштами та поставку активів.
-
Поставка проти платежу (DvP) передбачає одночасне виконання платежу коштами та поставки активів відповідно до домовленості, що знижує ризик одностороннього невиконання зобов’язань.
-
Токенізовані банківські депозити можуть бути одним із варіантів ончейнкоштів інституційного рівня, але сфера їх використання та можливості розрахунків залежать від банку-емітента, доступу до мережі та міжінституційних домовленостей.
-
Kinexys провела міжланцюгові тести DvP разом із Chainlink і Ondo Finance, продемонструвавши розрахунки за операціями з токенізованими казначейськими цінними паперами США та доларовими депозитами J.P. Morgan.
-
Токенізовані цінні папери, як-от Gate gStocks, представляють модель токенізації на стороні активів. Вони виконують іншу роль, ніж токенізовані банківські депозити, тому токени активів не слід ототожнювати з розрахунковими коштами.
Наступний виклик токенізації RWA: як постачаються кошти після переведення активів у блокчейн?
Базовий процес токенізації RWA передбачає використання блокчейну або іншого цифрового реєстру для представлення реальних активів і пов’язаних із ними прав. Такі активи можуть включати державні облігації, паї фондів грошового ринку, акції або інші фінансові інструменти з чітко визначеними правами власності. Токенізація може покращити реєстрацію активів, перекази та управління їхнім життєвим циклом, водночас створюючи технологічну основу для автоматизованих сервісів і міжплатформної торгівлі.
Однак токенізація активів — лише одна частина ланцюга операції. Припустімо, інвестор купує токенізовану облігацію. Операція передбачає щонайменше дві дії: покупець сплачує узгоджену суму, а продавець або відповідна система реєстрації передає покупцеві токени облігації. Якщо оплата коштами та передавання активів відбуваються в різних системах, може виникнути часовий розрив: кошти вже списано, але активи ще не поставлено, або активи вже передано, але кошти ще не надійшли.
Традиційні фінансові ринки управляють цими ризиками через клірингові установи, кастодіанів, платіжні системи та механізми розрахунків. Блокчейнринки прагнуть використовувати смартконтракти та спільні реєстри, щоб включити умови операцій, передавання активів і платежі до тісніше інтегрованого процесу виконання. Мета полягає не просто в переведенні кожного етапу «в блокчейн», а в тому, щоб обидві сторони могли підтвердити виконання своїх зобов’язань за єдиним набором правил.
Це робить ончейнкошти важливим компонентом інфраструктури RWA. Токенам активів потрібен чітко визначений засіб платежу, а торговельні платформи мають бути здатні визначати, чи дійсно доступні кошти, чи виконано умови розрахунків і чи можна одночасно поставити активи після завершення платежу. Без цього компонента ринки RWA можуть досягти високого рівня цифровізації на стороні активів, але залишатися фрагментованими на стороні фінансування.
Як DvP знижує розрахунковий ризик в ончейнопераціях з активами?
Поставка проти платежу (DvP) — важливий механізм розрахунків за цінними паперами. Його основний принцип полягає в тому, що поставка активів і платіж коштами пов’язані між собою. Операція вважається завершеною за правилами лише тоді, коли виконано узгоджені умови розрахунків. Це знижує основний ризик того, що одна сторона виконає своє зобов’язання, а інша — ні.
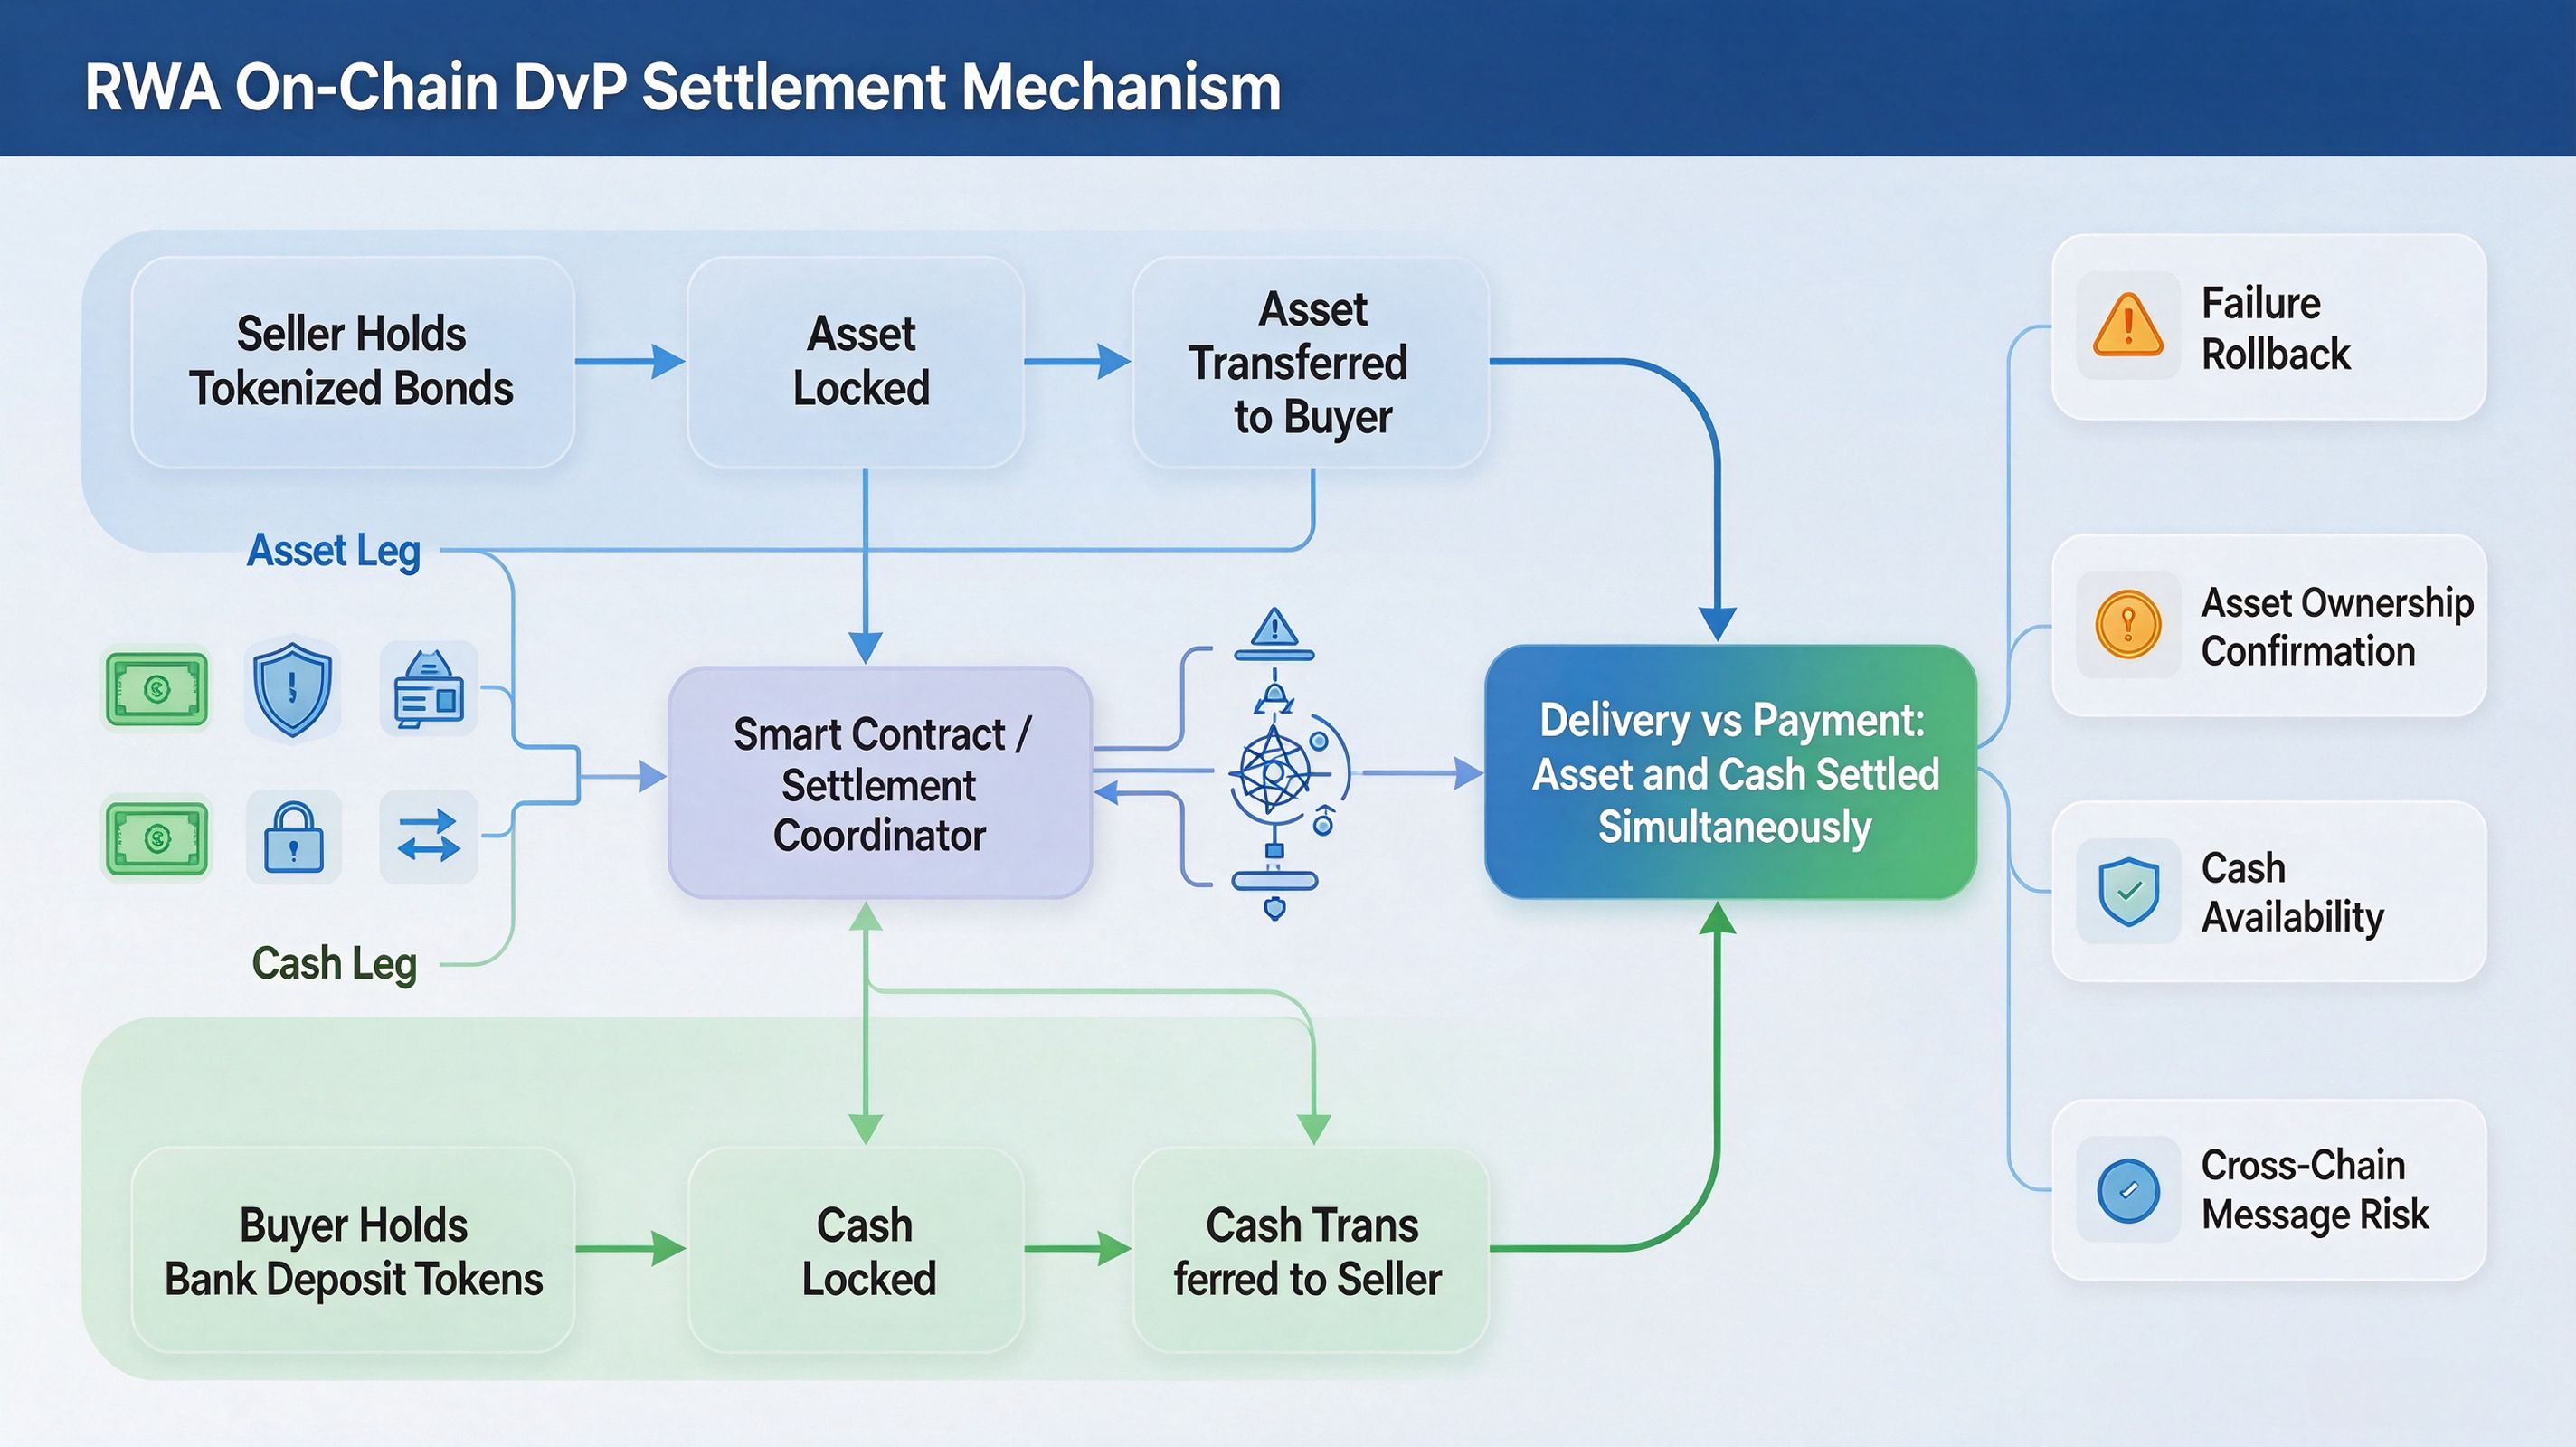
В ончейнсередовищі DvP може реалізовуватися за допомогою смартконтрактів і контролю статусу операцій. Припустімо, покупцеві потрібно використати долари США для придбання токенізованої облігації. Система операцій може спочатку перевірити, чи має покупець достатньо коштів і чи володіє продавець достатньою кількістю токенів активу, а потім скоординувати переказ коштів та активів за попередньо визначеними правилами. Коли обидві умови виконано, система здійснює відповідний розрахунок. Якщо умови не виконано, операція призупиняється або обробляється відповідно до домовленості.
Цінність цього механізму полягає в скороченні часового розриву між платежем і поставкою активів та можливості пряміше підтверджувати статус операції у спільному реєстрі. Однак DvP не означає, що операція не має ризиків. Помилки смартконтрактів, перебої в роботі мережі, неможливість погасити інструмент фінансування, неповні записи про право власності або невдала передача міжланцюгових повідомлень можуть вплинути на результат розрахунків. Зокрема, у мультичейнсередовищі обидві сторони також мають установити чіткі правила фінальності та обробки збоїв у різних мережах.
Як Kinexys пов’язує банківські депозити з операціями RWA?
Значення Kinexys полягає не в наданні одного виду ончейнтокенів, а в спробі поєднати банківські рахунки, цифрові платежі та можливості розрахунків за активами. JPM Coin є токеном доларового депозиту, випущеним банком, тоді як Blockchain Deposit Account пов’язує банківські рахунки з ончейнопераціями з коштами. Для інституційних клієнтів ця архітектура може підтримувати перекази коштів, платежі та розрахунки за операціями в дозволених мережах і відповідно до застосовних правил ведення діяльності.
У травні 2025 року J.P. Morgan оголосив про міжланцюговий тест DvP, проведений у співпраці з Chainlink та Ondo Finance. Тест охоплював токенізований продукт Ondo з казначейськими цінними паперами США, OUSG, і доларові депозити J.P. Morgan. Платіжна частина операції оброблялася через мережу блокчейну з контролем доступу Kinexys Digital Payments, тоді як частина з активами оброблялася через тестову мережу Ondo Chain. Міжланцюговий протокол сумісності Chainlink, CCIP, координував потік операції між різними мережами.
Ключова цінність цього тесту полягала в демонстрації того, як банківська платіжна інфраструктура може брати участь в операціях із токенізованими активами в публічних блокчейнах. Частини операції, пов’язані з активами та фінансуванням, не обов’язково мають працювати в одному блокчейні, але для забезпечення виконання розрахунків обома сторонами відповідно до домовленості їм потрібен надійний механізм міжланцюгової координації. Для ринку RWA ця архітектура допомагає досліджувати способи поєднання традиційних банківських коштів з ончейнактивами.
Однак слід розрізняти тестову валідацію та повне комерційне впровадження. Цей випадок демонструє, що відповідні установи успішно завершили міжланцюговий тест DvP. Це не означає, що всі активи Ondo, усі клієнти Kinexys або будь-який публічний блокчейн уже можуть використовувати те саме рішення для розрахунків. Можливість здійснення конкретної операції й надалі залежить від доступності продукту, доступу клієнта, підтримки мережі, юридичних домовленостей і подальшого прогресу інтеграції.
Які існують варіанти ончейнкоштів? Токенізовані банківські депозити, стейблкоїни та гроші центрального банку
Для розрахунків за операціями RWA потрібне фінансування, але ончейнкошти не є єдиною категорією. Поширені розрахункові активи, що обговорюються на ринку, включають стейблкоїни, токени депозитів комерційних банків і токенізовані гроші центрального банку, які досліджуються для оптових фінансових операцій. Усі ці активи можуть виконувати платіжні або розрахункові функції, але їхні емітенти, кредитна основа та межі використання відрізняються.
Стейблкоїни зазвичай призначені для підтримання прив’язки вартості до фіатної валюти через резервні активи емітента та механізми погашення. Однією з їхніх переваг є можливість забезпечувати відносно широке використання в підтримуваних блокчейнекосистемах. Водночас фактичні ризики залежать від якості резервів, умов зберігання, каналів погашення, управління емітентом і регуляторної бази. Для установ визначення придатності стейблкоїна як розрахункового активу для конкретної операції з цінними паперами також потребує оцінки того, чи приймає його контрагент, чи можна своєчасно погасити кошти та чи чітко визначено відповідні правовідносини.
Токенізовані банківські депозити поєднують депозити комерційних банків із блокчейнмережами. Їхня кредитна основа пов’язана з депозитними зобов’язаннями банку-емітента, а використання зазвичай регулюється відносинами між банком і клієнтом та вимогами до комплаєнсреєстрації. Дизайн JPM Coin відображає ці характеристики: його випускає J.P. Morgan, він доступний відповідним інституційним клієнтам, а конвертація та погашення здійснюються через інфраструктуру банківських рахунків. Порівняно зі стейблкоїнами, призначеними для обігу на ширшому ринку, токенізовані банківські депозити можуть більшою мірою зосереджуватися на ідентифікації інституційних клієнтів, відносинах із банківськими рахунками та інтеграції з наявними платіжними системами.
Токенізовані гроші центрального банку — це представлення грошей центрального банку в цифровому реєстрі, яке може використовуватися для оптових розрахунків між фінансовими установами. У своєму дослідженні 2025 року щодо токенізованого єдиного реєстру Банк міжнародних розрахунків запропонував включити токенізовані резерви центральних банків, гроші комерційних банків і державні облігації до більш скоординованої інфраструктурної моделі. Цей напрям відображає можливість того, що майбутні ончейнфінансові ринки потребуватимуть спільної роботи кількох форм грошей і розрахункових активів, а не повної заміни всіх інших одним типом токенів.
Токенізовані акції Gate: як взаємодіють частини операції з активами та фінансуванням?
gStocks від Gate надає конкретний приклад для розуміння сторони активів RWA. Згідно з публічними матеріалами Gate, gStocks представляє лістингові акції як токенізовані цінні папери, якими можна торгувати на платформі, і використовує резервний механізм у співвідношенні 1:1 до базових акцій. Продукт передусім стосується того, як акції можуть увійти до середовища торгівлі цифровими активами в токенізованій формі та як користувачі можуть торгувати відповідними токенами цінних паперів на платформі.
З погляду структури ринку gStocks і токенізовані банківські депозити Kinexys не є однаковим типом інструменту. gStocks належить до сторони активів і представляє одиницю токенізованих цінних паперів, пов’язану з конкретною акцією. JPM Coin належить до сторони фінансування та представляє випущений банком токен депозиту, який можна використовувати у відповідних сценаріях платежів і розрахунків. Їхні функції, правовідносини, емітенти та джерела ризиків відрізняються. Використання обома технології блокчейну не означає, що їх можна безпосередньо обмінювати або що вони вже пов’язані на системному рівні.
Якщо в майбутньому акції, облігації, фонди й інші активи утворять масштабніші ончейнринки, координація між частинами операції з активами та фінансуванням набуватиме дедалі більшого значення. Торговельним платформам потрібно буде визначити правила випуску та погашення токенів активів, а також джерело платіжних коштів, час розрахунків, доступ контрагентів і механізми обробки збоїв. Токенізовані банківські депозити можуть бути одним із варіантів ончейнкоштів інституційного рівня, але можливість їх використання для конкретних продуктів на Gate або інших платформах має визначатися на основі фактично підтримуваних сторонами мереж, оголошень про продукти та бізнесдомовленостей.
Отже, Gate gStocks і Kinexys доцільніше розглядати як приклади інфраструктури на різних рівнях екосистеми RWA. Один демонструє шлях токенізації традиційних активів у цінних паперах, а інший показує, як банківські кошти можуть входити до процесів ончейнплатежів і розрахунків. Лише після встановлення надійних зв’язків між активами, коштами, кастодіальним зберіганням і системами розрахунків RWA зможе перейти від простого токенізованого випуску до повнішого ончейнфінансового ринку.
Які практичні обмеження все ще впливають на ончейнрозрахунки RWA?
Перше — це зв’язок між юридичними правами та технічними записами. Реєстр блокчейну може фіксувати володіння токенами та їх передавання, але юридичні права, які представляють ці токени, все одно мають встановлюватися через документи пропозиції, механізми зберігання, застосовне законодавство та правила відповідних установ. Ончейнпередавання токена активу не обов’язково означає, що відповідна зміна прав уже завершена в традиційній системі реєстрації. У різних юрисдикціях також можуть по-різному тлумачити цінні папери, паї фондів і вимоги щодо депозитів.
Друге — це ліквідність і механізми погашення. Можливість цілодобового передавання токенізованого активу не означає, що базовий актив можна продати або погасити в будь-який час і з однаковими витратами. Якщо базовий ринок має обмеження за годинами торгівлі або якщо погашення активу потребує кількох етапів за участю кастодіанів, керуючих фондами, банків та інших сторін, безперервність ончейнторгівлі може не відповідати ліквідності базового активу. Те саме стосується сторони фінансування: можливість передавання ончейнтокена не може замінити доступність і можливість погашення коштів на банківському рахунку.
Третє — це міжланцюгова сумісність і фінальність розрахунків. Різні мережі можуть використовувати різні механізми консенсусу, правила підтвердження операцій і системи управління дозволами. Міжланцюгові протоколи можуть передавати повідомлення або координувати операції, але сторонам усе одно потрібно чітко визначити затримки повідомлень, збої мережі, механізми перевірки та відповідальність за обробку виняткових ситуацій. Якщо частини операції з активами та фінансуванням працюють у різних мережах, проблема на будь-якому етапі може вплинути на завершення всієї операції.
Останнє обмеження — регуляторна й операційна відповідальність. Ринок RWA інституційного рівня залучає емітентів, банки, кастодіанів, торговельні платформи, постачальників технологій та інвесторів. Відповідальність за реєстрацію клієнтів, перевірку резервів активів, погашення коштів, моніторинг операцій і врегулювання спорів має бути чітко визначена в дизайні продуктів і юридичних документах. Блокчейн може покращити обмін даними та автоматизацію процесів, але не може автоматично вирішити питання розподілу відповідальності між установами-учасницями.
Висновок
Довгостроковий розвиток токенізації RWA залежить не лише від того, скільки активів можна перетворити на токени, а й від того, чи можуть ці активи обертатися в надійній системі платежів і розрахунків. Механізми DvP, ончейнкошти та міжланцюгова координація є важливими компонентами переходу токенізованих активів від етапу випуску до реальних торговельних ринків.
Міжланцюговий тест DvP, проведений Kinexys разом із Chainlink і Ondo Finance, продемонстрував можливий шлях координації розрахунків за банківськими депозитами й токенізованими казначейськими цінними паперами в різних блокчейнсередовищах. Gate gStocks пропонує інший приклад зі сторони активів, демонструючи токенізацію традиційних акцій. Це не однакові види продуктів, але разом вони відображають ширшу тенденцію: майбутня інфраструктура RWA потребуватиме тіснішої координації між активами, коштами та механізмами розрахунків.
Поширені запитання
Чому токенізація RWA потребує ончейнкоштів?
Тому що для торгівлі токенами активів усе одно потрібні платіжні кошти. Якщо активи вже перебувають у блокчейні, а платежі все ще залежать від фрагментованих традиційних процесів, обидві сторони можуть і надалі стикатися із затримками платежів, ручною звіркою та розрахунковими ризиками. Ончейнкошти можуть допомогти інтегрувати платіж і поставку активів у тісніше пов’язаний процес.
Що таке DvP?
DvP означає Delivery versus Payment, що в китайській мові часто називають 券款对付. Цей механізм вимагає одночасного виконання поставки активів і платежу коштами відповідно до домовленості, знижуючи ризик того, що одна сторона виконає зобов’язання, а інша — ні.
Чи можна використовувати JPM Coin для придбання всіх активів RWA?
Так це розуміти не слід. JPM Coin доступний відповідним інституційним клієнтам J.P. Morgan, а підтримувані мережі, контрагенти та сценарії діяльності регулюються застосовними правилами. Можливість розрахунків за конкретним активом RWA за допомогою JPM Coin залежить від того, чи встановили емітент, торговельна платформа та банк фактичний підтримуваний механізм розрахунків.
Чи означає співпраця Kinexys з Ondo та Chainlink, що повні міжланцюгові розрахунки уже впроваджено?
Це не означає, що рішення є широко доступним. J.P. Morgan оголосив про міжланцюговий тест DvP із токенізованими казначейськими цінними паперами США та доларовими депозитами. Тест продемонстрував здійсненність технічної та бізнескоординації, але не дає підстав для висновку, що всі активи, мережі й клієнти вже підтримують це рішення для розрахунків.
У чому різниця між Gate gStocks і JPM Coin?
Gate gStocks — це токенізований цінний папір на акції, що представляє токенізовану одиницю, пов’язану з базовою акцією. JPM Coin — це випущений банком токен депозиту, який переважно використовується для відповідних інституційних платежів і розрахунків. Перший належить до сторони активів, а другий — до сторони фінансування. Їхні правовідносини та функції відрізняються.