Для криптокомпаній, які розглядають отримання статуту OCC; для банків, що аналізують діяльність із цифровими активами; для інвесторів, які намагаються зрозуміти справжнє значення “ліцензії криптобанку”, а також для досвідчених клієнтів, які відстежують правила криптобанкінгу, головний висновок такий: федеральний статут не є спрощеним шляхом до регулювання. Він інтегрує установу у банківську систему, яка передбачає виконання вимог до капіталу, управління, дотримання Закону про банківську таємницю, керування ризиками, регулярний нагляд і діяльність з конкретними юридичними обмеженнями. Питання щодо цінних паперів, сировинних товарів, платежів і регулювання на рівні штатів можуть залучати до розгляду SEC, CFTC, FinCEN і відповідних державах органів.
Останні зміни цю відмінність зробили ще суттєвішою. OCC скасувало стару вимогу про спеціальний нагляд за низкою криптоактивностей у березні 2025 року, умовно погодило п’ять трастових банків із фокусом на цифрові активи у грудні 2025 року та затвердило фінальне правило щодо таких банків у лютому 2026 року, яке набрало чинності 1 квітня 2026 року. Водночас Закон GENIUS, що вступив у силу 18 липня 2025 року, упровадив спеціальний федеральний режим для емітентів платіжних стейблкоїнів. Тепер потрібне чітке розуміння: чим статут OCC відрізняється від інших ліцензій, як регулюються національні й трастові банки, що дозволяють тлумачні листи OCC та як федеральний нагляд співвідноситься із регулюванням цифрових активів штатами.
Основні висновки
-
Регулювання криптобанків у США визначається як характером діяльності, так і видом статуту. Статут OCC інтегрує криптоорієнтовану установу під федеральний банківський нагляд, проте для окремих продуктів із цифровими активами можуть лишатися чинними інші федеральні та державні закони.
-
Національні банки та національні трастові банки — це різні структури. Національний банк може здійснювати класичні банківські функції при наявності відповідних дозволів, тоді як трастовий банк працює у вузькішій сфері — трасту, зберігання, охорони активів та пов’язаних послуг.
-
Тлумачні листи OCC поступово деталізують криптоповноваження. Вони охоплюють питання кастодіальних сервісів, резервів стейблкоїнів, розрахунків на розподілених реєстрах, мережевих комісій і виконання криптотранзакцій за дорученням клієнта.
-
У 2025 році відбувся поворот у підходах регулятора. Тлумачний лист 1183 скасував попередній спеціальний процес погодження, введений листом 1179, однак стандартний нагляд за надійністю банку збережено.
-
Закон GENIUS установив окремий рівень для стейблкоїнів. Деякі піднаглядові OCC установи можуть набути статусу дозволених емітентів стейблкоїнів за умови виконання вимог до резервів, розкриття інформації, управління ризиками, дотримання BSA та інших правил.
Що таке регулювання криптобанків у США?
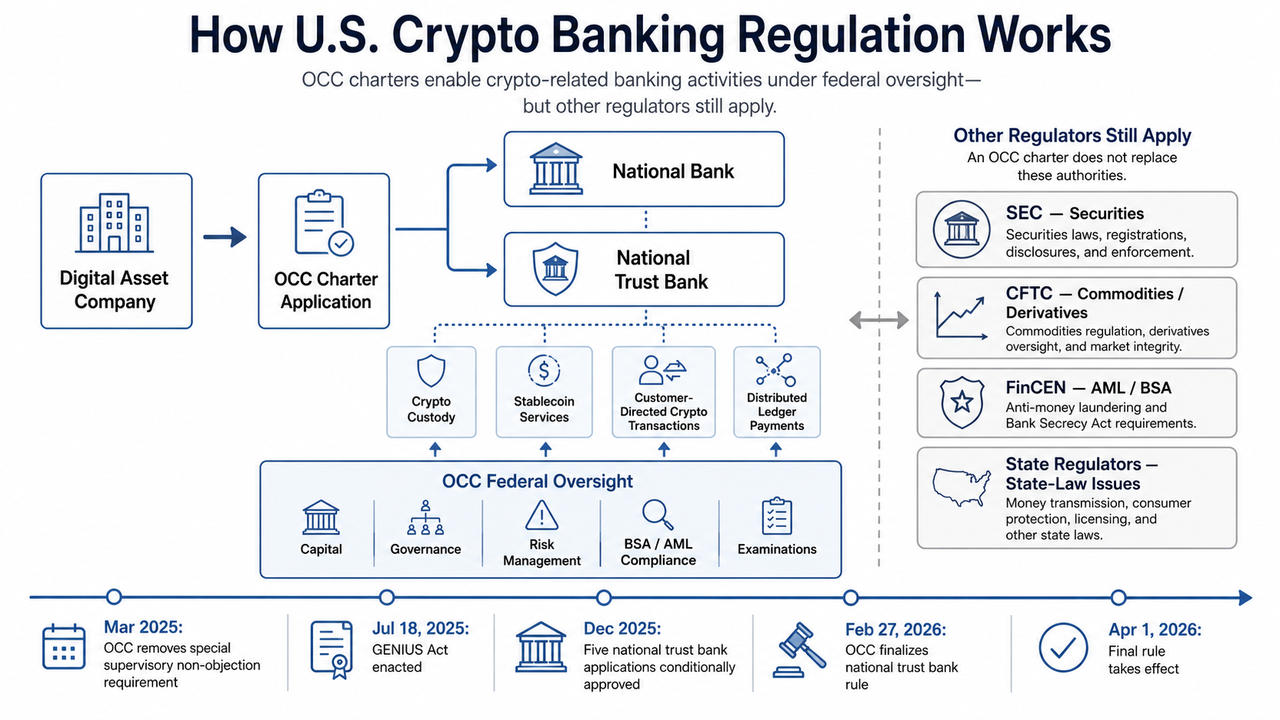
Регулювання криптобанків у США охоплює поєднання федерального банківського права, видачі статутів та нагляду OCC, вимог протидії відмиванню коштів і спеціальних правил для окремих видів діяльності, які визначають, як фінансові установи можуть працювати з криптоактивами.
Немає єдиного “закону про криптобанки”.
Компанія повинна чітко дати відповіді на низку ключових регуляторних питань. Чи прагнете стати національним банком? Чи потрібні лише послуги зберігання й трасту? Чи є плани випуску платіжного стейблкоїна? Чи здійснюються операції з цифровими активами, які можуть вважатися цінними паперами? Чи приймаєте гроші або здійснюєте перекази? Підхід до регулювання відрізняється залежно від відповідей на ці питання.
OCC адмініструє федеральну банківську систему та є головним регулятором національних банків і федеральних асоціацій заощаджень. Згідно із Законом про національні банки, OCC може схвалити заяву на отримання статуту та визначити, чи відповідають запропоновані види діяльності стандартам для банківської справи чи трастової діяльності.
Регулювання крипто з боку OCC якісно інше від ролі SEC у сегменті цінних паперів та юрисдикції CFTC у сфері товарних деривативів та інших напрямках, визначених законом. Для ширшого аналізу ринкової структури криптоактивів доцільно розглядати цю дискусію разом із Законом CLARITY та ринковою структурою у США.
Як OCC-статут інтегрує криптокомпанії у федеральну банківську систему
Статут OCC піднімає питання з “Чи може ця компанія надавати фінпосугу?” до більш ґрунтовного: “Чи здатна установа безпечно й законно працювати в межах федерального банківського статуту?”
Подача заявки — лише старт процесу.
OCC оцінює бізнес-план, управління, капітал, систему контролю, управління ризиками, фінансові ресурси, комплаєнс та здатність працювати надійно. Умовне схвалення означає, що початкові вимоги виконані, але це не забезпечує миттєвого дозволу на необмежене ведення банківського бізнесу.
Наприклад, умовні схвалення в грудні 2025 року прямо вимагали проходження низки попередніх умов до остаточного дозволу.
Отже, криптобанківська ліцензія — це не “загальний прохід” для всіх цифрових сервісів. Дозволи OCC, умови статуту та інші закони визначають фактичний обсяг діяльності. Це відрізняє підхід OCC від ринкового регулювання цифрових активів, де повноваження між агентствами розподіляються залежно від типу продукту й активності. Вимоги SEC та думка його персоналу щодо розкриття інформації можуть діяти навіть тоді, коли OCC регулює статус банку, і учасники ринку повинні враховувати множинність структур усередині системи федеральних банків.
Детальніше про процес отримання статуту: Статути OCC для криптобанків містять кілька стадій між подачею заявки і фінальним дозволом на старт діяльності.
Національні банки та національні трастові банки: у чому відмінність
Відмінність між національним банком і національним трастовим банком — одна з найважливіших у регулюванні цифрових банків, адже через OCC-статут у систему можуть входити різні гравці як частини диверсифікованої банківської системи.
Традиційний національний банк може отримати дозвіл на діяльність у депозити, кредитування, платежі, зберігання і надання інших фінансових послуг.
Національний трастовий банк, натомість, створюється для виконання функцій трасту та суміжних сервісів. Цю структуру активно використовують криптокомпанії, оскільки зберігання крипто, охорона, фідуціарні послуги і частина транзакційної діяльності органічно вписуються у трастову модель.
Однак не всі національні трастові банки однакові. Федеральна банківська система охоплює як застраховані, так і незастраховані трастові банки. OCC у правилі 2026 року зазначила, що більшість таких банків незастрахована, а лише деякі приймають депозити і мають страховку від FDIC.
Криптоорієнтовані трастові статути зазвичай створюють комплекси вужчі, ніж у традиційних банків. Незастрахований траст не гарантує автоматичної страховки FDIC клієнтам лише через слово “банк” у назві і не дорівнює ліцензованій у штаті компанії чи іншим структурам поза федеральним статутом.
Практичні відмінності між федеральним статутом, повноваженням державної трастової компанії та ліцензією передавача грошей відчутні. Матеріали про нацбанківський статут і держліцензії ілюструють, чому федеральний нагляд може зменшити складність багатоетапного ліцензування, але не завжди нівелює всі регіональні регуляторні питання.
Чому фінальне правило OCC 2026 року має значення для трастових банків
27 лютого 2026 року OCC затвердило зміни до правил видачі банківських статутів. Норма набрала чинність з 1 квітня 2026 року.
Хоч змінa видається технічною, вона стосувалася серйозної регуляторної суперечки і водночас сприяла різноманітності банківської системи.
OCC оновило 12 CFR 5.20, щоб норма відповідала мові Закону про національні банки щодо установ, обмежених “операціями трасту та пов’язаними послугами”. OCC роз’яснило, що національні трастові банки можуть виконувати нефідуціарні операції, якщо вони є законними; агентство не бачило у попередній редакції правила прямої заборони на такі дії.
Чудовий приклад — зберігання крипто. Основна послуга трастового банку може включати охорону активів навіть без формального фідуціарного статусу конкретного відносини.
Фінальне правило не надало нового дозволу для цифрових продуктових ліній і не розширило базові повноваження OCC. Воно тільки роз’яснило, як наявне регулювання співвідноситься із компетенцією агентства.
Запропоновану модель обговорювали — 19 коментарів. Дехто підтримав роз’яснення, а інші вимагали жорсткіших стандартів або обмежень для OCC у сфері трастових банків.
Подібна суперечка виникала і щодо заявок на криптостатути. Банківські асоціації стверджували, що криптокомпанії можуть одержати “банківські переваги” без прийняття всіх моделей роботи та обов’язків таких банків. OCC зазначило, що кастодіальні, трастові чи суміжні функції можуть бути базою для такого статуту за федеральним правом. Джонатан Гоулд ввів цей підхід у ширший дискурс регуляторної прозорості. Проте розглянутий федеральний статут не є ідентичним звичайному трастовому статуту чи іншим моделям, створюваним за законодавством штатів.
П’ять трастових банків у крипто: умовне схвалення
Визначним кроком був грудень 2025 року, коли OCC умовно погодило п’ять заяв на статут національного трастового банку.
Схвалені установи:
| Установа |
Тип заявки |
| First National Digital Currency Bank |
De novo національний трастовий банк |
| Ripple National Trust Bank |
De novo національний трастовий банк |
| BitGo Bank & Trust, N.A. |
Конверсія із державної трастової компанії |
| Fidelity Digital Assets, N.A. |
Конверсія із державної трастової компанії |
| Paxos Trust Company, N.A. |
Конверсія із державної трастової компанії |
Ці схвалення не означали, що всі банки одразу стали повноцінними трастовими банками. Умовне схвалення передбачає окремий фінальний дозвіл і може містити специфічні вимоги.
Проте важливість кола в тому, що воно показує: кастодіальні, стейблкоїнові й інші криптосервіси можуть переходити під федеральний нагляд, а не лишатися у виключно державних структурах. Під час консультацій банківські асоціації оскаржували розширення повноважень OCC щодо трастових банків, вважаючи затвердження надто ризиковим кроком для OCC у сфері крипто.
Підхід OCC сьогодні продовжує залучати нових заявників. У 2026 році надходили звернення від компаній із бізнес-планами у стейблкоїнах, зберіганні й трасту; OCC підкреслило, що відповідні напрями діяльності можуть стати підставою для федерального статуту згідно із трактуванням, оголошеним Джонатаном Гоулдом.
Роль тлумачних листів OCC у формуванні криптобанкінгу
Тлумачні листи OCC — ключ до розуміння, якою криптоактивністю можуть займатися нацбанки.
Вони не створюють окремий “кодексу” для крипто. OCC аналізує, чи є певний вид діяльності сучасним аналогом класичних банківських функцій.
Тлумачний лист 1170: кастодіальні сервіси
Лист 1170 (липень 2020) визнав право банків надавати кастодіальні послуги щодо криптовалюти. OCC розглядало захист ключів і зберігання як розвиток давньої функції зберігання активів.
Технічно кастодія — це значно більше, ніж просто “пароль”. Задіяна система може передбачати керування ключами, підтвердження транзакцій, сегрегацію активів, облік, кібербезпеку, операційну безперервність та контроль проти несанкціонованих трансферів.
Ширшу палітру регуляторних нюансів аналізує матеріал про вимоги кастодіального зберігання криптоактивів.
Листи 1172 та 1174: стейблкоїни і розподілені реєстри
Лист 1172 регламентує утримання депозитів для резервного забезпечення стейблкоїнів. Лист 1174 підтвердив: нацбанкам дозволено використовувати незалежні мережі верифікації (ноди) і розрахунки за допомогою стейблкоїнів або DLT, якщо це є дозволеною платіжною активністю.
Такі рішення пов’язали ринок стейблкоїнів із класичними оплатами, розрахунками й управлінням резервами.
Лист 1179: попередній нагляд (історія)
У листопаді 2021 року лист 1179 вимагав попереднього письмового погодження для окремих крипто/стейблкоїн/DLT-операцій.
OCC вимагало продемонструвати відповідний контроль ризиків.
Ця вимога — вже історія.
Лист 1183 скасував попередню згоду
7 березня 2025 року OCC видало лист 1183, який підтвердив дозволеність діяльності, описаної у листах 1170, 1172, 1174, і скасував спеціальний режим письмової “не-заперечності”.
Банки залишаються зобов’язані дотримуватися стандартів контролю ризиків. Скасування режиму попереднього узгодження не скасовує перевірок, вимог до управління чи контролю фінансової стійкості.
Принципова зміна: перехід від політики “дозвіл плюс спеціальне погодження” до “дозвіл плюс стандартний постійний нагляд”.
Останні тлумачні листи розширили реальні можливості
У травні 2025 року лист 1184 уточнив: національні банки можуть надавати кастодіальні й виконуючі сервіси, включаючи делегування частин функції стороннім провайдерам за належного контролю.
Лист 1186 (листопад 2025) дозволив банкам утримувати крипто для покриття мережевих комісій як основну частину операцій.
9 грудня 2025 року лист 1188 підтвердив право банків проводити безризикові транзакції із криптоактивами — компенсуючи ризик зворотнім рухом, а не накопичуючи спекулятивний портфель.
Ця еволюція доводить підхід OCC: будь-яка нова цифрова активність оцінюється як розширення традиційної банківської функції, до якої застосовуються цілком звичні механізми контролю ризиків.
Кастодія крипто — це банківська діяльність, але ризики не зникають
Дозвіл працювати з кастодією не скасовує ризиків самої кастодії.
Банки, які керують приватними ключами, інфраструктурою гаманців або клієнтськими операціями у блокчейні, мусять враховувати операційні, кібер- й шахрайські ризики, залежність від сторонніх провайдерів, санкційні обмеження, ліквідність і ризик незворотності трансакцій.
У липні 2025 року федеральні регулятори ще раз акцентували увагу на управлінні ризиками для кастодіальних сервісів.
Транзакції за ініціативою клієнта формують особливий ризик-профіль, що відрізняється від пропрієтарної торгівлі. Керівництво OCC дозволяє банкам підтримувати клієнтські транзакції, але залишається вимога щодо контролю виконання, авторизації, уникнення конфліктів, ведення обліку й дотримання законодавства щодо цінних паперів чи товарних активів.
Детальні регуляторні вимоги OCC до криптобанків зберігають свою чинність навіть після формального затвердження статуту.
Закон GENIUS: федеральний стейблкоїн-фреймворк
GENIUS Act змінив ситуацію: випуск платіжних стейблкоїнів більш не залежить лише від тлумачень OCC.
Закон набув чинності 18 липня 2025 року й закріплює окремий режим для дозволених емітентів платіжних стейблкоїнів. Емітенти отримують статус фінансових установ для цілей Закону про банківську таємницю (BSA) з обов’язком впроваджувати заходи ПВК/AML.
Для банків під контролем OCC це означає прямий зв’язок федерального банківського регулювання з випуском стейблкоїнів.
Певні незастраховані національні банки можуть відповідати визначенню кваліфікованого федерального емітента стейблкоїна. Умовні дозволи OCC тепер прямо вимагають, щоб предложені проєкти дотримувалися GENIUS Act і супроводжуючих норм.
Втім, це не універсальний дозвіл. Необхідно відповідати всім вимогам щодо відбору, резервів, викупу, розкриття, капіталізації, управління ризиками, дотримання санкцій і підзаконних актів.
У 2026 році OCC продовжувало формувати рамку для впровадження GENIUS Act — у березні з’явилися проектні заявки на тижневе та квартальне звітування емітентів.
Для розуміння ширшого контексту стейблкоїн-фреймворк GENIUS ставить вимоги щодо резервів та втручання держави для всього ринку стейблкоїнів у США.
Тут також важливо розрізняти регулювання емітента й торгівлю стейблкоїнами на вторинних ринках. Трейдер, який працює на ринку USDC/USDT на Gate.com, має справу з торговою парою на вторинному ринку; жорсткі федеральні вимоги — окрема частина структури ринку. Торговий майданчик, емітент, зберігач і банк клієнта можуть бути під різними регуляторними режимами.
Дотримання BSA не зникає через національний статут
Отримання національного статуту означає федеральний нагляд, але й новий рівень комплаєнс-зобов'язань.
Банки-криптосервіси залишаються під дією Закону про банківську таємницю й вимог ПВК/AML. Залежно від характеру активності, це може включати ідентифікацію клієнта, моніторинг транзакцій, звіти про підозрілі активності, скринінг на санкції, контроль ризиків для типів цифрових операцій.
GENIUS Act прямо поширює обов’язки BSA на емітентів платіжних стейблкоїнів.
Блокчейн-транспарентність може допомогти у моніторингу, бо перекази публічні, однак не завжди забезпечує автоматичну ідентифікацію власників гаманців. Комплаєнс-процедури щодо перевірки клієнтів, контрагентів та систем ескалації ризиків повинні застосовуватись у будь-якому разі.
Аналогічні принципи діють і для небанківських учасників криптоплатежів. Регулювання Web3-платежів ілюструє, як вимоги BSA і ліцензії на переказ грошей можуть діяти навіть без OCC-статуту.
Повноваження OCC не витісняють SEC, CFTC і регуляторів штатів
Отримання статуту OCC вирішує тільки питання дозволу працювати у федеральній банківській системі у визначених межах.
Це не дає автоматичного вирішення для кожного виду активу.
Якщо продукт підпадає під федеральні закони про цінні папери, працюють Закон про цінні папери, Закон про біржі чи Закон про інвестиційні компанії. SEC може контролювати таку діяльність.
Дії з товарами та деривативами входять у юрисдикцію CFTC. FinCEN адмініструє основні правила ПВК у масштабі країни. Регулятори штатів зберігають контроль там, де федеральний банківський закон не має домінуючої сили, а небанківські структури можуть потребувати ліцензії.
Умовні схвалення OCC враховують ці межі. Розглядаючи заявки на трастові статути, OCC наголошує: будь-яка діяльність із цінними паперами — тільки із дотриманням вимог біржового законодавства.
Тому регулювання криптобанків у США треба бачити як один із рівнів у сучасній багатошаровій системі регулювання цифрових активів, а не як універсальну заміну.
Державне чи федеральне регулювання: чому це має значення
Криптокомпанія має декілька шляхів регуляторного структурування.
Вона може залишитись державною трастовою компанією, працювати через ліцензії на переказ грошей, або набути національного трастового статуту OCC. Для класичного депозитного та кредитного бізнесу потрібна ширша банківська структура.
Федеральний шлях дозволяє одержати єдиний статут і прямий нагляд OCC, що потенційно зменшує залежність від мозаїки ліцензій штатів для видів діяльності, що підпадають під федеральний нагляд.
Проте федеральний нагляд — максимально комплексний.
Капітал, управління, внутрішній контроль, реалізація бізнес-плану, відповідність BSA, кібербезпека, операційна стійкість — усе під постійним супервізією. Умовне погодження може передбачати окремі ліміти та умови до фінального дозволу.
Вибір між федеральним і державним режимами — не про “більше чи менше регулювання”, а про те, який регуляторний периметр відповідає бізнесу, що створюється.
Чому банківські групи виступають проти криптотрастових статутів
Розвиток мережі трастових банків у крипто викликав опір частини банківського сектору.
Поширене застереження — регуляторний арбітраж: вузькоспеціалізований цифровий банк ризикує одержати деякі переваги національного статуту без депозитних операцій, класичного кредитування та без аналогічної економічної моделі, як у повноцінному страховому банку.
OCC обстоює свою юрисдикцію. Відповідно до закону про національні банки, статут дозволяє діяльність, обмежену роботою трастової компанії та пов’язаних сфер, і такі банки не мусять імітувати класичні банки. Фінальне правило 2026 року чисто технічно усунуло формулювання, що могли бути витлумачені як обмеження такої автономії.
Але жодна зі сторін не залишає банки нерегульованими. Реальна дискусія — про те, які межі має трастовий статут OCC і які повноваження має Конгрес делегувати агенції.
Як побудована федеральна криптобанківська система
Щоб зрозуміти цю систему, поділіть її на чотири рівні:
| Рівень |
Ключове питання |
Класичний регулятор |
| Статут |
Чи може установа бути нацбанком чи трастовим банком? |
OCC |
| Банківська діяльність |
Чи дозволена кастодія, виконання, стейблкоїн, DLT? |
OCC і банківське право |
| Ринкове/продуктове регулювання |
Чи охоплює актив чи транзакція закони про цінні папери/товари? |
SEC, CFTC і закони |
| Комплаєнс із фінансових злочинів |
Як моніторити клієнтів і рухи коштів? |
BSA, FinCEN, банківські регулятори |
П’ятий рівень можливий там, де діє закон штату.
Многошаровість пояснює, чому дві схожі втручання у сервіс вимагають різного комплаєнсу: одна компанія може бути OCC-наглядовим нацтрастом, інша — державно ліцензованим оператором чи посередником на ринку цінних паперів.
Виклики та обмеження підходу зі статутом OCC
Статут OCC відкриває доступ до федеральної банківської системи, але підвищує рівень регуляторних вимог.
Умовне схвалення — ще не фінальний дозвіл. Кандидат повинен залучити капітал, призначити затверджений менеджмент, запустити контрольну систему, виконати інші умови до старту.
Дозволені напрями обмежені. Трастовий статут не дає автоматично права на класичну банківську діяльність чи повний діапазон цифрових продуктів.
Криптокастодія пов’язана з технічними ризиками. Компрометація ключа, недоліки у контролі, уразливість смарт-контрактів, сторонні збої — все це може спричинити втрати.
Федеральне право фрагментоване. Огляд OCC не скасовує вимог SEC, CFTC, FinCEN і регуляторів штатів.
Правила для стейблкоїнів формуються далі. Закон GENIUS створив базу у 2025 році, але підзаконні акти та звітність впроваджуються й у 2026-му.
Для тих, хто розглядає OCC-статут, важливість обмежень не менша за можливість працювати на національному рівні.
Висновок
Регулювання криптобанків у США стає все більше частиною чинної банківської системи, а не створює окрему категорію “легкоконтрольованих криптобанків”.
OCC може затвердити і наглядати за національними банками й трастовими банками, які здійснюють дозволену діяльність із цифрових активів. Його тлумачні листи відкрили механізми для кастодіальних сервісів, стейблкоїнів, розрахунків через DLT, холдування крипто для оплат комісій та виконання операцій за дорученням клієнта. Правило 2026 року також уточнило: трастові банки не обмежуються тільки фідуціарною діяльністю.
Разом із тим статут OCC не скасовує вимог BSA, законів щодо цінних паперів, товарних активів, контроль штату та індивідуальні обмеження статуту.
Закон GENIUS створює додатковий рівень — окремий режим для емітентів платіжних стейблкоїнів. У поєднанні з нещодавніми рішеннями про трастові банки, це підтверджує: криптоіндустрія дедалі глибше інтегрується у традиційний банківський нагляд.
Зараз важливе питання — це вже не “чи може криптокомпанія стати банком?”, а який статут відповідає бізнесу, що саме дозволяє цей статут і які зобов’язання лишаються після входу до федеральної банківської системи.
Поширені запитання
Чи може криптокомпанія отримати національний банківський статут у США?
Так. Кваліфікована компанія з цифровими активами може звернутися до OCC по статут національного чи трастового банку, залежно від виду діяльності. Схвалення не автоматичне: OCC перевіряє капітал, менеджмент, бізнес-план, контроль ризиків, комплаєнс-системи і правову базу перед видачею умовного й остаточного дозволу.
Що таке національний трастовий банк для крипто?
Це OCC-банківська установа, чий бізнес побудовано на діяльності трастової компанії — зберігання, охорона цифрових активів і суміжні послуги. Більшість таких банків є незастрахованими та діють вузько порівняно з універсальними класичними банками, але трастовий статут не означає заборону всіх депозитних операцій.
Чи дозволяє OCC-статут працювати у всіх штатах?
Національний статут і федеральна юрисдикція дозволяють працювати з тими видами діяльності, що підпадають під цей статут, і можуть зменшити потребу у численних державних ліцензіях. Однак це не усуває автоматично всі закони чи вимоги для афілійованих чи зовнішніх активностей.
Чи можуть національні банки утримувати криптовалюту?
OCC дозволяє нацбанкам надавати кастодіальні сервіси щодо криптовалюти та, у певних випадках, утримувати крипто як власну позицію (наприклад, для сплати мережевих комісій). Але це не означає необмежене спекулятивне інвестування у крипто.
Чи можуть національні банки виконувати криптовалютні угоди для клієнтів?
Так, за умови дотримання правових і ризик-менеджмент обмежень. Лист OCC 1184 присвячено сервісам виконання за дорученням клієнта, а лист 1188 — підтверджує дозволеність “безризикових” транзакцій, коли експозиція банку компенсується зазначеною зустрічною угодою.
Чи можна національному трастовому банку випускати стейблкоїни?
Частина установ в OCC можуть отримати статус дозволених емітентів за GENIUS Act. Випуск стейблкоїну підлягає всім вимогам Закону, нормативів, резервів, розкриття, управління ризиками, BSA та інших правил; один лише трастовий статут не дає необмежених повноважень у цій сфері.
Застереження*: Цей матеріал створено виключно з інформаційною метою й не є юридичною, регуляторною, інвестиційною чи фінансовою порадою. Вимоги до банків і цифрових активів у США залежать від статуту, видів діяльності та норм федерального або місцевого законодавства.*