Правила регулювання вже не обмежуються лише запобіганням відмиванню коштів і фінансуванню тероризму. Сучасні регулятори приділяють дедалі більше уваги шахрайським платежам, встановленню лімітів на транзакції, попередженням, поверненням коштів, перевірці гаманців і збереженню операторами достатнього обсягу записів для розслідування підозрілої активності. Це робить регулювання Bitcoin-банкоматів особливо важливим, адже транзакція готівка–криптовалюта стає практично незворотною, щойно активи надходять на зовнішній гаманець.
Основні висновки
-
Регулювання крипто-банкоматів зазвичай поєднує ліцензування або реєстрацію з вимогами AML, KYC, обов’язковим веденням обліку та поданням звітів про підозрілі транзакції.
-
У США FinCEN розглядає операторів кіосків із конвертованою віртуальною валютою, які здійснюють переказ коштів, як Money Services Businesses (MSBs), що підпадають під дію Bank Secrecy Act.
-
Регулятори дедалі частіше розглядають запобігання шахрайству як ключову вимогу комплаєнсу, запроваджуючи попередження про шахрайство, обмеження на транзакції, блокчейн-аналітику, а в окремих юрисдикціях — вимоги щодо повернення коштів.
-
Вимоги суттєво різняться: у Великій Британії наразі заборонено діяльність незареєстрованих крипто-банкоматів, тоді як окремі штати США можуть встановлювати додаткові вимоги до кіосків понад федеральне законодавство.
-
Дотримання вимог не гарантує відсутності ризику. Користувачі повинні перевіряти адресу гаманця, комісії та мету переказу перед надсиланням криптовалюти.
Що таке регулювання крипто-банкоматів?
Регулювання крипто-банкоматів визначає, хто може керувати криптовалютними кіосками, як слід ідентифікувати клієнтів, які транзакції підлягають моніторингу чи звітуванню, і які заходи захисту мають бути впроваджені для протидії фінансовим злочинам і шахрайству зі споживачами.
Криптовалютний банкомат, також званий Bitcoin-банкоматом, крипто-кіоском або кіоском із конвертованою віртуальною валютою, дозволяє клієнтам обмінювати готівку на Bitcoin чи інші цифрові активи, а деякі пристрої підтримують зняття криптовалюти в готівці. Операційна модель має значення, адже оператор може передавати вартість між клієнтом, біржею та криптовалютним гаманцем.
У США Financial Crimes Enforcement Network (FinCEN) зазначає, що оператори CVC-кіосків зазвичай здійснюють переказ коштів або виступають як обмінники CVC. Якщо така діяльність відповідає федеральному визначенню переказу коштів, оператор розглядається як MSB і повинен виконувати вимоги Bank Secrecy Act.
Ця структура пояснює, чому як працює AML-дотримання для крипто-банкоматів нерозривно пов’язане з ліцензуванням і реєстрацією, а не є окремою бек-офісною процедурою. Сам пристрій — лише інтерфейс для клієнта; регуляторні зобов’язання стосуються бізнесу, що забезпечує транзакційний процес.
Чому крипто-банкомати регулюються?
Крипто-банкомати поєднують кілька факторів, які привертають увагу регуляторів: готівка, швидке завершення операцій, зовнішні адреси гаманців і транзакції, які після підтвердження можуть стати практично незворотними.
Проблема полягає не в тому, що кожна транзакція через банкомат є підозрілою. Регулятори застосовують ризик-орієнтований підхід, адже кіоски можуть використовуватися для відмивання коштів, шахрайства, фінансування тероризму чи діяльності "мулів". Стандарти FATF також вимагають, щоб постачальники послуг із віртуальними активами (VASPs) були ліцензовані або зареєстровані та підлягали належному нагляду чи моніторингу.
Особливого значення набуває захист споживачів від шахрайства. Шахрай може видавати себе за банк, державну установу, службу підтримки чи інвестиційного радника і змусити жертву зняти готівку, відсканувати QR-код у Bitcoin-банкоматі та надіслати криптовалюту на гаманець шахрая. FTC окремо попереджає: державні установи не вимагають переказу коштів через Bitcoin-банкомат для "захисту".
У результаті сучасне регулювання криптовалютних банкоматів дедалі частіше поєднує контроль фінансових злочинів із вимогами захисту споживачів.
Реєстрація та ліцензування за законодавством про крипто-банкомати
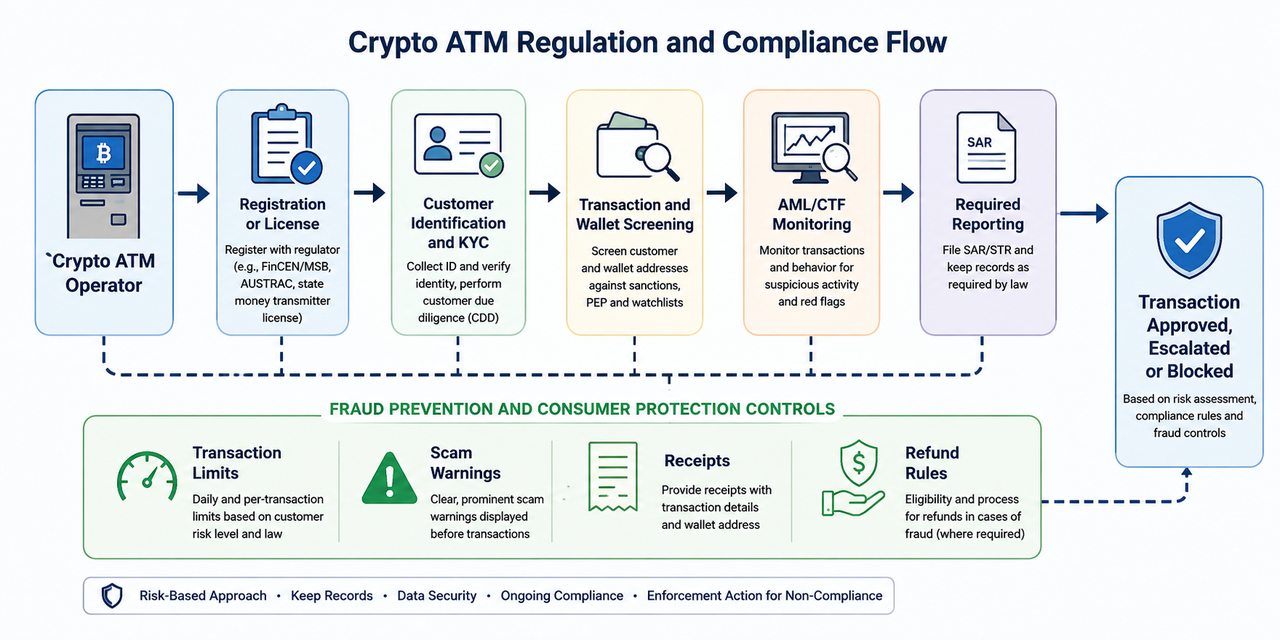
Оператор крипто-банкомату зазвичай повинен отримати дозвіл відповідно до своєї бізнес-моделі до початку роботи, хоча такий дозвіл може називатися реєстрацією, авторизацією або ліцензією на переказ коштів залежно від юрисдикції.
США: федеральне законодавство та ліцензування штатів
На федеральному рівні оператор, який здійснює переказ коштів, зазвичай має зареєструватися у FinCEN як MSB. FinCEN зазначає, що оператор, який не підпадає під винятки, повинен зареєструватися протягом 180 днів після початку діяльності та виконувати відповідні вимоги щодо звітності, ведення обліку та моніторингу транзакцій.
Федеральна реєстрація не звільняє автоматично від вимог штатів. Штати можуть окремо регулювати переказувачів коштів, бізнес із віртуальною валютою та крипто-кіоски. Це означає, що оператору може знадобитися ліцензія на переказ коштів у штаті, інший дозвіл на цифрові активи або окрема реєстрація кіоску на додаток до федеральної реєстрації MSB.
Деталі відрізняються. Наприклад, закон Аризони про крипто-кіоски 2025 року вимагає впровадження антишахрайських заходів і встановлює денні ліміти у 2 000 доларів для нових клієнтів і 10 500 доларів для існуючих. Закон штату Колорадо Vending of Digital Assets Act використовує ті ж денні ліміти для нових і поточних клієнтів і набув чинності 1 січня 2026 року.
Флорида також прийняла фреймворк для кіосків, але ключові положення набирають чинності у 2027 році. Закон передбачає реєстрацію бізнесу віртуальних валютних кіосків і денні ліміти у 2 000 доларів для нових клієнтів і 10 000 доларів для існуючих. Оператори, які фактично здійснюють переказ коштів, залишаються під дією вимог щодо ліцензування MSB.
Ці відмінності показують, чому відповідність вимогам для крипто-банкоматів не зводиться до єдиного загальнонаціонального чек-листа у США.
Вимоги AML (протидія відмиванню коштів)
Програма протидії відмиванню коштів (AML) спрямована на виявлення, оцінку та мінімізацію ризику використання крипто-банкомату для переміщення злочинних коштів або приховування їх походження чи призначення.
У межах Bank Secrecy Act переказувачі коштів у США мають виконувати вимоги щодо звітності, ведення обліку та моніторингу транзакцій. FinCEN окремо виділяє звіти про валютні транзакції, звіти про підозрілу діяльність та загальні вимоги щодо ведення обліку серед обов’язків операторів CVC-кіосків.
Дієва програма AML зазвичай передбачає ризик-орієнтовані процедури, а не просто збір ідентифікаційних даних. Залежно від бізнесу та чинних AML-вимог, контроль може включати:
-
оцінку ризиків відмивання коштів і фінансування тероризму для оператора;
-
визначення відповідального за дотримання AML;
-
ідентифікацію клієнтів і проведення належної перевірки;
-
збереження записів про транзакції;
-
моніторинг транзакцій і адрес гаманців;
-
виявлення ознак і підозрілої активності;
-
підвищену перевірку клієнтів із підвищеним ризиком;
-
подання обов’язкових звітів регулятору;
-
перевірку ефективності заходів контролю.
Для оператора кіоску постійний моніторинг особливо важливий, якщо кілька транзакцій пов’язані з одним номером телефону, ідентичністю клієнта чи адресою гаманця, або якщо блокчейн-аналітика пов’язує адресу отримувача із шахрайством чи іншою незаконною діяльністю. FinCEN зазначила такі схеми серед ознак підозрілої діяльності для CVC-кіосків у повідомленні 2025 року.
Глобальні масштаби відмивання коштів пояснюють ширший політичний інтерес: UNODC наводить оцінку близько 2–5% світового ВВП, або приблизно 800 млрд – 2 трлн доларів, відмитих щороку. Це загальна оцінка і не означає, що така сума стосується саме криптовалюти чи крипто-банкоматів.
Програма ідентифікації клієнтів, KYC і належна перевірка
Виконання KYC забезпечує обґрунтовану впевненість у тому, хто проводить транзакцію, а належна перевірка визначає ризик, пов’язаний із цим клієнтом і його діями.
На практиці KYC передбачає збір інформації про клієнта та перевірку особи за допомогою надійних даних чи документів. Залежно від закону та транзакції процедура може включати ім’я, дату народження, адресу, державний документ, номер телефону чи іншу інформацію.
Закон США USA PATRIOT Act встановив вимоги до програм ідентифікації клієнтів для визначених фінансових установ, але правила CIP для банків не слід автоматично прирівнювати до вимог для всіх операторів крипто-банкоматів. Оператори крипто-кіосків мають застосовувати вимоги щодо ідентифікації клієнтів, AML та ведення обліку відповідно до власної регуляторної класифікації.
Ця різниця важлива, адже належна перевірка клієнтів — це більше, ніж перевірка документа. Розумна перевірка може передбачати розуміння очікуваної активності, розробку профілю ризику клієнта, виявлення підозрілих транзакцій і застосування розширеної перевірки у разі підвищеного ризику.
Для користувачів це означає зниження анонімності. Регульований кіоск може вимагати особисту інформацію перед завершенням транзакції, а більші чи ризиковані операції можуть потребувати додаткової перевірки.
Процедури транзакцій у Bitcoin-банкоматі відрізняються залежно від оператора і юрисдикції; вимоги до ідентифікації та ліміти транзакцій можуть змінюватися відповідно до регуляторних зобов’язань і контролю ризиків.
Моніторинг транзакцій, облік і звіти про підозрілу діяльність
Ідентифікація клієнта встановлює, хто проводить операцію; моніторинг транзакцій оцінює, що саме робить клієнт.
Оператори крипто-банкоматів мають зберігати достатньо записів про транзакції для виконання вимог щодо звітності та розслідувань. До релевантних записів можуть входити дані про клієнта, сума транзакції, час, адреса гаманця, хеш транзакції, сума готівки та інші деталі, які вимагає регулятор.
У США певні MSB, зокрема переказувачі коштів, повинні звітувати про підозрілі транзакції, що підпадають під вимоги. FinCEN зазначає, що обов’язковий звіт про підозрілу діяльність слід подавати, як правило, протягом 30 днів після виявлення підозрілої транзакції.
Ознаками можуть бути дроблення транзакцій, повторні перекази на одну й ту ж зовнішню адресу, активність, що не відповідає профілю клієнта, кілька географічно розподілених клієнтів, які платять на одну адресу, або блокчейн-аналітика, що пов’язує адресу з відомим шахрайством.
Саме тому дотримання вимог регулятора вимагає постійного моніторингу, а не разового KYC.
Запобігання шахрайству стає ключовою вимогою комплаєнсу
Важливим нововведенням у регулюванні Bitcoin-банкоматів є перехід від традиційного контролю AML до прямої протидії шахрайству. Аризона вимагає попереджень про шахрайство, видачі чеків, блокчейн-аналітики та лімітів транзакцій, а також передбачає захист повернення коштів у разі шахрайських операцій із новими клієнтами. Закон Флориди аналогічно запроваджує попередження, обмеження на транзакції, контроль перевірки гаманців і умовні повернення коштів.
Ці заходи розширюють стандартні вимоги KYC, належної перевірки клієнтів і моніторингу транзакцій, вимагаючи від операторів оцінювати ознаки шахрайства на основі ризику, формувати обґрунтовану впевненість щодо особи й дій клієнта, зберігати записи про безпеку й транзакції та визначати, коли підозріла активність має бути ескальована.
Ширший фреймворк AML залишається важливим, адже Financial Crimes Enforcement Network класифікує відповідних операторів крипто-банкоматів як Money Services Businesses, які зобов’язані впроваджувати програми AML, моніторити релевантні відносини з клієнтами та звітувати про підозрілі транзакції відповідно до федерального законодавства. FinCEN повідомила, що у 2019 фінансовому році фінансові установи США подали понад 20 млн звітів Bank Secrecy Act, що ілюструє масштаби інфраструктури звітності фінансової системи, а не лише крипто-банкоматів.
Серйозні порушення AML можуть спричинити значні адміністративні штрафи, але не існує універсального "штрафу 250 000 доларів за порушення" чи "500 000 доларів за AML-порушення" для кожного випадку; сума залежить від конкретного порушення і заходів впливу.
Австралія надає актуальний приклад застосування заходів. Після впровадження AUSTRAC ліміту готівкової транзакції у 5 000 доларів, посиленої перевірки клієнтів і обов’язкових попереджень про шахрайство для крипто-банкоматів у 2025 році, було призупинено реєстрацію VASP компанії Cryptolink на три місяці з 9 серпня 2026 року, що унеможливило роботу 96 пристроїв. AUSTRAC навела постійні занепокоєння щодо високоризикових транзакцій, а також недоліків у звітності й реагуванні на запити.
Цей випадок ілюструє важливий принцип дотримання вимог для крипто-банкоматів: реєстрація — не разовий дозвіл. Оператори мають постійно виконувати вимоги щодо належної перевірки, AML, звітності та контролю шахрайства, інакше регулятори можуть обмежити чи призупинити їхні ділові відносини та діяльність.
Регулювання крипто-банкоматів у ЄС та Великій Британії
Європейський Союз рухається до гармонізованого регуляторного поля через Markets in Crypto-Assets Regulation (MiCA). MiCA встановлює єдині вимоги для постачальників послуг із крипто-активами, включаючи правила авторизації та нагляду, і повністю застосовується з 30 грудня 2024 року з урахуванням перехідних положень.
MiCA не замінює всі вимоги AML і не робить правила для крипто-банкоматів однаковими в кожній країні ЄС. Оператор кіоску має визначити, чи його бізнес-модель підпадає під регулювання послуг із крипто-активами та які національні вимоги щодо AML, платежів, захисту споживачів і реєстрації застосовуються. Фреймворк ліцензування MiCA для постачальників крипто-послуг пояснює, чому авторизація нині важлива в ЄС.
Велика Британія наразі дотримується особливо жорсткого підходу. Діяльність із обміну криптоактивів, що підпадає під Money Laundering Regulations, вимагає реєстрації у FCA, і FCA заявила у липні 2025 року, що у Великій Британії немає легально працюючих крипто-банкоматів.
У світі це створює спектр: деякі юрисдикції ліцензують і контролюють кіоски, інші запроваджують жорсткі обмеження та заходи проти шахрайства, а ще інші фактично забороняють роботу без виконання складних вимог щодо реєстрації.
Комісії, розкриття інформації та захист споживачів у крипто-банкоматах
Регулювання також визначає, яку інформацію клієнти отримують до внесення готівки.
Тарифи крипто-банкоматів можуть включати явну сервісну комісію плюс спред між ціною криптовалюти, запропонованою кіоском, і ринковою ціною. Дослідження Федерального резервного банку Канзас-Сіті зафіксувало загальні витрати до 20% у деяких випадках; точна комісія залежить від оператора і транзакції. Твердження, що кожен крипто-банкомат стягує 15–30%, слід розглядати як узагальнення, а не як правило.
Наприклад, перед купівлею Bitcoin через банкомат користувач може порівняти курс, що відображає кіоск, із біржею Gate.com на BTC/USDT спот-ринку перед підтвердженням транзакції. Це не визначає відповідність банкомату вимогам, але допомагає зрозуміти реальний спред і структуру комісій.
Правила розкриття інформації можуть також вимагати надання контактних даних оператора, суми транзакції, курсу обміну, загальної комісії, інформації про гаманець, хешу транзакції, попереджень про шахрайство і політики повернення коштів. Такі вимоги роблять записи про транзакції корисними як для клієнтів, так і для органів контролю.
Практичний фреймворк дотримання вимог для крипто-банкоматів
Для оператора досягнення відповідності означає розглядати мережу кіосків як регульований фінансовий бізнес, а не просто як набір пристроїв.
Послідовність практичних рішень:
| Питання щодо відповідності |
Чому це важливо |
| Чи є діяльність переказом коштів або регульованою крипто-послугою? |
Визначає межі регулювання |
| Чи потрібна національна реєстрація або авторизація? |
Діяльність без неї може бути незаконною |
| Чи потрібні також ліцензії штату або місцеві? |
У США зобов’язання можуть існувати на кількох рівнях |
| Яка ідентифікація клієнта потрібна? |
Встановлює особу і допомагає оцінити ризик |
| Які ліміти транзакцій? |
Ліміти можуть відрізнятися для нових і поточних клієнтів |
| Які транзакції потребують моніторингу чи звітування? |
Підтримує виконання AML/CTF |
| Чи потрібен контроль перевірки гаманців? |
Допомагає виявляти адреси, пов’язані з шахрайством чи злочином |
| Які записи потрібно зберігати? |
Потрібно для аудиту, звітності та розслідувань |
| Чи обов’язкові попередження, чеки чи повернення коштів? |
Захищає від шахрайства зі споживачами |
| Чи можуть регулятори перевіряти, обмежувати або призупиняти роботу? |
Відповідність — постійний обов’язок |
Цей фреймворк також відрізняє регулювання крипто-банкоматів від ширшого глобального регулювання криптовалюти: фізичний інтерфейс із готівкою створює особливі питання шахрайства, переказу коштів і ведення обліку, які не виникають так само для кожної біржі чи гаманця.
Ризики та обмеження регулювання крипто-банкоматів
Регулювання може знизити ризики, але не може повністю усунути шахрайство, відмивання коштів або технічні збої.
Посилені вимоги KYC знижують анонімність і збільшують обсяг інформації про клієнтів, яку мають захищати оператори. Поглиблена перевірка, блокчейн-аналітика, персонал із комплаєнсу, зберігання записів і ліцензування можуть підвищити операційні витрати, ускладнюючи вихід на ринок для малих бізнесів.
Ліміти транзакцій можуть зменшити суму, втрачувану в разі шахрайства, але злочинці можуть дробити операції чи використовувати кілька каналів. Перевірка гаманців може виявити відомі ризики, але не гарантує, що кожен не відмічений гаманець є легітимним.
Правила також змінюються. Бізнес-модель, що відповідає вимогам у одній юрисдикції, може бути заборонена або потребувати додаткового дозволу в іншій. Оператори мають стежити за федеральним і штатним законодавством, національними AML-вимогами, настановами та заходами впливу, а не вважати попередню реєстрацію постійною гарантією відповідності.
Для клієнтів KYC також не є гарантією безпеки транзакції через кіоск. Якщо незнайомець, особа, що видає себе за чиновника, працівника банку чи технічну підтримку, просить внести готівку через крипто-банкомат і надіслати її на вказаний гаманець, це саме по собі є серйозним сигналом шахрайства.
Висновок
Регулювання крипто-банкоматів визначає, хто може керувати криптовалютними кіосками і як ці компанії повинні ідентифікувати клієнтів, запобігати відмиванню коштів, моніторити транзакції, зберігати записи, звітувати про підозрілу діяльність і захищати споживачів від шахрайства.
Регуляторна модель дедалі частіше поєднує традиційні заходи AML/CTF із лімітами транзакцій, блокчейн-аналітикою, попередженнями про шахрайство, чеками та іншими заходами захисту споживачів. Для операторів найкращий підхід до дотримання — постійний і ризик-орієнтований: реєстрація чи ліцензія — лише початок. Для користувачів регулювання підвищує відповідальність, але не гарантує, що транзакція чи гаманець отримувача є легітимними.
Найважливіше обмеження — відмінності між юрисдикціями. Федеральні вимоги США можуть накладатися на правила штатів, оператори в Європі підпадають під MiCA та інші AML-вимоги, Велика Британія зберігає жорсткі рамки реєстрації, а такі країни, як Австралія, можуть запроваджувати додаткові умови або призупиняти діяльність операторів у разі порушень.
Поширені запитання
Чи легальні Bitcoin-банкомати?
Bitcoin-банкомати легальні лише там, де оператор і діяльність відповідають чинним національним, штатним чи місцевим правилам. Деякі юрисдикції дозволяють регульовану роботу, інші фактично забороняють крипто-банкомати без дотримання вимог щодо реєстрації.
Чи потрібен KYC для крипто-банкоматів?
Регульовані крипто-банкомати можуть вимагати ідентифікацію та перевірку клієнта відповідно до чинних AML-вимог, розміру транзакції та ризику. Вимоги KYC не однакові для всіх юрисдикцій чи операторів.
Чи є оператори крипто-банкоматів Money Services Businesses?
У США FinCEN зазвичай розглядає операторів CVC-кіосків, які здійснюють переказ коштів, як MSBs. В інших країнах їх можуть класифікувати як постачальників послуг із віртуальними активами чи послуг із крипто-активами.
Чи може транзакція через крипто-банкомат бути анонімною?
Не варто вважати регульовані транзакції анонімними. Оператори можуть збирати дані про особу клієнта та інформацію про транзакцію, а блокчейн-перекази створюють записи, пов’язані з адресами гаманців.
Чому штати встановлюють ліміти на транзакції через крипто-банкомати?
Ліміти транзакцій дедалі частіше використовуються як інструмент протидії шахрайству, оскільки шахраї можуть тиснути на жертв, змушуючи їх надсилати великі суми через криптовалютні кіоски. Наприклад, Аризона і Колорадо встановлюють нижчі денні ліміти для нових клієнтів порівняно з поточними.
Чи можуть регулятори закрити оператора крипто-банкоматів?
Так. Регулятори можуть вживати заходів, якщо оператор не має необхідної реєстрації або не виконує постійні вимоги. Призупинення реєстрації Cryptolink у серпні 2026 року AUSTRAC, що зупинило роботу 96 пристроїв на три місяці, — актуальний приклад.
Застереження: цей матеріал має освітній характер і не є юридичною, комплаєнс-, фінансовою чи інвестиційною консультацією. Закони щодо крипто-банкоматів відрізняються залежно від юрисдикції та змінюються з часом; оператори повинні перевіряти вимоги у відповідного регулятора та кваліфікованого фахівця перед здійсненням регульованої діяльності.