У листопаді 2026 року увагу привернуло дослідження ситуації ончейн, пов’язане з Wintermute, BitGo та токенами, пов’язаними з Robinhood. Відстежуючи гаманці маркетмейкера, інфраструктуру зберігання активів і публічні оновлення коду протягом тривалого періоду, трейдер поступово виявив потенційні ринкові події, пов’язані з cashcat і PONS, і заявив, що отримав приблизно 6 млн доларів США сукупного прибутку від відповідних операцій. Хоча цей прибуток і атрибуція деяких адрес є особистими твердженнями трейдера та не можуть вважатися незалежно підтвердженими фактами, цей випадок демонструє підхід до дослідження, який варто розглянути: поєднання розрізненої публічної інформації, щоб відстежувати можливі зміни в діяльності інституцій.
Для звичайних інвесторів цінність ончейн-моніторингу полягає не в копіюванні високоризикових випереджальних операцій. Натомість він допомагає зрозуміти, як дані блокчейна відображають рух коштів, зміни ліквідності та операції зі смартконтрактами. У цій статті розглянуто ідентифікацію адрес гаманців, кластеризацію адрес, рух коштів маркетмейкерів, дозволи смартконтрактів і автоматизований моніторинг. Також проаналізовано, як побудувати дослідницьку систему на основі кількох публічних сигналів і водночас відрізняти реальні ринкові зміни від інформаційного шуму, який легко може призвести до помилкових висновків.
Основні висновки
- Ончейн-моніторинг маркетмейкерів використовує транзакції гаманців, взаємодії зі смартконтрактами та рух коштів, щоб відстежувати діяльність, яку можуть здійснювати інституції.
- Позначки адрес і кластеризація гаманців створюють основу для дослідження, але переказ коштів не обов’язково означає, що дві адреси належать одній інституції.
- Коли маркетмейкери переказують токени на торговельні платформи, це може бути пов’язано з коригуванням запасів, управлінням ліквідністю або обслуговуванням клієнтів. Таку активність не можна безпосередньо прирівнювати до майбутнього лістингу.
- Розгортання смартконтрактів, дозволи на використання токенів і зміни білих списків можуть свідчити про технічну підготовку, але не означають, що торгівля обов’язково відбудеться.
- Оновлення GitHub, інформацію про підтримку зберігання активів і ончейн-транзакції можна взаємно перевіряти, але вони не можуть незалежно довести факт непублічного комерційного рішення.
- Автоматизований моніторинг може підвищити ефективність обробки інформації, але якість дослідження й надалі залежить від точності атрибуції адрес, контексту транзакцій та інтерпретації сигналів.
- Під час ончейн-аналізу слід враховувати хибнопозитивні сигнали, ризики ліквідності та межі дотримання законодавства. Зміни в публічних даних не можна безпосередньо перетворювати на однозначні торговельні рішення.
Чому варто відстежувати ончейн-активність маркетмейкерів?
Маркетмейкер — це учасник ринку, який забезпечує ліквідність торгівлі, постійно виставляючи ціни купівлі та продажу, керуючи торговельними запасами й беручи на себе певний рівень ринкового ризику. На криптовалютних ринках інституції, що здійснюють маркетмейкінг, можуть одночасно обслуговувати торговельні платформи, емітентів токенів, проптрейдингові компанії та інших інституційних клієнтів. Їхня діяльність може охоплювати кілька блокчейн-мереж, торговельних майданчиків і рахунків-гаманців.
Оскільки блокчейни надають публічно доступні записи транзакцій, деякі операції маркетмейкерів залишають помітні сліди в даних. Наприклад, відома інституційна адреса може переказати токени на торговельну платформу, взаємодіяти з пулом ліквідності децентралізованої біржі або налаштувати дозволи на витрачання токенів для певного смартконтракту. Такі дії можуть бути пов’язані з підготовкою ліквідності, розподілом запасів або виконанням торгів.
Порівняно з ціновими індикаторами ончейн-дані надають інший погляд на ринок. Ціна й обсяг торгів переважно відображають транзакції, які вже відбулися, тоді як перекази коштів між гаманцями та операції зі смартконтрактами іноді можуть виявити зміни в інфраструктурі до або після торгів. Наприклад, маркетмейкер може підготувати кошти для розрахунків, розгорнути смартконтракт або змінити торговельні дозволи перед початком забезпечення ліквідності.
Однак активність маркетмейкера сама по собі не вказує на чіткий напрямок руху ціни. Токени, переказані на торговельну платформу, можуть бути призначені для продажу, але їх також можуть використовувати для забезпечення двосторонньої ліквідності, розрахунків за клієнтськими операціями або коригування внутрішніх запасів. Оскільки маркетмейкери виставляють ціни і на купівлю, і на продаж, кожен переказ не слід безпосередньо трактувати як бичачий або ведмежий сигнал.
Справжню увагу слід приділяти тому, чи відхиляється поведінка від історичних моделей і чи мають кілька змін логічний комерційний зв’язок. Якщо інституція тривалий час використовувала фіксовані гаманці для управління ліквідністю, але раптом почала використовувати нові адреси, смартконтракти або схеми підтримки активів, це може потребувати подальшого вивчення. Однак такі зміни не можуть безпосередньо підтвердити однозначний висновок щодо результату на ринку.
Як ідентифікувати гаманці маркетмейкерів і створити список адрес для моніторингу?
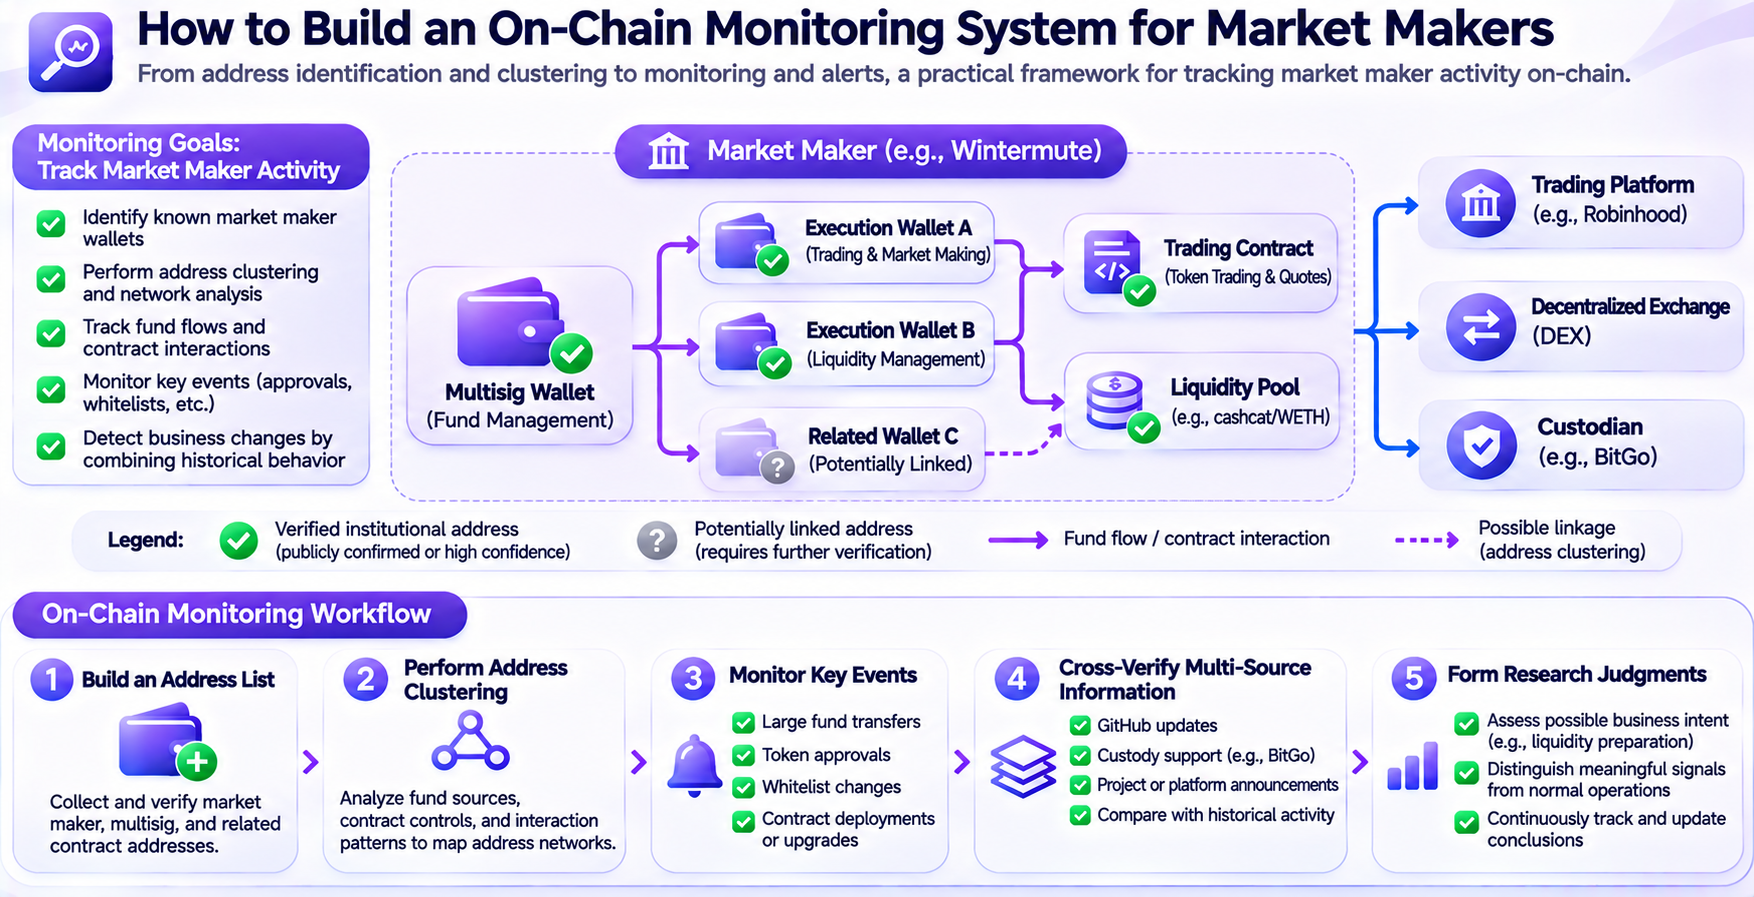
Перший крок у відстеженні маркетмейкерів — створити список адрес гаманців із достатнім рівнем надійності. Блокчейн-адреси зазвичай не містять інформації про особу в реальному світі, тому дослідникам потрібно поступово оцінювати зв’язок між адресою та конкретною організацією на основі публічних розкриттів інформації, позначок у блокчейн-оглядачах, перевірених смартконтрактів, історичних транзакцій і загальнодоступної інформації про інституції.
Найбезпосередніший підхід — почати з адрес, підтверджених публічно. Наприклад, адреси, які інституція розкрила публічно, перевірені мультипідписні смартконтракти та інституційні позначки з чітко вказаними джерелами в блокчейн-оглядачах можуть бути початковими об’єктами дослідження. Порівняно з непідтвердженими чутками в соціальних мережах такі адреси краще підходять як основа для подальшого аналізу.
Після отримання початкових адрес дослідники можуть вивчити їхніх історичних контрагентів, джерела коштів, основні активи та періоди активності. Потрібно розрізняти зовнішніми обліковими записами (EOA), гаманцями-смартконтрактами, мультипідписними рахунками та торговельними смартконтрактами, оскільки різні типи рахунків відповідають різній логіці роботи.
Наприклад, інституція може керувати коштами через мультипідписний гаманець і надавати кільком торговельним смартконтрактам дозвіл виконувати певні операції. Якщо дослідники відстежують лише прямі перекази з мультипідписного гаманця, вони можуть не помітити подальшу активність торговельних смартконтрактів. І навпаки, якщо зараховувати до гаманців тієї самої інституції кожну адресу, яка здійснювала транзакції з мультипідписним гаманцем, можна помилково ідентифікувати клієнтів, партнерів і зовнішніх постачальників послуг як власні гаманці інституції.
Тому список адрес має містити джерело адреси, підставу для її позначення, дату першої ідентифікації, основну функцію та рівень упевненості. Адреси з нез’ясованою атрибуцією можна залишати об’єктами, що очікують на перевірку, а не одразу присвоювати їм остаточну інституційну ідентичність.
Дослідники також можуть використовувати блокчейн-оглядачі, як-от Etherscan і Blockscout, щоб переглядати транзакції адрес, внутрішні виклики, перекази токенів і події смартконтрактів. Для інституцій, які потребують довгострокового моніторингу, ручний перегляд сторінок у блокчейн-оглядачі є відносно неефективним. Натомість можна використовувати публічні API або платформи ончейн-даних для створення автоматизованого моніторингу.
Як кластеризація адрес гаманців допомагає відтворити мережу коштів інституції?
Кластеризація адрес — це пов’язування кількох адрес, які можуть належати одній організації або бізнес-системі, на основі транзакційних зв’язків, структур контролю та поведінкових характеристик. Її мета полягає не просто в розширенні кількості адрес, а у визначенні конкретної ролі кожного гаманця в операційній діяльності інституції.
У мережах, сумісних з EVM, інституція може використовувати гаманці для управління коштами, гаманці для виконання операцій, мультипідписні рахунки, торговельні смартконтракти та смартконтракти для управління ліквідністю. Деякі адреси отримують активи, деякі надають дозволи на операції, а інші активні лише в певних сценаріях транзакцій. Аналізуючи взаємодію між цими адресами, дослідники можуть поступово відтворити шляхи руху коштів.
Наприклад, підтверджений мультипідписний гаманець інституції може переказати кошти на нову адресу. Нова адреса може розгорнути торговельний смартконтракт, а початковий мультипідписний рахунок керуватиме дозволами на його використання. Такий зв’язок контролю має більшу аналітичну цінність, ніж звичайний переказ токенів, оскільки передбачає управління смартконтрактом і надання операційних дозволів, а не лише переміщення коштів.
Однак кластеризація адрес не може ґрунтуватися на одному переказі. Торговельні платформи, кастодіани та маркетмейкери можуть мати численні звичайні ділові взаємодії, а надходження коштів на адресу не обов’язково означає зміну контролю над нею. Адреси зі схожими джерелами коштів, подібним часом транзакцій або взаємодією з однаковими смартконтрактами також потребують аналізу, який виключає помилкову атрибуцію через спільні сервіси та автоматизовану інфраструктуру.
Обережніший підхід передбачає одночасний аналіз кількох аспектів: чи керуються адреси одним мультипідписним гаманцем, чи існує чітке надання дозволів відповідно до ролей смартконтракту, чи повторно використовуються певні шляхи виконання та чи відповідає поведінка відомим бізнес-моделям.
Постійно оновлюючи мережу адрес, дослідники можуть виявляти нові гаманці та види діяльності. Однак кластеризація адрес завжди є доказовим висновком щодо атрибуції. Якщо немає чіткого публічного підтвердження, припущені зв’язки не слід подавати як підтверджену інституційну ідентичність.
Які ринкові сигнали можуть розкривати перекази коштів маркетмейкерів?
Перекази коштів належать до найпростіших для спостереження ончейн-операцій, але водночас є одними з найпростіших для неправильного тлумачення сигналів. Коли адреса маркетмейкера переказує велику кількість токенів на торговельну платформу, ринок може занепокоїтися потенційним тиском продажів. Активи, виведені з торговельної платформи, можуть сприйматися як накопичення токенів інституцією. Однак такі тлумачення часто не враховують складність операцій маркетмейкінгу.
Маркетмейкерам потрібно розподіляти активи між різними торговельними майданчиками, щоб підтримувати можливість виставляти ціни та керувати запасами. Коли попит на ліквідність на торговельній платформі зростає, маркетмейкер може заздалегідь переказати відповідні токени або стейблкоїни. Такі перекази можуть бути пов’язані з новим торговельним бізнесом, але також можуть бути звичайним перебалансуванням запасів.
Тому рух коштів слід аналізувати разом із торговельними парами, історичною поведінкою та часом транзакцій. Якщо гаманець стабільно забезпечував ліквідність на кількох торговельних платформах, новий переказ може бути звичайною операцією. Якщо раніше неактивна адреса раптово отримує кошти та взаємодіє з торговельним смартконтрактом, якого вона ніколи раніше не використовувала, її походження може потребувати детальнішого вивчення.
Розмір транзакції також потрібно розглядати в контексті ліквідності. Для активів із великою капіталізацією переказ на кілька мільйонів доларів може бути звичайним управлінням запасами. Для токена з низькою ліквідністю зміна такого самого розміру може суттєво вплинути на глибину ринку. Однак сума переказу не дорівнює фактичному обсягу купівлі або продажу, тому її не можна безпосередньо використовувати для розрахунку ринкового попиту.
Дослідникам також слід вивчати часовий зв’язок між переказами та публічними подіями. Деякі інституції можуть завершити технічну підготовку та підготовку коштів до запуску бізнесу, але часова кореляція не може безпосередньо довести причинно-наслідковий зв’язок. Навіть якщо подібна модель уже виникала в минулому, це не гарантує, що кожен майбутній переказ відповідатиме такому самому типу події.
Для звичайних інвесторів рух коштів маркетмейкерів краще використовувати як підставу для подальшого вивчення, а не як самостійні торговельні вказівки. Лише поєднання руху коштів із поведінкою смартконтрактів, змінами ліквідності та іншою публічною інформацією дає змогу сформувати відносно повну оцінку їхнього практичного значення.
Чому варто відстежувати дозволи смартконтрактів і зміни білих списків?
Дозволи смартконтрактів — важлива категорія інформації про ончейн-активність інституцій. На відміну від звичайних переказів активів, операції з дозволами можуть змінювати діапазон дій, які може виконувати адреса або смартконтракт, відображаючи налаштування дозволів і підготовку інфраструктури торговельної системи.
Відповідно до стандарту токенів ERC-20, approve зазвичай використовується, щоб дозволити визначеній адресі використовувати токени в межах установленого ліміту. Пов’язані з цим події дозволів можна спостерігати в журналах смартконтракту, але дозвіл не дорівнює фактичному переказу. Навіть якщо адреса отримує дозвіл на використання токенів, вона може тривалий час не виконувати жодних транзакцій.
Крім того, інституційний торговельний смартконтракт може підтримувати окремий білий список активів, щоб обмежити токени, які може обробляти система. Цей білий список відрізняється від дозволу ERC-20. Перший зазвичай визначає перелік активів, які підтримує бізнес-система, а другий — дозволи на витрачання токенів на рівні токена та смартконтракту.
Наприклад, торговельний смартконтракт може містити функцію getAllApprovedTokens() для перевірки дозволених активів. Коли перелік токенів, які підтримує смартконтракт, змінюється, дослідники можуть порівняти новододані активи з попередніми записами транзакцій, щоб оцінити, чи розширює система сферу торгівлі.
У дослідженні, пов’язаному з Wintermute, трейдер виявив, що певні смартконтракти контролювалися одним мультипідписним гаманцем, і безперервно відстежував зміни їхніх білих списків активів. Спочатку смартконтракти додали WETH і USDG, після чого з’явилася торгова активність. Пізніше ключовою подією для моніторингу стали операції з дозволами, пов’язані з пулом ліквідності cashcat/WETH. Ці деталі походили з аналізу трейдером публічної ончейн-активності. Конкретні зв’язки контролю все ще слід перевірити за оригінальними записами транзакцій.
Мета аналізу дозволів смартконтрактів полягає не в тому, щоб вважати кожен новий дозвіл важливим сигналом, а у визначенні того, чи має зміна дозволу чітке комерційне призначення. Дозвіл може підтримувати тестування, розгортання, коригування ліквідності або інші операції, після чого торгова активність може так і не розпочатися.
Дослідники можуть безперервно відстежувати зміни адміністраторів смартконтрактів, дозволи на використання токенів, білі списки активів, оновлення смартконтрактів і взаємодію з пулами ліквідності. Водночас потрібно розрізняти виконані ончейн-операції, потенційну комерційну підготовку та ще не підтверджені ринкові очікування.
Як випадки Wintermute і BitGo демонструють взаємну перевірку кількох джерел?
Дослідницька цінність випадків, пов’язаних із Wintermute і BitGo, полягає в демонстрації того, як можна поєднати гаманці маркетмейкера, публічні оновлення коду кастодіана та активність торговельної інфраструктури, а не покладатися на один ізольований ончейн-запис.
У дослідженні трейдера, опублікованому в листопаді 2026 року, описано, як він протягом тривалого періоду відстежував активність Wintermute у мережах, пов’язаних із Robinhood, а також стежив за оновленнями BitGo на GitHub. Спочатку трейдер шукав повторювані бізнес-моделі в історичній активності гаманців, а потім порівнював нові смартконтракти та інформацію про підтримку активів із наявними підказками.
Ключові моменти цього випадку:
| Дата |
Публічна дослідницька підказка |
Інформація, яку можна спостерігати |
| 27 липня |
Оновлення GitHub, пов’язане з BitGo, містило hoodeth:cashcat |
Змінилася конфігурація підтримки активів |
| 29 липня |
У цьому оновленні разом із 99 пов’язаними токенами акцій з’явився cashcat |
Кілька конфігурацій активів могли мати комерційний зв’язок |
| 3 серпня |
Трейдер виявив активність Wintermute з дозволами, пов’язану з пулом ліквідності cashcat/WETH |
У відповідній торговельній інфраструктурі з’явилася нова конфігурація дозволів |
| Наступні три дні |
Відбулася пов’язана подія запуску cashcat |
Можна було проаналізувати часовий зв’язок між попередніми сигналами та фактичною подією |
| Кінець серпня — початок вересня |
З’явилися зміни в підтримці зберігання PONS і маркетмейкінговій активності |
Для спостереження за іншим активом застосували подібний підхід |
Наведену вище хронологію складено на основі публічного огляду трейдера, і вона не є незалежним аудитом кожного ончейн-запису. Трейдер заявив, що отримав понад 4 млн доларів США від cashcat і приблизно 2 млн доларів США від PONS. Однак суми прибутку, повні торговельні витрати та особи власників відповідних гаманців не можна незалежно підтвердити лише на підставі оглядової статті.
Спостереження за тим, що кастодіан додав підтримку певного активу, недостатньо для підтвердження майбутньої конкретної комерційної події. Кастодіан може обслуговувати кількох клієнтів, а той самий актив може одночасно використовуватися кількома платформами. Лише поєднання підготовки коштів маркетмейкером, взаємодій зі смартконтрактами та іншої публічної комерційної інформації дає змогу сформувати повніше розуміння потенційних зв’язків.
Однак взаємна перевірка сигналів із кількох джерел не означає, що подія є гарантованою. Кілька сигналів можуть походити від одного внутрішнього тесту, який ще не запущено, або відображати пов’язані технічні підготовчі дії без торговельного значення. Дослідникам також потрібно розглядати альтернативні пояснення, а не шукати лише докази на підтримку вже наявного висновку.
Варто зазначити, що трейдер у цьому випадку також повідомив: початкова інформаційна перевага поступово зменшилася, оскільки дедалі більше учасників ринку почали виявляти подібні моделі поведінки. Це відображає конкурентний характер досліджень на основі публічних даних: коли історичну модель починають широко використовувати, її прогностична цінність може змінитися.
Взаємна перевірка інформації з кількох джерел може допомогти дослідникам сформувати повніше розуміння ончейн-активності інституцій. Перекази з гаманців, дозволи смартконтрактів і публічні оновлення коду можуть надавати підказки з різних перспектив, але жоден окремий сигнал не є достатнім доказом майбутньої комерційної події. Навіть коли кілька сигналів збігаються, дослідникам потрібно обережно оцінювати їхнє практичне значення з урахуванням історичної поведінки, ліквідності ринку та іншої публічної інформації.
Як побудувати автоматизовану систему моніторингу ончейн-гаманців?
Основна цінність автоматизованого моніторингу полягає в тому, що дослідникам не потрібно постійно вручну оновлювати сторінки блокчейн-оглядачів. Натомість вони можуть своєчасно виявляти заздалегідь визначені зміни даних. Базова система ончейн-моніторингу може складатися зі списку адрес, модуля збору даних, правил ідентифікації подій і системи сповіщень.
-
Чітко визначте об’єкти моніторингу. Дослідники можуть почати з перевірених інституційних гаманців, мультипідписних смартконтрактів і торговельних смартконтрактів, фіксуючи джерело, функцію та рівень упевненості для кожної адреси. Адреси без достатніх підтверджень слід залишати такими, що очікують на перевірку, щоб запобігти використанню припущених позначок у подальшому аналізі.
-
Виберіть спосіб збору даних. Мережі EVM зазвичай надають доступ до даних транзакцій через API блокчейн-оглядачів, RPC-вузли та інтерфейси журналів подій. Для звичайних переказів токенів дослідники можуть відстежувати події ERC-20 Transfer. Для змін дозволів можна відстежувати події Approval. Для кастомних торговельних смартконтрактів потрібно використовувати ABI, щоб розбирати певні функції та події.
-
Створіть правила фільтрації подій. Не кожен переказ або виклик смартконтракту потребує сповіщення. Наприклад, моніторинг можна зосередити на першій активності нової адреси, змінах у смартконтрактах під контролем відомих мультипідписних гаманців, першій появі активу в переліку активів, які підтримує певний смартконтракт, або раптовій появі значного руху коштів на раніше неактивному гаманці.
-
Поєднуйте ончейн-інформацію з іншими публічними джерелами. Оновлення коду на GitHub, публічно розкриті зміни інтерфейсу продукту та оголошення проєкту можуть допомогти зрозуміти контекст ончейн-операцій. Однак різні джерела даних відрізняються за часом оновлення, надійністю та комерційним значенням. Сама лише часова близькість не встановлює прямого зв’язку.
-
Ведіть записи моніторингу, які можна відстежити. Кожне сповіщення бажано доповнювати хешем транзакції, висотою блока, міткою часу, адресою смартконтракту, типом події та посиланням на необроблені дані. Ця інформація дає змогу перевірити точність сповіщення, а не покладатися лише на висновки, згенеровані ботом.
Інструменти штучного інтелекту також можуть допомагати впорядковувати ці дані, наприклад узагальнювати історичну поведінку гаманців, порівнювати події смартконтрактів і створювати огляди незвичайної активності. Однак згенеровані ШІ позначки адрес і висновки щодо комерційної діяльності все одно потребують перевірки. Зокрема, припущення моделі щодо інституційної ідентичності не можна вважати встановленим фактом.
Автоматизований моніторинг підвищує ефективність збору та впорядкування даних, але не гарантує точності сигналів. Те, наскільки цінними будуть результати дослідження, зрештою залежить від якості даних, аналітичних правил і розуміння дослідником комерційного контексту.
Як відрізнити справжні ончейн-сигнали від ринкового шуму?
Ончейн-дані є публічними та відстежуваними, але їхня публічна доступність не означає, що кожен запис має чітке ринкове значення. Велика кількість транзакцій є результатом звичайних переказів, внутрішніх переміщень на біржах, тестування смартконтрактів і автоматизованих операцій. Без достатнього комерційного контексту дослідники можуть легко сприйняти звичайну активність за важливу подію.
-
Вважати позначку адреси підтвердженою ідентичністю. Часті взаємодії адреси з гаманцем маркетмейкера не доводять, що маркетмейкер контролює цю адресу. Так само інституційні позначки в блокчейн-оглядачах можуть бути застарілими або неточними, тому їх потрібно перевіряти за публічними розкриттями інформації та зв’язками контролю.
-
Безпосередньо прирівнювати технічну підготовку до виконання комерційних планів. Розгортання смартконтрактів, оновлення білого списку активів і розширення підтримки зберігання не означають, що актив обов’язково буде додано до лістингу на торговельній платформі. Технічні команди можуть заздалегідь розгорнути кілька потенційних рішень або скасувати наявний план через результати тестування, заходи контролю ризиків чи зміни комерційних домовленостей.
-
Ігнорувати похибку вибірки. Дослідники частіше помічають випадки, які успішно передбачили ринкову подію, і не звертають уваги на численні операції зі смартконтрактами, після яких відповідної події не відбулося. Аналіз лише успішних випадків може перебільшити ефективність певного типу ончейн-сигналу.
Щоб зменшити кількість помилкових висновків, дослідники можуть створити багаторівневу систему оцінювання:
| Категорія сигналу |
Основне спостереження |
Питання, що потребують подальшої перевірки |
| Активність адреси |
Фінансування нового гаманця, незвичайні перекази |
Чи надійна атрибуція адреси? |
| Рух коштів |
Переказ активів на торговельні майданчики або смартконтракти |
Чи є це звичайним управлінням запасами? |
| Операції зі смартконтрактами |
Дозволи, білі списки, оновлення смартконтрактів |
Чи є це тестуванням або фактичною комерційною підготовкою? |
| Зміни інфраструктури |
Підтримка зберігання, публічні оновлення коду |
Чи є інші клієнти або варіанти використання? |
| Поведінка ринку |
Зміни ліквідності, зростання обсягу торгів |
Чи існує незалежна підтримка з боку покупців? |
| Публічне підтвердження |
Офіційне оголошення проєкту або платформи |
Чи відповідає оголошення попередній оцінці? |
Дослідники також можуть фіксувати фактичні результати після появи кожного типу сигналу та розраховувати його історичну частоту хибнопозитивних спрацювань. Наприклад, якщо смартконтракт раніше додав підтримку 10 активів, але лише два з них зрештою були пов’язані з новим торговельним бізнесом, самому додаванню запису до білого списку не слід надавати надмірної прогностичної ваги.
Що важливіше, ончейн-моніторинг слід використовувати для формування та перевірки гіпотез, а не для постійного пошуку доказів на підтримку заздалегідь визначеного висновку. Для будь-якої незвичайної активності дослідникам потрібно розглядати звичайні комерційні операції, технічне тестування та інші можливі пояснення.
Які ризики та межі дотримання законодавства існують під час моніторингу маркетмейкерів ончейн?
Ончейн-дослідження ґрунтуються на публічних даних, але публічний характер даних не означає, що всі торговельні стратегії позбавлені юридичних або регуляторних ризиків. Якщо дослідження стосується потенційних лістингів, підготовки інституцій до торгівлі або ймовірної інсайдерської діяльності, важливо розрізняти аналіз публічної інформації та використання неправомірно отриманої суттєвої непублічної інформації.
Спостереження за публічними транзакціями через блокчейн-оглядачі, аналіз перевірених смартконтрактів і вивчення публічних оновлень коду зазвичай належать до досліджень на основі публічних даних. Однак якщо інформацію отримано з несанкціонованої внутрішньої системи, конфіденційних матеріалів або розкриття, що порушує певний обов’язок, спосіб її отримання та використання може мати інші юридичні наслідки.
Також потрібно враховувати ризик маніпулювання ринком. На ринках токенів із низькою ліквідністю великі купівлі, концентроване володіння та поширення інформації в соціальних мережах можуть суттєво впливати на ціни. Навіть якщо дослідницька оцінка зрештою виявиться правильною, виконання операцій усе одно може супроводжуватися прослизанням, впливом на ціну та недостатньою ліквідністю для виходу з позиції.
Крім того, встановлення особи власників ончейн-адрес може створювати репутаційні та пов’язані з конфіденційністю ризики. Публічне твердження без достатньої перевірки, що гаманець належить працівнику торговельної платформи, інсайдеру або трейдеру, який порушує правила, може призвести до необґрунтованих звинувачень. Тому дослідникам слід чітко розрізняти підтверджену ончейн-поведінку та непідтверджені припущення щодо особи.
Для звичайних інвесторів ончейн-моніторинг краще підходить для дослідження ринку, спостереження за ліквідністю та виявлення ризиків, ніж для підтримки позицій із високим кредитним плечем або надмірною концентрацією. Навіть коли кілька публічних сигналів збігаються, немає гарантії, що ціна рухатиметься очікуваним чином.
Ончейн-дані можуть підвищити прозорість ринку, але не усувають невизначеність під час інтерпретації інформації, виконання операцій або оцінки дотримання законодавства. Визначення чітких джерел даних, стандартів перевірки та меж ризику є важливою передумовою для довгострокового проведення ончейн-досліджень.
Висновок
Ончейн-моніторинг маркетмейкерів — це метод дослідження, який поєднує записи блокчейн-транзакцій, адреси гаманців, взаємодії зі смартконтрактами та публічну інформацію про інфраструктуру. Спостерігаючи за рухом коштів в інституційних гаманцях, зв’язками контролю між адресами, дозволами смартконтрактів і змінами білих списків, дослідники можуть аналізувати ринкову активність з перспектив, що виходять за межі ціни та обсягу торгів.
Випадки, пов’язані з Wintermute і BitGo, демонструють потенційну цінність дослідження кількох публічних джерел. Окремий переказ із гаманця або оновлення коду можуть надавати обмежену інформацію, але кілька взаємопов’язаних комерційних сигналів, які підтверджують один одного, можуть допомогти сформувати конкретніші ринкові гіпотези. Однак успішний досвід трейдера не доводить, що метод забезпечує стабільний прибуток, а історичні моделі не можна вважати однозначними прогнозами майбутніх подій.
Для звичайних інвесторів основна увага під час ончейн-моніторингу має бути зосереджена на взаємній перевірці достовірності даних, атрибуції адрес, поведінки смартконтрактів і комерційного контексту. Автоматизовані інструменти можуть підвищити ефективність збору інформації, але не можуть замінити незалежне судження. Лише поєднуючи публічні ончейн-дані з ринковою ліквідністю, логікою діяльності інституцій і управлінням ризиками, інвестори можуть точніше зрозуміти ринкові зміни, відображені в ончейн-активності.
Поширені запитання
Що таке ончейн-моніторинг маркетмейкерів?
Ончейн-моніторинг маркетмейкерів використовує публічні блокчейн-транзакції, адреси гаманців, події смартконтрактів і рух коштів, щоб відстежувати торговельну діяльність та управління ліквідністю, які можуть здійснювати інституції, що займаються маркетмейкінгом.
Як знайти адреси гаманців таких маркетмейкерів, як Wintermute?
Можна почати з розкриттів інформації інституціями, позначок у блокчейн-оглядачах, перевірених мультипідписних смартконтрактів та історичних зв’язків між транзакціями, а потім взаємно перевірити атрибуцію адрес.
Що означає переказ токенів маркетмейкером на торговельну платформу?
Це може бути коригування запасів, підготовка ліквідності, розрахунки з клієнтами або інша комерційна діяльність. Такий переказ не можна безпосередньо прирівнювати до майбутнього продажу токена або його лістингу.
Чи означає подія дозволу ERC-20, що торгівля вже відбулася?
Ні. Дозвіл зазвичай використовується для налаштування дозволів на витрачання токенів. Для фактичного переказу активів потрібна окрема відповідна операція.
Як смартконтракти можуть розкрити зміни в діяльності інституції?
Можна відстежувати розгортання смартконтрактів, зміни адміністраторів, дозволи на використання токенів, оновлення білих списків активів і взаємодії з пулами ліквідності, а потім оцінювати їхнє значення з урахуванням історичної поведінки.