RWA (реальні активи) — це категорія активів, у якій токени в блокчейні представляють, утримують і передають економічні права на реальні фінансові активи, як-от державні облігації, фонди грошового ринку, приватне кредитування та нерухомість. У міру того як токенізація активів поступово розширюється від випуску й володіння до фінансування під заставу, інтеграція ончейн державних облігацій із протоколами DeFi-кредитування стає важливим напрямом на інституційному ринку цифрових активів. Токенізовані активи можуть не лише слугувати інвестиційними інструментами, що генерують дохід, а й потенційно стати основою для ончейн фінансування, управління маржею та розподілу ліквідності.
Традиційне DeFi-кредитування переважно зосереджене на криптоактивах, як-от ETH, BTC і стейблкоїни, а ставки запозичення зазвичай динамічно коригуються залежно від використання пулу. Ця модель відповідає гнучким потребам крипторинків у фінансуванні. Проте для установ, що володіють державними облігаціями, фондами грошового ринку або продуктами приватного кредитування, невизначені витрати на фінансування можуть суперечити відносно стабільній структурі дохідності базових активів. Коли ставки запозичення зростають або умови фінансування не відповідають циклам погашення активів, позичальники можуть зіткнутися з тиском на грошові потоки, навіть якщо за базовими активами не сталося кредитного дефолту.
У міру розширення використання ончейн державних облігацій, токенізованих фондів грошового ринку та продуктів приватного кредитування ринок RWA виходить за межі токенізації активів у напрямі фінансування під заставу та інституційного кредитування. Тому кредитування з фіксованою ставкою та фіксованим строком поступово стає важливою інфраструктурою, що поєднує RWA і DeFi. Його розвиток охоплює не лише управління витратами на фінансування, а й оцінку застави, погашення активів, ліквідність під час ліквідації та офчейн правове стягнення.
Основні висновки
-
Кредитування з фіксованою ставкою може зробити витрати на фінансування RWA більш передбачуваними. Порівняно з плаваючими ставками, що змінюються залежно від використання пулу, фіксовані ставки допомагають установам заздалегідь зафіксувати витрати на фінансування та краще узгодити їх зі структурою дохідності й строками утримання базових активів.
-
Ончейн державні облігації перетворюються з активів, що генерують дохід, на заставу для фінансування. Прийнятні інвестори можуть використовувати токенізовані державні облігації або паї фондів грошового ринку як заставу для запозичення стейблкоїнів і отримувати ліквідність без негайного продажу своїх активів.
-
Узгодження процентних ставок і строків погашення є важливим питанням на кредитному ринку RWA. Коли дохідність застави залишається відносно стабільною, а витрати на фінансування постійно змінюються, позичальники можуть зіткнутися зі звуженням спреду дохідності, тиском на грошові потоки та ризиком рефінансування.
-
Morpho та Aave Horizon розвивають кредитування під забезпечення RWA. Протоколи відрізняються структурою ринку, ізоляцією ризиків, інституційним доступом і управлінням заставою, проте підтримка застави RWA не означає надання фіксованих процентних ставок.
-
Фіксовані ставки не можуть усунути всі ризики кредитування RWA. Оцінка активів, цикли погашення, ліквідність під час ліквідації, безпека смартконтрактів і правове стягнення залишаються ключовими чинниками стійкості ончейн кредитування.
Чому RWA потрібне кредитування з фіксованою ставкою?
Основна причина, чому RWA потребує кредитування з фіксованою ставкою, полягає в тому, що реальні фінансові активи зазвичай мають відносно чітко визначену структуру дохідності та строки утримання, тоді як витрати на запозичення у традиційному DeFi часто коливаються залежно від попиту й пропозиції фінансування на ринку. Наприклад, щодо токенізованих казначейських облігацій США інвестори можуть володіти паями фонду, який інвестує в короткострокові казначейські облігації. Його дохідність переважно залежить від ставок за казначейськими облігаціями, комісій фонду та змін у портфелі активів. На відміну від криптоактивів із суттєвою ціновою волатильністю, ці продукти зазвичай більше орієнтовані на стабільну дохідність, збереження капіталу та управління грошовими потоками. Тому передбачувані витрати на фінансування важливі для інституційних схем залучення коштів.
Установа, яка прагне отримати ліквідність без продажу своїх казначейських активів, може передати в заставу прийнятні токенізовані паї фонду та запозичити стейблкоїни, як-от USDC. Це дає змогу зберегти економічну експозицію до базових активів і водночас використовувати запозичені кошти для операційної діяльності, розрахунків або іншої інвестиційної діяльності. Однак якщо фінансування здійснюється за плаваючою ставкою, витрати на запозичення можуть зрости зі збільшенням попиту на фінансування на ринках DeFi. Наприклад, припустімо, що токенізований продукт на основі казначейських облігацій має очікувану річну дохідність 4,5%, а установа спочатку запозичує стейблкоїни за ставкою 3,5%. Різниця між двома ставками становить позитивний спред у 1 відсотковий пункт. Якщо ставка запозичення зросте до 7%, витрати на фінансування перевищать дохідність базового активу, що потенційно перетворить стратегію з позитивним спредом на стратегію з негативним спредом.
Кредитування з фіксованою ставкою може зменшити цю проблему. Визначивши процентну ставку, строк і умови погашення на початку фінансування, позичальники можуть оцінити витрати на залучення коштів протягом усього періоду фінансування та планувати грошові потоки на основі доходів від базового активу. Для установ, яким потрібно продовжувати утримувати облігації або паї фонду, така визначеність допомагає зменшити вплив коливань процентних ставок на операційні бюджети й управління активами та зобов’язаннями. Отже, головна цінність кредитування з фіксованою ставкою полягає не у створенні вищої дохідності, а у зменшенні невизначеності витрат на фінансування та кращій адаптації ончейн кредитування до управління реальними фінансовими активами.
Чим у DeFi відрізняються плаваючі та фіксовані ставки?
Плаваючі ставки в DeFi зазвичай динамічно коригуються залежно від використання пулу. Коли в пулі є більше стейблкоїнів для кредитування, а попит на запозичення низький, протоколи зазвичай підтримують нижчі ставки, щоб стимулювати запозичення. Коли попит на запозичення зростає, а доступні кошти зменшуються, ставки запозичення підвищуються, щоб залучити нові депозити та стримати надмірні запозичення. У таких протоколах кредитування, як Aave, криві процентних ставок зазвичай мають певну точку перегину використання. Після перевищення цього рівня використання пулу витрати на запозичення можуть зростати значно швидше. Цей механізм допомагає протоколам динамічно управляти ліквідністю, але також означає, що позичальники мають нести витрати на фінансування, які постійно змінюються.
Кредитування з фіксованою ставкою визначає витрати на фінансування заздалегідь, даючи змогу позичальникам точніше прогнозувати процентні витрати протягом погодженого в договорі строку. Для інвесторів RWA, яким потрібно утримувати активи місяцями або навіть роками, фіксовані ставки допомагають зменшити вплив зміни вартості фінансування на прогнозування дохідності. Жодна з моделей не є за своєю суттю кращою. Плаваючі ставки більше підходять позичальникам, для яких пріоритетом є гнучкість фінансування, тоді як фіксовані ставки краще підходять установам, яким потрібно заздалегідь планувати бюджети фінансування та графіки погашення.
| Параметр порівняння |
Кредитування з плаваючою ставкою |
Кредитування з фіксованою ставкою |
| Визначення ставки |
Динамічно коригується залежно від таких чинників, як використання пулу |
Встановлюється на початку фінансування |
| Витрати на фінансування |
Змінюються залежно від попиту й пропозиції фінансування на ринку |
Відносно стабільні протягом погодженого строку |
| Строк позики |
Зазвичай безстроковий |
Зазвичай має визначену дату погашення |
| Гнучкість фінансування |
Відносно гнучке запозичення та погашення |
Може передбачати обмеження на дострокове погашення або вихід |
| Сценарії використання |
Криптоторгівля, короткострокові потреби у фінансуванні |
Фінансування під забезпечення RWA, управління інституційними коштами |
| Основні ризики |
Зростання процентних ставок, ризик ліквідації |
Невідповідність строків, ризики ліквідності та кредитні ризики |
Зверніть увагу, що фіксовані ставки та фіксовані строки — це не одне й те саме. Фіксована ставка описує спосіб визначення витрат на фінансування, тоді як фіксований строк визначає момент погашення позики. Вони можуть використовуватися разом або окремо в різних продуктах. Крім того, фіксовані ставки не усувають волатильність ціни застави чи ризик дефолту. Навіть якщо витрати на фінансування зафіксовано, позичальникам може знадобитися додати заставу або вони можуть зіткнутися з ліквідацією, якщо вартість застави знизиться, а коефіцієнт позики до вартості застави перевищить ліміти протоколу. Для RWA справді важливо вибрати належну структуру процентної ставки та строку на основі дохідності активів, строків утримання та потреб у грошових потоках.
Що таке ончейн державні облігації та чому вони можуть слугувати заставою для позик DeFi?
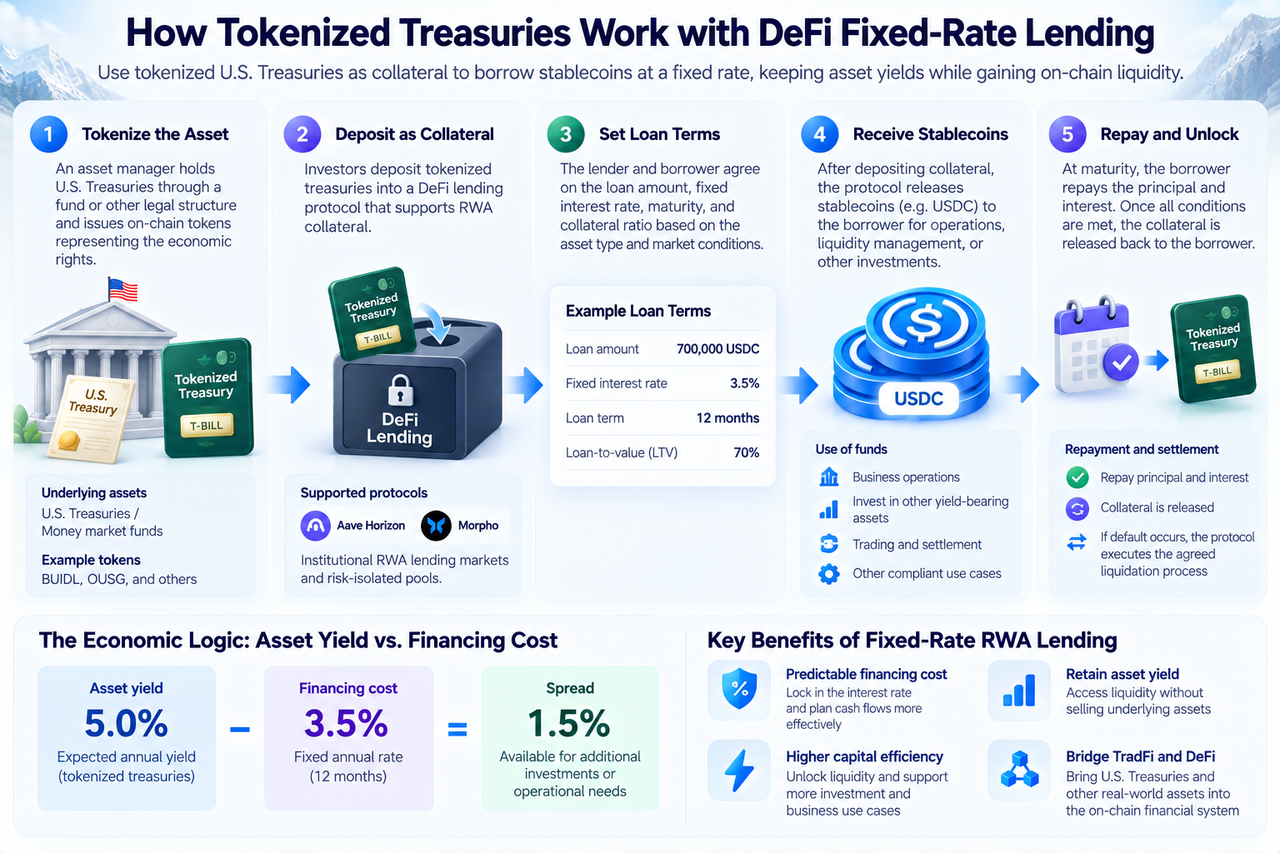
Ончейн державні облігації зазвичай означають токенізовані структури, які представляють економічні права на казначейські облігації США або паї фондів, що інвестують у державні облігації, у вигляді токенів у блокчейні. Такі продукти зазвичай управляються компаніями з управління активами, керуючими фондами або спеціальними емітентами. Ончейн токени представляють паї фонду або економічні права в межах певної юридичної структури; це не означає, що Міністерство фінансів США безпосередньо випускає ці токени в публічному блокчейні. Такі продукти, як BUIDL від BlackRock і OUSG від Ondo, використовують токенізовані структури, щоб надати прийнятним інвесторам можливість володіти правами, пов’язаними з традиційними фінансовими активами, що генерують дохід, через блокчейн.
На відміну від криптонативних активів, як-от ETH, вартість токенізованих продуктів на основі казначейських облігацій зазвичай пов’язана з базовими цінними паперами, чистою вартістю активів фонду та накопиченим доходом. Для інституційних інвесторів ці активи можуть не лише генерувати дохід, а й потенційно слугувати заставою для фінансування, підвищуючи ефективність капіталу. Наприклад, припустімо, що установа володіє токенізованими паями фонду казначейських облігацій вартістю $1 млн. Якщо протокол кредитування допускає фінансування з коефіцієнтом позики до вартості застави (LTV) 70%, установа могла б запозичити до приблизно $700 000 у стейблкоїнах за умови виконання відповідних вимог. Це дає установі змогу отримати додаткову ліквідність без негайного продажу базових активів, тоді як протокол або пов’язані механізми зберігання управляють заставою.
Однак ончейн державні облігації не означають, що всі права на активи можна вільно передавати. Деякі токенізовані фонди встановлюють обмеження щодо відповідності інвесторів вимогам, внесення до списку дозволених адрес, строків погашення та юрисдикції. Навіть якщо актив випущено в публічному блокчейні, його передача та ліквідація все одно можуть регулюватися офчейн юридичними документами. Тому можливість використання ончейн державних облігацій як застави DeFi залежить не лише від підтримки токенів смартконтрактом, а й від того, чи дозволяє емітент використовувати їх як заставу, чи може протокол точно їх оцінювати та чи мають ліквідатори право отримувати й відчужувати такі активи. Це важлива відмінність між фінансуванням під забезпечення RWA та звичайним кредитуванням під заставу криптоактивів.
Як ончейн державні облігації можуть інтегруватися з DeFi-кредитуванням із фіксованою ставкою?
Суть поєднання ончейн державних облігацій із кредитуванням за фіксованою ставкою полягає в тому, щоб реальні фінансові активи з відносно стабільною дохідністю підтримували ончейн фінансування з чіткіше визначеними витратами та строками. У цій моделі токенізовані державні облігації виступають заставою, протоколи DeFi-кредитування управляють коефіцієнтами позики до вартості застави, умовами фінансування та процесами погашення, а стейблкоїни забезпечують запозичені кошти й інструменти розрахунків. Процес зазвичай починається з токенізації активів: емітент утримує казначейські облігації США через фонд або іншу юридичну структуру та випускає відповідні ончейн токени для прийнятних інвесторів. Документи щодо випуску та умови продукту визначають конкретні права, які представляють токени.
Коли інвестор шукає фінансування, протокол кредитування або компанія з управління ризиками має оцінити юридичні права за токеном, ліквідність, джерела ціноутворення, цикл погашення та обмеження на передачу, щоб визначити, чи може токен бути заставою. Потім позичальник і постачальник фінансування погоджують суму фінансування, фіксовану процентну ставку, строк позики, коефіцієнт позики до вартості застави та процедури в разі дефолту. Після блокування або передачі на зберігання прийнятних токенів RWA відповідно до умов угоди позичальник може отримати USDC або інший погоджений стейблкоїн. Після настання строку погашення позичальник повертає основну суму та проценти й отримує заставу назад після виконання всіх договірних умов. Якщо позичальник не може здійснити погашення вчасно, протокол або відповідний постачальник послуг діє згідно з погодженими процедурами дефолту.
Ця модель схожа на традиційне фінансування під забезпечення цінними паперами, але блокчейн може забезпечити прозоріші записи про заставу, програмовані розрахунки коштами та автоматизацію частини процесів управління ризиками. Водночас фінансування під забезпечення ончейн державними облігаціями все ще залежить від офчейн фінансової інфраструктури. Зберігання казначейських облігацій, розрахунок чистої вартості активів фонду, обробка погашень і правове стягнення зазвичай не можуть виконуватися незалежно лише через смартконтракти. Тому кредитування RWA з фіксованою ставкою не повністю замінює традиційні фінанси. Натомість воно використовує блокчейн для покращення обігу фінансових активів і доступу до фінансування, дозволяючи традиційним активам, що генерують дохід, брати участь у гнучкішому ончейн розподілі капіталу.
Як кредитування RWA з фіксованою ставкою може підвищити ефективність капіталу через стратегії спреду дохідності?
Спред дохідності є важливим показником для розуміння економічної цінності кредитування RWA з фіксованою ставкою. Для установ, які утримують активи, що генерують дохід, рішення щодо фінансування зазвичай потребують порівняння дохідності активів із витратами на запозичення. Якщо очікувана дохідність активу перевищує витрати на фінансування, установа може підвищити ефективність капіталу за допомогою фінансування під заставу. Якщо витрати на фінансування перевищують дохідність активу, вона може зіткнутися з негативним спредом. Перевага фіксованої ставки полягає в тому, що позичальники можуть заздалегідь визначити процентні витрати протягом погодженого строку, що дає змогу точніше розраховувати точки беззбитковості та потреби у фінансуванні.
Припустімо, що установа утримує токенізовані паї фонду казначейських облігацій вартістю $1 млн з очікуваною річною дохідністю 5% і запозичує $700 000 у стейблкоїнах за фіксованою річною процентною ставкою 3,5%. За цих припущень очікуваний річний дохід від базових активів становить $50 000, витрати на проценти за запозиченням — $24 500, а різниця — $25 500.
| Показник |
Припущене значення |
| Вартість застави |
$1 000 000 |
| Очікувана річна дохідність активу |
5% |
| Сума позики у стейблкоїнах |
$700 000 |
| Фіксована річна ставка запозичення |
3,50% |
| Очікуваний дохід від активу за один рік |
$50 000 |
| Витрати на проценти за фінансуванням за один рік |
$24 500 |
| Дохід від активу мінус проценти за фінансуванням |
$25 500 |
Ці показники ілюструють лише механізм фінансування та не представляють фактичні ринкові ставки або інвестиційну дохідність. Зверніть увагу, що $25 500 — це лише дохід від застави мінус проценти за фінансуванням, а не остаточний чистий прибуток стратегії з кредитним плечем. Використання запозичених $700 000, можливість отримання ними додаткової дохідності, а також усі пов’язані комісії чи потенційні збитки потрібно розраховувати окремо.
Якщо установа використовує запозичені стейблкоїни для придбання додаткових активів, що генерують дохід, а потім передає ці нові активи в заставу для отримання подальшого фінансування, це створює циклічну структуру. Така стратегія може збільшити експозицію до активів, але також посилює ризик. Зниження чистої вартості базових активів, більші дисконти до вартості застави або неможливість рефінансуватися після настання строку погашення можуть змусити установу достроково продати активи для погашення боргу. Навіть якщо номінальна дохідність активів перевищує ставку фінансування, остаточна прибутковість не гарантована. Отже, цінність фіксованих ставок переважно полягає в підвищенні передбачуваності витрат на фінансування, а не в усуненні ризику кредитного плеча чи створенні безризикових арбітражних можливостей.
Чому цикли погашення RWA впливають на ліквідації в DeFi?
Ключовою проблемою фінансування під забезпечення RWA є часовий розрив між ончейн транзакціями та офчейн розрахунками за активами. Основні криптоактиви, як-от ETH і BTC, зазвичай можуть торгуватися на ринках, що працюють цілодобово. Проте токенізовані державні облігації, фонди грошового ринку та продукти приватного кредитування можуть залежати від робочих днів фонду, процедур погашення активів і перевірок на відповідність вимогам. Для деяких продуктів фонду погашення може тривати один або кілька робочих днів, тоді як для повернення коштів із приватних кредитних активів може знадобитися ще більше часу. На відміну від цього, протоколи DeFi-кредитування зазвичай мають постійно відстежувати вартість застави та швидко виконувати ліквідації, коли коефіцієнт позики до вартості застави перевищує встановлені пороги.
Коли застава складається з ліквідних криптоактивів, ліквідатори можуть продати активи на ончейн ринках і повернути кошти. Але якщо заставою є RWA з обмеженнями на передачу або затримками погашення, ліквідатори можуть не мати змоги негайно отримати відповідні грошові кошти. Це створює невідповідність ліквідності між негайною ончейн ліквідацією та відкладеним офчейн погашенням. Навіть за позики з фіксованою ставкою протокол може зіткнутися з ризиком безнадійної заборгованості, якщо заставу неможливо швидко продати або погасити. Отже, фінансування з фіксованим строком може допомогти позичальникам планувати погашення, але не може самостійно вирішити питання реалізації застави.
Щоб зменшити ці ризики, ринки кредитування RWA зазвичай потребують консервативніших коефіцієнтів позики до вартості застави, професійних ліквідаторів, буферів ліквідності та механізмів погашення, скоординованих з емітентами активів. Для токенізованих активів, що підлягають обмеженням списку дозволених адрес, ліквідатори також мають юридично відповідати вимогам для отримання та утримання токенів. За екстремальних умов протоколи мають додатково враховувати оцінку активів, ринкові дисконти та транскордонне правове стягнення. Тому управління ризиками в кредитуванні під забезпечення RWA не може покладатися лише на ончейн цінові оракули й автоматизовану ліквідацію. Воно також має враховувати правила торгівлі та правові обмеження, що регулюють реальні активи.
Як Morpho розвиває кредитування під забезпечення RWA та ринки фіксованих ставок?
Morpho — це інфраструктура кредитування в екосистемі Ethereum. Однією з її важливих функцій є можливість створювати ринки кредитування з незалежними параметрами ризику. У традиційній моделі спільного пулу до різних активів застави може застосовуватися єдина система управління ризиками. Натомість структура ізольованих ринків Morpho дає змогу налаштовувати коефіцієнти позики до вартості застави, цінові оракули, параметри ліквідації та моделі процентних ставок для конкретної застави. Такий дизайн особливо важливий для RWA, оскільки токенізовані державні облігації, фонди грошового ринку та продукти приватного кредитування мають різні кредитні ризики, цикли погашення та ринкову ліквідність. Застосування однакових коефіцієнтів позики до вартості застави та правил ліквідації може неточно відображати характеристики ризику кожної категорії активів.
Через ізольовані ринки професійні менеджери ризиків можуть розробляти умови фінансування відповідно до характеристик різних активів, забезпечуючи більш адаптовану підтримку кредитування під заставу для прийнятних RWA. Однак ізольовані ринки та фіксовані ставки — це два різні поняття. Архітектура ізольованих ринків Morpho забезпечує ізоляцію ризиків і налаштування параметрів, але ринки кредитування, що використовують цю архітектуру, не обов’язково пропонують фіксовані ставки. На деяких ринках витрати на запозичення все ще динамічно коригуються залежно від використання фінансування. Для інституційного фінансування RWA угоди з фіксованою ставкою та фіксованим строком можуть додатково поєднуватися зі структурою ізольованих ринків, даючи позичальникам змогу управляти витратами на фінансування відповідно до дохідності активів і строків їх утримання.
У довгостроковій перспективі цінність модульної інфраструктури кредитування, як-от Morpho, полягає в тому, що вона дозволяє застосовувати диференційовані моделі для різних типів застави та потреб у фінансуванні, а не вимагати від усіх позичальників приймати однакові правила пулу. Її фактичний розвиток усе ще залежить від ліквідності стейблкоїнів, якості управління ризиками, можливості ліквідувати заставу та готовності постачальників фінансування працювати з відповідними ринками. Якщо в майбутньому більше токенізованих державних облігацій та інституційних кредитних продуктів отримають надійну підтримку оцінки й ліквідації, ізольовані ринки кредитування можуть стати важливою частиною фінансування RWA.
Як Aave Horizon поєднує інституційні RWA з кредитуванням DeFi?
Aave Horizon — це ринок кредитування, розроблений для потреб інституційного фінансування під забезпечення RWA. Його мета — дозволити прийнятним учасникам використовувати токенізовані державні облігації, фонди грошового ринку та інші відповідні реальні активи як заставу для отримання ліквідності в стейблкоїнах. Основна цінність цієї моделі полягає у зв’язку між активами установ, що генерують дохід, та ончейн ринками кредитування. У традиційних фінансах установи можуть отримувати фінансування під забезпечення цінними паперами, але цей процес зазвичай передбачає кількох посередників, механізми зберігання та системи розрахунків. Токенізація RWA може перенести частину записів про володіння активами та заставу в блокчейн, полегшуючи протоколам кредитування визначення статусу застави та управління запозиченнями за заздалегідь визначеними правилами.
Однак інституційне кредитування RWA суттєво відрізняється від звичайних ринків DeFi. Деякі токенізовані фонди обмежують коло прийнятних інвесторів, тому протоколи кредитування мають враховувати KYC, списки дозволених адрес і дозволи на передачу активів. Водночас оцінка та погашення базових активів можуть не відбуватися в режимі реального часу, що вимагає від протоколів створення надійних джерел ціноутворення та механізмів ліквідації. Установи також зазвичай приділяють більше уваги витратам на залучення коштів, умовам фінансування, ризиковій експозиції та юридичним зобов’язанням. Тому ончейн продукти кредитування мають бути сумісними з традиційними практиками управління активами та зобов’язаннями.
Важливо, що здатність Aave Horizon підтримувати кредитування під забезпечення RWA не означає, що все його фінансування здійснюється за фіксованими ставками. Прийнятність застави RWA та фінансування з фіксованою ставкою — це два окремі параметри продукту. Ринок може підтримувати ончейн державні облігації як заставу, водночас використовуючи плаваючі ставки запозичення. Тому, обираючи ці продукти, установи мають окремо підтверджувати прийнятність застави, механізм ставки запозичення, умови позики, правила ліквідації та вимоги щодо відповідності. Не слід вважати, що продукт пропонує фіксовані ставки лише тому, що він належить до ринку RWA.
У чому різниця між Morpho та Aave Horizon?
Morpho та Aave Horizon обидва сприяють розвитку кредитування під забезпечення RWA, але їхнє позиціонування продуктів і структури ринків відрізняються. Morpho більше зосереджується на модульному дизайні ринку, дозволяючи професійним учасникам створювати ринки кредитування з незалежними параметрами для різних активів застави. Це підходить для категорій активів, що потребують диференційованого управління ризиками. Aave Horizon більш конкретно орієнтується на інституційне фінансування під забезпечення RWA, наголошуючи на доступі прийнятних реальних активів до ончейн ринків кредитування у стейблкоїнах і водночас враховуючи вимоги щодо інституційної відповідності та передачі активів.
| Параметр порівняння |
Morpho |
Aave Horizon |
| Основне позиціонування |
Модульна інфраструктура кредитування |
Ринок кредитування для інституційних RWA |
| Структура ринку |
Ізольовані ринки кредитування |
Ринок, призначений для фінансування під забезпечення RWA |
| Управління заставою |
Параметри ризику можна налаштовувати для різних активів |
Зосереджений на прийнятних токенізованих реальних активах |
| Основні користувачі |
Користувачі DeFi, установи та професійні менеджери ризиків |
Інституційні позичальники та пов’язані учасники ринку |
| Механізм процентної ставки |
Залежить від дизайну конкретного ринку |
Залежить від правил конкретного ринку кредитування |
| Основні переваги |
Гнучке налаштування, ізоляція ризиків |
Доступ до RWA, сценарії інституційного фінансування |
| Основні виклики |
Фрагментована ліквідність ринку, управління параметрами |
Відповідність активів вимогам, оцінка та офчейн ліквідація |
Ці два рішення не є просто взаємозамінними. Структура ізольованих ринків Morpho може підтримувати кілька типів активів і моделей фінансування, тоді як Aave Horizon відображає підхід протоколів DeFi до розробки продуктів для інституційних потреб RWA. Для позичальників вибір протоколу залежить не лише від бренду чи розміру ринку. Важливішими чинниками є підтримка конкретної застави, обґрунтованість витрат на запозичення та можливість безперешкодно провести ліквідацію або погашення в умовах ринкового стресу. У міру розвитку ринку RWA модульне кредитування та спеціалізовані інституційні ринки можуть і надалі співіснувати, обслуговуючи різні потреби у фінансуванні.
Які ризики має кредитування RWA з фіксованою ставкою?
Фіксовані ставки можуть зменшити невизначеність витрат на фінансування, але не можуть усунути інші ризики кредитування RWA. Перший — кредитний ризик. Якість базових активів суттєво відрізняється між різними RWA: казначейські облігації США, фонди грошового ринку та приватне кредитування мають різні джерела ризику. Їх не можна вважати однаково безпечною заставою лише тому, що всі вони існують у токенізованій формі. Другий — ризик ліквідності. Деякі продукти RWA мають обмежену торгівлю на вторинному ринку, а погашення може підлягати обмеженням щодо строків і відповідності вимогам. Коли протоколу кредитування потрібно швидко реалізувати заставу, фактична ціна продажу може бути нижчою за зафіксовану чисту вартість активів.
Ризик оцінки також заслуговує на увагу. Чиста вартість активів деяких реальних фінансових активів не оновлюється в режимі реального часу. Якщо ончейн цінові оракули покладаються на дані оцінки із затримкою, протокол може не виявити зміни вартості застави вчасно. Водночас протоколи кредитування, контракти токенів, цінові оракули та інша пов’язана інфраструктура можуть містити вразливості смартконтрактів або зазнавати операційних збоїв, що впливатиме на безпеку застави та розрахунки коштами. Для продуктів, що залежать від офчейн керуючих активами, операційні проблеми в кастодіанів, керуючих фондами або пов’язаних постачальників послуг можуть додатково вплинути на можливість погашення активів.
Крім того, невідповідність строків і юридичний ризик є ключовими чинниками, які мають оцінювати установи. Навіть якщо ставка запозичення фіксована, позичальник усе ще може не мати змоги погасити позику вчасно, якщо строк її погашення настає до того, як можна погасити базові активи. Права власників токенів на базові активи, процедури стягнення після дефолту та право ліквідаторів утримувати активи залежать від юридичної структури конкретного продукту. Циклічне та кредитне фінансування може посилювати ці ризики. Якщо активи одного типу неодноразово передаються в заставу, зміни ринкових цін або зниження ліквідності можуть спричинити каскадні ліквідації. Отже, оцінка кредитування RWA з фіксованою ставкою вимагає не лише порівняння дохідності активів зі ставками запозичення. Вона також потребує комплексної перевірки коефіцієнтів позики до вартості застави, умов фінансування, можливостей погашення та механізмів виходу за екстремальних ринкових умов.
Як кредитування з фіксованою ставкою вплине на майбутнє RWA та DeFi?
Розвиток RWA виводить DeFi за межі кредитування під заставу криптонативних активів у напрямі більш диверсифікованого ринку фінансової застави. Раннє DeFi-кредитування переважно спиралося на ETH, BTC і стейблкоїни, а попит на фінансування був тісно пов’язаний із торговою активністю криптоактивами. У міру того як державні облігації, фонди грошового ринку та приватне кредитування поступово токенізуються, ончейн ринки кредитування отримують доступ до реальних фінансових активів із різними джерелами дохідності та структурами строків погашення. Проте токенізація активів — це лише перший крок. Якщо ончейн державні облігації можна лише утримувати, але не можна ефективно використовувати для фінансування під заставу, управління ліквідністю або маржинальних операцій, їхня ефективність капіталу залишається обмеженою.
Кредитування з фіксованою ставкою може забезпечити більш передбачувані умови фінансування для цих активів, дозволяючи ончейн кредитуванню поступово адаптуватися до інституційних потреб управління активами та зобов’язаннями. У майбутньому більше токенізованих державних облігацій і продуктів фондів можуть отримати підтримку від протоколів кредитування, розширюючи перелік прийнятної застави. У міру посилення співпраці між емітентами активів, кастодіанами та протоколами кредитування застосування фінансування RWA може вийти за межі невеликої кількості спеціалізованих ринків і поширитися на більше інституційних сценаріїв. Водночас продукти з фіксованою ставкою та фіксованим строком можуть розвиватися далі, дозволяючи установам планувати фінансування на основі грошових потоків активів і строків їх утримання, а не повністю покладатися на витрати на запозичення, що коливаються залежно від використання пулу.
Іншим важливим напрямом є інтеграція ончейн та офчейн інфраструктури ліквідності. Механізми миттєвого погашення, професійні ліквідатори, мережі передачі активів, що відповідають вимогам, і надійні служби оцінки стануть важливими умовами для масштабування кредитування RWA. Однак зрілість ринку RWA не слід вимірювати лише загальною вартістю токенізованих активів. Фактичний попит на запозичення, витрати на фінансування, збитки від дефолтів, ефективність обороту застави та дохідність з урахуванням ризику також визначають, чи може ринок розвиватися стабільно. Лише тоді, коли ончейн фінансування створює відчутну цінність з погляду ефективності, витрат і контролю ризиків, кредитування з фіксованою ставкою потенційно може стати довгостроковою інфраструктурою, що поєднує традиційні фінанси та DeFi.
Підсумок
RWA потребує кредитування з фіксованою ставкою не тому, що моделі з плаваючою ставкою не можуть працювати, а тому, що реальні активи мають інші характеристики дохідності, строків погашення та ліквідності, ніж криптонативні активи. Ончейн державні облігації, фонди грошового ринку та приватне кредитування зазвичай мають відносно чітко визначену структуру дохідності, але їхнє погашення та розрахунки можуть тривати кілька робочих днів. Натомість ставки фінансування в традиційних пулах DeFi-кредитування можуть швидко змінюватися залежно від використання фінансування, потенційно наражаючи установи на зростання витрат на фінансування та невідповідність строків активів і зобов’язань.
Кредитування з фіксованою ставкою та фіксованим строком може допомогти установам заздалегідь визначати витрати на фінансування та краще узгоджувати строки позик зі строками утримання застави. Такі протоколи, як Morpho та Aave Horizon, розвивають кредитування під забезпечення RWA, але їхні продукти відрізняються структурою ринку, інституційним доступом і механізмами процентних ставок. Підтримка застави RWA не означає автоматичну наявність фіксованих ставок.
У довгостроковій перспективі інтеграція RWA та DeFi може допомогти ончейн фінансам вийти за межі торгівлі криптоактивами під заставу й перетворитися на комплексний ринок фінансування, що підтримує державні облігації, фонди та інституційне кредитування. Однак фіксовані ставки не можуть усунути кредитні ризики, ризики ліквідності або ліквідації. По-справжньому зрілий кредитний ринок RWA все ще потребує надійної оцінки активів, ліквідації відповідно до вимог, стабільних джерел фінансування та надійної системи офчейн правового стягнення.
Поширені запитання
Чому RWA потрібне кредитування з фіксованою ставкою?
Оскільки багато RWA мають відносно чітко визначену структуру дохідності та строки утримання, фіксовані ставки допомагають позичальникам заздалегідь визначати витрати на фінансування, зменшувати невизначеність через зростання плаваючих ставок і краще узгоджувати фінансування з грошовими потоками активів.
Чи можуть ончейн державні облігації бути заставою DeFi?
Так, але це залежить від юридичної структури токенізованого продукту, обмежень на передачу, методів оцінки активів і підтримки з боку протоколу кредитування. Не всі ончейн державні облігації можна безпосередньо використовувати для фінансування під заставу, а деякі продукти також вимагають від учасників відповідності певним критеріям прийнятності інвесторів.
Чим кредитування RWA з фіксованою ставкою відрізняється від традиційного DeFi-кредитування?
Традиційне DeFi-кредитування зазвичай використовує плаваючі ставки, що змінюються залежно від використання пулу. Кредитування з фіксованою ставкою визначає витрати на фінансування протягом погодженого строку, що робить його більш придатним для інституційних позичальників, яким потрібно заздалегідь планувати бюджети фінансування та графіки погашення.
Що таке циклічне фінансування RWA?
Циклічне фінансування RWA — це стратегія, за якої інвестори утримують активи, що генерують дохід, передають їх у заставу для запозичення коштів, а потім інвестують ці запозичені кошти в інші активи або активи того самого типу, щоб збільшити фінансову експозицію. Ця модель може підвищити ефективність капіталу, але також посилює ризики кредитного плеча та ліквідації.
Чи підтримує Morpho кредитування під забезпечення RWA?
Ізольовані ринки кредитування Morpho можуть встановлювати параметри ризику для різних типів застави та підтримувати фінансування RWA, що відповідають вимогам прийнятності ринку. Чи використовує конкретний ринок фіксовані ставки, потрібно визначати за його фактичними правилами продукту.
Чи пропонує Aave Horizon позики з фіксованою ставкою?
Aave Horizon переважно обслуговує потреби інституційного кредитування під забезпечення RWA, але прийняття застави RWA не означає, що всі позики використовуют