Ця відмінність важлива для емітентів, команд із дотримання нормативних вимог і учасників ринку, які оцінюють токенізовані цінні папери. Розміщення токена в блокчейні не скасовує юридичних функцій трансфер-агента. Практичне питання полягає в тому, як випуск, зміни власників, мінтинг і спалювання токенів, контроль гаманців, корпоративні дії та звірка вписуються в регульований реєстр цінних паперів.
Питання стало ще актуальнішим 1 вересня 2026 року, коли Комісія з цінних паперів і бірж запропонувала першу за приблизно чотири десятиліття суттєву модернізацію правил для трансфер-агентів. Пропозиція прямо охоплює ведення електронних записів і записів на основі блокчейну, а також передбачає додаткові вимоги до звітності про діяльність на основі розподіленого реєстру та діяльність із токенізованими цінними паперами.
Ключові висновки
-
Трансфер-агенти на основі блокчейну можуть вести записи про право власності на цінні папери в розподіленому реєстрі, зокрема офіційний Master Securityholder File, за умови дотримання чинних вимог Комісії з цінних паперів і бірж щодо ведення записів, звітності, зберігання активів та інших регуляторних вимог.
-
Трансфер-агент і надалі відповідає за достовірність офіційного запису про власників. Блокчейн змінює інфраструктуру ведення записів, але не основну відповідальність за точність записів про право власності.
-
Токенізовані цінні папери можуть поєднувати випуск, перекази та контроль гаманців із блокчейн-реєстром акцій, тоді як персональні дані інвесторів можуть зберігатися в контрольованих офчейн-системах.
-
Смарт-контракти можуть забезпечувати дотримання окремих обмежень на перекази й автоматизувати оброблення, але програмне забезпечення не замінює юридичну перевірку, захист інвесторів або наглядові функції трансфер-агента.
-
Запропоновані Комісією з цінних паперів і бірж правила від вересня 2026 року вимагатимуть детальнішої звітності про діяльність у сфері DLT і токенізації, що відображає, наскільки операційна діяльність трансфер-агентів вийшла за межі правил, розроблених переважно наприкінці 1970-х і на початку 1980-х років.
Як трансфер-агенти можуть використовувати блокчейн для ведення записів про право власності на цінні папери?
Основне завдання трансфер-агента — забезпечувати точність записів емітента про право власності, коли цінні папери випускають, переказують, анулюють або іншим чином змінюють. Відповідно до Закону про біржі, функції трансфер-агента охоплюють контрасигнування цінних паперів під час випуску, контроль за надмірним випуском, реєстрацію переказів і зміну запису про власника за допомогою бухгалтерських записів.
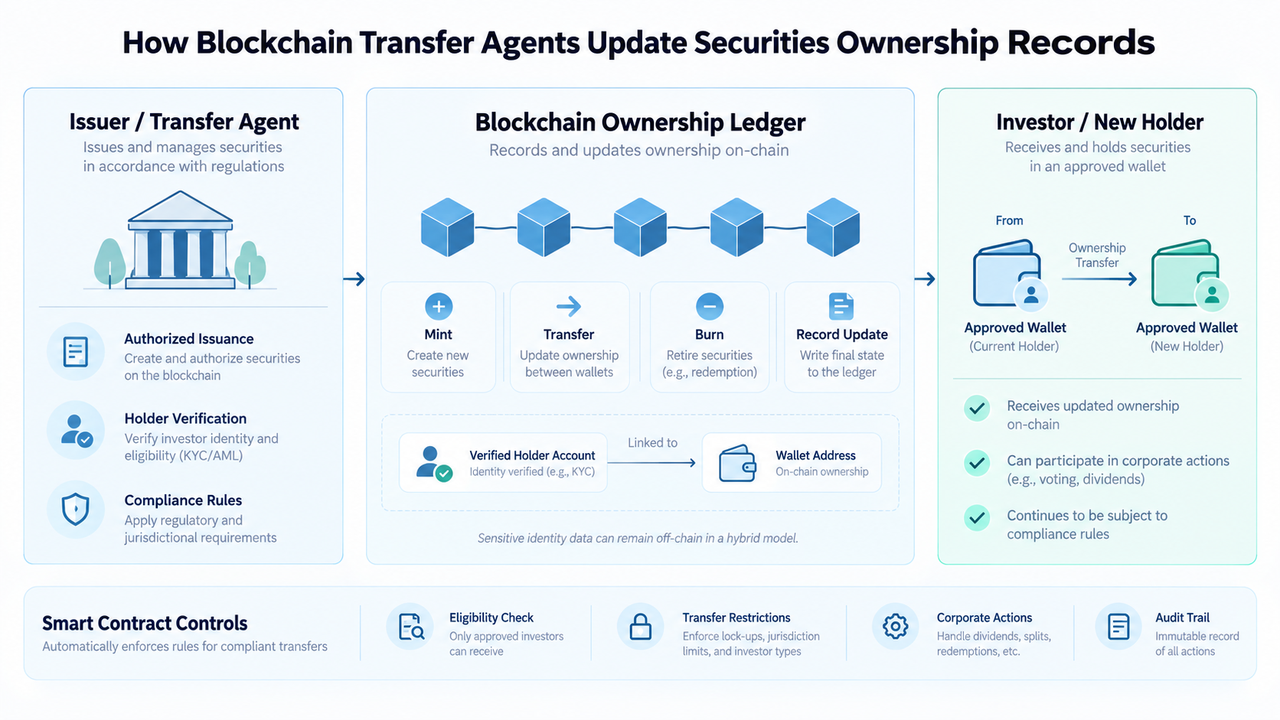
Завдяки технології блокчейну такі бухгалтерські записи можна представляти як транзакції в розподіленому реєстрі. Блокчейн-реєстр акцій може пов’язувати схвалену адресу гаманця з обліковим записом власника цінних паперів, фіксувати кількість активів у власності та оновлювати позицію після здійснення дозволеного переказу.
Це важлива відмінність від простого створення криптоактиву, ціна якого відстежує ціну акції. У веденні записів про цінні папери на основі блокчейну питання полягає в тому, чи є реєстр частиною юридично визнаної системи обліку права власності. Натомість токенізація означає представлення капіталу, боргу або іншого права за допомогою криптографічних токенів; юридичні права, пов’язані з цими токенами, залежать від структури.
Практичний приклад із ринку в реальному часі — токенізовані цінні папери gStocks від Gate.com, які демонструють, як звичайні акції можуть бути представлені через токенізовані продукти. Такі продукти не слід автоматично вважати еквівалентом Master Securityholder File емітента лише через використання технології блокчейну.
Як трансфер-агенти ведуть ончейн-реєстр права власності
Master Securityholder File є офіційним записом про те, кому належать цінні папери емітента. Він функціонує як офіційний перелік індивідуальних облікових записів зареєстрованих власників, визнаних емітентом, і відповідає реєстру акціонерів або реєстру власників акцій відповідно до корпоративного права штату.
Цифровий трансфер-агент може структурувати цей запис у кількох пов’язаних компонентах.
| Функція трансфер-агента |
Можлива роль блокчейну |
| Випуск |
Мінтити або створювати токенізовані одиниці, що відповідають дозволеним до випуску цінним паперам |
| Реєстрація власників |
Пов’язувати облікові записи відповідних власників цінних паперів зі схваленими адресами гаманців |
| Оброблення переказів |
Фіксувати дебетові та кредитові записи після дозволеного переказу акцій |
| Анулювання |
Спалювати або блокувати токени після анулювання, погашення чи конвертації цінних паперів |
| Записи про право власності |
Зберігати залишки й інформацію про транзакції в реєстрі права власності на цінні папери |
| Обмеження |
Застосовувати обмеження смарт-контрактів або адміністративний контроль до дозволених переказів |
| Аудиторський слід |
Фіксувати час і пов’язувати деталі транзакцій у всьому ланцюжку |
| Звірка |
Порівнювати позиції в реєстрі з журналами переказів, контрольними записами та підключеними системами |
На практиці не всі дані мають зберігатися в ончейні. Таку інформацію про транзакції, як адреса гаманця, баланс активів, кількість акцій, частка власності, дата придбання та ідентифікатор транзакції, можна зберігати в блокчейні. Водночас імена, податкові ідентифікатори, фізичні адреси та інша непублічна інформація про інвесторів залишатимуться у власних системах трансфер-агента.
Така гібридна архітектура може зменшити проблему конфіденційності даних, яку створює запис чутливої інформації про акціонерів у публічному блокчейні. Вона також означає, що захищені дані про особу можуть і надалі зберігатися в одному центральному місці, навіть коли записи про транзакції розподілені між нодами, кожна з яких зберігає власну копію реєстру.
Випуск, мінтинг і спалювання токенізованих цінних паперів
Для токенізованих цінних паперів, випущених за підтримки емітента, випуск починається із законно дозволеної кількості цінних паперів, а не з необмеженої функції мінтингу смарт-контракту.
Трансфер-агент має контролювати випуск, щоб баланси в блокчейні не призводили до надмірного випуску порівняно з дозволеною кількістю цінних паперів емітента. У межах належного процесу токени можна мінтити під час випуску акцій, переміщувати між схваленими адресами після зміни власника та спалювати після погашення або анулювання.
Саме цим трансфер-агент токенізованих цінних паперів відрізняється від звичайного адміністратора токенів. Обсяг токенів у блокчейні має залишатися пов’язаним із записами емітента про цінні папери та застосовними законами.
Стандарти токенів, орієнтовані на дотримання вимог, можуть підтримувати такі механізми. Наприклад, ERC-3643 для активів реального світу поєднує функції переказу токенів із контролем особи та дотриманням вимог, демонструючи, як до активів на основі блокчейну можна додавати дозволи.
Контроль гаманців і смарт-контракти
Адреса гаманця може слугувати технічною адресою призначення для токенізованих цінних паперів, але сам по собі контроль приватного ключа не обов’язково вирішує всі юридичні питання щодо зареєстрованого права власності.
Трансфер-агентам можуть знадобитися механізми для схвалення адрес, блокування заборонених переказів, відновлення позицій після втрати облікових даних, виконання судових розпоряджень, роботи з обмежувальними застереженнями та оновлення облікового запису після зміни даних власника.
Смарт-контракти можуть автоматизувати частину такого оброблення. Вони можуть перевіряти, чи відповідають обидві адреси встановленим умовам допуску до виконання транзакції, забезпечувати дотримання обмежень щодо володіння або юрисдикції, а також допомагати автоматизувати корпоративні дії, як-от виплати та дроблення акцій.
Однак автоматизоване дотримання вимог є настільки надійним, наскільки надійними є його правила, вихідні дані та засоби контролю. Смарт-контракт не може самостійно визначити, чи виконано всі регуляторні умови, якщо необхідна інформація йому недоступна. Тому трансфер-агенти зберігають відповідальність за нагляд, навіть коли оброблення значною мірою автоматизоване.
Технологія розподіленого реєстру та перекази цінних паперів
Розподілений реєстр може скоротити проміжок між схваленням зміни власника та відповідним оновленням запису. Після прийняття дійсної транзакції оновлена позиція може стати доступною уповноваженим учасникам ринку без необхідності для кількох організацій окремо вводити одну й ту саму транзакцію.
Це може зменшити обсяг роботи зі звірки та забезпечити постійну послідовність інформації про транзакції, придатну для аудиту. Оскільки блоки криптографічно пов’язують транзакції та містять інформацію про їхню послідовність, несанкціоновані ретроспективні зміни складніше приховати, ніж зміни в ізольованій базі даних.
Водночас твердження, що блокчейн автоматично забезпечує миттєвий розрахунок за операціями з цінними паперами, є надто широким. Переказ цінних паперів може охоплювати брокерів-дилерів, зберігачів, банки, рух коштів, альтернативні торговельні системи та іншу ринкову інфраструктуру. Частина розрахунку, пов’язана з активом, може оновлюватися швидко, тоді як юридичні, грошові або посередницькі складові розрахунку можуть проходити за іншими процесами.
Саме тому звірка ончейн-записів про акції залишається актуальною, навіть коли блокчейн функціонує як спільне достовірне джерело даних. Сумісність має не менше значення, ніж швидкість реєстру.
Трансфер-агенти на основі блокчейну в межах регуляторної системи Комісії з цінних паперів і бірж
Станом на 30 червня 2026 року в регуляторній системі Сполучених Штатів було 327 зареєстрованих трансфер-агентів. Більшість із них безпосередньо контролювала Комісія з цінних паперів і бірж, тоді як окремі банківські трансфер-агенти залишалися під наглядом банківських регуляторів.
Пропозиція Комісії з цінних паперів і бірж від 1 вересня 2026 року є суттєвим оновленням, оскільки більшість федеральних правил для трансфер-агентів уперше було ухвалено наприкінці 1970-х і на початку 1980-х років. Це ще не остаточне правило: пропозиція залишається частиною процесу нормотворення.
Серед запропонованих змін до форми TA-2 — вимога до зареєстрованих трансфер-агентів звітувати про кількість випусків цінних паперів, для яких технологію розподіленого реєстру використовували для ведення Master Securityholder File. Вони також звітуватимуть про діяльність із токенізованими цінними паперами за моделями та надаватимуть додаткову інформацію про випуски, які обслуговують.
Ці вимоги допомагають пояснити, чому Комісія з цінних паперів і бірж модернізує правила для трансфер-агентів: регуляторний нагляд тепер має враховувати електронне ведення записів, бездокументарні цінні папери, блокчейн-проєкти та бізнес-моделі, які майже не існували на момент розроблення основних правил.
Важливо, що чинні роз’яснення Комісії з цінних паперів і бірж уже дозволяють зареєстрованому трансфер-агенту використовувати технологію розподіленого реєстру як офіційний Master Securityholder File або як його складову, якщо виконано всі застосовні вимоги федерального законодавства про цінні папери. Окрема офчейн-копія у форматі «цифрового двійника» не є автоматично обов’язковою лише через те, що офіційний запис використовує блокчейн.
Чи можуть трансфер-агенти стати валідаторами блокчейну?
Блокчейн може змінити операційну роль трансфер-агента, але було б неправильно називати кожного трансфер-агента децентралізованим валідатором.
У системі з дозволеним доступом трансфер-агент може керувати нодами або здійснювати нагляд за ними, щоб вони перевіряли дані транзакцій до зміни записів про право власності. Інші схвалені суб’єкти можуть зберігати власні копії розподіленого реєстру, підвищуючи спільну видимість у всьому ланцюжку.
Проте регуляторна відповідальність залишається чітко визначеною. Відповідно до запропонованої Комісією з цінних паперів і бірж структури лише один трансфер-агент, відповідальний за ведення записів, і надалі відповідатиме за ведення та оновлення Master Securityholder File для конкретного випуску цінних паперів, хоча цей суб’єкт може використовувати компанії, що надають послуги, співтрансфер-агентів, пов’язані файли або певні технології.
Отже, ймовірна модель — це не «відсутність централізованої відповідальності». Це розподілена інфраструктура з чітко визначеним регульованим суб’єктом, який несе відповідальність.
Ризики розміщення записів про право власності на цінні папери в ончейні
Ведення записів у блокчейні створює інші види ризиків, ніж використання звичайної бази даних цінних паперів.
Конфіденційність — один із них. Публічні блокчейни не підходять для необмеженого оприлюднення податкових ідентифікаторів, фізичних адрес або інших чутливих даних інвесторів. Гібридні архітектури можуть зберігати конфіденційні записи про особу офчейн, використовуючи розподілений реєстр для вибраних деталей транзакцій.
Кібербезпека залишається ключовим фактором. Компрометація приватного ключа, неналежний контроль гаманців, уразливості смарт-контрактів, неправильні дозволи та недоступна інфраструктура можуть впливати на оброблення, навіть якщо історичні дані блокчейну не зазнали змін.
Розбіжності між записами все одно можуть виникати. Блокчейн не усуває невідповідності між реєстром права власності, журналом переказів, записами зберігання або іншими системами. Відповідно до запропонованої регуляторної системи розбіжності в Master Securityholder File також потрібно буде виявляти та усувати.
Ще одним практичним обмеженням є сумісність. Наявні брокери-дилери, альтернативні торговельні системи, банки, зберігачі та інша інфраструктура фінансового ринку можуть використовувати різні бази даних, системи розрахунків і регуляторні процеси. Трансфер-агент може перевести одну частину ведення записів в ончейн, не переводячи туди весь життєвий цикл цінних паперів.
Зрештою, регуляторний статус залежить від того, що саме представляє цифровий актив і як цінні папери випускаються, зберігаються та переказуються. Криптовалютна біржа, альтернативна торговельна система, брокер-дилер і зареєстрований у Комісії з цінних паперів і бірж трансфер-агент виконують різні функції. Переведення записів в ончейн не об’єднує ці категорії в один суб’єкт і не створює безпечної гавані від застосовних нормативних вимог.
Висновок
Трансфер-агенти можуть використовувати блокчейн для ведення записів про право власності на цінні папери, включаючи технологію розподіленого реєстру в інфраструктуру, яка фіксує випуск, залишки власників, схвалені адреси гаманців, перекази, анулювання та інші зміни зареєстрованого права власності.
Найперспективніший варіант використання полягає не просто в перетворенні акцій на токени. Він полягає в поєднанні реєстру права власності на цінні папери на основі блокчейну з процесом ведення записів, за який відповідає конкретний суб’єкт, де трансфер-агент може підтримувати точність записів, застосовувати необхідні засоби контролю, звіряти розбіжності та надавати записи регуляторам.
Блокчейн може зменшити дублювання оброблення та спростити аудит змін у праві власності, але не усуває важливої ролі трансфер-агента. Відповідно до чинних роз’яснень Комісії з цінних паперів і бірж і положень запропонованої у вересні 2026 року системи технологія може змінити спосіб ведення записів, але відповідальність за точність записів, зберігання активів і дотримання регуляторних вимог залишається за зареєстрованим трансфер-агентом.
Поширені запитання
Чи може трансфер-агент використовувати блокчейн як офіційний запис про право власності на цінні папери?
Так. Зареєстрований трансфер-агент може використовувати технологію розподіленого реєстру як офіційний Master Securityholder File або як його складову, якщо виконано застосовні вимоги федерального законодавства про цінні папери.
Чи потрібна трансфер-агенту ідентична офчейн-копія ончейн-реєстру акцій?
Не обов’язково. Окрема офчейн-копія у форматі «цифрового двійника» не є автоматично обов’язковою лише через те, що Master Securityholder File використовує DLT. Гібридна система може й надалі зберігати конфіденційну інформацію про інвесторів офчейн, водночас фіксуючи вибрані дані про право власності та транзакції в ончейні.
Чи можуть смарт-контракти автоматично забезпечувати дотримання обмежень на переказ цінних паперів?
Вони можуть автоматизувати обмеження, які точно відображені в коді та підтримуються необхідними даними про особу або дотримання вимог. Людський і організаційний нагляд усе одно необхідний, оскільки юридичну відповідність, винятки та регуляторні зобов’язання не завжди можна повністю визначити на основі даних блокчейну.
Чи є токенізовані цінні папери криптовалютами?
Ні. Токенізовані цінні папери використовують цифрові токени для представлення цінних паперів або пов’язаних із ними прав, тоді як криптоактиви та віртуальні валюти можуть мати зовсім інші юридичні характеристики. Чи представляє токен фактичний капітал, борг, бенефіціарне право або лише економічний інтерес, залежить від способу його випуску та юридичної структури.
Чи усуває блокчейн посередників у процесах клірингу та розрахунків за операціями з цінними паперами?
Не автоматично. DLT може пришвидшити оновлення записів про право власності та зменшити обсяг звірки між системами учасників, але операції з цінними паперами можуть і надалі залежати від брокерів-дилерів, торговельних майданчиків, зберігачів, банків, грошових розрахунків та іншої інфраструктури фінансового ринку.
Чи стали правила Комісії з цінних паперів і бірж щодо блокчейну та трансфер-агентів від 2026 року остаточними?
Ні. Комісія з цінних паперів і бірж оприлюднила запропоноване правило 1 вересня 2026 року. Пропозиція має модернізувати регулювання трансфер-агентів і підхід до електронного ведення записів та ведення записів на основі блокчейну, але запропоновані вимоги не слід називати остаточними правилами до завершення процесу нормотворення.