Для емітентів, агентів з передачі прав, керуючих активами та інвесторів, які працюють у правовому полі токенізованих акцій, суть не лише у тому, що SEC офіційно визнала технологію блокчейн. Йдеться про інтеграцію сучасних технологій у традиційні функції реєстратора передачі прав: ведення офіційних реєстрів власників, обробка передач прав власності, захист активів і коштів, виконання корпоративних дій, забезпечення точності клірингу і розрахунків.
Основні тези
-
1 вересня 2026 року SEC запропонувала оновлені правила для реєстраторів передачі прав, які мають на меті осучаснити інфраструктурний регламент, що залишався майже незмінним із кінця 1970-х і початку 1980-х років.
-
Зареєстровані реєстратори передачі прав можуть застосовувати електронний і блокчейн-базований облік, однак використання технологій не звільняє їх від повного дотримання федерального законодавства щодо цінних паперів.
-
Пропозиція охоплює токенізовані цінні папери, технологію розподілених реєстрів, електронні комунікації, звітність, захист, операційну стійкість і кіберризики.
-
Блокчейн може вплинути на місце зберігання інформації про власність і на способи обробки передач, але ключовими залишаються точність, доступність, захист інвесторів і регуляторний контроль.
-
Пропозицію винесено на громадське обговорення тривалістю 60 днів після опублікування у Федеральному реєстрі.
Чому SEC оновлює правила реєстраторів передачі прав для токенізованих цінних паперів?
Головна проблема — це розрив між застарілими правилами і сучасною ринковою інфраструктурою.
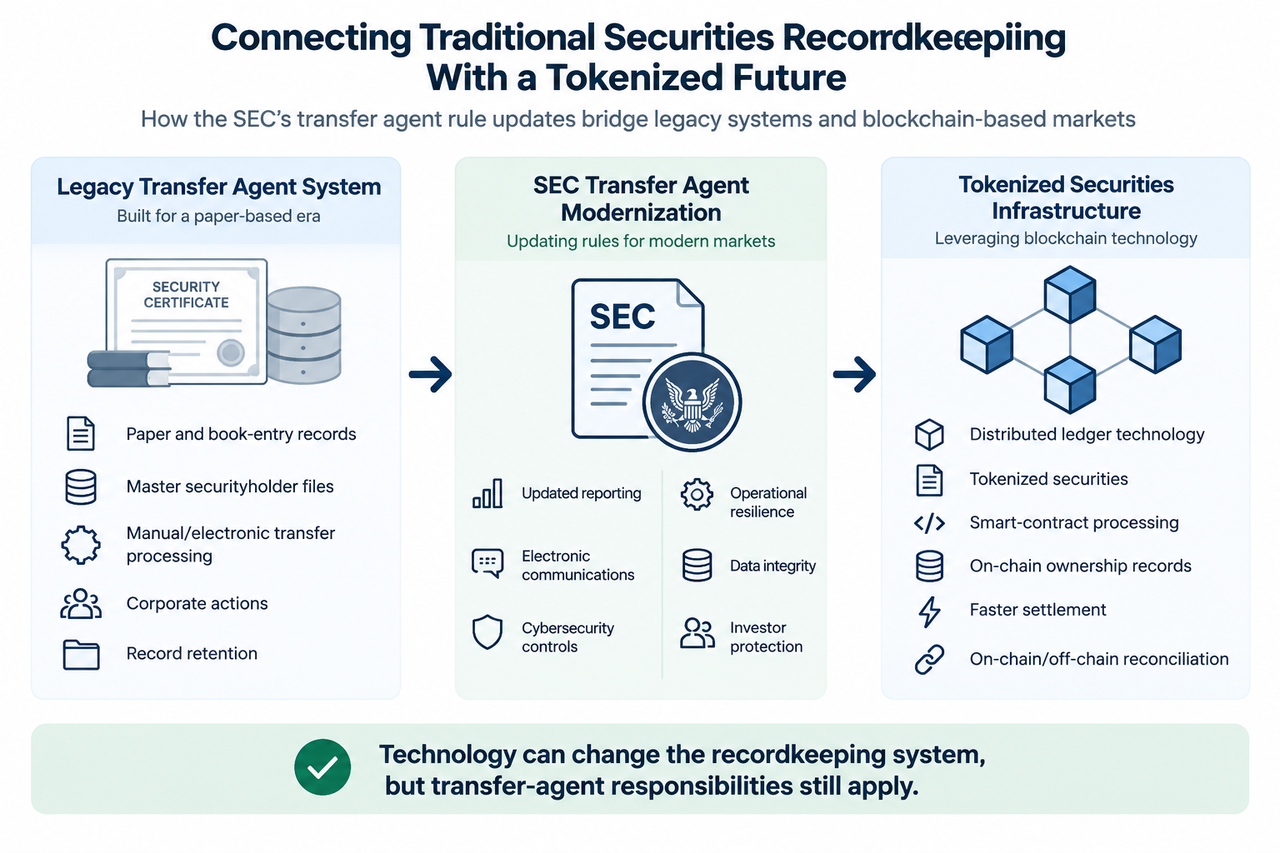
Більшість федеральних вимог для агентів із передачі прав було запроваджено за часів переважання паперових сертифікатів, коли процеси були ручними. Нині реєстратори працюють у цифровому середовищі — ведуть облік у вигляді записів, розподіляють дивіденди, адмініструють інвестиційні програми, обробляють корпоративні дії та надають технологічні сервіси.
Реєстратори передачі прав — ключовий елемент національної системи клірингу та розрахунків. Вони здійснюють контрасигнування цінних паперів при первинному випуску, запобігають надмірній емісії, реєструють переходи прав, обмінюють або конвертують цінні папери, змінюють записи про власників через бухгалтерський облік. Саме тому блокчейн-облік цінних паперів — питання передусім інфраструктури власності, а не лише крипто- або самоторгівлі.
SEC зазначає, що сучасна практика реєстраторів передачі прав розвивалася значно швидше, ніж регуляторна база. Це поглиблює відставання регуляцій від технологічної, операційної та облікової реальності.
Чому зареєстровані агенти з передачі прав відіграють ключову роль для сучасних ринків цінних паперів
Реєстратор визначає, кого емітент офіційно вважає власником цінних паперів і здійснює фіксацію змін у записах. Він може також здійснювати розподіл виплат, знаходити втрачених власників, опрацьовувати обмежувальні позначки та інші операційні функції щодо відання прав.
Ці функції залишаються актуальними навіть для токенізованих активів. Блокчейн-адреса є лише частиною архітектури обліку — персональні дані (наприклад, ім’я інвестора, податковий статус, контакти) можуть залишатися офчейн.
Ще до вересня 2026 року SEC роз’яснила: зареєстрований агент може використовувати розподілений реєстр як повний або частковий головний реєстр власників, якщо виконуються всі вимоги щодо обліку, звітності, перевірок, оперативної інформації, збереження даних тощо. Водночас дубльований офчейн-“цифровий двійник” не є обов’язковим.
Це важливий акцент. Нові правила SEC щодо блокчейна — не просто формальний дозвіл на використання технології, а спроба зблизити регуляторну архітектуру з реальністю електронних та ончейн-операційних моделей.
Сутність оновлення власності, мінтингу/спалення активів та контролю передач — фундамент роботи блокчейн-реєстраторів.
Як розподілені реєстри змінюють функції реєстраторів передачі прав
Розподілені реєстри дозволяють зберігати дані транзакцій (адреси гаманців, баланси, дати випуски/емісії, ідентифікатори) на блокчейні. Агент може зв’язувати ці записи з ідентифікаційними та реєстровими відомостями в інших системах.
Нормативність ускладнюється там, де передачі токенів відбуваються автоматично через блокчейн-мережі або смарт-контракти. Якщо транзакція відбувається на ланцюзі, реєстратор має впевнитися в юридичній і операційній точності нового запису власності.
Пропозиція SEC розглядає питання синхронізації ончейн та офчейн-баз обліку, щоб передача токенізованого активу у блокчейні приводила до зміни у головному реєстрі власників. Також акцентується на випадках, коли агент не має виключного контролю над мережею зберігання.
На практиці це робить звірку обліку регуляторною функцією, а не просто технічним інструментом. Саме співвідношення блокчейн-записів з офіційним реєстром власності визначає, чому звірку ончейн-записів акцій слід проводити ретельно.
SEC пропонує деталізовану звітність щодо цифрових активів
Ще одна причина модернізації — прозорість.
Чинна форма TA-2 дає SEC інформацію про числа рахунків, швидкість опрацювання, розміри виплат і дані по втрачених власниках. Вереснева пропозиція розширює й уточнює перелік звітних показників.
Проект форми TA-2 охоплює розділи для токенізованих цінних паперів (у т.ч. моделі зі спонсорством з боку емітента чи третьої сторони). Це дозволить SEC чіткіше бачити, скільки випусків і операцій обслуговують зареєстровані агенти через токенізовані схеми та з якою швидкістю технологія блоку входить у регульовану інфраструктуру.
Це критично для нагляду: написані до ери розподілених мереж правила не можуть ефективно контролювати ринок, поки форми не враховують реалії операцій.
Чому для правил клірингу та розрахунків важливо враховувати блокчейн-ризики
Блокчейн оптимізує певну діяльність, але створює новий профіль ризику замість повної ліквідації ризиків.
SEC виокремлює питання цілісності даних, захисту токенізованих цінних паперів, моделей роботи на розподілених реєстрах, смарт-контрактів серед нових викликів для агентів із передачі прав. Старі правила майже не регулюють інформаційну безпеку, кібербезпеку, аварійне відновлення та операційні ризики в цифрових системах.
Запропоновано впровадити розширену модель управління ризиками щодо зберігання активів, операційної та кіберстійкості, бізнес-континуїті.
Наприклад, смарт-контракт для автоматичної передачі прав власності може пришвидшити розрахунки, але баг у коді, скомпрометована система дозволів чи несинхронізовані реєстри можуть призвести до того, що процес відбудеться — але юридична запис буде хибною.
Мета реформ — зберегти захист інвесторів незалежно від програмного чи фізичного носія бази даних.
Дія федеральних законів щодо цінних паперів поширюється і на токенізовані активи
Токенізація змінює технічний спосіб репрезентації активу, але не його правове визначення.
Токен, що відповідає цінному паперу, буде залишатися під дією законів США навіть якщо випуск, облік і передача здійснюється в блокчейні. При цьому регуляторний аналіз відрізняється від визначення статусу криптоактиву як цінного паперу чи інвестпродукту.
Цей поділ стає вирішальним для SEC: правила для криптоактивів розробляються окремо від модернізації інфраструктури для класичних і токенізованих паперів. У серпні 2026 року SEC окремо запропонувала Regulation Crypto Assets, куди закладені винятки і умовна “safe harbor” для інвестиційних контрактів.
Стосовно токенізованих акцій, архітектуру власності слід розрізняти з продуктами, які лише відображають динаміку цін. Наприклад, розділ Tokenized Stocks на Gate.com демонструє продукти, прив’язані до цін, а регульований токенізований актив передбачає реєстрацію власності та агентське обслуговування. Сам напис “токенізована акція” не означає автоматично відносини власності.
Аналогічно і для інфраструктури ринків: у SEC-пілоті на Nasdaq токенізація вписується у чинні перевірені схеми, а не розглядається як обхід.
Що може дати модернізація реєстраторів передачі прав для токенізованих активів
У разі прийняття пропозиції ринок отримає чіткіший регуляторний сценарій використання новітньої цифрової інфраструктури за збереження класичних функцій реєстраторів передачі прав.
Це не blanket-дозвіл SEC на будь-яку блокчейн-модель чи токенізований актив. Агенти мають дотримуватися суворих вимог до обліку, процесингу, захисту, комплаєнсу і перевірок.
Пропозиція є технологічно адаптованою, а не ігноруючою інновації. Вона визнає, що блокчейни можуть бути офіційною частиною системи реєстрації цінних паперів, але актуалізує питання цілісності, доступності, захисту й стійкості.
Цей фреймворк стане важливим при посиленні експериментів із токенізованими активами: блокчейн програмує передачу власності, смарт-контракти — автоматизують частину емісії і розрахунків, електронні комунікації заміняють паперові процеси. Та відповідальністю агентів залишається точність остаточного реєстру і можливість інвесторів реалізовувати права.
Ризики й невирішені питання SEC щодо реєстраторів передачі прав
Проект залишає чимало відкритих тем — це лише пропозиція для консультацій.
SEC запитує думки щодо того, як блокчейн-записи повинні відповідати вимогам до зберігання і перевірки, як координувати дані на ончейн і офчейн системах, і які контролі необхідно впроваджувати, якщо агент не має виключного контролю над базовою мережею.
Є і компроміси. Незаперечність записів блокчейна підвищує аудит, але ускладнює реверс помилок. Прискорені розрахунки зменшують обробні затримки, але залишають менше часу для виправлення невірних дій. Смарт-контракти автоматизують комплаєнс-логіку, але програмні збої можуть зробити операційну чи кіберзагрозу реальністю.
Юрисдикція ключова: правила SEC поширюються на американський ринок цінних паперів за федеральною системою — але не формують міжнародного стандарту регулювання криптоактивів чи токенізованих паперів.
Висновок
SEC модернізує правила для реєстраторів передачі прав, оскільки інфраструктура обліку та переміщення цінних паперів значно відійшла від паперових систем, у межах яких створювалася діюча нормативна база.
Пропозиція SEC від 1 вересня 2026 року включає електронні комунікації, розподілений реєстр, токенізовані активи, нові звіти, сучасні ризики у фреймворк агента із збереженням базових цілей: точності обліку, безпеки обробки, захисту інвестора та надійного клірингу й розрахунків.
Для токенізованих цінних паперів ключова зміна — не у заміні законодавства блокчейном, а в деталізації того, як агентські функції можуть реалізовуватись, коли остаточний реєстр розміщено повністю або частково на блокчейні.
Поширені запитання
Чи діють уже нові правила SEC щодо реєстраторів передачі прав?
Ні. Випуск від 1 вересня 2026 року — це регуляторна пропозиція, а не фінальний норматив. SEC встановлює, що період подання коментарів триває 60 днів після публікації у Федеральному реєстрі.
Чи можуть зараз агенти передачі прав використовувати блокчейн?
Так. За офіційними роз’ясненнями SEC, агенти можуть використовувати розподілені реєстри як головний (master) файл власників або його компонент, якщо виконуються федеральні вимоги.
Чи охоплює пропозиція SEC токенізовані цінні папери?
Так. У документі прямим чином йдеться про токенізовані цінні папери, блокчейн-облік, розподілені реєстри, смарт-контракти та у форму TA-2 закладена вимога подавати інформацію про токенізовані папери, що перебувають в обслуговуванні.
Чому для блокчейн-реєстраторів передачі прав важлива кібербезпека?
Агент із передачі прав може використовувати мережеву й приватну інфраструктуру, блокчейн-системи та автовиконувані процеси. Тому SEC розглядає цілісність даних, стійкість операцій, безперервність бізнесу і кіберзахист як невід’ємну частину захисту активів та інвесторів.
Чи виводить токенізація акцій ці папери з-під фінансового регулювання?
Ні. Зміна технологічної або облікової моделі активу не скасовує застосування відповідних законів. Має враховуватися вся структура прав, випуску і транзакцій.