У протоколах DeFi токени протоколу зазвичай виконують кілька функцій, зокрема участь в управлінні, стимулювання екосистеми, підтримку ліквідності та узгодження інтересів користувачів. Однак наявність у токена цих функцій не означає, що вся економічна активність протоколу безпосередньо перетворюватиметься на дохід для власників токенів. Щоб зрозуміти цінність токена протоколу, необхідно розрізняти його практичні варіанти використання, механізми економічного стимулювання та ринкові очікування щодо майбутнього розвитку.
HAEDAL — нативний токен протоколу Haedal. Побудований на ліквідному стейкінгу в екосистемі Sui, Haedal поєднує базовий стейкінг із застосунками DeFi через активи ліквідного стейкінгу, такі як haSUI та haWAL. У міру розширення продуктової архітектури протоколу HAEDAL також було включено до його системи управління та стимулювання екосистеми, що зробило його одним з інструментів для координації учасників протоколу й досягнення довгострокових цілей розвитку.
На відміну від haSUI та haWAL, HAEDAL не представляє право власності користувача на активи пулів стейкінгу SUI або WAL. Його основна роль — управління протоколом і стимулювання екосистеми. Володіння HAEDAL, блокування HAEDAL для отримання veHAEDAL та використання сервісів ліквідного стейкінгу Haedal — це три різні дії, що передбачають різні права та ризики.
Тому аналіз HAEDAL потребує не лише розгляду ціни токена чи його пропозиції в обігу. Необхідно також оцінювати механізм управління, систему блокування, розподіл токенів, джерела стимулів і те, чи може ділова активність протоколу створювати стійкий економічний попит.
Що таке HAEDAL?
HAEDAL — нативний токен управління Haedal Protocol, який переважно використовується для підтримки управління протоколом, участі в екосистемі та пов’язаних механізмів стимулювання.
Основний напрям діяльності Haedal — ліквідний стейкінг. Користувачі делегують через протокол такі активи, як SUI або WAL, валідаторам і отримують токени ліквідного стейкінгу, зокрема haSUI та haWAL. HAEDAL функціонує на рівні управління та стимулювання протоколу, допомагаючи координувати учасників екосистеми, заохочувати довгострокову участь і підтримувати розвиток протоколу.
Це розмежування важливе. Володіння HAEDAL не означає, що користувачі безпосередньо володіють часткою активів пулу стейкінгу Haedal, і не означає можливості викупити SUI або WAL за фіксованим співвідношенням. Права на базові активи переважно представлені відповідними токенами ліквідного стейкінгу, тоді як цінність HAEDAL тісніше пов’язана з механізмами управління, стимулами екосистеми та ринковими очікуваннями.
З аналітичної точки зору основні токени Haedal можна поділити на дві категорії:
-
Токени ліквідного стейкінгу: haSUI та haWAL, які представляють права на стейкінг відповідних базових активів і накопичують винагороди за стейкінг відповідно до правил протоколу.
-
Токен протоколу: HAEDAL, який використовується для участі в управлінні, стимулювання екосистеми та механізмів, пов’язаних із veHAEDAL.
Обидва типи токенів можуть використовуватися в екосистемі Haedal, але механізми формування їхньої вартості відрізняються.
Основні функції HAEDAL: управління та стимулювання екосистеми
Управління протоколом — одна з ключових функцій HAEDAL. За допомогою механізмів, пов’язаних із токеном, учасники екосистеми можуть брати участь у створенні пропозицій і голосуванні щодо протоколу, обговорювати напрями розвитку протоколу та пов’язані параметри, а також ухвалювати рішення.
Мета токена управління полягає в наданні учасникам екосистеми частини прав на участь в ухваленні рішень, щоб розвиток протоколу не залежав виключно від внутрішніх рішень однієї команди. Водночас фактичний обсяг прав на управління слід оцінювати на основі правил управління протоколом, повноважень щодо внесення пропозицій, механізмів голосування та способів виконання рішень.
HAEDAL також виконує функцію стимулювання екосистеми. Протокол може використовувати токенові стимули, щоб заохочувати користувачів до участі в ліквідному стейкінгу, використання пов’язаних продуктів або підтримки розширення екосистеми. Стимули можуть знижувати початкові витрати на участь і сприяти зростанню ліквідності та масштабу застосування.
Однак самі лише стимули не формують реального попиту. Якщо користувачі беруть участь у протоколі переважно для отримання токенових винагород, частина капіталу може швидко вийти після зменшення винагород або зміни ринкових цін. Тому для оцінки ефективності стимулів екосистеми потрібно визначити, чи готові користувачі й надалі використовувати протокол після завершення стимулювання та чи сформував протокол стійку реальну ділову активність.
veHAEDAL: механізм блокування та участь в управлінні
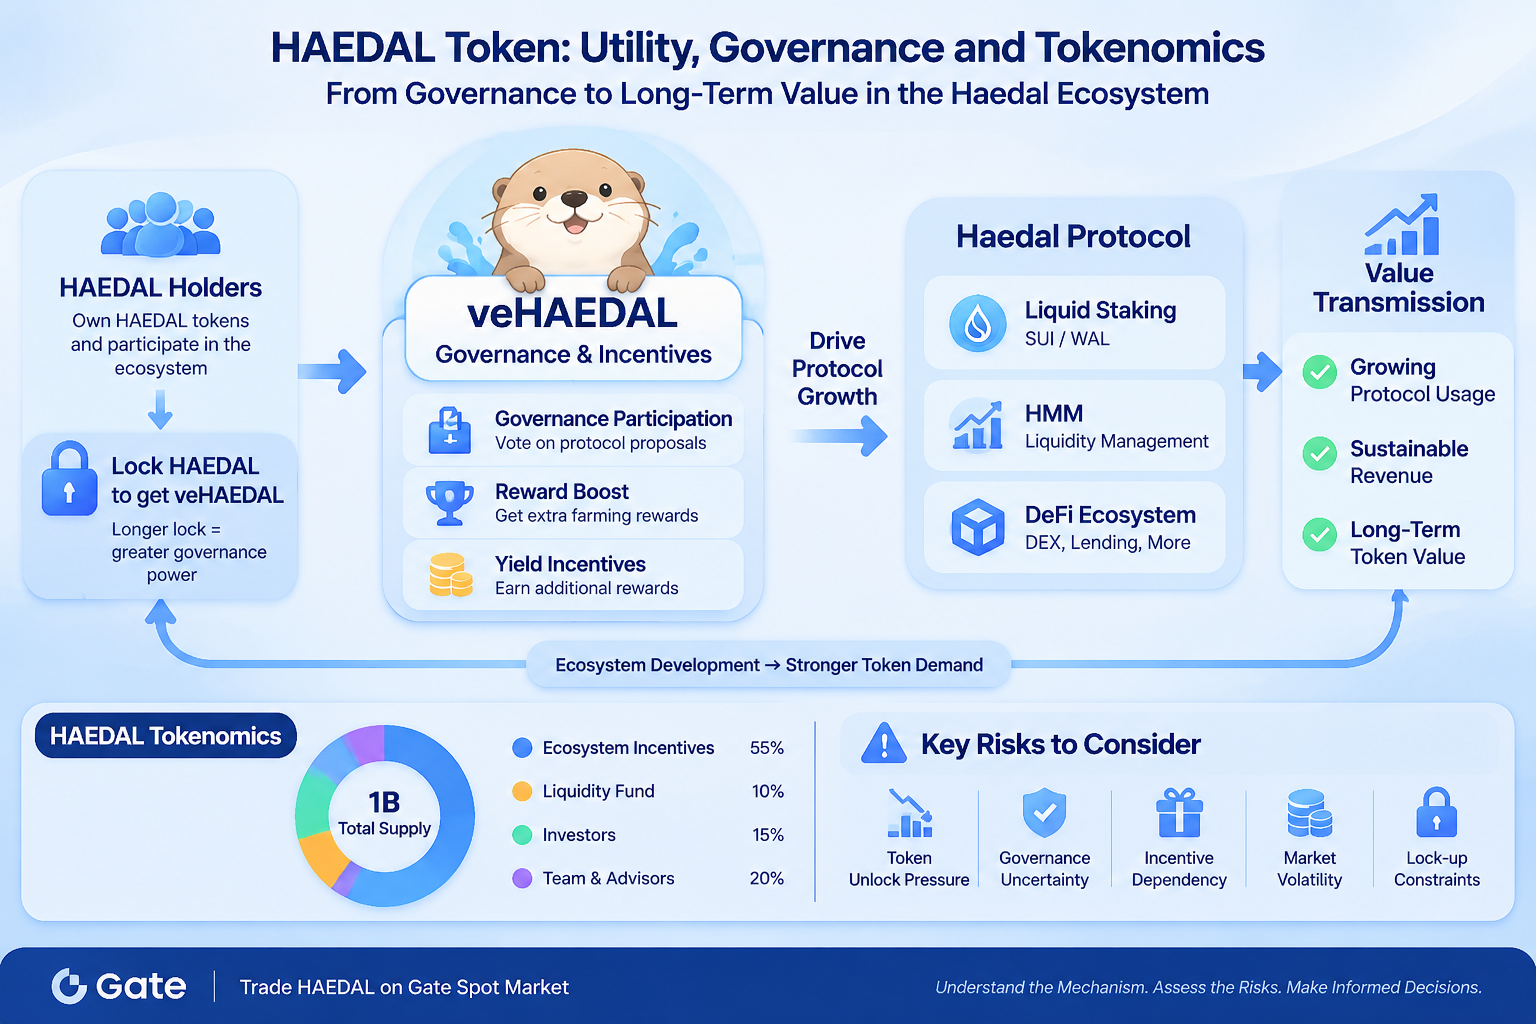
veHAEDAL — механізм блокування токенів і управління Haedal. Користувачі можуть заблокувати HAEDAL на визначений строк, щоб отримати veHAEDAL і брати участь у пов’язаних перевагах екосистеми відповідно до обсягу своїх veHAEDAL.
Згідно з офіційною документацією Haedal, veHAEDAL переважно охоплює три напрями:
Участь в управлінні
Власники veHAEDAL можуть брати участь у пропозиціях і голосуванні Haedal DAO, а також в ухваленні рішень щодо управління протоколом. Механізм блокування пов’язує участь в управлінні з довгостроковою відданістю власників токенів.
Винагороди за стейкінг
Блокування HAEDAL дає користувачам змогу отримати відповідну кількість veHAEDAL і брати участь у пов’язаному розподілі винагород. Офіційна документація описує постійний механізм періодичних винагород. Конкретні джерела винагород і фактичні деталі розподілу визначаються чинними правилами протоколу.
Підвищення винагород в екосистемі
Баланс veHAEDAL користувача також може впливати на підвищення винагород у модулі Haedal Farm. За допомогою такого механізму протокол прагне пов’язати довгострокове володіння токенами, участь в управлінні та використання екосистеми.
Кількість отриманих veHAEDAL залежить від строку блокування. В офіційній документації зазначено максимальний строк блокування 52 тижні. Що довший строк блокування, то більша початкова кількість veHAEDAL нараховується, тоді як для коротших строків вона розраховується пропорційно.
Баланс veHAEDAL лінійно зменшується в міру наближення кінця строку блокування. Після завершення строку блокування баланс veHAEDAL знижується до нуля, а користувачі можуть розблокувати та повернути свої початкові HAEDAL.
Така конструкція дає користувачам, які блокують токени на довші строки, більшу початкову вагу в управлінні та ширші можливості участі у стимулах, водночас вага в управлінні змінюється з часом, а не залишається назавжди фіксованою.
Однак блокування не захищає вартість токена. Протягом строку блокування користувачі залишаються вразливими до змін ринкової ціни HAEDAL, альтернативних витрат і коригувань механізму управління. Якщо користувачам потрібно вийти достроково, їм слід спочатку підтвердити конкретні правила та всі застосовні обмеження.
Структура токеноміки HAEDAL
Розподіл токенів визначає початкову частку токенів, якою володіють різні учасники, а також може впливати на майбутню пропозицію в обігу та потенційний ринковий тиск продажу.
Згідно з офіційною документацією Haedal щодо токеноміки, загальна пропозиція HAEDAL становить 1 млрд токенів із таким початковим розподілом:
| Категорія розподілу |
Частка |
Основне призначення |
| Стимули екосистеми |
55% |
Сприяння впровадженню Haedal та його активів ліквідного стейкінгу в екосистемі Sui, зокрема винагороди для користувачів і стимули для партнерств |
| Фонд ліквідності |
10% |
Початкова ліквідність і постійна підтримка ліквідності на CEX та DEX |
| Інвестори |
15% |
Розподіл токенів для інвесторів |
| Команда та радники |
20% |
Розподіл токенів для команди та радників |
| Усього |
100% |
Загальна пропозиція — 1 млрд токенів |
З огляду на структуру розподілу, стимули екосистеми становлять понад половину пропозиції, що свідчить про намір Haedal сприяти впровадженню протоколу та розширенню екосистеми через токенові винагороди. Такий підхід може допомогти залучати користувачів і ліквідність на ранніх етапах розвитку, але також означає потребу в постійному оцінюванні ефективності стимулів.
Якщо стимули екосистеми можуть залучати довгострокових користувачів, реальну торговельну активність і стале використання протоколу, розподіл токенів може підтримувати розвиток екосистеми. І навпаки, якщо користувачі беруть участь переважно заради винагород, капітал і активність можуть знизитися після завершення стимулювання, що потенційно вплине на фактичний попит на токен.
Токени інвесторів і команди також потребують уваги до графіків блокування та розблокування. Початкові умови, наведені в офіційній документації, такі: токени інвесторів блокуються на 6 місяців, а потім лінійно розблоковуються протягом 12 місяців; токени команди та радників блокуються на 12 місяців, а потім лінійно розблоковуються протягом 24 місяців.
Ці умови відображають початкову структуру токеноміки, але під час фактичного аналізу користувачам також слід перевіряти останній прогрес розблокування, пропозицію в обігу та зміни на відповідних адресах. Лише початковий графік розблокування не слід використовувати для висновків про те, скільки токенів наразі перебуває в обігу або залишається заблокованими.
Як вартість HAEDAL пов’язана з діловою активністю протоколу?
Для оцінки довгострокової вартості токена протоколу необхідно проаналізувати, чи може ділова активність протоколу створювати стійкий економічний попит і чи може цей попит передаватися на рівень токена.
Основу діяльності Haedal становлять ліквідний стейкінг, управління ліквідністю та пов’язані продукти DeFi. У міру ширшого використання таких активів, як haSUI та haWAL, в екосистемі Sui протокол може залучати більше користувачів, активів і торговельної активності.
Однак зростання ділової активності протоколу не означає автоматичного зростання вартості HAEDAL. Потрібен додатковий аналіз доходів протоколу, токенових стимулів, механізмів викупу або винагород, а також того, чи створюють механізми управління ефективний попит на токен.
Наприклад, офіційна документація Haedal Market Maker (HMM) описує механізм ліквідності, що належить протоколу, та розподілу комісій: частина чистого доходу спрямовується на механізми фінансування, пов’язані з haSUI, частина комісій використовується для викупу HAEDAL і винагород учасникам veHAEDAL, а інша частина зберігається як дохід протоколу.
Цей механізм вказує на прагнення Haedal пов’язати економічну активність пов’язаних продуктів зі стимулами для токена протоколу. Однак конкретні пропорції, статус виконання та фактичний дохід мають визначатися за найновішими правилами й даними ончейну. Описану в документації конструкцію не слід розглядати як доказ уже сталого масштабу викупу чи гарантію майбутньої дохідності.
Тому оцінювання передавання вартості HAEDAL потребує окремого спостереження за трьома рівнями:
По-перше, чи має протокол реальний і стійкий попит на використання, зокрема щодо масштабу стейкінгу, використання активів ліквідного стейкінгу та рівня інтеграцій DeFi.
По-друге, чи можуть пов’язані продукти генерувати сталий дохід, а не переважно покладатися на токенові субсидії для підтримання активності користувачів.
По-третє, чи можуть дохід протоколу та економічні стимули передаватися учасникам HAEDAL або veHAEDAL через чіткі й перевірювані правила.
Лише комплексний розгляд цих трьох рівнів дає змогу користувачам оцінити, чи справді зростання ділової активності протоколу забезпечує економічну підтримку на рівні токена.
Чим HAEDAL відрізняється від інших токенів протоколів DeFi?
Різні токени протоколів DeFi мають різні джерела вартості. HAEDAL можна порівнювати за трьома параметрами: участь в управлінні, стимули екосистеми та зв’язок із діловою активністю протоколу.
Порівняно з токенами суто для управління
Деякі токени DeFi переважно використовуються для внесення пропозицій і голосування, тоді як власники токенів можуть мати відносно обмежені економічні права. Окрім функції управління, HAEDAL використовує механізм блокування veHAEDAL, щоб поєднувати винагороди за стейкінг і підвищення винагород Farm, прагнучи пов’язати участь в управлінні з використанням екосистеми.
Однак те, чи створює це сильнішу підтримку вартості, усе одно залежить від джерел винагород, доходу протоколу та фактичного попиту на участь, а не лише від кількості функцій.
Порівняно з токенами суто для майнінгу ліквідності
Деякі токени протоколів головним чином спираються на безперервний випуск токенових винагород для постачальників ліквідності. Механізм HAEDAL передбачає строки блокування, вагу в управлінні та підвищення винагород, щоб заохочувати користувачів до довгостроковішої участі.
Однак механізм блокування може лише змінити спосіб участі користувачів і не здатен гарантувати довгострокове зростання попиту на токен. Якщо активність екосистеми не має реальних варіантів використання, стимули до блокування також можуть із часом не залучати користувачів.
Порівняно з токенами ліквідного стейкінгу
Такі активи, як haSUI та haWAL, представляють права на базовий стейкінг, тоді як HAEDAL переважно виконує функції управління та стимулювання. Формування вартості перших пов’язане з базовими активами, винагородами за стейкінг і механізмами викупу. На другий більше впливають розвиток протоколу, токеноміка та ринковий попит і пропозиція.
Це також розмежування, якого слід дотримуватися під час аналізу екосистеми Haedal: вартість викупу активів ліквідного стейкінгу не дорівнює ринковій вартості токена протоколу.
Ключові ризики та чинники оцінювання HAEDAL
Розблокування токенів і тиск пропозиції
Розподіли HAEDAL для стимулювання екосистеми, інвесторів і команди мають різні графіки розблокування. У міру поступового розблокування токенів пропозиція, доступна для торгівлі на ринку, може змінюватися. Якщо нова пропозиція перевищує ринковий попит, це може чинити тиск на ціну.
Участь в управлінні та фактичні повноваження
Володіння токенами управління не означає, що їхні власники можуть безпосередньо контролювати всі активи протоколу або всі параметри продуктів. Користувачам слід підтверджувати сферу дії пропозицій DAO, правила голосування та повноваження щодо виконання рішень, щоб не прирівнювати участь в управлінні до повного контролю над протоколом.
Залежність від стимулів і якість попиту
Якщо користувачі беруть участь у стейкінгу або діяльності Farm переважно для отримання токенових винагород, після зменшення винагород можливий відтік капіталу. Протокол має продемонструвати, що його діяльність може створювати реальний попит, а не лише підтримувати активність за допомогою токенових стимулів.
Дохід протоколу та передавання вартості токена
Отримання протоколом доходу не означає, що весь дохід розподіляється між власниками токенів. Користувачам слід розрізняти дохід протоколу, резерви казначейства, викупи, винагороди та інші напрями використання коштів, а також перевіряти фактичні записи виконання.
Ринкова ліквідність і волатильність цін
На ринкову ціну HAEDAL впливають глибина торгівлі, ринкові настрої та загальні умови на ринку криптоактивів. Навіть якщо фундаментальні показники протоколу змінюються, це не означає, що ціна токена зміниться одночасно. Лише ринкові торговельні ціни не відображають вартість протоколу.
Блокування та альтернативні витрати
veHAEDAL вимагає від користувачів блокування HAEDAL. Протягом строку блокування користувачі можуть втратити частину ліквідності, водночас ціни токенів можуть і надалі коливатися. Винагороди за блокування слід оцінювати разом із часом, на який кошти заблоковані, потенційними збитками та обмеженнями щодо виходу.
Gate Spot: централізована точка доступу до ринку HAEDAL
Функції протоколу HAEDAL переважно реалізуються в блокчейні Sui, тоді як його токен протоколу можна торгувати на централізованих торговельних платформах. Для користувачів, які хочуть відстежувати ринкову ціну HAEDAL, глибину торгівлі та попит на купівлю й продаж, спотовий ринок є важливим каналом формування ціни.
Gate додала HAEDAL/USDT для спотової торгівлі 29 квітня 2025 року. Користувачі можуть переглядати відповідну торговельну пару на спотовому ринку Gate і торгувати відповідно до ринкових умов у реальному часі.
Важливо зазначити, що спотова торгівля HAEDAL не є тотожною блокуванню veHAEDAL, управлінню Haedal DAO або стейкінгу haSUI. Купівля HAEDAL на Gate не надає veHAEDAL автоматично та не забезпечує безпосередньо винагороди за стейкінг чи право на участь в управлінні протоколом Haedal. Щоб взяти участь у пов’язаних ончейн-механізмах, користувачі мають виконати відповідні кроки згідно з правилами протоколу та підтвердити чинні вимоги до участі.
Отже, Gate Spot надає доступ до ринкової торгівлі HAEDAL, тоді як управління протоколом і ончейн-права слід окремо розуміти відповідно до офіційних механізмів Haedal. Перед торгівлею користувачам слід перевірити торговельну пару, мережу активу та статус сервісу на сторінці торгівлі Gate в реальному часі.
Поширені запитання
Який тип токена HAEDAL?
HAEDAL — нативний токен управління Haedal Protocol, який переважно використовується для участі в управлінні, стимулювання екосистеми та механізмів, пов’язаних із veHAEDAL.
У чому різниця між HAEDAL і haSUI?
HAEDAL — токен управління та стимулювання протоколу. haSUI — токен ліквідного стейкінгу, який користувачі отримують після стейкінгу SUI через Haedal і який представляє відповідні права на стейкінг SUI.
Що таке veHAEDAL?
veHAEDAL — підтвердження прав на управління та стимули, яке користувачі отримують після блокування HAEDAL. Його можна використовувати для участі в управлінні DAO, отриманні пов’язаних винагород і підвищенні винагород Farm. Його баланс поступово зменшується залежно від строку блокування.
Яка загальна пропозиція HAEDAL?
В офіційній документації Haedal щодо токеноміки зазначено загальну пропозицію 1 млрд токенів. На фактичну пропозицію в обігу впливають розблокування токенів, розподіли та інші зміни пропозиції, тому її слід підтверджувати за найновішими даними.
Чи представляє HAEDAL право власника на отримання всього доходу протоколу?
Ні. Дохід протоколу та права власників токенів — це не одне й те саме. Чи передається дохід учасникам токена та яким чином, необхідно визначати на основі конкретних правил управління, механізмів викупу та механізмів розподілу винагород.
Чи можу я отримати veHAEDAL, купивши HAEDAL на Gate?
Ні, не автоматично. Спотова торгівля Gate — це діяльність із купівлі та продажу токенів. veHAEDAL потрібно отримувати через ончейн-операції відповідно до правил блокування Haedal Protocol.
Чи може ціна HAEDAL відображати справжню вартість Haedal Protocol?
Не повністю. На ціни токенів також впливають пропозиція в обігу, ринкова ліквідність, торговельні настрої та загальне ринкове середовище. Оцінювання вартості протоколу потребує комплексного аналізу використання протоколу, джерел доходу та механізмів токеноміки.