У листопаді 2026 року DTCC оголосила про плани розширити свої послуги з токенізації на Solana, продовжуючи реалізацію наявної мультичейн-стратегії. Це порушує важливе питання для ринку токенізації цінних паперів: коли акції існують у токенізованій формі, чи мають інвестори фактичне право на базові цінні папери, чи лише цифрові активи, пов’язані з цінами акцій?
Протягом останніх кількох років з’явилися різні ончейн-продукти, пов’язані з акціями. Деякі з них забезпечені реальними акціями та надають відповідні економічні права через механізми зберігання, випуску й погашення. Інші використовують синтетичні структури, що відстежують ціни акцій за допомогою деривативів, забезпечення або смартконтрактів. Ці продукти можуть мати схожі назви токенів, динаміку цін і функціональність ончейн-переказів, однак відрізняються джерелами активів, юридичними правами, ризиками контрагентів і методами розрахунків. Блокчейн може підвищити ефективність обліку та передавання активів, але сама технологія не визначає, чи мають власники токенів права на базові акції.
Мультичейн-стратегія DTCC додатково підкреслює цю відмінність. Solana, Canton і Besu є різними технологічними архітектурами блокчейну, тоді як токенізовані цінні папери, забезпечені реальними активами, і синтетичні токени акцій є різними структурами фінансових продуктів. Продуктивність мережі та юридичні характеристики активу необхідно аналізувати окремо. У цій статті розглядається система зберігання цінних паперів DTCC, порівнюються токенізовані цінні папери та синтетичні токени акцій за критеріями забезпечення активами, права власності, розрахунків і управління ризиками, а також аналізується роль Solana, Canton і Besu в токенізації цінних паперів інституційного рівня.
Основні висновки
-
Токенізовані цінні папери DTCC базуються на прийнятних цінних паперах, що зберігаються в DTC. Їхня мета — надати наявним правам на цінні папери ончейн-представлення, а не створити окрему незалежну акцію.
-
Синтетичні токени акцій переважно забезпечують експозицію до цін акцій через контракти, деривативи або механізми забезпечення. Власники не обов’язково мають права на цінні папери, що лежать в основі акцій.
-
Токенізовані продукти, забезпечені реальними акціями, не обов’язково випускаються DTCC. Не всі ончейн-акції поза системою DTCC слід класифікувати як синтетичні активи.
-
Solana, Canton і Besu переважно стосуються архітектури мережі, конфіденційності, дозволів та інтероперабельності. Жодна з цих технологій окремо не визначає юридичні характеристики токена.
-
Завершення ончейн-переказу не обов’язково означає, що платіжна частина операції з цінними паперами, юридична остаточність і оновлення прав на актив уже завершені.
-
Під час упровадження інфраструктури токенізації цінних паперів установам необхідно враховувати зберігання активів, захист інвесторів, механізми контролю відповідності вимогам і узгодженість записів у різних системах.
1. Чому DTCC створює мультичейн-інфраструктуру для токенізації цінних паперів?
DTCC є важливою установою постторговельної інфраструктури на ринку цінних паперів США. Її дочірня компанія DTC відповідає за централізоване зберігання цінних паперів і пов’язані послуги щодо активів. У традиційній системі цінних паперів інвестори торгують акціями через брокерів, а права на цінні папери підтримуються спільно через кількох посередників і записи в реєстрах. Блокчейн може надати цінним паперам нове цифрове представлення, але якщо ці токени не можуть взаємодіяти з наявними системами зберігання, розрахунків і обслуговування активів, ончейн-записи та традиційні реєстри можуть втратити зв’язок між собою. Основна мета DTCC у просуванні токенізації цінних паперів полягає в тому, щоб інтегрувати цінні папери в нове цифрове фінансове середовище, зберігаючи наявні юридичні та операційні гарантії.
28 жовтня 2026 року офіційно запрацював DTCC Tokenization Service (DTS), який спочатку підключив Canton Network і приватну мережу Besu DTCC. 12 листопада DTCC оголосила про плани розширити сервіс на Solana у другій половині 2027 року, щоб прийнятні цінні папери, що перебувають на зберіганні в DTC, могли отримати токенізовані представлення в новому блокчейн-середовищі. DTS призначений для того, щоб дозволити прийнятним учасникам конвертувати цінні папери між традиційною та ончейн-формами й управляти активами через відповідні цифрові гаманці. Ця модель не передбачає повторного випуску акцій публічними компаніями. Натомість вона поєднує наявні права на цінні папери із записами в блокчейні.
Цінність мультичейн-архітектури полягає в наданні технологічного вибору різним фінансовим установам. Деякі установи надають пріоритет конфіденційності операцій і дозволам на доступ до даних. Інші хочуть використовувати середовище смартконтрактів, сумісне з Ethereum, тоді як інші прагнуть досліджувати ліквідність активів і сценарії застосування в публічних блокчейнах. DTCC повинна підтримувати узгоджену логіку управління активами в різних мережах і запобігати тому, щоб однакове право на цінні папери враховувалося більше одного разу внаслідок конвертації або міжмережевих операцій. Порівняно з простим підвищенням швидкості транзакцій, складнішим аспектом токенізації цінних паперів інституційного рівня є забезпечення узгодженості записів про активи, юридичних прав і зобов’язань щодо розрахунків у різних системах.
2. Як DTCC Tokenization Service забезпечує відповідність ончейн-токенів реальним цінним паперам?
DTS базується на прийнятних цінних паперах, які вже перебувають на зберіганні в DTC. Прийнятні учасники можуть використовувати сервіс для конвертації традиційних позицій у цінних паперах в ончейн-токенізовані представлення. Цей процес потребує підтвердження існування базових активів, наявності в учасників необхідної кваліфікації, а також завершення створення токенів і коригування записів про володіння відповідно до правил сервісу. Токенізовану та традиційну форми можна конвертувати одна в одну. Мета полягає в тому, щоб одне й те саме право на цінні папери могло використовуватися в різних технологічних середовищах, а не у створенні додаткового незабезпеченого цінного паперу шляхом випуску токенів.
На рівні управління активами DTS має підтримувати зв’язок між традиційними реєстрами цінних паперів і записами в блокчейні. Наприклад, після того як установа конвертує частину цінних паперів, що зберігаються в DTC, у токенізовану форму, відповідні системи мають визначати, що ці права тепер існують в іншій формі, і не допускати дублювання вимог до одного активу з боку традиційних та ончейн-рахунків. Коли активи конвертуються назад, відповідні процеси спалювання токенів і оновлення записів також мають відновити традиційну форму. DTS також передбачає механізми контролю для карбування, спалювання, призупинення та відновлення, а також надає пов’язані інструменти для відстеження позицій у традиційних реєстрах і ончейн-записах.
Ця модель істотно відрізняється від випуску звичайних криптоактивів. Вартість типового токена може переважно залежати від ринкового попиту, правил протоколу або зобов’язань емітента, тоді як токенізовані цінні папери DTC акцентують на узгодженості з наявними правами на цінні папери. Юридичні та економічні характеристики цих токенів походять від базових цінних паперів і механізмів їх зберігання, а не від самої блокчейн-мережі. Водночас це не означає, що власники можуть обходити брокерів, кастодіанів або регуляторні вимоги, щоб безпосередньо реалізовувати всі права власності. Суб’єкти, яким дозволено володіти, передавати та конвертувати активи, як і раніше підпорядковуються правилам учасників DTC, умовам сервісу та застосовному законодавству.
3. У чому полягає принципова різниця між токенізованими цінними паперами DTCC і синтетичними токенами акцій?
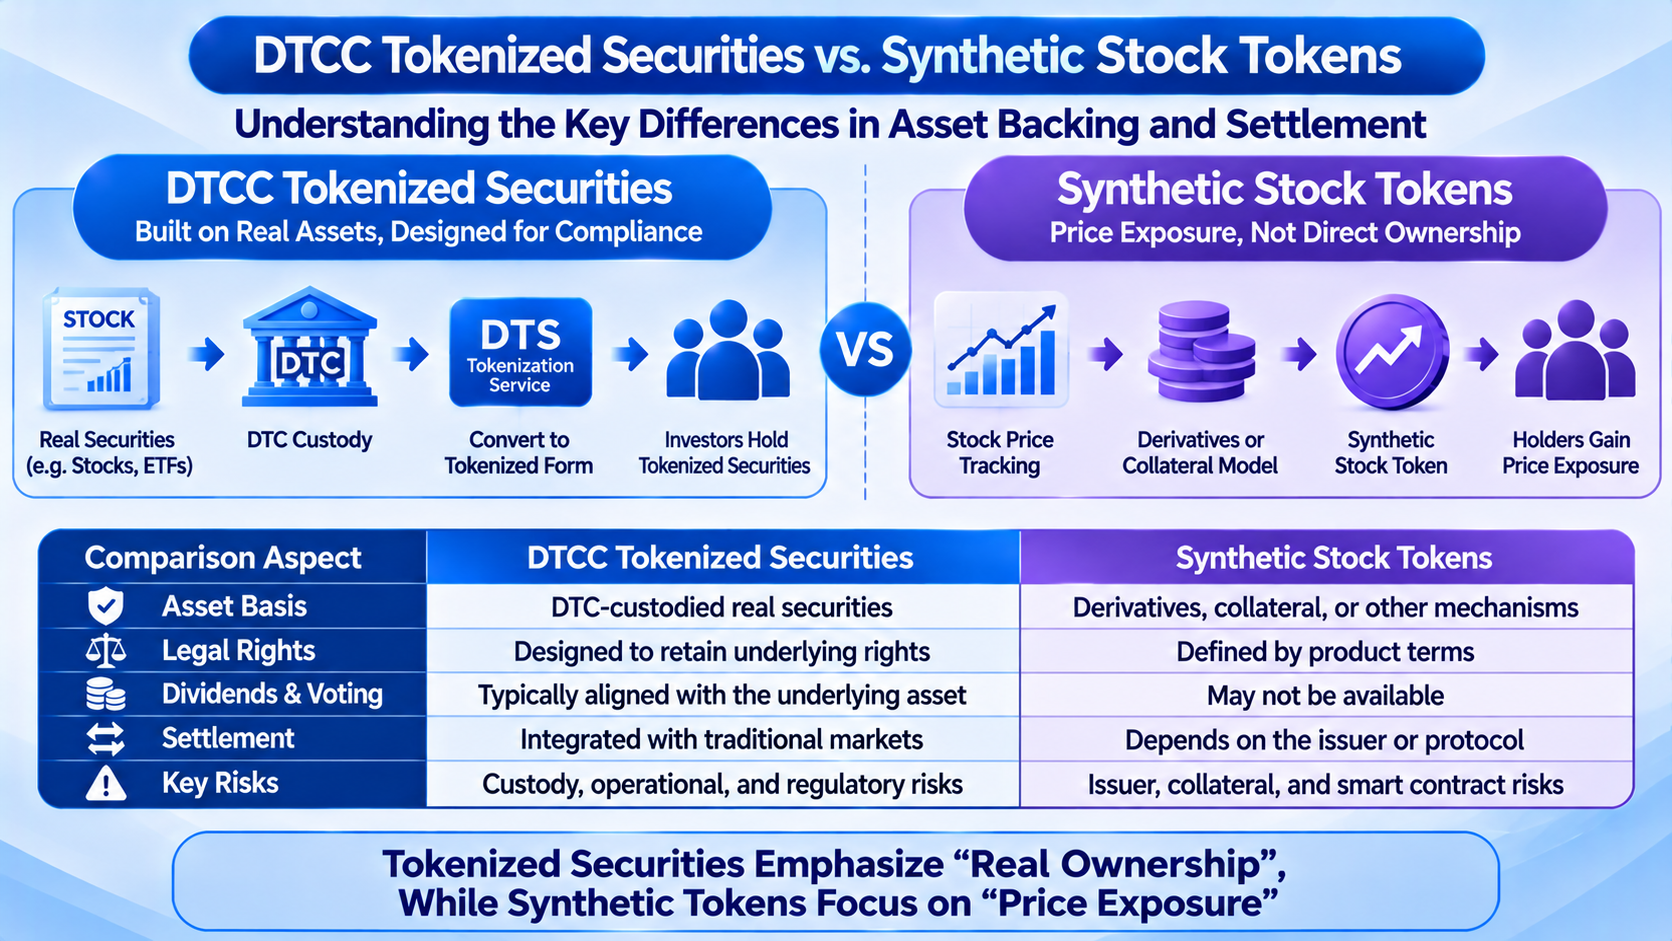
Синтетичними токенами акцій зазвичай називають цифрові активи, які забезпечують економічну експозицію, пов’язану з ціною певної акції, через деривативи, механізми забезпечення або інші фінансові контракти. Припустімо, токен відстежує ціну акцій NVIDIA. Власник може отримати прибуток у разі зростання ціни акцій NVIDIA та зазнати збитків у разі її падіння, однак це не означає, що емітент утримує одну акцію NVIDIA на кожен токен. Це також не означає, що власник автоматично стає акціонером NVIDIA. Можливість виплати еквівалента дивідендів, підтримка погашення та права, які можна заявити в разі спору, визначаються конкретним контрактом.
Натомість токенізовані цінні папери DTC створюються на основі реальних цінних паперів, що перебувають на зберіганні, з метою збереження юридичних прав, економічних вигод і захисту інвесторів, пов’язаних із традиційними цінними паперами. Ключова відмінність полягає не у використанні блокчейну, а в тому, які активи та юридичні відносини стоять за токенами. Токенізація реальних цінних паперів має враховувати зберігання базових активів, облік прав і конвертацію. Синтетичні токени акцій більше залежать від того, як емітент або протокол підтримує цінову експозицію та чи належним чином працюють пов’язані механізми забезпечення, ціноутворення й контрактів. Навіть якщо ціни двох продуктів рухаються майже синхронно, ризики їхніх власників можуть суттєво відрізнятися.
Також необхідно відрізняти синтетичні токени акцій від інших токенів акцій, забезпечених реальними активами. Деякі продукти на ринку випускаються незалежними суб’єктами, які утримують реальні акції та випускають відповідні ончейн-токени. Такі продукти не обов’язково є синтетичними активами, але права їхніх власників усе одно можуть істотно відрізнятися від прав, пов’язаних із токенізованими цінними паперами DTCC. Фактичне забезпечення акціями, пряме внесення до реєстру акціонерів, непрямі права на цінні папери та договірні вимоги на дохід є різними юридичними поняттями. Щоб визначити характеристики продукту, необхідно вивчити його базові активи, відносини зі зберігання, емітента та юридичні документи. Не всі ончейн-акції поза системою DTCC можна просто класифікувати як синтетичні токени.
4. Чому володіння ончейн-токеном акцій не обов’язково означає володіння акцією?
На ринку цінних паперів США звичайні інвестори, які купують акції через брокерів, зазвичай мають права на цінні папери через структуру непрямого володіння. Акції можуть бути зареєстровані через централізовану систему зберігання, тоді як інвестори отримують відповідні економічні вигоди та права через рахунки в цінних паперах і пов’язані юридичні механізми. Акціонери, безпосередньо внесені до реєстру акціонерів публічної компанії, відрізняються від інвесторів, які мають права на цінні папери через брокерів, структурою володіння та порядком реалізації прав. Токенізація цінних паперів автоматично не усуває цієї відмінності, а сам баланс ончейн-токенів не може визначати остаточний юридичний статус власника.
Блокчейн добре підходить для обліку випуску токенів, переказів і змін балансів, але володіння акціями охоплює значно більше, зокрема реєстрацію емітента, права на цінні папери, розподіл дивідендів, механізми голосування та юридичний захист. Якщо токен забезпечує лише синтетичну цінову експозицію, власник може мати тільки договірну вимогу до емітента або смартконтракту. Навіть якщо токен забезпечений реальними акціями, інвесторам усе одно потрібно підтвердити юридичну структуру, через яку вони володіють активом, можливість вимагати погашення та механізм захисту їхніх інтересів у разі проблем у емітента або кастодіана.
Сервіс токенізації DTCC акцентує на збереженні захисту інвесторів і прав власності, пов’язаних із традиційними цінними паперами. Однак це не означає, що всі власники ончейн-гаманців автоматично стають безпосередньо зареєстрованими акціонерами публічної компанії. Фактичні права все ще реалізуються через відповідні структури зберігання та учасників. Для інвесторів найважливіше питання полягає не в тому, чи можна переказувати токен цілодобово, а в тому, які юридичні документи підтверджують їхні права в разі розподілу дивідендів, реструктуризації компанії, виникнення торговельного спору або дефолту установи. Лише за чіткого врегулювання цих питань ончейн-акції потенційно можуть перетворитися з інструментів відстеження цін на активи у формі цінних паперів, які можна широко використовувати у фінансовій діяльності.
5. Чим Solana, Canton і Besu відрізняються в системі токенізації DTCC?
Solana, Canton і Besu часто розглядають разом, але вони не є технологічними продуктами одного типу. Solana — це публічний блокчейн, що підтримує смартконтракти та відкриту екосистему застосунків. Canton — це публічна мережа, створена для регульованих фінансових сценаріїв, з акцентом на захист конфіденційності та інтероперабельність. Besu — це клієнт із відкритим кодом, сумісний із технологічним стеком Ethereum, який може використовуватися для роботи публічних або мереж із дозволеним доступом. DTCC використовує приватну мережу, побудовану на Besu. Порівнюючи ці три рішення, необхідно розрізняти базову мережу, програмний клієнт і конкретне середовище розгортання. Besu не слід розглядати просто як незалежний публічний блокчейн, еквівалентний Solana.
Визначальною характеристикою Canton є можливість для фінансових установ керувати видимістю даних транзакцій у середовищі спільної мережі та з’єднувати різні застосунки через механізми інтероперабельності. У таких сферах, як зберігання цінних паперів, управління забезпеченням і міжінституційні розрахунки, учасникам часто необхідно спільно використовувати дані про стан активів, захищаючи водночас інформацію про клієнтів і комерційні дані транзакцій. Приватна мережа Besu DTCC може підтримувати операції інституцій через управління дозволами, смартконтракти та налаштовувані операційні правила. Відкрита мережа Solana та її висока пропускна здатність створюють можливість поєднати токенізацію цінних паперів із застосунками публічного блокчейну, але технічні характеристики публічної мережі не скасовують обмеження на перекази, що застосовуються до регульованих цінних паперів.
| Критерій порівняння |
Solana |
Canton Network |
Приватна мережа Besu DTCC |
| Тип технології |
Публічний блокчейн Layer 1 |
Публічний блокчейн із фокусом на конфіденційність та інтероперабельність |
Приватна мережа на базі Besu |
| Ключові характеристики |
Відкрита екосистема, висока пропускна здатність |
Конфіденційність транзакцій, інституційна інтероперабельність |
Управління дозволами, сумісність з EVM |
| Дозволи для активів |
Можуть обмежуватися через застосунки та контракти |
Контролюються правилами застосунків |
Можуть контролюватися мережевими та контрактними дозволами |
| Статус DTS |
Заплановане підключення у другій половині 2027 року |
Підключено |
Підключено |
| Основний фокус |
Підключення до публічного блокчейну та доступність активів |
Конфіденційність і взаємодія між застосунками |
Операційний контроль та інтеграція систем |
Відмінності між цими трьома рішеннями переважно стосуються того, як обліковуються активи, хто має доступ до відповідних даних і як фінансові установи виконують та координують транзакції. Незалежно від того, у якій мережі зрештою розміщуються цінні папери, їхні юридичні характеристики все одно залежать від механізмів випуску, зберігання та володіння. Мультичейн-стратегія DTCC має на меті поєднати ці спільні права на активи з різними мережами, щоб учасники ринку могли обирати інфраструктуру відповідно до бізнес-потреб, а не створювати повністю незалежну систему цінних паперів для кожного блокчейну.
6. Чим відрізняються механізми розрахунків для токенізованих цінних паперів DTCC і синтетичних токенів акцій?
Традиційні операції з цінними паперами включають виконання угоди, кліринг і розрахунки. Після погодження транзакції покупцями та продавцями вони мають підтвердити цінні папери й кошти, що підлягають передаванню, та завершити остаточні розрахунки відповідно до застосовних правил. На фондовому ринку США застосовується стандартний цикл розрахунків T+1, однак швидкість переказу токенів у блокчейні та повний цикл розрахунків за операцією з цінними паперами — це різні поняття. Навіть якщо ончейн-транзакція підтверджується за короткий час, це не означає, що відповідний платіж, юридичні зобов’язання та записи про зберігання вже повністю завершені.
Система розрахунків для токенізованих цінних паперів DTC має бути інтегрована з наявною інфраструктурою ринку цінних паперів. Коли учасники використовують токенізовані цінні папери для торгівлі, забезпечення або передавання активів, система повинна не лише підтверджувати ончейн-переказ токенів, а й забезпечувати узгодженість базових прав на цінні папери з традиційними реєстрами. Якщо операція передбачає платіж, передавання цінних паперів і сплата коштів також мають бути скоординовані. Механізм поставки проти платежу (DvP) може пов’язувати поставку цінних паперів із відповідним платежем і зменшувати ризик того, що одна сторона передасть активи, а інша не здійснить оплату. У липні 2026 року DTCC перевірила кілька сценаріїв у реальній торговельній діяльності, зокрема DvP для акцій, операції репо з казначейськими цінними паперами США, кредитування цінними паперами та перекази забезпечення.
Розрахунки за синтетичними токенами акцій залежать від структури конкретного продукту. Деякі синтетичні активи використовують смартконтракти та управління забезпеченням для виконання ончейн-транзакцій. Власники отримують прибутки або збитки, пов’язані з цінами акцій, а не безпосередню поставку базових акцій. Після завершення транзакції смартконтракт може оновити баланси токенів або статус маржі без синхронізації фактичного передавання права власності на акції. Якщо продукт використовує централізований випуск або структуру деривативів, остаточні розрахунки також можуть залежати від емітента, торговельної платформи чи інших фінансових посередників. Обидві моделі можуть забезпечувати швидші ончейн-операції, але розрахунки здійснюються щодо різних об’єктів: одна модель стосується фактичних прав на цінні папери, а інша може переважно врегульовувати цінову експозицію, визначену контрактом.
7. Чому мультичейн-токенізація цінних паперів має вирішувати проблему подвійного обліку активів і міжмережевих розрахунків?
Коли ті самі цінні папери можна конвертувати між традиційними реєстрами, Canton, Besu та майбутньою мережею Solana, одним із найважливіших технічних питань є забезпечення узгодженості записів про активи. Припустімо, установа спочатку має права на цінні папери, еквівалентні 1 000 акцій публічної компанії, і конвертує 300 із цих акцій в ончейн-форму. Система має підтвердити, що традиційна та токенізована форми разом усе ще представляють 1 000 акцій, а не створюють додаткові права на цінні папери через одночасне відображення позицій в обох реєстрах. Якщо токени згодом конвертуються в іншу мережу, початкове представлення також необхідно належним чином обробити, щоб різні мережі не могли висувати дубльовані вимоги до одного активу.
Міжмережеві розрахунки також передбачають координацію станів між мережами. Solana, Canton і приватна мережа Besu використовують різні методи підтвердження транзакцій, механізми дозволів і операційні середовища. Не можна припускати, що після підтвердження транзакції в одній мережі той самий результат автоматично синхронізується з іншими. Міжмережеве передавання активів може потребувати надійних сервісів конвертації, контрольованих процесів карбування та спалювання або інших механізмів інтероперабельності. Учасники також мають підтверджувати статус активу під час конвертації, процедури відновлення після невдалої транзакції та способи запобігання неузгодженим записам у разі збою мережі.
Мультичейн-дизайн DTCC акцентує на інтероперабельності між традиційним і цифровим середовищами активів та надає відповідні можливості управління життєвим циклом токенів. Цінність цієї архітектури полягає у зменшенні ізольованості активів між різними мережами, але її фактична ефективність усе ще залежить від правил конвертації, доступу учасників і можливостей звірки між системами. Для інституційних ринків остаточною метою є не просто перегляд токенів цінних паперів у кількох мережах. Важливіше забезпечити, щоб кожна конвертація, передавання та розрахунок відповідали чітко визначеним правам на активи, які можна перевірити юридично й операційно.
8. Чому регуляторний контроль є важливою частиною токенізованих цінних паперів DTCC?
Токенізація цінних паперів не виводить актив за межі традиційного регуляторного режиму цінних паперів лише через використання публічного блокчейну. Акції, ETF і казначейські цінні папери США мають різні вимоги щодо торгівлі, зберігання, захисту інвесторів і нагляду за ринком. Відповідні установи все одно мають ідентифікувати учасників, застосовувати чинні обмеження на перекази та врегульовувати помилкові транзакції або юридичні спори, які можуть виникнути. Звичайні криптоактиви можуть дозволяти перекази на будь-яку адресу відповідно до дизайну протоколу, але регульовані цінні папери зазвичай потребують чіткіших правил щодо прийнятності власників та управління активами. Навіть якщо DTS у майбутньому підключиться до Solana, це не означає, що будь-який гаманець Solana зможе вільно отримувати або торгувати всіма токенізованими цінними паперами DTC.
Механізми управління токенами DTS включають функції карбування, спалювання, призупинення та відновлення, які можуть підтримувати конвертацію активів, контроль відповідності вимогам та опрацювання виняткових обставин. Ці можливості дають відповідним установам змогу управляти правами на цінні папери в межах наявної юридичної системи. Вони також означають, що токенізовані цінні папери використовують іншу модель контролю, ніж цифрові активи, які повністю покладаються на смартконтракти, у роботу яких неможливо втрутитися. Для фінансових установ дозволи й операційне управління — це не лише технічні обмеження. Вони є частиною підтримання цілісності записів про активи, вирішення спорів і виконання регуляторних зобов’язань.
Синтетичні токени акцій також можуть підпадати під регулювання цінних паперів або деривативів, але застосовні правила залежать від фактичної економічної структури продукту, емітента та регіону продажу. Відсутність прямого володіння акціями не означає, що продукт не є регульованим фінансовим інструментом. Інвесторам необхідно окремо перевіряти юридичний статус емітента, розкриття інформації про продукт, механізми забезпечення та торговельні обмеження. Робота токена в децентралізованій мережі сама по собі не свідчить про те, що він не підпадає під регуляторні вимоги. Так само підтримка з боку традиційної фінансової установи не усуває потреби враховувати специфічні ризики продукту.
9. Як інвестори можуть відрізнити токенізацію реальних цінних паперів від синтетичних продуктів на акції?
Щоб визначити природу ончейн-продукту на акції, інвесторам насамперед слід підтвердити джерело активів, що стоять за токеном. Продукти, забезпечені реальними цінними паперами, повинні мати перевірювані механізми зберігання та випуску активів, а також пояснювати зв’язок між токеном і базовою акцією. Щодо синтетичних токенів акцій інвесторам необхідно зрозуміти метод відстеження цін, джерело забезпечення, правила ліквідації та зобов’язання емітента. Якщо продукт лише обіцяє грошові розрахунки на основі ціни певної акції, не надаючи відповідних прав на цінні папери, інвесторам не слід вважати його прямим володінням акцією. Назви токена, торгового символу або графіка ціни недостатньо для підтвердження права власності на актив.
Інвесторам також слід проаналізувати права, які вони можуть реалізувати, зокрема щодо дивідендів, голосування, погашення та звернення вимог до активів. Деякі токени, забезпечені реальними акціями, можуть надавати лише певні економічні вигоди, а їхні власники можуть не мати змоги безпосередньо реалізовувати право голосу в публічній компанії. Деякі синтетичні продукти можуть надавати через контракти коригування, еквівалентні дивідендам, але це все одно відрізняється від безпосереднього отримання дивідендів, розподілених публічною компанією. Інвесторам також слід враховувати кредитний ризик емітента та кастодіана, підтверджувати, чи відокремлені активи від власних активів емітента, і визначати порядок дій у разі неплатоспроможності емітента, призупинення погашень або системного збою.
Зрештою, інвесторам слід перевірити умови торгівлі та розрахунків. На фактичний інвестиційний досвід можуть впливати можливість вільного переказу токена, підтримка цілодобової торгівлі, достатня ринкова ліквідність і те, чи змінює ончейн-переказ юридичне право на цінні папери. Щодо токенізованих цінних паперів DTC інвесторам також слід враховувати конкретні вимоги до права участі та підтримку мереж. Для синтетичних токенів акцій слід зосередитися на коефіцієнтах забезпечення, цінових оракулах, механізмах ліквідації та ризиках контрагентів. Розуміння цих відмінностей допоможе інвесторам не вважати продукти зі схожою технічною формою такими, що мають однаковий захист активів.
Висновок
Принципова різниця між токенізованими цінними паперами DTCC і синтетичними токенами акцій полягає не у використанні технології блокчейну, а в основі активів і юридичних правах, що стоять за токенами. DTS базується на прийнятних цінних паперах, які зберігаються в DTC, і прагне надати цим активам ончейн-представлення, зберігаючи наявні права на цінні папери, економічні вигоди та захист інвесторів. Синтетичні токени акцій зазвичай забезпечують цінову експозицію через деривативи, механізми забезпечення або інші контракти. Їхні власники не обов’язково мають права на цінні папери, що лежать в основі акцій. Обидва продукти можуть підтримувати ончейн-перекази, однак їхня структура власності, об’єкти розрахунків і ризики істотно відрізняються.
Порівняння Solana, Canton і Besu стосується іншого рівня. Canton акцентує на конфіденційності та інтероперабельності. Приватна мережа Besu DTCC надає налаштовуване середовище для дозволів і смартконтрактів. Solana відкриває нову можливість поєднати токенізацію цінних паперів з екосистемою публічних блокчейнів. DTCC запустила DTS у жовтні 2026 року та планує підключити його до Solana у другій половині 2027 року. Це відображає розширення традиційної інфраструктури цінних паперів у мультичейн-середовища, але вибір мережі сам по собі не може визначати, чи представляє токен право на реальні акції.
У міру розвитку ринку RWA конкуренція у сфері токенізації цінних паперів може поступово зміщуватися від простого підвищення швидкості транзакцій до прав на активи, ефективності розрахунків та інтероперабельності між системами. Для фінансових установ та інвесторів чітке визначення права власності на базові активи, підтвердження юридичних прав, забезпечення остаточності розрахунків і створення надійних механізмів управління активами є важливішими, ніж просте відображення цін акцій у блокчейні.
Поширені запитання
У чому різниця між токенізованими цінними паперами DTCC і синтетичними токенами акцій?
Токенізовані цінні папери DTCC базуються на прийнятних цінних паперах, що зберігаються в DTC, і призначені для збереження відповідних прав на цінні папери. Синтетичні токени акцій зазвичай забезпечують експозицію до цін акцій через фінансові контракти, а їхні власники не обов’язково володіють базовими акціями.
Чи обов’язково токенізовані цінні папери DTCC означають пряме володіння акціями?
Не обов’язково. Токенізовані цінні папери можуть зберігати відповідні права на цінні папери, але структура володіння все ще може передбачати посередників на ринку цінних паперів і централізоване зберігання. Це не означає, що власники автоматично стають безпосередньо зареєстрованими акціонерами публічної компанії.
Чи всі токенізовані акції на Solana є синтетичними активами?
Ні. Характеристики активу токена залежать від структури його випуску та зберігання, а не від блокчейну, у якому він працює. Solana може підтримувати різні типи цифрових активів, зокрема токенізовані продукти, забезпечені реальними активами.
У чому різниця між Canton і Besu?
Canton — це блокчейн-мережа, орієнтована на захист конфіденційності та інтероперабельність. Besu — це сумісний з Ethereum клієнт із відкритим кодом, який можна використовувати для створення різних типів блокчейнів. DTCC використовує приватну мережу на базі Besu.
Чи DTCC уже запустила токенізовані цінні папери на Solana?
Станом на 13 листопада 2026 року DTCC оголосила про плани підключення до Solana, реалізація яких очікується у другій половині 2027 року. Наразі DTS підключено до Canton Network і приватної мережі Besu DTCC.
Чи можуть синтетичні токени акцій приносити дивіденди?
Це залежить від контракту продукту. Деякі продукти можуть надавати грошові коригування або економічні вигоди, пов’язані з дивідендами, але це не тотожне безпосередньому отриманню власниками дивідендів, розподілених публічною компанією.
Чи може торгівля ончейн-цінними паперами забезпечити миттєві розрахунки?
Блокчейн може прискорювати передавання активів, але повні розрахунки за цінними паперами також включають оплату, підтвердження прав на активи та юридичну остаточність. Можливість швидших остаточних розрахунків залежить від конкретної архітектури розрахунків.
Чому мультичейн-архітектура DTCC є важливою?
Мультичейн-архітектура може дозволити використовувати прийнятні цінні папери в різних технологічних середовищах, але вона має забезпечувати узгодженість між традиційними реєстрами та ончейн-записами, а також запобігати тому, щоб одне й те саме право на цінні папери враховувалося більше одного разу.