12 листопада 2026 року DTCC оголосила про плани розширити сервіс токенізації DTCC (DTS) на Solana, що дасть змогу цінним паперам, які відповідають вимогам і перебувають на зберіганні в DTC, отримувати токенізоване представлення через блокчейн Solana. Очікується, що інтеграцію буде запущено в другій половині 2027 року в межах наступного етапу плану DTCC із розширення мультичейн-інфраструктури для цінних паперів.
Значення цього кроку полягає не лише в тому, що традиційна фінансова установа обрала публічний блокчейн. Він свідчить про поступовий перехід токенізації цінних паперів від технічної валідації до реальної ринкової інфраструктури. 28 жовтня 2026 року DTS було офіційно запущено з початковим підключенням до Canton Network і приватної мережі Besu від DTCC. Сервіс дає учасникам, які відповідають вимогам, змогу конвертувати традиційні цінні папери на зберіганні в ончейн-формати. На відміну від цифрових активів, які лише відстежують ціни акцій, токенізовані DTC цінні папери призначені для збереження прав власності, економічних вигод і захисту інвесторів, пов’язаних із базовими цінними паперами.
Можливість переказувати акції через блокчейн не означає автоматично, що власники отримують права акціонерів публічної компанії. Так само завершення ончейн-переказу не означає, що всі етапи розрахунків за традиційною операцією з цінними паперами вже виконано. Юридичні права, що стоять за токеном, механізми зберігання активів, структура розрахунків за операціями та регуляторні обов’язки визначають, чи може токенізація цінних паперів увійти до основних фінансових ринків. У цій статті розглядається план DTCC щодо підключення до Solana, зокрема способи представлення традиційних цінних паперів ончейн, підтвердження права власності та підключення різних блокчейн-мереж до наявних систем розрахунків за цінними паперами.
Основні висновки
- 12 листопада 2026 року DTCC оголосила про намір підключити DTS до Solana. Очікується, що відповідна підтримка стане доступною в другій половині 2027 року. Це не означає, що торгівлю токенізованими цінними паперами на Solana вже повністю відкрито.
- DTS було офіційно запущено 28 жовтня 2026 року з початковою підтримкою Canton Network і приватної мережі Besu від DTCC.
- Рішення DTCC для токенізації базується на реальних цінних паперах, що перебувають на зберіганні в DTC, і акцентує на юридичній та економічній узгодженості між ончейн-токенами й традиційними правами на цінні папери.
- Токенізовані акції не обов’язково означають пряме зареєстроване володіння акціями публічної компанії. Інвестори мають розрізняти права в межах зберігання, непрямі структури власності та ончейн-записи токенів.
- Ончейн-перекази, постачання цінних паперів і грошові розрахунки є окремими етапами. Швидша обробка операцій не означає автоматичного завершення всіх юридичних процедур і процедур клірингу.
- Solana, Canton і Besu мають різні технічні та мережеві архітектури. Юридичні характеристики цінного паперу не можна визначити лише за типом блокчейну.
- Ширше впровадження токенізації цінних паперів залежить від підтвердження прав на активи, регуляторного контролю, звірки між системами та остаточності розрахунків, а не лише від швидкості блокчейн-транзакцій.
Чому DTCC планує розширити свій сервіс токенізації цінних паперів на Solana?
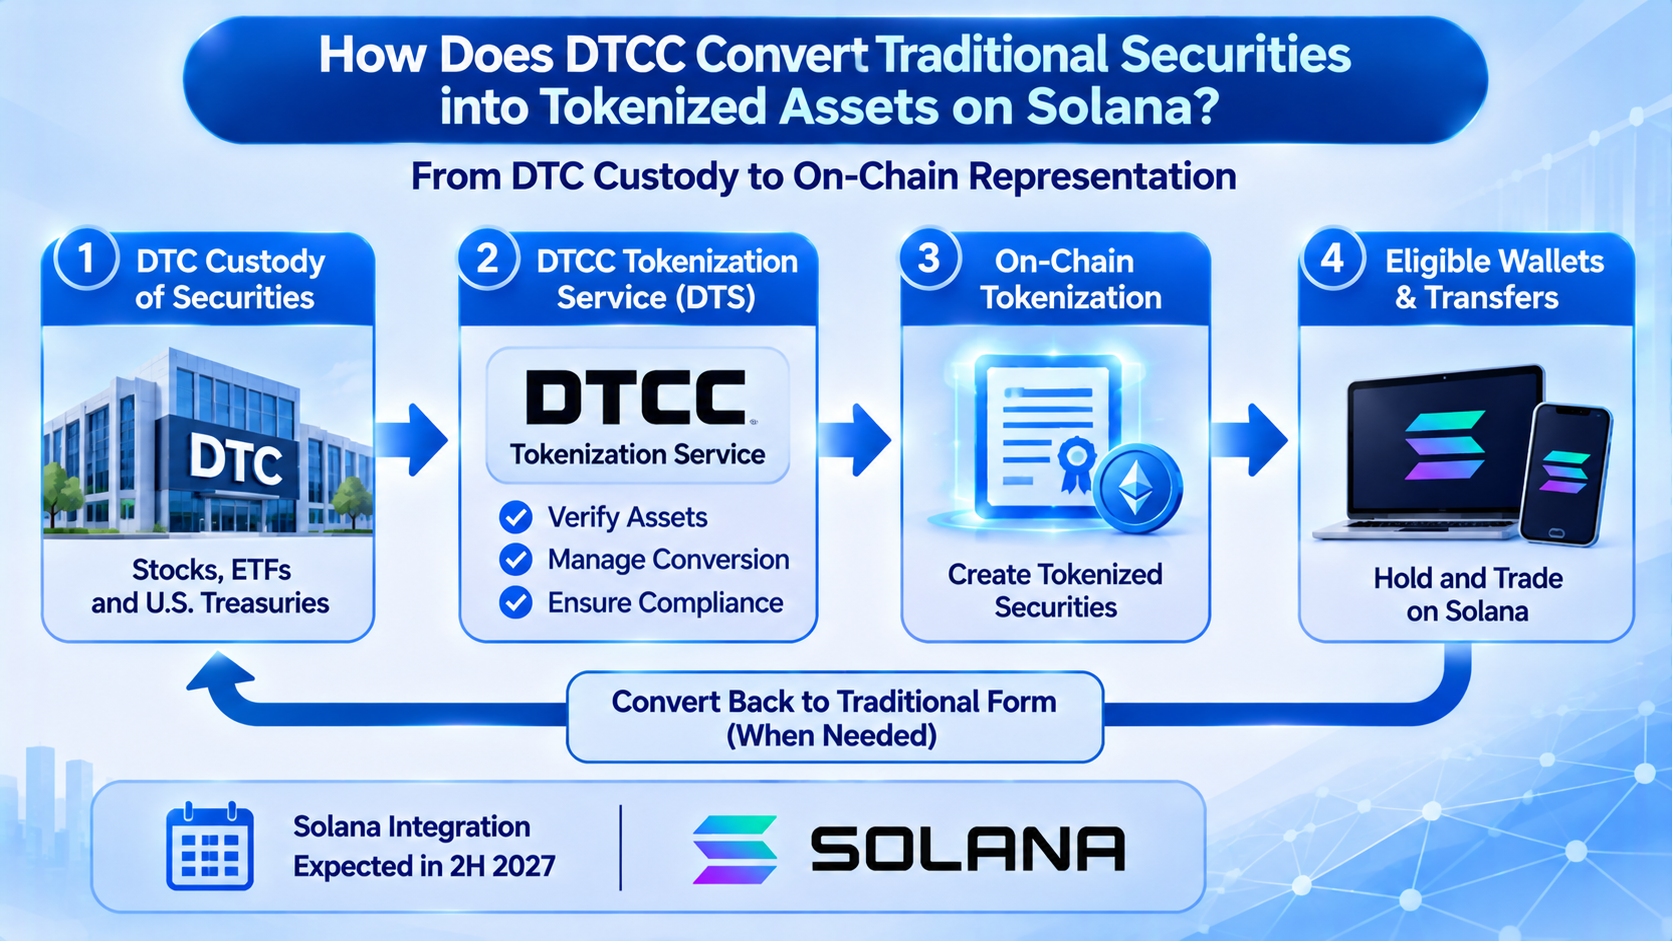
DTCC виконує важливі функції постторгової інфраструктури на ринку цінних паперів США. Після укладення операції з цінними паперами відповідні установи все ще мають забезпечити кліринг, розрахунки, зберігання активів, ведення обліку позицій і корпоративні дії. Як центральний депозитарій цінних паперів, DTC надає фінансовим установам послуги зі зберігання цінних паперів та обслуговування активів, допомагаючи учасникам ринку управляти правами на цінні папери через спільну інфраструктуру. Із входженням блокчейн-технологій на фінансові ринки перед традиційними системами цінних паперів постає нове питання: чи можна переказувати та використовувати цінні папери ончейн без зміни юридичних характеристик базових активів?
DTS, запущений у жовтні 2026 року, був створений для вирішення цього питання. Сервіс дає учасникам DTC, які відповідають вимогам, змогу конвертувати цінні папери на зберіганні в токенізовані форми та використовувати їх у підтримуваних блокчейн-мережах і відповідних гаманцях. Спочатку DTCC обрала Canton Network і свою приватну мережу Besu як основу для інтеграції, а згодом оголосила про плани додати Solana до переліку підтримуваних мереж. Додавання Solana може надати учасникам ринку більше варіантів мереж і створити умови для майбутнього руху активів між традиційними фінансовими системами та середовищами публічних блокчейнів. Водночас конкретна функціональність залежатиме від подальшої реалізації та відповідності учасників установленим вимогам.
Мультичейн-архітектура DTCC також відображає те, що токенізація цінних паперів має інші вимоги, ніж звичайний випуск криптоактивів. Фінансові установи мають враховувати не лише можливості мережі з обробки операцій, а й дозволи на активи, конфіденційність даних, записи операцій, регуляторний нагляд та операційну стабільність. Різні установи можуть використовувати різну блокчейн-інфраструктуру. Якщо токенізовані цінні папери можуть обертатися лише в межах однієї мережі, можуть виникнути нові ізольовані сегменти активів. Підключаючи традиційні системи зберігання цінних паперів до кількох мереж, DTCC намагається підвищити можливість використання цінних паперів у різних технічних середовищах, зберігаючи наявну ринкову інфраструктуру.
Як сервіс токенізації DTCC перетворює традиційні цінні папери на ончейн-активи?
Основна функція DTS полягає не в повторному випуску акцій публічної компанії. Натомість він створює відповідні ончейн-представлення для цінних паперів, які відповідають вимогам і вже перебувають на зберіганні в DTC. На традиційних ринках цінних паперів такі активи, як акції, зазвичай обліковуються через централізоване зберігання та облікові книги посередників. Права інвесторів залежать від рахунків у цінних паперах, механізмів зберігання та застосовної правової бази. Сервіс токенізації додає до цієї системи блокчейн-записи, даючи змогу конвертувати права на цінні папери, що відповідають вимогам, між традиційною та токенізованою формами. Він не створює нового активу, окремого від первинного цінного паперу.
Цей процес потребує підтримання зв’язку між базовим цінним папером та ончейн-токеном. Коли учасник, який відповідає вимогам, подає заявку на конвертацію цінного паперу в токенізовану форму, система має підтвердити доступність відповідного активу та створити ончейн-токен через належний процес. Якщо учасник бажає конвертувати токенізовану позицію назад у традиційну форму, для оновлення записів необхідно застосувати відповідні механізми конвертації та спалювання. DTS використовує дизайн токенізації, пов’язаний із цінними паперами, що перебувають на зберіганні в DTC. Його мета — підтримувати зв’язок із забезпеченням активами та не допустити подвійного врахування тих самих прав на цінні папери в традиційних і ончейн-облікових книгах. Конкретні операції й надалі регулюються правилами для учасників, технічними інтерфейсами та вимогами до відповідності активів.
Це суттєво відрізняється від певних ончейн-продуктів, що посилаються на ціни акцій. Деякі цифрові активи можуть відстежувати ціни акцій через деривативи, механізми забезпечення або зобов’язання емітента, але їхні власники можуть не мати прав на цінні папери, пов’язаних із базовими акціями. DTS акцентує на безперервності між токенізованою формою та первинними цінними паперами, що перебувають на зберіганні в DTC. Інвесторам варто зосереджуватися не на тому, чи використовує токен назву або тикер акції, а на тому, який базовий актив він представляє, хто відповідає за зберігання, які юридичні права має власник і чи існують чіткі механізми конвертації та збереження прав.
Чому право власності на токенізовані акції важливіше за швидкість ончейн-транзакцій?
На традиційних ринках цінних паперів інвестори, які купують акції через брокера, зазвичай не реєструються під власним ім’ям у реєстрі акціонерів компанії-емітента. Натомість вони володіють відповідними правами через посередників у сфері цінних паперів і централізовані системи зберігання. На ринку США широко застосовується непряма структура володіння, за якої права інвесторів формуються через рахунки в цінних паперах, права на цінні папери та застосовне законодавство. Інвестори можуть отримувати відповідні економічні вигоди, але їхні юридичні відносини з емітентом можуть відрізнятися від відносин безпосередньо зареєстрованого акціонера. Конвертація акцій в ончейн-токени не змінює ці юридичні відносини автоматично.
Блокчейн може фіксувати кількість токенів на адресі та час їх переказу. Однак сам по собі ончейн-запис не може повністю відповісти на запитання, хто має право на дивіденди, хто може реалізовувати право голосу або як можна відновити активи в разі спору. Якщо токен лише відстежує ціну акції, його власник може мати лише договірну вимогу до емітента, а не право на цінний папір, пов’язане з базовою акцією. Якщо токен представляє реальний цінний папір на зберіганні, усе одно необхідно уточнити, як відповідні права передаються між ончейн-адресою, зберігачем і кінцевим інвестором. Право власності стосується юридичних характеристик активу, а не лише балансу, відображеного в цифровому гаманці.
Рішення DTCC акцентує на збереженні захисту інвесторів, прав власності та економічних вигод, пов’язаних із традиційними цінними паперами. Його значення полягає у спробі поєднати ончейн-записи з усталеною правовою базою для цінних паперів.
Однак це не слід тлумачити так, ніби всі власники токенів автоматично стають безпосередньо зареєстрованими акціонерами публічної компанії. Конкретні права й надалі залежать від структури зберігання DTC, особи учасника та відповідних юридичних домовленостей. Для інституційних інвесторів чіткий розподіл прав може зменшити юридичну невизначеність під час використання активів і допомогти токенізованим цінним паперам увійти до фінансових сценаріїв, що потребують чітко визначених прав на активи, як-от фінансування під заставу та кредитування цінними паперами.
Чим токенізовані цінні папери DTCC відрізняються від звичайних ончейн-продуктів на основі акцій?
Ончейн-продукти на основі акцій на ринку використовують різні структури активів. Деякі продукти забезпечені реальними акціями та надають відповідні економічні вигоди через зберігача або спеціальну структуру випуску. Інші використовують синтетичні структури активів, що відстежують ціни акцій через деривативи, забезпечення або інші договірні механізми. Обидва типи продуктів можуть використовувати блокчейн-записи для обліку володіння та переказів, але права, які зрештою отримують інвестори, відрізняються. Щоб визначити, чи справді токенізована акція представляє базовий цінний папір, недостатньо перевірити, чи відповідає обсяг випуску кількості акцій. Інвесторам також потрібно перевіряти емітента, зберігача, юридичні документи та правила конвертації активів.
Ключова особливість DTS полягає в наданні послуг токенізації через наявну інфраструктуру ринку цінних паперів, де відповідні активи походять із цінних паперів, що відповідають вимогам і перебувають на зберіганні в DTC. Токенізована та традиційна форми мають визначену структуру конвертації, а відповідні права на цінні папери зберігаються. Натомість синтетичні токени акцій зазвичай призначені для надання цінової експозиції. Отримання власниками дивідендів, прав голосу або прав на фізичне постачання залежить від договору продукту. Навіть якщо синтетичний продукт точно відстежує ціну акції, це не означає, що його власники мають права акціонерів у базовій компанії.
| Критерій порівняння |
Токенізовані DTC цінні папери |
Синтетичні токени акцій |
| Основа активу |
Цінні папери, що відповідають вимогам і перебувають на зберіганні в DTC |
Деривативи, забезпечення або інші механізми відстеження цін |
| Основна мета |
Конвертація наявних прав на цінні папери в ончейн-форму |
Надання експозиції до цін акцій |
| Право власності |
Зберігає відповідні права на цінні папери з урахуванням структури володіння |
Не обов’язково передбачає права на базові акції |
| Дивіденди та інші вигоди |
Обробляються відповідно до правил відповідних цінних паперів і сервісу |
Залежить від договору продукту |
| Конвертація в традиційні цінні папери |
Передбачає відповідний механізм конвертації |
Не обов’язково підтримується |
| Основні ризики |
Ризики зберігання, операційні, розрахункові та комплаєнс-ризики |
Ризики емітента, забезпечення, ціноутворення та договірні ризики |
Ця відмінність не означає, що всі ончейн-акції, випущені поза DTCC, є синтетичними активами. На ринку також є токенізовані продукти, забезпечені реальними акціями, юридичні структури та механізми погашення яких можуть відрізнятися від інструментів, що лише відстежують ціну. Інвестори мають оцінювати характеристики активу кожного продукту, а не класифікувати його лише за платформою випуску чи блокчейном. Значення DTS полягає в тому, що він безпосередньо поєднує токенізацію цінних паперів із наявною централізованою системою зберігання у США, надаючи традиційним фінансовим установам ще один інфраструктурний варіант використання цінних паперів ончейн.
Чим ончейн-перекази відрізняються від розрахунків за цінними паперами?
Блокчейн може завершувати переказ токенів за відносно короткий час, однак операції та розрахунки на ринках цінних паперів — це не одне й те саме. Операція зазвичай означає домовленість між покупцем і продавцем про торгівлю цінним папером. Кліринг передбачає підтвердження та розрахунок зобов’язань за операцією, а також управління пов’язаними ризиками. Розрахунки передбачають постачання цінних паперів і коштів відповідно до домовленості. Традиційний фондовий ринок США застосовує стандартний цикл розрахунків T+1, але цей цикл охоплює більше, ніж переказ записів про цінні папери. Він також включає механізми фінансування, зобов’язання контрагентів і координацію між ринковими інфраструктурами. Швидкий переказ ончейн-токена не означає автоматично, що всі зобов’язання, пов’язані з операцією з цінними паперами, виконано.
Токенізація цінних паперів може змінити технічний спосіб постачання активів. Наприклад, за дотримання застосовних умов токенізовані цінні папери можуть переказуватися через смартконтракти або інфраструктуру цифрових активів і тісніше поєднуватися з ончейн-платіжними інструментами. Поставка проти платежу (DvP) є важливим принципом розрахунків, що пов’язує постачання цінних паперів із відповідною оплатою коштами та зменшує ризик того, що одна сторона передасть актив, а інша не завершить оплату. Якщо цінний папір переказується ончейн, а оплата все ще залежить від окремої традиційної банківської системи, ці два етапи потребують додаткових механізмів координації.
У липні 2026 року DTCC уже підтвердила кілька сценаріїв у виробничій торговій діяльності, зокрема DvP для угод репо з казначейськими облігаціями США, DvP для акцій, кредитування цінними паперами та перекази забезпечення.
Ці операції свідчать, що потенційне застосування токенізації цінних паперів не обмежується торгівлею акціями. Воно також може поширюватися на перекази активів та управління забезпеченням між фінансовими установами. Водночас швидкість переказу активів на технічному рівні та остаточність розрахунків згідно із законом все ще потрібно оцінювати окремо. Незворотність переказу цінних паперів, завершення пов’язаного платежу, відповідність учасників застосовним правилам і порядок виправлення помилок є складовими повного механізму розрахунків.
Яку роль відіграють Solana, Canton і Besu в мультичейн-архітектурі DTCC?
Мультичейн-стратегія DTCC полягає не просто в копіюванні тих самих цінних паперів у різних блокчейнах. Її мета — надати учасникам ринку різні технічні варіанти мереж у межах єдиної системи управління правами на цінні папери й активами. DTS спочатку було підключено до Canton Network і приватної мережі Besu від DTCC, а Solana планується підключити в другій половині 2027 року. Ці три мережі мають різні архітектурні характеристики, однак безпеку, юридичний статус або інвестиційну цінність їхніх продуктів із цінними паперами не можна визначити лише за тим, чи є блокчейн публічним або з обмеженим доступом.
Canton Network розроблена для фінансових застосунків, що потребують захисту конфіденційності та інтероперабельності. Вона дає учасникам змогу обробляти відповідні дані й операції відповідно до дозволів у спільному мережевому середовищі. Besu — це клієнт із відкритим вихідним кодом, сумісний зі стеком технологій Ethereum, який може використовуватися для розгортання різних типів блокчейн-мереж. DTCC використовує приватну мережу Besu, яка може розгортати функціональність токенізації цінних паперів на основі конкретних дозволів учасників та операційних вимог. Solana — це високопродуктивний публічний блокчейн із відкритою мережею та екосистемою смартконтрактів. Після підключення до DTS вона може надати установам, які відповідають вимогам, ще одне технічне середовище для використання токенізованих цінних паперів.
| Мережа |
Технічні характеристики |
Зв’язок із DTS |
| Canton Network |
Зосереджена на захисті конфіденційності, дозволах та інтероперабельності |
Уже підключено |
| Приватна мережа Besu від DTCC |
Сумісна зі стеком технологій Ethereum і підтримує налаштоване управління дозволами |
Уже підключено |
| Solana |
Високопродуктивний публічний блокчейн, що підтримує смартконтракти та відкриту екосистему |
Підключення заплановано на другу половину 2027 року |
Важливо наголосити, що публічні характеристики мережі Solana не означають, що токенізовані DTC цінні папери автоматично будуть відкриті для всіх гаманців. Право на переказ цих цінних паперів і надалі залежить від застосовних правил для учасників та регуляторних вимог. DTS також містить засоби контролю карбування, спалювання, призупинення та відновлення токенів для підтримки управління активами й комплаєнс-операцій.
Ключовим викликом для мультичейн-архітектури є підтримання узгодженості між різними системами. Ті самі права на цінні папери не мають враховуватися двічі під час переказу між мережами, а між традиційними обліковими книгами й ончейн-записами має зберігатися перевірна відповідність.
Чому токенізовані цінні папери все ще потребують регуляторного контролю та зберігання активів?
Програмованість блокчейну може автоматизувати деякі операції з цінними паперами, але регуляторні обов’язки на традиційних ринках цінних паперів не зникають, коли активи переходять ончейн. Випуск, зберігання, торгівля, переказ і захист інвесторів у сфері цінних паперів передбачають різні юридичні та регуляторні вимоги. Відповідні установи все ще мають ідентифікувати учасників, обробляти обмежені перекази активів і виконувати судові або регуляторні вимоги за потреби. Для регульованих токенізованих цінних паперів можливість для будь-якої адреси вільно отримувати й переказувати активи може не відповідати застосовним юридичним та операційним умовам.
DTS зберігає відповідні можливості контролю активів, зокрема функції карбування й спалювання токенів, призупинення та відновлення. Ці механізми можуть допомогти операторам обробляти помилкові перекази, комплаєнс-обмеження та інші ситуації, що потребують втручання. На відміну від деяких криптоактивів, для яких акцентується можливість переказів без втручання, регульовані цінні папери можуть потребувати збереження чітких адміністративних дозволів у межах своїх технічних систем. Такий дизайн не означає, що блокчейн-записи не мають цінності. Він відображає потребу токенізації цінних паперів відповідати як вимогам технічної ефективності, так і вимогам щодо юридичного виконання.
Системи зберігання мають таке саме важливе значення. Блокчейн-гаманець може підтвердити, що адреса контролює конкретний токен, але інвестори все одно мають з’ясувати, хто зберігає базові цінні папери, як обліковуються права на активи та як вирішуватимуться операційні проблеми в зберігача. Як частина наявної системи зберігання цінних паперів, DTC забезпечує токенізованим активам чітке джерело базових активів та операційну структуру. Розширення участі в майбутньому також залежатиме від співпраці між брокерами, зберігачами, постачальниками гаманцевих послуг та учасниками розрахунків. Токенізація цінних паперів не усуває посередників повністю. Натомість вона намагається зменшити повторювані операції за допомогою нових технологій і реорганізувати певні функції посередників.
Як підключення DTCC до Solana вплине на ринки RWA та ончейн-акцій?
План DTCC щодо підключення до Solana пропонує новий погляд на ринок RWA: традиційна фінансова інфраструктура намагається перенести реальні права на цінні папери до більшої кількості блокчейн-середовищ, а не покладатися виключно на незалежних емітентів, які запускають продукти для відстеження цін. Для інституційних інвесторів токенізовані цінні папери можуть поліпшити переказ активів, управління забезпеченням та ефективність міжплатформних розрахунків. Наприклад, якщо фінансова установа може відповідно до застосовних правил конвертувати активи, що традиційно утримуються в системі цінних паперів, в ончейн-форму, вона може отримати можливість використовувати ці активи в нових сценаріях цифрових фінансів без створення повністю окремої базової структури випуску цінних паперів.
Чи зможуть такі застосування досягти масштабу, усе ще залежатиме від готовності учасників ринку впроваджувати нові процеси управління активами. Традиційні ринки цінних паперів уже мають зрілі системи зберігання, клірингу та розрахунків. Установи не переноситимуть значні обсяги діяльності лише тому, що певний блокчейн швидше обробляє операції. Відповідна інфраструктура, імовірно, створить сталий попит лише тоді, коли токенізація зможе реально зменшити операційні витрати, підвищити ліквідність забезпечення, знизити розрахунковий ризик або підтримати фінансові послуги, які складно надавати через традиційні системи. Міжмережеві перекази активів, ончейн-грошові розрахунки та єдині записи активів також потребують подальших рішень для технічної сумісності та операційної координації.
Для екосистеми Solana план підключення DTCC може розширити її використання в інституційних сценаріях RWA. Водночас його не слід тлумачити так, ніби великі обсяги акцій США незабаром стануть доступними звичайним ончейн-користувачам. Також із цього не можна просто зробити висновок, що попит на SOL обов’язково зросте. Можливість застосування токенізованих цінних паперів у конкретних сценаріях, перелік установ, які мають право брати участь, а також активи, що мають використовуватися для торгівлі й розрахунків, залежатимуть від фактичного плану реалізації. Щоб оцінити довгострокову цінність цього розвитку, слід зосередитися на обсязі реальних активів, кількості установ-учасників, торговельній і розрахунковій активності та інтероперабельності з наявними фінансовими системами, а не оцінювати його ринковий вплив лише на основі оголошення про партнерство.
Висновок
План DTCC щодо підключення DTS до Solana є важливим кроком у розширенні інфраструктури традиційного ринку цінних паперів у мультичейн-середовище. DTS було офіційно запущено в жовтні 2026 року з початковим підключенням до Canton Network і приватної мережі Besu від DTCC. Очікується, що Solana буде додано в другій половині 2027 року, що надасть учасникам ринку, які відповідають вимогам, більше варіантів блокчейн-мереж та створить нові можливості для поєднання традиційно збережених цінних паперів з екосистемами публічних блокчейнів.
Суть цього плану полягає не лише в перетворенні акцій на блокчейн-токени. Його мета — забезпечити збереження токенізованою формою юридичних прав, економічних вигод і регуляторного захисту первинних цінних паперів. Володіння токенами на ончейн-адресі не обов’язково означає безпосередньо зареєстроване володіння акціями публічної компанії. Завершення ончейн-переказу не обов’язково означає виконання всіх розрахункових зобов’язань, пов’язаних з операцією з цінними паперами. Зберігання активів, підтвердження прав, переказ коштів та остаточність розрахунків залишаються важливими складовими ринку цінних паперів.
У міру розвитку ринків RWA та токенізованих цінних паперів продуктивність блокчейнів і надалі впливатиме на ефективність переказів активів. Однак можливість для установ впроваджувати технологію в масштабі також залежатиме від юридичної визначеності, узгодженості записів активів, управління ризиками та інтероперабельності між системами. Довгострокове значення підключення DTCC до Solana полягає в дослідженні того, як наявні права на цінні папери можуть увійти до нових середовищ цифрових фінансів зі збереженням захисту прав та операційних стандартів, на яких ґрунтуються традиційні ринки.
Поширені запитання
Чи вже DTCC випустила токенізовані акції на Solana?
Станом на 13 листопада 2026 року DTCC оголосила про плани підключити DTS до Solana, а реалізація очікується в другій половині 2027 року. Це не означає, що відповідні цінні папери вже повністю відкрито для торгівлі на Solana.
Що таке сервіс токенізації DTCC?
DTS — це сервіс токенізації цінних паперів, який надає DTC, дочірня компанія DTCC. Він підтримує конвертацію цінних паперів на зберіганні, що відповідають вимогам, між традиційною та ончейн-токенізованою формами зі збереженням відповідних прав на цінні папери та захисту інвесторів.
Чим токенізовані цінні папери DTCC відрізняються від синтетичних токенів акцій?
Токенізовані DTC цінні папери базуються на реальних цінних паперах на зберіганні та акцентують на відповідних юридичних й економічних правах. Синтетичні токени акцій зазвичай надають цінову експозицію та не обов’язково надають власникам права на базові акції. Конкретні права залежать від структури випуску та договору.
Чи означає володіння токенізованою акцією, що я є акціонером публічної компанії?
Не обов’язково. Інвестори можуть непрямо володіти правами на цінні папери через посередників у сфері цінних паперів або системи зберігання, а не бути безпосередньо зареєстрованими як акціонери компанії. Конкретні права залежать від юридичної структури та правил продукту.
Чи можна вільно переказувати токенізовані цінні папери на Solana?
Не обов’язково. Цінні папери, пов’язані з DTS, мають відповідати вимогам до учасників, комплаєнсу та обмеженням на переказ. Solana є публічним блокчейном, але це не означає, що всі токенізовані цінні папери можна вільно переказувати на будь-який гаманець.
Які відмінності між Canton, Besu та Solana?
Canton зосереджується на конфіденційності та інтероперабельності у фінансових застосунках. Besu — це сумісний з Ethereum блокчейн-клієнт, а DTCC використовує його приватну мережу. Solana — високопродуктивний публічний блокчейн. Ці три мережі мають різні архітектури, але юридичні права, пов’язані з цінними паперами, залежать від конкретних механізмів випуску та зберігання.
Чи означає ончейн-переказ цінних паперів, що розрахунок завершено миттєво?
Не обов’язково. Ончейн-переказ може підвищити ефективність постачання активів, але повний розрахунок за цінними паперами також охоплює оплату коштами, зобов’язання учасників, юридичну остаточність і пов’язані операційні процедури.