Головна складність полягає в тому, що універсальної системи оподаткування криптовалюти не існує. У США криптовалюта зазвичай класифікується як власність, Індія оподатковує прибуток від віртуальних цифрових активів за спеціальною ставкою 30%, Німеччина може звільнити приватно утримувану криптовалюту після року володіння, а ОАЕ застосовує зовсім інший підхід до доходів від особистих інвестицій. Далі наведено пояснення щодо розрахунку приросту капіталу на криптовалюті, типів транзакцій, які можуть спричинити податок, відмінностей між доходом і приростом капіталу, а також практичного застосування податкових правил у ключових юрисдикціях.
Основні висновки
- Приріст капіталу на криптовалюті зазвичай виникає при розпорядженні активом, наприклад, під час продажу за фіат, свопу криптовалюта-криптовалюта або витрати криптовалюти на товари чи послуги.
- Розрахунок приросту капіталу базується на вартості розпорядження мінус собівартість, але допустимі витрати, методи обліку, пільги та ставки податку відрізняються залежно від країни.
- Отримання криптовалюти може створити податок на доходи ще до появи приросту капіталу. Винагороди за майнінг, стейкінг, виплати за працевлаштування та деякі аірдропи можуть визнаватися як звичайний дохід або інша категорія оподатковуваного доходу.
- Період володіння впливає на податкове трактування. Довгострокові прирости капіталу в США можуть отримати преференційні ставки, Німеччина зазвичай звільняє приватний продаж після року, а Португалія виключає приріст на криптовалюту, що утримується не менше 365 днів.
- Місце проживання важливіше за блокчейн. Резиденція, статус платника податку, платформа та місцеві правила визначають, чи транзакція є оподатковуваною, безподатковою чи звітується.
Що таке податок на приріст капіталу від криптовалюти?
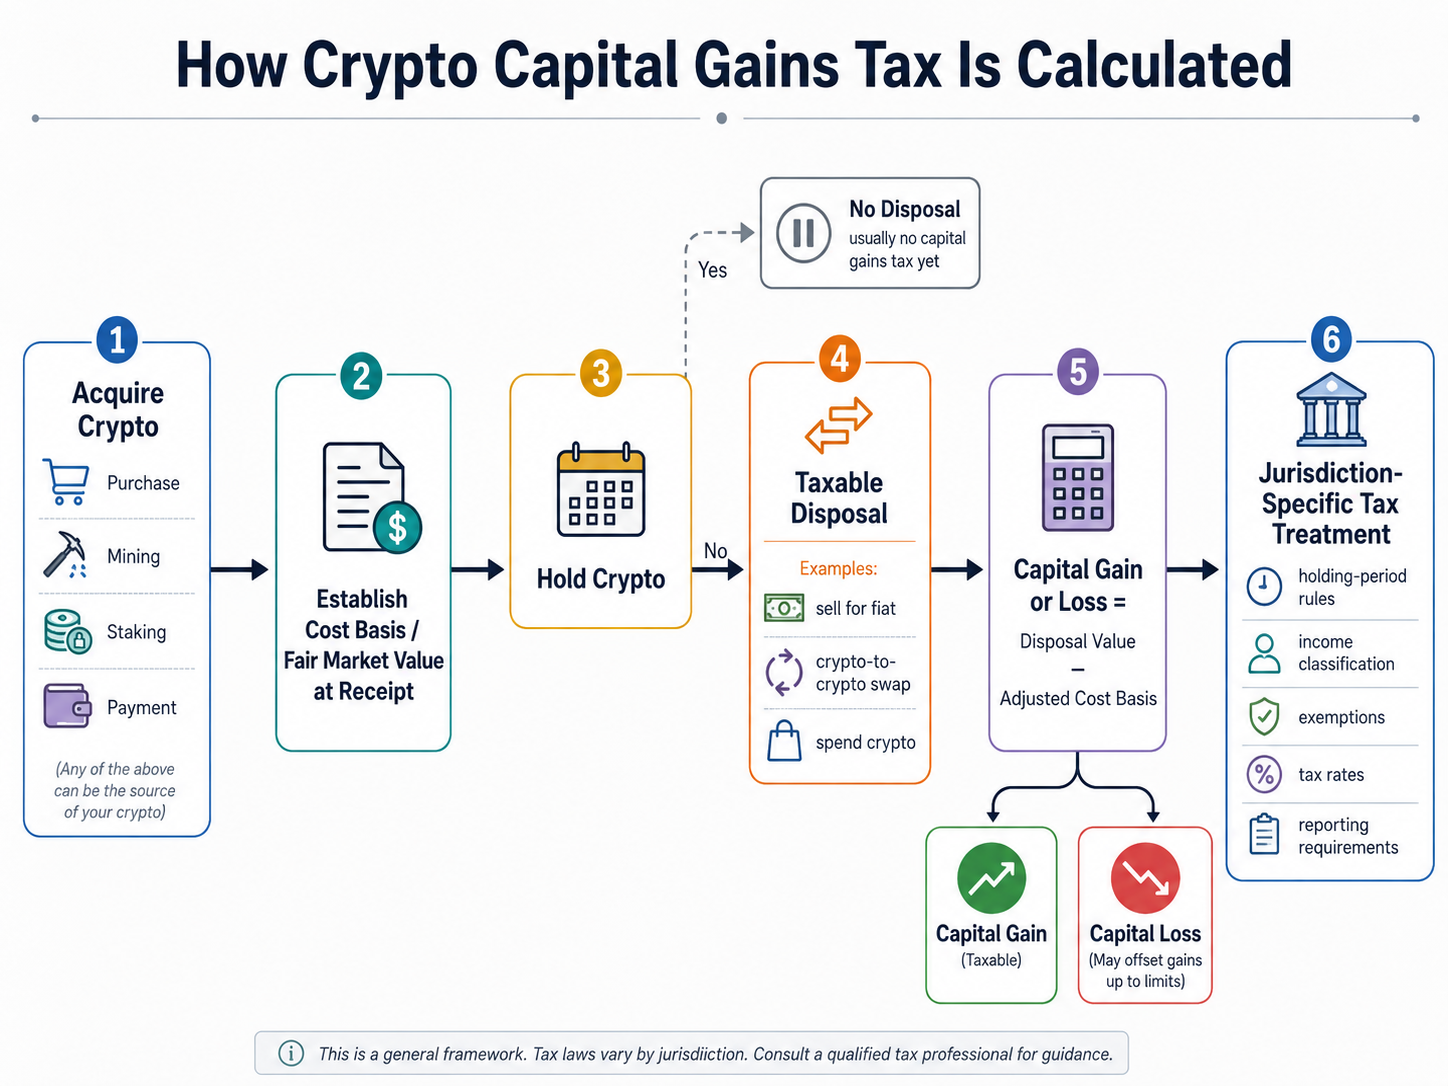
Податок на приріст капіталу стосується економічного прибутку, що виникає при розпорядженні активом за ціну, вищу за собівартість. Для криптоактивів розрахунок виглядає так:
Приріст капіталу = справедлива ринкова вартість під час розпорядження – скоригована собівартість
Наприклад, інвестор купує 1 ETH за $2 000 і продає його за $3 200. Приріст становить $1 200. Якщо актив продано за $1 600, виникає збиток $400.
Ціна покупки — відправна точка для собівартості, але комісії, спосіб придбання, попередні транзакції, даровані чи успадковані активи та місцеві правила можуть змінити результат. Справедлива ринкова вартість важлива, коли транзакція не має фіатної ціни, як при свопах криптовалюта-криптовалюта.
Не кожна країна класифікує прибутки від криптовалюти як “приріст капіталу”. Наприклад, Японія розглядає індивідуальні прибутки від криптовалютної торгівлі як різні доходи у межах комплексної системи оподаткування, а не як окремий режим приросту капіталу. Національні прогресивні ставки податку на доходи становлять від 5% до 45%; з урахуванням місцевого податку максимальний тягар може наближатися до 55%.
Відмінності у класифікації пояснюють, чому податок на криптовалюту за країною не можна звести до єдиної світової ставки.
Які криптовалютні транзакції є податковою подією?
Податкова подія виникає, коли власність, вартість або економічна вигода змінюються згідно з місцевими правилами. Найпоширеніший тригер — оподатковуване розпорядження.
Продаж криптовалюти за фіат
Продаж Bitcoin, Ether чи іншого активу за фіат — одна з найочевидніших податкових подій у юрисдикціях, що розглядають криптовалюту як власність чи капітальний актив. У США IRS зазначає, що продаж цифрових активів за долари США чи подібну валюту вимагає визнання прибутку або збитку.
Наприклад, використовуючи BTC/USDT спот-ринок на біржі Gate, можна застосувати записи транзакцій, ціни виконання та комісії для розрахунку доходів від розпорядження і собівартості. Торговий майданчик не визначає остаточну відповідальність платника податків; місцеві правила це роблять.
Свопи криптовалюта-криптовалюта
Торгівля BTC на ETH може здаватися обміном одного активу на інший, але багато систем розглядають це як розпорядження.
У США торгівля означає передачу власності і може оподатковуватися аналогічно продажу. Німеччина також класифікує обміни криптоактивів як розпорядження, з новим періодом володіння для нового активу.
Часті криптовалютні торгівлі вимагають обліку, адже кожен своп може потребувати розрахунку справедливої ринкової вартості.
Витрати криптовалюти
Використання криптовалюти для покупки товарів чи послуг також може спричинити податок. Платник податку розпоряджається активом в обмін на власність чи послуги.
Австралійське податкове управління прямо включає купівлю товарів чи послуг за криптовалюту до транзакцій, що можуть становити розпорядження; американські правила аналогічно трактують використання цифрових активів для отримання товарів чи послуг як відповідну транзакцію.
Кава, куплена за Bitcoin, що зросла в ціні, може мати податкові наслідки навіть без фіату у транзакції.
Коли криптовалютний дохід створює податок на доходи?
Приріст капіталу і криптовалютний дохід — окремі поняття. Особа може бути зобов’язана сплатити податок на доходи при отриманні криптовалюти, а пізніше — приріст або збиток капіталу при розпорядженні тим же активом.
Винагороди за майнінг — поширений приклад. Справедлива ринкова вартість доходу від майнінгу при отриманні може входити до звичайного доходу або доходу від бізнесу, залежно від юрисдикції. У США цифрові активи, отримані в результаті майнінгу і стейкінгу, спеціально включені до транзакцій, що підлягають федеральним правилам. Криптовалюта, отримана за послуги незалежного підрядника, також може становити дохід від самозайнятості.
Винагороди за стейкінг, компенсація, певні аірдропи та інший криптовалютний дохід можуть слідувати двоетапному шаблону:
- Отримання: справедлива ринкова вартість може стати оподатковуваним доходом.
- Подальше розпорядження: різниця між вартістю розпорядження і собівартістю може створити приріст або збиток капіталу.
Ця відмінність запобігає подвійному обліку. Якщо винагорода за стейкінг вартістю $500 визнається доходом при отриманні, ці $500 стають частиною собівартості активу для розрахунку подальшого розпорядження у відповідних системах.
Розуміння як працює стейкінг важливе не лише для механіки винагород, а й для фіксації нових одиниць активу у записах платника податку.
Які криптовалютні активності зазвичай не оподатковуються?
Безподатковість не завжди означає відсутність звітування; правила різняться залежно від країни. Однак кілька активностей часто уникають негайної події приросту капіталу.
Утримання криптовалюти
Нереалізоване зростання зазвичай не оподатковується у системах на основі реалізації лише через підвищення ринкової ціни. Особа, яка купує BTC і продовжує його утримувати, зазвичай не має розпорядження для розрахунку.
Деякі юрисдикції можуть використовувати інші підходи для певних платників податку або активів, тому цей принцип не є універсальним.
Переказ криптовалюти між особистими гаманцями
Переміщення криптовалюти з одного гаманця або рахунку, що належить тому ж платнику податку, до іншого зазвичай не становить продажу. Служба захисту платників податку США визначає такі перекази як не оподатковувані транзакції.
Первісна собівартість має супроводжувати активи. Переказ криптовалюти не скидає ціну покупки через зміну адреси гаманця.
Пожертвування криптовалюти
У США пожертвування цифрових активів безпосередньо кваліфікованій благодійній організації зазвичай не вимагає визнання приросту капіталу. Окремі вимоги щодо відрахувань і оцінки можуть діяти для пожертвувань високої вартості.
Це відрізняється від продажу криптовалюти і пожертвування отриманої фіатної валюти, адже сам продаж може створити податкову подію.
Як працює податок на приріст капіталу від криптовалюти у світі
Однаковий прибуток від криптовалюти у $10 000 може отримати різне податкове трактування залежно від місця проживання платника податку і способу отримання прибутку.
| Юрисдикція |
Загальний підхід для фізичних осіб |
Важлива особливість |
| США |
Активи зазвичай розглядаються як власність |
Період володіння впливає на ставки приросту капіталу |
| Індія |
Прибуток від VDA оподатковується за ставкою 30% плюс надбавку і збір |
Спеціальний податковий режим |
| Японія |
Прибуток від криптовалюти — різні доходи |
Прогресивне оподаткування може створити високий тягар |
| Німеччина |
Приватні розпорядження протягом року можуть оподатковуватися |
Кваліфіковані приватні прибутки після року зазвичай не підпадають під правило |
| Португалія |
Прибуток від криптовалюти, утримуваної ≥365 днів, виключається |
Довгий період володіння може створити ставку 0% |
| ОАЕ |
Доходи від особистих інвестицій не входять до корпоративного податку |
Бізнес-активність може трактуватися інакше |
| Австралія |
Криптовалюта, утримувана як інвестиція, — CGT-актив |
Можлива знижка 50% після 12 місяців |
| Таїланд |
Прибуток від криптовалюти може отримати тимчасове звільнення |
Звільнення пов’язане з ліцензованими цифровими активами |
США: власність, періоди володіння і форма 1099-DA
Для федерального податку США криптовалюта розглядається як власність. Продаж, обмін чи розпорядження криптовалютою може створити приріст або збиток капіталу. Короткострокові прирости оподатковуються за звичайними ставками, а довгострокові — за преференційними. Для 2026 року основні ставки: 0%, 15%, 20%, пороги визначаються статусом подання і доходом.
Володіння криптовалютою понад рік не гарантує ставку 0%; воно робить приріст придатним для довгострокового трактування.
Звітування стає більш стандартизованим. Брокери почали видавати форму 1099-DA для розпоряджень цифровими активами за 2025 рік у 2026 році. IRS зазначає, що платники податку повинні звітувати про оподатковувані транзакції навіть без інформаційної форми. Капітальні транзакції проходять через форму 8949 і розклад D.
Індія: 30% податку на прибуток від віртуальних цифрових активів
Індія застосовує спеціальний режим до доходів від віртуальних цифрових активів. Прибуток від VDA підлягає 30% податку за розділом 115BBH, плюс надбавку і 4% збір, і розкривається по кожній транзакції через розклад VDA.
Це демонструє, чому твердження про універсальний “податок на приріст капіталу” для криптовалюти є хибним. Податкове трактування залежить від класифікації активів і доходу.
Німеччина і Португалія: періоди володіння можуть змінити результат
Німеччина — яскравий приклад оподаткування на основі періоду володіння. Приватно утримувані криптоактиви класифікуються як “інші економічні блага” для правил приватного продажу. Прибуток може входити до оподатковуваного доходу, якщо придбання і розпорядження відбуваються протягом року; розпорядження після цього періоду зазвичай не підпадають під правило.
Португалія аналогічно виключає прибуток і збитки від криптоактивів, утримуваних не менше 365 днів, за умови дотримання законодавчих вимог.
Ці фреймворки пояснюють, чому країни без або з умовним податком на приріст капіталу від криптовалюти привертають увагу довгострокових інвесторів.
ОАЕ: особисті інвестиції і бізнес-активність — різні поняття
ОАЕ не має класичної системи оподаткування особистих доходів. Для корпоративного податку ОАЕ Федеральна податкова служба зазначає, що доходи від особистих інвестицій фізичних осіб не вважаються бізнес-активністю. Фізичні особи стають суб’єктами корпоративного податку, якщо здійснюють кваліфікований бізнес і перевищують поріг обороту.
Ця відмінність пояснює, чому оподаткування, ліцензування, резидентство і інфраструктура впливають на те, які юрисдикції стають глобальними криптоцентрами.
Австралія: приріст капіталу і знижка за 12 місяців
Австралійське податкове управління розглядає криптовалюту, утримувану як інвестицію, як CGT-актив. Її продаж, обмін, конвертація у фіат, подарунок чи використання можуть спричинити подію CGT.
Кваліфіковані резиденти Австралії, які утримують актив не менше 12 місяців, можуть отримати знижку 50% на CGT. Збитки від криптовалюти можуть компенсувати приріст капіталу і переноситися відповідно до правил.
Таїланд: сучасний приклад змін податкової політики
Таїланд показує, чому податок на криптовалюту потрібно перевіряти щодо чинного закону. Міністерське положення № 399 ввело звільнення для підтримки стратегії Digital Asset Hub. Податковий департамент фіксує положення як податкову міру для глобального Digital Asset Hub, а звільнення діє на обмежений період і за визначених умов.
Чинний фреймворк діє з 1 січня 2025 року по 31 грудня 2029 року для прибутку, пов’язаного з ліцензованими цифровими активами, брокерами чи дилерами. Транзакції поза фреймворком не слід автоматично вважати безподатковими.
Таїланд — приклад того, як уряди можуть використовувати цільові податкові правила для криптовалюти, щоб впливати на місце регульованої торгівлі, не скасовуючи податок для всіх видів діяльності.
Як податкове збирання збитків може компенсувати криптовалютний приріст
Податкове збирання збитків — це навмисна реалізація збитків для компенсації приросту капіталу, якщо місцеве законодавство це дозволяє.
У США збитки від капіталу спочатку компенсують приріст капіталу. Якщо збитки перевищують прибутки, фізична особа може відрахувати до $3 000 чистого збитку капіталу від інших доходів щороку, або $1 500 для подружжя, що подає окремо, з додатковими збитками, що переносяться.
Приклад:
- Реалізований прибуток BTC: $12 000
- Реалізований збиток ETH: $5 000
- Чистий приріст капіталу до інших коригувань: $7 000
Якщо загальні збитки перевищили всі прибутки, може стати актуальним щорічне обмеження на відрахування.
Податкове збирання збитків не є універсальною лазівкою. Методи ідентифікації активів, положення про пов’язані сторони, антизловживальні правила, класифікація бізнесу і майбутні зміни законодавства можуть впливати на те, чи є збиток відраховуваним. Оцінку складних стратегій слід проводити з участю податкового спеціаліста.
Звітування про криптовалютні податки і ведення обліку
Надійне звітування залежить від записів на рівні транзакцій, а не від балансу гаманця на кінець року.
Корисні записи включають:
- дату придбання і ціну покупки;
- дату розпорядження і доходи;
- комісії і транзакційні витрати;
- справедливу ринкову вартість у місцевій валюті;
- значення свопу криптовалюта-криптовалюта;
- перекази між гаманцями;
- доходи від майнінгу і винагороди;
- винагороди за стейкінг;
- надходження аірдропів;
- виписки з біржі;
- ідентифікатори транзакцій і адреси гаманців;
- попередні розподіли собівартості.
У США IRS вимагає звітувати про оподатковуваний дохід, прибутки і збитки від цифрових активів навіть без форми 1099-DA чи іншої форми для отримувача.
Якісний облік стає важливішим, адже податкові органи і регульовані криптобіржі можуть отримувати або обмінювати більше даних про транзакції користувачів. Переміщення активів між гаманцями або криптобіржами не скасовує історичну собівартість чи податкові наслідки.
Ризики і обмеження порівняння податкових правил для криптовалюти
Міжнародні порівняння податкових правил корисні для розуміння відмінностей, але основні ставки можуть вводити в оману.
По-перше, податкове резидентство має значення. Країна з безподатковим правилом не автоматично знімає зобов’язання у іншій юрисдикції, де інвестор залишається резидентом.
По-друге, інвесторська і бізнес-активність можуть трактуватися інакше. Професійна торгівля, майнінг, компенсація чи комерційна діяльність можуть класифікуватися як дохід від бізнесу чи самозайнятості, а не як приріст капіталу.
По-третє, структура активу має значення. Пряме володіння криптовалютою може отримати інше податкове трактування, ніж крипто-продукти, деривативи, токенізовані цінні папери чи активи у пенсійних структурах.
Нарешті, правила змінюються. Тимчасове звільнення Таїланду демонструє, як правило залежить від дат і ліцензованих посередників; звітування за формою 1099-DA у США показує, як вимоги до дотримання можуть змінюватися навіть при незмінній класифікації активу.
Висновок
Податок на приріст капіталу від криптовалюти зазвичай починається з питання: скільки коштував актив при придбанні і скільки — при розпорядженні, але остаточні податкові наслідки залежать від місцевого законодавства.
Продаж криптовалюти, обмін однієї криптовалюти на іншу і витрати криптовалюти зазвичай створюють податкову подію. Доходи від майнінгу, винагороди за стейкінг, виплати і певні аірдропи можуть створити дохід при отриманні і окремий приріст або збиток пізніше. Утримання активів чи переказ криптовалюти між особистими гаманцями зазвичай не спричиняє негайне оподаткування.
Найкращий підхід — не зосереджуватися лише на ставці податку. Платники податку мають відстежувати собівартість, ринкову вартість, періоди володіння, події доходу, розпорядження, збитки, резидентство і чинні правила звітування. Німеччина, Португалія, Індія, Японія, ОАЕ, Австралія, Таїланд і США демонструють, наскільки різним може бути результат для схожих криптовалютних транзакцій.
Поширені запитання
Чи спричиняє продаж криптовалюти податок на приріст капіталу?
У багатьох юрисдикціях — так. Продаж криптовалюти за фіат зазвичай розглядається як податкове розпорядження і може створити приріст або збиток капіталу залежно від різниці між доходом і собівартістю. Класифікація і ставка податку залежать від місцевого закону.
Чи є обмін однієї криптовалюти на іншу оподатковуваним?
Часто так. США, Німеччина і Австралія зазвичай розглядають обміни криптовалюта-криптовалюта як розпорядження, а не ігнорують транзакцію до отримання фіату.
Чи оподатковуються винагороди за майнінг і стейкінг як приріст капіталу?
Не обов’язково. Винагороди можуть спочатку оподатковуватися як звичайний дохід, різний дохід, дохід від бізнесу або інша категорія за справедливою ринковою вартістю при отриманні. Подальший продаж може створити приріст або збиток капіталу.
Чи оподатковується переказ криптовалюти між гаманцями?
Переказ між гаманцями, контрольованими одним платником податку, зазвичай не є податковою подією у США, оскільки власність не змінилася. Записи про собівартість слід зберігати при переміщенні активів.
Чи можуть збитки від криптовалюти зменшити податки?
Можуть у юрисдикціях, де дозволено компенсувати збитки приростом капіталу. У США збитки від капіталу можуть компенсувати приріст капіталу, а чистий збиток може зменшити звичайний дохід до $3 000 щорічно, з перенесенням невикористаних сум.
Які країни не мають податку на приріст капіталу від криптовалюти?
Відповідь залежить від резидентства, періоду володіння, статусу платника податку і типу транзакції. ОАЕ зазвичай виключає доходи від особистих інвестицій зі свого корпоративного податкового фреймворку; Німеччина і Португалія надають звільнення для довгого періоду володіння; Таїланд має тимчасове звільнення для кваліфікованих транзакцій через ліцензовані цифрові активи.
Застереження
Цей матеріал має освітній характер і не є податковою, юридичною, обліковою, інвестиційною чи фінансовою консультацією. Правила оподаткування криптовалюти відрізняються залежно від юрисдикції і можуть змінюватися. Платникам податку слід перевірити чинні правила у відповідного податкового органу або у кваліфікованого консультанта перед поданням декларацій чи прийняттям податкових рішень.