Публікація Майкла Сейлора “Bitcoin Drive Engaged” не стала несподіванкою для криптоспільноти, яка сприймає її як черговий сигнал про нову купівлю Bitcoin компанією Strategy. Проте справжній вплив на інвесторів MSTR стане зрозумілим лише після оприлюднення деталей фінансування. Те, як Strategy залучає капітал, суттєво впливає на результат: продаж звичайних акцій може розмити частку чинних акціонерів, привілейовані акції та конвертований борг збільшують фінансові зобов’язання або кредитне плече, а використання корпоративних коштів зменшує ліквідність. Інвесторам слід уважно тлумачити цей сигнал, стежити за показником Bitcoin на акцію та вартістю для акціонерів, і враховувати, що слабкий попит на MSTR або невизначеність ринку можуть змінити масштаби наслідків.
Цей аналіз пояснює, як підтверджена купівля може вплинути на баланс Strategy, ринкову ціну MSTR і фінансові ризики для чинних акціонерів. Матеріал адресовано інвесторам MSTR, учасникам ринку Bitcoin і тим, хто досліджує, як корпоративний Bitcoin-трезор може посилювати як прибутки, так і збитки.
TL;DR
- “Bitcoin Drive Engaged” може бути сигналом про можливу купівлю, але публікація не підтверджує, що транзакція вже відбулася.
- Часті купівлі Bitcoin можуть розмивати частку акціонерів, якщо Strategy фінансує їх випуском додаткових акцій MSTR.
- Купівля може бути вигідною для інвесторів, якщо після врахування нових цінних паперів зростає показник Bitcoin на розведену акцію.
- Борг і привілейовані акції можуть зменшити негайне розведення, але додають відсоткові, дивідендні, конвертаційні та рефінансувальні зобов’язання.
- Слабкий попит на MSTR або нестабільність ринку Bitcoin можуть скоротити премію mNAV і спричинити глибші просідання, ніж при прямому володінні BTC.
Що означає “Bitcoin Drive Engaged”?
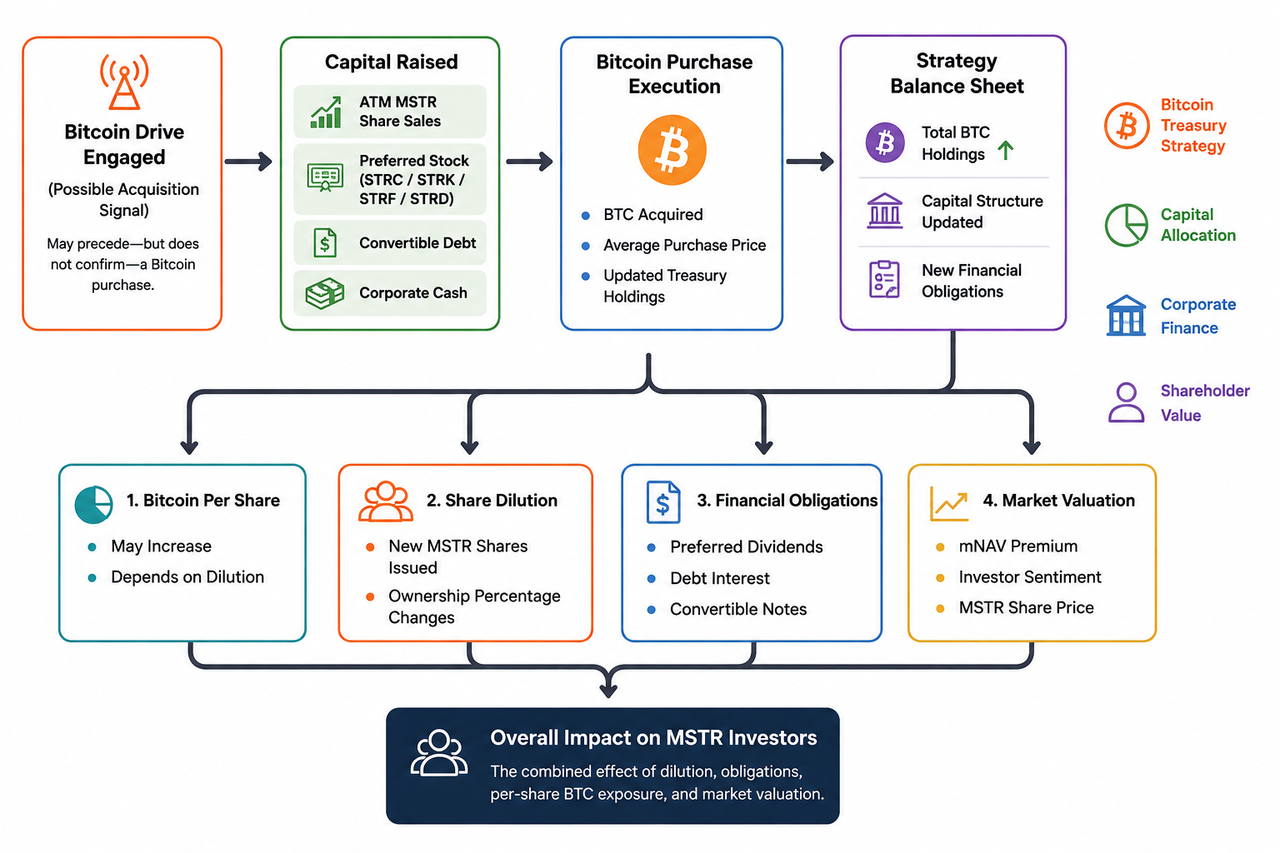
Значення “Bitcoin Drive Engaged” є неформальним, а не юридично зобов’язуючим, але для інвесторів MSTR практичне питання очевидне: нова купівля Bitcoin може бути вигідною, якщо зростає показник Bitcoin на розведену акцію, або невигідною, якщо Strategy фінансує купівлю випуском нових звичайних акцій, що розмиває частку чинних акціонерів; привілейовані акції, конвертований борг або готівка змінюють баланс через дивіденди, боргові зобов’язання чи зменшення ліквідності. Інвестори зазвичай сприймають цей вислів як сигнал, що Майкл Сейлор і команда Strategy готуються, виконують або розглядають чергову купівлю Bitcoin.
Це формулювання не є підтвердженням. Воно не містить інформації про обсяг BTC, ціну, дату розрахунків чи інструмент фінансування, а саме ці деталі визначають вплив на вартість для акціонерів, профіль чистої вартості активів MSTR і ризики. Тому досвідчені акціонери MSTR, активні трейдери та криптоінвестори, які стежать за стратегією MicroStrategy щодо Bitcoin, повинні дочекатися офіційного оголошення компанії або подання до SEC, перш ніж робити висновки.
У цьому розділі розглядається, що означає “Bitcoin Drive Engaged”, як відрізнити сигнал із соцмереж від підтвердженої купівлі та на які розкриті факти слід звернути увагу насамперед: вартість придбання, середню ціну BTC, оновлені активи, джерело капіталу та потенційний ефект розведення чи кредитного плеча. Це важливо, оскільки настрої ринку можуть змінюватися ще до того, як стануть відомі умови фінансування, а MSTR часто реагує не лише на сам Bitcoin, а й на спосіб його купівлі компанією Strategy.
Як спосіб фінансування змінює результат для інвесторів MSTR
Те, як Strategy залучає кошти, може бути не менш важливим, ніж сама купівля Bitcoin. Компанія може використовувати звичайні акції, привілейовані акції, конвертовані облігації, готівкові резерви або їх комбінацію. Станом на 25 травня 2026 року Strategy звітувала про 843 738 BTC, \$6,7 млрд основної суми конвертованих облігацій і \$15,5 млрд привілейованих акцій, що відображає масштаб і складність її капітальної структури.
Випуск звичайних акцій
Фінансування купівель Bitcoin компанією Strategy часто починається з продажу акцій MSTR на ринку. Strategy продає нові випуски акцій і використовує отримані кошти для купівлі BTC.
Випуск нових акцій зменшує відсоткову частку кожного чинного інвестора. Часті купівлі Bitcoin можуть розмивати частку акціонерів, якщо кількість випущених акцій зростає швидше, ніж обсяг Bitcoin, що припадає на одну акцію.
Розведення не завжди є негативним. Коли MSTR торгується з істотною премією до чистої вартості активів Strategy, компанія може залучити на кожну нову акцію достатньо капіталу, щоб збільшити показник Bitcoin на розведену акцію. За слабкого попиту нижча ціна акції або скорочення премії роблять цей спосіб фінансування менш ефективним.
Привілейовані акції
Привілейовані акції дозволяють залучити капітал без негайного збільшення кількості звичайних акцій MSTR у такій же мірі. Вартість такого фінансування проявляється у вигляді регулярних дивідендних виплат і вимог, що зазвичай мають вищий пріоритет порівняно зі звичайними акціонерами.
Strategy звітувала про \$692,5 млн накопичених і виплачених дивідендів за привілейованими акціями станом на 3 травня 2026 року. Зростання дивідендних зобов’язань може зменшити фінансову гнучкість і посилити тиск на ліквідність під час тривалого спаду Bitcoin.
Конвертований борг
Конвертовані облігації відкладають частину потенційного розведення до виконання умов конвертації. Водночас вони додають ризики строку погашення, виплат і рефінансування.
Значне зростання MSTR може стимулювати конвертацію в звичайні акції, збільшуючи розведену кількість акцій. Якщо конвертація не відбудеться, Strategy доведеться погашати борг готівкою або залучати нове фінансування після настання строку погашення.
Корпоративна готівка
Використання готівки дозволяє уникнути випуску нових цінних паперів, але така транзакція все одно може тиснути на баланс Strategy. Кошти, спрямовані на купівлю Bitcoin, стають недоступними для операційних витрат, управління боргом, виплати дивідендів за привілейованими акціями чи розвитку програмного бізнесу.
Чому важливий показник Bitcoin на акцію
Загальна кількість BTC у компанії — лише частина картини. Акціонери MSTR володіють капіталом у Strategy, а не фіксованою часткою її Bitcoin-гаманця, тому їм важливо аналізувати, чи зростає Bitcoin-експозиція швидше, ніж кількість розведених акцій.
Наприклад, якщо Strategy продає нових акцій MSTR на \$1 млрд і купує Bitcoin на \$1 млрд, загальні активи в Bitcoin зростають, але результат для існуючих інвесторів залежить від кількості випущених акцій. Якщо доданий BTC на одну нову акцію перевищує попередню експозицію на акцію, купівля може бути вигідною. Якщо ж кількість акцій зростає швидше, інвестори зазнають розведення без відповідного покращення.
Strategy звітувала про 220 900 сатоші Bitcoin на одну акцію станом на 25 травня 2026 року. Цей показник, визначений компанією, допомагає відстежувати динаміку експозиції на акцію, але його слід аналізувати разом із боргом, зобов’язаннями за привілейованими акціями, готівковими резервами та стандартною фінансовою звітністю.
Як купівля може вплинути на mNAV MSTR
MSTR може торгуватися з премією або дисконтом до оціненої чистої вартості активів Strategy у Bitcoin, операційного бізнесу та інших елементів балансу. Це співвідношення часто виражається через mNAV.
Потужна купівля Bitcoin може трактуватися як бичача, якщо інвестори очікують подальшого зростання показника BTC на акцію. Позитивні настрої можуть підвищити премію MSTR і зробити майбутнє фінансування за рахунок акцій ефективнішим.
Однак цикл може змінитися у зворотному напрямку. Слабкий попит, падіння цін на Bitcoin або побоювання щодо подальшого розведення можуть знизити премію mNAV. Показники Strategy демонстрували mNAV близько 1,05, що значно нижче підвищених мультиплікаторів, які MSTR отримував у періоди зростання.
Цей зворотний зв’язок пояснює, чому ринкові умови впливають на реакцію MSTR на купівлю. Та сама транзакція може бути сприйнята позитивно під час зростання Bitcoin, але розглядатися як додатковий ризик для балансу у нестабільний чи невизначений період.
Чому слабкий попит може призвести до падіння MSTR швидше, ніж Bitcoin
Акції MicroStrategy часто виступають високобета-проксі для Bitcoin, оскільки акціонери отримують непряму експозицію на BTC через традиційний лістинговий інструмент. Аналіз за 2025 рік показав вищу історичну кореляцію між MSTR і Bitcoin, ніж між MSTR і акціями програмного сектору.
Проте MSTR містить ризики, які відсутні у прямих власників Bitcoin:
- розведення звичайних акцій;
- зобов’язання за привілейованими дивідендами;
- обов’язки щодо конвертованого боргу;
- зміна mNAV;
- ризики корпоративного управління та операційної діяльності;
- залежність від доступу до ринку капіталу.
Ці додаткові фактори можуть спричиняти глибші збитки. Вартість MSTR впала нижче \$100 у червні 2026 року після зниження приблизно на 80% від рекордного рівня, а поточна звітність також фіксує значне падіння від 52-тижневого максимуму.
Купівля Bitcoin під час падіння ринку може також збільшити нереалізовані збитки, якщо BTC продовжить знижуватися після придбання. Облік за справедливою вартістю означає, що зміни у вартості Bitcoin Strategy можуть суттєво впливати на звітний прибуток, навіть якщо компанія не продає актив негайно.
Як інвесторам оцінити наступну купівлю
Інвестори можуть скористатися такою послідовністю після підтвердження чергової купівлі компанією Strategy:
- Перевірте факт купівлі. З’ясуйте кількість купленого BTC, загальну вартість, середню ціну й дату транзакції.
- Визначте джерело фінансування. З’ясуйте, чи використала компанія акції MSTR, привілейовані акції, борг чи готівку.
- Оцініть розведення. Порівняйте кількість простих і розведених акцій до та після фінансування.
- Перевірте показник Bitcoin на акцію. Встановіть, чи покращилася експозиція BTC на акцію.
- Проаналізуйте фінансові ризики. Врахуйте дивіденди, строки погашення боргу, готівкові резерви та mNAV.
Наприклад, інвестор може порівняти розкриту ціну купівлі Strategy з поточним курсом Bitcoin і історичним графіком, щоб зрозуміти, чи купівля відбулася під час падіння, консолідації чи відновлення.
Якщо трейдер хоче дослідити, чи впливає оголошення на BTC, а не лише на настрої щодо MSTR, він може порівняти реакцію акцій із ринком BTC/USDT у реальному часі, структурою цін і обсягом торгів на біржі, такій як Gate.com.
Ширший ринок криптовалют може надати додатковий контекст, коли попит на Bitcoin залишається слабким або розділеним. Очікування щодо Федеральної резервної системи, умови ліквідності, позиціювання у деривативах і загальні настрої ризику можуть впливати на BTC сильніше, ніж одна корпоративна купівля.
Велике замовлення Strategy може привернути увагу і вплинути на короткострокові настрої, але купівля Bitcoin компанією Strategy не визначає самостійно подальший напрямок ринку.
Ризики та обмеження
Ще одна купівля Bitcoin може зміцнити скарбницю Strategy, водночас посилюючи фінансовий тиск. Результат залежить від ціни купівлі, вартості фінансування, майбутньої динаміки Bitcoin і стійкості попиту на MSTR чи привілейовані цінні папери Strategy.
Ширший ринок також залишається вразливим до невизначеності. Аналітики у липні 2026 року припускали, що макроекономічний тиск може стримувати Bitcoin у третьому кварталі й призвести до можливої, але не підтвердженої фази формування дна, що триватиме до IV кварталу. Це лише ринковий прогноз, а не перевірений майбутній факт.
Інвесторам слід бути обережними при трактуванні бичачих публікацій, коментарів аналітиків чи цінових пояснень, згенерованих ШІ. Жодна модель, ринкова історія чи цикл не можуть гарантувати, де Bitcoin досягне дна або наскільки виросте чи впаде MSTR.
Висновок
Купівля, пов’язана з “Bitcoin Drive Engaged”, може збільшити активи Strategy у Bitcoin, але вплив на інвесторів MSTR залежить від того, чим компанія жертвує для фінансування. Акції можуть розмити частку акціонерів, привілейовані акції створюють зобов’язання за дивідендами, борг додає ризик рефінансування, а купівля за готівку зменшує ліквідність.
Найкраща ситуація — коли Strategy купує більше Bitcoin на розведену акцію без надмірного тиску на баланс. Основне попередження: слабкий попит, падіння цін на BTC або скорочення премії mNAV можуть перетворити таку ж стратегію купівлі на джерело посилених збитків.
Інвесторам MSTR слід оцінювати кожну купівлю через економіку на акцію та умови фінансування, а не вважати, що збільшення корпоративного Bitcoin завжди є позитивом.
Поширені запитання
Чи можуть часті купівлі Bitcoin компанією Strategy розмивати частку інвесторів MSTR?
Так. Розведення відбувається, коли Strategy випускає додаткові звичайні акції для фінансування купівель. Економічний ефект залежить від того, чи зростає показник Bitcoin на розведену акцію достатньо, щоб компенсувати збільшення кількості акцій.
Чи може купівля Bitcoin бути бичачим сигналом для MSTR?
Вона може підтримати бичачі настрої, якщо інвестори очікують покращення показника Bitcoin на акцію та майбутнього потенціалу залучення капіталу. Сигнал залишається умовним і залежить від ціни купівлі, структури фінансування та ринкового середовища.
Чому MSTR може зазнавати більших просідань, ніж Bitcoin?
MSTR поєднує експозицію на Bitcoin із розведенням, боргом, привілейованими дивідендами, mNAV і корпоративними ризиками. Ці додаткові чинники можуть підсилювати збитки, коли BTC падає або попит на акції слабшає.
Чи може ще одна купівля збільшити нереалізовані збитки Strategy?
Так. Якщо Strategy купує BTC, а ринкова ціна згодом падає нижче ціни придбання, вартість цієї купівлі знижується. Остаточний ефект залежить від майбутньої динаміки цін і відповідного звітного періоду.
Чи є MSTR еквівалентом прямого володіння Bitcoin?
Ні. MSTR надає непряму експозицію на Bitcoin через публічну компанію з операційним бізнесом і активно керованою капітальною структурою. Її результати можуть суттєво відрізнятися від BTC.