У міру розвитку спотових Bitcoin ETF у США зв’язок між традиційними фінансовими ринками та ринками криптоактивів ще більше посилився. Припливи та відпливи коштів у ETF також поступово стали важливим індикатором для спостереження за змінами попиту на Bitcoin.
На початку листопада 2026 року в американських спотових Bitcoin ETF знову спостерігався концентрований відплив коштів, що посилило занепокоєння щодо уповільнення інституційного попиту та тиску на ціну BTC. На відміну від звичайної спотової торгівлі на біржах, зміни потоків коштів ETF можуть впливати на ціну Bitcoin лише після проходження таких процесів, як створення та погашення паїв фонду, діяльність уповноважених учасників, управління базовими активами й ринкова ліквідність. Водночас на фактичний вплив відпливів можуть впливати макроекономічний апетит до ризику, кредитне плече в деривативах і глибина спотового ринку. У цій статті розглянуто нещодавні зміни потоків ETF, пояснено принцип роботи спотових Bitcoin ETF і проаналізовано, чому тривалі чисті відпливи можуть посилювати тиск на зниження BTC, не обов’язково спричиняючи пропорційне падіння ціни.
Основні висновки
-
Чисті відпливи зі спотових Bitcoin ETF відображають зміни в активах на рівні фонду та не означають, що еквівалентний обсяг BTC має бути негайно проданий на біржах.
-
Створення та погашення паїв ETF можуть здійснюватися грошовими коштами або в натуральній формі, а фактичний процес роботи з активами залежить від конкретного фонду.
-
Тривалі чисті відпливи можуть послаблювати граничний попит на BTC і посилювати волатильність цін за обмеженої спотової ліквідності.
-
Зміни потоків ETF можуть відображати коригування інституційного апетиту до ризику, а також арбітраж, хеджування або ребалансування портфеля.
-
Відпливи з ETF і ліквідації позицій у деривативах можуть відбуватися одночасно, однак необхідно розрізняти причинно-наслідкові зв’язки між рухом капіталу, падінням цін і закриттям позицій із кредитним плечем.
-
Щоб оцінити майбутній рух ціни BTC, інвесторам слід враховувати чисті потоки ETF, активи фондів, обсяг спотової торгівлі, глибину ринку та дані щодо деривативів, а не покладатися на один індикатор.
Чому в спотових Bitcoin ETF нещодавно відбувся концентрований відплив коштів?
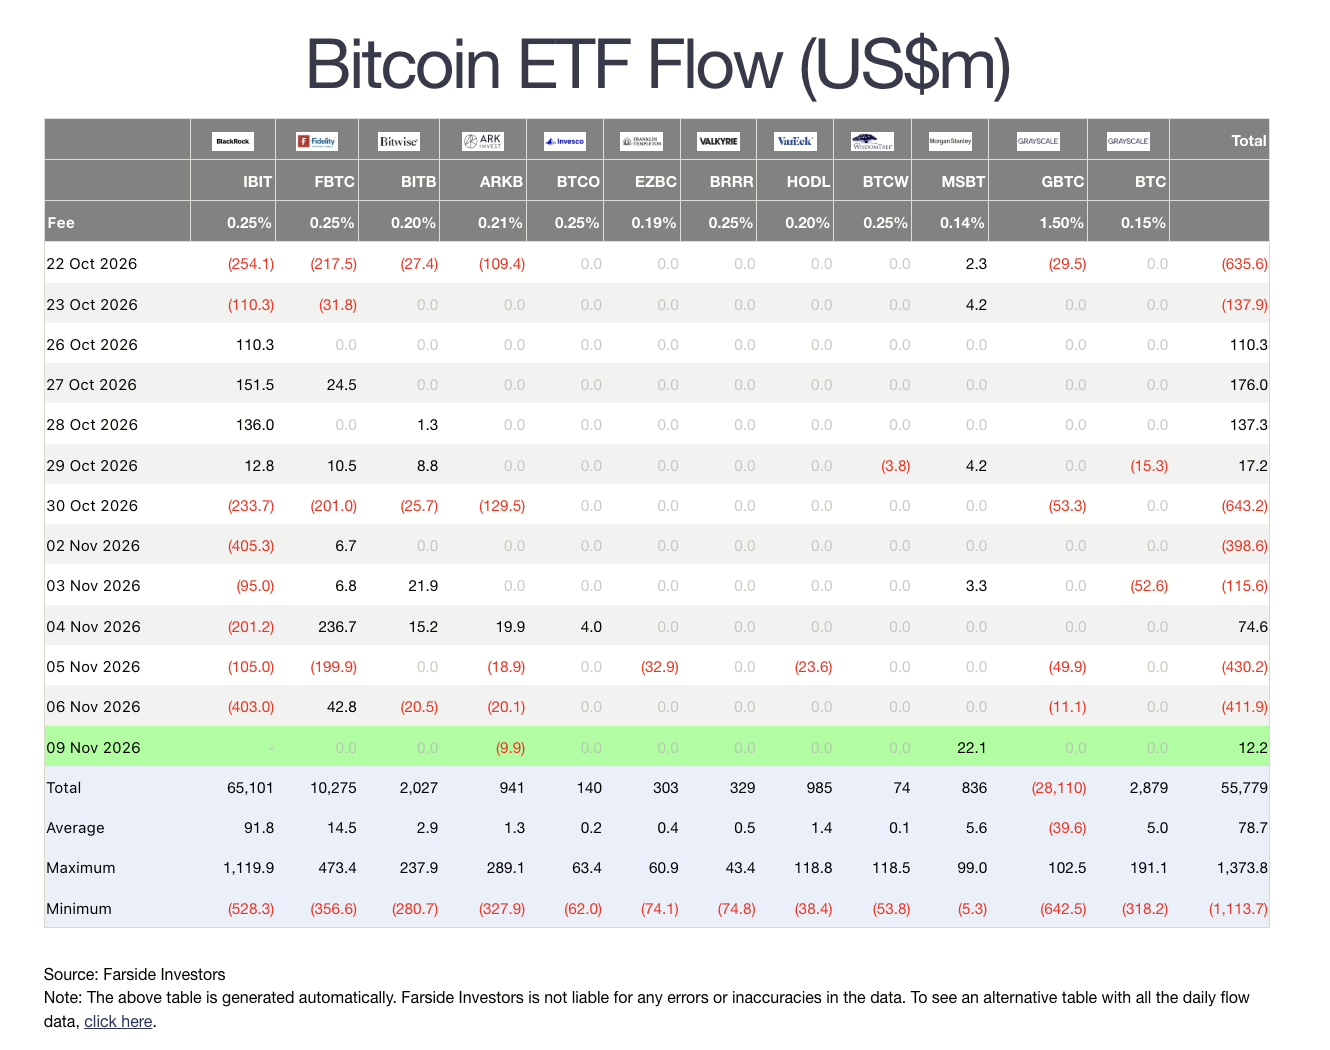
На початку листопада 2026 року потоки капіталу в американських спотових Bitcoin ETF суттєво змінилися. Протягом п’яти торгових днів, з 2 до 6 листопада, відповідні фонди зафіксували сукупний чистий відплив приблизно $1,282 млрд — найбільший тижневий чистий відплив із кінця червня.
Зокрема, iShares Bitcoin Trust (IBIT) від BlackRock зафіксував приблизно $1,209 млрд чистого відпливу за тиждень, що становило переважну частину загального відпливу з ринку за той самий період. 6 листопада чистий денний відплив з IBIT становив приблизно $403 млн, тоді як сукупний чистий відплив з американських спотових BTC ETF сягнув приблизно $412 млн.
Ця зміна потоків не була поодинокою подією. Американські спотові Bitcoin ETF вже зафіксували приблизно $515 млн чистого відпливу в жовтні, а концентровані погашення на початку листопада ще більше послабили накопичені раніше припливи від початку року. Згідно зі статистикою станом на 6 листопада, сукупний чистий потік американських спотових BTC ETF у 2026 році перетворився на чистий відплив приблизно $914 млн.
Важливо зазначити, що сукупні чисті потоки та загальні активи фондів — це різні поняття. Станом на 6 листопада загальні чисті активи американських спотових Bitcoin ETF усе ще становили приблизно $95,9 млрд, тоді як сукупний чистий приплив із моменту їх запуску в січні 2024 року залишався на рівні приблизно $55,8 млрд. Короткострокові відпливи свідчать про зміну нещодавнього інвестиційного попиту, але не означають, що весь капітал, який раніше надійшов на ринок ETF, вийшов із нього.
Причини відпливів також не можна просто пояснити ведмежими настроями інституцій щодо Bitcoin. Інвестори ETF можуть скорочувати свої позиції через зниження апетиту до ризику, ребалансування портфеля, потреби в ліквідності або зміни торгових стратегій. Коли ціна BTC знижується, технологічні акції перебувають під тиском або посилюється ринкова невизначеність, деякі інвестори можуть одночасно зменшувати свою експозицію до кількох типів ризикових активів.
Тому нещодавні відпливи з ETF доцільніше розглядати як сигнал зміни ринкового попиту, а не як самостійну підставу для прогнозування майбутньої ціни BTC.
Як працюють механізми створення та погашення паїв спотових Bitcoin ETF?
Основна функція спотового Bitcoin ETF — поєднувати базові активи BTC із паями фонду на ринку цінних паперів. Інвестори купують і продають паї ETF на фондових біржах, тоді як фонд підтримує експозицію до ціни Bitcoin через відповідні механізми управління активами та зберігання.
Ринок ETF загалом має два рівні.
Перший — вторинний ринок, де звичайні інвестори купують і продають паї ETF через фондові біржі. Коли інвестор продає IBIT або інший спотовий BTC ETF, контрагентом може бути інший інвестор або маркетмейкер. Окремий продаж на вторинному ринку не обов’язково змушує фонд негайно продавати базовий Bitcoin.
Другий — первинний ринок, який передбачає створення та погашення паїв ETF. Уповноважені учасники (Authorized Participant, AP) можуть використовувати грошові кошти або прийнятні базові активи для створення чи погашення паїв відповідно до правил фонду, регулюючи таким чином пропозицію паїв ETF на ринку.
Коли на вторинному ринку виникає тривалий тиск продажів, ціна паїв ETF може торгуватися зі знижкою до вартості чистих активів фонду (NAV). Уповноважені учасники та інші учасники ринку можуть використовувати відповідну різницю в цінах для арбітражу та, за належних умов, погашати паї ETF через первинний ринок.
Цей процес допомагає підтримувати зв’язок між ринковими цінами ETF і вартістю базових активів, але також означає, що зміни потоків капіталу на ринку цінних паперів можуть передаватися на ринок BTC. У липні 2025 року Комісія з цінних паперів і бірж США (SEC) схвалила створення та погашення в натуральній формі для біржових продуктів на криптоактиви. Раніше відповідний механізм для американських спотових BTC ETF переважно використовував створення та погашення за грошові кошти. Нова модель дає змогу прийнятним продуктам здійснювати операції з базовими активами в натуральній формі.
Погашення за грошові кошти зазвичай передбачає виплату грошових коштів уповноваженим учасникам. Фонду або пов’язаній стороні, що виконує операцію, може знадобитися продати BTC для виконання цієї грошової вимоги. Погашення в натуральній формі можуть здійснюватися шляхом передання BTC і не обов’язково вимагають від фонду негайного продажу базових активів у момент погашення. Однак погашення в натуральній формі лише змінюють спосіб передання активів і не усувають ринковий тиск продажів повністю. Установа, яка отримує BTC, може продати, утримувати або перерозподілити активи відповідно до власної торгової стратегії. Тому, хоча механізм передавання між чистими відпливами ETF і фактичними продажами BTC існує, ці явища не можна вважати рівнозначними.
Чому тривалі чисті відпливи ETF можуть посилювати тиск спотових продажів BTC?
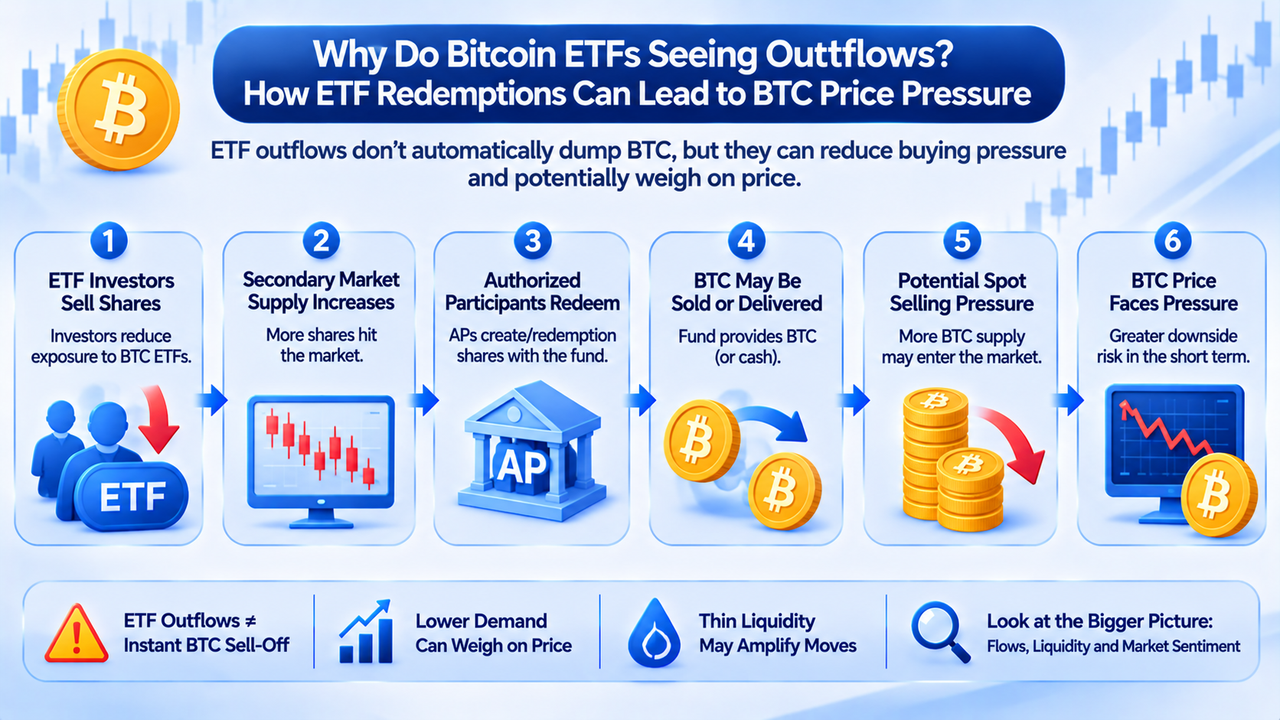
Відпливи з ETF впливають на ціну BTC переважно через три канали: граничний попит, коригування базових активів і ринкову ліквідність.
Зниження граничних покупок. Коли спотові Bitcoin ETF отримують тривалий чистий приплив коштів, фондам зазвичай потрібно збільшувати експозицію до базового BTC через відповідні механізми. Цей попит може забезпечувати додаткову підтримку покупців на спотовому ринку. І навпаки, коли ETF переходять від чистого припливу до тривалого чистого відпливу, наявний додатковий попит може послабитися, і ринок буде змушений покладатися на інших покупців для поглинання потенційного тиску продажів.
Наприклад, припустімо, що спотовий BTC ETF протягом певного періоду фіксує щоденний чистий приплив $300 млн, а потім переходить до щоденного чистого відпливу $300 млн. З погляду зміни попиту на капітал ці два періоди демонструють чітку різницю напрямку. Однак це не означає, що внаслідок цього на ринку щодня відбуватиметься продаж на фіксовану суму, оскільки на фактичну торгівлю також впливають метод погашення, час виконання операцій і поведінка інших учасників.
Коригування базових активів. Для ETF, які використовують погашення за грошові кошти, фонду може знадобитися продати частину BTC, щоб забезпечити виплати за погашеннями. За погашення в натуральній формі відповідний BTC може бути безпосередньо переданий уповноваженим учасникам, але те, чи продовжать отримувачі утримувати BTC, залежить від їхніх бізнес-потреб і механізмів управління ризиками.
Очікування тривалих відпливів. Якщо інвестори спостерігають чистий відплив із ETF протягом кількох послідовних торгових днів, вони можуть інтерпретувати це як послаблення інституційного попиту та відповідно зменшувати власну ризикову експозицію. Така зміна очікувань може впливати на спотові ордери на біржах, котирування маркетмейкерів і позиції в деривативах.
Отже, вплив відпливів з ETF на BTC зумовлений не лише фактичними купівлями та продажами активів, а й переоцінкою учасниками ринку майбутнього попиту. Водночас цей вплив не є односпрямованим. Якщо інші інвестори вважають, що ціни стали привабливими, спотові покупки можуть поглинути потенційний тиск продажів від погашень ETF, даючи змогу ціні BTC залишатися стабільною або навіть зростати.
Чому спотова ліквідність може посилювати вплив відпливів з ETF?
Ринкова ліквідність визначає, наскільки великі ордери на купівлю та продаж можуть бути виконані і який вплив на ціну вони створюють. На ліквідному ринку ордери на купівлю та продаж зазвичай розподілені щільніше, що дає змогу виконувати великі ордери в межах відносно вузького цінового діапазону. На неліквідному ринку глибина книги ордерів є меншою, і ордер на продаж однакового розміру може потребувати виконання за заявками на купівлю на кількох цінових рівнях, спричиняючи суттєвіше зниження ціни.
Тому фактичний ринковий вплив відпливів з ETF залежить не лише від суми погашення, а й від умов ліквідності на момент здійснення відповідних операцій із BTC.
Наприклад, припустімо, що під час торгової сесії виникає потенційний продаж BTC на суму $100 млн. Якщо водночас є достатня підтримка покупців, ціни можуть змінитися лише незначно. Але якщо покупці масово відкликають заявки, а маркетмейкери зменшують обсяг своїх котирувань, фактичні ціни виконання можуть знизитися значно сильніше.
Крім того, спотовий ринок BTC розподілений між кількома торговими платформами, а ліквідність і котирування можуть відрізнятися між ними. Арбітражна торгівля зазвичай може звужувати цінові розбіжності, але в періоди різкої волатильності перекази коштів, ліміти ризику та затримки виконання можуть знижувати ефективність арбітражу.
Також варто враховувати години торгівлі ETF. Ринки цінних паперів США мають фіксований час регулярних торгів, тоді як спотові ринки BTC зазвичай працюють цілодобово. У вихідні або коли ринки США закриті, паї ETF не можуть торгуватися так само, як на спотових ринках BTC, але ціни на глобальних крипторинках можуть продовжувати змінюватися.
Коли торгівля ETF відновлюється, ціна паїв ETF має відобразити рух ціни BTC, який відбувся під час закриття ринку. Це може спричинити суттєвий розрив ціни відкриття ETF, однак таке коригування не можна повністю пояснювати новими потоками ETF у цей день.
Тому під час аналізу відпливів з ETF інвесторам також слід оцінювати обсяг спотової торгівлі BTC, глибину книги ордерів і рух цін, а не визначати вплив на ціну лише за сумою погашення.
Чи означають значні відпливи з IBIT, що інституції повністю виходять із BTC?
IBIT є одним з основних продуктів на ринку американських спотових Bitcoin ETF, тому його потоки капіталу часто привертають значну увагу ринку. На початку листопада 2026 року концентрований чистий відплив з IBIT став головним джерелом загальних змін потоків ETF. Однак навіть значні відпливи з великого ETF не свідчать безпосередньо про те, що всі інституційні інвестори виходять із Bitcoin.
База інвесторів ETF є відносно складною. Вона включає інвесторів, орієнтованих на довгостроковий розподіл активів, хедж-фонди, компанії з управління активами та інших учасників, які застосовують короткострокові торгові стратегії. Різні інвестори утримують ETF з різною метою.
Інвестори, орієнтовані на довгостроковий розподіл активів, можуть використовувати BTC ETF як частину своїх інвестиційних портфелів і коригувати позиції залежно від бюджетів ризику. Торгові установи можуть використовувати різницю цін між ETF і ф’ючерсами для арбітражу або відкривати та коригувати хеджувальні позиції через ETF.
Наприклад, за певних стратегій торгівлі базисом інвестори можуть одночасно утримувати довгі позиції в BTC ETF і короткі позиції у ф’ючерсах на BTC. Коли ф’ючерсна премія звужується, змінюються витрати на фінансування або знижується дохідність стратегії, установи можуть одночасно закрити обидві сторони позиції. Це може виглядати як продаж паїв ETF, але не обов’язково означає, що інвестори зайняли односторонню ведмежу позицію щодо BTC.
Потоки ETF також відображають концентрацію продуктів. Великі фонди через більший обсяг активів і вищу торгову активність можуть поглинати більше інституційних коригувань. Значний чистий відплив з одного фонду не означає автоматично, що всі інвестори фондів здійснили однакові дії. Дані потоків за 6 листопада ілюструють цю відмінність. Того дня IBIT зафіксував чистий відплив приблизно $403 млн, тоді як FBTC від Fidelity за той самий період зафіксував чистий приплив приблизно $42,8 млн.
Отже, щоб оцінити, чи інституції послідовно скорочують розподіл коштів у BTC, інвесторам слід аналізувати зміни потоків у кількох фондах, їх тривалість і загальний обсяг активів, а не робити висновки лише на основі чистого відпливу з IBIT за один день. Що важливіше, дані про активи ETF не можуть повністю відображати ризикову експозицію установи на інших ринках. Деякі установи можуть одночасно утримувати спотовий BTC, ф’ючерси, опціони чи інші пов’язані активи, а зміни в одному фонді не можуть розкрити повний склад їхніх портфелів.
Який зв’язок між відпливами з ETF і ліквідаціями позицій BTC із кредитним плечем?
Відпливи з ETF і ліквідації позицій із кредитним плечем є різними ринковими механізмами, але в періоди різкої волатильності цін вони можуть впливати один на одного. Відпливи з ETF переважно відбуваються через створення та погашення паїв фонду й торгівлю цінними паперами, тоді як ліквідації позицій із кредитним плечем зазвичай відбуваються на ринках криптодеривативів. Коли ціна BTC знижується, довгі позиції з кредитним плечем можуть бути примусово закриті через недостатню маржу.
Якщо тиск спотових продажів, пов’язаний із відпливами з ETF, знижує ціну BTC, деякі довгі позиції з високим кредитним плечем можуть наблизитися до цін ліквідації. Після того як торгові платформи закривають такі позиції відповідно до своїх правил управління ризиками, ринок може зіткнутися з додатковим тиском продажів.
Цей механізм може створювати безперервний цикл цінового зворотного зв’язку: тиск спотових продажів посилюється, ціна BTC знижується, довгі позиції з кредитним плечем ліквідуються, волатильність на ринку деривативів зростає, а настрої спотового ринку зазнають зворотного впливу. Однак ліквідації позицій із кредитним плечем не обов’язково спричиняються відпливами з ETF. Макроекономічні новини, великі спотові угоди, концентровані коригування позицій у деривативах або раптове зниження ринкової ліквідності також можуть викликати волатильність цін.
Крім того, дані про чисті відпливи ETF зазвичай обчислюються та публікуються після завершення торгового дня, тоді як ціни BTC і ліквідації позицій у деривативах відбуваються в реальному часі. Той факт, що обидві події відбуваються в один день, недостатній для доведення того, що відпливи з ETF передували зниженню ціни.
Можлива й зворотна ситуація: ціна BTC може спочатку знизитися через інші чинники, після чого інвестори ETF скорочують свої позиції, що зрештою відображається як чистий відплив у даних наприкінці дня.
Тому аналіз зв’язку між ETF і ліквідаціями потребує детальніших даних щодо цін, торгівлі та позицій, щоб розрізнити, чи є відплив капіталу потенційним чинником зміни цін, чи реакцією інвесторів на вже наявну ринкову волатильність.
Як інвестори можуть визначити, чи відображають відпливи з ETF короткострокове ребалансування або тривале послаблення попиту?
Чисті відпливи з ETF не обов’язково означають, що ринок увійшов у довгостроковий спадний тренд. Для оцінки їхнього впливу потрібно аналізувати, чи є зміни потоків тривалими та чи супроводжуються вони ширшим зниженням ринкового попиту.
Тривалість відпливів. Значний чистий відплив за один день може бути наслідком концентрованих коригувань невеликої кількості установ або бути пов’язаним із завершенням певних торгових стратегій. Якщо в наступні торгові дні потоки повертаються до чистого припливу, вплив на ринок може бути відносно обмеженим.
І навпаки, якщо чисті відпливи тривають протягом кількох торгових тижнів і поширюються з невеликої кількості великих фондів на більшу кількість продуктів, важливішим стає оцінювання того, чи послаблюється загальний попит на розподіл активів.
Загальні активи ETF і зміни чистих активів. Чисті активи ETF, виражені в доларах, залежать як від ціни BTC, так і від обсягу BTC, який утримує фонд. Тому зниження активів фонду не обов’язково означає, що було погашено еквівалентний обсяг капіталу.
Наприклад, припустімо, що кількість BTC, яку утримує ETF, не змінюється, тоді як ціна BTC знижується на 10%. Чисті активи фонду в доларовому вираженні також можуть знизитися приблизно на 10%. У такому разі скорочення активів переважно зумовлене зміною ціни, а не погашеннями інвесторів.
Якщо чисті відпливи з ETF відбуваються одночасно зі сталим зниженням обсягу BTC в активах фонду, це є вагомішим доказом того, що попит на базовий актив зменшується.
Наявність інших покупців на спотовому ринку. ETF представляють лише одну частину попиту на ринку BTC. Спотові інвестори на біржах, компанії, які розподіляють активи, довгострокові власники та інші учасники ринку можуть забезпечувати підтримку покупців на різних цінових рівнях.
Якщо ETF продовжують фіксувати чисті відпливи, але спотова торгівля BTC залишається активною, а глибина книги ордерів стабільною, ціни можуть не знизитися в аналогічній пропорції.
Умови ризику на ринку деривативів. Відкритий інтерес (Open Interest, OI), ставки фінансування та ф’ючерсний базис можуть допомогти визначити, чи сконцентровано на ринку кредитне плече. Якщо відпливи з ETF відбуваються одночасно зі скупченням довгих позицій із високим кредитним плечем, ринок може бути чутливішим до подальшого зниження.
Однак якщо масштабні ліквідації вже знизили рівень кредитного плеча, частину тиску примусових продажів могло бути усунуто. Тому для оцінки тривалого впливу відпливів з ETF інвесторам слід аналізувати потоки капіталу разом зі структурою ринку, а не прогнозувати напрямок ціни BTC лише на основі негативних значень протягом кількох послідовних торгових днів.
Як роздрібні інвестори можуть використовувати дані ETF для моніторингу ринкового ризику BTC?
Для роздрібних інвесторів потоки ETF можуть бути допоміжним індикатором для розуміння змін попиту на ринку Bitcoin, але вони не підходять як єдина підстава для торгових рішень.
На практиці інвестори можуть сформувати аналітичну структуру, що складається з потоків капіталу, спотової ліквідності та ризиків деривативів.
| Індикатор |
Основна функція |
Основні аспекти |
| Щоденний чистий потік ETF |
Моніторинг короткострокових змін у створенні та погашенні паїв |
Волатильність за один день не відображає довгострокового тренду |
| Щотижневий чистий потік ETF |
Оцінювання тривалості змін потоків |
Слід розглядати разом із показниками за попередні кілька тижнів |
| Обсяг BTC в активах ETF |
Моніторинг змін експозиції до базового активу |
Час розкриття даних може відрізнятися між фондами |
| Обсяг спотової торгівлі та глибина книги ордерів |
Оцінювання здатності ринку поглинати тиск продажів |
Високий обсяг торгівлі не обов’язково свідчить про значну підтримку покупців |
| Відкритий інтерес |
Моніторинг обсягу позицій у деривативах |
Не дає змоги самостійно визначити напрямок довгих і коротких позицій |
| Ставки фінансування та ф’ючерсний базис |
Моніторинг попиту на кредитне плече та ринкових настроїв |
Між торговими платформами можуть існувати відмінності |
Для інвесторів, які зосереджуються на середньо- та довгостроковому тренді BTC, щотижневі чисті потоки ETF і зміни обсягу BTC в активах фондів зазвичай є інформативнішими за щоденні дані, оскільки допомагають зменшити вплив короткострокового торгового шуму.
Інвесторам, які зосереджуються на короткостроковій волатильності цін, також слід враховувати глибину спотового ринку, позиції в деривативах і макроекономічні події. Зокрема, за обмеженої ліквідності або високого ринкового кредитного плеча ціни можуть бути чутливішими до нового тиску продажів.
Інвесторам також не слід інтерпретувати чисті відпливи з ETF як автоматичний сигнал до продажу. Зміни потоків на ринку ETF можуть відставати від руху цін, а також зазнавати впливу арбітражних і хеджувальних стратегій. Навіть за послідовних чистих відпливів ціна BTC може відновитися завдяки іншій підтримці покупців, закриттю коротких позицій або покращенню ринкових очікувань.
Раціональніший підхід — розглядати дані ETF як інструмент для аналізу структури капіталу на ринку та зіставляти їх з іншими індикаторами.
Висновок
На початку листопада 2026 року в американських спотових Bitcoin ETF спостерігався концентрований відплив коштів: з 2 до 6 листопада тижневий чистий відплив становив приблизно $1,282 млрд. Значну частку цієї суми становив IBIT. Ця зміна свідчить про значне короткострокове послаблення попиту на капітал на ринку ETF і привернула більшу увагу до потенційного тиску продажів на ціну BTC.
Однак чисті відпливи з ETF не означають, що еквівалентний обсяг Bitcoin негайно надходить на біржі для продажу. Після торгівлі паями ETF на вторинному ринку те, чи спричинять вони подальші погашення фонду, продаж базових активів або передання в натуральній формі, залежить від механізму фонду та конкретних дій учасників ринку.
Тривалі відпливи можуть створювати тиск на ціну BTC через зменшення граничних покупок, коригування експозиції до базових активів і вплив на ринкові очікування. За обмеженої спотової ліквідності та високого кредитного плеча в деривативах цей тиск також може взаємодіяти з примусовими ліквідаціями.
Водночас ціна BTC зрештою визначається попитом і пропозицією на всьому ринку. ETF є лише однією частиною цього ринку. Інші спотові покупки, макроекономічне середовище, позиції в деривативах і апетит інвесторів до ризику мають таке саме важливе значення.
Тому ключ до розуміння відпливів зі спотових Bitcoin ETF полягає не просто у визначенні того, чи означають вони, що BTC має знижуватися. Натомість інвесторам слід аналізувати, як зміни цих потоків передаються на ціни через створення та погашення паїв, спотову торгівлю й ринкову ліквідність, а також чи можуть інші учасники ринку поглинути потенційний тиск продажів.
Поширені запитання
Що означають чисті відпливи зі спотових Bitcoin ETF?
Чисті відпливи зі спотових Bitcoin ETF зазвичай означають, що обсяг капіталу, пов’язаний із погашенням паїв фонду, перевищив обсяг капіталу, пов’язаний зі створенням паїв, протягом певного звітного періоду. Це відображає чисті зміни капіталу на рівні паїв фонду.
Чи означають чисті відпливи з ETF, що фонди продають BTC?
Не обов’язково. Погашення за грошові кошти можуть передбачати продаж базового BTC, тоді як погашення в натуральній формі можуть здійснюватися шляхом передання BTC. Навіть у разі погашення в натуральній формі установа, що отримує активи, може вирішити утримувати їх, а не продавати негайно.
Чому тривалі відпливи з ETF можуть спричиняти зниження ціни BTC?
Тривалі чисті відпливи можуть зменшувати додаткові покупки, які генерують ETF, і створювати потенційний тиск спотових продажів через певні процеси погашення. Коли ринкова ліквідність обмежена, такі зміни попиту та пропозиції можуть посилювати тиск на зниження BTC.
Чи означають відпливи з IBIT, що інституційні інвестори повністю виходять із Bitcoin?
Це неможливо визначити безпосередньо. Серед інвесторів IBIT можуть бути установи, орієнтовані на довгостроковий розподіл активів, арбітражні трейдери та інші учасники ринку. Частина відпливів може бути наслідком ребалансування активів або коригування торгових стратегій.
Який зв’язок між відпливами з ETF і ліквідаціями позицій BTC із кредитним плечем?
Тиск спотових продажів, пов’язаний з ETF, може впливати на ціну BTC, тоді як зниження ціни може спричиняти ліквідації довгих позицій із кредитним плечем. Водночас на обидва явища можуть впливати інші ринкові чинники, тому їх одночасна поява сама по собі не встановлює причинно-наслідкового зв’язку.
Чому ціна BTC може зростати, коли ETF фіксують чисті відпливи?
Тому що ETF представляють лише частину попиту на ринку BTC. Якщо інші спотові покупки є достатньо сильними або виникає закриття коротких позицій і покращується апетит до ризику, ціна BTC все одно може зростати.
Як інвестори можуть визначити, чи триватимуть відпливи з Bitcoin ETF?
Інвестори можуть комплексно оцінювати щоденні та щотижневі чисті потоки, обсяг BTC в активах фондів, обсяг спотової торгівлі, глибину ринку, ставки фінансування ф’ючерсів і відкритий інтерес.