Вступ
Криптоінструменти не обмежуються гаманцями, торговими терміналами чи платформами для аналітики даних. Вони також охоплюють базові компоненти, які використовуються в протоколах для обробки активів, ціноутворення, управління ризиками та врядування. Однією з важливих характеристик DeFi є поділ окремих функцій традиційної фінансової системи на комбіновані ончейн-модулі, які поєднуються через смартконтракти. Токени можуть виконувати різні ролі, зокрема бути засобами обміну, заставою, розрахунковими одиницями або інструментами врядування. Від дизайну цих ролей безпосередньо залежать сценарії використання протоколу та його структура ризиків.
Ampleforth є прикладом для аналізу такого типу дизайну. AMPL використовує механізм еластичної пропозиції, який коригує кількість токенів залежно від відхилення від цільової ціни. FORTH раніше виконував функцію токена врядування, забезпечуючи механізм голосування щодо параметрів протоколу та рішень DAO. Відповідно, ці токени представляють інструмент активу та інструмент врядування, демонструючи, як DeFi-протоколи можуть проєктувати грошові й управлінські функції як окремі рівні.
Однак інновації в дизайні механізмів не гарантують успішного практичного застосування. Еластична модель пропозиції AMPL вимагає від учасників ринку розуміння того, як ребейс впливає на баланси гаманців і вартість активів. Пов’язані застосунки для кредитування, застави та деривативів також мають враховувати питання обліку й управління ризиками, спричинені змінами пропозиції. Водночас Forth DAO, що лежить в основі FORTH, у 2026 році перейшла до фази припинення діяльності, унаслідок чого її первісна структура врядування змінилася. Ці події показують, що для аналізу криптоінструментів недостатньо лише вивчати роботу смартконтрактів. Необхідно також оцінювати, чи продовжують інструменти задовольняти реальні потреби та чи можуть системи врядування, які їх підтримують, функціонувати в довгостроковій перспективі.
Ключові моменти
-
AMPL — це інструмент еластичної пропозиції: протокол коригує кількість токенів залежно від відхилення від цільової ціни, змінюючи спосіб відображення волатильності порівняно з традиційними активами з фіксованою пропозицією
-
Ребейс змінює кількість токенів і не гарантує інвестиційної дохідності: зміни балансів гаманців потрібно аналізувати разом із ціною одного токена та загальною вартістю активів у володінні
-
Механізми обгортання, як-от WAMPL, допомагають активам взаємодіяти з різними DeFi-застосунками: однак обгорнуті токени не усувають зміни пропозиції або ціновий ризик базового AMPL
-
FORTH раніше виконував функцію інструменту врядування: його призначення відрізняється від функції AMPL як активу, а зміни в системі врядування також змінюють контекст його первісної ролі
-
Сталість інструменту протоколу залежить від реального застосування: технічна комбінованість, ринковий попит, ліквідність, управління ризиками та механізми врядування мають працювати разом
Механізм еластичної пропозиції AMPL: від цінової волатильності до коригування кількості
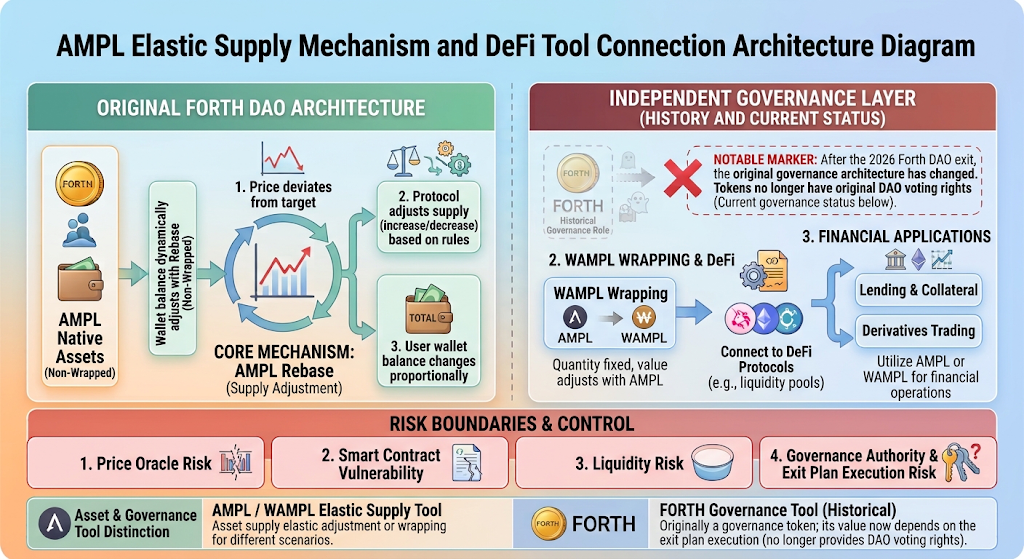
Традиційні криптоактиви зазвичай використовують відносно фіксовані або заздалегідь визначені правила пропозиції. Коли ринковий попит зростає, ціна може підвищуватися. Коли попит знижується, ціна може падати. AMPL використовує інший підхід: протокол застосовує як цільовий орієнтир купівельну спроможність долара США 2019 року з коригуванням на CPI. Коли ринкова ціна відхиляється від цільового діапазону, протокол коригує пропозицію токенів через механізм ребейсу.
Коли ціна AMPL перевищує цільовий рівень і досягає умов коригування, установлених протоколом, система пропорційно збільшує кількість AMPL у гаманцях власників. Коли ціна опускається нижче цільового рівня та досягає відповідних умов, система пропорційно зменшує баланси гаманців. Коригування пропозиції не здійснюється через окремі перекази, ініційовані користувачами. Натомість протокол однаково оновлює кількості, що відповідають балансам акаунтів.
Цей механізм змінює спосіб, у який актив поглинає зміни ринкового попиту. Активи з фіксованою пропозицією переважно відображають попит і пропозицію через зміни ціни, тоді як AMPL намагається перенести частину волатильності попиту на кількість токенів. Його мета полягає не в утриманні фіксованої ціни токена в кожен момент часу, а у використанні коригувань пропозиції, щоб ціна коливалася навколо цільового рівня купівельної спроможності протягом тривалішого періоду.
Для розуміння цього механізму потрібно розрізняти ціну одного токена, кількість токенів і загальну вартість активів у володінні. Припустімо, користувач володіє 100 AMPL, а його баланс збільшується після позитивного ребейсу. Кількість токенів у його володінні зростає, але це не означає автоматичного пропорційного збільшення його капіталу, оскільки ринкова ціна також може зазнавати впливу змін пропозиції та ринкової торгової активності. Негативний ребейс аналогічно зменшує кількість токенів у гаманці, але лише на підставі такого зменшення не можна зробити висновок, що користувач зазнав точно таких самих збитків, як у разі падіння ціни звичайного токена.
Тому AMPL не слід аналізувати лише за ціною одного токена або змінами балансів гаманців. Доцільніше оцінювати кількість токенів, ринкову ціну, загальну вартість активів у володінні та сценарій використання активу до і після ребейсу. Користувачі, які застосовують AMPL для кредитування, застави або контрактного ціноутворення, також мають розуміти, як протокол обробляє зміни пропозиції та чи належно пов’язані застосунки підтримують механізм ребейсу.
Як ребейс впливає на гаманці, торгівлю та управління активами?
Найбезпосереднішим наслідком ребейсу є зміна балансів гаманців. Користувачам може не знадобитися самостійно виконувати транзакцію, щоб протокол скоригував відображувану кількість AMPL на їхніх рахунках відповідно до своїх правил. Це відрізняється від фіксованих балансів звичайних токенів ERC-20 та означає, що гаманці, торгові термінали, інструменти управління активами й DeFi-протоколи мають правильно зчитувати та обробляти зміни балансів.
Для звичайних власників облік активів має розрізняти зміни кількості та зміни вартості. Припустімо, обсяг AMPL у користувача збільшується внаслідок позитивного ребейсу, але ринкова ціна протягом того самого періоду знижується. Загальна вартість активів у володінні все одно може змінитися. І навпаки, зменшення кількості після негативного ребейсу не можна оцінювати окремо від змін ціни. Зосередження лише на кількості токенів може призвести до завищеної або заниженої оцінки фактичного ризику.
Для торгових платформ та інструментів обробки даних механізм ребейсу створює додаткові вимоги до обробки даних. Ринкові сторінки мають точно відображати ціну, пропозицію в обігу та обсяг торгів. Системи обліку активів повинні розрізняти зміни балансу та фактичну активність із купівлі або продажу. Аналіз історичних даних також має уникати помилкової класифікації автоматичних коригувань протоколу як торгової активності користувачів. Якщо інструмент обробки даних неправильно обробляє ребейс, можуть виникати розбіжності між статистикою пропозиції, змінами обсягів у володінні та розрахунками дохідності.
Для DeFi-застосунків це питання є складнішим. Протоколи кредитування мають чітко визначати, як кількість застави змінюється внаслідок ребейсу, яку ціну та баланс слід використовувати для розрахунку порогів ліквідації і чи впливає той самий механізм на борг позичальника. Різні протоколи можуть застосовувати різні методи сумісності, тому не можна припускати, що всі ринки кредитування однаково підтримують AMPL.
Це також показує, що цінність криптоінструменту залежить не лише від дизайну самого токена, а й від того, чи здатна навколишня інфраструктура коректно обробляти його спеціальні механізми. Гаманці, оракули, індекси даних, протоколи кредитування та торгові платформи мають сформувати узгоджену логіку обробки активів. В іншому разі на перший погляд простий механізм коригування пропозиції може створювати складне передавання ризиків між різними застосунками.
AMPL, WAMPL і комбінованість DeFi
В екосистемі DeFi здатність активу бути розпізнаним і використовуватися різними протоколами є важливим чинником, що визначає спектр його застосування. Хоча характеристики еластичної пропозиції AMPL забезпечують унікальний механізм ціноутворення, вони також можуть ускладнювати підтримку активу певними смартконтрактами та фінансовими застосунками. Щоб підвищити сумісність з іншими застосунками ERC-20, екосистема Ampleforth пропонує WAMPL, або Wrapped AMPL.
Механізми обгортання зазвичай блокують або вносять нативний актив до відповідного контракту, після чого випускають обгорнутий токен, що представляє його вартість або права. У випадку WAMPL формат обгорнутого токена допомагає поєднати характеристики еластичної пропозиції AMPL зі способами взаємодії з токенами, яких вимагають певні DeFi-застосунки. Це дає екосистемі AMPL змогу досліджувати ширший спектр комбінацій застосування без необхідності для кожного зовнішнього протоколу безпосередньо обробляти нативний механізм ребейсу.
Однак обгортання не означає, що економічні ризики базового активу зникають. Користувачам усе одно потрібно розуміти співвідношення конвертації між WAMPL і AMPL, правила обгортання та розгортання, ризики смартконтрактів і ринкову ліквідність. Якщо ціна базового активу змінюється, ринкова вартість обгорнутого активу також може зазнати впливу. Якщо в контракті обгортання виникне технічна проблема, користувачі можуть зіткнутися з додатковими ризиками смартконтракту.
З погляду дизайну інструментів обгорнуті активи відображають модульний підхід DeFi: стандартизований інтерфейс дає активам зі спеціальними механізмами змогу потрапити до ширшого середовища застосування. Однак комбінованість не означає безумовної сумісності. Протоколи все одно мають перевіряти джерело ціни активу, параметри застави, механізм викупу та межі ризику. Для активів з еластичною пропозицією, таких як AMPL, зовнішні застосунки також мають розуміти характеристики коригування їхньої пропозиції та не плутати зміни кількості зі звичайними переказами або нововипущеними токенами.
Як AMPL використовується в кредитуванні та ончейн-фінансових застосунках?
В офіційних матеріалах Ampleforth AMPL позиціонується як децентралізована розрахункова одиниця та описується його потенційне використання в кредитуванні, запозиченні, деривативах і заставах. На відміну від криптоактивів, основною характеристикою яких є волатильність ринкової ціни, дизайн AMPL намагається поєднати довгостроковий цільовий рівень ціни зі змінами кількості токенів у гаманцях. Така структура пропонує для ончейн-контрактів і фінансових продуктів підхід, відмінний від активів із фіксованою пропозицією.
У сценаріях кредитування кредитні контракти можуть використовувати AMPL як одиницю ціноутворення або боргу. Оскільки цільова ціна AMPL пов’язана з орієнтиром купівельної спроможності, дизайнери протоколів можуть досліджувати можливості вираження боргових зобов’язань і зобов’язань з погашення в цій одиниці. Однак фактичний ризик усе одно залежить від параметрів протоколу кредитування, типу застави, дизайну процентної ставки та правил ліквідації. Механізм цільової ціни не може усунути такі ризики, як дефолт позичальника, недостатня застава або нестача ринкової ліквідності.
У сценаріях застави AMPL або його обгорнута форма можуть використовуватися для підтримки інших ончейн-активів або фінансових продуктів. Протоколи мають чітко визначати, як розраховується вартість застави, як ребейс впливає на баланси рахунків і як активуються заходи управління ризиками, коли ціна відхиляється від цільового рівня. Якщо застосунок розраховує коефіцієнти застави лише на основі кількості токенів без урахування ціни та механізмів пропозиції, він може формувати необґрунтовані оцінки ризику.
У сценаріях із деривативами активи з еластичною пропозицією також можуть надавати нові базові змінні для дизайну контрактів. Традиційні деривативи зазвичай формують структуру дохідності навколо змін ціни, тоді як механізм коригування кількості AMPL дає дизайнерам змогу досліджувати інші взаємозв’язки між ціною, кількістю та купівельною спроможністю. Однак деривативи не знижують ризик автоматично. Натомість вони можуть додавати складні чинники, такі як кредитне плече контракту, ліквідність і припущення моделі.
Отже, цінність AMPL як фінансового інструменту слід оцінювати на основі фактичного застосування, а не концептуальної інновації. Необхідно спостерігати, чи продовжують працювати пов’язані продукти, чи мають вони достатню ліквідність, чи дійсно користувачі їх застосовують і чи можуть зовнішні протоколи правильно обробляти механізм еластичної пропозиції. Технічний дизайн створює можливості, але інструмент може набути довгострокової корисності лише за підтримки стабільного попиту на застосування та надійного управління ризиками.
FORTH: як інструмент врядування протоколу може впливати на інструмент активу?
Якщо AMPL насамперед пов’язаний із пропозицією активу та ціноутворенням, FORTH раніше виконував функцію на рівні врядування протоколом. Він давав власникам змогу брати участь у рішеннях щодо правил протоколу, напряму розвитку екосистеми та розподілу коштів DAO, що дозволяло коригувати параметри й траєкторію розвитку інструменту активу через врядування спільнотою.
Такий дизайн відображає поширений у DeFi функціональний поділ: базовий актив забезпечує конкретну фінансову функцію, а токен врядування створює механізм участі в рішеннях протоколу. Інструменти врядування можуть впливати на оновлення протоколу, налаштування параметрів, розподіл ресурсів екосистеми та розвиток застосунків. Тому вони можуть опосередковано впливати на середовище використання базового активу. Однак токен врядування не є тотожним базовому активу та не означає автоматично дохід протоколу або право власності на активи.
Випадок FORTH також показує, що ефективність інструменту врядування залежить від того, чи продовжують існувати його інституційні механізми. Згідно з інформацією, опублікованою на офіційному форумі врядування Ampleforth у жовтні 2026 року, власники FORTH схвалили пропозицію про припинення роботи Forth DAO. Згодом повноваження з управління протоколом було передано структурі мультипідпису Kennel Club і Timelock. В офіційних матеріалах також пропонувалося розпорядження активами казначейства DAO, коригування ліквідності та певні подальші механізми для екосистеми.
Це означає, що FORTH більше не можна описувати як інструмент врядування, який продовжує управляти екосистемою AMPL за своєю первісною моделлю. Подальше існування токена та продовження роботи первісного механізму врядування DAO — це два окремі питання. Для архітектури інструментів протоколу припинення врядування може передавати управління параметрами, коштами та підтримкою системи від DAO іншим керівним суб’єктам. Відповідні межі повноважень, прозорості та відповідальності також потребують повторної оцінки.
У ширшому сенсі інструменти врядування не обов’язково є постійним і незмінним рівнем DeFi-системи. Протокол може коригувати свою структуру врядування залежно від відповідності продукту ринку, участі спільноти та ефективності капіталу або навіть припинити DAO. Для користувачів базового активу ці зміни можуть вплинути на майбутні оновлення, підтримку екосистеми та обслуговування застосунків. Тому статус врядування слід включати до оцінки ризиків інструментів активів.
SPOT і коригування екосистеми: чому технічному дизайну потрібна відповідність продукту ринку?
Розвиток екосистеми Ampleforth включав не лише AMPL і FORTH. Раніше вона також досліджувала нові фінансові застосування навколо таких продуктів, як SPOT. Дизайн SPOT намагався створити іншу структуру збереження вартості та ризиків на основі активу з еластичною пропозицією, відображаючи прагнення проєкту поширити базовий грошовий механізм на складніші DeFi-продукти.
Однак інноваційна технічна структура не означає, що ринок обов’язково її прийме. Щоб ончейн-фінансовий продукт досяг стабільного використання, він має враховувати багато чинників, зокрема потреби користувачів, розуміння ризиків, ліквідність, зручність торгівлі та конкуруючі продукти. Якщо структура продукту складна, а користувачам важко зрозуміти джерело дохідності й ризики, які вони беруть на себе, продукту може бути складно сформувати достатній ринковий попит, навіть якщо він технічно функціонує.
У плані припинення діяльності DAO, оголошеному на офіційному форумі Ampleforth у жовтні 2026 року, проєкт запропонував завершити роботу пов’язаних систем, зокрема SPOT, stAMPL і Bill Broker, та рекомендував користувачам звернути увагу на питання виведення та викупу активів відповідно до застосовних строків. Цей план показує, що доцільність подальшого розвитку продуктів екосистеми слід оцінювати на основі фактичного впровадження та операційних ресурсів, а не лише технічного дизайну. Конкретний статус процесу припинення діяльності та обробки активів слід визначати за подальшими офіційними оголошеннями й ончейн-записами.
Це дає важливий урок для дизайну криптоінструментів. Інновації протоколу мають одночасно відповідати вимогам технічної здійсненності, розуміння користувачами, ринкового попиту та управління ризиками. Якщо інструмент не може створити достатню цінність у реальних застосуваннях, система врядування зрештою може обрати скорочення спектра продуктів, перерозподіл ресурсів або припинення пов’язаної системи. Для користувачів недостатньо лише розуміти механізм продукту. Вони також мають постійно відстежувати, чи підтримується протокол, чи можна нормально викупити активи та чи залишаються доступними пов’язані контракти й фронтенд-сервіси.
Ключові параметри для оцінки криптоінструментів з еластичною пропозицією
Під час вивчення інструментів з еластичною пропозицією, таких як AMPL, першим кроком є розуміння правил коригування їхньої пропозиції. Користувачам потрібно підтвердити цільову ціну, умови запуску, частоту коригувань і метод розрахунку змін пропозиції. Вони також мають розуміти, чи можна змінювати ці правила через врядування або адміністративні повноваження. Самого аналізу назви токена або цільової ціни недостатньо для повного розуміння механізму активу.
По-друге, необхідно аналізувати взаємозв’язок між змінами кількості активу та змінами його вартості. Ребейс впливає на баланси гаманців, але не гарантує, що загальна вартість активів у володінні зросте або зменшиться в такій самій пропорції. Користувачам слід спільно оцінювати кількість токенів, ринкову ціну, пропозицію в обігу та фактичну торгову вартість, а також розуміти, чи правильно різні платформи даних обробляють ребейс.
По-третє, потрібно оцінювати сумісність із застосунками. Якщо актив використовується в кредитуванні, заставах, пулах ліквідності або деривативах, на ризик впливатимуть такі чинники, як підтримка відповідним протоколом механізмів еластичної пропозиції, використання обгорнутого активу та принцип роботи його цінового оракула. Можливість переказувати актив ончейн не означає, що його можна безпечно застосовувати в кожному DeFi-сценарії.
По-четверте, користувачам потрібно звертати увагу на ліквідність і глибину ринку. Механізм еластичної пропозиції не гарантує ліквідності. Навіть якщо токен має чітко визначену цільову ціну, він може торгуватися з відхиленням від неї або мати ширші спреди між цінами купівлі та продажу на різних торгових платформах. Ліквідність також може відрізнятися між обгорнутими та нативними активами, тому їх потрібно перевіряти окремо.
По-п’яте, слід перевіряти механізми врядування та підтримки. Наявність у протоколу активного врядування, суб’єкти, які керують ключовими контрактами, розподіл повноважень на оновлення, використання активів казначейства та подальша підтримка продукту — усе це впливає на довгострокову придатність інструменту для використання. Зміни у врядуванні Ampleforth показують, що врядування та підтримка екосистеми можуть змінюватися, навіть якщо технічний механізм продовжує працювати.
Gate і Ampleforth: розуміння DeFi-інструментів через механізми еластичної пропозиції
Дизайн Ampleforth є прикладом для розуміння спеціальних механізмів активів у DeFi. Механізм ребейсу AMPL показує, що ончейн-активи не обов’язково використовують фіксовану пропозицію та єдину модель цінової волатильності. WAMPL демонструє, як обгорнутий актив може допомогти поєднати спеціальний механізм токена з ширшим спектром DeFi-інструментів. Зміни у врядуванні FORTH додатково показують, що довгострокова придатність інструменту протоколу для використання також залежить від його структури врядування та управління.
Освітні матеріали Gate знайомлять із токенами з еластичною пропозицією і механізмом роботи AMPL, надаючи користувачам базові знання про ребейс, коригування пропозиції та зміни кількості активів. Користувачі, які хочуть детальніше вивчити Ampleforth, можуть поєднувати освітні матеріали Gate з офіційною документацією проєкту, щоб дізнатися про технічний дизайн AMPL, історію врядування FORTH і поточний статус пов’язаних продуктів екосистеми.
Для ринкових спостережень користувачі також можуть використовувати ринкову інформацію та дослідницькі матеріали Gate, щоб дізнаватися про ціни криптоактивів, обсяг торгів і галузеві зміни. Однак для активів зі спеціальними механізмами пропозиції простого порівняння зростання та падіння ціни недостатньо. Користувачі також мають перевіряти, чи враховують дані ребейс, чи має актив достатню ліквідність і чи продовжують пов’язані DeFi-застосунки нормально працювати.
Слід чітко зазначити, що аналіз AMPL, FORTH і пов’язаних інструментів екосистеми в цій статті є дослідженням механізмів і галузі. Він не означає схвалення Gate відповідних протоколів або токенів, гарантії дохідності чи інвестиційної рекомендації. Конкретні послуги з торгівлі активами, підтримка продуктів і правила торгівлі визначаються актуальними сторінками та офіційними оголошеннями на платформі Gate. Механізми викупу або припинення, пов’язані з такими продуктами, як SPOT, регулюються офіційними оголошеннями Ampleforth та ончейн-записами виконання.
У ширшому контексті розвитку DeFi справді цінні криптоінструменти потребують не лише інноваційних механізмів. Їм також потрібні зрозуміла структура ризиків, надійна інфраструктура та стабільний попит у реальних умовах. Розвиток AMPL і FORTH показує, що механізми активів, сумісність застосунків і системи врядування мають еволюціонувати разом, щоб підтримувати сталі довгострокові сценарії використання протоколу.
Поширені запитання
Що таке AMPL? Що означає ребейс?
AMPL — це токен еластичної пропозиції протоколу Ampleforth. Протокол коригує пропозицію токенів залежно від відхилення ринкової ціни від цільового рівня, що може призводити до пропорційних змін балансів гаманців. Ребейс — це механізм, за допомогою якого протокол коригує пропозицію токенів відповідно до своїх правил. Для AMPL позитивний ребейс збільшує баланси гаманців, тоді як негативний ребейс їх зменшує. Однак зміни балансів не означають, що загальна вартість активів у володінні змінюється в такій самій пропорції.
У чому різниця між AMPL і WAMPL?
AMPL є нативним токеном з еластичною пропозицією, тоді як WAMPL — його обгорнута форма, розроблена для того, щоб допомогти AMPL взаємодіяти з певними DeFi-застосунками. Механізм обгортання не усуває автоматично ринковий ризик і ризик смартконтракту базового активу.
Яку функцію FORTH виконує в екосистемі Ampleforth?
FORTH — це токен врядування екосистеми Ampleforth. Історично він використовувався для участі в рішеннях щодо протоколу та Forth DAO. Після переходу Forth DAO до фази припинення діяльності у 2026 році його первісний механізм врядування та управлінські повноваження було скориговано.
Чи можна використовувати AMPL для кредитування та застави?
В офіційних матеріалах Ampleforth описується передбачене використання AMPL в ончейн-фінансових сценаріях, таких як кредитування, запозичення та застава. Підтримка конкретним застосунком залежить від сумісності активів відповідного протоколу, параметрів застави та правил управління ризиками.
Чи може механізм еластичної пропозиції гарантувати стабільну ціну AMPL?
Його не слід розуміти як гарантію того, що ціна постійно залишатиметься фіксованою. AMPL використовує коригування пропозиції для реагування на зміни попиту, але ринкова ціна все одно може відхилятися від цільового рівня. На процес повернення до цільового рівня також впливають ринкова активність і механізми протоколу.