#SimpleEarnUSDTLimitedTime11%APR
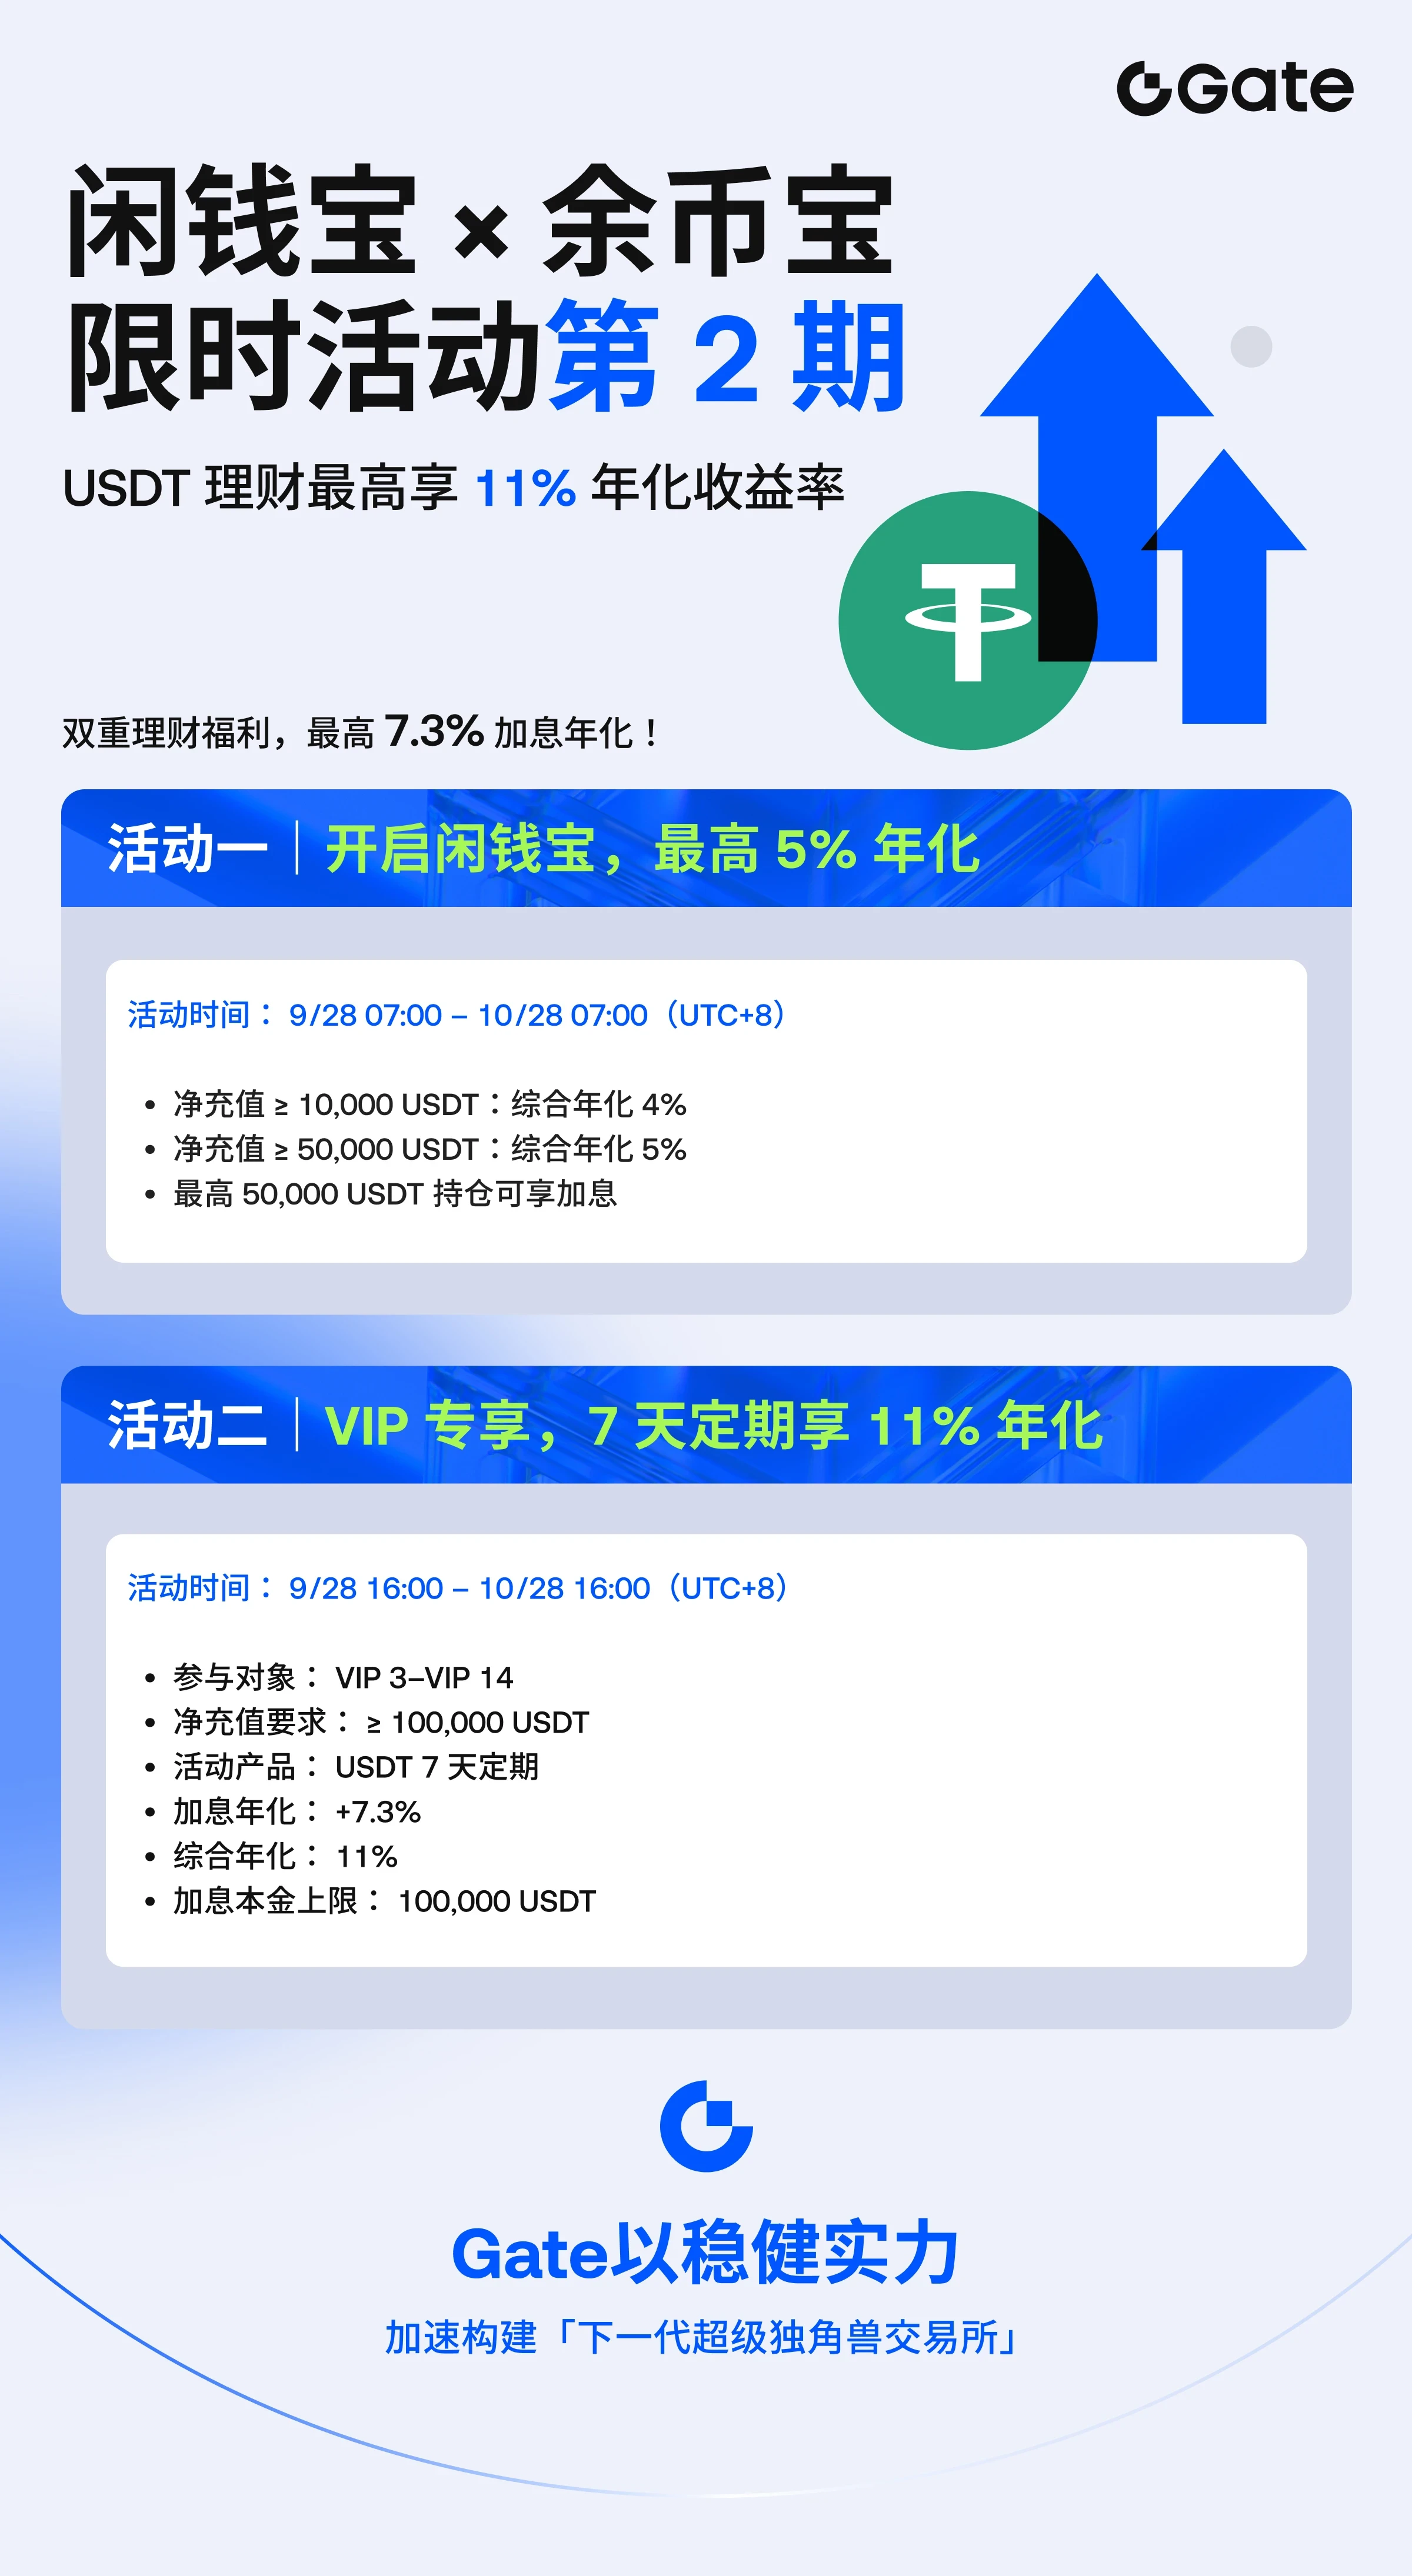
Ограниченная по времени ставка 11% годовых на USDT. Когда я вижу такую цифру, я делаю две вещи: считаю и выясняю, откуда берётся доходность. Затем решаю, какие из моих денег вообще можно к этому приблизить. Позвольте разобрать мои три категории.
Математика за 60 секунд (просто, без капитализации)
1 000 USDT под 11% годовых — это около 110 USDT в год, то есть примерно 0,30 USDT в день
Это около 2,1 USDT в неделю и примерно 9 USDT в месяц
Если «ограниченное время» длится всего несколько дней или неделю, реальная прибыль от 1 000 USDT составит пару долларов
Это не попытка испортить настроение. Это попытка оценить масштаб. Процент выглядит большим, но сумма в долларах зависит от трёх вещей: размера вклада, срока и наличия лимита.
Откуда берутся 11%?
Ставка по федеральным фондам сейчас составляет от 3,75% до 4,00%. Значит, 11% — это примерно в 2,7 раза больше ставки центрального банка. Эта дополнительная доходность откуда-то берётся: из спроса на заёмные средства, ограниченного по времени бонуса или риска, который я ещё не рассмотрел. Я не утверждаю, что это плохо. Я говорю, что умный вкладчик знает источник доходности. Промоакции с ограниченным сроком обычно означают временную надбавку к базовой ставке, которая меняется вместе с рынком, поэтому рекламная цифра не является долгосрочной ставкой.
Что я проверю в условиях, прежде чем прикасаться к этому
Я не знаю деталей этого предложения, поэтому это мои вопросы, а не утверждения:
Являются ли 11% базовой ставкой или базовой ставкой плюс бонус?
Есть ли лимит на сумму, которая участвует в предложении?
Как долго действует промоакция и что произойдёт после её окончания?
Можно ли свободно вывести средства в любой момент или они блокируются на определённый срок?
Меняется ли ставка ежедневно?
Если я не могу ответить на эти вопросы за 60 секунд, я не подключаюсь.
Категория 1: Маржа (эти деньги никогда не приносят доход)
Как фьючерсному трейдеру, мне важнее всего именно эта категория. Деньги, обеспечивающие мои открытые позиции или которые могут понадобиться для внесения маржи, никогда не направляются ни в какой продукт. Идеальная сделка не ждёт периода погашения. Потеря одной хорошей точки входа из-за заблокированных средств может обойтись дороже, чем неделя процентного дохода. Правило: маржинальные средства должны оставаться ликвидными.
Категория 2: Резерв (единственная категория, которую я использовал бы для этого)
Это деньги, которые я держу в стороне на случай волатильности, например в период публикации CPI 14 окт. и решения ФРС 28 окт. Они всё равно просто лежат, поэтому дать им немного заработать — разумно. Но я использую их только при условии свободного вывода, чтобы успеть забрать их перед важным днём. Неблагоприятное движение на 1% по позиции в 1 000 USDT стоит около 10 USDT — это больше, чем доход за месяц по такой ставке. Поэтому доход от резерва — это бонус, а не план.
Категория 3: Долгосрочные средства
Деньги, которыми я вообще не планирую торговать. Здесь приемлемая доходность по стейблкоину выглядит разумно, если я понимаю две вещи: во время паники стейблкоин может ненадолго отклониться от своего курса, а любой продукт на платформе несёт в себе риск этой платформы. Я бы распределил средства более чем по одному месту и не складывал всё в одну корзину.
Честный вывод
Ставка 11% на ограниченный срок — приятная прибавка, а не стратегия. Лучшее применение простое: направить в неё небольшую часть свободных средств, которые можно вывести в любой момент, не использовать для неё маржу, поставить напоминание в календаре об окончании промоакции и никогда не позволять ставке подталкивать меня к большему торговому риску, чем обычно. Худшее применение — переводить в неё торговую маржу только потому, что процент выглядит заманчиво.
Моя текущая ситуация
Спокойствие, небольшие позиции, спот не трогаю, а резервные деньги остаются свободными. Я не гонюсь за процентом — в первую очередь я защищаю свой торговый капитал.
Как вы распределяете свои USDT: маржа, резерв или долгосрочные средства?
$USDT