Для криптотрейдеров, сталкивающихся с резкими колебаниями цен на биткойн или непредсказуемыми движениями альткойнов, выбор правильного индикатора может сделать определение размера позиции, размещение стоп-лоссов и анализ прорывов более систематизированным.
Десять индикаторов, представленных ниже, служат различным целям: от измерения фактического движения цен до оценки рыночного настроения и ожидаемой будущей волатильности. Ни один из них не может надежно предсказать направление цены самостоятельно.
Основные выводы
-
ATR и полосы Боллинджера являются одними из самых практичных индикаторов волатильности для измерения ценовых движений и определения расширения рынка.
-
Кельтнерские каналы и каналы Дончиана помогают определить точки прорыва, торговые диапазоны и потенциальные продолжения тренда.
-
Историческая волатильность и стандартное отклонение измеряют прошлые ценовые колебания, в то время как подразумеваемая волатильность отражает рыночные ожидания.
-
Высокая волатильность создает большие потенциальные ценовые движения, но также увеличивает риск значительных торговых убытков.
-
Сочетание индикаторов волатильности с индикаторами тренда, анализом объема и определением размера позиции улучшает контекст торговых решений.
Что такое индикаторы волатильности в криптотрейдинге?
Индикаторы волатильности — это инструменты технического анализа, которые измеряют, насколько сильно изменяется цена актива за определенный период.
В отличие от индикаторов тренда, которые в первую очередь оценивают направление рынка, индикаторы волатильности сосредоточены на величине, разбросе или ожидаемом размере ценовых движений.
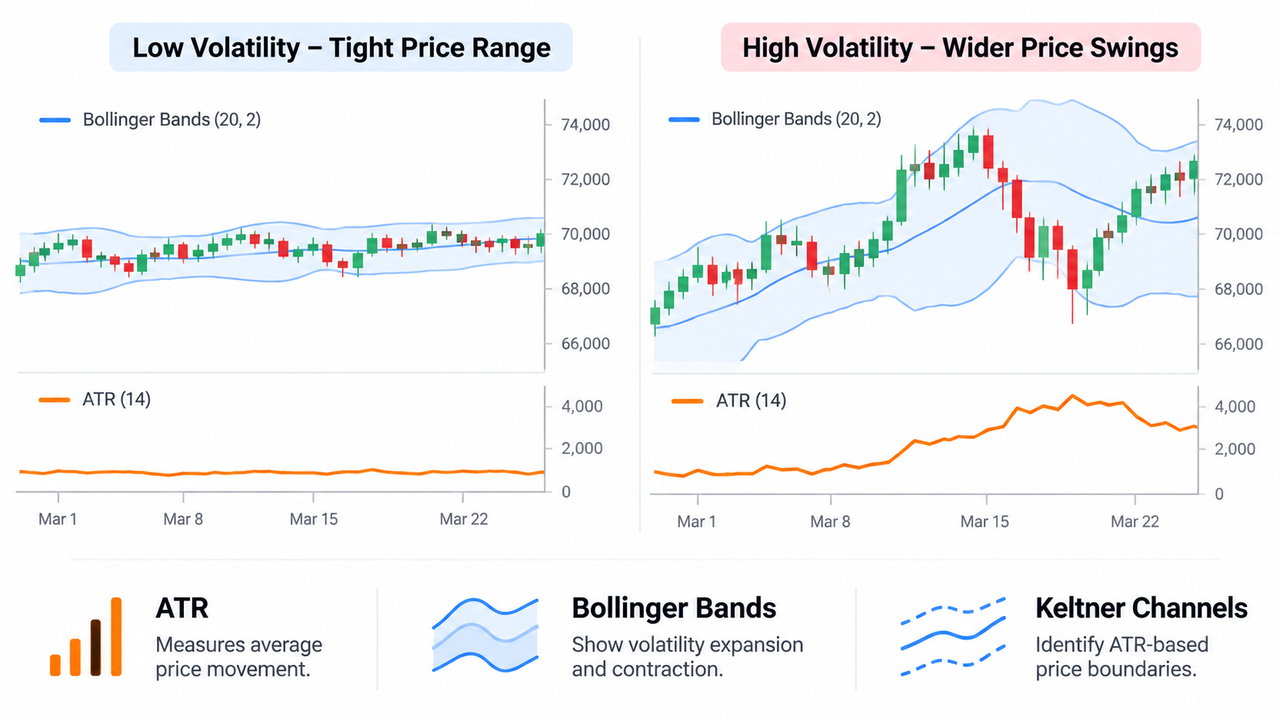
Высокая волатильность указывает на более широкие ценовые колебания, в то время как низкая волатильность предполагает относительно стабильные торговые условия.
Периоды низкой волатильности иногда предшествуют более сильным рыночным движениям, хотя сжатие само по себе не может установить, когда произойдет прорыв.
10 лучших индикаторов волатильности для криптотрейдинга
| Индикатор волатильности |
Основная функция |
Лучшее применение |
| Средний истинный диапазон (ATR) |
Измеряет средний истинный диапазон |
Размещение стоп-лоссов |
| Полосы Боллинджера |
Отслеживает разброс цен |
Сжатие волатильности |
| Кельтнерские каналы |
Использует EMA и ATR |
Прорывы тренда |
| Стандартное отклонение |
Измеряет разброс цен |
Изменения волатильности |
| Историческая волатильность |
Измеряет реализованные колебания |
Оценка риска |
| Индикатор волатильности Чайкина |
Отслеживает изменения диапазона высоких и низких цен |
Ускорение волатильности |
| Индекс относительной волатильности |
Измеряет направленное давление волатильности |
Подтверждение тренда |
| Каналы Дончиана |
Отслеживает недавние максимумы и минимумы |
Уровни прорыва |
| Ширина полос Боллинджера |
Измеряет относительное расширение полос |
Сжатие волатильности |
| Индекс подразумеваемой волатильности |
Измеряет ожидания, подразумеваемые опционами |
Рыночное настроение |
-
Средний истинный диапазон (ATR): лучший для управления рисками
Средний истинный диапазон измеряет средний диапазон ценового движения за выбранные периоды, обычно 14 свечей.
ATR учитывает максимумы, минимумы и предыдущую цену закрытия каждой свечи для расчета истинного диапазона.
Более высокие значения ATR указывают на большие ценовые колебания, в то время как более низкие значения предполагают спокойные рыночные условия.
Например, если биткойн торгуется по цене 70 000 долларов с дневным ATR 2 000 долларов, его недавний средний истинный диапазон составляет примерно 2 000 долларов. Это не устанавливает, будет ли следующее движение вверх или вниз.
Трейдеры обычно используют множители ATR для расчета расстояний стоп-лоссов с учетом волатильности. Однако более широкие стопы требуют соответствующих корректировок размера позиции.
-
Полосы Боллинджера: лучшие для сжатия волатильности
Полосы Боллинджера состоят из трех линий: средней простой скользящей средней (SMA), верхней и нижней полос.
Стандартная конфигурация использует 20-периодную SMA с внешними полосами, расположенными на два стандартных отклонения.
Полосы расширяются во время высокой волатильности и сжимаются, когда колебания цен уменьшаются.
Сжатие полос Боллинджера происходит, когда полосы значительно сужаются, что может предшествовать более сильному ценовому движению.
Цены, близкие к верхней полосе, могут быть относительно высокими, в то время как цены, близкие к нижней полосе, могут казаться относительно низкими. Ни одно из этих условий не устанавливает автоматически перекупленность или перепроданность.
Различие между Bollinger Band Width and ATR имеет значение, потому что один измеряет относительный разброс, в то время как другой измеряет торговые диапазоны.
-
Кельтнерские каналы: лучшие для прорывов рыночного тренда
Кельтнерские каналы объединяют экспоненциальную скользящую среднюю (EMA) с верхними и нижними полосами, рассчитанными с использованием ATR.
В отличие от полос Боллинджера, которые полагаются на стандартное отклонение, современные Кельтнерские каналы используют средние торговые диапазоны.
Устойчивое движение выше верхнего канала может указывать на сильный бычий импульс. Пробой ниже нижнего канала может свидетельствовать о медвежьем давлении.
Однако цены могут быстро вернуться внутрь канала в условиях бокового рынка.
Подход Keltner Channels and Bollinger Bands дает разные сигналы индикаторов, потому что их расчеты волатильности различаются.
-
Стандартное отклонение: лучшее для измерения ценовых колебаний
Стандартное отклонение измеряет, насколько сильно цены актива отклоняются от их средней величины.
Более высокие значения указывают на больший разброс цен, в то время как более низкие значения предполагают более плотное скопление цен.
Например, если биткойн движется между 68 000 и 72 000 долларов, это обычно приводит к большему разбросу цен, чем движение в диапазоне от 69 500 до 70 500 долларов, при сопоставимых периодах наблюдения.
Стандартное отклонение особенно полезно при сравнении текущей волатильности с историческим поведением актива.
Его основное ограничение заключается в том, что оно измеряет разброс, а не направление рынка.
-
Историческая волатильность (HV): лучшее для оценки рыночных условий
Историческая волатильность измеряет изменчивость прошлых ценовых доходов за выбранный период, обычно выражаемая в виде годового процента.
Высокая историческая волатильность указывает на большие реализованные ценовые колебания, в то время как более низкие значения предполагают относительно спокойную торговлю.
Криптотрейдеры могут сравнивать историческую волатильность между биткойном, эфириумом и альткойнами, чтобы понять различия в рыночном риске.
В отличие от ATR, который использует ценовые единицы, годовая HV может поддерживать кросс-активные сравнения при последовательном расчете.
Однако прошлая волатильность не гарантирует аналогичных будущих движений.
-
Индикатор волатильности Чайкина: лучший для отслеживания ускорения волатильности
Индикатор волатильности Чайкина измеряет скорость изменения сглаженной разницы между высокими и низкими ценами.
Распространенная конфигурация сравнивает девятилетнюю экспоненциальную скользящую среднюю диапазона высоких и низких цен с ее значением девять периодов назад.
Рост волатильности Чайкина указывает на расширение торговых диапазонов, в то время как снижение значений указывает на сжатие.
Внезапные увеличения иногда сопровождают сильные рыночные движения или потенциальные точки разворота.
Однако волатильность Чайкина не устанавливает независимо, контролируют ли рынок покупатели или продавцы.
-
Индекс относительной волатильности (RVI): лучший для подтверждения направления
Индекс относительной волатильности измеряет направленный баланс волатильности, используя стандартное отклонение ценовых изменений.
Распространенные реализации дают значения от 0 до 100, при этом значения выше 50 обычно указывают на более сильное направленное давление волатильности вверх.
В отличие от ATR, RVI включает направленную информацию.
Криптотрейдеры могут комбинировать RVI с индексом относительной силы (RSI), чтобы проверить, поддерживают ли импульс и направленное давление волатильности одну и ту же рыночную тенденцию.
Тем не менее, экстремальные значения RSI во время высокой волатильности могут отражать истощение тренда или устойчивый импульс. Ни одно из этих условий не гарантирует разворот.
-
Каналы Дончиана: лучшие для определения точек прорыва
Каналы Дончиана определяют максимумы и минимумы за выбранный период, обычно 20 свечей.
Верхние и нижние границы устанавливают недавние уровни сопротивления и поддержки.
Закрытие выше предыдущей верхней границы Дончиана может указывать на бычий прорыв, в то время как закрытие ниже предыдущей нижней границы предполагает медвежье давление.
В отличие от статистических мер волатильности, каналы Дончиана в первую очередь отслеживают ценовые границы.
Сочетание Donchian Channels with Keltner Channels помогает отличить исторические уровни прорыва от границ канала, основанных на ATR.
-
Ширина полос Боллинджера: лучшее для условий низкой волатильности
Ширина полос Боллинджера измеряет относительное расстояние между верхней и нижней полосами Боллинджера.
Формула:
Ширина полос Боллинджера = (Верхняя полоса − Нижняя полоса) ÷ Средняя полоса
Некоторые платформы для построения графиков умножают результат на 100.
Очень низкие значения указывают на сжатую рыночную волатильность. Растущие значения предполагают расширение полос.
Например, трейдер может отслеживать снижение ширины полос перед тем, как проверить, увеличивается ли объем торгов во время прорыва.
Сочетание volatility indicators with other TradingView indicators может предоставить дополнительный контекст направления.
-
Индекс подразумеваемой волатильности: лучший для рыночного настроения
Подразумеваемая волатильность отражает ожидаемые будущие ценовые колебания, выведенные из цен на опционы.
Индекс VIX Index Чикагской биржи опционов, часто называемый индексом страха, оценивает ожидаемую 30-дневную волатильность в S&P 500.
VIX измеряет ожидания на рынке акций США, а не волатильность криптовалют напрямую.
Для анализа, специфичного для криптовалют, Deribit DVOL представляет собой годовую, подразумеваемую 30-дневную волатильность для поддерживаемых криптовалют.
Более высокая подразумеваемая волатильность обычно указывает на большую рыночную неопределенность, но не предсказывает направление цены.
Как использовать индикаторы волатильности в криптотрейдинге
Практическая стратегия сочетает измерение волатильности, направленный анализ и управление рисками.
Рассмотрим трейдера, оценивающего BTC/USDT perpetual market on Gate.com.
Сначала ширина полос Боллинджера определяет, сжата ли волатильность. Затем ATR оценивает типичные ценовые движения, помогая определить расстояние стоп-лосса.
Трейдер затем изучает trend indicators и trading volume, чтобы оценить направление рынка и участие.
Например, расширяющиеся полосы, растущий ATR и увеличивающийся объем, сопутствующие прорыву цены, предоставляют больше контекста, чем любой отдельный индикатор.
Размер позиции должен отражать предложенное расстояние стопа, доступный капитал и приемлемый риск. Высокая волатильность может потребовать меньших позиций.
Краткосрочные временные рамки также, как правило, генерируют больше рыночного шума и ложных сигналов, чем дневные графики.
Ограничения индикаторов волатильности
Индикаторы волатильности не могут последовательно прогнозировать будущие цены или гарантировать прибыльные торговые стратегии.
ATR и историческая волатильность полагаются на прошлые движения. Полосы Боллинджера могут давать ложные прорывы, в то время как индексы волатильности, основанные на опционах, отражают рыночные ожидания, которые могут оказаться неточными.
Рыночная ликвидность, кредитное плечо, проскальзывание и неожиданные новости могут усилить убытки сверх того, что предполагают исторические показатели индикаторов.
Заключение: какие индикаторы волатильности лучше?
ATR особенно полезен для управления рисками, полосы Боллинджера и ширина полос — для сжатия волатильности, а Кельтнерские или каналы Дончиана — для определения условий прорыва.
Историческая и подразумеваемая волатильность предлагают более широкую перспективу на реализованные колебания и рыночные ожидания.
Наиболее полезный подход сочетает индикаторы волатильности с ценовой структурой, направлением рынка и подтверждением объема, а не полагается на один технический сигнал.
Часто задаваемые вопросы
Какой лучший индикатор волатильности для криптотрейдинга?
ATR и полосы Боллинджера являются широко используемыми индикаторами волатильности. ATR измеряет торговые диапазоны для управления рисками, в то время как полосы Боллинджера помогают определить расширение и сжатие волатильности. Лучший выбор зависит от стратегии трейдера.
Означает ли высокая волатильность, что цены на криптовалюту вырастут?
Нет. Высокая волатильность указывает на большие ценовые колебания, которые могут происходить как во время ралли, так и во время падений. Индикаторы волатильности, как правило, не могут предсказать направление цены самостоятельно.
В чем разница между ATR и стандартным отклонением?
ATR рассчитывает средние истинные диапазоны, используя максимумы, минимумы и предыдущие цены закрытия. Стандартное отклонение измеряет разброс цен вокруг среднего. ATR полезен для оценки торговых диапазонов, в то время как стандартное отклонение поддерживает статистический анализ волатильности.
Могут ли полосы Боллинджера предсказать прорывы криптовалют?
Полосы Боллинджера могут выявить сжатую волатильность, которая иногда предшествует значительному ценовому движению. Они не могут надежно предсказать время или направление прорыва, и ложные сигналы остаются возможными.
Является ли VIX надежным индикатором волатильности биткойна?
VIX измеряет ожидаемую волатильность в S&P 500, а не в биткойне. Специфические для биткойна меры подразумеваемой волатильности, такие как DVOL, предоставляют более прямую информацию о ожиданиях, заложенных в опционах на криптовалюту.
Отказ от ответственности
Этот контент предназначен только для образовательных целей и не является финансовым или инвестиционным советом. Рынки криптовалют несут значительные риски, включая резкие изменения цен, нехватку ликвидности и убытки от торговли с использованием кредитного плеча. Технические индикаторы и историческая производительность не гарантируют будущие результаты. Доступность продуктов и правила торговли могут различаться в зависимости от юрисдикции.