#SimpleEarnUSDTLimitedTime11%APR
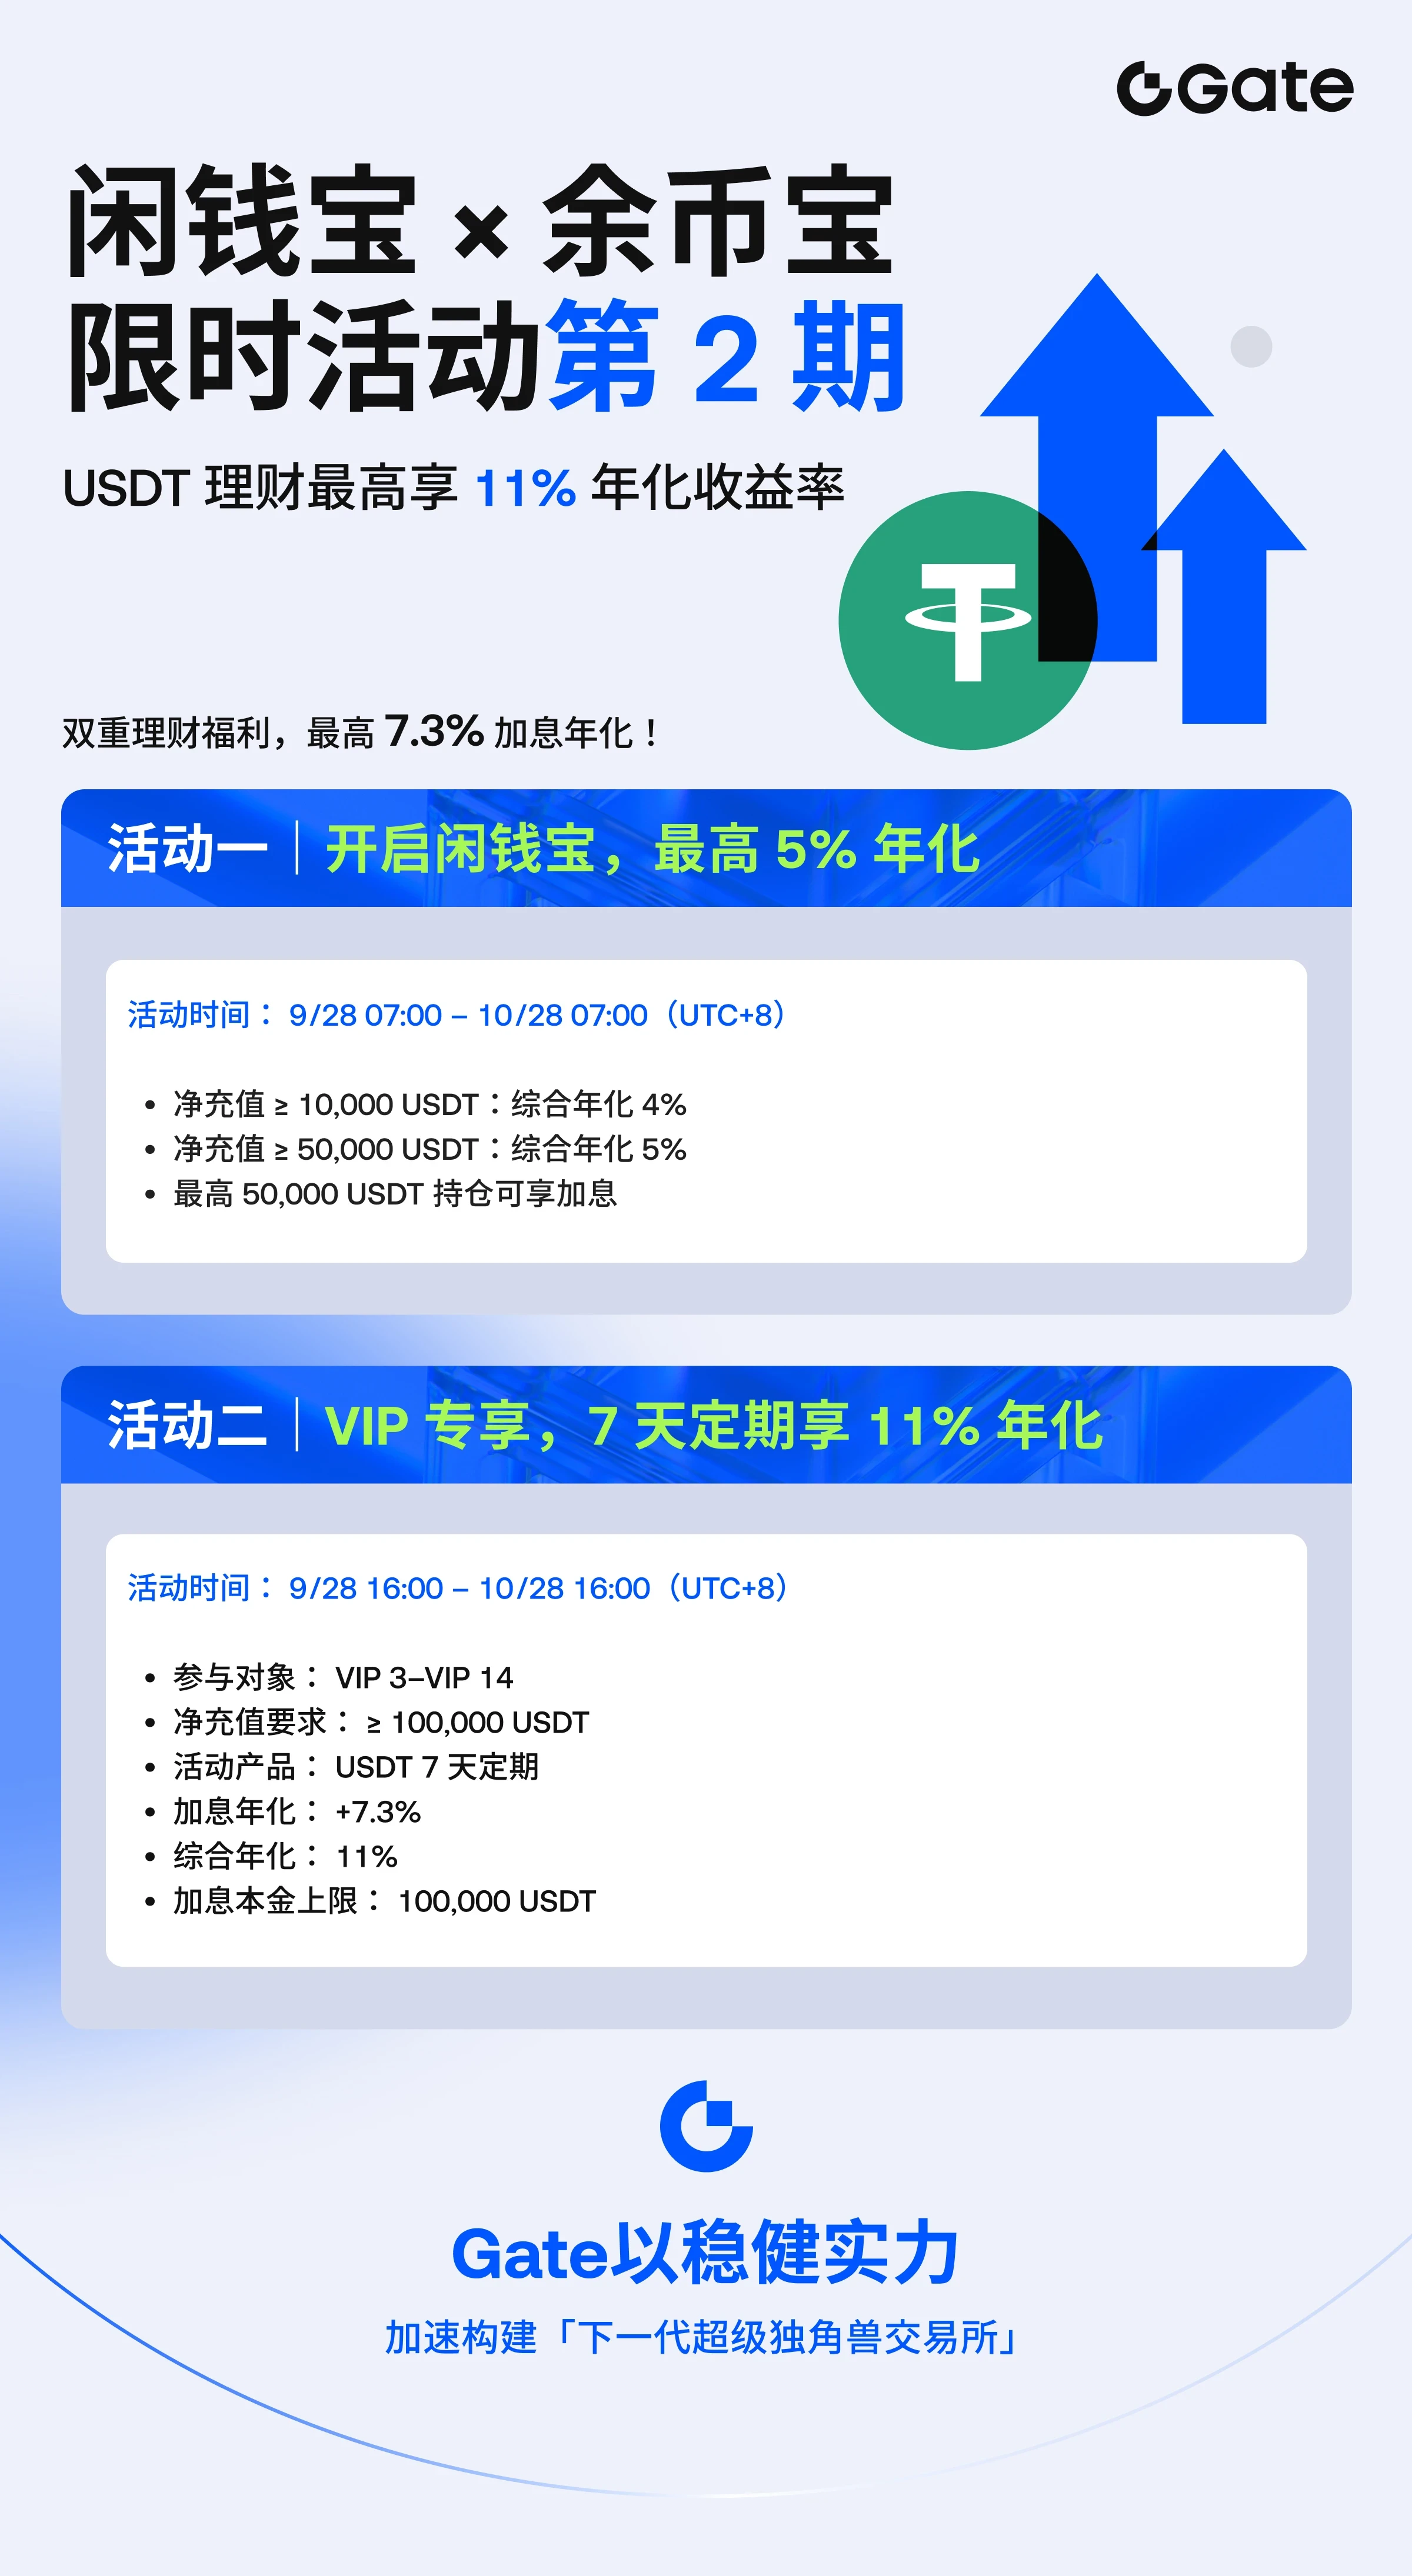
Uma TAE de 11% por tempo limitado sobre USDT. Quando vejo um número assim, faço duas coisas: faço as contas e pergunto de onde vem o rendimento. Depois decido qual do meu dinheiro, se algum, pode sequer aproximar-se disso. Deixe-me explicar os meus três compartimentos.
As contas em 60 segundos (simples, sem capitalização)
1 000 USDT a 11% de TAE correspondem a cerca de 110 USDT por ano, ou aproximadamente 0,30 USDT por dia
Isso dá cerca de 2,1 USDT por semana e cerca de 9 USDT por mês
Se a parte do “tempo limitado” durar apenas alguns dias ou uma semana, o ganho real sobre 1 000 USDT será de alguns euros
Isto não é para estragar o entusiasmo. É para perceber a dimensão. A percentagem parece elevada, mas o valor depende de três coisas: quanto, durante quanto tempo e se existe um limite.
De onde vêm os 11%?
A taxa dos fundos federais está agora entre 3,75% e 4,00%. Portanto, 11% corresponde aproximadamente a 2,7 vezes a taxa do banco central. Esse rendimento adicional tem de vir de algum lado: procura por empréstimos, um bónus por tempo limitado ou um risco que ainda não analisei. Não estou a dizer que seja mau. Estou a dizer que um aforrador inteligente conhece a origem. As promoções por tempo limitado normalmente significam um aumento temporário sobre uma taxa base que varia com o mercado, por isso o número anunciado não é a taxa de longo prazo.
As letras pequenas que verificaria antes de tocar nisto
Não conheço os detalhes desta oferta, por isso estas são as minhas perguntas, não afirmações:
Os 11% são a taxa base ou a taxa base mais um bónus?
Existe um limite para o montante elegível?
Durante quanto tempo dura a promoção e o que acontece depois?
É flexível (posso levantar a qualquer momento) ou fica bloqueado durante um determinado prazo?
A taxa muda diariamente?
Se não conseguir responder a estas perguntas em 60 segundos, não subscrevo.
Compartimento 1: Margem (este dinheiro nunca rende)
Como operador de futuros, este é o compartimento mais importante. O dinheiro que sustenta as minhas posições abertas ou de que posso precisar para acrescentar margem não é colocado em nenhum produto, nunca. Uma oportunidade perfeita não espera por uma janela de resgate. Perder uma boa entrada porque os fundos estavam bloqueados pode custar mais do que uma semana de juros. Regra: o dinheiro da margem mantém-se líquido.
Compartimento 2: A reserva (o único compartimento que usaria para isto)
É o dinheiro que mantenho de lado para a volatilidade, por exemplo em torno da divulgação do CPI em 14 de outubro e da decisão da Fed em 28 de outubro. Está parado de qualquer forma, por isso permitir que renda alguma coisa é senso comum. Mas só o utilizo se for flexível, para poder retirá-lo antes de um dia importante. Um movimento desfavorável de 1% numa posição de 1 000 USDT custa cerca de 10 USDT, o que é mais do que um mês desse rendimento. Por isso, o rendimento da reserva é um bónus, nunca um plano.
Compartimento 3: Dinheiro de longo prazo
Dinheiro que não planeio negociar de todo. Aqui, um rendimento razoável sobre uma stablecoin é aceitável, desde que compreenda duas coisas: uma stablecoin pode afastar-se temporariamente da sua paridade durante um momento de pânico, e qualquer produto numa plataforma acarreta o risco dessa plataforma. Distribuiria os fundos por mais do que um local e não colocaria tudo no mesmo cesto.
A conclusão honesta
Uma taxa de 11% por tempo limitado é um extra interessante, não uma estratégia. A melhor utilização é simples: colocar uma pequena parte do dinheiro flexível e parado nessa opção, manter a margem fora dela, definir um lembrete no calendário para quando a promoção terminar e nunca deixar que a taxa me tente a assumir mais risco de negociação do que o habitual. A pior utilização é transferir margem de negociação para lá porque a percentagem parece aliciante.
O meu ponto de situação
Calma, posições pequenas, sem tocar no spot e com o dinheiro da reserva flexível. Não estou a correr atrás de uma percentagem; estou primeiro a proteger o meu capital de negociação.
Como dividem os vossos USDT: margem, reserva ou longo prazo?
$USDT