Para scalpers e traders de curto prazo, estes sinais ajudam a avaliar a liquidez, os potenciais movimentos de preço e se uma quebra tem um suporte genuíno. No entanto, um desequilíbrio, por si só, não permite prever para onde o preço vai mover-se em seguida.
Principais conclusões
-
O desequilíbrio do fluxo de ordens mede as diferenças de curto prazo entre a atividade de compra e venda, incluindo alterações na liquidez disponível.
-
O desequilíbrio do livro de ordens compara ordens de compra e venda pendentes, enquanto o delta de volume cumulativo acompanha transações agressivas executadas.
-
Desequilíbrios significativos podem preceder movimentos de preço, sobretudo quando a profundidade do mercado é reduzida.
-
Os gráficos footprint, os mapas de calor de liquidez e os perfis de volume ajudam a identificar absorção, negociação agressiva e potenciais níveis de quebra.
-
Os sinais de fluxo de ordens funcionam melhor em conjunto com a estrutura de preço, o volume de negociação e a gestão de risco, em vez de serem utilizados como sinais de entrada autónomos.
O que é o desequilíbrio do fluxo de ordens na negociação de criptomoedas?
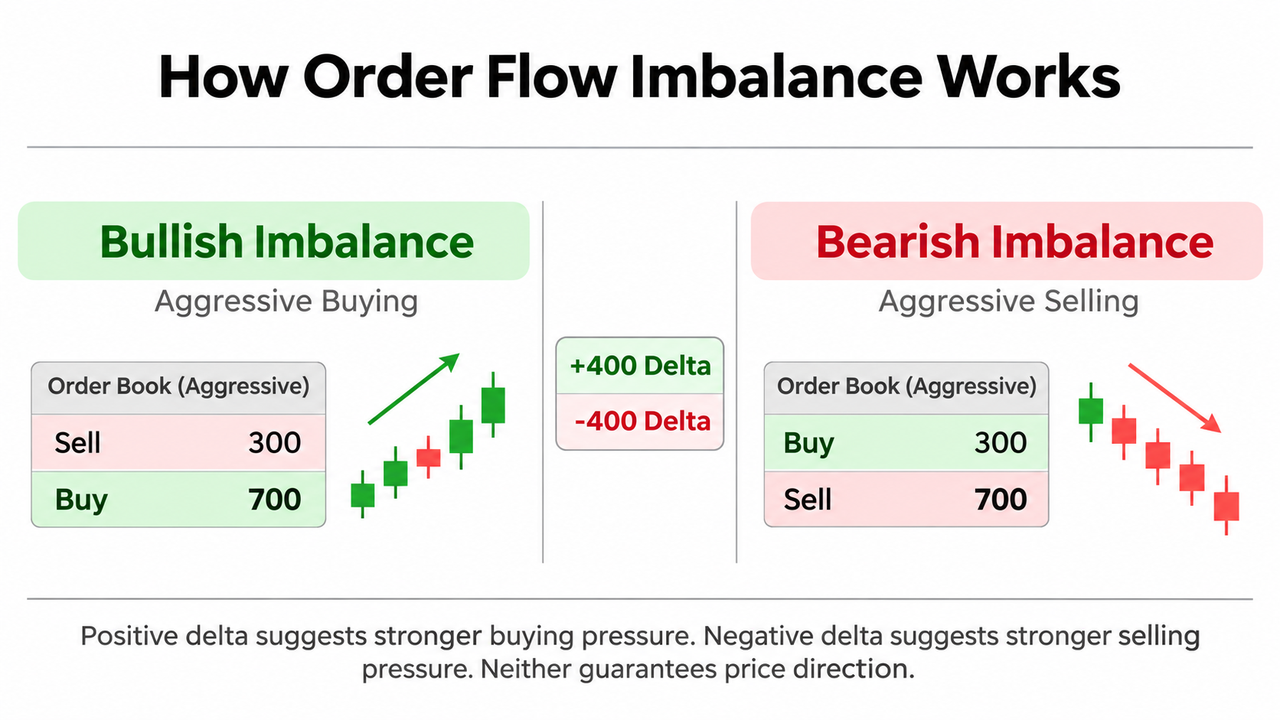
O desequilíbrio do fluxo de ordens descreve a diferença entre a pressão de compra e de venda num mercado durante um determinado período.
Em termos simples, ajuda a responder a uma questão: os compradores ou os vendedores estão a criar mais pressão sobre a liquidez disponível?
Um desequilíbrio positivo sugere geralmente uma pressão mais forte do lado comprador. Um desequilíbrio negativo aponta para uma pressão mais forte do lado vendedor.
A distinção torna-se mais clara ao analisar a forma como as ordens de criptomoedas interagem.
As ordens de compra a mercado são executadas contra ordens limite de venda pendentes. As ordens de venda a mercado são executadas contra ordens limite de compra pendentes. Estas transações alteram a liquidez disponível, podendo fazer variar o melhor preço de compra ou o melhor preço de venda.
No entanto, o desequilíbrio do fluxo de ordens tem várias definições.
Na investigação académica sobre a microestrutura de mercado, o desequilíbrio do fluxo de ordens (OFI) mede as alterações na oferta e na procura ao melhor preço de compra e de venda, incluindo novas ordens limite, execuções e cancelamentos.
No software de negociação, o termo também pode descrever diferenças entre o volume executado iniciado por compradores e por vendedores.
Estas medidas estão relacionadas, mas não são intermutáveis.
Uma investigação publicada no Journal of Financial Econometrics, intitulada The Price Impact of Order Book Events, identificou uma relação entre alterações de preço de curto prazo e o desequilíbrio do fluxo de ordens nos mercados acionistas dos EUA. As suas conclusões também mostraram que o impacto no preço tende a aumentar à medida que a profundidade do mercado diminui.
Os traders de criptomoedas podem aplicar o mesmo enquadramento analítico, embora a liquidez fragmentada entre exchanges e as diferentes condições de mercado afetem os resultados reais.
Como funciona a negociação com fluxo de ordens
A negociação com fluxo de ordens estuda a forma como os participantes do mercado submetem, executam, alteram e cancelam ordens.
A análise técnica tradicional interpreta principalmente os movimentos históricos de preços. A análise do fluxo de ordens acrescenta informações sobre a atividade de negociação que ocorre por trás desses movimentos.
Três componentes são importantes.
Ordens a mercado e negociação agressiva
As ordens a mercado procuram execução imediata contra a liquidez disponível.
A compra agressiva ocorre quando as ordens de compra a mercado consomem ordens de venda pendentes ao preço de venda. A venda agressiva ocorre quando as ordens de venda a mercado consomem ofertas de compra pendentes.
Por exemplo, suponha-se que o Bitcoin é negociado perto de 80 000 $ e que os participantes do mercado submetem grandes ordens de compra a mercado.
Se essas ordens consumirem a liquidez de venda disponível em níveis de preço sucessivos, o preço pode subir.
No entanto, se grandes ordens limite passivas absorverem as compras, o preço pode permanecer praticamente inalterado.
A mesma pressão de compra pode produzir resultados diferentes consoante a liquidez disponível.
Ordens limite e liquidez passiva
As ordens limite especificam o preço máximo de compra ou o preço mínimo de venda.
As ordens limite de compra pendentes surgem no lado de compra do livro de ordens. As ordens limite de venda pendentes surgem no lado de venda.
Os criadores de mercado colocam habitualmente ordens em ambos os lados, procurando fornecer liquidez enquanto gerem o inventário e os custos de transação.
As grandes ordens limite passivas podem absorver as ordens a mercado recebidas sem permitir que o preço se mova significativamente.
As instituições também podem utilizar ordens iceberg, apresentando apenas uma parte de uma quantidade maior pretendida. Consequentemente, a profundidade de mercado visível nem sempre revela o montante total disponível para execução.
Cancelamentos e alterações de liquidez
A liquidez do livro de ordens altera-se mesmo quando não ocorre nenhuma transação.
Se os traders cancelarem ordens de compra substanciais perto do melhor preço de compra, o suporte disponível pode enfraquecer. Por outro lado, a remoção de ordens de venda pode reduzir a resistência aos movimentos ascendentes de preço.
É por isso que medir apenas as transações concluídas deixa de fora parte do panorama do fluxo de ordens.
Como calcular o desequilíbrio do livro de ordens e o OFI
Um desequilíbrio do livro de ordens compara as quantidades pendentes de compra e venda dentro de um número específico de níveis de preço ou de uma distância definida em relação ao preço atual.
Uma medida comum é o desequilíbrio normalizado do livro de ordens (OBI):
OBI = (Volume de compra − Volume de venda) / (Volume de compra + Volume de venda)
O resultado varia entre −1 e +1 quando ambos os volumes são não negativos e o seu total é positivo.
Considere-se um livro de ordens BTC/USDT hipotético:
| Medição |
Volume |
| Ordens de compra pendentes |
120 BTC |
| Ordens de venda pendentes |
80 BTC |
| Volume total apresentado |
200 BTC |
| OBI normalizado |
0,2 |
| Rácio compra-venda |
1,5 |
Neste caso, os compradores representam 60% da profundidade apresentada, em comparação com 40% do lado vendedor.
Um OBI de +0,20 sugere mais liquidez de compra pendente do que liquidez de venda nos níveis medidos.
Não estabelece que tenham sido executadas mais compras a mercado.
Um OBI positivo substancial pode indicar potencial suporte ascendente, enquanto uma leitura fortemente negativa pode sugerir maior liquidez de venda pendente.
Não existe um limiar de desequilíbrio universalmente fiável. Uma leitura considerada significativa num livro de ordens de uma altcoin com pouca liquidez pode ser normal num mercado de Bitcoin altamente líquido.
Índice de fluxo de ordens e impacto no preço
O OFI baseado em eventos vai mais longe, medindo as alterações ao melhor preço de compra e de venda entre atualizações do livro de ordens.
Incorpora:
-
Nova liquidez que surge aos melhores preços disponíveis.
-
Liquidez existente que desaparece através de execuções ou cancelamentos.
-
Alterações nos melhores preços de compra e de venda.
Um indicador de índice de fluxo de ordens ou OFI pode agregar estas alterações com sinal durante um período selecionado.
Uma relação empírica simplificada é:
Alteração de preço ≈ Coeficiente de impacto no preço × OFI
O coeficiente de impacto no preço estima a intensidade com que as alterações no fluxo de ordens correspondem a alterações de preço num determinado mercado.
É estimado a partir de dados observados, não sendo uma constante universal.
Uma liquidez elevada reduz geralmente a sensibilidade do preço a um determinado desequilíbrio. Um livro pouco profundo pode produzir movimentos de preço maiores a partir de ordens relativamente pequenas.
Como interpretar a profundidade de mercado e os desequilíbrios do livro de ordens
A profundidade de mercado mostra a quantidade de ordens limite pendentes disponível em diferentes níveis de preço.
A maioria dos livros de ordens de criptomoedas apresenta ofertas de compra de um lado e ofertas de venda do outro, embora a disposição varie consoante a plataforma.
O melhor preço de compra é o preço de compra disponível mais elevado. O melhor preço de venda é o preço de venda disponível mais baixo.
Considere-se três situações:
| Condição do livro de ordens |
Possível interpretação |
| Grandes ordens de compra perto do preço atual |
Potencial suporte comprador |
| Grandes ordens de venda acima do preço atual |
Potencial resistência vendedora |
| Liquidez reduzida nos níveis próximos |
Maior potencial de impacto no preço |
Suponha-se que o preço se aproxima de 80 200 $, onde são apresentadas ordens de venda substanciais.
Se compradores agressivos consumirem repetidamente essas ordens de venda e o preço continuar a subir, a pressão de compra poderá estar a superar a resistência.
Se o volume de compra aumentar, mas o preço não conseguir avançar, os vendedores passivos poderão estar a absorver a procura.
E se a parede de venda desaparecer antes da execução, a resistência aparente era menos duradoura do que inicialmente parecia.
A análise do livro de ordens torna-se mais útil quando os traders observam como a liquidez muda, em vez de tratarem uma única captura como permanente.
No mercado spot BTC/USDT da Gate.com, é possível visualizar em conjunto o livro de ordens, as transações recentes e o gráfico de preços para comparar a liquidez apresentada com a atividade de negociação real.
Utilizar o delta de volume cumulativo para confirmar desequilíbrios de fluxo
O delta de volume cumulativo (CVD) mede a diferença líquida acumulada entre o volume de compra e de venda agressiva.
O cálculo começa pelo delta de volume:
Delta de volume = Volume iniciado por compradores − Volume iniciado por vendedores
CVD = CVD anterior + Delta de volume atual
Suponha-se que um período de negociação regista 500 BTC de transações iniciadas por compradores e 350 BTC de transações iniciadas por vendedores.
O delta de volume é igual a +150 BTC.
Se o CVD anterior fosse de +200 BTC, a nova leitura seria de +350 BTC.
Um CVD em subida sugere que os compradores estão a executar de forma mais agressiva do que os vendedores. Um CVD em queda indica vendas agressivas mais fortes.
Isto difere do volume de negociação normal, que contabiliza a atividade sem indicar o lado que a iniciou.
A distinção entre volume líquido e delta de volume é importante na interpretação da participação no mercado.
Quando o CVD e o preço divergem
O CVD torna-se particularmente interessante quando a sua direção difere da do preço.
Por exemplo:
-
O preço sobe e o CVD sobe: os compradores agressivos estão a apoiar o movimento.
-
O preço desce e o CVD desce: a venda agressiva acompanha a queda.
-
O preço sobe enquanto o CVD desce: os compradores passivos, as alterações de liquidez ou as diferenças entre plataformas de negociação podem estar a influenciar o preço.
-
O CVD sobe enquanto o preço se mantém estável: os vendedores passivos podem estar a absorver as compras agressivas.
Uma divergência identifica uma condição que merece análise, não uma inversão automática.
Combinar o CVD com a análise da pressão de compra e venda ajuda a distinguir a participação no mercado do progresso real do preço.
Como os gráficos footprint revelam o desequilíbrio do fluxo de ordens
Os gráficos footprint apresentam o volume de compra e venda executado em níveis de preço individuais dentro de cada vela.
Ao contrário dos gráficos de velas convencionais, mostram onde ocorreu atividade agressiva.
Muitas configurações footprint colocam o volume iniciado por vendedores no lado esquerdo e o volume iniciado por compradores no lado direito.
Algumas plataformas comparam diagonalmente os volumes adjacentes de compra e venda para identificar desequilíbrios.
Por exemplo, um footprint hipotético pode mostrar 300 unidades de compra agressiva contra 100 unidades de venda agressiva segundo um método de comparação especificado.
Isto representa um rácio de compra de 3:1.
Uma plataforma pode destacar essa leitura como otimista, consoante o limiar configurado.
Os desequilíbrios de compra repetidos em níveis de preço adjacentes são por vezes denominados desequilíbrios empilhados.
Podem indicar uma procura agressiva sustentada, sobretudo quando o preço rompe uma resistência.
No entanto, um grande desequilíbrio de compra perto do máximo de uma vela também pode surgir antes de uma quebra sem sucesso.
Os traders devem analisar se o preço se mantém efetivamente acima do nível disputado.
Gráficos footprint vs. perfil de volume
Um perfil de volume agrega o volume de negociação concluído num histograma horizontal por nível de preço.
Os nós de volume elevado mostram onde ocorreram transações substanciais. Os nós de volume baixo indicam zonas de preço com relativamente pouca atividade histórica de negociação.
Os gráficos footprint revelam a direção das transações agressivas nesses níveis. O perfil de volume revela onde a atividade se concentrou.
Em conjunto, ajudam a avaliar se está a desenvolver-se um desequilíbrio significativo perto de uma zona de negociação estabelecida ou numa zona de preço relativamente pouco líquida.
Mapas de calor de liquidez e negociação de absorção
Os mapas de calor do livro de ordens visualizam a liquidez apresentada ao longo do tempo, frequentemente através da intensidade das cores.
As zonas mais luminosas representam habitualmente maiores concentrações de ordens pendentes, embora os esquemas de cores variem consoante o software.
Ao contrário de um livro de ordens estático, um mapa de calor mostra se a liquidez persiste, se desloca ou desaparece.
Considere-se o Bitcoin a aproximar-se de uma grande parede de venda.
As compras agressivas aumentam, mas o preço falha repetidamente em romper.
Este comportamento pode indicar absorção: os vendedores passivos estão a executar contra as ordens de compra recebidas enquanto defendem o nível de preço.
O inverso ocorre quando grandes compradores passivos absorvem vendas agressivas perto de um suporte.
A negociação de absorção centra-se na relação entre as ordens executadas e a resposta do preço.
Uma questão útil é saber se um volume agressivo substancial produz um progresso significativo do preço.
Se não produzir, a liquidez oposta pode ser mais forte do que o mercado inicialmente sugere.
No entanto, a profundidade visível do livro de ordens pode induzir em erro. Grandes ordens podem ser canceladas, substituídas ou distribuídas por várias plataformas.
A Commodity Futures Trading Commission dos EUA documentou atividade de spoofing envolvendo ordens destinadas a ser canceladas antes da execução.
Os traders devem evitar assumir que cada grande parede de ordens representa um interesse genuíno de compra ou venda a longo prazo.
Uma estratégia prática de negociação com fluxo de ordens
O desequilíbrio do fluxo de ordens funciona melhor como uma ferramenta de confirmação numa estratégia de negociação existente.
Um fluxo de trabalho prático combina estrutura de mercado, volume agressivo e comportamento da liquidez.
Passo 1: identificar um nível de preço relevante
Começar por um nível de suporte ou resistência estabelecido, o máximo do dia de negociação anterior ou um limite de sessão.
Por exemplo, o preço pode estar a aproximar-se de um nível de resistência que rejeitou vários avanços anteriores.
A utilização de níveis de suporte e resistência validados reduz a tentação de reagir a cada breve desequilíbrio.
Passo 2: verificar o livro de ordens
Observar se a liquidez de venda pendente aumenta ou diminui à medida que o preço se aproxima da resistência.
Um lado de venda mais reduzido pode facilitar um movimento ascendente, mas apenas se os compradores agressivos continuarem a participar.
As grandes paredes que desaparecem repetidamente merecem ceticismo.
Passo 3: confirmar compras ou vendas executadas
Comparar os desequilíbrios footprint com o CVD.
Para uma potencial quebra otimista, procurar compras agressivas, delta positivo e progresso efetivo do preço.
Se o CVD subir, mas o preço rejeitar repetidamente o mesmo nível, a absorção poderá estar a impedir a quebra.
Passo 4: observar a quebra e o reteste
Uma quebra de preço apoiada por compras agressivas torna-se mais convincente se o mercado posteriormente mantiver a resistência rompida como suporte.
A abordagem de confirmação de quebra e reteste ajuda a distinguir a aceitação contínua acima de um nível de um pico temporário impulsionado pela liquidez.
Por outro lado, compras agressivas seguidas de rejeição imediata podem indicar uma quebra falsa.
Passo 5: definir o risco antes de entrar
A dimensão da posição deve refletir a distância até ao nível de invalidação e o montante de capital em risco.
Evitar colocar um stop apenas porque surgiu um desequilíbrio.
O nível de proteção deve corresponder à estrutura de mercado que invalidaria a ideia de negociação.
Os custos de transação, o spread, a derrapagem e as taxas também são importantes, sobretudo para estratégias de scalping com movimentos de preço esperados reduzidos.
Desequilíbrio do fluxo de ordens na negociação de futuros e nos mercados de alta frequência
A negociação de futuros acrescenta posicionamento alavancado e dinâmicas de liquidação ao fluxo de ordens normal.
Um contrato de futuros permite aos traders obter exposição a um ativo subjacente sem necessariamente o possuir.
O fluxo de ordens identifica transações agressivas, enquanto o interesse aberto e o volume fornecem informações diferentes sobre contratos em aberto e participação.
Por exemplo, o aumento do interesse aberto juntamente com compras agressivas pode indicar uma expansão do posicionamento em futuros. Não estabelece que todos os compradores estejam a abrir uma nova posição longa.
Entre 10 e 11 de outubro de 2025, o mercado de criptomoedas registou uma cascata de liquidações envolvendo mais de 19 mil milhões de dólares em posições alavancadas, de acordo com dados de mercado citados pela Reuters. A liquidez reduzida contribuiu para movimentos de preço invulgarmente acentuados.
O episódio ilustrou como as ordens a mercado forçadas podem interagir com a liquidez esgotada durante períodos de forte tensão de mercado.
A negociação de alta frequência introduz outro desafio.
Os algoritmos podem submeter, alterar e cancelar ordens limite muitas vezes num único segundo. Isto torna as informações do livro de ordens muito sensíveis ao tempo.
Os sistemas profissionais de finanças de alta frequência utilizam dados tick, marcas temporais sincronizadas e software especializado para reconstruir estas alterações.
Exemplos académicos que envolvem futuros E-mini e livros de ordens de ações demonstram princípios de microestrutura semelhantes, mas os mercados de criptomoedas diferem na fragmentação entre plataformas e nas horas de negociação contínuas.
A referência sobre negociação de futuros do CME Group explica como as ordens a mercado, as ordens limite e a profundidade apresentada interagem nos mercados centralizados de futuros.
Limitações comuns da análise do fluxo de ordens
O fluxo de ordens fornece informações detalhadas sobre a atividade imediata do mercado. A sua fiabilidade continua a depender da qualidade dos dados e do contexto.
Liquidez fragmentada: Um desequilíbrio numa exchange pode não representar o mercado mais amplo de criptomoedas. Diferentes plataformas podem apresentar profundidade e volume executado diferentes.
Liquidez oculta: As ordens iceberg e outros métodos de execução podem ocultar um interesse passivo substancial.
Sinais falsos: As compras agressivas podem gerar pouco movimento ascendente quando grandes vendedores passivos absorvem as ordens.
Ruído de alta frequência: Pequenas alterações podem inverter-se rapidamente, sobretudo durante períodos voláteis.
Limitações históricas: O desempenho passado, os sinais testados retrospetivamente e as respostas anteriores de preço não garantem resultados futuros.
As condições de mercado também mudam ao longo do dia de negociação. Os períodos de elevada liquidez comportam-se geralmente de forma diferente das sessões calmas.
As sessões de negociação da Ásia, de Londres e de Nova Iorque podem ter padrões de participação diferentes, apesar de a negociação de criptomoedas funcionar continuamente.
Uma análise eficaz do fluxo de ordens exige dados fiáveis do livro de ordens e, para uma reconstrução detalhada, atualizações de transações e profundidade com marca temporal. Os traders devem confirmar como o seu software calcula cada indicador antes de interpretar as leituras.
Conclusão
Interpretar os desequilíbrios do fluxo de ordens na negociação de criptomoedas implica analisar como as ordens agressivas interagem com a liquidez disponível.
O desequilíbrio do livro de ordens identifica diferenças na profundidade pendente. O CVD mede as compras e vendas agressivas executadas. Os gráficos footprint revelam onde ocorrem as transações, enquanto os mapas de calor de liquidez ajudam a mostrar como as ordens passivas respondem.
Em conjunto, estas ferramentas podem revelar potencial pressão de compra, pressão de venda, absorção e fraqueza numa quebra.
No entanto, desequilíbrios significativos não garantem a direção futura do preço. A sua utilização prática mais forte consiste em confirmar o comportamento do preço em níveis relevantes, tendo em conta a liquidez, os custos de transação e o risco de negociação.
Perguntas frequentes
O que é um desequilíbrio significativo do fluxo de ordens na negociação de criptomoedas?
Um desequilíbrio significativo do fluxo de ordens ocorre quando a atividade do lado comprador ou vendedor se torna invulgarmente dominante em relação às condições normais do mercado. A sua importância depende da liquidez, da volatilidade, do período temporal e do método de medição. Não existe um limiar universal que preveja de forma fiável os movimentos de preço.
O desequilíbrio do livro de ordens é igual ao delta de volume?
Não. O desequilíbrio do livro de ordens compara a liquidez de compra e venda pendente, enquanto o delta de volume compara o volume executado iniciado por compradores e por vendedores. Um mercado pode apresentar mais liquidez de compra enquanto os vendedores agressivos dominam as transações concluídas.
O desequilíbrio do fluxo de ordens pode prever o próximo movimento de preço?
O desequilíbrio do fluxo de ordens pode ajudar a identificar a pressão de oferta e procura de curto prazo, mas não consegue prever de forma fiável todos os movimentos de preço. As ordens a mercado, os cancelamentos, a liquidez oculta e acontecimentos inesperados podem alterar rapidamente as condições. Continua a ser necessária a confirmação através do comportamento real do preço.
Qual é a diferença entre o CVD e os gráficos footprint?
O CVD acumula a diferença líquida entre compras e vendas agressivas ao longo do tempo. Os gráficos footprint apresentam o volume de compra e venda executado em níveis de preço individuais. O CVD destaca a participação direcional, enquanto os gráficos footprint revelam onde essa atividade ocorreu.
A negociação com fluxo de ordens funciona para principiantes?
Os principiantes podem utilizar livros de ordens básicos e dados de transações recentes para compreender a pressão de compra e venda. Os gráficos footprint avançados e os cálculos de OFI baseados em eventos exigem mais conhecimento sobre a microestrutura de mercado. Começar pela estrutura de preço e pelo volume antes de adicionar indicadores detalhados de fluxo de ordens é geralmente mais simples.
O desequilíbrio do fluxo de ordens é útil para scalping?
O desequilíbrio do fluxo de ordens pode ser útil para scalping porque capta alterações de liquidez de curto prazo e transações agressivas. No entanto, livros de ordens em rápida alteração, custos de transação, derrapagem e dados atrasados podem dificultar a execução rentável de sinais aparentes.
Declaração de exclusão de responsabilidade: A negociação de criptomoedas e de futuros alavancados envolve riscos substanciais, incluindo a potencial perda de capital. O desempenho passado não garante resultados futuros. Os traders devem realizar a sua própria investigação e avaliar as regras de mercado aplicáveis e as restrições jurisdicionais antes de tomar decisões.