
#每周来晒
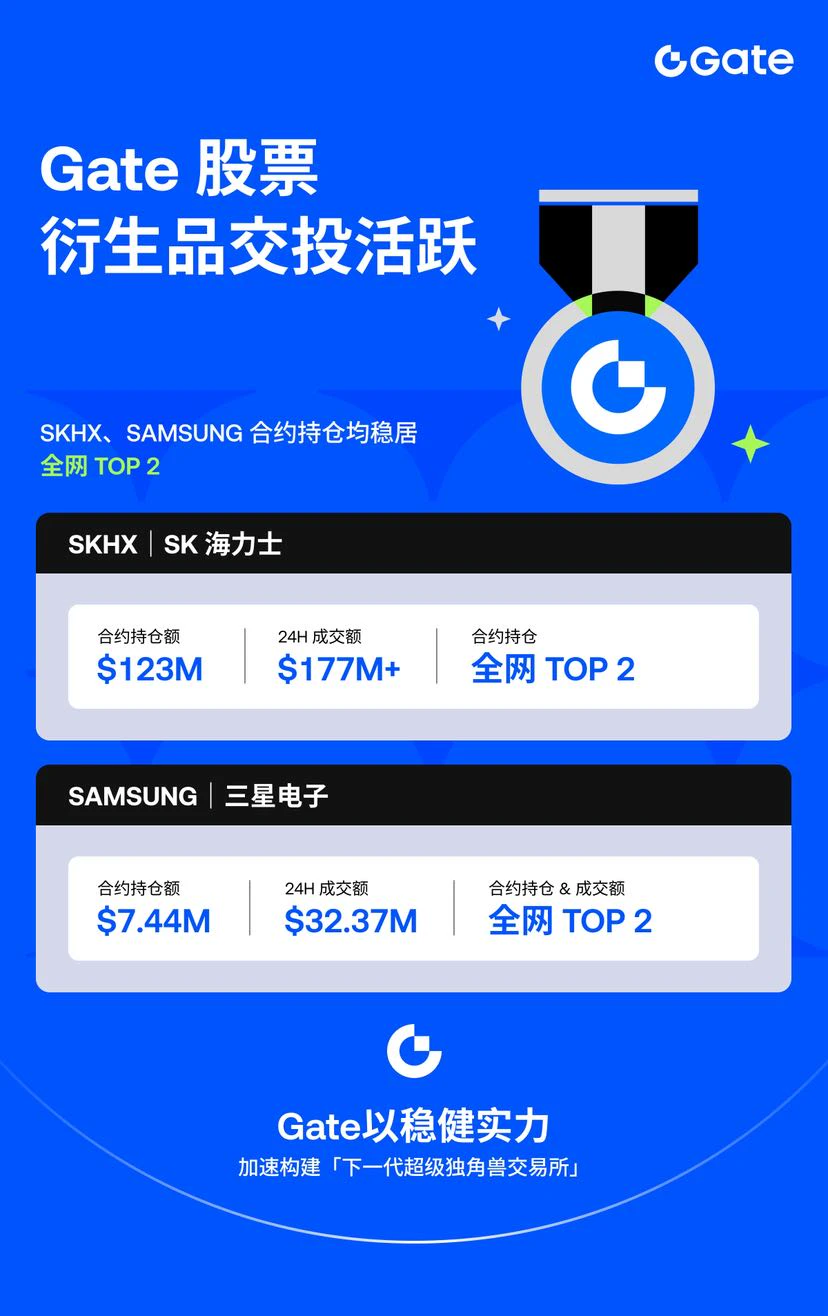
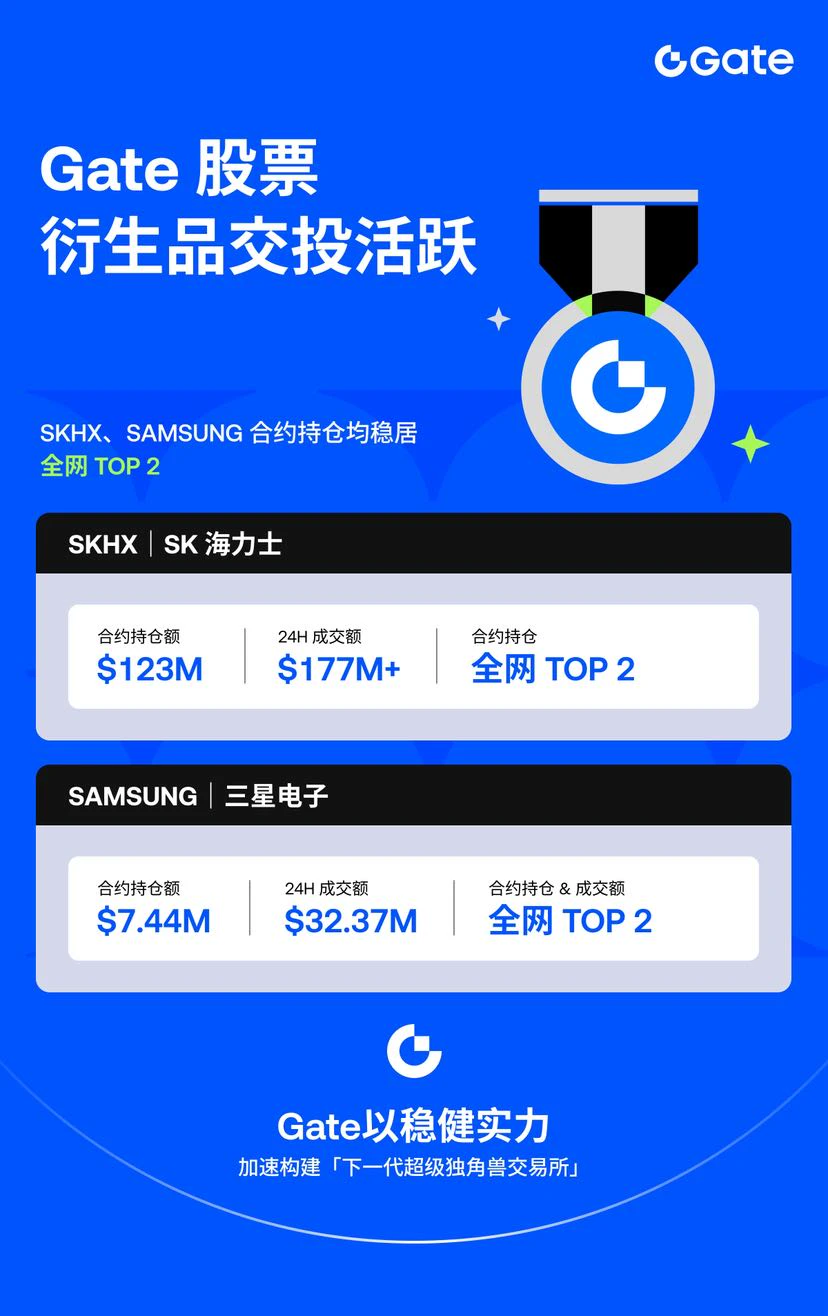
O volume de negociação ativo da Gate em derivativos de ações destaca o quanto o sentimento do mercado acionário tradicional está ligado ao ciclo atual de hardware de IA.
Comparação: SK Hynix vs. Samsung Electronics
Métrica / Tese SK Hynix Samsung Electronics
Posicionamento em HBM | Player dominante, detendo cerca de 50% da receita do mercado de HBM. | Alcançando rapidamente a liderança; participação de mercado subiu para 33% no 2º trimestre de 2026.
Principal vantagem Integração mais profunda de rendimento com o processo de produção de HBM3E da NVIDIA. Balanço patrimonial robusto e estrutura de receita diversificada.
Perfil de risco | Exposição direta a uma desaceleração nos gastos de capital em IA. | Crescimento de curto prazo mais lento no segmento de memória de IA pura em comparação com a SK Hynix.
* **Tese para a SK Hynix:** Preferida por sua participação direta e focada (pura) no ciclo de memória de IA. Sua vantagem de "first mover" em memória de alta largura de banda (HBM3E/HBM4) concede à empresa maior poder estrutural de precificação e margens operacionais.
* **Tese para a Samsung:** Preferida como uma aposta de valor e recuperação. À medida que as empresas de hiperescala diversificam suas cadeias de fornecimento de HBM para reduzir custos, a Samsung está aumentando rapidamente sua participação no mercado de HBM e diminuindo a diferença em relação à SK Hynix. Outras oportunidades em semicondutores para acompanhar
1. Equipamentos upstream: Independentemente de a SK Hynix ou a Samsung vencer a corrida pela participação no mercado de memória, **ASML** e **Applied Materials** continuam sendo players críticos e indispensáveis (atuando como gargalos ou fornecedores essenciais).
2. Chips específicos para IA / ASICs: **Broadcom (AVGO)** e **Marvell Technology (MRVL)** continuam ganhando impulso à medida que empresas de hiperescala desenvolvem seus próprios aceleradores de IA proprietários junto com clusters de GPUs padrão.
3. **Tecnologia de empacotamento:** A **TSMC (TSM)** se destaca devido ao gargalo na tecnologia CoWoS (Chip-on-Wafer-on-Substrate), essencial para conectar os chips (matrizes) de HBM da SK Hynix e da Samsung aos principais processadores de IA.
Principais estratégias de mercado
* Operação de pares: Ficar comprado em SK Hynix e vendido em Samsung durante mudanças em estágio inicial no setor de tecnologia (quando a eficiência tecnológica é fundamental), ou comprado em Samsung e vendido em SK Hynix durante ciclos de aumento da produção, quando o desconto de valuation da Samsung se amplia significativamente.
* Gestão de risco: Monitorar de perto as orientações trimestrais de gastos de capital das empresas de Big Tech para antecipar possíveis mudanças na demanda por memória até 2027.
O volume de negociação ativo da Gate em derivativos de ações destaca o quanto o sentimento do mercado acionário tradicional está ligado ao ciclo atual de hardware de IA.
Comparação: SK Hynix vs. Samsung Electronics
Métrica / Tese SK Hynix Samsung Electronics
Posicionamento em HBM | Player dominante, detendo cerca de 50% da receita do mercado de HBM. | Alcançando rapidamente a liderança; participação de mercado subiu para 33% no 2º trimestre de 2026.
Principal vantagem Integração mais profunda de rendimento com o processo de produção de HBM3E da NVIDIA. Balanço patrimonial robusto e estrutura de receita diversificada.
Perfil de risco | Exposição direta a uma desaceleração nos gastos de capital em IA. | Crescimento de curto prazo mais lento no segmento de memória de IA pura em comparação com a SK Hynix.
* **Tese para a SK Hynix:** Preferida por sua participação direta e focada (pura) no ciclo de memória de IA. Sua vantagem de "first mover" em memória de alta largura de banda (HBM3E/HBM4) concede à empresa maior poder estrutural de precificação e margens operacionais.
* **Tese para a Samsung:** Preferida como uma aposta de valor e recuperação. À medida que as empresas de hiperescala diversificam suas cadeias de fornecimento de HBM para reduzir custos, a Samsung está aumentando rapidamente sua participação no mercado de HBM e diminuindo a diferença em relação à SK Hynix. Outras oportunidades em semicondutores para acompanhar
1. Equipamentos upstream: Independentemente de a SK Hynix ou a Samsung vencer a corrida pela participação no mercado de memória, **ASML** e **Applied Materials** continuam sendo players críticos e indispensáveis (atuando como gargalos ou fornecedores essenciais).
2. Chips específicos para IA / ASICs: **Broadcom (AVGO)** e **Marvell Technology (MRVL)** continuam ganhando impulso à medida que empresas de hiperescala desenvolvem seus próprios aceleradores de IA proprietários junto com clusters de GPUs padrão.
3. **Tecnologia de empacotamento:** A **TSMC (TSM)** se destaca devido ao gargalo na tecnologia CoWoS (Chip-on-Wafer-on-Substrate), essencial para conectar os chips (matrizes) de HBM da SK Hynix e da Samsung aos principais processadores de IA.
Principais estratégias de mercado
* Operação de pares: Ficar comprado em SK Hynix e vendido em Samsung durante mudanças em estágio inicial no setor de tecnologia (quando a eficiência tecnológica é fundamental), ou comprado em Samsung e vendido em SK Hynix durante ciclos de aumento da produção, quando o desconto de valuation da Samsung se amplia significativamente.
* Gestão de risco: Monitorar de perto as orientações trimestrais de gastos de capital das empresas de Big Tech para antecipar possíveis mudanças na demanda por memória até 2027.