Square
Seguindo
Em alta
Notícias
Perfil

Yajing

vip
Idade 0.5Ano
Nível máximo 0
Estrategista de negociação de Futuros
Cada vela conta uma história do mercado.
18
Seguindo
289
fan
360
Curtida
#OpenAIAnnualRecurringRevenueNears$70B #OpenAIAnnualRecurringRevenueNears$70B $OPENAI
OPENAIUSDT mantendo-se na faixa intermediária após o grande salto – notícia sobre ARR ainda em jogo
Observando o gráfico de 1h agora, OPENAIUSDT está em 1.571,51 após abrir o candle em 1.575,33, com máxima de 1.578,83 e mínima de 1.568,05. Queda de apenas 3,80 pontos, ou –0,24% na sessão. As três MAs estão bem agrupadas: a de 50 em 1.591,02, a de 99 em 1.587,74 e a de 200 também em 1.591,02. O preço está sendo negociado abaixo das três, mantendo a tendência de curto prazo cautelosa.
O RSI (14) está em 42,83
Crypto_Buzz_with_Alex
#OpenAIAnnualRecurringRevenueNears$70B $OPENAI
OPENAIUSDT mantendo a faixa intermediária após o grande pico – as notícias sobre ARR ainda estão em jogo
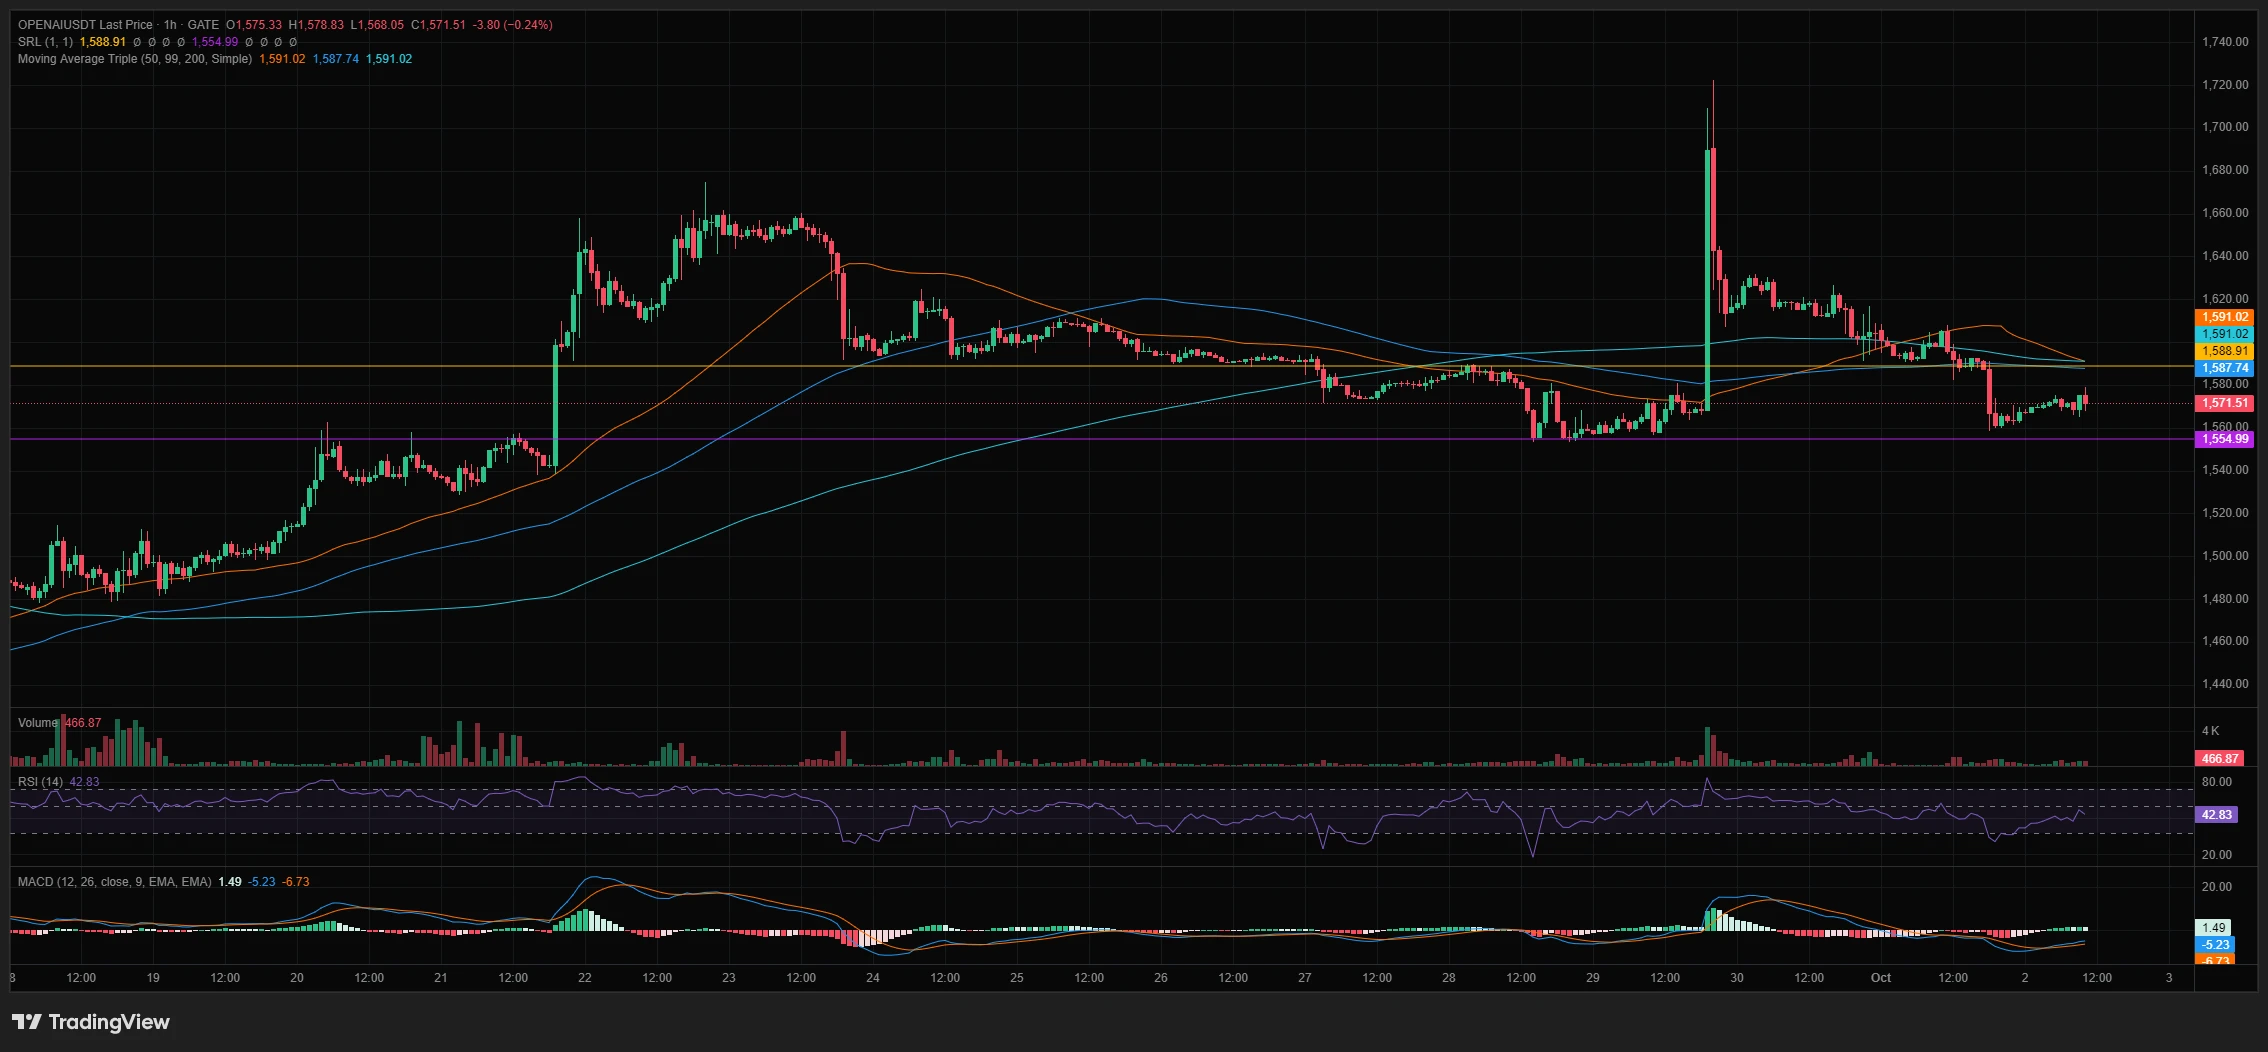
Observando o gráfico de 1h agora, OPENAIUSDT está em 1.571,51 após abrir o candle em 1.575,33, com máxima de 1.578,83 e mínima de 1.568,05. Queda de apenas 3,80 pontos ou –0,24% na sessão. As três MAs estão bem agrupadas: 50 em 1.591,02, 99 em 1.587,74 e 200 também em 1.591,02. O preço está sendo negociado abaixo das três, o que mantém o viés de curto prazo cauteloso.
O RSI (14) está em 42,83 – não está sobrevendido, apenas na metade inferior da zona neutra. O MACD continua negativo em 1,49 / –5,23 / –6,73, com o histograma diminuindo lentamente, mas ainda sem um cruzamento claro. O volume no candle mais recente está baixo, em 466,87. Os níveis horizontais importantes são a faixa amarela/laranja em torno de 1.588–1.591, atuando como resistência, e a linha roxa em 1.554,99 como o próximo suporte real caso essa faixa rompa para baixo.
O pico vertical recente em direção a 1.720 e a rejeição subsequente deixaram um longo pavio de rejeição claro. Desde então, o preço vem se movendo lateralmente entre aproximadamente 1.555 e 1.591. Enquanto permanecermos acima de 1.554,99, estou tratando isso como uma consolidação após o movimento impulsionado pelo ARR, e não como uma reversão completa. Uma recuperação clara e sustentação acima de 1.591 mudariam o viés de volta para o otimista e abririam espaço em direção às máximas anteriores. Perder 1.554,99 com volume abriria rapidamente os próximos alvos de baixa.
Meu plano é simples: observar uma alta a partir da zona de 1.555–1.568 para um scalp comprado visando 1.588–1.591, com invalidação em um fechamento abaixo de 1.554,99. Nada de FOMO por causa das notícias – o movimento já aconteceu; agora é uma questão de saber se a faixa se sustenta.
Mais alguém está vendo a mesma rejeição nas MAs ou vocês ainda estão mantendo a posição durante a consolidação?
Isto não é aconselhamento financeiro. Sempre faça sua própria pesquisa antes de tomar qualquer decisão de negociação ou investimento.
repost-content-media
OPENAI-0,21%
  • 3
#BrentTops$106USTalksStall #BrentTops$106USTalksStall
O Brent voltou a ficar acima de US$ 102, mas não acho que a pergunta interessante agora seja simplesmente se o petróleo pode continuar subindo.
A verdadeira questão é quanto do risco geopolítico já está precificado no petróleo bruto — e o que acontece se a interrupção física do fornecimento piorar ou começar a se normalizar?
Os futuros de Brent fecharam em torno de US$ 102,31 em 1º de outubro, após saltarem US$ 4,28, ou cerca de 4,4%, em uma única sessão. As negociações do início de 2 de outubro mantiveram o Brent em torno da região de US$
MrFlower_XingChen
#BrentOil
O Brent está de volta acima de US$ 102, mas não acho que a pergunta interessante agora seja simplesmente se o petróleo pode continuar subindo.
A verdadeira questão é quanto do risco geopolítico já está precificado no petróleo bruto — e o que acontece se a interrupção física do fornecimento piorar ou começar a se normalizar?
Os futuros do Brent fecharam em torno de US$ 102,31 em 1º de outubro, após saltarem US$ 4,28, ou cerca de 4,4%, em uma única sessão. As negociações iniciais de 2 de outubro mantiveram o Brent em torno da região de US$ 102. O WTI também subiu acentuadamente, com o fechamento mais recente em torno de US$ 92,87.
É um movimento importante, mas o essencial é o que o causou.
A alta mais recente foi impulsionada por novas preocupações em torno do Oriente Médio, da segurança marítima e do fornecimento de produtos refinados. Relatos de que os EUA estão aumentando sua presença militar na região e de que a China suspendeu algumas exportações de produtos derivados de petróleo adicionaram outra camada de incerteza a um mercado de energia que já está apertado. As restrições da Rússia às exportações de diesel também mantêm a pressão sobre os produtos refinados.
Mas há uma contradição por trás da manchete.
As exportações de petróleo bruto pelo Estreito de Ormuz, na verdade, se recuperaram substancialmente. Dados da Kpler citados pelo The Guardian mostraram cerca de 16,5 milhões de barris por dia saindo da região em setembro, perto dos níveis anteriores à guerra, enquanto os produtores passaram a usar cada vez mais oleodutos e transferências de navio para navio para reduzir a dependência do estreito. Ao mesmo tempo, os fluxos de produtos refinados — especialmente o diesel — continuam muito mais afetados.
Essa distinção é importante.
Se os fluxos de petróleo bruto continuarem se recuperando enquanto a escassez de produtos refinados permanecer como o principal problema, o Brent poderá eventualmente perder parte de seu prêmio geopolítico, mesmo que os preços dos combustíveis continuem elevados.
Mas, se as interrupções no transporte marítimo se intensificarem novamente, o mercado poderá rapidamente começar a precificar um risco físico de oferta muito maior.
É por isso que US$ 100 é agora o campo de batalha psicológico.
Pela estrutura técnica atual, o Brent permanece acima da região de US$ 100 e das principais médias móveis de curto prazo. As leituras técnicas mais recentes mostram o RSI em torno de 58, o MACD positivo e o ADX acima de 47, sugerindo que a tendência mais ampla de curto prazo continua construtiva, em vez de completamente exaurida. No entanto, o RSI estocástico e o Williams %R já estão em território de sobrecompra, o que me diz que perseguir um movimento vertical traz um risco crescente de recuo.
O mapa técnico, portanto, é bastante claro.
US$ 100–101 é a primeira zona que eu observaria em um recuo. Se o Brent conseguir se manter acima dessa região, o mercado poderá continuar testando as máximas recentes.
Acima do mercado, US$ 103,5–104,5 se torna a próxima região importante de resistência. Uma ruptura clara e uma sustentação acima dessa zona abririam caminho em direção a US$ 106 e, potencialmente, a níveis mais altos se o prêmio geopolítico continuar se expandindo.
Por outro lado, perder US$ 100 mudaria a estrutura de curto prazo.
Um movimento de volta para abaixo de US$ 99–100 sugeriria que o pico mais recente está perdendo força. A próxima região de baixa seria aproximadamente US$ 97–98, seguida pela região mais ampla de US$ 95 se os temores sobre a oferta continuarem diminuindo.
Eu não trataria esses níveis como alvos garantidos. O petróleo atualmente está sendo impulsionado por manchetes capazes de movimentar o mercado em vários dólares em uma única sessão.
E esse é o maior risco dessa configuração.
Normalmente, os níveis técnicos podem nos oferecer uma estrutura relativamente clara. Mas, quando o mercado está precificando risco militar, interrupções no transporte marítimo e possíveis mudanças na oferta física, uma manchete inesperada pode invalidar uma configuração técnica quase instantaneamente.
O quadro fundamental também tem duas forças concorrentes.
Cenário de alta para o petróleo: as interrupções no Oriente Médio pioram, o transporte marítimo por rotas importantes se torna mais difícil, a escassez de produtos refinados se aprofunda ou uma oferta adicional é retirada do mercado. Nesse ambiente, o Brent poderia manter um prêmio geopolítico significativo, e um movimento sustentado acima de US$ 104 se tornaria cada vez mais importante.
Cenário de baixa para o petróleo: as exportações de petróleo bruto continuam se normalizando, oleodutos e rotas marítimas alternativas absorvem uma parcela maior do fluxo interrompido, avanços diplomáticos reduzem a probabilidade de uma escalada adicional e as preocupações com a demanda voltam ao primeiro plano. Nesse caso, o mercado poderia começar a retirar o prêmio geopolítico, e o Brent poderia voltar para US$ 100 e depois para a faixa dos US$ 90 e poucos.
Há também um efeito de transmissão macroeconômica que, na minha opinião, os traders deveriam acompanhar de perto.
Preços mais altos do petróleo funcionam, na prática, como um imposto inflacionário sobre a economia global.
Se o petróleo bruto permanecer acima de US$ 100 por um período prolongado, os custos de transporte, manufatura e energia poderão continuar elevados. Isso pode complicar o cenário de inflação justamente quando os rendimentos dos Treasuries de longo prazo já estão extremamente altos. O mercado de 1º de outubro mostrou como esses temas estão agora estreitamente conectados: os rendimentos dos Treasuries dispararam enquanto o petróleo saltou acentuadamente devido às preocupações geopolíticas e de oferta.
Isso cria uma combinação potencialmente desconfortável para os ativos de risco.
Petróleo mais alto → maior pressão inflacionária.
Maior pressão inflacionária → menos espaço para uma flexibilização monetária agressiva.
Rendimentos de longo prazo mais altos → taxas de desconto mais elevadas para ações e outros ativos de risco.
E, se a incerteza geopolítica aumentar simultaneamente, os investidores poderão exigir uma compensação ainda maior pelo risco.
O ouro pode se comportar de forma diferente porque também recebe demanda por proteção, enquanto o Bitcoin e os criptoativos de alto beta podem ficar mais sensíveis ao ambiente de liquidez e juros.
Portanto, eu não analisaria o Brent isoladamente.
Eu observaria Brent + rendimentos dos Treasuries de 10 anos + dólar + ouro + Bitcoin em conjunto.
O mercado de petróleo está nos dizendo algo importante atualmente: o risco energético voltou ao centro da precificação macroeconômica.
Mas não acho que US$ 102 signifique automaticamente que US$ 110 ou US$ 120 seja o próximo nível.
O mercado precisa provar que o problema da oferta física está piorando, e não simplesmente que as manchetes geopolíticas estão ficando mais intensas.
Para o próximo movimento, minha estrutura é simples:
Acima de US$ 104: o impulso pode se fortalecer e o mercado poderá começar a testar US$ 106 e níveis mais altos.
Em torno de US$ 100–104: espere volatilidade e negociações de mão dupla impulsionadas por manchetes.
Abaixo de US$ 99–100: o rompimento mais recente começa a perder força técnica, com US$ 97–98 e depois US$ 95 se tornando regiões importantes de baixa.
A confirmação mais importante, no entanto, não virá apenas do gráfico.
Ela virá do mercado físico.
Os barris estão realmente desaparecendo?
As rotas marítimas estão se tornando menos confiáveis?
Os estoques de produtos refinados estão diminuindo?
Ou os produtores estão conseguindo encontrar rotas alternativas e restaurar a oferta?
Isso é o que decidirá se este é apenas mais um salto do petróleo — ou o início de uma reprecificação muito maior da energia.
Por enquanto, US$ 100 é a linha, US$ 104 é o teste de rompimento e os dados da oferta física são o verdadeiro catalisador.
O petróleo não precisa de outra manchete.
Precisa de confirmação.
Faça sua própria pesquisa.
#BrentTops$106USTalksStall
BTC-0,19%
  • 4
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 #US30-YearTreasuryYieldHits5.595%,HighestSince2002 O mercado de ações A ficará totalmente fechado de 1º a 7 de outubro, com as negociações sendo retomadas em 8 de outubro.
O Hong Kong Stock Connect também ficará suspenso durante todo o período de 1º a 7 de outubro, portanto os fundos southbound de fato estarão ausentes do mercado acionário de Hong Kong nos dias 5, 6 e 7.
Mas a ausência de fundos southbound ≠ as ações de Hong Kong necessariamente cairão por três dias consecutivos. Isso significa simplesmente que as ações de Hong Kong ficarão se
Ferrari_trader
#US30-YearTreasuryYieldHits5.595%,HighestSince2002 O mercado de ações A ficará totalmente fechado de 1º a 7 de outubro, com as negociações sendo retomadas em 8 de outubro.
O Hong Kong Stock Connect também ficará suspenso durante todo o período de 1º a 7 de outubro, portanto os fundos southbound de fato estarão ausentes do mercado acionário de Hong Kong nos dias 5, 6 e 7.
Mas a ausência de fundos southbound ≠ as ações de Hong Kong necessariamente caírem por três dias consecutivos. Isso significa apenas que as ações de Hong Kong ficarão sem o suporte de compra do continente nesses dias, a volatilidade será ampliada, e a direção do mercado será mais influenciada pelo capital estrangeiro, pelos rendimentos dos Treasuries dos EUA, pelos preços do petróleo, pelos futuros das ações dos EUA e pelas notícias geopolíticas.
Por que elas não necessariamente cairão por três dias consecutivos?
Sem os fundos southbound, as negociações ficarão mais fracas, facilitando que a pressão vendedora empurre os preços para baixo, mas a pressão compradora também poderá elevar os preços com menos dinheiro.
As ações de Hong Kong seguirão uma “lógica de mercado offshore” nesses dias: se os futuros das ações dos EUA se recuperarem e os rendimentos dos Treasuries dos EUA caírem, as ações de Hong Kong também poderão se recuperar.
O desempenho histórico nos feriados não tem sido unilateral. Durante o período do feriado do Dia Nacional em anos anteriores, as ações de Hong Kong tanto subiram quanto caíram, e uma recuperação relativamente forte ocorreu em 2024.
No entanto, se os rendimentos dos Treasuries dos EUA continuarem subindo, os preços do petróleo continuarem avançando e o capital estrangeiro continuar reduzindo posições, as ações de Hong Kong poderão de fato permanecer sob pressão.
Quatro sinais para acompanhar de perto nos próximos dias
Futuros das ações dos EUA: os futuros da Nasdaq, em particular, afetarão o sentimento em relação às ações de tecnologia de Hong Kong.
Rendimento dos Treasuries dos EUA de 10 anos: quanto mais subir, maior será a pressão sobre as avaliações das ações de Hong Kong.
Preços do petróleo: se o petróleo bruto Brent e o WTI continuarem disparando, as preocupações com a inflação e as taxas de juros se intensificarão.
Taxa de câmbio do dólar de Hong Kong/liquidez do dólar de Hong Kong: se o dólar de Hong Kong enfraquecer e as taxas interbancárias subirem, isso indicará que a pressão do capital estrangeiro permanece.
Portanto, a abertura em baixa de hoje foi principalmente resultado dos altos rendimentos dos Treasuries dos EUA, da ausência de fundos southbound e da pressão sobre as ações de tecnologia. No entanto, as ações de Hong Kong não necessariamente cairão de forma mecânica por vários dias consecutivos; o ponto-chave é saber se as taxas de juros no exterior e o sentimento dos investidores estrangeiros irão melhorar. Se os fundos southbound retomarem as entradas em 8 de outubro, após o feriado, e as condições externas não continuarem piorando, as ações de Hong Kong poderão ter a oportunidade de recuperar o suporte de compra$MU #美国30年期国债收益率2002年以来新高 .
MU-2,18%
  • 5
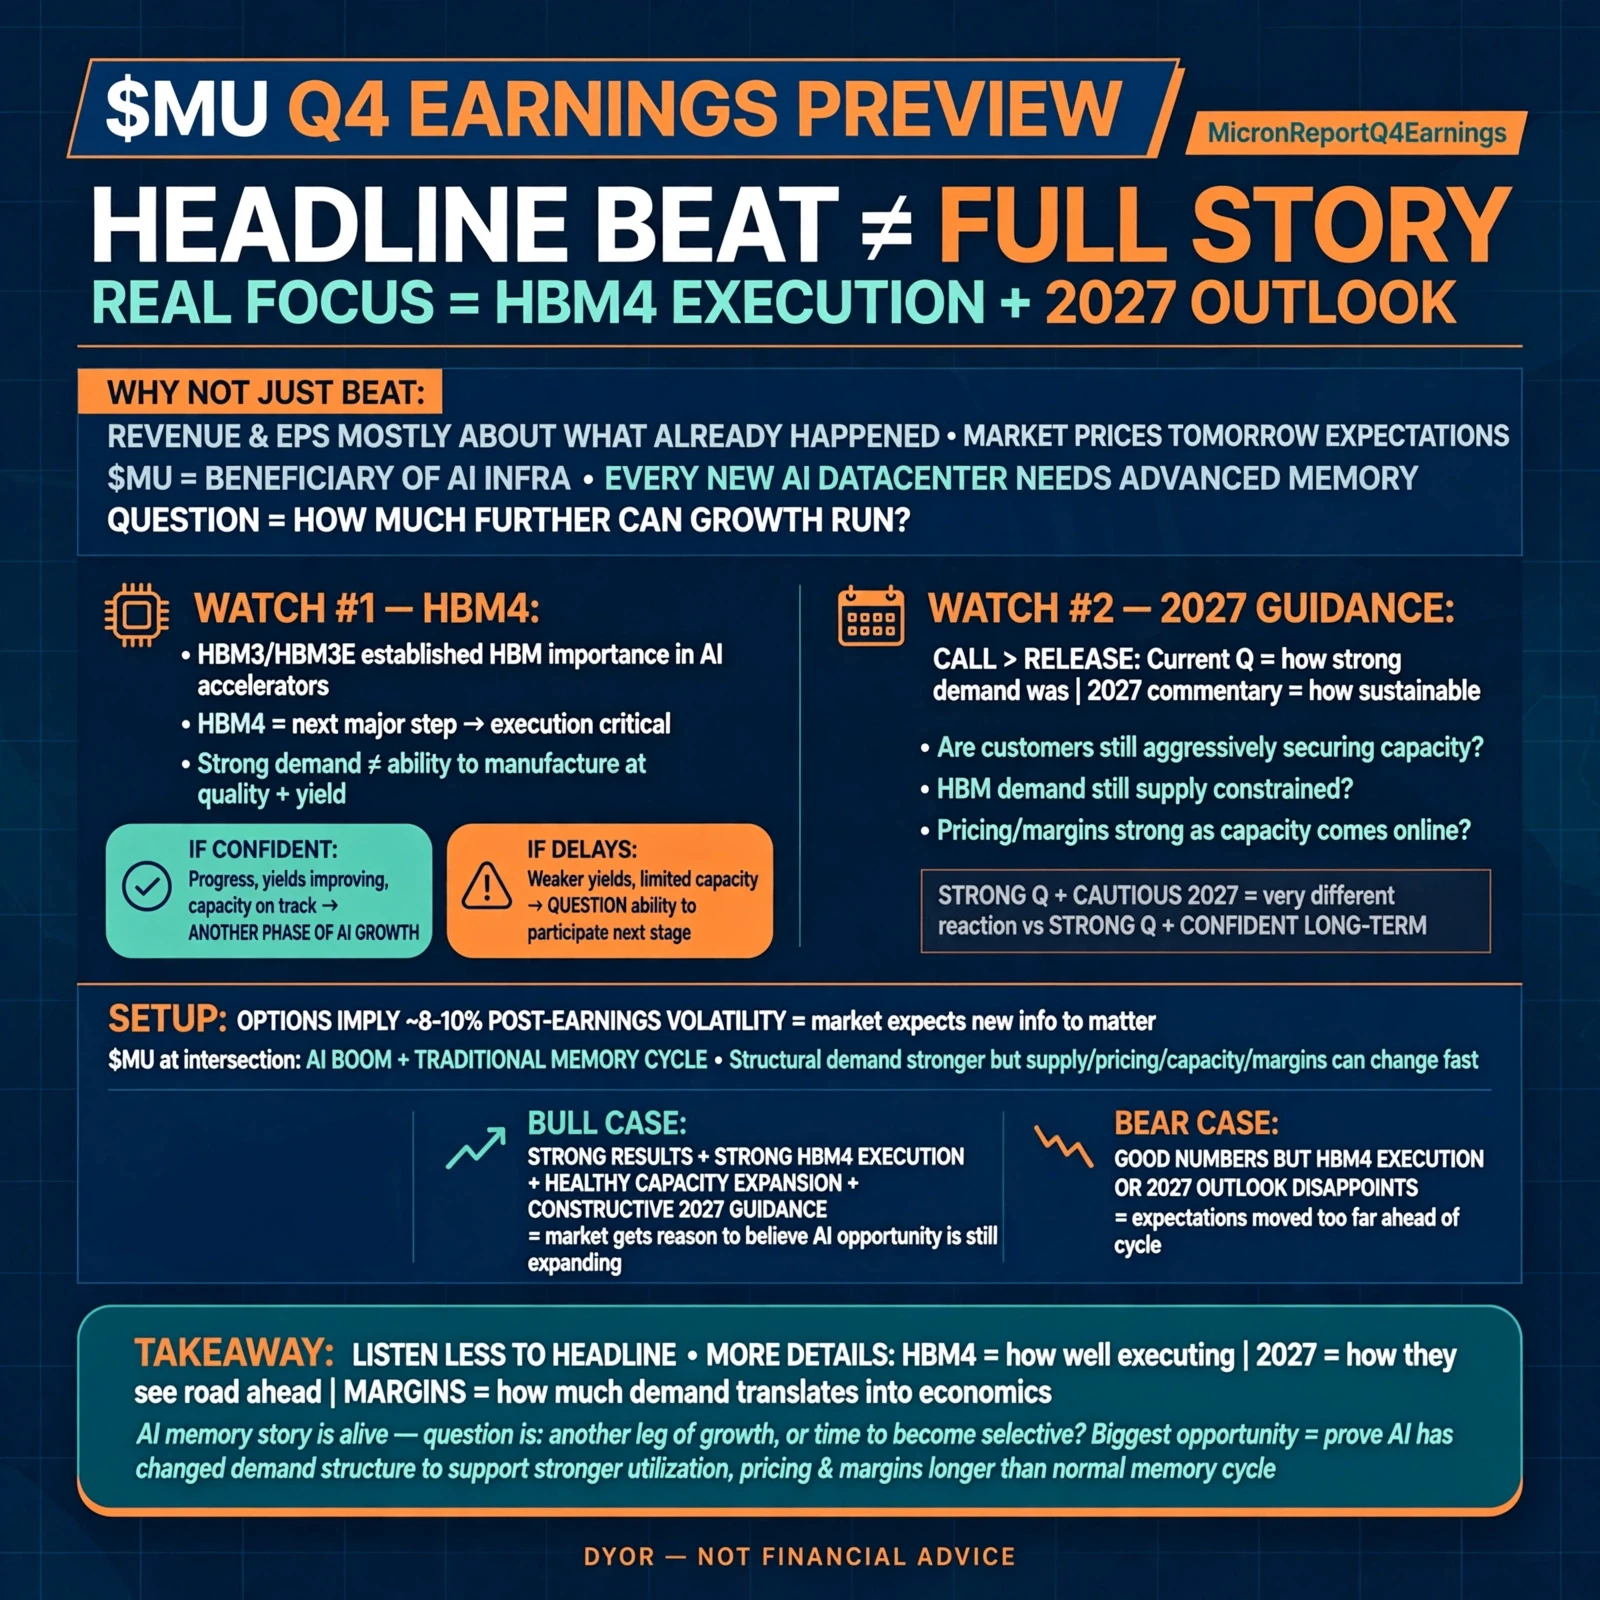
#MicronReportQ4Earnings #MicronReportQ4Earnings
A Micron acabou de dar ao mercado um número difícil de ignorar: US$ 54,23 bilhões em receita no quarto trimestre fiscal.
Mas, depois de analisar os resultados, não acho que a parte mais interessante seja o tamanho da superação. A questão maior mudou.
Antes dos resultados, o debate era se a demanda por IA poderia continuar impulsionando o crescimento da Micron.
Depois dos resultados, a questão é se a Micron está entrando em um ciclo de memória estruturalmente diferente dos ciclos de alta e baixa aos quais os investidores estão acostumados.
A Micr
MrFlower_XingChen
#MicronReportQ4Earnings
A Micron acaba de dar ao mercado um número difícil de ignorar: US$ 54,23 bilhões em receita no Q4 fiscal.
Mas, depois de analisar os resultados, não acho que a parte mais interessante seja o tamanho da superação. A questão maior mudou.
Antes dos resultados, o debate era se a demanda por IA poderia continuar impulsionando o crescimento da Micron.
Após os resultados, a questão é se a Micron está entrando em um ciclo de memória estruturalmente diferente dos ciclos de expansão e retração aos quais os investidores estão acostumados.
A Micron encerrou o ano fiscal de 2026 com US$ 133,19 bilhões em receita, ante US$ 37,38 bilhões um ano antes. O lucro por ação não-GAAP do Q4 alcançou US$ 33,42, enquanto a margem bruta chegou a 87%. O fluxo de caixa operacional foi de US$ 43,97 bilhões no trimestre. São números extraordinários, mas o mercado já sabe que o ambiente atual de memória é excepcionalmente forte.
O que importa agora é o que a Micron pode fazer com essa força.
A primeira grande mudança está no cenário de oferta. A administração não está falando de um setor correndo para adicionar capacidade suficiente para satisfazer imediatamente a demanda. Em vez disso, a Micron está aumentando os investimentos e continua indicando que as restrições de oferta permanecem importantes. Isso cria uma configuração muito diferente de uma recuperação normal do mercado de memória, na qual uma produção adicional pode rapidamente transformar uma escassez em excesso de oferta.
A resposta da Micron é agressiva. A empresa afirma que as despesas de capital trimestrais do ano fiscal de 2027 ficarão acima do nível do Q4, com os gastos de construção representando uma parte importante do aumento. Os planos anteriores já previam mais de US$ 10 bilhões adicionais em capex relacionado à construção, ano contra ano, no ano fiscal de 2027.
Isso leva à segunda parte da história: HBM não é mais apenas uma oportunidade de produto. Está se tornando uma decisão de alocação de capacidade.
A Micron já havia informado que o HBM4 estava sendo enviado em grandes volumes para a plataforma de seu principal cliente, com amostras para qualificação enviadas a vários clientes adicionais. O desenvolvimento do HBM4E também está em andamento, com produção em volume esperada para 2027 no calendário.
Portanto, a próxima pergunta não é simplesmente se os clientes de IA querem mais memória.
Eles claramente querem.
A questão é com que eficiência a Micron pode expandir a oferta sem destruir o ambiente de preços que criou essas margens extraordinárias em primeiro lugar.
É aqui que acho que os próximos 12–24 meses se tornam muito mais interessantes.
A Micron está simultaneamente gastando pesado para aumentar a capacidade, garantindo compromissos de longo prazo com clientes e tentando preservar sua posição em memória avançada. A empresa também vem expandindo sua presença de fabricação nos EUA e na Ásia, com grandes novas instalações programadas para adicionar capacidade nos próximos anos. Seu plano de investimentos em Nova York, por si só, foi elevado para mais de US$ 250 bilhões até 2035, enquanto a primeira fábrica de Idaho deve começar a produção de wafers em meados de 2027.
E há algo que, na minha opinião, merece mais atenção: a demanda contratada.
Os Strategic Customer Agreements da Micron foram projetados para oferecer compromissos de fornecimento plurianuais. Divulgações anteriores mostraram que esses acordos poderiam cobrir partes significativas dos volumes futuros de DRAM e NAND, enquanto a empresa continuou expandindo essa estratégia de contratos com clientes. Isso potencialmente proporciona à Micron uma visibilidade muito maior do que o modelo tradicional de memória impulsionado pelo mercado à vista.
Se essa tendência continuar, o negócio de memória poderá gradualmente depender menos de simplesmente esperar que os preços à vista subam.
Mas há um porém.
Contratos de longo prazo podem melhorar a visibilidade, mas não eliminam o ciclo dos semicondutores. A capacidade ainda precisa ser construída, a tecnologia ainda precisa passar por transições, os clientes ainda precisam consumir os produtos e os gastos com infraestrutura de IA ainda precisam justificar a enorme quantidade de capital que está sendo investida em todo o setor.
É por isso que estou prestando atenção especial a 2027 e 2028, e não apenas ao próximo trimestre.
A instalação avançada de NAND da Micron em Singapura está programada para começar a produção de wafers no segundo semestre de 2028 no calendário, enquanto sua expansão de fabricação nos EUA também avança por várias etapas. Esses projetos não foram concebidos apenas para a demanda de hoje. Eles são essencialmente uma aposta no que o mercado de memória para IA e data centers parecerá daqui a vários anos.
E isso cria o verdadeiro teste para $MU.
Se a infraestrutura de IA continuar se expandindo, a capacidade adicional da Micron poderá chegar a um mercado que ainda precisa de mais HBM, DRAM e memória avançada do que os fabricantes conseguem fornecer.
Se a demanda acabar se normalizando mais rapidamente do que o esperado, porém, toda essa nova capacidade se torna muito mais importante para a história das margens.
Essa é a parte que, na minha opinião, o número principal do resultado não consegue responder.
A Micron provou que a IA pode transformar seu perfil financeiro.
Agora ela precisa provar que essa transformação pode sobreviver à próxima etapa do ciclo de memória.
Há também um sinal mais amplo do mercado aqui.
A infraestrutura de IA está cada vez mais deixando de ser uma simples história de “comprar mais GPUs” e se tornando um ecossistema muito maior, envolvendo memória, energia, redes, empacotamento avançado e capacidade de fabricação. Cada geração de infraestrutura de IA exige uma arquitetura de memória mais sofisticada, o que significa que a Micron está mais próxima do gargalo físico da expansão da IA do que estava alguns anos atrás.
Isso não torna a ação imune aos riscos de valuation ou cíclicos.
Significa simplesmente que o antigo modelo de análise das empresas de memória pode precisar evoluir.
Para mim, portanto, a próxima história da Micron não é “A receita vai crescer?”.
As perguntas melhores são:
O HBM4 e o HBM4E podem ser escalados dentro do cronograma?
A Micron pode adicionar capacidade sem romper a disciplina de preços?
Quanto da receita futura está protegido por compromissos estratégicos de clientes?
Com que rapidez as novas fábricas podem contribuir com uma produção relevante?
E, mais importante, a demanda impulsionada por IA pode permanecer forte o suficiente para absorver essa capacidade quando ela chegar?
Essas respostas nos dirão muito mais sobre a durabilidade deste ciclo do que outro recorde trimestral de receita.
A Micron acaba de encerrar um ano recorde.
Agora começa a parte interessante.
O mercado já viu o que a demanda de pico pode fazer com os números da Micron. O próximo teste é se a Micron pode transformar essa demanda em um negócio de memória mais duradouro.
Faça sua própria pesquisa.
@GateSquare @Gate_Square
repost-content-media
MU-2,18%
  • 4
#ETHEarningsUpTo5%BonusAPR #IntelQ2RevenueSurges25%
A Intel acaba de compartilhar seu crescimento em 15 anos. Veja o que realmente chamou minha atenção. Os resultados da Intel no segundo trimestre foram muito melhores do que as pessoas esperavam. A receita chegou a US$ 16,13 bilhões, uma alta de 25% em relação ao mesmo período do ano passado e muito acima dos US$ 14,43 bilhões previstos pelos analistas. O lucro ajustado por ação foi de US$ 0,42, o dobro dos US$ 0,21 esperados. A ação reagiu subindo mais de 13% nas negociações após o fechamento.
O que faz esses resultados se destacarem não são
MoonGirl
#IntelQ2RevenueSurges25%
A Intel acabou de compartilhar o crescimento em 15 anos. Veja o que realmente chamou minha atenção. Os resultados do segundo trimestre da Intel foram muito melhores do que as pessoas esperavam. A receita chegou a US$ 16,13 bilhões, uma alta de 25% em relação ao ano passado e muito acima dos US$ 14,43 bilhões que analistas haviam previsto. O lucro ajustado por ação foi de US$ 0,42, o dobro dos US$ 0,21 que o público esperava. A ação reagiu subindo mais de 13% no pregão after-hours.
O que faz esses resultados se destacarem não são apenas os números que superaram as expectativas. É de onde vem o crescimento.
A parte de IA do negócio está fazendo a maior parte do trabalho. A receita de data center e IA subiu 59% em comparação com o ano, chegando a US$ 6,26 bilhões. Essa taxa de crescimento é mais que o dobro do aumento geral de receita da empresa. A receita da Foundry também acelerou, subindo 31% para US$ 5,8 bilhões, depois de ter crescido 16% no último trimestre.
Essas duas áreas juntas mostram um quadro: a demanda ligada à infraestrutura de inteligência artificial está aparecendo nos resultados reais da Intel, não apenas nas falas.
A mensagem da liderança foi clara. O CEO, Lip-Bu Tan, foi direto. Ele disse que a IA está gerando uma “demanda por computação” e que os problemas de oferta provavelmente continuarão no futuro próximo. Esse tipo de fala de uma empresa que passou anos tentando se tornar líder em tecnologia de processo tem peso. Mostra que, dentro da empresa, a situação atual de demanda não é vista como temporária.
Planos Futuros
A Intel disse que a receita do terceiro trimestre ficaria entre US$ 15,8 bilhões e US$ 16,8 bilhões, o que é acima dos US$ 15,06 bilhões que as pessoas esperavam. A previsão atualizada ajudou a sustentar a ideia de que o desempenho forte do trimestre pode durar até a segunda metade do ano.
Minha Opinião
Eu venho acompanhando a Intel tentando convencer o mercado de que sua recuperação é real. Um bom trimestre não resolve esse argumento. O que isso mostra é que a onda de gastos com IA é grande o suficiente para fazer diferença para uma empresa que ainda está correndo atrás.
A alta de 13% no after-hours mostra alívio tanto quanto empolgação. Os investidores tinham começado a esperar decepção. Um “beat” convincente com os resultados de IA e da Foundry foi o bastante para mudar o clima no curto prazo.
Eu vejo isso como um sinal, e não como uma mudança permanente na história. Os próximos trimestres serão mais importantes do que este. Se a área de Data Center e IA continuar crescendo nesse ritmo e o impulso da Foundry continuar sendo o foco, a trajetória da Intel deve seguir melhorando. Se o crescimento desacelerar, a dúvida voltará rapidamente.
Por enquanto, os números são difíceis de ignorar.
‍#Intel #Earnings #AIInfrastructure @Gate_Square
repost-content-media
INTC-0,52%
  • 4
#AnthropicDiscloses$84.5BComputeDealWithSpaceX #Anthropic与SpaceX签署845亿美元算力协议 Gastando US$ 84,5 bilhões para garantir poder computacional! A Anthropic aposta na infraestrutura fundamental de IA enquanto a corrida pelo poder computacional se intensifica
O pedido de IPO da Anthropic revelou um acordo de locação de poder computacional com a SpaceX no valor de até US$ 84,5 bilhões, com vigência até 2029. A empresa por trás do modelo de linguagem de grande escala Claude deverá investir pelo menos US$ 518 bilhões em infraestrutura de IA na próxima década. A corrida armamentista pelo poder computacion
discovery
#Anthropic与SpaceX签署845亿美元算力协议 Gastando US$ 84,5 bilhões para garantir poder computacional! A Anthropic aposta na infraestrutura fundamental de IA à medida que a corrida pelo poder computacional se intensifica
O documento de IPO da Anthropic revelou um acordo de arrendamento de poder computacional com a SpaceX no valor de até US$ 84,5 bilhões, com vigência até 2029. A empresa por trás do modelo de linguagem de grande escala Claude deverá investir pelo menos US$ 518 bilhões em infraestrutura de IA na próxima década. A corrida armamentista pelo poder computacional está se intensificando, com a expectativa de alta nos preços da memória HBM.
A competição na indústria de IA parece, superficialmente, uma disputa entre capacidades dos modelos e experiências de produto, mas, em sua essência, está uma batalha interminável pelo poder computacional.
O documento de IPO mais recente da Anthropic revelou uma grande surpresa: a empresa assinou um acordo de arrendamento de poder computacional com a SpaceX no valor de até US$ 84,5 bilhões, com o acordo permanecendo em vigor até 2029.
A Reuters informou, citando o prospecto, que esse contrato de poder computacional extremamente caro está muito acima dos US$ 45 bilhões estimados anteriormente pelo mercado. O documento também mostra que o investimento total da Anthropic em infraestrutura de IA na próxima década deverá ser de pelo menos US$ 518 bilhões.
Esses números impressionantes oferecem uma visão direta do enorme investimento que as principais empresas de modelos de grande escala estão fazendo em recursos computacionais.
O que exatamente está sendo comprado nesse acordo de poder computacional de US$ 84,5 bilhões?
O acordo é essencialmente um arrendamento de recursos computacionais: a Anthropic arrendará clusters de GPUs da NVIDIA em data centers pertencentes à SpaceX para treinamento e inferência dos modelos de grande escala da série Claude, além de operações de agentes de IA.
O acordo inclui uma cláusula flexível segundo a qual qualquer uma das partes pode encerrar a parceria mediante aviso prévio de 90 dias.
Por que a Anthropic não constrói seus próprios data centers e, em vez disso, escolhe arrendar poder computacional da SpaceX?
Construir um cluster computacional de escala ultragrande do zero envolve terreno, fornecimento de energia, construção de data centers e aquisição de hardware, tornando o processo demorado e financeiramente oneroso. O arrendamento de poder computacional permite acesso rápido a enormes recursos de GPU e uma expansão ágil para acompanhar o crescimento explosivo dos negócios de modelos de grande escala. Em meio à demanda altamente volátil por IA, o arrendamento flexível pode reduzir o risco de hardware ocioso.
No entanto, esse modelo também tem desvantagens. O custo total do arrendamento de longo prazo pode acabar sendo muito maior do que o da construção independente; o controle sobre os recursos computacionais não está nas mãos da própria empresa, e qualquer mudança na parceria pode afetar diretamente a estabilidade dos serviços dos modelos. As principais empresas estão cada vez mais construindo suas próprias instalações e, ao mesmo tempo, arrendando amplamente recursos de provedores externos, tornando a implantação híbrida a abordagem predominante do setor. 📌 📈 Expectativas de preços mais altos da memória HBM provocam mudanças na cadeia de suprimentos de hardwareA corrida armamentista pelo poder computacional continua se intensificando, impulsionando diretamente a demanda por hardware a montante. A TrendForce prevê que o preço médio da memória HBM, de alta largura de banda, subirá substancialmente em 2027. A HBM é um componente essencial de suporte das GPUs, e tanto o treinamento de modelos de grande escala quanto a inferência simultânea por agentes de IA dependem fortemente dela. As principais empresas de modelos de grande escala estão correndo para comprar poder computacional, enquanto a oferta de GPUs e HBM continua apertada em relação à demanda. No passado, todos se concentravam nas capacidades de software dos modelos de grande escala; agora, cada vez mais pessoas percebem que, sem poder computacional suficiente e estável, nem mesmo os melhores algoritmos de modelos podem ser implantados e operados. O poder computacional tornou-se um fator estratégico de produção para as empresas de IA. 📌 ⚖️ Corrida armamentista pelo poder computacional: vantagens e preocupações coexistemInvestimentos maciços em poder computacional trazem benefícios altamente visíveis. Poder computacional suficiente pode oferecer suporte a modelos com maior número de parâmetros e janelas de contexto mais longas, além de executar grandes quantidades de agentes de IA em paralelo e acelerar a iteração dos modelos. Quanto maiores forem as reservas de poder computacional de uma empresa, mais espaço ela terá para aprimorar continuamente as capacidades dos modelos e responder rapidamente à demanda do mercado.
No entanto, investimentos maciços em poder computacional também criam riscos ocultos para o setor. Os custos exorbitantes de hardware elevam a barreira de entrada, enquanto os recursos continuam concentrados em um pequeno número de empresas líderes. Quando a receita de comercialização ficar aquém das expectativas, as empresas enfrentarão enorme pressão financeira após gastar grandes quantias de capital na aquisição de hardware. Ao mesmo tempo, o consumo de eletricidade e as emissões de carbono da operação de clusters de GPUs em larga escala são desafios que a indústria global de IA deve enfrentar em conjunto.
Situação do setor e direção do desenvolvimento futuro
Hoje, as principais empresas de IA do mundo estão garantindo recursos de poder computacional por meio de múltiplos canais.
A lista de parceiros da Anthropic inclui vários provedores de poder computacional, como SpaceX, Google, Amazon e Microsoft, reduzindo o risco de depender de um único provedor.
O futuro mercado de poder computacional será mais diversificado, com a coexistência de vários modelos, incluindo data centers próprios, arrendamento de provedores de nuvem e serviços de poder computacional de terceiros. O poder computacional não se expandirá indefinidamente. No longo prazo, o setor não poderá depender apenas do acúmulo de hardware para melhorar as capacidades de IA. Tecnologias de redução de modelos, otimização de inferência e esparsificação podem reduzir o consumo de poder computacional. A evolução simultânea do hardware e dos algoritmos é o caminho para um desenvolvimento saudável.
O poder computacional é a base, mas o valor final da IA ainda depende de as aplicações no mundo real conseguirem criar valor genuíno.
Alguns dizem que a competição em IA é fundamentalmente uma competição por poder computacional, enquanto outros acreditam que os algoritmos e os cenários de aplicação são o ponto central. Com qual visão você concorda mais? Fique à vontade para compartilhar suas opiniões nos comentários. $SPCX ‌
  • 3
#TrêsLaunchpoTrêsLaunchpoolsAoMesmoTempo,CompartilheMilhõesEmAirdropsolsAoMesmoTempo,CompartilheMilhõesEmAirdrops #三大Launchpool同步进行瓜分百万空投
Os usuários da Gate podem ganhar recompensas por meio do Gate Launchpool ao fazer staking de ativos (como BTC, ETH, USDT ou tokens nativos de projetos) para gerar rendimentos diários ou recompensas de airdrop.
FOLD 2.029.221 Pool Nativo de FOLD (Staking de FOLD) ~590,76% – 593,86%
LAPTOP 1.289.608 Pool Nativo de LAPTOP (Staking de LAPTOP) ~251,70% – 263,05%
XAUT 34 XAUT Pools Estáveis/Comprometidos (USDT / XAUT) ~3,41% – 13,11%
Pontos importantes a saber an
ybaser
#三大Launchpool同步进行瓜分百万空投
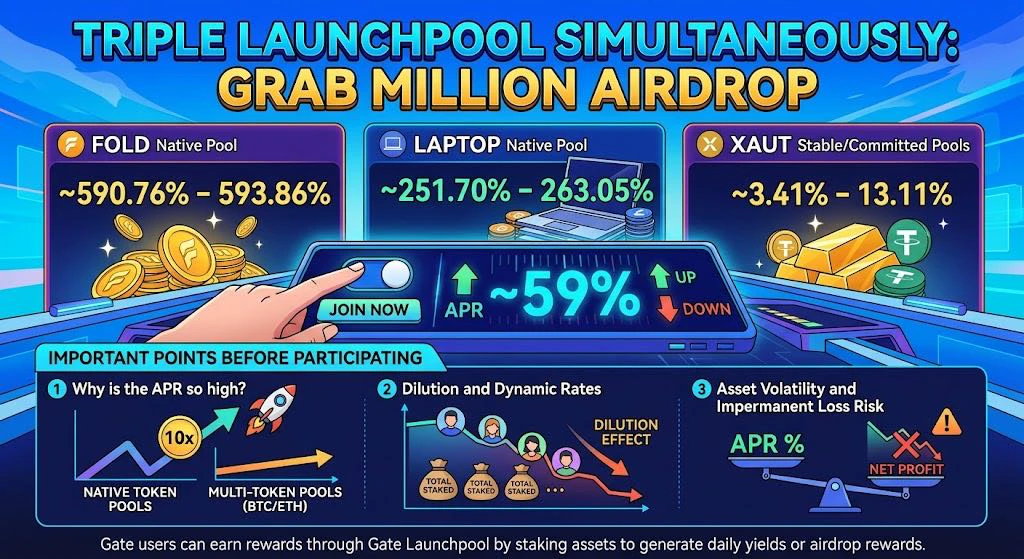
Os usuários da Gate podem ganhar recompensas por meio do Gate Launchpool ao fazer staking de ativos (como BTC, ETH, USDT ou tokens nativos de projetos) para gerar rendimentos diários ou recompensas de airdrop.
FOLD 2.029.221 FOLD Pool nativo (staking de FOLD) ~590,76% – 593,86%
LAPTOP 1.289.608 LAPTOP Pool nativo (staking de LAPTOP) ~251,70% – 263,05%
XAUT 34 XAUT Pools estáveis/de compromisso (USDT / XAUT) ~3,41% – 13,11%
Pontos importantes a saber antes de participar
1. Por que a APR é tão alta?
* As taxas de APR mencionadas no cabeçalho (590,76% para FOLD, 263,05% para LAPTOP) aplicam-se quase exclusivamente a pools de tokens nativos (fazer staking de FOLD para ganhar FOLD ou fazer staking de LAPTOP para ganhar LAPTOP).
* Os pools de múltiplos tokens (fazer staking de ativos importantes como BTC ou ETH para ganhar esses tokens) oferecem taxas de APR muito mais baixas (normalmente em torno de 2,4% – 3,9% de APR).
2. Diluição e taxas dinâmicas:
* Os números elevados de APR observados nos estágios iniciais do Launchpool são calculados com base no valor total em staking naquele momento. À medida que mais usuários entram e o capital total em staking aumenta, o rendimento anual em tempo real cai rapidamente.
3. Volatilidade dos ativos e risco de perda impermanente:
* Manter e fazer staking de tokens de novos projetos altamente voláteis (como FOLD ou LAPTOP) para aproveitar as altas taxas de APR locais expõe você ao risco de queda no preço do token. Se o ritmo de acumulação dos seus retornos ficar atrás da depreciação do token, você poderá ter uma perda líquida.
$FOLD ‌$LAPTOP ‌$XAUT ‌
repost-content-media
  • 4
#CorePCEandGDPFinalReading #CorePCEandGDPFinalReading
Os dados mais recentes dos EUA parecem indicar uma inflação mais branda à primeira vista, mas, quando analiso conjuntamente o número da inflação, a revisão do PIB, os gastos dos consumidores e o mercado de Treasuries, o cenário se torna muito mais complicado.
O PCE de agosto ficou em 0,3% na comparação mensal e 3,4% na comparação anual, enquanto o PCE subjacente, excluindo alimentos e energia, aumentou 0,2% no mês e 3,0% em relação ao ano anterior. Esse foi um resultado de inflação mais brando do que os mercados temiam e reduziu imediatame
MrFlower_XingChen
#CorePCEandGDPFinalReading
Os dados mais recentes dos EUA parecem indicar uma inflação mais branda à primeira vista, mas, quando coloco o número da inflação, a revisão do PIB, os gastos dos consumidores e o mercado de Treasuries em conjunto, o cenário se torna muito mais complicado.
O PCE de agosto veio em 0,3% na comparação mensal e 3,4% na comparação anual, enquanto o núcleo do PCE, excluindo alimentos e energia, aumentou 0,2% no mês e 3,0% em relação ao ano anterior. Foi um resultado de inflação mais brando do que os mercados temiam, reduzindo imediatamente parte da pressão por outra alta do Fed em outubro. Mas há uma distinção importante aqui: a inflação está desacelerando, não desaparecendo. O núcleo do PCE em 3,0% ainda está materialmente acima da meta de 2% do Fed.
A parte mais interessante da divulgação é o que aconteceu por trás do número principal da inflação.
Os consumidores continuam gastando.
As despesas de consumo pessoal saltaram 0,9% em termos nominais em agosto, enquanto o PCE real aumentou 0,6%. A renda pessoal aumentou apenas 0,2%, e a taxa de poupança pessoal foi de 4,1%. Em outras palavras, a demanda não entrou repentinamente em colapso apenas porque a inflação moderou. O consumidor dos EUA ainda está oferecendo um suporte significativo à economia.
Então veio a revisão do PIB.
A estimativa final do PIB real do segundo trimestre foi revisada acentuadamente para cima, para uma taxa de crescimento anualizada de 2,2%, ante a estimativa anterior de 1,5%. A revisão foi impulsionada principalmente por investimentos mais fortes, gastos dos consumidores e gastos do governo. As vendas finais reais para compradores domésticos privados também aceleraram para 4,6%. Isso é importante porque mostra que a economia entrou na segunda metade do ano com um impulso subjacente consideravelmente maior do que a estimativa anterior do PIB sugeria.
Isso cria uma combinação desconfortável para a política monetária.
A inflação está caminhando na direção certa, mas o crescimento não está fraco o suficiente para forçar uma resposta política óbvia. O Fed elevou sua faixa-alvo para 3,75%–4,00% em setembro e afirmou que a atividade econômica estava se expandindo em ritmo sólido, com os gastos domésticos resilientes, o crescimento da produtividade forte e o investimento de capital robusto.
É por isso que não acho que o mercado deva interpretar a leitura mais branda do PCE como o início de um ciclo de dinheiro fácil.
É melhor entendê-la como uma redução na urgência de outra alta imediata.
As expectativas de juros do mercado já se ajustaram significativamente. O CME FedWatch mostrou a probabilidade de outra alta de 25 pontos-base na reunião de 28 de outubro caindo acentuadamente após a divulgação da inflação; o CME havia mostrado a probabilidade em torno de 34% em 30 de setembro, em comparação com expectativas muito maiores apenas alguns dias antes.
Mas é aqui que acho que a verdadeira história começa.
O mercado de Treasuries não está se comportando como se a inflação tivesse sido completamente resolvida.
Em 1º de outubro, o rendimento do Treasury dos EUA de 10 anos atingiu brevemente 5,34%, seu nível mais alto desde 2002, antes de recuar para perto de 5,26%. O movimento ocorreu mesmo com o relatório mais recente do PCE reduzindo as expectativas de uma alta imediata do Fed.
Essa divergência importa.
Se o mercado estivesse negociando apenas a próxima reunião do Fed, uma inflação mais branda deveria ter produzido uma queda muito mais clara nos rendimentos de longo prazo. Em vez disso, os investidores estão lidando com um conjunto muito mais amplo de forças: riscos persistentes de inflação, preços mais altos de energia, forte endividamento do governo, oferta de Treasuries e uma demanda robusta por capital em áreas como IA e investimentos em data centers. Essas forças podem manter os rendimentos de longo prazo elevados mesmo quando as expectativas de juros de curto prazo estão caindo.
E é aqui que o impacto se espalha por quase todas as principais classes de ativos.
Para ações de tecnologia e crescimento, o problema não é simplesmente se o Fed fará uma alta em outubro. A questão maior é a taxa de desconto aplicada aos lucros futuros. Se o rendimento dos Treasuries de 10 anos permanecer em torno de 5% ou acima disso, expectativas menores para uma reunião do Fed podem oferecer apenas um alívio temporário, porque as condições de financiamento de longo prazo continuam restritivas.
O ouro enfrenta uma contradição semelhante.
Normalmente, uma inflação mais branda e expectativas menores de altas adicionais dos juros seriam favoráveis ao ouro. No entanto, o ouro permaneceu relativamente resiliente mesmo enquanto os rendimentos dos Treasuries dispararam. A Reuters informou que o ouro permaneceu acima de US$ 4.000 apesar do salto nos rendimentos dos EUA, com a diversificação das reservas e a demanda geopolítica oferecendo suporte adicional.
Isso me indica que a negociação do ouro não está mais sendo impulsionada apenas pelas taxas de juros.
Há outra camada por baixo disso: a confiança em ativos financeiros de longa duração, a diversificação cambial e a demanda por um ativo que não dependa do balanço patrimonial de outra pessoa.
Para cripto e outros ativos de risco, a mesma distinção macroeconômica importa.
Um número mais brando do PCE pode melhorar as expectativas de liquidez de curto prazo, mas não cria automaticamente um ambiente amplo de apetite por risco. Se os rendimentos dos Treasuries permanecerem elevados, o mercado ainda poderá enfrentar pressão devido ao capital caro. Por outro lado, se a inflação continuar desacelerando, o mercado de trabalho enfraquecer gradualmente e os rendimentos de longo prazo finalmente começarem a cair, a combinação seria muito mais significativa do que uma única leitura mensal da inflação.
Esse é o cenário que eu acompanharia.
Não simplesmente “O Fed fará uma alta em outubro?”
A pergunta melhor é se a inflação está desacelerando enquanto o crescimento permanece ordenado o suficiente para evitar uma aterrissagem forçada, e se o mercado de títulos acabará aceitando essa combinação ao permitir que os rendimentos de longo prazo caiam.
Há também um componente importante do mercado de trabalho começando a ganhar destaque. Os empregos privados em setembro aumentaram em 90.000, segundo a ADP, enquanto as vagas de trabalho em agosto caíram para 7,079 milhões. Os pedidos semanais de auxílio-desemprego também estavam próximos de níveis historicamente baixos no fim de setembro. Portanto, o mercado de trabalho atualmente não parece estar entrando em colapso, embora as condições de contratação tenham se tornado mais mistas.
Assim, o cenário macroeconômico que vejo agora não é simplesmente otimista ou pessimista.
É uma disputa entre a inflação em desaceleração, a demanda resiliente e custos de financiamento de longo prazo extremamente elevados.
O PCE está dando algum espaço para o Fed respirar.
O PIB está dizendo ao Fed que a economia ainda tem impulso.
Os gastos dos consumidores mostram que a demanda não desapareceu.
E o mercado de Treasuries está lembrando a todos que o custo do capital ainda é um problema.
Essa combinação é muito mais importante do que a probabilidade divulgada de uma única alta de juros em outubro.
Para mim, a próxima fase do mercado dependerá de três coisas: a direção da inflação, a força do mercado de trabalho e se o rendimento do Treasury de 10 anos finalmente conseguirá cair de forma sustentável.
Se os três começarem a se mover na mesma direção, o cenário macroeconômico poderá mudar rapidamente.
Até lá, eu trataria o relatório mais recente do PCE como um espaço para o Fed respirar, não como o fim da batalha contra a inflação.
O mercado recebeu um número de inflação mais brando.
Agora precisa provar que a melhora é duradoura.
CME-0,78%
ADP-2,37%
  • 6
#USSeptemberJobs29K ##USSeptemberJobs29K "Analisando as últimas atualizações econômicas: #USSeptemberJobs29K os números foram divulgados. O que isso significa para o mercado? Conte-nos suas opiniões!"
profit_teacher
##USSeptemberJobs29K "Analisando as últimas atualizações econômicas: #USSeptemberJobs29K os números foram divulgados. O que isso significa para o mercado? Conte-nos o que você acha!"
  • 3
#OneGateWitnessProgram
Há uma diferença entre ouvir falar sobre um marco e estar presente quando ele acontece.
Entrei na Gate em 2022 e, naquela época, nunca imaginei que uma simples primeira negociação de DOGE acabaria me levando a uma jornada muito maior, envolvendo trading, análise de mercado, transmissões ao vivo e criação de conteúdo. Naquele momento, eu estava principalmente focado em encontrar oportunidades. Com o tempo, aprendi que trading é muito mais do que encontrar uma entrada. Gestão de risco, paciência, compreensão da estrutura do mercado e controle das emoções se tornaram tão im
MrFlower_XingChen
#OneGateWitnessProgram
Existe uma diferença entre ouvir falar sobre um marco e estar realmente presente quando ele acontece.
Entrei na Gate em 2022 e, naquela época, nunca imaginei que uma simples primeira negociação de DOGE acabaria me levando a uma jornada muito maior, envolvendo trading, análise de mercado, streaming e criação de conteúdo. Naquele momento, eu estava principalmente focado em encontrar oportunidades. Com o tempo, aprendi que trading é muito mais do que encontrar uma entrada. Gestão de risco, paciência, compreensão da estrutura do mercado e controle das emoções se tornaram tão importantes quanto a própria negociação.
Essa experiência também mudou a forma como crio conteúdo. Quando você começa a explicar uma ideia de mercado para outras pessoas, precisa entender seu próprio raciocínio com muito mais clareza. Não pode simplesmente falar sobre o preço subindo ou descendo. É preciso explicar a configuração, as condições por trás dela, o que poderia invalidar a ideia e quais riscos estão envolvidos. Para mim, essa transição de trader para analista e criador foi uma das partes mais significativas da minha jornada na Gate.
Por isso, o One Gate Witness Program chamou minha atenção. A Gate está marcando outra etapa de sua jornada de 13 anos por meio da ideia de “One Gate, Finanças sem Fronteiras”, enquanto oferece à sua comunidade a chance de participar desse momento, em vez de simplesmente ler sobre ele depois.
A campanha é construída em torno de três temas: Hold Freely, Pay on the Go e Trade Anytime. Cada tema representa uma maneira diferente de os usuários interagirem com o ecossistema mais amplo da Gate. Mais importante ainda, a participação não exige que os usuários façam um depósito ou realizem uma negociação apenas para se tornarem testemunhas.
O processo é relativamente simples. Durante o período da campanha, os usuários podem fazer login, selecionar um tópico, concluir a atividade de compartilhamento exigida pelo canal designado e, após a verificação bem-sucedida, receber seu número de testemunha. A campanha acontece de 30 de setembro de 2026, às 12:00 UTC+8, até 15 de outubro de 2026, às 12:00 UTC+8, portanto o momento é importante se você quiser participar.
Também há um elemento numérico interessante na campanha. Determinados números de testemunha — 1, 11, 111, 1.111, 11.111 e 111.111 — são designados como números especiais. Dependendo do número específico e das regras da campanha, as recompensas adicionais podem incluir 100 GT, ingressos para corridas de F1 e produtos autografados por pilotos. O ponto importante é que essas recompensas estão vinculadas às regras de elegibilidade e verificação da campanha, portanto a participação deve ser concluída corretamente, em vez de simplesmente presumir que um compartilhamento qualifica automaticamente o participante.
Há alguns detalhes práticos que vale a pena conhecer antes de participar. Os usuários precisam estar conectados e concluir a verificação de identidade exigida, enquanto alguns tipos de conta ou regiões podem não ser elegíveis. A atividade de compartilhamento também precisa ser concluída pelos canais designados durante o período da campanha e ser verificada com sucesso. As recompensas por números especiais estão sujeitas às regras oficiais da campanha e à análise de elegibilidade.
Para mim, porém, a campanha representa algo além das recompensas.
Quando olho para 2022, vejo alguém que estava simplesmente tentando entender o mercado. Hoje, tenho uma relação completamente diferente com o trading. Aprendi a esperar por configurações melhores, respeitar a invalidação, gerenciar o risco e aceitar que nem todo movimento do mercado precisa se transformar em uma posição.
A mesma evolução aconteceu fora dos gráficos.
O trading me levou à análise. A análise me levou ao conteúdo. O conteúdo me levou ao streaming. E cada etapa me ensinou algo que a anterior não poderia.
É por isso que acho que a palavra “testemunha” se encaixa particularmente bem nessa campanha.
Uma testemunha não é necessariamente a pessoa que cria o evento. É a pessoa que está presente quando o momento acontece e pode dizer mais tarde: eu estava lá.
A Gate tem sua história de 13 anos.
Eu tenho minha história desde 2022.
E, em algum ponto entre essas duas linhas do tempo, estão milhares de usuários com sua própria primeira negociação, primeiro saque, primeira análise bem-sucedida, primeira transmissão, primeiro conteúdo ou primeira lição importante aprendida com o mercado.
É isso que torna uma comunidade interessante. Cada pessoa vivencia o mesmo ecossistema a partir de um ponto de partida diferente.
Portanto, se você estiver participando do One Gate Witness Program, não o veja apenas como mais uma campanha com recompensas. Veja-o como um pequeno registro de onde você estava durante outro capítulo da jornada da Gate.
Escolha seu momento. Conclua o compartilhamento válido. Receba seu número de testemunha. E, se o seu número for um dos especiais, essa será uma parte extra da história.
Para mim, o maior lembrete é simples:
Minha primeira negociação de DOGE em 2022 foi apenas um começo.
Eu não sabia naquela época aonde aquela primeira negociação me levaria.
Agora posso testemunhar outro capítulo enquanto continuo construindo o meu próprio.
Uma Gate. Jornadas diferentes. Um momento para testemunhar.
Participe durante o período da campanha: https://www.gate.com/activities/everything-money-ceremony
DOGE-1,73%
GT-0,36%
  • 4
ATUALIZAÇÃO DO MERCADO DE PREVISÕES DE BTC, ETH, GT, XRP E DOGE
HORÁRIO 10-02 8:00
🚨 BTC, ETH, GT, XRP E DOGE — O PRÓXIMO MOVIMENTO PODE COMEÇAR ANTES QUE A MULTIDÃO PERCEBA
O mercado nem sempre dá um aviso.
Às vezes, o gráfico se move primeiro… e a narrativa vem depois. 👀
Estou acompanhando BTC, ETH, GT, XRP e DOGE de perto porque o próximo grande movimento pode vir da interação entre estrutura de preço, liquidez, volume e sentimento macroeconômico.
🔹 BTC — O Bitcoin pode recuperar o impulso e transformar resistência em suporte?
🔹 ETH — Observando se o ETH pode confirmar força em vez de s
BTC-0,19%
ETH-1,25%
GT-0,36%
XRP-0,84%
DOGE-1,73%
  • 2
ATUALIZAÇÃO DO MERCADO DE PREVISÕES PARA BTC, ETH, GT, XRP E DOGE
live-replay-cover
455 visualizações10-02 15:07
00:42:33
ATUALIZAÇÃO DO MERCADO DE PREVISÃO BTC
live-replay-cover
903 visualizações10-02 08:36
01:32:14
BTC, ETH,GT, XRP, DOGE MERCADO DE PREVISÃO
HORA 10-02
11:20
🔥 BTC, ETH, GT, XRP e DOGE — O PRÓXIMO MOVIMENTO DO MERCADO COMEÇA COM A MACROECONOMIA!
O mercado está entrando em outra zona crítica, e o próximo grande catalisador pode vir dos Payrolls não agrícolas dos EUA (NFP).
📊 O que acontece depois dos Payrolls não agrícolas?
Veremos um novo rompimento?
Uma reversão acentuada?
Ou outra varredura de liquidez antes de o movimento real começar?
Vou ENTRAR AO VIVO para analisar os possíveis cenários de:
₿ BTC — níveis-chave e impulso
♦️ ETH — configuração de rompimento versus rejeição
🟢 GT — f
BTC-0,19%
ETH-1,25%
GT-0,36%
XRP-0,84%
DOGE-1,73%
  • 6
MERCADO DE PREVISÕES BTC, ETH, GT, XRP, DOGE
live-replay-cover
417 visualizações10-02 06:25
00:46:18
#OpenAIAnnualRecurringRevenueNears$70B 🚨 A OPENAI ESTÁ SE APROXIMANDO DE US$ 70 BILHÕES — A ECONOMIA DA IA ATINGIU OUTRO MARCO DE ESCALA
#OpenAIAnnualRecurringRevenueNears$70B
#OpenAIAnnualRecurringRevenueNears$70B #IA
Há alguns anos, falar sobre uma empresa de IA se aproximando de $70B em receita anualizada teria parecido quase impossível.
Agora isso está se tornando uma realidade.
De acordo com relatos recentes, o ritmo anualizado de receita da OpenAI está se aproximando de US$ 70 bilhões, com a receita reportada acelerando fortemente desde o início do terceiro trimestre e as vendas para e
  • 9
#BrentTops$106USTalksStall 🚨 BRENT VOLTA A FICAR ACIMA DE US$ 102 — MAS US$ 110 NÃO É A VERDADEIRA QUESTÃO
#PetróleoBrent
#TopoDoBrent$106USTalksStall
O petróleo Brent voltou a ficar acima de US$ 102, mas acho que o mercado agora está fazendo uma pergunta muito maior:
Quanto risco geopolítico já está precificado no petróleo? 👀
Os futuros de Brent fecharam em torno de US$ 102,31 em 1º de outubro, após subirem cerca de 4,4% em uma única sessão.
O WTI também avançou fortemente, com o fechamento mais recente em torno de US$ 92,87.
É um movimento enorme.
Mas o número em si não é a parte mais impo
BTC-0,19%
USO-1,73%
  • 10
#MicronReportQ4Earnings 🚨 MARVELL +4,5% — MAS ISSO PODE SER MUITO MAIOR DO QUE $MRVL
#MarvellJumps4.5%
#MU
À primeira vista, uma alta de 4,5% da Marvell parece ser apenas mais um movimento de uma ação de semicondutores.
Mas olhe além.
A história maior pode ser a validação contínua do ciclo de gastos com infraestrutura de IA.
E hoje, a Micron ($MU) está emitindo um dos sinais mais claros.
A Micron informou que seus compromissos de fornecimento de longo prazo aumentaram de $22B em junho para US$ 32 bilhões, enquanto a demanda por HBM relacionada à IA continua levando os pedidos além da capacida
MRVL+1,66%
MU-2,18%
AVGO+3,30%
LITE+3,77%
NVDA+1,31%
  • 6