#Gate股票观点挑战 |
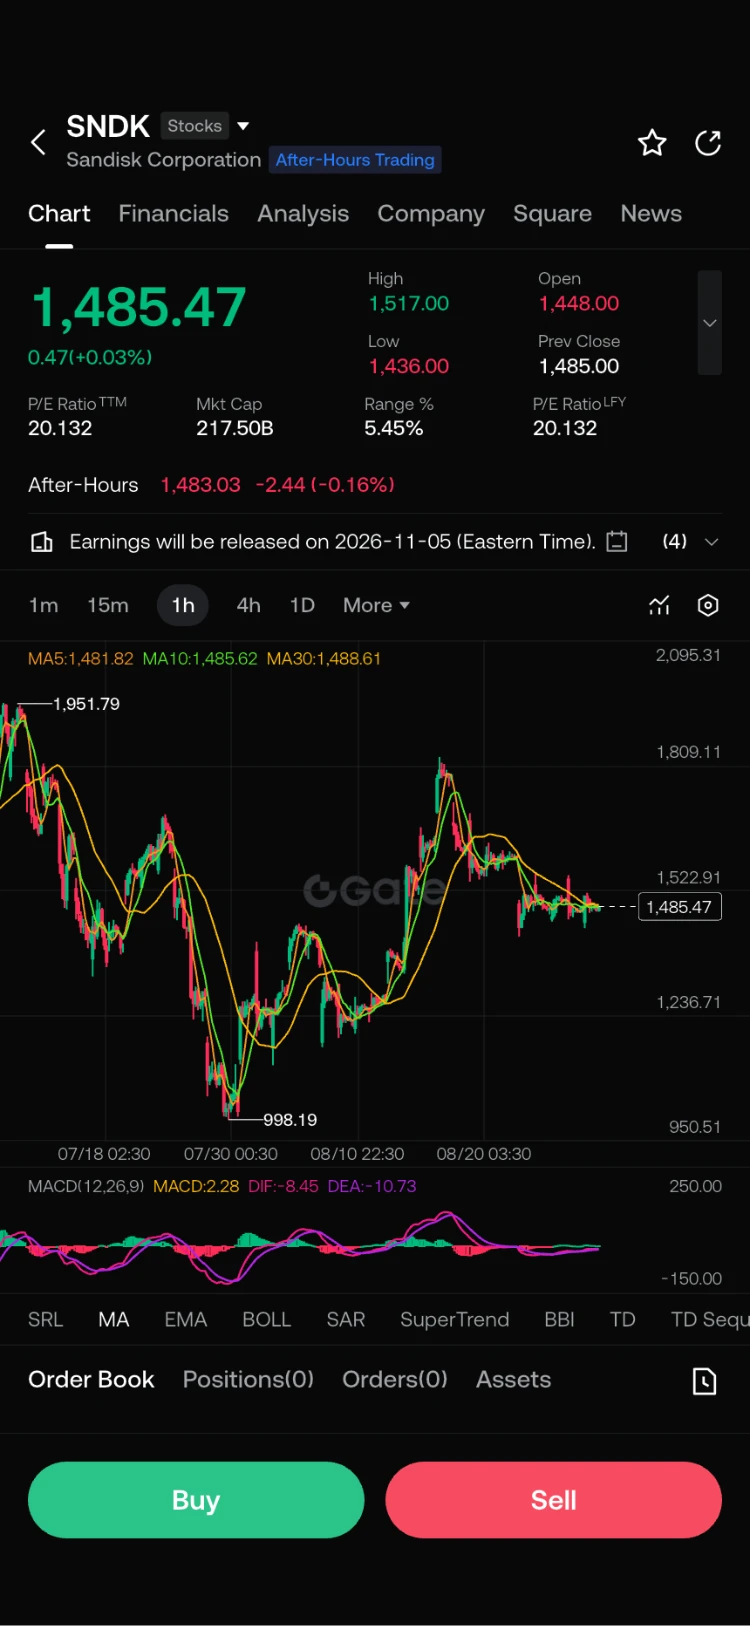
$SNDK SNDK FICOU MAIS BARATA SÓ PORQUE CAIU 9%?
Acredito que essa seja a pergunta principal.
É difícil identificar, neste momento, uma deterioração significativa na história fundamental da SanDisk:
📌 Receita do Q4 de US$ 8,97 bilhões e crescimento trimestral de 51%.
📌 Expectativa de receita para o FY2026 de US$ 20,25 bilhões → aumento anual de 175%.
📌 Expectativa de receita para o Q1 do FY2027 de US$ 10,3–10,8 bilhões.
📌 A demanda por data centers está acelerando.
📌 Existem acordos plurianuais cobrindo mais de 50% dos bits do FY2027.
Ou seja, a história da empresa combina uma forte demanda por AI + data centers + NAND.
Mas, às vezes, o mercado não compra o presente da empresa, e sim quanto das expectativas futuras já foi incorporado ao preço.
E esse é exatamente o ponto que merece atenção na SNDK.
🟢 CENÁRIO DE ALTA
Os investimentos em AI e data centers aceleram → a demanda por SSD cresce → a oferta de NAND permanece restrita → o poder de precificação é preservado.
Nesse cenário, a atual história fundamental pode se fortalecer ainda mais.
🟡 CENÁRIO NEUTRO
Os fundamentos permanecem fortes, mas a ação já carrega expectativas elevadas.
Mesmo que a empresa continue apresentando um bom desempenho, a ação pode não reagir da mesma forma se não superar as expectativas.
🔴 CENÁRIO DE BAIXA
A NAND é cíclica.
Se os preços recuarem, os custos de armazenamento pressionarem ou a demanda impulsionada por AI ficar abaixo das expectativas, os múltiplos, hoje elevados, poderão ser reajustados muito rapidamente.
Por isso, minha abordagem é:
Em vez de perseguir a primeira queda de 9%, observar onde o preço se estabiliza.
Porque uma ação cair 9%, por si só, não significa que ela ficou “barata”.
Às vezes, isso apenas diz:
As expectativas passaram à frente do preço.
A história de longo prazo da SNDK ainda parece forte.
Mas uma história forte ≠ valuation ilimitado.
Para mim, esta não é uma região para “recuar o caminhão”; é uma região para acompanhar a possibilidade de compras controladas a partir do fundo. 👀
$SNDK