Square
Seguindo
Em alta
Notícias
Notificações
Perfil

Surrealist5N1K

vip
Análise de mercado ao vivo às 18h30; conteúdos claros e orientadores para quem acompanha inovação.
Investigador do mercado de CriptoAnalista de mercadoAnalista On-chain
82
Seguindo
8k
fan
28.5k
Curtida
#Polymarket年化收入突破18亿美元 US$ 1,8 bilhão em receita é real, mas a “decolagem” pode não beneficiar a Polymarket

O setor dos mercados de previsão está definitivamente decolando, mas a Polymarket não é necessariamente a beneficiária certa.

I. Primeiro, é preciso separar os dois números

US$ 1,8 bilhão é a receita anualizada, ou cerca de US$ 150 milhões por mês; US$ 14,5 bilhões é o volume nominal de negociações do site dos EUA em outubro. Um cálculo aproximado indica uma taxa de monetização de cerca de 1% — mas vale notar que os números abrangem escopos diferentes: a receita é global, enquanto os
ThisIsTranslateContent:
#Polymarket年化收入突破18亿美元 US$ 1,8 bilhão em receita é real, mas essa “decolagem” talvez não chegue aos céus da Polymarket
O mercado de previsões está realmente decolando, mas a Polymarket não é necessariamente a beneficiária certa.
一、Vamos separar os dois números
US$ 1,8 bilhão é a receita anualizada, o que equivale a cerca de US$ 150 milhões por mês; US$ 14,5 bilhões foi o volume nominal negociado no site dos EUA em outubro. Fazendo uma conta aproximada, a taxa de monetização fica na casa de 1% — atenção: as bases de comparação são diferentes; a receita é global, enquanto os US$ 14,5 bilhões são apenas do site dos EUA, então servem apenas como referência de ordem de grandeza.
Mais importante é o termo “volume nominal negociado”. Cada contrato de mercado de previsões é liquidado, no fim, por US$ 1. Se alguém compra a 0,3 e vende a 0,7, isso gera duas vezes o volume nominal. Portanto, US$ 14,5 bilhões não representam US$ 14,5 bilhões em capital; o valor realmente depositado é uma ordem de grandeza menor.
O que isso significa? O setor ganha dinheiro com escala, não com comissões. A prosperidade aparente do volume negociado tem menos alavancagem financeira do que se imagina.
二、De onde vem o crescimento: bônus da abertura do mercado e temporada, não fatores estruturais
O site dos EUA só foi lançado em maio deste ano; em outubro, o volume nominal chegou a US$ 14,5 bilhões, enquanto em junho era de apenas US$ 4 bilhões. Em pouco mais de três meses, o volume mais que triplicou. Os motores são claros: a Copa do Mundo no verão, somada ao início da NFL em setembro.
Ou seja, foi uma confluência pontual entre a “abertura de um novo mercado” e o “tráfego da temporada”. Em 2027, sem Copa do Mundo nem eleições importantes, teremos um típico “ano sem grandes eventos”. Aí sim será o verdadeiro teste: previsões financeiras como CPI, resultados financeiros e preço do BTC conseguirão sustentar a demanda?
三、A “decolagem” do setor não garante a da Polymarket: a participação de mercado já se inverteu
Este é o ponto mais fácil de ignorar: no fim de 2024, a Polymarket ainda respondia por mais de 90% do volume mensal; agora, a situação se inverteu.
Em agosto de 2026, a Kalshi movimentou US$ 37,17 bilhões em um único mês, enquanto o site dos EUA e o internacional da Polymarket somaram US$ 8,16 bilhões; de meados de setembro a meados de outubro, as participações foram de aproximadamente 76% para a Kalshi, 12% para o site dos EUA da Polymarket e 5% para o site internacional.
Assim, os US$ 1,8 bilhão da Polymarket surgiram num contexto em que sua participação estava sendo ultrapassada — o crescimento veio da expansão do mercado, não do aumento de participação. Essas duas coisas têm implicações completamente diferentes para a avaliação da empresa.
四、O verdadeiro gargalo não é a demanda, mas a regulamentação
O site dos EUA da Polymarket opera na QCX, um mercado de contratos designado pela CFTC que a empresa comprou por US$ 112 milhões em julho de 2025. Ele só foi aberto a usuários dos EUA em dezembro de 2025, começando pelo esporte.
Mas é aí que está o problema: o procurador-geral de Nova York já a processou por operar ilegalmente um negócio de apostas, e o órgão regulador de jogos de Nevada emitiu diretamente uma ação de fiscalização. O projeto regulatório da CFTC de junho deste ano deixou uma margem relativamente ampla para mercados de eleições e política, mas traçou uma linha vermelha para apostas em eventos esportivos.
Em outras palavras, o setor está agora numa disputa entre a “regulamentação federal de derivativos” e as “leis estaduais de jogos de azar”. Essa incerteza é mais importante do que qualquer dado de crescimento.
五、Qual área tem mais potencial: minha resposta é esporte, não finanças
Essa avaliação pode ir contra a intuição, mas estou cada vez mais convencido.
O esporte tem mais potencial porque é uma “alternativa legalizada às apostas”, com o maior mercado potencial e a maior taxa de recompra; além disso, a desvantagem informacional dos pequenos investidores é mínima — ninguém entende de esporte, então as pessoas se dispõem a apostar. A Copa do Mundo e a NFL são apenas o começo.
Não acho que eventos financeiros (CPI, decisões do FOMC, resultados financeiros) se tornarão um grande polo de tráfego de varejo, porque as odds são muito “eficientes”: jogadores profissionais com informação continuarão ganhando dinheiro dos pequenos investidores, que deixam de participar depois de duas apostas. Isso se parece mais com uma ferramenta de hedge e um derivativo de informação: terá escala, mas não será tão movimentado.
Já os eventos políticos acontecem a cada quatro anos e geram mais disputas sobre a liquidação.
六、Em quais categorias eu participaria
Só participaria de eventos financeiros, e apenas daqueles com regras de liquidação claras e profundidade suficiente: CPI, decisões do FOMC e resultados financeiros de grandes empresas. Não participaria de esportes: comissões, desvantagem informacional e apostas emocionais — os três problemas estão presentes. Não participaria de política: disputas sobre a liquidação e incerteza regulatória.
Mas é preciso aceitar uma realidade: há pesquisas que mostram que 70% das carteiras lucrativas mais bem-sucedidas são de robôs. Ou seja, ao entrar, você está assumindo o papel de “quem fornece liquidez aos robôs formadores de mercado”. Pense bem nisso antes de falar da experiência.
US$ 1,8 bilhão prova que existe demanda real por “negociação de eventos”, mas não prova que a Polymarket será a vencedora. O diferencial competitivo do setor não é o “evento”, e sim os canais de conformidade regulatória, a profundidade do mercado e os canais de distribuição. A Kalshi garantiu os dois primeiros, além da distribuição da Robinhood; a Polymarket tem liquidez nativa do mundo cripto, mas ainda não superou o obstáculo regulatório.
Você começaria pelo CPI ou pelos esportes? Conte nos comentários qual seria sua primeira aposta.
repost-content-media
BTC-0,67%
KALSHI+0,00%
HOOD+3,99%
  • 2
#美国10月CPI全面超预期 Quando os dados e o preço entram em conflito, confio primeiro no preço, mas só o uso para dimensionar minha posição

Se o PPI continuar vindo acima das expectativas e o BTC não romper a mínima anterior, vou confiar mais no preço. Mas há uma condição: só uso o preço para decidir se posso agir agora; a direção e o potencial de alta ou de baixa ainda dependem do cenário macroeconômico.

I. Primeiro, entenda a informação marginal deste relatório de CPI

O mercado já precificou uma probabilidade de 88,5% de um aumento de 25 pontos-base nos juros em dezembro, enquanto a probabilidade
ThisIsTranslateContent:
#美国10月CPI全面超预期 Quando os dados e o preço entram em conflito, primeiro confio no preço, mas só o uso para definir o tamanho da posição
Se o PPI continuar acima das expectativas, mas o BTC não romper a mínima anterior, vou confiar mais no preço. Mas há uma condição: só uso o preço para decidir “se posso agir agora”; para direção e potencial, continuo seguindo a macroeconomia.
1. Primeiro, entenda o que há de novo neste CPI
O mercado já precificou em 88,5% a alta de 25 pontos-base em dezembro, enquanto a probabilidade de uma alta de 50 pontos-base é de apenas 11,5%; até janeiro do ano que vem, a probabilidade de uma alta acumulada de 50 pontos-base é de 59,2%.
Ou seja, a maior parte do impacto da “surpresa generalizada” já foi absorvida pelo preço. O que foi realmente liquidado foram posições, não avaliações: US$ 657 milhões em posições de BTC foram liquidados em um dia, sendo US$ 540 milhões em posições compradas, enquanto o open interest, na verdade, subiu 5%, para US$ 341,5 bilhões. Este é um típico “evento de posições”, não um “evento de avaliação”: a alavancagem não foi totalmente eliminada, por isso a queda não foi limpa nem decisiva.
Então, para a pergunta “quanta pressão ainda teremos de suportar?”, a resposta não está no quanto o CPI de outubro superou as expectativas, mas em se “mais uma alta em janeiro do ano que vem” vai entrar na pauta. Essa é a origem da segunda rodada de pressão.
2. Por que não coloco os dois em lados opostos
A macroeconomia mostra onde está o teto: o ciclo de juros ainda não terminou, os títulos de 10 anos estão acima de 5% e o dólar continua se fortalecendo. Nesse ambiente, o BTC não tem um movimento independente; uma recuperação é apenas uma recuperação, não uma reversão.
O preço mostra se dá para agir agora: se não cai diante de notícias negativas, isso indica que os vendedores marginais estão se esgotando. Essa é uma informação sobre a estrutura das posições, que mostra quem ainda está vendendo e quem já terminou de vender, não uma informação sobre os fundamentos.
Na verdade, os dois respondem a perguntas diferentes. O verdadeiro perigo é usá-los ao contrário: ver que “parou de cair” e concluir que “as altas de juros vão acabar”. Isso é substituir a análise macroeconômica pela estrutura das posições, e normalmente se paga um preço por isso.
3. Meu plano de operação na prática (BTC)
Para entrar comprado, três condições precisam ser atendidas ao mesmo tempo; se faltar uma, não entro:
Primeiro, no dia em que o PPI superar as expectativas, o fechamento diário do BTC não pode ficar abaixo de 72.787 (a mínima anterior deste movimento), e as mínimas no gráfico de 4 horas precisam subir.
Segundo, o volume precisa diminuir na queda, e a recuperação não pode vir acompanhada de aumento de volume, indicando que os vendedores realmente estão se esgotando, e não que o preço está sendo sustentado à força pelo dinheiro entrando.
Terceiro, a taxa de financiamento precisa ficar negativa ou perto de zero, e as posições compradas não podem mais estar lotadas.
Se as três condições forem atendidas, entro em etapas: primeira faixa, de 73.000 a 73.500; segunda faixa, de 71.800 a 72.300; stop em 71.500 (cerca de 1,5% abaixo da mínima anterior); primeiro alvo entre 76.000 e 77.000, zona de recuperação da estrutura. Alavancagem máxima de 2x e posição total de no máximo 30%.
Se o fechamento diário cair abaixo de 72.787, a macroeconomia terá vencido, e os alvos caem para 70.000 ou até 68.000. Não vou tentar agarrar uma faca caindo; vou esperar um segundo sinal de estabilização perto de 68.000.
4. Como vejo o ouro e as ações dos EUA
Ouro: 4.000 é um nível psicológico, e 3.950 a 3.980 é a faixa do topo anterior. Se o PPI voltar a superar as expectativas e os juros reais continuarem subindo, o ouro ainda ficará sob pressão no curto prazo; mas as compras na região de 4.020 mostram que a tese de longo prazo continua intacta. Minha estratégia é vender no curto prazo e comprar no longo prazo: só considero um verdadeiro sinal de alerta se cair abaixo de 4.000 e o dólar continuar se fortalecendo.
Ações dos EUA: o Nasdaq 100 fechou em 27.740; o múltiplo de 18x dos lucros projetados é um piso para a avaliação, não para os lucros. Se cair abaixo de 27.421 (a mínima de 10 de novembro), olho para 26.500. Mas o verdadeiro risco para as ações dos EUA não é este CPI, e sim uma revisão para baixo das expectativas de lucro em 2027.
Os dados determinam se você deve ter medo; o preço determina se deve agir agora.
A maior parte do impacto deste CPI já foi precificada. Daqui para a frente, a verdadeira variável é se o PPI vai colocar na pauta “mais uma alta em janeiro”. Por isso, não prevejo a direção; espero o sinal: quando o PPI sair, o preço dará a resposta.
Onde você marcou sua “mínima anterior”? Em 72.787 ou 72.000? Vamos comparar nos comentários. #WCTCS9
repost-content-media
BTC-0,65%
XAU+0,38%
NAS100-0,07%
  • 3
#美国10月CPI全面超预期 #每周来晒 O Fed não precisa “adotar um tom hawkish”; só precisa manter uma postura hawkish.

I. Há três níveis de “adotar um tom hawkish”, e o mercado só precificou o primeiro
Primeiro nível: uma alta de 25 pontos-base em dezembro. A probabilidade é de 88,5%, já totalmente precificada. Isso não é adotar um tom hawkish; é uma confirmação.
Segundo nível: uma alta única de 50 pontos-base em dezembro. A probabilidade saltou de 0% antes da divulgação para 11,5%. Isso é uma verdadeira “virada hawkish”, e também é o limite que o próprio Waller traçou poucas horas antes dos dados: deve-se c
ThisIsTranslateContent:
#美国10月CPI全面超预期 #每周来晒 O Fed não precisa “adotar um tom mais duro”; basta manter a postura dura
1. Há três níveis de “endurecimento”, mas o mercado só precificou o primeiro
Primeiro nível: alta de 25 pontos-base em dezembro. Probabilidade de 88,5%, já totalmente precificada. Isso não é endurecer, é confirmar.
Segundo nível: alta de 50 pontos-base de uma só vez em dezembro. A probabilidade saltou de 0% antes do anúncio para 11,5%. Isso sim é “endurecer”, e foi também o limite traçado pelo próprio Waller poucas horas antes dos dados: considerar a medida se a inflação subjacente mensal fosse de 0,3% ou mais. O resultado foi exatamente 0,3%, bem no limite.
Terceiro nível: mudar a trajetória. A probabilidade de altas acumuladas de 50 pontos-base até janeiro do próximo ano já chegou a 59,2%. É isso que o mercado está realmente reprecificando. Se a taxa neutra subir no gráfico de pontos é mais importante do que o tamanho desta alta.
Minha avaliação: o mais provável é que a alta em dezembro ainda seja de 25 pontos-base. E não é só por causa das declarações dos dirigentes; há um detalhe técnico que muitos ignoram: este CPI não trouxe dados anuais porque não foram coletados dados de preços durante a paralisação do governo em outubro de 2025, então falta a base de comparação.
Sem esse referencial anual, é difícil para o comitê caracterizar a inflação com uma “alta única de 50 pontos-base”. Não é que não queira, faltam evidências. Portanto, a falta de dados acaba reduzindo a probabilidade de uma alta de 50 pontos-base.
2. Onde estão os limites do tom duro? Acompanhe três pontos
A variação mensal do núcleo do PCE, no último relatório antes da reunião de dezembro.
Se haverá outra alta em janeiro do próximo ano: é uma questão de trajetória e também a verdadeira fonte de pressão sobre o BTC.
Se houve mudanças na definição de “adicional” e “restritiva” na redação do comunicado. As mudanças de redação costumam vir antes das mudanças nos números.
3. Desta vez, a queda do BTC não foi por causa da avaliação, mas da alavancagem
Nos preços: perdeu o nível de 73.000, com mínima intradiária de 72.787; ETH caiu 4,75%, SOL caiu 4,9% e ZEC recuou quase 13%.
A estrutura merece ainda mais atenção: US$ 657 milhões em liquidações em 24 horas, dos quais US$ 540 milhões em posições compradas; os contratos em aberto, por outro lado, subiram 5%, para 341,5 bilhões; o valor de mercado total caiu 2,93%, mas o volume negociado aumentou 15,5%.
Preço cai, volume negociado sobe e contratos em aberto também sobem — essa é uma estrutura muito típica de “liquidação forçada de posições compradas e entrada de novas posições vendidas”. O índice de Medo e Ganância está em 24, e a dominância do BTC, em 60,4%, o que indica que o dinheiro está se refugiando nos ativos mais sólidos, e não saindo do mercado.
Portanto, a classificação é clara: a queda é impulsionada por liquidações, não por alocação.
4. Por que o BTC é tão sensível ao CPI: três canais de transmissão
O primeiro é a taxa de desconto. O rendimento dos títulos de 10 anos superou 5%, e o dos títulos de 2 anos está em 4,71%. O numerador da avaliação dos ativos de longa duração não mudou, mas o denominador ficou mais caro; o BTC é um dos ativos de “maior duração” neste ciclo.
O segundo é o dólar. O índice do dólar subiu 0,56%. Quando o dólar offshore se torna mais restrito, os compradores marginais do BTC — aquele capital que opera comprado com alavancagem — são os primeiros a recuar. O poder de precificação do BTC sempre esteve nas mãos do dólar offshore, não de Wall Street.
O terceiro é a alavancagem. Quando as posições compradas estão lotadas, os dados viram o estopim. Não é que o CPI seja tão assustador; é que as posições estão cheias demais.
5. Como distinguir desalavancagem de perda de convicção
O que acontece depois é completamente diferente, mas os dois cenários parecem muito semelhantes no mercado.
Sinais de desalavancagem: queda rápida dos contratos em aberto, taxas de financiamento negativas, recuperação do prêmio à vista e liquidações concentradas em um ou dois dias. Isso geralmente termina em uma semana.
Sinais de perda de convicção: contratos em aberto estáveis, mas saídas líquidas persistentes no mercado à vista, resgates consecutivos de ETFs e redução de posições por detentores de longo prazo na blockchain. Isso pode durar alguns meses.
O que vemos agora é o início do primeiro cenário — atenção: “início”, porque os contratos em aberto ainda estão subindo, o que indica que a alavancagem ainda não foi totalmente eliminada. Portanto, não se apresse em anunciar o fundo.
6. Meu plano
Não prever a direção, apenas agir quando as condições forem atendidas.
Só vou montar posições compradas gradualmente se as três condições forem atendidas ao mesmo tempo: o fechamento diário não ficar abaixo de 72.787, a queda ocorrer com volume menor e a taxa de financiamento ficar negativa. Stop em 71.500, com alvo inicial entre 76.000 e 77.000.
Se o fechamento diário ficar abaixo de 72.787, olho para 70.000 ou até 68.000. Não vou tentar aparar a queda.
Antes da reunião de política monetária de 9 de dezembro, a posição total não passará de 30%, e a alavancagem não passará de 2x.
O Fed não precisa “ficar mais duro”; basta não adotar um tom mais brando. Para o BTC, o verdadeiro fundo não é “o CPI atingiu o pico”, mas sim “a alavancagem foi eliminada”.
Você acha que este ciclo é de desalavancagem ou de perda de convicção? Conte nos comentários quais são os motivos da sua avaliação. $BTC ‌
repost-content-media
BTC-0,65%
ETH-1,26%
SOL-0,77%
ZEC+1,16%
  • 3
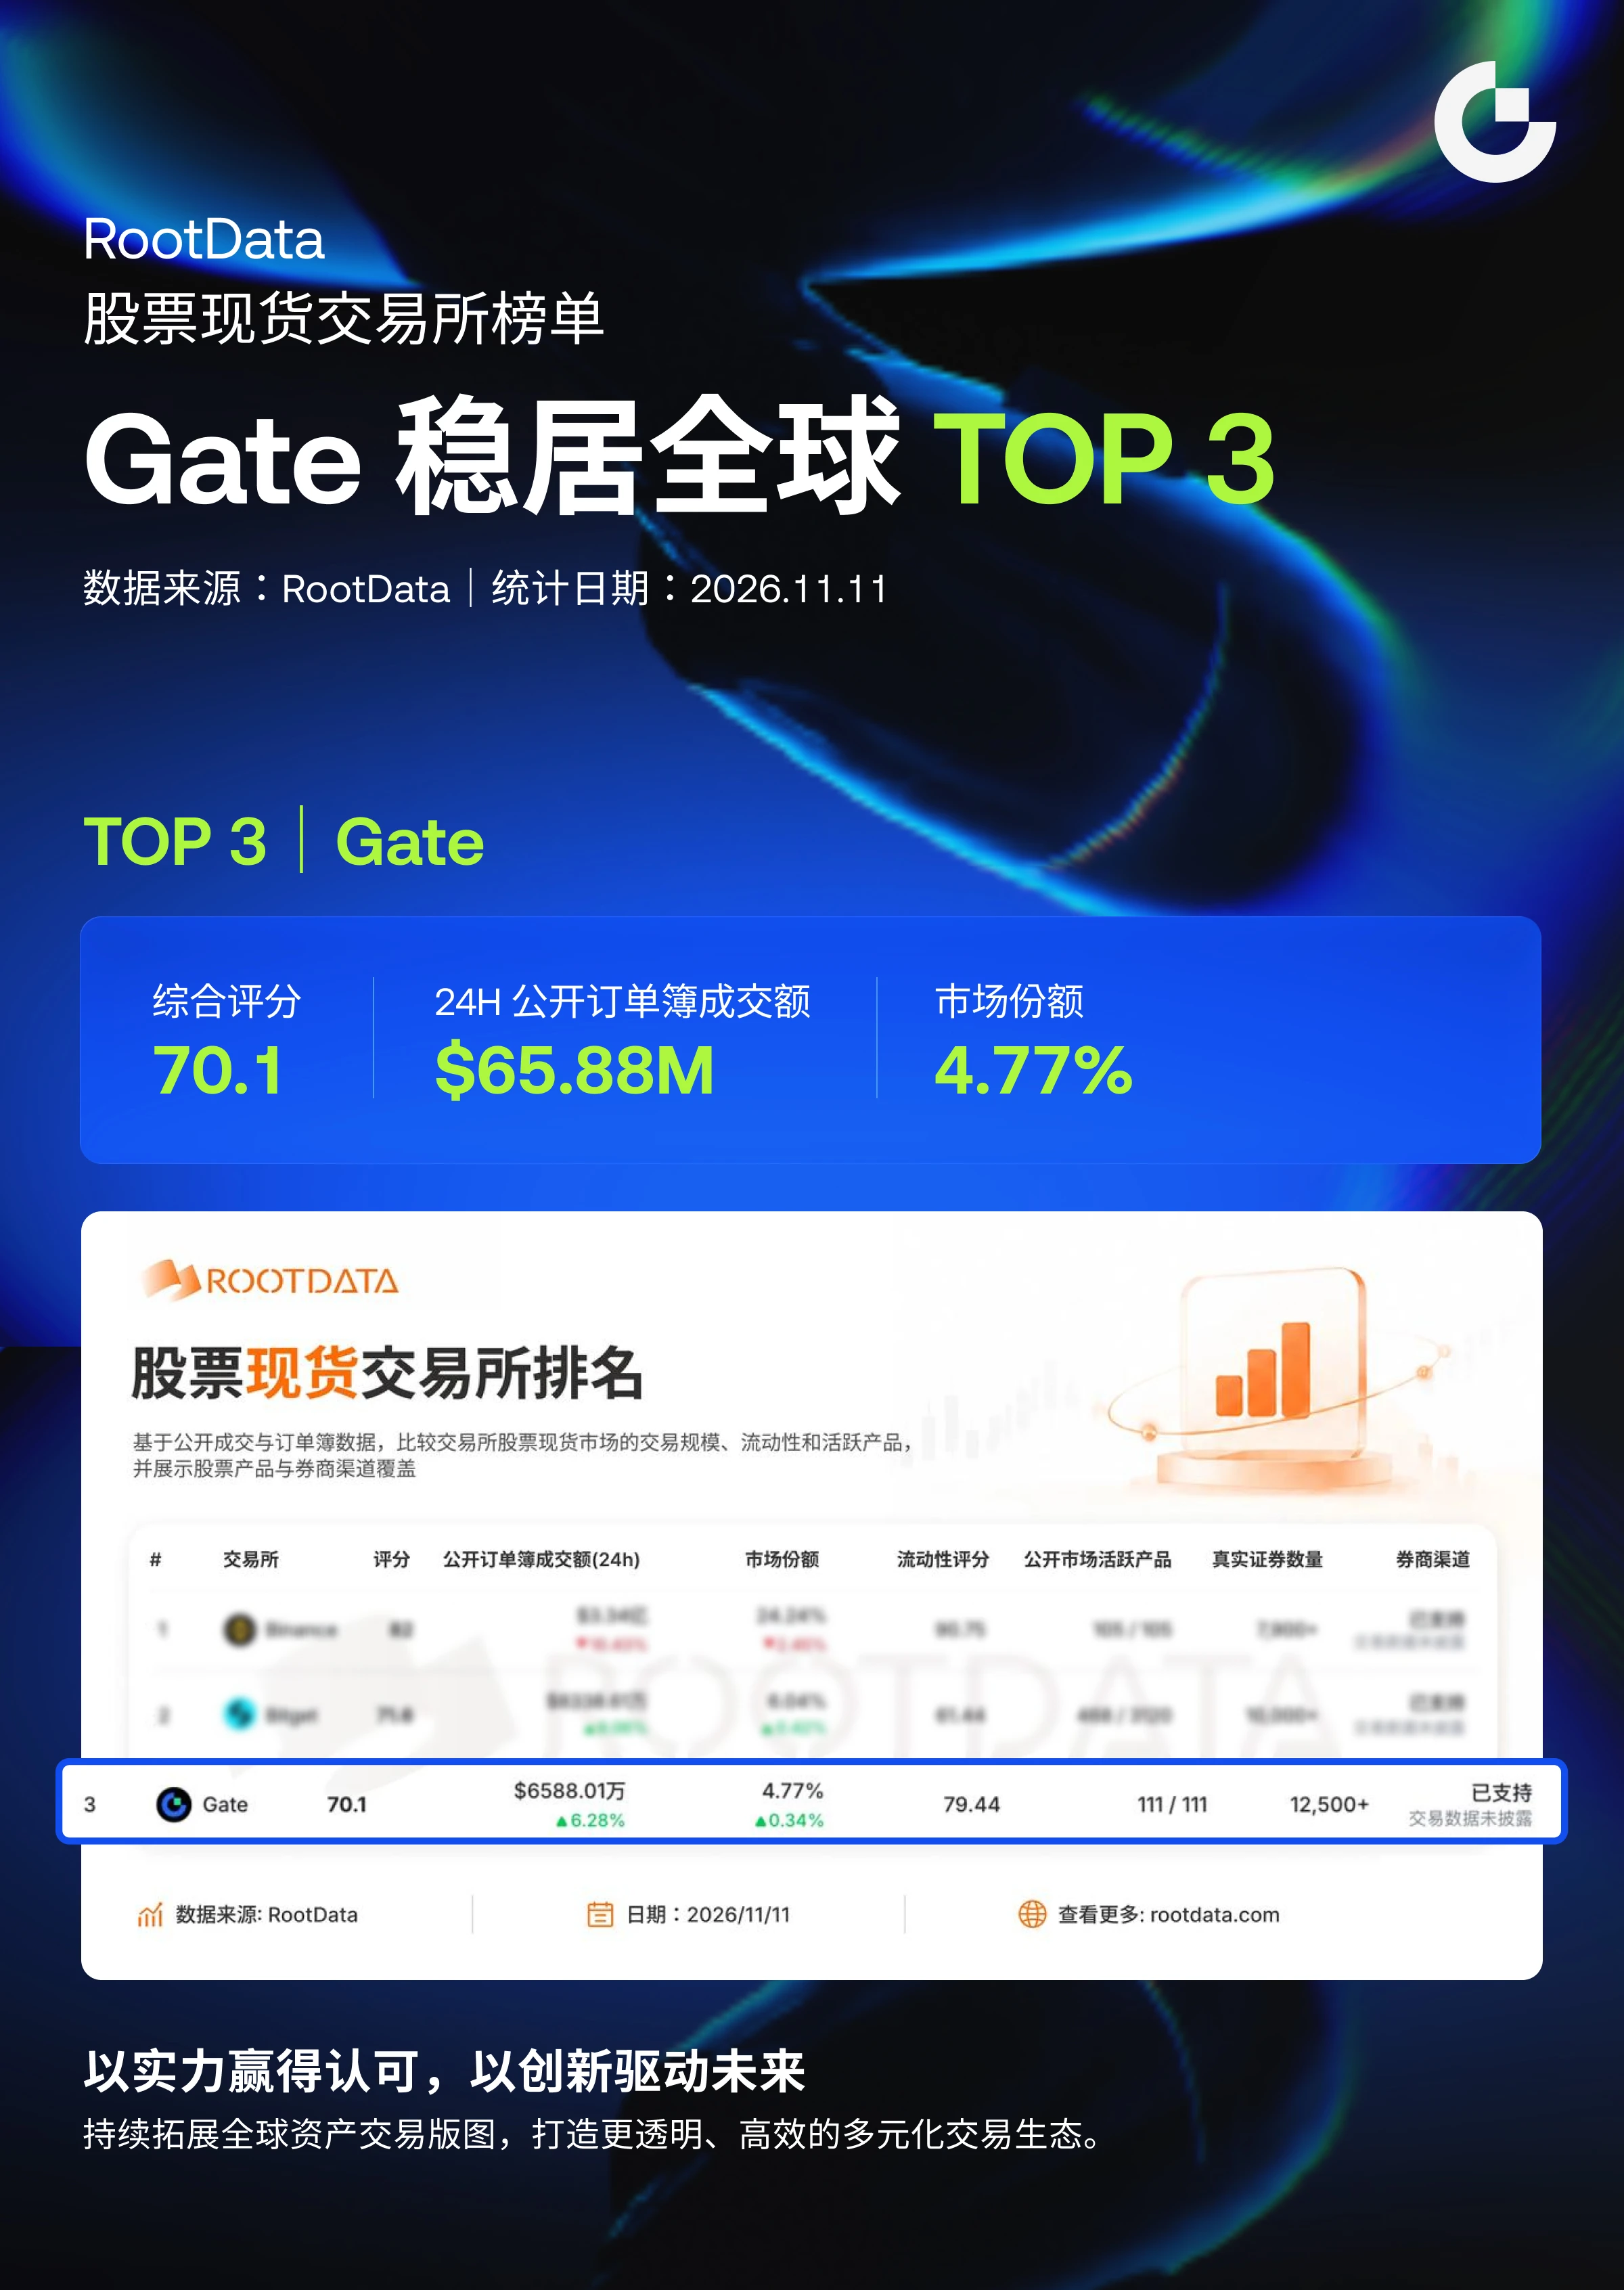
#Gate股票现货全球前三 Após a correção, minha lista de ações de tecnologia para acompanhar

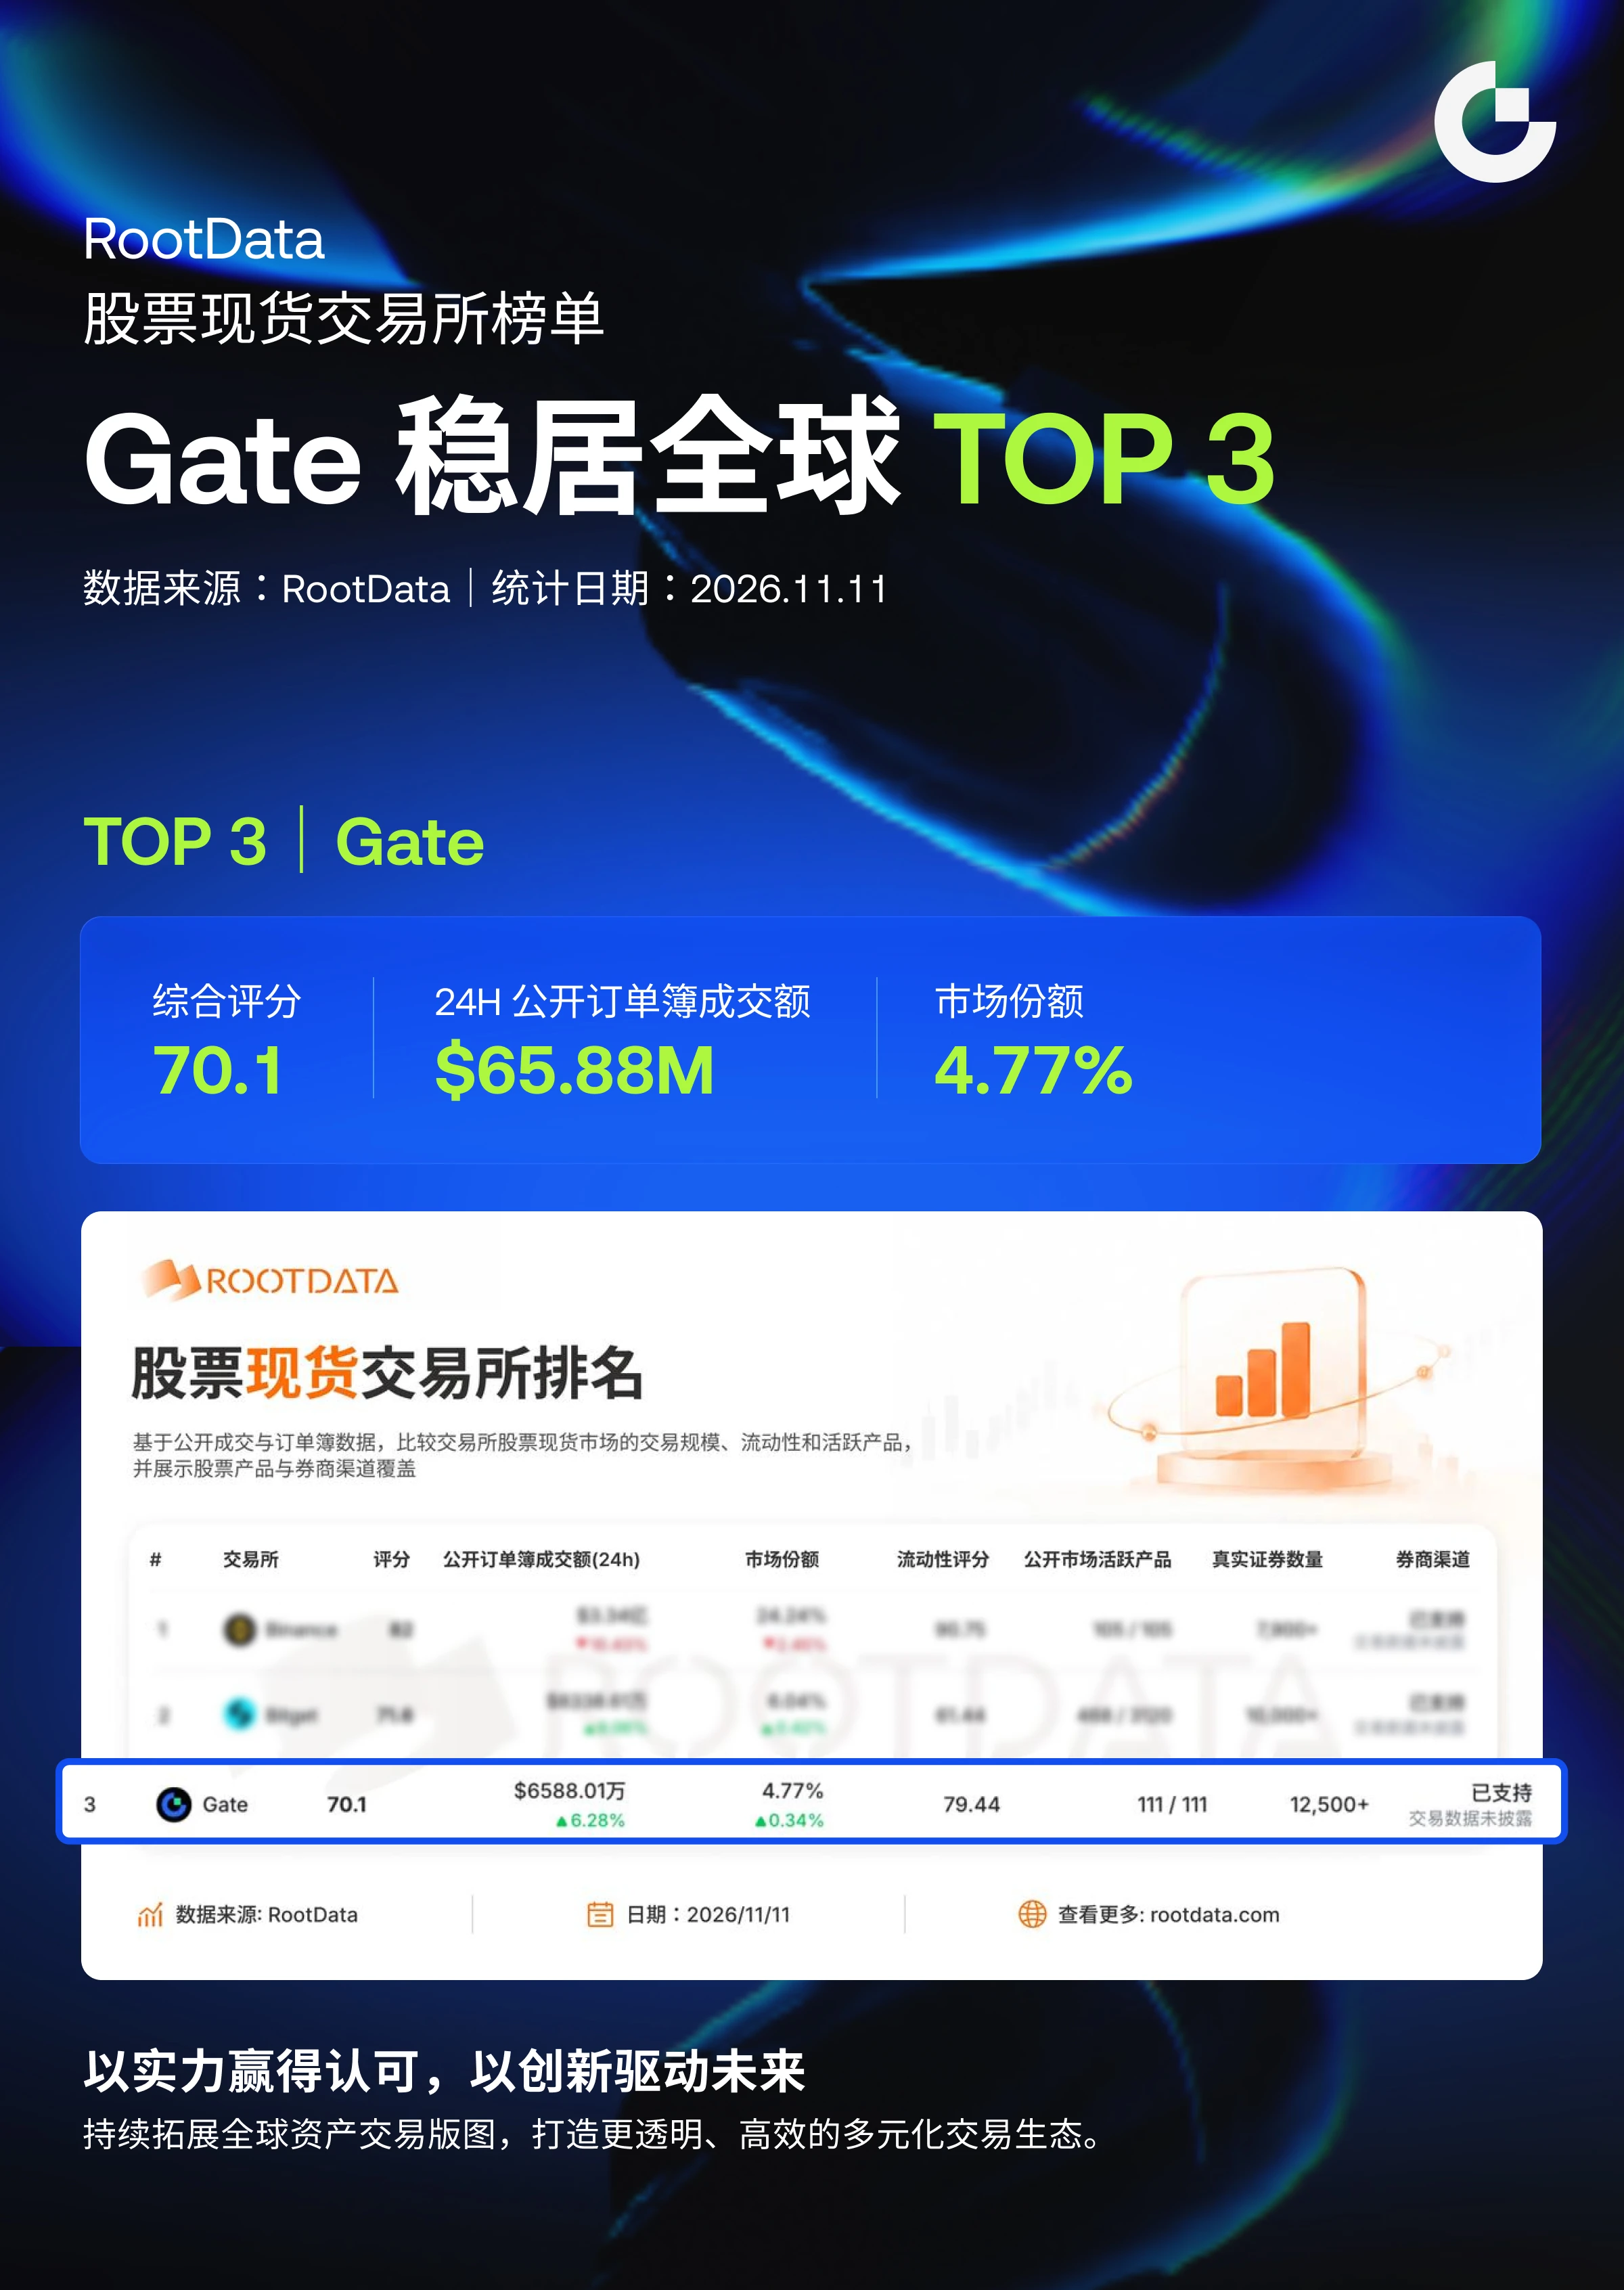
A oferta de ações à vista da Gate ficou entre as três melhores do mundo no RootData (pontuação: 70,1, volume negociado em 24 horas: US$ 65,88 milhões, participação: 4,77%), então a variedade de ativos é, sem dúvida, ampla o suficiente. Mas a classificação é só a porta de entrada; o que vem depois é o que realmente estou acompanhando.

I. Primeiro, minha visão do mercado

A primeira revisão de valuation acabou; a revisão dos lucros ainda não aconteceu.

O Nasdaq 100 fechou em 27.740, e seu P/L projetado voltou a
ThisIsTranslateContent:
#Gate股票现货全球前三 Após a correção, minha lista de ações de tecnologia para acompanhar
O mercado à vista de ações da Gate entrou no top 3 global da RootData (pontuação de 70,1, volume negociado em 24 horas de US$ 65,88 milhões, participação de 4,77%), com uma cobertura de ativos realmente suficiente. Mas o ranking é só um ingresso; o que vem abaixo é o que estou de fato acompanhando.
I. Primeiro, minha leitura do mercado
A primeira rodada de compressão das avaliações acabou; a dos lucros ainda não.
O Nasdaq 100 fechou em 27.740, e o P/L projetado voltou a 18 vezes, o mesmo nível de novembro de 2022, antes do lançamento do ChatGPT; o P/L dos últimos 12 meses está em 26,4 vezes, no percentil 1,35 dos últimos 12 meses. Mas o crescimento dos lucros do S&P 500 no terceiro trimestre deve ficar entre 33% e 35%, provavelmente no pico deste ciclo; o consenso para 2027 já caiu para 18%, e o crescimento de capex dos hyperscalers deve recuar de 96% para 44%. As avaliações já foram ajustadas; os lucros estão apenas começando a ser pressionados.
Segundo, o fator de pressão são os juros, não a narrativa da IA.
Com os títulos de 10 anos acima de 5%, os de 2 anos em 4,71% e o índice do dólar em alta, uma alta de 25 pontos-base em dezembro já está precificada em 88,5%. Nesse ambiente, cada recuperação dos ativos de longa duração ainda precisa da condição de que “o denominador pare de ficar mais caro”. A história da IA não deu errado; o que deu errado foi a taxa de desconto.
Terceiro, a reversão exige que dois sinais apareçam ao mesmo tempo.
Um é a projeção da Nvidia em 17 de novembro; o outro, o tom do Federal Reserve em 9 de dezembro. Basta um dos dois ficar positivo para que a recuperação possa ser chamada de reversão; se nenhum dos dois ajudar, continuará sendo uma “recuperação após o esgotamento das notícias negativas”, seguida de mais desgaste.
II. Em períodos de volatilidade, escolho profundidade, não amplitude
A amplitude resolve “se dá para comprar”; a profundidade, “se está caro demais e se será possível vender”. Quando as ações de tecnologia oscilam muito, o custo que você realmente paga é o slippage: em ativos com pouca liquidez no livro de ofertas, o spread pode consumir de 1% a 2%; duas operações de ida e volta custam o equivalente a uma ordem de stop.
Por isso, nesta lista, incluí deliberadamente apenas nomes “com profundidade”; não há nenhuma ação obscura.
III. Lista para acompanhar (em cinco grupos, cada um com condições de entrada)
Primeiro grupo: impulsionados por eventos, apenas observar
Nvidia, US$ 168,89, P/L de 21 vezes, cerca de 14 vezes o projetado. Divulgação dos resultados após o fechamento em 17 de novembro; o mercado espera receita de cerca de US$ 109 bilhões e lucro por ação de US$ 2,47; em 18 de novembro, questionamento a portas fechadas por três comissões da Câmara dos Representantes; de 30 de novembro a 3 de dezembro, conferência GTC. A queda reflete risco de governança, não risco de demanda. A condição de entrada é o preço: abaixo de US$ 145, entro na primeira faixa; entre US$ 120 e US$ 130 fica a faixa do cenário extremo de “demissão do CEO”. Antes de os eventos se concretizarem, não compro nem uma ação.
AMD, US$ 515,21, P/L de 110 vezes. Receita de US$ 13,4 bilhões no terceiro trimestre, alta anual de 45%; data centers, US$ 8,5 bilhões, alta anual de 97%; projeção de US$ 17 bilhões para o quarto trimestre — os resultados são realmente fortes. Mas o P/L de 110 vezes já incorpora todo o potencial de 2027; além disso, subiu 11% e 13% nos dias 6 e 9 de novembro, respectivamente: um típico papel movido pelo sentimento do mercado. Só faço operações de curto prazo e realizo os lucros rapidamente.
Segundo grupo: previsibilidade, aumentar posição nas correções
TSMC, US$ 396,48, P/L de 25,7 vezes. A “arrecadadora de impostos da IA” com a base de clientes mais diversificada, sem depender de um único cliente ou CEO. É a ação com melhor custo-benefício desta lista; vou aumentar posição na faixa de US$ 370 a US$ 380.
Broadcom, US$ 331,98, P/L de 41 vezes. ASICs e redes, com boa visibilidade dos pedidos, mas a avaliação não é barata; só serve para compras periódicas, não para perseguir altas.
Terceiro grupo: desconto na avaliação, minha primeira escolha
Google, US$ 287,38, P/L de 15 vezes. A única entre as Sete Magníficas a voltar à avaliação de 2022. No terceiro trimestre, a receita subiu 25% na comparação anual, enquanto o lucro líquido caiu 25% — a depreciação consumiu os lucros, mas isso também significa que, quando o capex de 2027 tiver sido absorvido, o potencial de crescimento dos lucros será o maior.
Microsoft, US$ 533,16, P/L de 27,8 vezes. Reduziu o capex de 2026 de US$ 175 bilhões para US$ 170 bilhões. Em um mercado em que “quem gasta mais apanha”, a moderação por si só é uma notícia positiva.
Quarto grupo: defesa, para reduzir a volatilidade
Apple, US$ 348,51, P/L de 38 vezes. Sem exposição a capex e com o fluxo de caixa mais limpo, é o refúgio mais sólido deste ciclo; mas, a 38 vezes, serve para defesa, não para ataque.
Outra opção mais sólida é energia e turbinas a gás — no fim das contas, o poder computacional depende da eletricidade; o consumo dos data centers é a parte mais rígida do capex, e não participa da compressão das avaliações dos chips de IA.
Quinto grupo: apenas observar, sem comprar
Meta, US$ 641,39, P/L de 21,8 vezes. O fluxo de caixa livre ficou negativo em US$ 2,12 bilhões no terceiro trimestre, e a empresa ainda vai emitir US$ 35 bilhões em ações. É o melhor teste de estresse do “ciclo de capital da IA” — quando provar que consegue converter capex em fluxo de caixa livre, vou considerar investir.
IV. Como pretendo agir
Não vou comprar tudo de uma vez. A ordem é: começar por Google e Microsoft; esperar os eventos de 17 e 18 de novembro se concretizarem e, depois, aumentar posição em Nvidia; comprar TSMC nas correções; fazer apenas operações de curto prazo com AMD.
Cada ativo não deve passar de 15% da posição total; durante o período de eventos, de 17 de novembro a 9 de dezembro, a posição total não deve ultrapassar 50%.
O stop é definido pelas expectativas de lucro, não pelo preço. Se as expectativas de lucro para 2027 começarem a ser revisadas sistematicamente para baixo, não compro, por mais barata que esteja a avaliação.
Esta lista não diz “o que comprar”, mas “quando comprar, quanto comprar e em que situações não comprar”. Durante períodos de volatilidade, metade dos ganhos vem de escolher os ativos certos; a outra metade, de não estar totalmente posicionado na hora errada.
Quais nomes estão na sua lista? Vamos conversar nos comentários.
repost-content-media
  • 3
#OpenAI第三季度营收升至100亿美元 Otimista com a IA, mas investidores pessoa física não podem comprar “empresas de modelos”

I. Primeiro, veja o balanço completo da OpenAI

A receita no 3º tri foi de US$ 10 bilhões, alta de quase 50% em relação ao trimestre anterior, com ritmo anualizado agora em cerca de US$ 50 bilhões; no trimestre anterior, foi de US$ 6,7 bilhões.

Mas há outro lado nesse mesmo balanço: perdas estimadas em cerca de US$ 14 bilhões em 2026, e previsão de que o investimento acumulado chegue a cerca de US$ 115 bilhões até 2029. O próprio Altman disse que continuar crescendo nesse ritmo exi
ThisIsTranslateContent:
#OpenAI第三季度营收升至100亿美元 Otimista com a IA, mas investidores de varejo não conseguem comprar “empresas de modelos”
一、Vamos ler o balanço da OpenAI por inteiro
No terceiro trimestre, a receita foi de US$ 10 bilhões, alta de quase 50% em relação ao trimestre anterior; a receita anualizada já chegou a cerca de US$ 50 bilhões. No trimestre anterior, foi de US$ 6,7 bilhões.
Mas o outro lado do balanço: a previsão é de um prejuízo de cerca de US$ 14 bilhões em 2026 e de investimentos acumulados de aproximadamente US$ 115 bilhões até 2029. O próprio Altman disse que, para continuar crescendo nesse ritmo, seriam necessários investimentos de “trilhões” em infraestrutura.
A avaliação explica ainda melhor: na rodada de março, a empresa captou US$ 122 bilhões, chegando a uma avaliação de US$ 852 bilhões após o investimento — um recorde de captação em uma única rodada por uma startup global. Agora, a meta de avaliação da nova rodada é de US$ 1,25 trilhão, mas apenas US$ 11 bilhões da primeira tranche foram garantidos; tanto o tamanho da rodada quanto a expectativa de avaliação diminuíram em relação à anterior.
O retrato da empresa é este: a receita cresce exponencialmente, os prejuízos aumentam na mesma proporção e, quanto mais rápido cresce, mais depende de novas injeções de capital. É o “produto inacabado” mais caro do mundo.
二、A questão principal: você consegue comprar?
A OpenAI não tem ações negociadas em bolsa. Em março, pela primeira vez, a rodada foi aberta a investidores individuais por meio de bancos: a empresa captou mais de US$ 3 bilhões de pessoas físicas e também foi incluída em alguns ETFs da ARK.
Ou seja, para uma pessoa comum, há apenas dois caminhos para investir nela: comprar participações destinadas a investidores qualificados por meio de bancos ou comprar ETFs que a detêm, ou ações de empresas que são suas acionistas.
Por isso, “empresa de modelos ou cadeia industrial” é uma falsa escolha para a maioria das pessoas: só dá para escolher entre empresas da cadeia industrial ou usar empresas listadas em bolsa como veículo para obter exposição às empresas de modelos.
三、A verdadeira aposta é em para onde os lucros migram na cadeia
Hoje, a realidade é que o hardware fica com a maior parte dos lucros. O setor de infraestrutura de IA responde por metade do crescimento dos lucros do S&P 500, e a Nvidia mantém um crescimento de receita de 100%; os lucros diminuem progressivamente ao longo da cadeia “chips — infraestrutura de computação — grandes modelos — aplicações”.
Mas as projeções de médio prazo das instituições apontam na direção oposta: a participação dos lucros do hardware será reduzida, enquanto o crescimento da receita de modelos e aplicações entre 2026 e 2030 pode chegar a 26,9 vezes (12,5 vezes no caso dos serviços de nuvem), liderando quase dois terços do aumento dos lucros.
Essas duas afirmações não se contradizem: descrevem momentos diferentes.
Vender as pás é “o melhor negócio de agora”; os modelos são “o melhor negócio do futuro”. Não são dois lados opostos, mas etapas diferentes da mesma cadeia — o que você realmente está apostando é em para qual ponta os lucros vão migrar.
四、Minha estratégia de alocação: 70% na cadeia industrial, 30% em exposição a modelos
Na cadeia industrial, só compro empresas com contratos garantidos e avaliações razoáveis:
Nvidia a US$ 168,89, com P/L de 21 vezes: tem a maior visibilidade de pedidos, mas os resultados de 17 de novembro e o depoimento no Congresso em 18 de novembro são dois eventos importantes; não é indicada para apostar com toda a carteira.
TSMC a US$ 396,48, com P/L de 25,7 vezes: tem a carteira de clientes mais diversificada e não precisa arcar com os riscos de depender de um único cliente.
A Oracle é do tipo “realização no longo prazo”: tem contratos de US$ 300 bilhões, que entram em vigor gradualmente, conforme contratos de capacidade de 5 a 6 anos; a maior parte só deve se concretizar em 2028. Comprar a ação é apostar na paciência.
A AMD tem acordos de capacidade computacional de 6 gigawatts, mas o P/L de 110 vezes já incorpora todas as expectativas; só faço operações de curto prazo.
Não compro exposição a modelos diretamente; uso empresas listadas em bolsa como veículo:
Microsoft a US$ 533,16, com P/L de 27,8 vezes: é uma das maiores acionistas da OpenAI e também tem sua própria plataforma.
Amazon a US$ 270,87, com P/L de 21,7 vezes: investiu US$ 50 bilhões na OpenAI e também tem participação na Anthropic.
Google a US$ 287,38, com P/L de 15 vezes: tem participação na Anthropic e seus próprios modelos, além de ser a mais barata entre as Sete Magníficas.
O que essas três empresas têm em comum é que seu fluxo de caixa cobre os investimentos em IA, sem depender de novas captações para sobreviver. Comprá-las equivale a ter “uma empresa listada em bolsa como veículo + uma opção sobre uma empresa de modelos”; esse é o único caminho viável para investidores de varejo.
五、Quando essa resposta vai mudar
O IPO da Anthropic. No terceiro trimestre, sua receita foi 70% maior que a da OpenAI, e o teto de avaliação no IPO é de cerca de US$ 1,41 trilhão. O investimento de US$ 18 bilhões da Amazon pode chegar a US$ 270 bilhões, e os US$ 33,3 bilhões investidos pelo Google podem valer US$ 139 bilhões.
Quando ela abrir o capital, pela primeira vez uma empresa de modelos terá uma referência de avaliação no mercado público. A partir daí, “modelos ou cadeia industrial” vai realmente se tornar uma pergunta com alternativas que você pode escolher, em vez de uma pergunta que só dá para observar.
O erro mais fácil de cometer ao apostar na alta da IA é achar que “estar otimista com o setor” significa automaticamente “comprar o ativo mais puro”. Muitas vezes, o ativo mais puro não está disponível para compra; e o que está disponível nem sempre é o mais puro.
No processo de migração dos lucros pela cadeia, o potencial de retorno importa mais do que a pureza.
Você compraria participações em empresas não listadas para ter “pureza” ou a cadeia industrial em busca de “potencial de retorno”? Vamos conversar nos comentários#Gate股票畅聊季
repost-content-media
  • 2
#美股AI概念股普跌 O setor de IA continua crescendo, mas o mercado começa a descontar as expectativas de “investimento ilimitado”.
Em 5 de novembro, o Nasdaq caiu 5,52%, e o Philadelphia Semiconductor Index caiu 12,25%. As ações de chips foram as que mais caíram, enquanto provedores de nuvem como Microsoft e Amazon registraram quedas bem menores. Isso mostra que os investidores estão reavaliando as empresas, não que a demanda por IA tenha desaparecido de repente.

Por que o mercado caiu desta vez?
As expectativas em relação às políticas mudaram: após as eleições de meio de mandato, as aprovações de da
ThisIsTranslateContent:
#美股AI概念股普跌 O setor de IA continua crescendo, mas o mercado começa a descontar as expectativas de “investimento ilimitado”.
Em 5 de novembro, o Nasdaq caiu 5,52%, e o índice de semicondutores da Filadélfia recuou 12,25%. As ações de chips foram as que mais caíram, enquanto empresas de nuvem como Microsoft e Amazon tiveram perdas bem menores. Isso mostra que os investidores estão voltando a selecionar empresas, não que a demanda por IA tenha desaparecido de repente.
Por que caiu desta vez
Mudança nas expectativas regulatórias: após as eleições de meio de mandato, as aprovações para data centers e a regulação de IA podem ficar mais rígidas.
Cobrança por retorno: o fluxo de caixa livre de Google, Meta e outras empresas tornou-se negativo, trazendo à tona o problema de grandes investimentos e retorno lento.
Juros pressionam as avaliações: os rendimentos dos títulos do Tesouro dos EUA subiram, e as ações de tecnologia com avaliações elevadas foram as mais afetadas.
Liquidação de operações congestionadas: ETFs alavancados e fundos quantitativos reduziram posições de forma concentrada, ampliando as quedas.
Quais sinais mostram que a operação está realmente perdendo força
As expectativas de lucro não foram significativamente revisadas para baixo, e a queda das ações se deve principalmente à contração dos múltiplos preço/lucro, indicando que o que está sendo punido são as avaliações.
Quanto maiores os investimentos de capital de uma empresa, maior a queda de suas ações; o mercado começou a cobrar retorno sobre esses investimentos.
A pressão para sair das posições é mais evidente em ações puramente conceituais e empresas de aluguel de poder computacional altamente alavancadas.
A Bernstein acredita que a tese de longo prazo continua intacta, mas uma recuperação ampla ainda levará tempo.
Daqui para a frente, a volatilidade deve continuar no curto prazo. Para saber se a desaceleração realmente começou, será preciso observar se a construção de data centers está diminuindo de fato, se as empresas de nuvem estão cortando gastos e se a receita de IA está se concretizando de forma sustentável. Por enquanto, o cenário se aproxima mais de uma mudança de “vender histórias” para “cobrar resultados” do que de um estouro de bolha como o de 2000. #WCTCS9
repost-content-media
NDAQ-0,29%
MSFT-2,28%
AMZN-1,73%
GOOGL+2,15%
  • 3
#直通IPO第三期Anthropic Estou mais otimista em relação à Anthropic vender o Claude para fluxos de trabalho empresariais. A receita é principalmente baseada no uso e, à medida que os clientes passam dos testes para compras de longo prazo, o potencial de crescimento é muito maior do que simplesmente vender modelos.
Motores de crescimento mais promissores
Os clientes existentes estão usando cada vez mais: No fim de setembro, havia 11.900 clientes pagando mais de US$ 100.000 por ano, com retenção líquida de receita em torno de 900%.
Agentes impulsionam o uso: Claude Code e Cowork podem concluir tarefas
ThisIsTranslateContent:
#直通IPO第三期Anthropic Acredito mais no potencial da Anthropic de vender o Claude para fluxos de trabalho empresariais. A receita é cobrada principalmente pelo uso, e os clientes passam dos testes para contratos de longo prazo. O potencial de crescimento é muito maior do que o de simplesmente vender modelos.
Principais oportunidades de crescimento
Os clientes atuais usam cada vez mais: até o fim de setembro, já eram 11,9 mil clientes com gastos anuais acima de US$ 100 mil, e a taxa de retenção líquida de receita era de cerca de 900%.
Agentes impulsionam o uso: Claude Code e Cowork conseguem concluir tarefas continuamente; tarefas complexas consomem mais capacidade computacional, aumentando a receita.
Baixa penetração nos orçamentos empresariais: nas principais empresas, os gastos com a Anthropic representam, em média, menos de 0,1% das despesas totais, deixando muito espaço para expansão.
Melhora na eficiência da inferência: no primeiro semestre de 2026, os custos de capacidade computacional e infraestrutura representaram cerca de 55% da receita, abaixo dos 201% do mesmo período do ano anterior.
Plano de participação na oferta
A Anthropic planeja um preço de emissão de US$ 70 a US$ 78 por ação, com uma avaliação totalmente diluída de até cerca de US$ 1,405 trilhão. A precificação será em 18 de novembro, e as negociações começam no dia 19, sob o código “ANT”.
Vou participar desta oferta, mas apenas com uma posição de acompanhamento. A alta avaliação já embute expectativas de crescimento muito elevadas; será preciso observar se o crescimento da receita, o lucro operacional e o fluxo de caixa se concretizam.
Os principais riscos também são claros: os compromissos de longo prazo com a compra de capacidade computacional somam cerca de US$ 900,9 bilhões, dos quais quase metade deverá ser paga até o fim de 2030; cerca de 48% da receita passa por canais de marketplaces de nuvem, que também implicam custos de distribuição.
Portanto, minha avaliação é que o modelo de negócios é atraente, mas se trata de um ativo de expectativas elevadas e alta volatilidade. É mais adequado manter a posição dentro de limites que se possa tolerar.
repost-content-media
  • 3
#直通IPO第三期Anthropic IPO de US$ 69,3 bilhões: bolha de IA ou o próximo grande ciclo de alta da década?

O roadshow do IPO da Anthropic pode ser o momento mais dramático dos mercados de capitais em 2026.
No dia anterior, o mercado discutia um plano de oferta que buscava captar cerca de US$ 69,3 bilhões com uma avaliação próxima de US$ 2 trilhões; no dia seguinte, o registro foi retirado e substituído por uma faixa de oferta mais moderada, de US$ 70 a US$ 78 por ação, com o limite de captação da oferta pública ajustado para cerca de US$ 64,4 bilhões. Somado a uma colocação privada de US$ 26 bilhõe
ThisIsTranslateContent:
#直通IPO第三期Anthropic IPO de US$ 69,3 bilhões: bolha de IA ou a próxima grande onda de alta da década?
O roadshow do IPO da Anthropic pode ser um dos momentos mais dramáticos dos mercados de capitais em 2026.
No dia anterior, o mercado ainda discutia uma oferta para captar cerca de US$ 69,3 bilhões, com avaliação próxima de US$ 2 trilhões; no dia seguinte, o documento foi retirado e substituído por uma faixa de preço mais moderada, de US$ 70–78, com o limite da captação na oferta pública ajustado para cerca de US$ 64,4 bilhões. Somados aos US$ 26 bilhões da colocação privada, o total máximo chega a cerca de US$ 90,4 bilhões. A expectativa de avaliação também caiu de US$ 2 trilhões para uma faixa de US$ 1,1 trilhão a US$ 1,4 trilhão. Não se trata de um simples erro de precificação, mas de uma reavaliação dos ativos de IA pelo mercado.
O prospecto da Anthropic é metade mito, metade conta.
O mito é impressionante: até o fim de outubro de 2026, a receita anualizada era de cerca de US$ 81 bilhões; no terceiro trimestre, a receita foi de US$ 16,96 bilhões, um crescimento de mais de 11 vezes na comparação anual; e a empresa chegou a 11.900 clientes corporativos que pagam mais de US$ 100 mil por ano. De US$ 41 milhões em 2023 aos atuais US$ 81 bilhões, essa curva de crescimento quase supera o ritmo do Google e da Meta antes de seus IPOs.
Mas a conta também impressiona: a empresa já assumiu compromissos de compra de capacidade computacional e infraestrutura de cerca de US$ 900,9 bilhões, dos quais cerca de US$ 70,7 bilhões vencem nos próximos 12 meses. No terceiro trimestre, por causa da compra emergencial de capacidade computacional a preços elevados, a empresa passou de um lucro operacional de US$ 974 milhões para um prejuízo de US$ 567 milhões.
A estrutura dos participantes é ainda mais complexa: sete gigantes — Google, Nvidia, AMD, Broadcom, Micron, Microsoft e TSMC — subscreveram, em conjunto, US$ 26 bilhões na colocação privada. Eles são clientes e acionistas da Anthropic, além de fornecedores de capacidade computacional e chips. Isso cria um ciclo fechado: a Anthropic troca participação acionária por capacidade computacional, os fornecedores trocam participação acionária por pedidos, e as empresas da cadeia se sustentam mutuamente.
Afinal, é uma bolha ou um novo ciclo? Mais precisamente, pode ser os dois ao mesmo tempo.
O lado da bolha está no fato de que a avaliação ainda se baseia na hipótese de “crescimento ultrarrápido contínuo no futuro”.
Se os preços dos modelos de IA continuarem caindo, os modelos de código aberto avançarem e os orçamentos das empresas encolherem, uma avaliação de trilhões de dólares parecerá pesada. Em especial, quando o crescimento da receita em relação ao trimestre anterior caiu de 144% para 47%, o mercado já começou a recalcular a margem de segurança.
O lado do novo ciclo está no fato de que a IA deixou de ser apenas um conceito e passou a fazer parte dos fluxos de trabalho das empresas.
Claude Code, Claude API, bases de conhecimento corporativas e fluxos de trabalho automatizados estão deixando de ser “testes” para se tornarem serviços pagos. Quando uma empresa ultrapassa US$ 80 bilhões em receita anualizada, já não pode ser simplesmente classificada como uma “ação de narrativa”.
A verdadeira questão não é se a IA tem valor, mas onde esse valor será distribuído.
Nos últimos dois anos, o mercado de capitais premiou os “modelos mais poderosos”; daqui para a frente, vai se importar mais com “quem consegue ganhar mais dinheiro”. É possível reduzir o custo da capacidade computacional? A retenção de clientes pode se manter? A camada de aplicações consegue gerar um fluxo de caixa estável? Esses são os fatores decisivos para determinar se a IA entrará em uma grande onda de alta ou passará por uma limpeza de avaliações.
Para as pessoas comuns, o caminho mais realista é encarar isso como um indicador da direção do ciclo da IA: se a Anthropic definir um preço final sólido e a opção de lote suplementar for exercida, isso mostrará que o mercado ainda confia nos principais ativos de IA, e setores como capacidade computacional, chips e serviços de nuvem poderão continuar se beneficiando; se o preço da oferta cair e a demanda for fraca, isso poderá indicar que o setor de IA entrou em uma fase de teste de resistência, tornando mais perigoso perseguir ações temáticas em alta; se o preço das ações oscilar fortemente após a abertura de capital, as pessoas comuns devem evitar ainda mais comprar por impulso, especialmente com alavancagem ou apostando em um único ativo.
Para a maioria dos investidores, em vez de perseguir o prestígio do “maior IPO da história”, é melhor prestar atenção às aplicações de IA que realmente geram fluxo de caixa, reduzem custos e aumentam a eficiência.
As oportunidades da próxima fase da IA talvez não estejam nas empresas de modelos com as maiores avaliações, mas na camada de aplicações que transforma a IA em uma ferramenta de produtividade.
Este IPO da Anthropic não é apenas um experimento de precificação do mercado de capitais, mas também um divisor de águas que marca a passagem da indústria de IA de “contar histórias” para “apresentar resultados financeiros”. Uma avaliação de trilhões pode empolgar, mas o que realmente merece atenção sempre é o fluxo de caixa, os pagamentos dos clientes e o caminho para a lucratividade. A onda não vai desaparecer, mas quem mais tende a perder dinheiro nela são aqueles que só enxergam a avaliação e não veem a conta.
👇O que você acha? Vamos conversar nos comentários~$ANTHROPIC ‌
repost-content-media
GOOGL+2,15%
NVDA+2,99%
AMD+7,27%
AVGO+4,05%
  • 3
#Gate全球合规版图扩展 As capacidades de compliance estão se tornando uma barreira tão crucial quanto a liquidez.

Por que o compliance está se tornando cada vez mais importante
Fundos institucionais só entram em plataformas licenciadas: sem licenças nos EUA e custódia auditável, os departamentos de compliance não os aprovam.
As oportunidades de arbitragem offshore estão diminuindo: a MiCA da UE está agora plenamente em vigor, e o Oriente Médio e o Sudeste Asiático também estão endurecendo as regulamentações.
As plataformas menores são as primeiras a ser pressionadas: a AscendEX, por exemplo, suspendeu
ThisIsTranslateContent:
#Gate全球合规版图扩展 A capacidade de compliance está se tornando um requisito tão essencial quanto a liquidez.
Por que o compliance é cada vez mais importante
O capital institucional só entra em plataformas licenciadas: sem licenças nos EUA e custódia auditável, os departamentos de compliance não aprovam.
As oportunidades de arbitragem offshore estão diminuindo: a MiCA entrou plenamente em vigor na União Europeia, e o Oriente Médio e o Sudeste Asiático também estão endurecendo a regulamentação.
As plataformas menores são as primeiras a serem excluídas: a AscendEX interrompeu seus serviços devido a problemas de licenciamento e compliance.
Como avaliar a presença da Gate
Ampla cobertura: atua em 81 jurisdições em áreas como negociação de criptoativos, custódia e pagamentos.
O principal é obter licenças de alto valor em alguns mercados-chave e licenças separadas em cada jurisdição. Isso tem mais peso do que simplesmente acumular licenças.
Licenças de alto valor: conta com a MiCA de Malta, a VARA de Dubai, a FSA do Japão e o registro da AUSTRAC da Austrália.
Licenças separadas em cada região: na Europa, tem tanto o registro da Lituânia quanto a licença MiCA de Malta, o que fortalece sua resiliência a riscos regulatórios.
Ampla cobertura de licenças estaduais nos EUA: a Gate US já obteve cerca de 30 licenças estaduais de transmissão de dinheiro, cobrindo 40 jurisdições.
Alta transparência das reservas: índice de reservas total de cerca de 127%, divulgado por meio de provas de conhecimento zero; a RootData ocupa o segundo lugar no mundo em transparência.
Essas licenças ajudam a Gate a entrar em mais mercados e a atrair capital institucional com mais facilidade.
repost-content-media
  • 4
Benefícios de Converter e Investir Automaticamente – Fase 12: bônus de 300 USDT na primeira negociação, até 1.300 USDT https://www.gate.com/campaigns/6966?ch=9597&ref=BQNGUwoL&ref_type=132
post-image
  • 3
  • 1
AI Tech em foco: convide amigos para experimentar a negociação de ações e compartilhe US$ 52.000 em recompensas de NVDAG https://www.gate.com/campaigns/6931?ch=9522&ref=BQNGUwoL&ref_type=132&utm_cmp=YrkWJvZl
post-image
  • 2
  • 1
Boas-vindas para novos usuários: ganhe um voucher grátis e receba até 213 USDT em dinheiro https://www.gate.com/campaigns/6960?ref=BQNGUwoL&ref_type=132&utm_cmp=kDxpk7oY
post-image
  • 3
  • 1
Converta a sequência de sorteios: desbloqueie caixas misteriosas com US$ 1 e ganhe até US$ 1.888 em SOL https://www.gate.com/campaigns/6943?ref=BQNGUwoL&ref_type=132
post-image
  • 1
  • 1
Cadastre-se para ganhar 5 USDT, até 240 USDT por usuário https://www.gate.com/campaigns/event/6930?ref=BQNGUwoL&ref_type=132
post-image
  • 1
As recompensas para traders que retornam do Gate ETF estão no ar. Ganhe 10 USDT na sua primeira operação de ETF de pelo menos 100 USDT, mais 2 USDT a cada 3.000 USDT em volume acumulado de negociação, até 5 vezes. Divida um pool adicional de prêmios de 30.000 USDT, com até 100 USDT por usuário. As três recompensas podem ser combinadas. https://www.gate.com/campaigns/6938?ref=BQNGUwoL&ref_type=132
post-image
  • 1
  • 1
Aumente suas recompensas com negociações de futuros e mantenha GT para dividir 3.000 GT https://www.gate.com/campaigns/6932?ref=BQNGUwoL&ref_type=132
post-image
  • 1
  • 1
Estou negociando na Gate, uma exchange de primeira linha com um histórico de 13 anos. Venha se juntar a mim e mergulhe nos eventos mais quentes do momento! https://www.gate.com/campaigns/6925?ref=BQNGUwoL&ref_type=132
post-image
  • 1
  • 1
Negocie diariamente com USDT, desbloqueie sorteios avançados com prêmios em XAUT https://www.gate.com/campaigns/6964?ref=BQNGUwoL&ref_type=132&utm_cmp=gQOaJUuz
post-image
  • 1
Campanha para novos usuários: ganhe um voucher grátis e até 213 USDT em dinheiro https://www.gate.com/campaigns/6960?ref=BQNGUwoL&ref_type=132&utm_cmp=kDxpk7oY
post-image
  • 1
Depositar mais