Square
Seguindo
Em alta
Notícias
Notificações
Perfil

SoominStar

vip
Ainda não há conteúdo
Trading ao vivoNível máximo VIP 51.8 ano(s)
110
Seguindo
1.8k
fan
22.6k
Curtida
🔹A Anthropic já está em grande demanda antes de seu IPO
live-cover
LIVE856
A IA não vai substituir todos os chefes, mas aqueles que não usam IA talvez realmente precisem começar a se preocupar!

No passado, os chefes gostavam de perguntar aos funcionários: “Quando isso vai ficar pronto?”
Na era da IA, os chefes talvez primeiro perguntem a si mesmos: “Por que isso ainda demora tanto?”
O CEO da Gate, Dr. Han, compartilhou na Oxford Union a filosofia empreendedora “Comece sozinho” e propôs o modelo “Chefe + IA”, levando as pessoas a repensar como as empresas vão funcionar no futuro.
A IA está mudando a forma como acessamos informações, aprendemos e trabalhamos com efici
CoinRelyOnUniversal
A IA não vai substituir todos os chefes, mas aqueles que não sabem usar IA talvez realmente precisem se preocupar!
Antes, a pergunta favorita dos chefes aos funcionários era: «Quando isso ficará pronto?»
Agora, na era da IA, os chefes talvez perguntem primeiro a si mesmos: «Por que isso ainda leva tanto tempo?»
O CEO da Gate, Dr. Han, compartilhou o conceito de empreendedorismo «Start Alone» na Oxford Union e apresentou o modelo «Boss + AI», levando as pessoas a repensar a forma de trabalhar das empresas no futuro.
A IA está mudando o acesso à informação, as formas de aprender e a eficiência no trabalho diário.
Antes, pesquisar um mercado talvez exigisse dias organizando informações; agora, com a ajuda da IA, muitas tarefas básicas podem ser concluídas mais rapidamente.
Mas ser rápido não significa que o resultado esteja necessariamente correto.
A IA também erra e até fala bobagens com toda a confiança. Por isso, empreendedores não podem apenas saber dar instruções: também precisam saber verificar informações, analisar riscos e tomar decisões.
Na minha opinião, a habilidade mais importante na era da IA não é saber usar muitas ferramentas, mas conseguir fazer as perguntas certas e transformar as respostas em resultados concretos.
Afinal, a IA faz o trabalho e as pessoas julgam. Se as pessoas entregarem até mesmo o julgamento, o cargo de chefe talvez realmente fique um pouco ameaçado!
Você usa IA todos os dias? Quanto tempo ela ajudou você a economizar?$NVDA ‌#Dr.Han牛津辩论社演讲
repost-content-media
NVDA-1,92%
#GateIPOAccessAnthropic
Experiência de subscrição da Anthropic no Gate IPO Access Fase 3

Recentemente, concluí minha subscrição indicativa da Anthropic pelo Gate IPO Access Fase 3 e quero compartilhar o que motivou minha decisão. O que me chamou a atenção foi a oportunidade de conhecer uma oferta de tecnologia de grande destaque por meio de um processo baseado em USDT, em um ambiente de negociação familiar. Desde a análise dos parâmetros até o envio da indicação, o processo pareceu organizado e simples. O Gate Square também me ofereceu um espaço útil para acompanhar diferentes opiniões, com
HighAmbition
#GateIPOAccessAnthropic
Experiência de subscrição da Anthropic no Gate IPO Access Fase 3
Recentemente, concluí minha subscrição indicativa da Anthropic pelo Gate IPO Access Fase 3 e quero compartilhar o que considerei ao tomar essa decisão. O que me chamou a atenção foi a oportunidade de conhecer uma oferta de tecnologia de grande destaque por meio de um processo baseado em USDT, em um ambiente de negociação familiar. Desde a análise dos parâmetros até o envio da indicação, o processo pareceu organizado e simples. O Gate Square também me ofereceu um espaço útil para acompanhar diferentes opiniões, comparar perspectivas de investimento e refletir melhor sobre a oportunidade. Para mim, essa experiência não se resume à possibilidade de receber ações; também envolve acompanhar uma empresa que está no centro de uma das maiores transformações tecnológicas do nosso tempo.
Por que a Anthropic chamou minha atenção
A Anthropic desenvolve sistemas avançados de inteligência artificial, e Claude é sua família de modelos mais conhecida. Seus negócios abrangem produtos para consumidores, serviços empresariais, ferramentas para desenvolvedores e aplicações especializadas. Tenho particular interesse em como a IA está deixando para trás demonstrações e experimentos para se tornar parte das operações empresariais cotidianas. As organizações querem cada vez mais ferramentas que possam apoiar pesquisas, redação, análise de dados, desenvolvimento de software, automação de fluxos de trabalho e tomada de decisões. Quando a IA passa a fazer parte do processo central de uma empresa, confiabilidade, segurança, conformidade e valor mensurável são tão importantes quanto a capacidade técnica.
A ênfase da Anthropic em segurança e interpretabilidade é relevante para grandes organizações com requisitos rigorosos de privacidade, governança, gestão de riscos e consistência. Um provedor que combine alto desempenho com implementação responsável pode estar mais bem posicionado para construir relações empresariais duradouras. Isso não significa que a Anthropic não tenha concorrentes ou que seu futuro esteja garantido. Significa que sua abordagem atende a necessidades reais que as empresas precisam considerar antes de adotar IA em grande escala.
Os números por trás da oportunidade
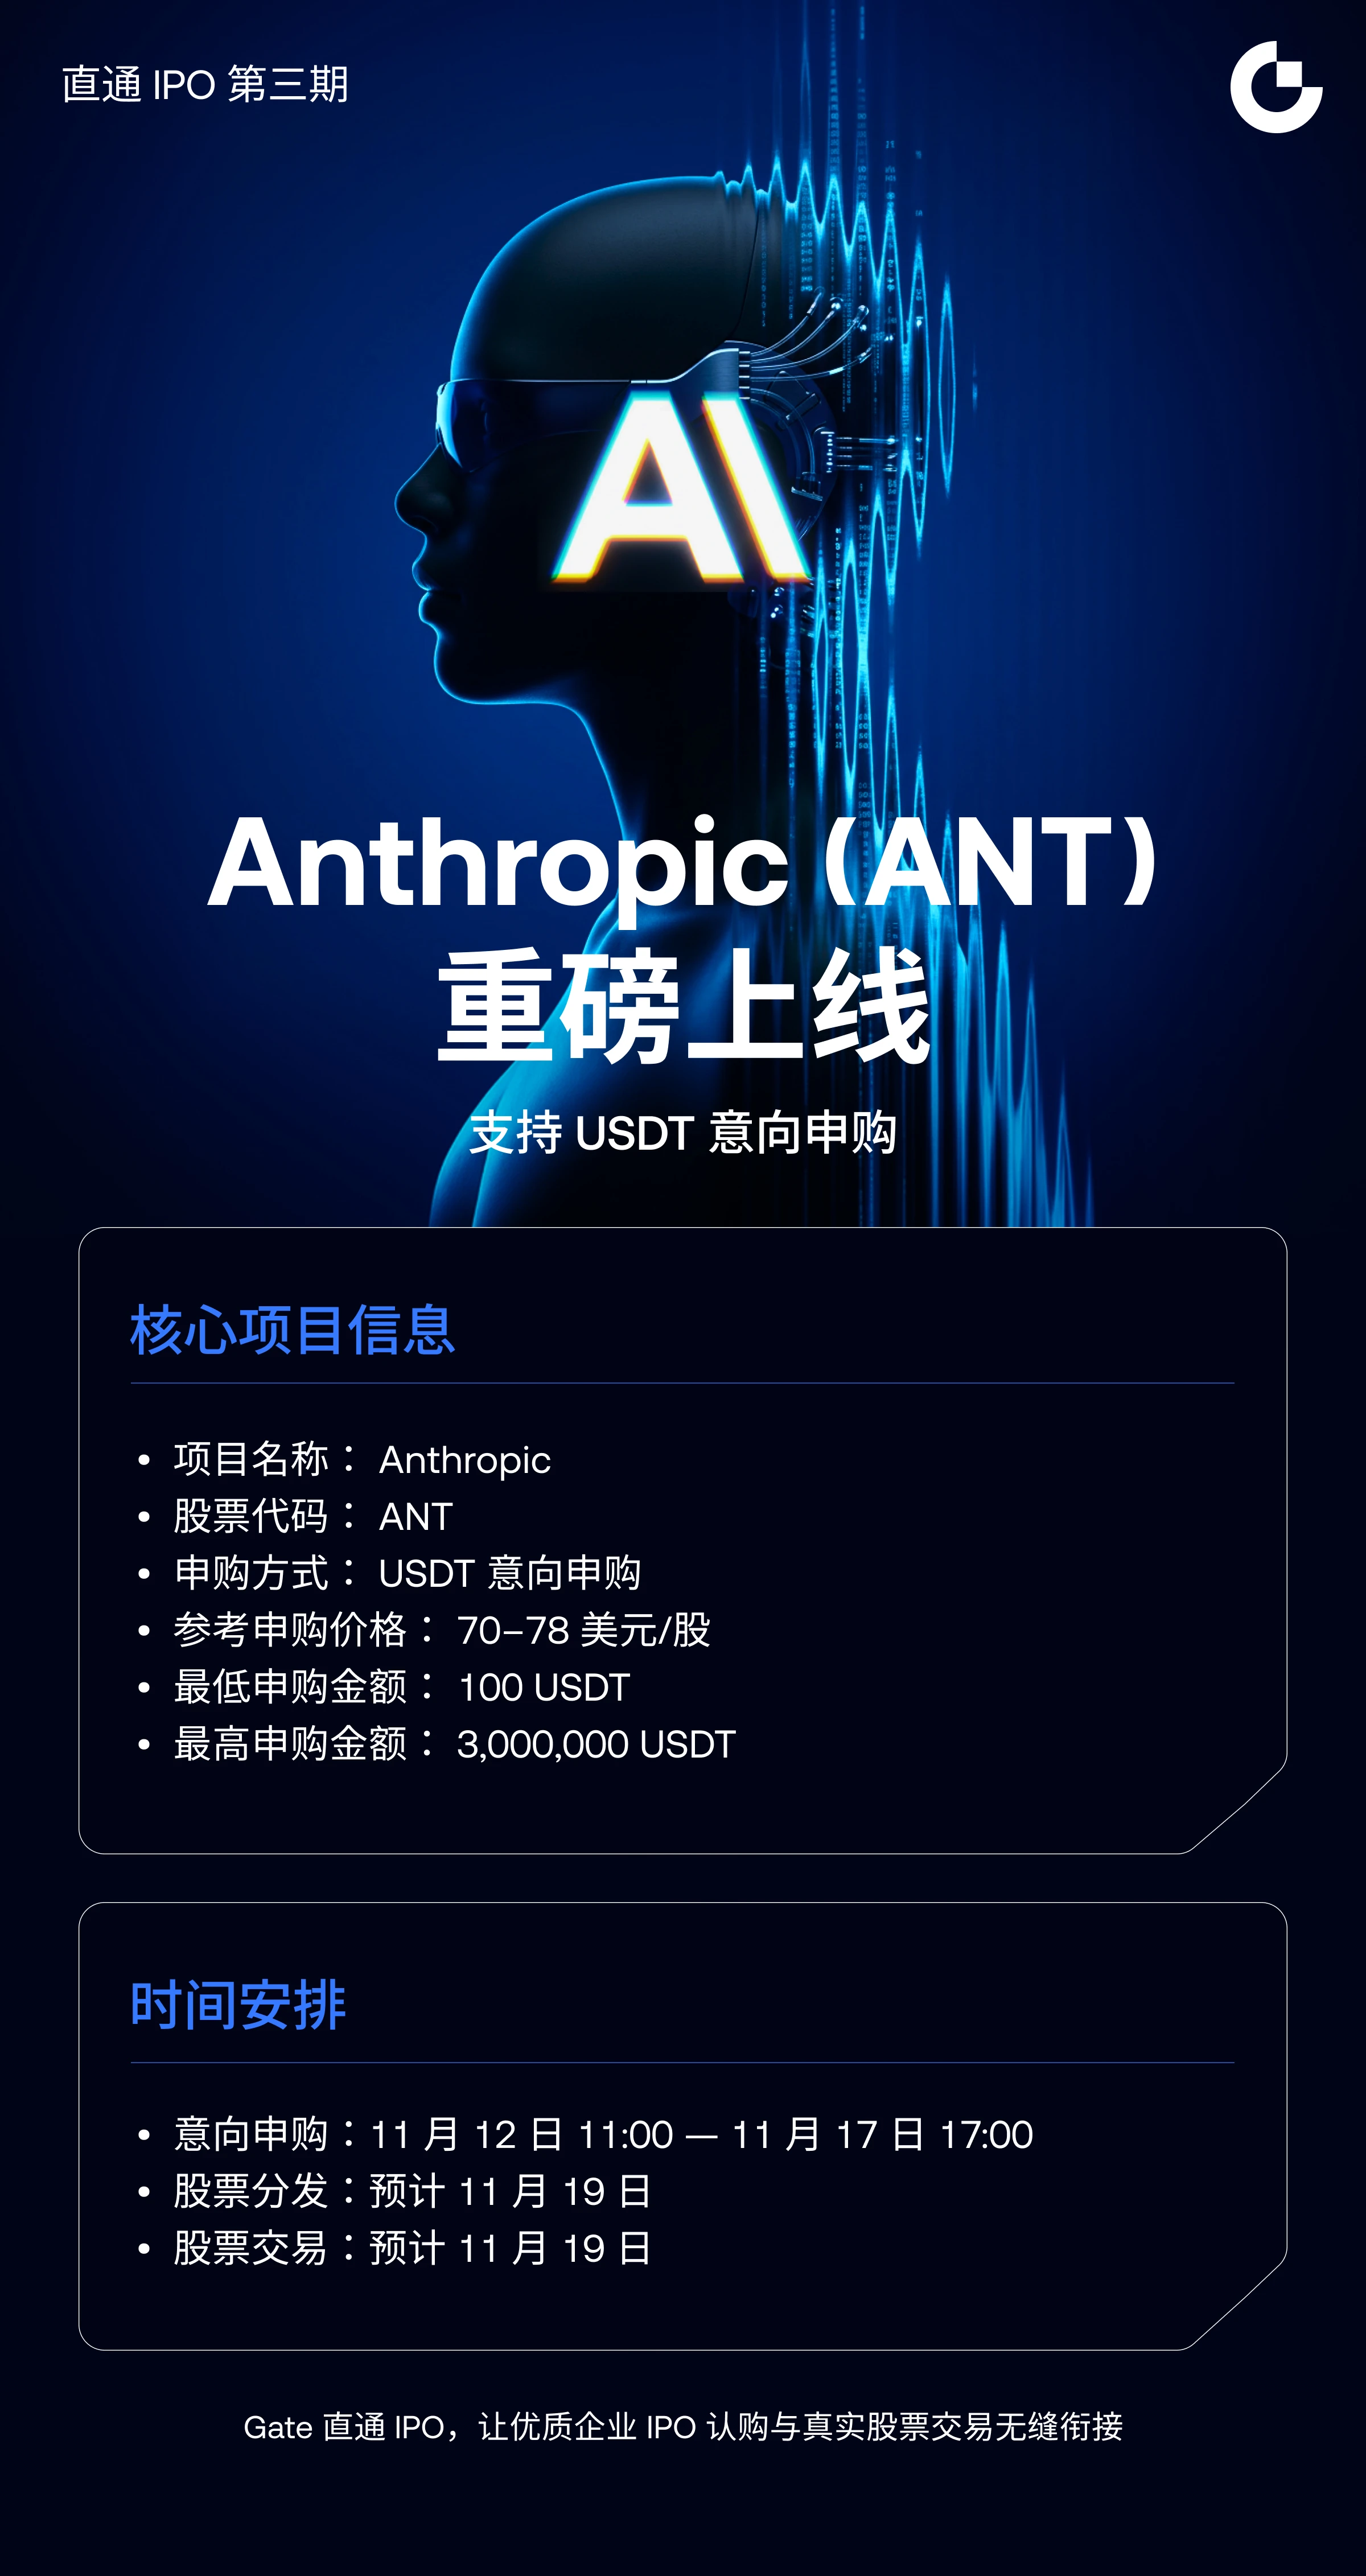
A faixa de preço indicativa descrita para a oferta é de US$ 70–US$ 78 por ação. No topo dessa faixa, a avaliação totalmente diluída é estimada em aproximadamente US$ 1,4 trilhão, enquanto a avaliação com base nas ações em circulação é descrita como estando entre cerca de US$ 920 bilhões e US$ 1,02 trilhão. São valores muito altos, por isso a avaliação merece atenção cuidadosa. Mesmo uma empresa promissora pode ser um investimento caro se as expectativas já forem altas demais.
Os dados financeiros apresentados para a oferta também são importantes. A receita da Anthropic no terceiro trimestre é informada em US$ 16,956 bilhões, representando um crescimento de mais de doze vezes em comparação com o mesmo período do ano anterior. Também é descrito que a empresa tem mais de 11.900 clientes empresariais, cada um contribuindo com mais de US$ 100.000 em receita anual. A margem operacional ajustada é informada em 15%, com uma meta de longo prazo de 35% ou mais.
Se esses números forem precisos e sustentáveis, indicam que a Anthropic está transformando a demanda técnica em atividade comercial. O crescimento da receita mostra o ritmo de adoção, enquanto a margem operacional ajuda os investidores a avaliar com que eficiência a receita pode se converter em lucro operacional. A meta de longo prazo é ambiciosa e dependerá dos custos de infraestrutura, das despesas com o desenvolvimento de modelos, da concorrência, dos preços e da capacidade de crescer com eficiência.
Por que a adoção empresarial é importante
Produtos de IA para consumidores podem gerar visibilidade e fazer com que muitas pessoas conheçam um modelo. A adoção empresarial pode criar um tipo diferente de relação comercial. As empresas podem integrar a IA ao atendimento ao cliente, à engenharia de software, à pesquisa, ao processamento de documentos, à análise de dados e a fluxos de trabalho recorrentes. Essas implementações se tornam valiosas quando economizam tempo, aumentam a produtividade ou ajudam as equipes a realizar o trabalho com mais eficiência.
Tenho especial interesse no uso em produção, e não em projetos de teste. Um projeto-piloto pode demonstrar potencial, mas um contrato contínuo sugere que o cliente vê valor suficiente para continuar usando o serviço. Quando a IA é incorporada a fluxos de trabalho essenciais, trocar de provedor pode exigir treinar novamente a equipe, alterar integrações, revisar controles de segurança e reconstruir processos. Isso pode favorecer relações duradouras com os clientes, embora os custos de troca nunca sejam permanentes nem impossíveis de superar.
O papel de Claude em pesquisas, redação estruturada, programação e análises complexas é um dos motivos pelos quais acompanho a Anthropic. Valorizo ferramentas que se comunicam com cuidado e ajudam a examinar informações complexas. Ainda assim, nenhum modelo de IA é infalível. Resultados importantes devem ser verificados, informações confidenciais precisam ser protegidas e a supervisão humana adequada deve ser mantida.
Gate IPO Access: os termos que considerei
O período de subscrição descrito para a Fase 3 vai de 12 a 17 de novembro de 2026. Os compromissos individuais podem variar de um mínimo de 100 USDT a um máximo de 3 milhões de USDT. A estrutura de taxas é escalonada: aplica-se uma taxa de 5% à parcela do investimento cumulativo de um indivíduo de até 50.000 USDT, inclusive, enquanto uma taxa de 10% se aplica à parcela acima de 50.000 USDT.
Essa distinção é importante para calcular o custo real. Uma subscrição de 10.000 USDT teria uma taxa de 500 USDT a 5%, sujeita aos termos finais. Em uma subscrição de 60.000 USDT, seriam aplicados 5% aos primeiros 50.000 USDT e 10% aos 10.000 USDT restantes: 2.500 USDT mais 1.000 USDT, ou 3.500 USDT em taxas no total. Um compromisso maior pode aumentar o peso proporcional na alocação, mas também aumenta a exposição de capital e a taxa marginal acima do limite.
O método de alocação descrito é proporcional: a contribuição de cada indivíduo é comparada com as contribuições totais de todos os participantes. Uma subscrição maior pode representar uma parcela maior do montante disponível, mas não garante um número específico de ações. A alocação final depende da demanda total, da cota disponível e das regras publicadas. O mínimo de 100 USDT pode tornar a participação acessível a contas menores, enquanto o máximo de 3 milhões de USDT estabelece um limite superior.
Outro recurso informado é que as ações alocadas são creditadas na conta de ações da Gate sem período de bloqueio, permitindo a negociação quando começar a negociação no mercado secundário, sujeito às condições aplicáveis de mercado e da conta. Se uma conta não receber alocação, os termos descritos dizem que o valor principal será devolvido e que será calculado um subsídio de juros a uma taxa anualizada de 10%, usando registros horários dos fundos bloqueados. Uma taxa anualizada não significa um retorno de 10% durante o período de subscrição; o valor real depende do tempo que os fundos permanecerem bloqueados e das regras de cálculo finais. Eu conferiria os termos oficiais para verificar o tratamento exato das taxas, dos reembolsos, dos requisitos de elegibilidade e dos prazos.
Foi informado que o interesse inicial na subscrição chegou a aproximadamente US$ 18 milhões durante o primeiro dia, ou algo assim. Vejo isso como um indicativo da atenção inicial, não como prova da demanda final ou do desempenho futuro. Os números da subscrição podem mudar, e o interesse, por si só, não permite determinar se a avaliação final é atraente.
Meu plano e opinião final
Defini o valor do meu compromisso com base nos limites da minha carteira. Uma subscrição maior pode aumentar o peso na alocação, mas também aumenta a exposição e as taxas. Acima de 50.000 USDT, a taxa marginal aumenta, então a alocação adicional precisa justificar o custo.
A distribuição está prevista para cerca de 19 de novembro. Quando a negociação começar, compararei o preço com a faixa de referência de US$ 70–US$ 78 e acompanharei o volume, a volatilidade, a adoção empresarial, a qualidade da receita e as margens.
repost-content-media
$ANT Claude — a IA que resolve tarefas complexas do dia a dia em minutos, resume pacientemente textos extensos e serve como um assistente inestimável, especialmente quando o assunto é programação — está agora no centro de um grande acontecimento. Você sabia que sua criadora, a Anthropic, está se preparando para abrir capital em uma oferta pública inicial (IPO) de grande porte?

Para muitos, Claude é mais do que apenas uma inteligência artificial: tornou-se um companheiro essencial. Nos bastidores, a Anthropic — empresa que impulsiona essa expansão — busca uma avaliação de US$ 1,4 bilhão, ofer
discovery
$ANT Claude — a IA que resolve tarefas complexas do dia a dia em minutos, resume pacientemente textos longos e serve como assistente inestimável, especialmente quando o assunto é programação — está agora no centro de um grande acontecimento. Você sabia que sua criadora, a Anthropic, está se preparando para abrir capital em uma oferta pública inicial (IPO) gigantesca?
Para muitos, Claude é mais do que apenas uma inteligência artificial; tornou-se um companheiro essencial. Nos bastidores, a Anthropic — empresa que impulsiona essa expansão — busca uma avaliação de US$ 1,4 bilhão ao oferecer 825 milhões de ações a um preço entre US$ 70 e US$ 78. Isso é mais do que apenas um IPO padrão; é um testemunho de como a era da inteligência artificial está remodelando o cenário corporativo. Então, o que essa oportunidade significativa envolve, e o que podem esperar aqueles que estão pensando em participar deste IPO?
🤖 A experiência com Claude: uma inteligência discreta e profunda
O que diferencia Claude de outras ferramentas de IA é que muitos usuários o descrevem como “mais humano”, “menos robótico” e capaz de “pensar mais profundamente”. O feedback dos usuários destaca que a capacidade de Claude de lidar com tarefas longas e complexas — e manter o contexto ao longo delas — é significativamente superior à de seus concorrentes. Em vez de esquecer detalhes durante conversas extensas, ele consegue se lembrar de partes anteriores do diálogo e integrá-las de forma eficaz.
No mundo corporativo, Claude tornou-se indispensável, principalmente para desenvolvedores de software e pesquisadores. Em plataformas como Gartner e G2, seu desempenho em tarefas como escrever código, depurar e elaborar documentação é frequentemente descrito como “tão competente quanto o de um desenvolvedor humano”. Embora certamente haja críticas — como os limites rígidos de uso e a falta de recursos para conteúdo visual —, esses fatores não impediram a formação de uma base fiel de usuários.
📊 A ascensão da Anthropic: mais do que uma história — uma questão de números
O documento S-1 da Anthropic para sua oferta pública inicial (IPO) revela o rápido crescimento da empresa. A receita chegou a US$ 4,6 bilhões em 2025 e, somente no primeiro semestre de 2026, subiu para US$ 16,3 bilhões. Em outubro de 2026, a receita anualizada da empresa, com base no ritmo atual, é de US$ 81 bilhões.
O principal motor desse crescimento é o mercado corporativo. Pesquisas indicam que Claude conquistou uma fatia de 32% a 40% do mercado corporativo de IA, superando a OpenAI. As empresas estão recorrendo a Claude não apenas porque ele é um “bom chatbot”, mas porque ferramentas como Claude Code e Cowork permitem sua integração direta aos fluxos de trabalho empresariais, gerando ganhos mensuráveis de produtividade. Essa demanda é tão robusta que o IPO já atraiu um interesse seis vezes maior do que o número de ações disponíveis.
No entanto, por trás dessa perspectiva promissora há riscos significativos que merecem ser considerados com cuidado. No primeiro semestre de 2026, o prejuízo líquido da empresa chegou à impressionante cifra de US$ 80,7 bilhões — um valor que inclui itens não monetários, como remuneração baseada em ações. Além disso, as projeções indicam uma necessidade de energia de US$ 451,6 bilhões até 2030. Como observou o proeminente investidor Bill Ackman, embora a Anthropic possa ser “uma das histórias empresariais mais convincentes deste século”, determinar seu valor exato é excepcionalmente difícil. O futuro da empresa depende, em grande medida, da rapidez com que seus investimentos em inteligência artificial podem se traduzir em lucratividade e de sua capacidade de manter a vantagem competitiva em um mercado cada vez mais concorrido.
Uma oferta pública inicial (IPO) da Anthropic representaria uma oportunidade rara para quem acredita na revolução da IA. No entanto, quem estiver considerando esse investimento precisa olhar além da “inteligência” de Claude — também deve estar preparado para as perdas financeiras profundas como o oceano e os riscos de volatilidade que costumam acompanhar avaliações elevadas.
Você acredita que um IPO da Anthropic representa uma das maiores oportunidades da era da IA ou que seria pagar caro demais por uma narrativa cujo valor ainda não foi comprovado? De que forma sua experiência pessoal com Claude influencia sua tese de investimento? Espero ouvir suas opiniões.
Este conteúdo tem fins meramente informativos e não constitui aconselhamento de investimento.
https://www.gate.com/ipos/ipo-access/anthropic-ipo-access/69
Detalhes 👉 https://www.gate.com/announcements/article/102736
#Gate直通IPO第三期Anthropic,
#GateIPOAccessAnthropic
#Gate直通IPO第三期Anthropic O que exatamente a Anthropic está vendendo?

Em 10 de novembro de 2026, a Anthropic iniciou sua turnê de apresentação a investidores para o IPO proposto. Essa apresentação é quando uma empresa explica aos investidores como conduz seus negócios e planeja crescer antes de sua oferta pública inicial; isso não significa que a empresa já esteja listada em bolsa. Essa apresentação nos dá uma rara oportunidade de ver não apenas o que Claude consegue fazer, mas também como a Anthropic vende esses recursos, quanto já ganhou e em que está apostando para o futuro. Entendo a Anthrop
ThisIsTranslateContent:
#Gate直通IPO第三期Anthropic O que exatamente a Anthropic está vendendo?
Em 10 de novembro de 2026, a Anthropic iniciou o roadshow de seu IPO proposto. Roadshow é a apresentação em que uma empresa explica aos investidores como faz negócios e como pretende crescer antes de uma oferta pública inicial de ações; isso não significa que ela já esteja listada na bolsa. Esse roadshow nos deu uma oportunidade rara: além de saber o que o Claude pode fazer, podemos ver como a Anthropic vende essas capacidades, quanto já ganhou e o que está apostando para o próximo passo. Na minha visão, a Anthropic é uma empresa que quer transformar cada avanço dos modelos em uma nova tarefa pela qual os clientes estejam dispostos a pagar continuamente. Para entendê-la, é preciso ir de um pedido de seguro até seus contratos de computação e seu conselho de administração.
01|Claude é um assistente de conversa, mas a Anthropic só ganha dinheiro com conversas?
A Anthropic foi fundada em 2021 por sete pessoas, entre elas Dario Amodei e Daniela Amodei. Originalmente, era uma empresa de pesquisa de IA de ponta, e Claude é uma série de modelos que ela desenvolveu. Hoje, o assistente de conversa que as pessoas usam no celular ou na web também se chama Claude. No dia a dia, não é preciso separar esses dois Claudes, mas, para entender o negócio, é necessário distinguir modelo, produto e plataforma.
O modelo é a camada que fornece os recursos subjacentes. O que o roadshow apresentou não foi um modelo universal que faz de tudo, mas uma variedade de opções, das mais rápidas e baratas às mais capazes de lidar com tarefas complexas. Por exemplo, para classificar muitos documentos por tema, não é necessário usar o modelo mais potente; mas, para pedir que uma IA leia um software desconhecido, encontre um problema, faça a correção e ainda passe nos testes, um modelo mais capaz pode evitar muitos desvios. O que o cliente compra não é o primeiro lugar em um ranking, mas a capacidade adequada para a tarefa em questão. O produto são as ferramentas criadas pela própria Anthropic. Uma pessoa pode abrir o Claude para conversar, e um engenheiro pode usar o Claude Code para alterar código em um projeto. A plataforma permite que outras empresas incorporem esses recursos aos próprios produtos: por meio de uma API, ou seja, uma interface pela qual softwares acessam os recursos uns dos outros, o sistema de uma empresa pode enviar tarefas ao Claude e receber os resultados. Às vezes, você nem vê o nome Claude; apenas percebe que algo que antes exigia mudar para outra ferramenta agora pode ser feito no próprio software que já está usando. Esse é também um ponto bem prático do roadshow, na minha opinião: levar o Claude aos lugares onde os usuários já trabalham. Por exemplo, integrá-lo ao Word e ao Excel ou, por meio de suítes do setor, às ferramentas que os advogados já usam. Para quem desenvolve produtos, há uma diferença bem concreta: você pede ao usuário que transfira os materiais para uma nova janela de conversa toda vez ou permite que ele continue o trabalho diretamente nos documentos, planilhas e sistemas que já usa? Por baixo, pode ser o mesmo modelo, mas a segunda forma de uso tem mais chances de se tornar parte do trabalho diário.
02|Por que começar pela programação, em vez de criar logo um assistente universal?
No roadshow, a Anthropic contou um detalhe: ao desenvolver o Claude Code, a equipe percebeu que os modelos ainda não lançados estavam ficando cada vez melhores em compreender código, mas não esperou que eles amadurecessem o suficiente para começar a criar uma ferramenta. A equipe desenvolveu antecipadamente um produto que permitia ao modelo acessar projetos de código. Em fevereiro de 2025, o Claude Code foi lançado junto com o Claude 3.7 Sonnet como uma prévia de pesquisa limitada. Engenheiros podem pedir que ele leia o código existente, altere arquivos, escreva testes e os execute, e depois revisar o que ele fez. Primeiro lançamento do Claude Code[7]Por exemplo, você pede a um assistente de conversa que corrija um problema de login. Ele pode fornecer um trecho de código que parece bom, mas você precisa colocá-lo de volta no projeto e verificar se não estragou outra coisa. Com o Claude Code, ele pode primeiro procurar os arquivos relevantes, executar os testes existentes depois das alterações e então deixar que uma pessoa revise as modificações. A diferença não é uma resposta mais longa, mas a capacidade de concluir algumas etapas dentro dos limites das permissões concedidas e receber feedback.
Uma IA desse tipo costuma ser chamada de Agente: não apenas dá sugestões, mas também usa ferramentas para realizar tarefas. Por que a programação é adequada para começar? Porque uma parte considerável dos resultados pode ser verificada: se o programa funciona, se passou nos testes e se algo que não deveria ter sido alterado foi mexido. É claro que passar nos testes não significa que o programa pode ser colocado no ar diretamente, mas pelo menos é possível detectar alguns erros, em vez de apenas ler uma resposta bem escrita e tentar adivinhar se está certa. Para a IA passar de responder perguntas a assumir tarefas, é preciso primeiro dar às pessoas um jeito de saber se ela fez o trabalho corretamente. Isso também faz parte do que a Anthropic chama de desenvolver modelos e produtos em conjunto. Primeiro, o modelo aprende com grandes volumes de textos, artigos científicos e código; depois, pratica como resolver problemas e usar ferramentas em tarefas com feedback. Quando o produto chega às mãos de usuários reais, a equipe também consegue perceber com mais facilidade onde o modelo trava e decidir o que a próxima geração precisa aprimorar. Nem toda melhoria depende de aumentar o modelo; às vezes, o que falta é ler o arquivo certo, executar o teste correto ou parar e perguntar a uma pessoa quando houver dúvida. Quando o modelo adquire essas capacidades, o produto pode assumir tarefas mais complexas.
Essa trajetória também aparece em outros tipos de trabalho. A farmacêutica Bristol Myers Squibb (BMS) deu um exemplo no roadshow: antes, uma questão complexa poderia exigir consultas em vários bancos de dados, seguida da organização dos resultados em um relatório, e levar um ou dois meses; no cenário apresentado, o Claude consegue produzir um relatório em quatro ou cinco minutos. Essa comparação se refere a uma consulta e à compilação dos resultados; a possibilidade de reduzir o ciclo de testes em 20% a 30% é uma expectativa da BMS, não um resultado já alcançado. O que realmente merece atenção é que a empresa farmacêutica precisa primeiro conseguir limitar quem acessa quais dados e visualizar como o sistema funciona para poder delegar esse tipo de tarefa.
03|Como o teste por uma equipe se transforma em uma fatura para a empresa inteira?
No roadshow, a Anthropic apresentou um caminho de adoção pelos clientes: geralmente, começa com uma tarefa específica, como um engenheiro usando o Claude Code para corrigir um problema. Quando os resultados se mostram consistentes, cargos próximos começam a usar a ferramenta, mais processos são integrados e, por fim, o Claude pode até ser incorporado a produtos vendidos aos clientes. Essa é uma trajetória típica descrita pela empresa, mas nem todo cliente vai percorrê-la até o fim. A Accenture é um exemplo fácil de entender. Ela usa o Claude no próprio desenvolvimento de software e também o integrou à plataforma de cibersegurança CyberAI, voltada aos clientes. Segundo a Accenture, após implantar a plataforma em seus próprios sistemas de TI, o tempo das varreduras de segurança caiu de três a cinco dias para menos de uma hora. A mesma capacidade serve tanto como ferramenta para engenheiros internos quanto como parte de uma solução entregue a clientes. Quando passa a fazer parte do processo de entrega, cada cliente atendido a mais pode gerar mais uso. Isso também explica por que o negócio do Claude não pode ser entendido apenas com base em assinaturas.
Nos três primeiros trimestres de 2026, cerca de 79% da receita da Anthropic veio da cobrança por uso, e os 21% restantes vieram de assinaturas. É como se a conta da empresa dependesse não apenas do número de pessoas com cartão de acesso, mas também de quanto tempo os equipamentos ficam ligados por dia e de quanto trabalho processam. As empresas podem acessar a plataforma da Anthropic diretamente ou por plataformas de nuvem conhecidas, como AWS, Google Cloud e Microsoft Azure. Usar os canais de compra e implantação que os clientes já conhecem ajuda a transformar testes em operações oficiais. Outro número do roadshow que pode ser facilmente interpretado de forma equivocada é a taxa líquida de retenção de receita, de cerca de 900%.
Em termos simples: o mesmo grupo de clientes que gerou receita no terceiro trimestre do ano passado e se enquadrou nos critérios estatísticos gerou, no total, cerca de nove vezes mais receita no terceiro trimestre deste ano; o cálculo exclui algumas categorias de assinaturas pessoais com preço fixo e não significa que cada cliente gastou nove vezes mais. No mesmo período, havia mais de 11.900 clientes que tinham gerado pelo menos US$ 100 mil em receita nos 12 meses anteriores; esse número também não corresponde ao total de clientes empresariais. Juntos, os dois números indicam que há mais clientes de grande porte e que o mesmo grupo de clientes está gastando mais, mas não revelam por quanto tempo esse crescimento pode continuar.
04|Se os modelos estão ficando mais eficientes, por que contratar tanta capacidade computacional com antecedência?
Capacidade computacional é o poder de processamento fornecido por chips e data centers. Treinar modelos requer capacidade computacional, e também é preciso usá-la toda vez que um cliente pede ao Claude que escreva código ou leia um relatório. A primeira é como desenvolver um produto; a segunda, como prestar um serviço aos clientes repetidamente. A própria Anthropic usa o Claude em pesquisa e operações, e também consome recursos dessa reserva. No roadshow, a empresa disse que fez duas coisas. A primeira foi ampliar as fontes de capacidade computacional: escreveu software de adaptação para diferentes chips e passou a gerenciar em conjunto os recursos de vários fornecedores. Além de comprar serviços de nuvem, ela também aluga chips diretamente por meio do Anthropic Direct, que operam em data centers administrados especificamente para ela. Assim, pode reservar primeiro a capacidade dos data centers, cuja construção demora mais, e decidir depois, quando a demanda estiver mais clara, quais chips instalar e em que quantidade.
A segunda coisa foi fazer com que os recursos existentes rendessem mais. O roadshow deu um exemplo hipotético: se antes eram necessárias 100 unidades de capacidade computacional para treinar determinada capacidade, uma melhoria que multiplicasse a eficiência por quatro reduziria a necessidade a 25 unidades; também seria possível continuar usando 100 unidades para treinar um modelo que antes estava fora de alcance. O fator quatro é um exemplo para explicar o princípio, não significa que todas as tarefas já estejam economizando três quartos dos recursos. Um caso interno mais concreto é o da participação do Mythos na adaptação para chips da AMD: a Anthropic disse que conseguiu executar o Claude em cerca de três dias. O caso mostra que a IA já está ajudando as equipes de pesquisa e desenvolvimento a aprimorar parte da infraestrutura, mas não significa que o modelo já consiga treinar, validar e lançar sozinho sua próxima geração. O custo de uma tarefa individual pode cair, mas a conta total da empresa ainda pode aumentar. A Anthropic apresentou uma comparação específica: segundo os cálculos da empresa, o custo de uso do Opus 5.5 em tarefas típicas é cerca de 40% menor do que o do Opus 5. Mas, se ficar mais barato analisar um relatório, as empresas podem deixar de usar o recurso apenas na sede e oferecê-lo às equipes de todas as regiões. Tarefas que antes não valia a pena fazer ou que não era possível realizar também podem passar a ser feitas. O fato de cada uso do modelo consumir um pouco menos de capacidade computacional não significa que o sistema inteiro vá consumir menos. A dificuldade é que não dá para esperar os clientes formarem uma fila para só então construir a capacidade computacional aos poucos. A Anthropic informou que normalmente contrata capacidade computacional com 12 a 18 meses de antecedência; os recursos comprados de última hora são mais caros. Segundo os critérios de divulgação do prospecto de 10 de novembro, o total dos compromissos de compra e arrendamento já assumidos pela empresa é de cerca de US$ 900,9 bilhões, quase todo relacionado a capacidade computacional e infraestrutura, ao longo de vários anos; alguns contratos ainda estão sujeitos a condições ou preveem formas de rescisão. Esse valor não corresponde ao dinheiro já gasto nem a uma dívida atual de igual montante. O verdadeiro desafio é que muitos clientes não se comprometem a usar a plataforma por um longo prazo, mas a empresa precisa se comprometer primeiro com os fornecedores: se contratar pouco, terá de pagar caro para comprar mais quando a demanda aumentar; se contratar demais, ainda poderá ter de pagar por recursos ociosos quando a demanda diminuir.
05|Com uma receita trimestral de cerca de US$ 17 bilhões, por que ainda não dá para dizer que ela já está lucrando?
O número mais impressionante do roadshow é a receita da Anthropic no terceiro trimestre de 2026, de cerca de US$ 17 bilhões, mais de 12 vezes a do mesmo período do ano anterior. Mas receita é o valor das vendas reconhecido pela empresa segundo as regras contábeis, não o dinheiro que entrou na conta bancária, muito menos o que sobrou no fim. Para saber se esse negócio está funcionando, é preciso pelo menos separar três aspectos. Primeiro, o lucro operacional real. Segundo os princípios contábeis geralmente aceitos nos Estados Unidos, a Anthropic teve um prejuízo operacional de cerca de US$ 567 milhões nesse trimestre, com margem operacional de aproximadamente -3%. Já a margem operacional ajustada divulgada pela empresa foi de cerca de +15%.
Como uma pode ser positiva e a outra, negativa? A segunda métrica exclui duas despesas principais: remuneração em ações para funcionários e despesas não monetárias geradas pela doação de ações da empresa. A métrica ajustada ajuda a avaliar o desempenho operacional sem esses itens, mas essas despesas não deixam de ter um custo só porque não envolvem um pagamento em dinheiro naquele momento. Segundo, é preciso ver como o dinheiro entra e sai. O mesmo prospecto mostra que, nos três primeiros trimestres de 2026, o fluxo de caixa líquido gerado pelas atividades operacionais foi positivo, em cerca de US$ 6,569 bilhões. Esse número não é referente apenas ao terceiro trimestre e não deve ser interpretado como o que sobrará depois de futuros investimentos em equipamentos e infraestrutura. Por outro lado, também não dá para dizer que a empresa gastou US$ 23,3 bilhões em dinheiro no terceiro trimestre só porque teve um prejuízo líquido de cerca desse valor; aproximadamente US$ 21,9 bilhões foram ajustes contábeis não monetários, causados pela variação da avaliação de instrumentos de financiamento, como títulos conversíveis. Terceiro, é preciso ver se o crescimento está tornando o negócio mais leve. A meta de longo prazo apresentada pela empresa é superar uma margem operacional ajustada de 35%, com a condição de que a capacidade computacional se torne mais eficiente, a estrutura de compras melhore e a proporção de outras despesas em relação à receita diminua.
Os números operacionais atuais, porém, não seguem uma trajetória sempre ascendente: a margem operacional ajustada foi de cerca de 19% no segundo trimestre e caiu para aproximadamente 15% no terceiro. No prospecto, a empresa explicou que, no terceiro trimestre, entregou cerca de US$ 5 bilhões em capacidade computacional contratada no curto prazo, que costuma ser mais cara. A chegada rápida da demanda é uma boa notícia, mas atender a essa demanda pode exigir primeiro custos mais altos. Isso é mais interessante do que simplesmente rotular a empresa como “já lucrativa” ou “ainda queimando dinheiro”.
Os clientes podem estar dispostos a pagar mais, uma métrica de lucro pode ser positiva e, ao mesmo tempo, a empresa pode precisar investir grandes somas no futuro. Assim, não é difícil entender por que, mesmo com o forte crescimento da receita, a empresa ainda precisa captar recursos: parte da capacidade computacional precisa ser paga antes de começar a gerar receita. O que a Anthropic precisa provar é que, à medida que mais clientes entregarem mais tarefas ao Claude, o dinheiro que ela ganha poderá cobrir continuamente os custos do negócio — e não apenas fechar a conta em um trimestre favorável.
06|Por que uma empresa que vende IA mais poderosa não disponibiliza todas as suas capacidades mais avançadas?
A Mozilla, que desenvolve o navegador Firefox, corrigiu 271 problemas de segurança encontrados pelo Claude Mythos Preview no Firefox 150. O relato da própria Mozilla sobre o processo é mais interessante do que o número: depois que o modelo identifica problemas suspeitos, a equipe ainda precisa avaliar a gravidade, eliminar relatórios duplicados, escrever correções, testar e lançar as atualizações. O modelo acelerou a identificação de problemas, mas os engenheiros não desapareceram do processo; pelo contrário, precisam encontrar maneiras de lidar com mais descobertas.
A mesma capacidade que ajuda os defensores a encontrar vulnerabilidades também pode ajudar atacantes a encontrar pontos de entrada. Por isso, no Project Glasswing, a Anthropic primeiro concedeu acesso controlado ao Mythos Preview a parceiros de defesa, em vez de disponibilizá-lo diretamente para todo mundo. Em novembro de 2026, o Fable 5.2 e o Mythos 5.2 apresentados oficialmente vinham do mesmo modelo subjacente: o Fable, com proteções mais robustas contra riscos de cibersegurança e biossegurança, foi disponibilizado amplamente; já o Mythos foi disponibilizado por canais verificados para usos qualificados em cibersegurança ou ciências da vida. O que é possível fazer, quem pode usar e quem é responsável pelo resultado são três questões diferentes. Na ciência, vale a mesma lógica. A Anthropic já descreveu um experimento: o Claude identificou uma sequência repetida anômala em um grande conjunto de dados genéticos, e depois os pesquisadores fizeram uma validação inicial em laboratório; ainda é preciso pesquisar como aquele sistema funciona. O Laboratório de Propulsão a Jato da NASA também informou que o Claude ajudou a planejar a rota do rover Perseverance em Marte, mas a equipe de engenharia primeiro verificou os comandos em um rover virtual antes de enviá-los a Marte. O mais interessante nesses exemplos não é que a IA já consiga trabalhar sozinha como cientista ou dirigir um rover em Marte, mas que ela pode ampliar o que as pessoas conseguem explorar, enquanto ainda há formas de verificar resultados importantes.
Na descrição da empresa, segurança não é apenas uma barreira acrescentada antes do lançamento de um modelo. Também inclui ensinar o modelo durante o treinamento a lidar com solicitações prejudiciais e pesquisar por que determinados comportamentos aparecem dentro dele. Para as empresas, isso não é a mesma coisa que perguntar se o sistema pode acessar um arquivo ou se é possível investigar o que deu errado: uma questão diz respeito ao comportamento do próprio modelo, e a outra, às permissões e responsabilidades quando ele é implantado em um trabalho real. Quanto a quem pode tomar decisões sob pressão comercial, a Anthropic conta ainda com outra camada de governança corporativa. Ela é uma public benefit corporation constituída segundo as leis do estado americano de Delaware: pode ter fins lucrativos, mas também tem a responsabilidade de considerar o interesse público. Segundo a descrição do prospecto, se a oferta for concluída, o fundo fiduciário de interesse de longo prazo que detém ações especiais geralmente poderá nomear ou destituir quatro dos sete integrantes do conselho, mas não será responsável pela gestão cotidiana nem aprovará cada lançamento de modelo. Esse mecanismo merece atenção, mas não garante que a empresa sempre vá tomar as decisões certas. Restringir o acesso pode reduzir as vendas de alguns serviços, e fazer mais testes de segurança também custa dinheiro. Por outro lado, conseguir explicar permissões, auditorias e responsabilidades pode dar confiança a mais clientes para integrar tarefas importantes. Esses dois lados precisam ser analisados separadamente.
Voltando àquele pedido de seguro do começo. Depois que a IA organiza os materiais, o analista de seguros ainda toma a decisão. Mas o trabalho que antes consumia tempo já foi redistribuído: a máquina cuida da parte em que é boa, e as pessoas reservam seu tempo para o que exige julgamento especializado. Para a Anthropic, se essa transformação puder ocorrer em mais tipos de trabalho e o custo não sair do controle a cada resultado confiável entregue, o que ela vende não será apenas um assistente de conversa fácil de usar.
Por isso, depois do roadshow, continuarei de olho em três coisas: se os clientes atuais estarão dispostos a confiar ao Claude tarefas mais importantes; se o custo total para concluir uma tarefa de forma confiável, incluindo revisão humana e retrabalho, continuará caindo; e o que a empresa fará quando segurança e crescimento entrarem realmente em conflito.
Essas três coisas dizem mais sobre até onde a empresa pode chegar do que uma demonstração impressionante ou a velocidade do crescimento em um trimestre. Se você está pensando em levar a IA para sua equipe, também pode começar pela mesma pergunta: qual é a próxima tarefa que vale a pena delegar? Se algo der errado, quem vai perceber e quem vai assumir o trabalho de volta?
repost-content-media
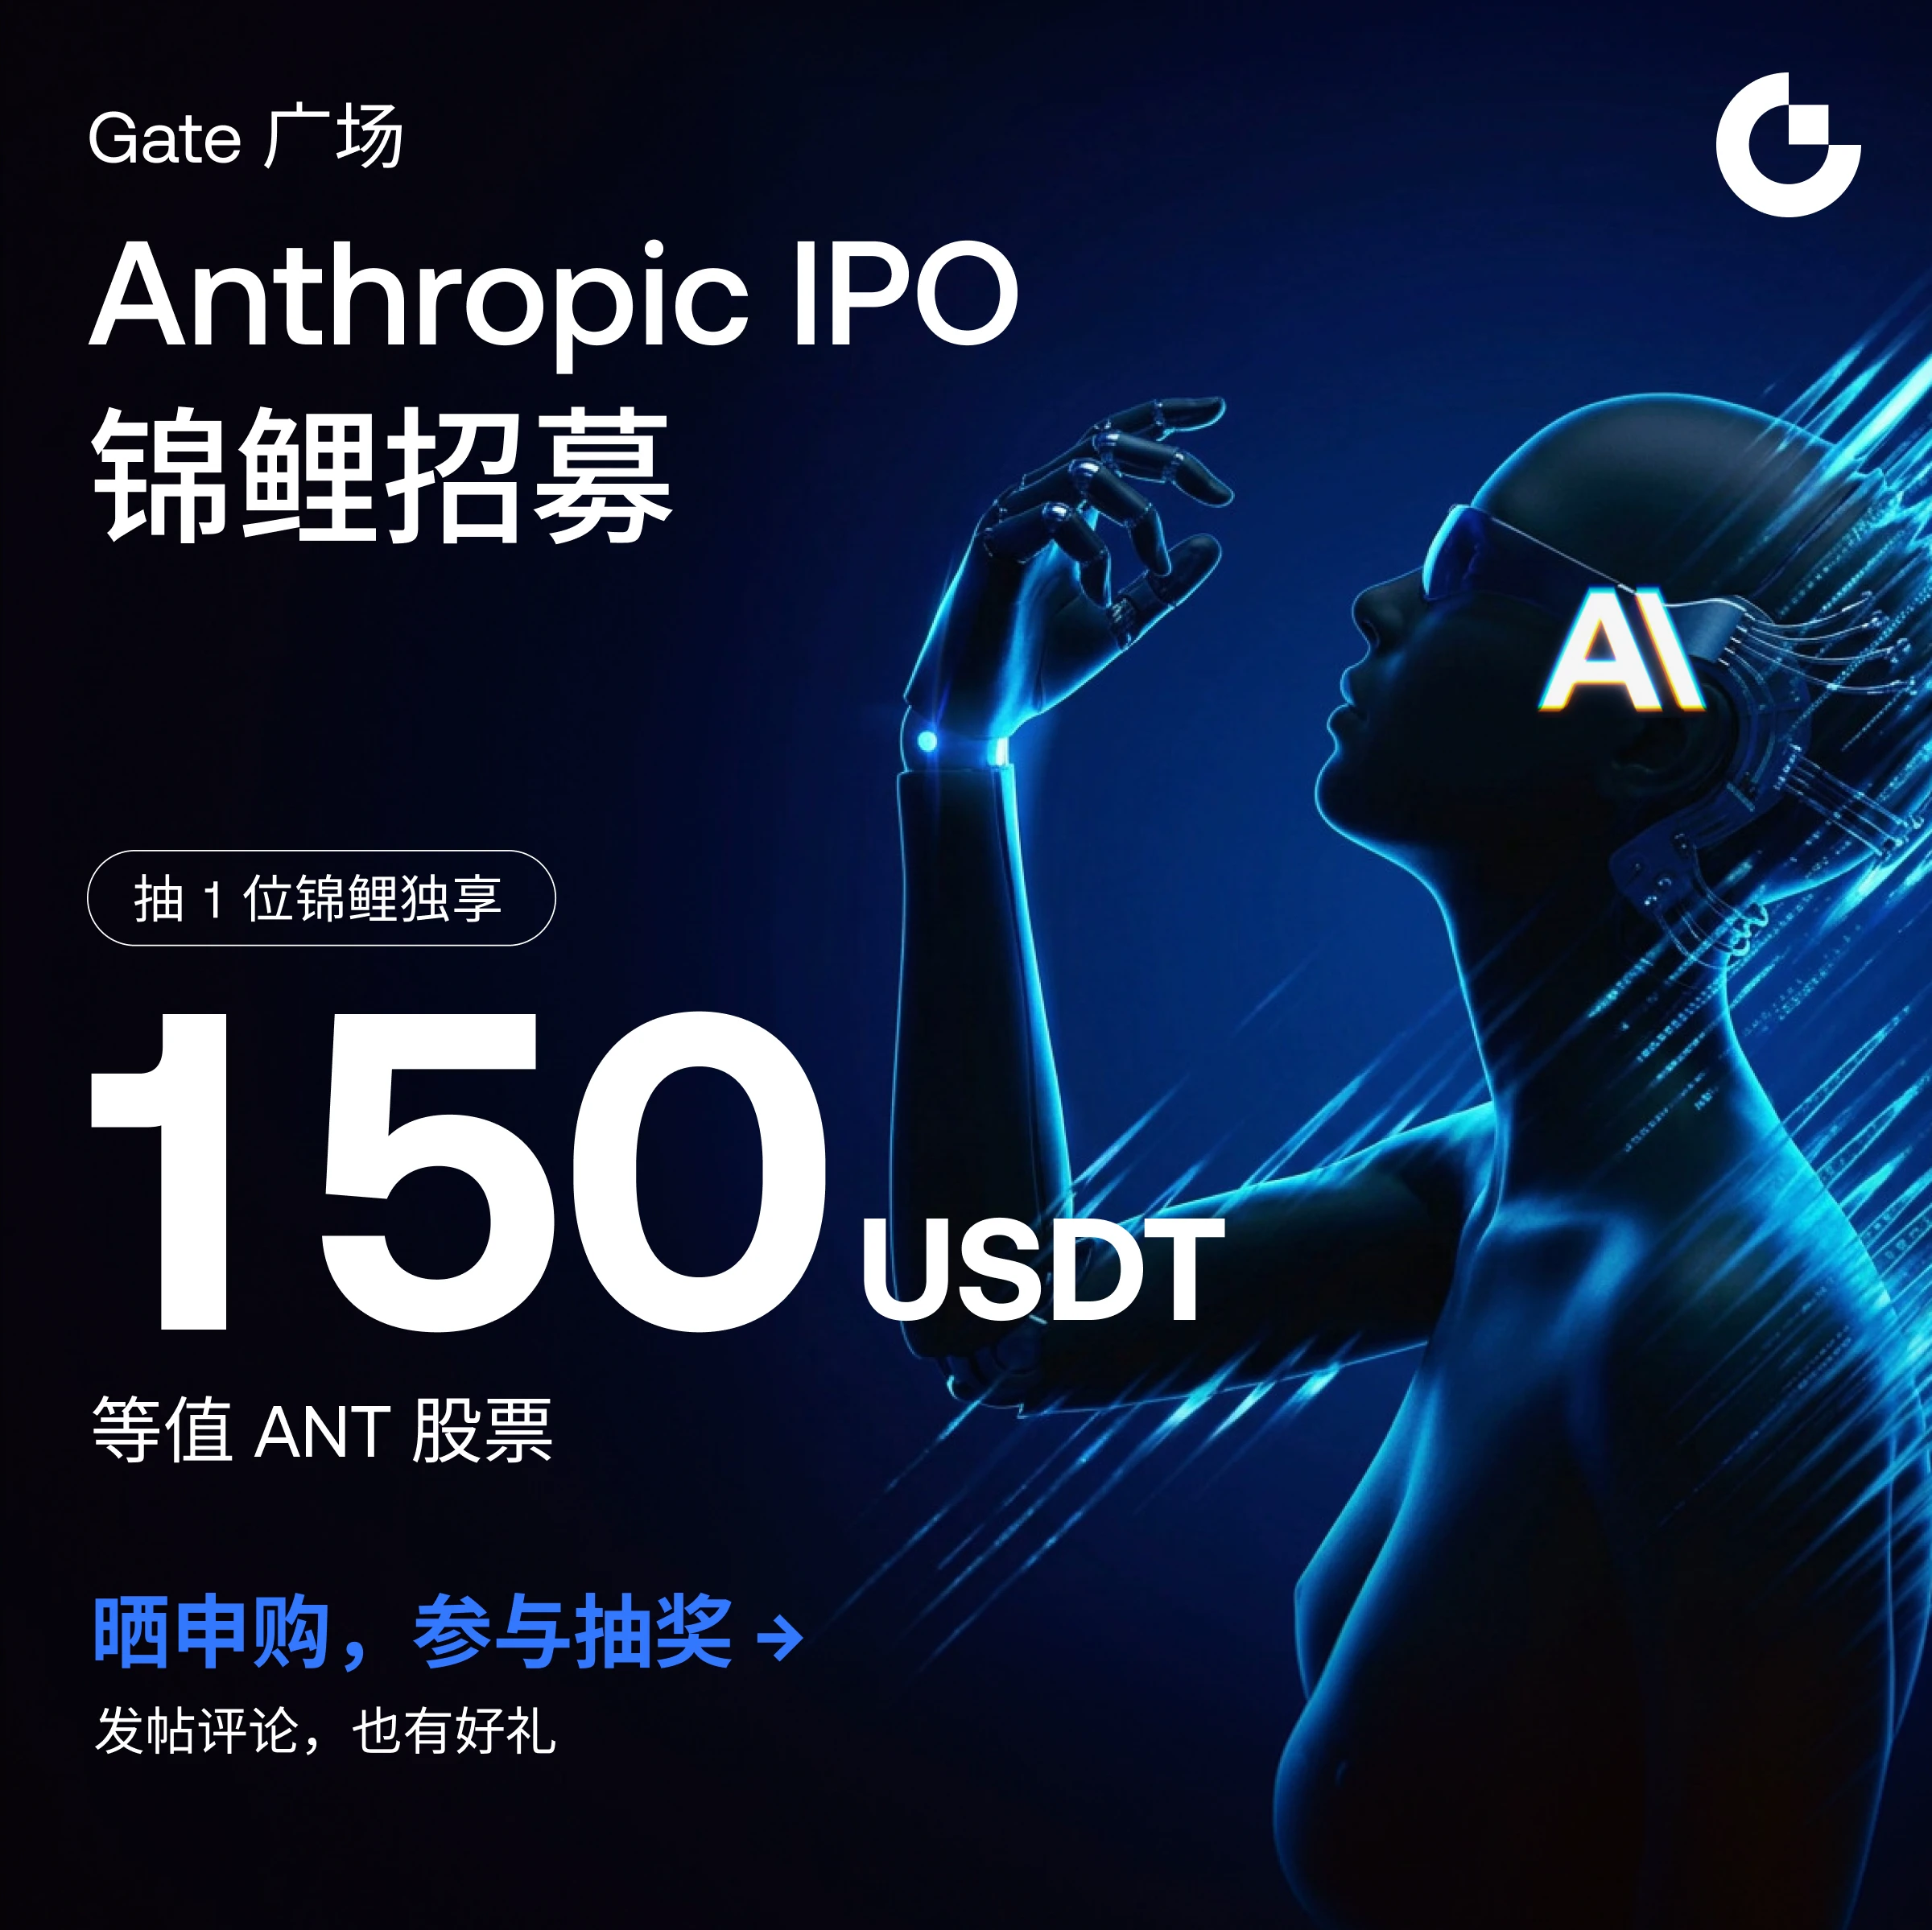
🐟 IPO da Anthropic na Gate Square: publique sua solicitação de subscrição para concorrer a ações no valor de 150 USDT

🏆 Sortearemos 1 vencedor para receber prêmios em ações no valor de 150 USDT $ANT
✍️ Selecionaremos 10 publicações de qualidade, cada uma receberá ações no valor de 10 USDT $ANT
💬 Selecionaremos 10 comentários de qualidade, cada um receberá 5 USDT

📸 Participe da oferta de subscrição da Anthropic e inclua #Gate直通IPO第三期Anthropic uma captura de tela da sua própria solicitação de subscrição, junto com seus motivos ou sua experiência, para ter a chance de ser um dos vencedor
GateSquare
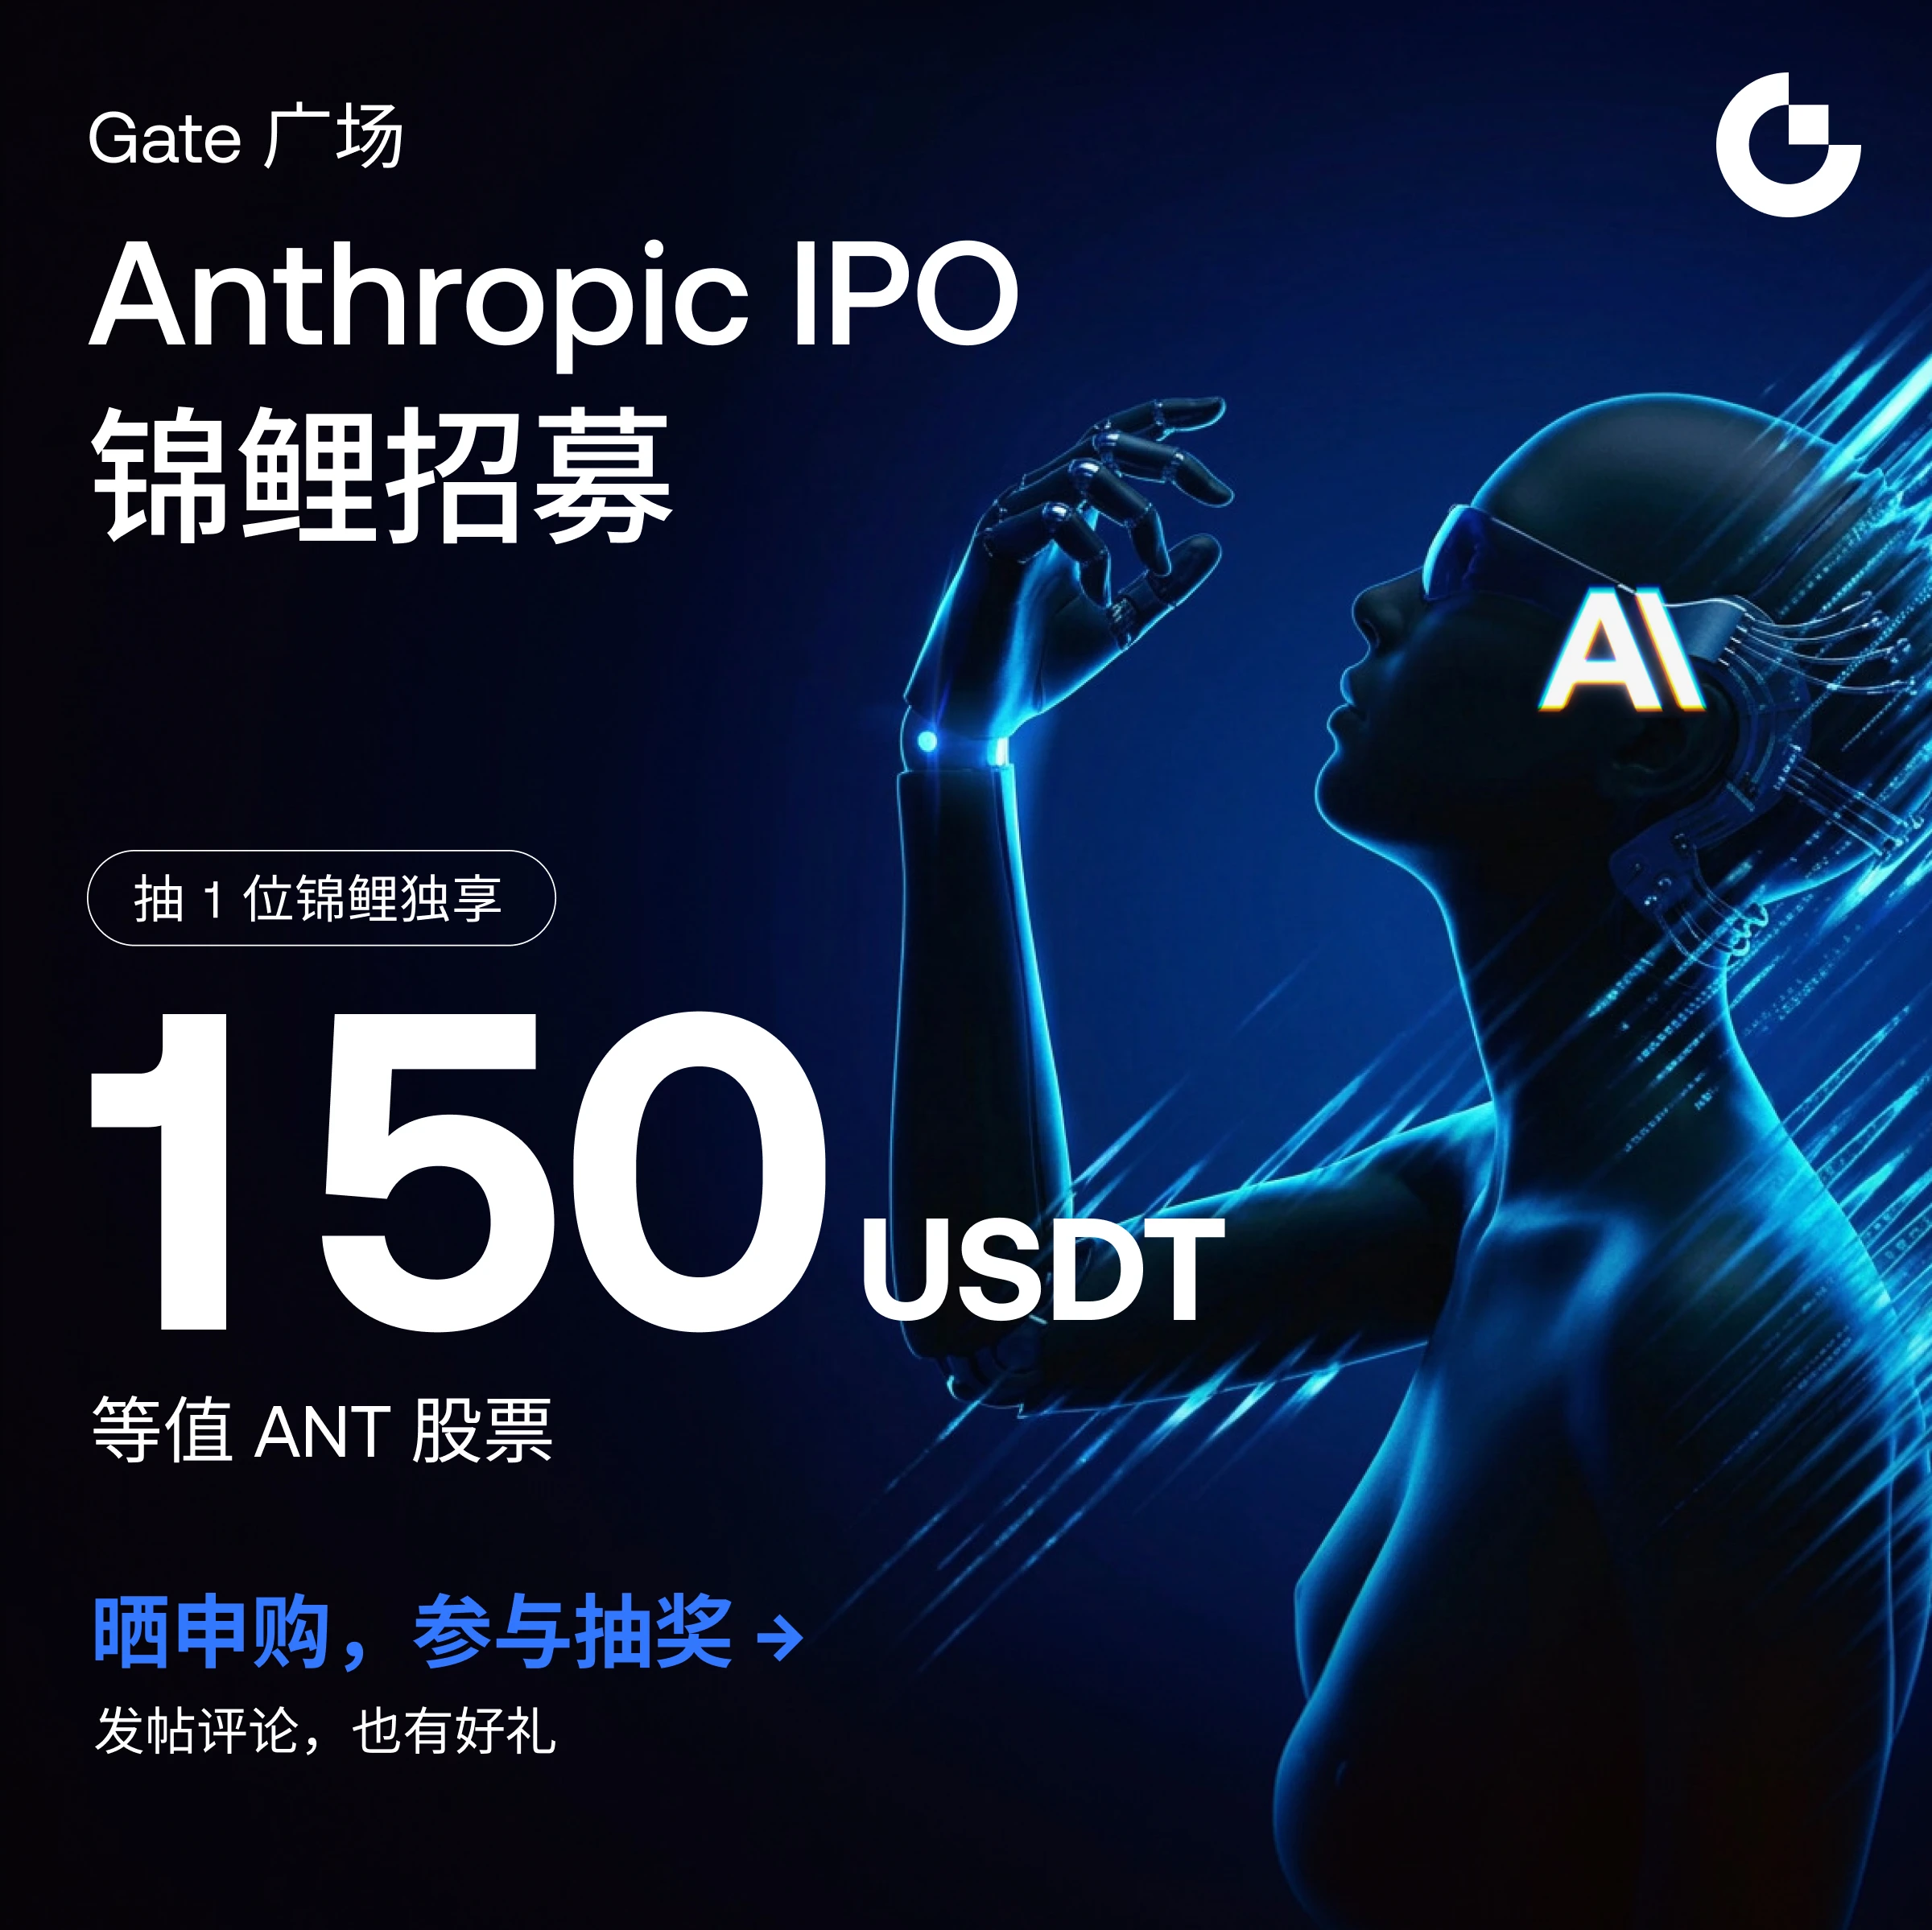
🐟 Praça da Gate — IPO da Anthropic: publique sua inscrição e concorra a ações no valor de 150 USDT
🏆 Sorteio aleatório de 1 pessoa sortuda, que receberá 150 USDT em $ANT ações de presente
✍️ Sorteio entre publicações de qualidade: 10 pessoas receberão ações no valor de 10 USDT cada $ANT
💬 Seleção de 10 comentários de qualidade, que receberão 5 USDT cada
📸 Participe da pré-inscrição da Anthropic, inclua #Gate直通IPO第三期Anthropic e publique uma captura de tela da sua inscrição + seu motivo ou experiência para concorrer ao prêmio de sorte da IPO.
Você também pode compartilhar com a hashtag sua experiência com Claude, as perspectivas da Anthropic ou sua estratégia de inscrição. Publique e comente para concorrer a presentes.
👉 Inscreva-se agora:
https://www.gate.com/zh/ipos/ipo-access/anthropic-ipo-access/69
📝 Detalhes da campanha:
https://www.gate.com/announcements/article/102761
repost-content-media
Atualização do mercado de ETH em 15/11/2026
live-replay-cover
120 visualizações11-15 09:04
00:28:18
Atualização de mercado
live-replay-cover
761 visualizações11-14 16:11
01:04:16
#Gate直通IPO第三期Anthropic
Fundadores realizam ganhos enquanto o valor cai US$ 600 bilhões: este IPO ainda é um bom negócio?

A Anthropic está abrindo capital, mas o início é turbulento. Em 10 de nov., o roadshow começou com 825 milhões de ações entre US$ 70 e US$ 78, podendo levantar até US$ 64,4 bilhões. Na noite anterior, o documento preliminar ainda indicava US$ 69,3 bilhões. Cerca de US$ 5 bilhões desapareceram da noite para o dia.

O valor caiu de US$ 2 trilhões, cifra mencionada há duas semanas, para cerca de US$ 1,4 trilhão, uma queda de aproximadamente 30%. Isso fica abaixo da SpaceX, av
discovery
#Gate直通IPO第三期Anthropic
Fundadores embolsam enquanto o valor cai US$ 600 bilhões: este IPO ainda é um bom negócio?
A Anthropic está abrindo capital, mas o início é difícil. Em 10 de nov., o roadshow começou com 825 milhões de ações a US$ 70 a US$ 78, chegando a até US$ 64,4 bilhões. Na noite anterior, o prospecto preliminar ainda indicava US$ 69,3 bilhões. Cerca de US$ 5 bilhões desapareceram da noite para o dia.
O valor caiu de US$ 2 trilhões, mencionados há duas semanas, para cerca de US$ 1,4 trilhão, uma queda de cerca de 30%. Isso fica abaixo da SpaceX, avaliada em cerca de US$ 1,77 trilhão em seu IPO.
Ao mesmo tempo, 7 fundadores venderão ações antigas por cerca de US$ 1,75 bilhão no total, aproximadamente US$ 250 milhões cada.
A escala é enorme, mas não é recorde
A SpaceX levantou US$ 75 bilhões em junho, cerca de US$ 85,7 bilhões com a opção de ações adicionais. A Anthropic chega a US$ 64,4 bilhões, cerca de US$ 74 bilhões com a opção. Ainda assim, é o segundo maior IPO da história.
Uma colocação privada acrescenta US$ 26 bilhões ao preço do IPO. Google e Nvidia investiram US$ 10 bilhões cada. AMD, Broadcom, Micron, Microsoft e TSMC dividiram os US$ 6 bilhões restantes. Junto com o IPO, o total fica perto de US$ 100 bilhões.
Mas as sete empresas são fornecedoras a montante na cadeia de computação. As fornecedoras pagam para adquirir uma participação em uma compradora, e a compradora então paga a elas por computação. O dinheiro parece maior, mas pode simplesmente circular dentro da cadeia. Se a demanda final ficar aquém, os dois lados sentirão o impacto.
A receita é real, mas os custos pesam
A receita é real: US$ 386 milhões em 2024, US$ 4,585 bilhões em 2025 e cerca de US$ 17 bilhões apenas no terceiro trimestre. A taxa anualizada atingiu cerca de US$ 81 bilhões até o fim de outubro. Os mesmos compradores gastam cerca de 9 vezes mais um ano depois. A retenção líquida de receita é de cerca de 900%. O fluxo de caixa das operações foi de cerca de US$ 3,9 bilhões no primeiro semestre.
Mas o crescimento está esfriando. Subiu 144% em relação ao trimestre anterior no segundo trimestre e, depois, 47% no terceiro. O lucro virou prejuízo. O segundo trimestre registrou US$ 974 milhões de lucro operacional; o terceiro, um prejuízo de US$ 567 milhões. O custo de computação subiu de 48% para 58% da receita. A empresa precisou comprar cerca de US$ 5 bilhões em computação de curto prazo a preços altos. Cortes de preço e descontos reduziram a receita do terceiro trimestre em cerca de US$ 600 milhões.
Outro ponto fraco: nos primeiros nove meses, de 5% a 7% da receita — cerca de US$ 1,7 bilhão a US$ 2,3 bilhões — veio de compradores que depois foram identificados como tendo violado os termos de uso ou comerciais. A maior parte veio de usuários fora dos EUA cujas contas foram encerradas. Encerrar contas sem reembolso é uma prática antiga. É difícil considerar um ponto positivo o fato de isso aparecer como uma fonte de renda recorrente.
O prejuízo contábil é a parte estranha. O prejuízo líquido no papel chegou a US$ 104 bilhões em nove meses. O prejuízo operacional real foi de apenas cerca de US$ 1,26 bilhão. O restante veio da reavaliação de financiamentos iniciais em que os investidores pagam agora e recebem ações depois. Como o valor subiu de mais de US$ 100 bilhões para mais de US$ 1 trilhão em pouco mais de um ano, o valor dessas ações futuras também aumentou, e a alta teve de ser contabilizada como prejuízo. É um efeito contábil, não uma queima de caixa, mas ainda deixa os balanços mais difíceis de interpretar.
Os compromissos são pesados. Quase US$ 900 bilhões em contratos de compra e arrendamento de computação de longo prazo com Google, Amazon, Broadcom e outras empresas. O caixa e os investimentos de curto prazo somam cerca de US$ 132 bilhões. Os cinco maiores compradores responderam por cerca de um quarto da receita em nove meses. Mais de 80% da receita do terceiro trimestre veio de modelos lançados nos seis meses anteriores. A Anthropic precisa continuar superando todos os concorrentes. Uma única geração de diferença entre modelos pode fazê-la perder compradores rapidamente.
Estrutura de preço
825 milhões de ações Classe A. Cerca de 801 milhões são novas. Ao preço médio de US$ 74, essa parte rende cerca de US$ 59,3 bilhões à empresa. As 23,648 milhões restantes são ações antigas dos 7 fundadores.
Há um mecanismo de proteção do preço por 30 dias. Os coordenadores da oferta podem comprar até 123,75 milhões de ações adicionais ao preço de oferta, se necessário. Se o preço cair, eles compram para sustentá-lo. Se subir, a empresa pode emitir mais ações. A proteção dura apenas 30 dias. A SpaceX teve a mesma proteção, mas suas ações caíram abaixo do preço de oferta em meados de julho.
A demanda é forte. Os pedidos preencheram a faixa de preço imediatamente, e grandes compradores demonstraram mais apetite do que no caso da SpaceX. Mas o clima é ruim. Em 5 de nov., as ações dos EUA caíram 5,5% em um dia, a pior queda em 19 meses, e as ações de chips de IA sofreram forte desvalorização. Abrir capital durante uma onda de vendas é uma péssima escolha de momento.
As vendas no primeiro dia também são um risco. Alguns diretores, executivos e funcionários podem vender até 10% a partir do primeiro dia. Muitos têm ações desde quando o valor era muito baixo, então vender garantiria um grande ganho. Se muitos venderem ao mesmo tempo, o preço cai.
O preço já embute muita coisa. Os bancos definiram o preço com base na previsão da própria Anthropic de receita de US$ 190 bilhões a US$ 200 bilhões em 2028. A taxa anualizada ainda é de cerca de US$ 81 bilhões. A receita precisa mais do que dobrar em dois anos para sustentar o preço atual.
Novidades sobre os modelos
Fable 5.2 foi lançado um dia antes do roadshow, apenas dois meses depois do 5.1. Ele funciona até 30% mais rápido, com um modo rápido ainda 2,5 vezes mais veloz. Custa US$ 8 por milhão de tokens de entrada e US$ 40 por milhão de tokens de saída, cerca de 20% menos que a geração anterior. Obteve 65 no índice de inteligência da Artificial Analysis, ficando em primeiro lugar, à frente do Google Gemini 4 Carbon, com 60. No FrontierCode 2.0, obteve 49,1%, ante 32,4%, e superou o OpenAI GPT-6 Astra.
Ainda assim, a Anthropic o limita de propósito. No treinamento, limitou a capacidade do Fable 5.2 de acelerar a pesquisa em IA — como a otimização de kernels de chips e o projeto de modelos — ao nível do Opus 5.5. A maior contradição da empresa é competir agressivamente com seus modelos enquanto restringe seu melhor modelo.
Por que agora, enquanto a OpenAI espera?
Três empresas com avaliações na casa do trilhão de dólares se alinharam: SpaceX, Anthropic e OpenAI. A SpaceX abriu capital em junho. A Anthropic vem em seguida. A OpenAI continua privada. Em 6 de nov., a OpenAI fechou uma rodada de US$ 11 bilhões com avaliação de US$ 1,25 trilhão.
A OpenAI entrou com um pedido sigiloso em junho, uma semana depois da Anthropic. Em setembro, Altman disse que não haveria IPO em 2026, citando a segurança da IA. Os assessores haviam apresentado dois caminhos: esperar até 2027 para uma abertura de capital na casa do trilhão de dólares ou reduzir a avaliação e abrir capital agora. Altman recusou a segunda opção. Seu diretor financeiro também defendeu o adiamento, dizendo que as divulgações ainda não estavam no padrão de uma empresa de capital aberto. No mercado privado, o valor é definido por negociações. Depois de abrir capital, você é avaliado todos os dias.
A Anthropic tem três motivos para abrir capital agora. Primeiro, os gastos são enormes. São quase US$ 900 bilhões em contratos de computação, contra cerca de US$ 132 bilhões em caixa e investimentos de curto prazo. Rodadas privadas não conseguem acompanhar esse ritmo. Esta oferta traz quase US$ 100 bilhões de uma vez. Segundo, os balanços parecem prontos. A receita é forte, e o segundo trimestre chegou a registrar lucro operacional. A OpenAI enfrenta mais pressão, com uma queima de caixa de cerca de US$ 278 bilhões prevista entre 2026 e 2030. Terceiro, a vantagem de sair primeiro. Há muito dinheiro pelo mundo à espera de uma ação de IA pura. Juntas, as três empresas superam US$ 4 trilhões em valor, mas o dinheiro disponível no mercado é finito. Quem abrir capital primeiro recebe primeiro.
Veredito: sim, mas com cautela
Sim, porque o negócio é real. A receita cresce, os compradores gastam mais e as pontuações dos produtos corroboram isso. Mas o preço já incorpora boa parte do futuro. O valor caiu de US$ 2 trilhões para US$ 1,4 trilhão, mas ainda é alto. A receita precisa mais do que dobrar em dois anos. Os custos de computação, o fluxo circular de dinheiro, a concentração de compradores e os contratos de US$ 900 bilhões tornam isso difícil. As vendas de US$ 250 milhões por fundador também enfraquecem a mensagem de confiança na empresa. A venda em si não é crime, mas o momento levanta dúvidas.
Portanto, avalie com disciplina, não com euforia. Mantenha uma posição de tamanho moderado. No curto prazo, o que conta é o sentimento; no longo prazo, são os resultados. A alta no primeiro dia não é prova de sucesso. O que o preço fará depois que a proteção de 30 dias acabar é o verdadeiro teste. A Anthropic pode ser um IPO para os próximos cem anos. Isso não significa que seja um bom negócio a qualquer preço. Um bom negócio exige preço certo, tamanho certo e horizonte certo. Sem esses três fatores, nem a história mais forte protegerá um comprador.
#WCTCS9
#ShareWeekly
$SPCX
repost-content-media
  • 2
Participe da subscrição da Anthropic, ganhe fundos de teste e concorra a mais recompensas com negociações após a listagem

O canal de subscrição do IPO da Anthropic (ANT) está aberto! Faça uma subscrição válida pelo Gate IPO Access e atinja o limite correspondente ao valor final da sua subscrição para receber até 1.000 USDT em fundos de teste para negociação de ações ANT. Mesmo que você não receba ações na alocação final, subscrições válidas e elegíveis ainda podem participar das recompensas.

Há mais benefícios além da subscrição:
Benefícios de negociação após a listagem: a ANT está programad
GateSquare
Participe do IPO da Anthropic, assine para ganhar bônus de trading e concorra a mais recompensas após a listagem
As inscrições para o IPO da Anthropic (ANT) já estão abertas! Faça uma inscrição válida pelo Gate IPO Access e, de acordo com o valor final inscrito, você poderá receber até 1.000 USDT em bônus de trading em ações ANT. Mesmo que não receba alocação, sua inscrição válida ainda poderá participar das recompensas, desde que atenda aos requisitos.
Além da inscrição, há mais benefícios para desbloquear:
Benefícios de trading após a listagem: ANT tem previsão de começar a ser negociada em 19 de novembro. Participe das atividades de trading designadas e tenha 100% de chance de ganhar.
Airdrop exclusivo para VIPs: quem atender aos requisitos de inscrição na campanha, participação no IPO, depósito líquido e nível VIP poderá concorrer a um airdrop de ações ANT no valor total equivalente a 100.000 USDT.
Benefícios de rendimento do Yu'ebao: novos usuários elegíveis que participarem dos produtos de prazo fixo USDT designados poderão obter rendimento anual de até 200%; usuários que se inscreverem no IPO também poderão conferir os benefícios de um produto designado de 14 dias.
O período de inscrição termina em 17 de novembro, às 18:00 (UTC+8). As vagas para cada faixa de bônus são limitadas. Confira as regras e participe a tempo.
👉 Confira agora a campanha do IPO da Anthropic: https://www.gate.com/zh/campaigns/7003
Os bônus de trading, airdrops e benefícios de rendimento estão sujeitos a requisitos de participação e disponibilidade limitada. Consulte a página da campanha e as regras dos produtos para mais detalhes. A inscrição no IPO envolve riscos de alocação, bloqueio de fundos e volatilidade do mercado; as taxas de rendimento dos produtos financeiros não representam rendimentos futuros. Este texto não constitui recomendação de investimento.
repost-content-media
  • 2
Atualização ao vivo do mercado
live-replay-cover
398 visualizações11-14 14:41
01:00:36
Atualização do mercado ao vivo
live-replay-cover
734 visualizações11-14 07:57
00:58:30
BTC cai abaixo de US$ 71.000 para seu menor nível desde setembro
live-replay-cover
415 visualizações11-13 06:13
01:02:09
Atualização do mercado ao vivo
live-replay-cover
561 visualizações11-12 17:07
00:59:32
atualização ao vivo do mercado
live-replay-cover
575 visualizações11-12 15:36
01:03:31
#StockTalkSeason #MSFT
#WCTCS9
Minha visão sobre a Microsoft (MSFT): por que continuo otimista no longo prazo, apesar da volatilidade recente

Atualmente, estou otimista em relação à Microsoft para um horizonte de 12–24 meses, mas continuo seletivo quanto a entradas no curto prazo, após as fortes oscilações do mercado na última semana.

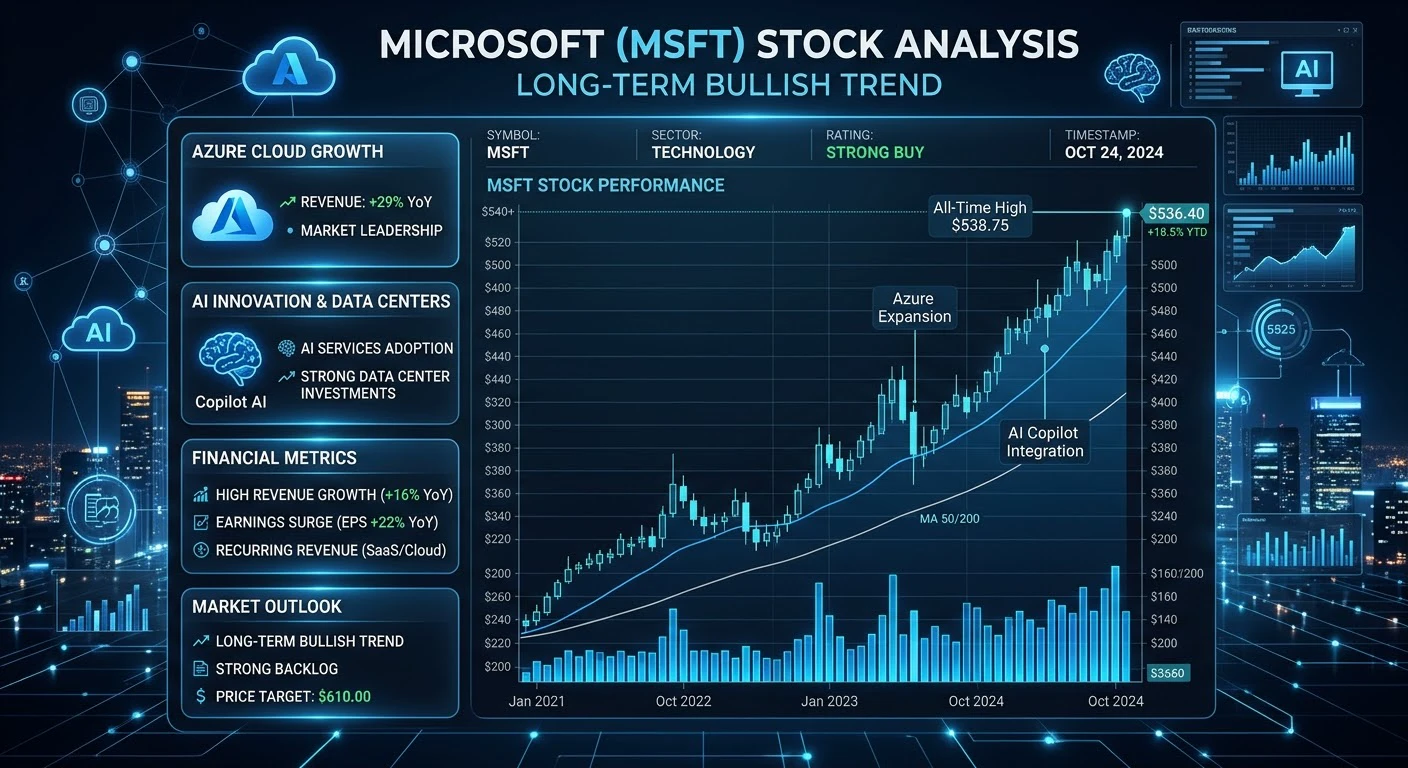
A ação fechou em torno de US$ 530–531 em 6 de novembro de 2026, depois de cair cerca de 3,6% em 5 de novembro, em relação ao fechamento do dia anterior, perto de US$ 556. Isso a deixou cerca de 5% abaixo da máxima recente de 52 semanas, de US$ 559,15, registr
HighAmbition
#StockTalkSeason #MSFT
#WCTCS9
Minha visão sobre a Microsoft (MSFT): por que continuo otimista no longo prazo apesar da volatilidade recente
Atualmente, sou otimista em relação à Microsoft em um horizonte de 12–24 meses, embora continue seletivo quanto aos pontos de entrada no curto prazo após as fortes oscilações do mercado na semana passada.
A ação fechou em torno de US$ 530–531 em 6 de novembro de 2026, após cair aproximadamente 3,6% em 5 de novembro, em relação ao fechamento do dia anterior, perto de US$ 556. Com isso, ficou cerca de 5% abaixo da máxima recente de US$ 559,15 em 52 semanas, registrada em 4 de novembro. No acumulado do ano, as ações ainda sobem na casa dos dois dígitos baixos e estão cerca de 50%+ acima da mínima de aproximadamente US$ 349 em 52 semanas.
Esses números já contam parte da história: a Microsoft tem sido mais resiliente do que empresas exclusivamente ligadas a semicondutores durante a recente liquidação relacionada à IA, mas não está imune ao sentimento mais amplo em relação à tecnologia.
Sinais que me deixam otimista
Vários fatores concretos me mantêm confiante na empresa.
Primeiro, o Azure continua apresentando crescimento forte e acelerado. No primeiro trimestre fiscal de 2027 (encerrado em 30 de setembro de 2026), a receita do Azure cresceu aproximadamente 48% em relação ao ano anterior, chegando a cerca de US$ 33,2 bilhões. A receita total da empresa subiu 19%, para US$ 92,3 bilhões, superando as expectativas. O lucro operacional aumentou 21%, para US$ 45,9 bilhões. Não são superações marginais das expectativas; elas mostram que a demanda por nuvem e infraestrutura de IA continua robusta, mesmo enquanto o mercado debate o ritmo dos gastos com data centers.
Segundo, as obrigações de desempenho comercial remanescentes (RPO) — essencialmente, receitas futuras contratadas — saltaram 73%, para US$ 677 bilhões. Espera-se que aproximadamente 30% desse valor seja reconhecido nos próximos 12 meses. Essa carteira de contratos dá sustentação visível à receita futura e reduz o risco de o crescimento desaparecer de repente.
Terceiro, o posicionamento da Microsoft em IA é amplo e tem várias camadas. A empresa é tanto uma grande compradora de chips de IA (dando suporte à Nvidia e a outras empresas) quanto uma plataforma que monetiza a IA por meio do Azure, do Microsoft 365 Copilot e de serviços corporativos. A adoção do Copilot continuou avançando, e a empresa está migrando cada vez mais para preços baseados no uso, o que pode melhorar a economia unitária no longo prazo. Esse papel duplo (investidora em infraestrutura + monetizadora de software) torna a Microsoft menos dependente de um único cenário do que fabricantes de chips puros, que dependem quase totalmente dos investimentos de capital dos provedores de nuvem em hiperescala.
Quarto, o balanço patrimonial e a geração de caixa continuam excepcionais.
A Microsoft gera dezenas de bilhões em fluxo de caixa livre por ano, mesmo investindo pesado em capacidade de IA. A capitalização de mercado está perto de US$ 3,9–4,0 trilhões, mas a empresa ainda é negociada a uma avaliação futura que muitos analistas consideram razoável em relação ao seu crescimento (P/L normalizado na faixa alta dos 20 nos dados recentes).
Os preços-alvo dos analistas na faixa de US$ 600 implicam uma alta de aproximadamente 13% em relação aos níveis recentes, em torno de US$ 530.
Quinto, historicamente, a ação tem demonstrado força relativa durante correções amplas no setor de tecnologia. Na liquidação de 5 de novembro, quando o Nasdaq caiu mais de 5,5% e o índice de semicondutores recuou mais de 12%, a Microsoft teve uma queda mais moderada, de 3,5–4%. Essa resiliência relativa importa na composição de uma posição principal.
Preocupações que me mantêm cauteloso
Não sou otimista sem ressalvas. Alguns riscos reais me levam a manter posições de tamanho moderado.
A avaliação vem em primeiro lugar. Mesmo após a recente retração, a ação não está barata em termos absolutos. Um P/L projetado na faixa alta dos 20 aos baixos dos 30 deixa pouco espaço para decepções caso o crescimento do Azure desacelere mais do que o esperado ou os investimentos de capital continuem pressionando o fluxo de caixa livre. O fluxo de caixa livre já caiu consideravelmente no trimestre mais recente, com a disparada dos gastos com data centers e infraestrutura de IA (os investimentos de capital e despesas relacionadas ficaram elevados).
Segundo, a mesma incerteza política e regulatória que afetou o setor de IA em geral em 5 de novembro também afeta a Microsoft, embora com menos intensidade. Temores de que os processos de autorização para data centers fiquem mais lentos ou de que as regras se tornem mais rígidas após os resultados das eleições de meio de mandato podem reduzir o ritmo de expansão da capacidade do Azure. A Microsoft está construindo e alugando capacidade ativamente; qualquer desaceleração significativa no ciclo geral de infraestrutura de IA acabaria aparecendo nas taxas de crescimento.
Terceiro, a concorrência e a pressão sobre as margens continuam sendo questões em aberto.
Google, Amazon e outras empresas também estão investindo pesado em IA e nuvem. Os elevados investimentos de capital da Microsoft (as projeções apontam para a continuidade de gastos altos) significam que o fluxo de caixa livre e as margens no curto prazo podem continuar sob pressão, mesmo que o crescimento da receita permaneça sólido. Os investidores acompanham de perto se os retornos desses investimentos em IA se concretizarão na escala e na velocidade atualmente precificadas.
Quarto, os riscos técnicos e de sentimento no curto prazo estão elevados. Após a rápida queda da máxima de 4 de novembro, perto de US$ 559, passando por US$ 536 e chegando à faixa baixa dos US$ 530, a ação pode continuar volátil enquanto o mercado assimila a narrativa sobre IA após as eleições. A redução de posições alavancadas e a rotação para fora de ações de IA com forte impulso podem gerar mais ruído, sem relação com os resultados reais da Microsoft.
Raciocínio geral e posicionamento
Considerando os números em conjunto: crescimento de 48% do Azure, alta de 19% da receita total, avanço de 73% da RPO, para US$ 677 bilhões, e um perfil de margem operacional ainda saudável me dão confiança de que o negócio principal está sendo bem executado. A queda de aproximadamente 5% da ação em relação à máxima recente e seu recuo mais moderado do que o de empresas exclusivamente ligadas a chips em 5 de novembro sugerem que o mercado ainda vê a Microsoft como uma empresa de alta qualidade, capaz de crescer continuamente, e não como uma aposta puramente especulativa em IA.
Minha abordagem prática é tratar a Microsoft como uma posição principal de longo prazo, e não como um ativo para negociações de curto prazo. Prefiro aumentar a posição em retrações significativas (por exemplo, em direção à faixa intermediária de $500s ou abaixo, se a fraqueza do mercado mais amplo continuar), em vez de correr atrás da alta logo após a divulgação de resultados ou ralis de curto prazo. Mantenho o tamanho da posição sob controle por causa da avaliação e da intensidade dos investimentos de capital. Também mantenho a posição equilibrada dentro de uma carteira mais ampla, que inclui outras plataformas de tecnologia e alguma exposição defensiva.
Em resumo, a tese otimista se apoia na demanda duradoura por Azure e IA, em uma enorme carteira de contratos e na capacidade da Microsoft de monetizar a IA tanto em software quanto em infraestrutura.
O lado cauteloso se concentra na avaliação, nos elevados gastos de capital e na possibilidade de que obstáculos políticos ou regulatórios desacelerem a expansão geral da infraestrutura de IA mais do que se espera atualmente. A movimentação recente do preço — de uma máxima perto de US$ 559 até a faixa baixa de $530s , com uma queda de mais de 3,5% em um único dia — torna a relação entre risco e retorno mais interessante para investidores pacientes, desde que a trajetória fundamental permaneça intacta.
Continuarei acompanhando o próximo resultado de crescimento do Azure, quaisquer atualizações sobre os planos de investimentos de capital e a evolução das notícias sobre autorizações para data centers. Por enquanto, a Microsoft continua sendo uma das ações de grande capitalização em que tenho maior convicção e que estou disposto a manter em meio à volatilidade.
#GateStockTalkSeason
repost-content-media
MSFT+0,22%
NVDA-1,92%
NDAQ-0,15%
GOOGL-0,98%
AMZN-0,29%
  • 3
#MicrosoftEndsOracleLeaseExits3Sites #USTechSelloff Infraestrutura de IA à venda, aplicações em seguida? O que os fechamentos de 5 de novembro dizem sobre a rotação

O fechamento de quinta-feira mostrou como a operação de IA se desfez bruscamente. Ações de chips e data centers tiveram as maiores perdas, enquanto as empresas de software e plataformas se saíram melhor. A questão agora é se essa diferença marca o início de uma rotação da infraestrutura de IA para as aplicações de IA, onde a receita é mais imediata e o risco de capex é menor.

O que mostram os preços de fechamento

Com base nos fe
BeautifulGirl
#MicrosoftEndsOracleLeaseExits3Sites #USTechSelloff Infraestrutura de IA em liquidação, aplicações são as próximas? O que os fechamentos de 5 de novembro dizem sobre a rotação
O fechamento de quinta-feira mostrou como a operação de IA se desfez bruscamente. Ações de chips e de data centers sofreram as maiores perdas, enquanto empresas de software e plataformas resistiram melhor. A questão agora é se essa diferença marca o início de uma rotação da infraestrutura de IA para as aplicações de IA, onde a receita é mais imediata e o risco de capex é menor.
O que mostram os preços de fechamento
Com base nos fechamentos de 5 de novembro no feed da Gate: Alphabet fechou a US$ 282,57, em queda de 2,20%. Microsoft fechou a US$ 535,93, em queda de 3,58%. Amazon fechou a US$ 260,21, em queda de 2,19%. Meta fechou a US$ 605,08, em queda de 3,96%. Palantir caiu 9,73%, para US$ 154,99, a maior queda do grupo. Oracle recuou 6,93%, para US$ 115,16, e suas ações estão bem abaixo da máxima de 52 semanas, de US$ 248,46.
Esses números mostram que as empresas de plataforma também não foram poupadas. Palantir e Oracle, duas empresas frequentemente associadas à IA empresarial, caíram fortemente. Isso torna a tese da rotação menos clara do que os otimistas gostariam.
Google: monetização de buscas e publicidade
A Alphabet é o teste mais claro das aplicações de IA em grande escala. Seus negócios de buscas e publicidade são o motor de receita, e os recursos de IA podem agregar valor sem exigir uma nova base de clientes. A ação fechou perto da mínima da sessão, e sua máxima de 52 semanas é de US$ 408,10, o que a deixa cerca de 31% abaixo desse pico. Seu P/L dos últimos 12 meses é de cerca de 14,8, o menor entre as megacaps no feed, o que significa que o mercado está precificando mais cautela em relação à monetização de IA do que à geração de caixa da empresa.
Microsoft e Amazon: nuvem e monetização de IA
Microsoft e Amazon são as duas formas mais diretas de investir em IA por meio da nuvem. A Microsoft está perto da máxima de 52 semanas, de US$ 559,15, e é negociada a cerca de 28 vezes o lucro dos últimos 12 meses. A Amazon é negociada a cerca de 21 vezes o lucro dos últimos 12 meses, com máxima de 52 semanas de US$ 287,20. As duas empresas têm grandes orçamentos de capex para IA, justamente os gastos que os investidores agora estão questionando. A tese a favor delas depende de os serviços de nuvem e de IA gerarem retorno sobre esses gastos.
Meta, Palantir e Oracle: IA empresarial e em produtos
A Meta está mais próxima de um negócio de IA voltado ao consumidor e caiu 3,96%, para US$ 605,08, apesar do forte impulso da publicidade no início do ano. A Palantir é a empresa de software mais pura do grupo, negociada a cerca de 109 vezes o lucro dos últimos 12 meses, com máxima de 52 semanas de US$ 212,94. Sua queda de quase 10% mostra que ações de software com múltiplos elevados não estão imunes quando a narrativa de IA vacila. A Oracle, com P/L dos últimos 12 meses perto de 18, é a mais barata entre as empresas de software empresarial no feed, mas suas ações caíram acentuadamente em relação à máxima de 52 semanas, de US$ 248,46, e ao pico histórico de cerca de US$ 340.
A rotação é real?
As evidências são mistas. As ações de aplicações caíram menos do que as de chips na quinta-feira, mas também caíram. Uma rotação genuína mostraria compradores entrando nas ações de aplicações enquanto as de chips continuassem enfraquecendo. Isso ainda não aconteceu de uma forma que eu consiga confirmar apenas com os dados de fechamento. Por enquanto, o mercado parece mais estar reduzindo amplamente a exposição à IA do que realizando uma transição clara.
O que reforçaria a tese da rotação
Três coisas fortaleceriam essa tese. Primeiro, as ações de aplicações se manterem acima das mínimas de quinta-feira enquanto as de chips atingem novas mínimas. Segundo, projeções de receita de nuvem e IA mostrando que a monetização está crescendo mais rápido do que o capex. Terceiro, contratos de IA empresarial aparecendo nos resultados divulgados, e não apenas nas projeções. Se esses sinais surgirem, as aplicações poderão liderar uma recuperação.
O que a enfraqueceria
Se a narrativa de atrasos em data centers se estender aos próprios planos de capacidade dos provedores de nuvem, as ações de aplicações também não estarão seguras. As empresas de hiperescala dependem da mesma expansão que agora está sendo questionada. Se Palantir e Oracle continuarem caindo enquanto Alphabet e Microsoft se mantêm firmes, isso sugerirá que o mercado está separando qualidade de especulação, o que é uma história diferente de rotação.
Minha leitura
Vejo as aplicações como a parte mais resiliente da operação de IA, mas ainda não como líderes de uma recuperação. Alphabet e Microsoft têm as bases de receita mais sólidas para financiar IA sem depender de uma única expansão. Palantir e Oracle têm mais risco de avaliação. O sinal mais importante será saber se as ações de aplicações conseguem se manter acima das mínimas enquanto as de chips continuam enfrentando dificuldades. Até lá, eu priorizaria qualidade e geração de caixa em vez de narrativas de IA com múltiplos elevados.
Qual empresa lideraria?
O Google tem o caminho mais claro para gerar receita com IA por meio de produtos existentes, e sua avaliação deixa espaço para uma recuperação se o mercado se acalmar. A Microsoft tem a exposição mais direta à nuvem e os lucros mais estáveis. Para uma aposta de maior risco, a Palantir oferece o maior potencial de valorização se a demanda por IA empresarial se mantiver, mas também carrega o maior potencial de queda.
Qual empresa você acha que liderará a próxima recuperação e que nível faria você mudar de ideia? Compartilhe sua opinião.
GOOGL-0,98%
MSFT+0,22%
AMZN-0,29%
PLTR-2,08%
ORCL-1,42%
  • 2
Depositar mais