Square
Seguindo
Em alta
Notícias
Perfil

SinCity

vip
Caçador de Airdrops
Analista de mercado
Caçador de Memecoin
Ainda há uma luz chamada amanhã, não feche os olhos, ela está esperando por você.
132
Seguindo
29
fan
1.5k
Curtida
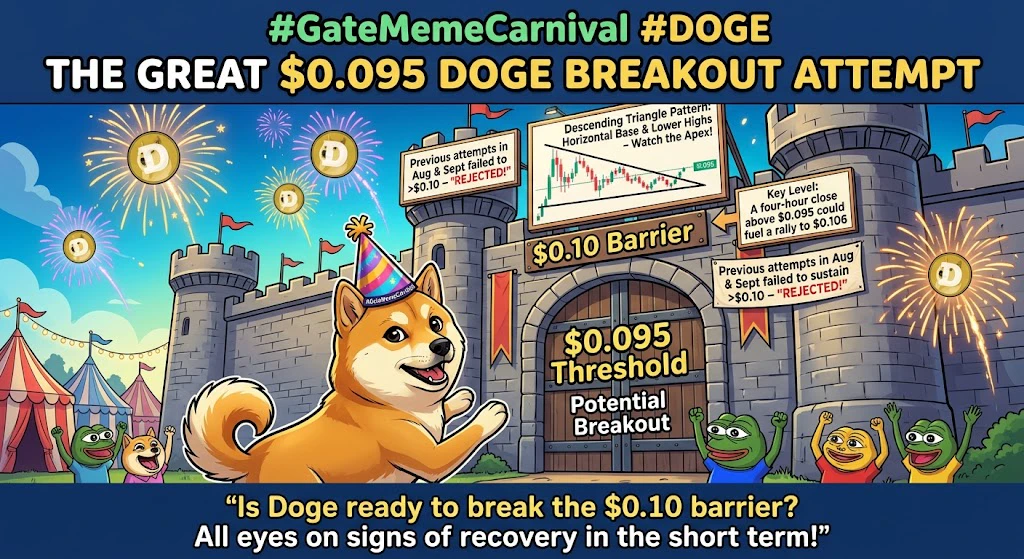
#GateMemeCarnival #DOGE
O nível de US$ 0,095 está sendo observado devido a um possível rompimento do Dogecoin.
O nível de US$ 0,095 surgiu como um ponto-chave para um possível rompimento do Dogecoin.
A compressão de preço se intensificou no gráfico de quatro horas, estreitando a faixa de movimentação do $DOGE .
Um fechamento acima de US$ 0,095 está sendo monitorado como um cenário que poderia levar o preço a US$ 0,106.
As tentativas anteriores em agosto e setembro não conseguiram sustentar níveis acima de US$ 0,10.
A estrutura de preço comprimida no gráfico de quatro horas do Dogecoin pode sin
ybaser
#GateMemeCarnival #DOGE
O limite de US$ 0,095 está sendo observado devido a um possível rompimento na Dogecoin.
O nível de US$ 0,095 surgiu como um ponto-chave para um possível rompimento na Dogecoin.
A compressão de preço se intensificou no gráfico de quatro horas, estreitando a faixa de movimentação da $DOGE .
Um fechamento acima de US$ 0,095 está sendo monitorado como um cenário que poderia levar o preço a US$ 0,106.
Tentativas anteriores em agosto e setembro não conseguiram sustentar níveis acima de US$ 0,10.
A estrutura de preço comprimida no gráfico de quatro horas da Dogecoin pode sinalizar um movimento iminente.
À medida que o preço oscila dentro de um padrão de triângulo descendente, o nível de US$ 0,095 se destaca como um limite crucial no curto prazo.
Um triângulo descendente é um padrão técnico caracterizado por uma base horizontal e máximas mais baixas. Embora essa configuração possa indicar uma pressão vendedora crescente ao longo do tempo, o rompimento resultante não ocorre necessariamente para baixo. À medida que o preço da Dogecoin se aproxima do ápice do triângulo, sua faixa de movimentação se estreita, aumentando a probabilidade de uma mudança brusca de direção.
Estou acompanhando de perto o nível de US$ 0,095. Espero que um fechamento de quatro horas acima desse nível possa confirmar um rompimento de alta, potencialmente gerando o impulso necessário para levar o preço a US$ 0,106.
Níveis acima de US$ 0,10 ainda não se sustentaram.
A zona de US$ 0,10 surgiu recentemente como uma barreira significativa para a Dogecoin. Uma alta em meados de agosto estagnou nesse nível, seguida por um recuo do preço. Da mesma forma, embora o nível de US$ 0,106 tenha sido testado em 21 de setembro, esse movimento não pôde ser sustentado, e uma nova pressão vendedora veio em seguida.
O fato de o preço ter recuado primeiro da máxima de 22 de agosto, em US$ 0,10, para formar uma máxima mais baixa em US$ 0,095 e, posteriormente, ter estabelecido outra máxima mais baixa em US$ 0,098 após cair de US$ 0,106, aponta para uma zona de resistência gradual no mercado. Portanto, os níveis de US$ 0,095 e US$ 0,098 são cruciais para que o preço recupere a marca de US$ 0,10.
Avalio que um fechamento de quatro horas acima de US$ 0,095 poderia confirmar um rompimento de alta para a Dogecoin e desencadear um movimento em direção a US$ 0,106.
Todos os olhos voltados para sinais de recuperação no curto prazo
A Dogecoin está tentando se recuperar após uma semana de pressão vendedora. O preço subiu 0,93% nas últimas 24 horas, atingindo US$ 0,094. Essa tendência aponta para uma recuperação cautelosa ocorrendo logo abaixo de limites críticos.
Embora os indicadores técnicos ainda não sinalizem uma direção clara, o fato de o preço estar se movimentando dentro de uma faixa cada vez mais estreita sugere que a volatilidade pode aumentar no curto prazo.
‍$DOGE
repost-content-media
DOGE-0,80%
#HYPETreasuryHoldingsTop$3.2B
#Tesouraria da HYPE detém mais de US$ 3,2 bilhões
A HYPE está se tornando cada vez mais do que apenas uma história sobre um token.
A atualização mais recente da tesouraria da Hyperliquid Strategies destaca o quão agressivamente o capital de estilo institucional está se posicionando em torno do ecossistema Hyperliquid.
A empresa adquiriu recentemente aproximadamente 1,95 milhão de HYPE por US$ 167,2 milhões, elevando suas participações totais para cerca de 37,04 milhões de HYPE, atualmente avaliadas em aproximadamente US$ 3,26 bilhões.
Ela também detém aproximadam
BeautifulDay
#HYPETreasuryHoldingsTop$3.2B
#Posições da empresa de tesouraria de HYPE superam US$ 3,2 bilhões
HYPE está se tornando cada vez mais do que apenas uma história sobre um token.
A atualização mais recente da tesouraria da Hyperliquid Strategies destaca o quão agressivamente um capital de estilo institucional está se posicionando em torno do ecossistema Hyperliquid.
A empresa adquiriu recentemente aproximadamente 1,95 milhão de HYPE por US$ 167,2 milhões, elevando suas participações totais para cerca de 37,04 milhões de HYPE, atualmente avaliadas em aproximadamente US$ 3,26 bilhões.
Ela também possui aproximadamente US$ 292,6 milhões em dinheiro.
Minha visão é simples:
Este é um forte sinal de convicção, mas também cria uma equação muito interessante de risco de concentração.
A estratégia me lembra o modelo mais amplo de tesouraria popularizado por empresas que usam capital do mercado público para acumular um ativo digital específico.
Neste caso, o ativo é HYPE.
Em vez de simplesmente obter exposição à Hyperliquid por meio do mercado do token, a empresa de tesouraria está efetivamente construindo uma grande posição estratégica no ativo nativo do protocolo.
Isso pode criar uma demanda persistente por HYPE e potencialmente reduzir a quantidade de oferta prontamente disponível no mercado.
Mas há uma distinção importante.
Comprar bilhões de dólares em um ativo não elimina o risco. Isso muda onde o risco está.
A posição de US$ 292,6 milhões em dinheiro é, portanto, particularmente importante.
Ter uma liquidez substancial junto com HYPE dá à empresa maior flexibilidade durante períodos de volatilidade extrema. Se HYPE sofrer uma grande queda, a empresa não será necessariamente forçada a vender tokens imediatamente apenas para cobrir as necessidades operacionais.
Isso poderia reduzir a probabilidade de vendas forçadas durante um choque de mercado.
No entanto, o modelo de tesouraria também tem uma possível fraqueza reflexiva.
Se a empresa for negociada com um prêmio em relação ao valor de seus ativos subjacentes, emitir ações adicionais para adquirir mais HYPE pode potencialmente fortalecer o ciclo de acumulação.
Mas, se o sentimento do mercado mudar e as ações começarem a ser negociadas abaixo de seu NAV subjacente, esse mecanismo se torna muito menos atraente.
A mesma estratégia que funciona extremamente bem durante condições de alta pode se tornar significativamente mais difícil de manter durante um ambiente prolongado de aversão ao risco.
Então há a questão da oferta.
Uma tesouraria que detém mais de 37 milhões de HYPE representa uma concentração substancial do ativo em um único balanço patrimonial.
Isso pode sustentar a escassez e reduzir a oferta imediatamente disponível, mas também cria considerações adicionais de governança, liquidez e estrutura de mercado.
Por isso, eu não analisaria esse desenvolvimento simplesmente como:
“Uma empresa comprou mais HYPE, portanto HYPE deve subir.”
A questão mais importante é se o ecossistema subjacente da Hyperliquid continua crescendo.
A Hyperliquid pode manter sua posição na negociação de contratos perpétuos?
O volume de negociação pode continuar forte?
O protocolo pode defender sua participação de mercado contra plataformas de negociação concorrentes de L1 e L2?
E HYPE pode continuar atraindo demanda institucional de longo prazo sem criar um risco de concentração excessivo?
Essas são as perguntas que eu acompanharia.
A estratégia de tesouraria certamente fortalece o argumento de que HYPE está evoluindo para um criptoativo cada vez mais mantido por instituições.
Mas a acumulação de estilo institucional vem acompanhada de riscos de estilo institucional.
Para mim, a parte mais interessante não é simplesmente a posição de US$ 3,26 bilhões em HYPE.
É a relação entre a acumulação da tesouraria, a oferta em circulação, a liquidez do mercado, o NAV e o crescimento fundamental real da Hyperliquid.
Se o ecossistema continuar se expandindo, essa estratégia de tesouraria poderá se tornar um poderoso mecanismo estrutural de demanda.
Se o crescimento desacelerar, porém, a mesma concentração que atualmente parece otimista poderá se tornar uma fonte significativa de risco.
É por isso que vale a pena acompanhar HYPE além do gráfico de preços.
$HYPE
#HYPE #Hyperliquid #Crypto
HYPE+3,14%
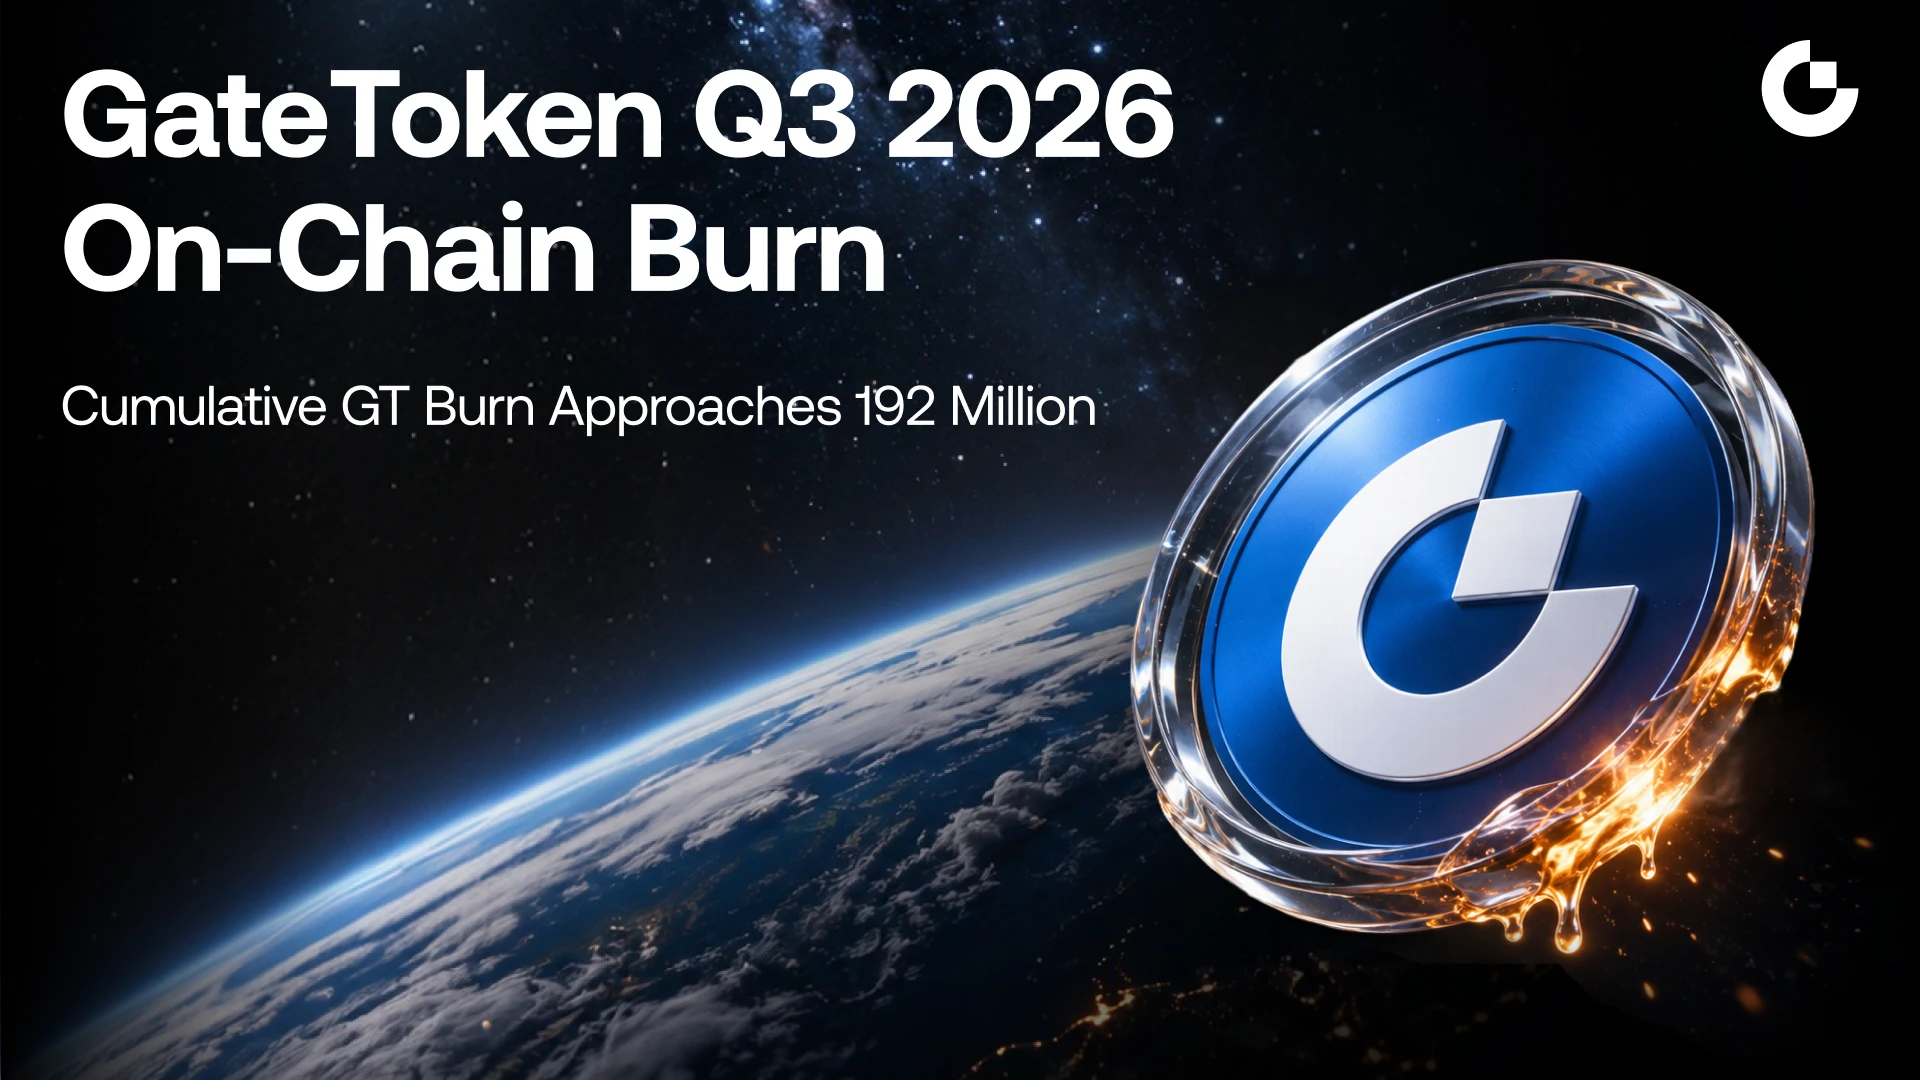
$GT
O GateToken está sendo negociado a US$ 11,14, mantendo um nível que teria parecido fora de alcance apenas três meses atrás. O token subiu mais de 40% nos últimos 30 dias e mais de 63% em 90 dias, e fez isso enquanto o mercado mais amplo esteve sob pressão devido ao aumento dos rendimentos dos Treasuries e à valorização do dólar. Essa divergência é a primeira coisa que vale a pena entender. O GT não está subindo porque o ambiente macroeconômico é favorável. Está subindo porque a oferta do token está diminuindo, e a plataforma por trás dele está atraindo capital em um ritmo que poucas exch
User_any
$GT
O GateToken está sendo negociado a US$ 11,14, mantendo um nível que teria parecido fora de alcance apenas três meses atrás. O token subiu mais de 40% nos últimos 30 dias e mais de 63% em 90 dias, e fez isso enquanto o mercado mais amplo esteve sob pressão devido ao aumento dos rendimentos dos Treasuries e à valorização do dólar. Essa divergência é a primeira coisa que vale a pena entender. O GT não está subindo porque o ambiente macroeconômico é favorável. Ele está subindo porque a oferta do token está diminuindo, e a plataforma por trás dele está atraindo capital em um ritmo que poucas exchanges conseguem igualar.
O fator mais concreto é a queima de tokens. A Gate concluiu sua terceira queima trimestral on-chain em 5 de outubro, removendo permanentemente 1.987.321 GT de circulação. No momento da queima, isso representava mais de US$ 22,35 milhões em valor. O total acumulado queimado agora é de aproximadamente 191,9 milhões de tokens, o que significa que cerca de 63,98% da oferta original de 300 milhões foi removida. Isso não é uma cifra de marketing. É verificável on-chain e muda a matemática básica do ativo. Quando a oferta cai em quase dois terços, cada unidade de demanda tem um impacto maior sobre o preço do que teria de outra forma. O mecanismo de queima está em funcionamento há vários anos e transformou o GT em um dos tokens de exchange mais deflacionários do mercado.
O segundo fator é o fluxo de capital. De acordo com dados da DefiLlama, a Gate registrou mais de US$ 118 milhões em entradas líquidas ao longo de um período de sete dias no fim de setembro, ficando em terceiro lugar entre as exchanges centralizadas globais. Em um período de 24 horas, a plataforma ficou em primeiro lugar nas entradas líquidas em várias ocasiões durante o mesmo intervalo, com números superiores a US$ 79 milhões em um único dia. Isso importa para o GT porque os tokens de exchange são, em última análise, direitos sobre a atividade e a receita da plataforma que os emite. Quando o capital flui para uma exchange, isso aumenta o volume de negociação, a geração de taxas e a demanda pelo token que está no centro desse ecossistema.
O cenário técnico apoia a tese fundamental. O GT rompeu uma faixa que o manteve entre US$ 6 e US$ 8 durante grande parte do verão e estabeleceu uma nova base acima de US$ 11. A faixa de 24 horas é estreita, entre US$ 11,01 e US$ 11,23, o que sugere que o token está se consolidando, e não revertendo. A resistência imediata está em US$ 11,80, com um conjunto de níveis entre US$ 12,07 e US$ 12,89 acima disso. No lado negativo, o primeiro suporte relevante está em US$ 9,60, seguido por uma zona mais profunda entre US$ 8,31 e US$ 9,33. O retorno de 70,18% em 180 dias mostra o quanto o token avançou, enquanto o retorno negativo de 33,84% em um ano é um lembrete de que ele ainda está abaixo de suas máximas históricas.
O que torna essa configuração diferente de uma alta típica de token de exchange é a ausência de um único catalisador. Não há anúncio de listagem ou parceria impulsionando o movimento. O preço está reagindo a uma combinação de redução estrutural da oferta e entrada orgânica de capital. Esse tipo de movimento tende a ser mais duradouro do que um impulsionado por uma manchete, porque reflete uma mudança na economia subjacente do ativo, e não uma alteração temporária no sentimento. A questão daqui em diante é se as entradas continuarão. Se a Gate continuar atraindo capital no ritmo atual, o mecanismo de queima continuará removendo oferta, e as duas forças se reforçarão mutuamente. Se as entradas diminuírem, a queima, sozinha, pode não ser suficiente para sustentar a avaliação atual. Os dados da próxima queima trimestral e os números de fluxo da plataforma mostrarão qual desses cenários está se desenrolando.
Este artigo não é aconselhamento de investimento. A análise baseia-se em informações disponíveis publicamente e não garante resultados futuros.
#GTBurnsNearly2MTokensInQ3
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
GT+0,81%
  • 1
$BZ O petróleo Brent está sendo negociado perto de US$ 102,04, em queda de 0,16% no dia, enquanto o WTI está a US$ 93,01, recuando 1,18%. O movimento parece pequeno à primeira vista. Mas, por baixo disso, o mercado de petróleo está passando por uma mudança silenciosa, porém significativa. O prêmio de risco que dominou os preços durante a maior parte do mês passado está sendo desafiado por duas forças físicas poderosas: um aumento nas exportações do Oriente Médio e um corte surpresa de preços da Saudi Aramco que redefiniu as expectativas para todo o mercado asiático.
A primeira força é a ofert
User_any
$BZ O petróleo Brent está sendo negociado perto de US$ 102,04, em queda de 0,16% no dia, enquanto o WTI está em US$ 93,01, recuando 1,18%. O movimento parece pequeno à primeira vista. Mas, por baixo dele, o mercado de petróleo está passando por uma mudança silenciosa, porém significativa. O prêmio de risco que dominou os preços durante a maior parte do mês passado está sendo desafiado por duas forças físicas poderosas: um aumento nas exportações do Oriente Médio e um corte surpresa de preços da Saudi Aramco que redefiniu as expectativas para todo o mercado asiático.
A primeira força é a oferta. Segundo dados da Kpler, as exportações de petróleo bruto do Oriente Médio superaram os níveis anteriores à guerra em quatro dos sete dias da última semana de setembro. Os volumes chegaram a entre 19,5 milhões e 22,5 milhões de barris por dia, ante uma média de 18 milhões de barris por dia antes do início da guerra entre Estados Unidos e Israel contra o Irã. A Arábia Saudita, sozinha, estava a caminho de exportar cerca de 5,4 milhões de barris por dia em setembro, mais que o dobro dos 2,446 milhões de barris por dia registrados em agosto, à medida que o reino desviava petróleo pelo Estreito de Ormuz para compensar os danos ao seu oleoduto do Mar Vermelho e ao porto de Yanbu. O JPMorgan agora estima as exportações do Oriente Médio em 98% dos níveis anteriores à guerra. Os barris estão se movimentando, e em volumes que o mercado não esperava ver tão cedo.
A segunda força é a decisão de preços da Aramco. Na segunda-feira, a estatal cortou em US$ 3 o preço oficial de venda do petróleo Arab Light para a Ásia em novembro, fixando-o em US$ 5 por barril abaixo da média de referência de Omã/Dubai. Esse é o maior desconto desde junho de 2020. Traders e refinarias consultados pela Bloomberg e pela Reuters esperavam um aumento de entre US$ 3 e US$ 5, em linha com os ganhos nas referências do Oriente Médio. A Aramco seguiu na direção oposta. Os tipos Arab Medium e Arab Heavy sofreram cortes ainda maiores, de US$ 5 cada. Os preços para o noroeste da Europa e o Mediterrâneo subiram US$ 3 em todos os tipos após a retomada das exportações de Yanbu, enquanto os preços para os Estados Unidos permaneceram inalterados.
A lógica por trás do corte é participação de mercado. A Ásia é o mercado mais importante da Arábia Saudita, e a recuperação dos fluxos pelo Estreito de Ormuz deu aos produtores do Golfo a capacidade de voltar a competir por volume. A Aramco está priorizando barris em vez de preço. Os cortes mais profundos nos tipos médio e pesado apontam para uma fraqueza específica na demanda por petróleo azedo, ou para uma determinação de colocar esses barris no mercado antes que produtores concorrentes possam fazê-lo. Para as refinarias asiáticas, o desconto é um sinal para comprar mais barris sauditas em contratos de longo prazo, o que pode pressionar os tipos à vista vinculados a Dubai e outros produtores do Golfo a acompanharem com suas próprias reduções de preços.
A divisão entre Ásia e Europa é reveladora. Os compradores asiáticos estão sendo compensados pelo frete e pelo risco de segurança que as cargas do Mar Vermelho evitam. A rota de Ormuz agora envolve um custo real, e a Aramco está incorporando esse custo aos seus preços oficiais de venda para a Ásia. Os compradores europeus, que recebem cargas pela rota mais curta e segura do Mar Vermelho após a retomada de Yanbu, estão pagando um prêmio. A geografia do conflito redesenhou o mapa de preços, e a Aramco está ajustando seus preços oficiais de venda para refletir essa realidade.
O cenário geopolítico continua volátil. No fim de semana, as forças houthis do Iêmen reivindicaram ataques com mísseis e drones contra instalações da Saudi Aramco em Riad e na região de Khurais. O Brent inicialmente subiu 0,79%, para US$ 103,06, com a notícia, e o WTI ganhou 0,50%, para US$ 91,57. A alta perdeu força rapidamente, no entanto, à medida que o mercado se concentrou na recuperação mais ampla da oferta. A empresa de inteligência marítima Marisks informou pelo menos sete ataques a petroleiros no Estreito de Ormuz ou nas proximidades, incluindo um navio muito grande transportador de petróleo bruto do Kuwait que pegou fogo em 1º de outubro. Os ataques são reais, mas já não estão movimentando os preços da mesma forma que há um mês. O mercado absorveu certo nível de interrupção como o novo normal.
A terceira força é a política. Em 2 de outubro, os líderes do G7 concordaram em liberar até 100 milhões de barris de diesel e petróleo bruto de suas reservas estratégicas ao longo de quatro meses, com uma liberação substancial de diesel concentrada nos primeiros 20 dias. O acordo foi alcançado após uma videoconferência presidida pelo presidente francês Emmanuel Macron, enquanto os Estados Unidos pressionavam a Europa a agir e ameaçavam proibir as exportações de diesel. O G7 também se comprometeu a não impor restrições às exportações de produtos energéticos entre os países-membros. A liberação coordenada por meio da Agência Internacional de Energia é a maior desde a operação de 400 milhões de barris em março e visa diretamente à escassez de diesel que elevou os prêmios europeus a níveis recordes. Para o petróleo bruto, a liberação acrescenta oferta a um mercado que já está se afrouxando. Para o diesel, ela aborda o produto que está genuinamente escasso.
O quadro técnico reflete a tensão entre o afrouxamento físico e o risco persistente. O Brent está se mantendo acima da marca de US$ 100, mas não conseguiu sustentar um movimento acima de US$ 103. O nível de US$ 103,59 é a resistência imediata, com um conjunto de níveis entre US$ 105,90 e US$ 108,01 acima dele. No lado negativo, o primeiro suporte significativo está em US$ 94,70, seguido por uma zona mais profunda entre US$ 78,65 e US$ 70,19. O WTI está sendo negociado abaixo de suas médias móveis de 5, 10 e 30 dias, situadas em US$ 93,83, US$ 95,31 e US$ 94,51, respectivamente. O MACD está em território negativo, em -1,14, e o DIF cruzou abaixo do DEA, confirmando que o impulso de curto prazo virou para baixo. O nível de US$ 94,11 é o suporte de curto prazo do WTI; uma quebra sustentada abaixo dele abriria caminho em direção à região de US$ 76,47.
A leitura líquida é que o mercado de petróleo está fazendo a transição de um prêmio de risco geopolítico para uma narrativa de oferta física. Os barris estão fluindo, a Aramco está cortando preços para defender sua participação de mercado, e o G7 está adicionando reservas ao mercado. Essas são forças baixistas para o petróleo bruto. Mas os ataques a petroleiros e instalações da Aramco não pararam, e o mercado de diesel continua apertado o suficiente para que o G7 tenha sentido a necessidade de agir. O mercado está precificando as duas realidades ao mesmo tempo, e o resultado é um Brent limitado a uma faixa entre aproximadamente US$ 100 e US$ 103. A direção do próximo movimento dependerá de a recuperação da oferta se sustentar ou de uma nova escalada revertê-la. Por enquanto, os barris físicos estão prevalecendo, mas o prêmio de risco não desapareceu.
Este artigo não é uma recomendação de investimento. A análise é baseada em informações disponíveis publicamente e não garante resultados futuros.
#ShareWeekly #PlanYourTradesThisWeek #𝐎𝐈𝐋
repost-content-media
BZ-2,79%
O CEO da Saudi Aramco, Amin Nasser, fez uma avaliação contundente do mercado global de petróleo na segunda-feira, no Energy Intelligence Forum, em Londres. O chefe da maior produtora de petróleo do mundo disse que a Aramco poderia atingir sua capacidade máxima sustentável de produção, de 12 milhões de barris por dia, em poucos dias, se necessário; que suas instalações de produção upstream estão atualmente intactas; e que a comunidade global deve ajudar a garantir o livre fluxo de mercadorias. Ele também alertou que as reservas globais de petróleo disponíveis se tornaram “assustadoramente reduz
User_any
O CEO da Saudi Aramco, Amin Nasser, fez uma avaliação direta do mercado global de petróleo na segunda-feira, no Energy Intelligence Forum, em Londres. O chefe da maior produtora de petróleo do mundo disse que a Aramco poderia alcançar sua capacidade máxima sustentável de produção, de 12 milhões de barris por dia, em poucos dias, se necessário; que suas instalações de exploração e produção estão atualmente intactas; e que a comunidade global precisa ajudar a garantir o livre fluxo de mercadorias. Ele também alertou que as reservas de segurança globais de petróleo se tornaram “assustadoramente baixas”, que a pressão no mercado vai piorar até que o Estreito de Ormuz seja reaberto e que a recomposição dos estoques globais pode levar até dois anos mesmo depois que a via marítima for restaurada.
O número da capacidade de produção é a parte mais concreta de suas declarações. A capacidade máxima sustentável da Aramco foi estabelecida em 12 milhões de barris por dia, e Nasser confirmou que a empresa pode alcançar esse nível rapidamente. Relatórios anteriores, de maio, indicavam que a Aramco poderia chegar a esse nível em até três semanas, se necessário. Sua declaração de segunda-feira sugere que o prazo foi reduzido, o que importa porque mostra ao mercado que o reino tem capacidade ociosa disponível e está disposto a utilizá-la. A Aramco produziu cerca de 12,6 milhões de barris de petróleo equivalente por dia no primeiro trimestre, mas esse número inclui volumes que não são de petróleo bruto. A cifra de 12 milhões de barris se refere especificamente ao petróleo bruto.
A reserva “assustadoramente baixa” é a parte da mensagem de Nasser que tem maior peso sobre os preços. Os estoques comerciais globais de petróleo são estimados em menos de 6 bilhões de barris, um nível que deixa pouca margem para absorver novos choques. Desde o início do conflito, quase 3 bilhões de barris de oferta de petróleo foram perdidos, enquanto apenas cerca de 1 bilhão de barris foi liberado das reservas estratégicas. Essa diferença é o motivo pelo qual o mercado permaneceu elevado mesmo com a recuperação parcial das exportações do Oriente Médio. Os barris retirados para preencher a lacuna de oferta não são facilmente repostos, e a estimativa de Nasser de dois anos para a recomposição reflete a dimensão desse déficit.
O momento de seus comentários é significativo porque ocorreu no mesmo dia em que surgiram relatos de outro ataque ao oleoduto Leste-Oeste, a artéria essencial que transporta o petróleo bruto saudita dos campos do leste até a costa do Mar Vermelho. O oleoduto havia retomado as operações recentemente, depois que ataques anteriores com drones danificaram uma estação de bombeamento em Khurais. O petróleo Brent apagou as perdas anteriores após a notícia e subiu 0,79%, para US$ 103,06 por barril, enquanto o WTI avançou 0,50%, para US$ 91,57. A reação do mercado foi imediata, mas também moderada. O aumento foi pequeno em relação à dimensão da interrupção porque os operadores já precificaram um prêmio de risco significativo.
Esse prêmio é visível nos níveis de preços. O Brent se mantém acima de US$ 100, muito acima dos cerca de US$ 72 aos quais era negociado antes do início do conflito, em fevereiro. A diferença entre os preços atuais e os níveis anteriores à guerra é a estimativa do mercado sobre quanto da oferta está em risco e quanto tempo a interrupção pode durar. Os cortes de preços da Aramco para compradores asiáticos, anunciados na semana passada, haviam pressionado os preços para baixo ao sinalizar que o reino estava priorizando participação de mercado em vez de preço. Mas o ataque ao oleoduto na segunda-feira lembrou ao mercado que a recuperação da oferta é frágil e pode ser revertida por um único ataque.
O quadro estratégico traçado por Nasser é de restrição persistente. Ele disse que a pressão sobre o mercado de petróleo vai piorar até que o Estreito de Ormuz seja reaberto e que, mesmo depois disso, a recomposição dos estoques globais levará até dois anos. Esse é um prazo mais longo do que o utilizado pela maioria dos analistas. Isso implica que o mercado permanecerá apertado até 2028, mesmo que o conflito termine em breve. A implicação para os preços é que o prêmio de risco provavelmente não desaparecerá rapidamente e que qualquer nova escalada terá um efeito desproporcional, porque a reserva que normalmente absorve os choques já não existe.
A decisão do G7 de liberar até 100 milhões de barris das reservas estratégicas ao longo de quatro meses é uma tentativa de enfrentar exatamente o problema descrito por Nasser. Mas a liberação é uma transferência da oferta existente, não uma nova produção. Ela compra tempo, mas não recompõe a reserva. A capacidade ociosa da Aramco é a única fonte de grande escala de barris adicionais que pode ser colocada em operação rapidamente, e a disposição de Nasser de utilizá-la é um sinal de que o reino está preparado para proteger o mercado contra novas interrupções. A questão é se o restante do mundo conseguirá coordenar sua resposta com a mesma eficácia. Seu apelo para que a comunidade global ajude a garantir o livre fluxo de mercadorias é uma forma diplomática de dizer que a crise exige mais do que a ação isolada de um único produtor.
Este artigo não constitui aconselhamento de investimento. A análise se baseia em informações disponíveis publicamente e não garante resultados futuros.
$XBRUSD ‌$XTIUSD ‌#ShareWeekly #PlanYourTradesThisWeek
#DramaticOilPriceVolatility
#OilPricesBreakThrough$100
repost-content-media
XBRUSD-2,97%
XTIUSD-2,95%
  • 1
O rendimento dos Treasuries de 10 anos, subindo para 5,34%, não é apenas uma história do mercado de títulos. É o preço do dinheiro na maior economia do mundo subindo a um nível que força todos os investidores a reconsiderar quanto estão sendo pagos para assumir riscos. Quando a taxa livre de risco está acima de 5%, o padrão para manter um ativo que não paga rendimento fica mais alto. Essa é a pressão simples e mecânica que manteve o Bitcoin abaixo de US$ 87.000 por semanas. Você não precisa de um modelo complicado para entender isso. Basta perguntar a si mesmo se preferiria ganhar 5,3% sem vol
User_any
O rendimento dos Treasuries de 10 anos subindo para 5,34% não é apenas uma história do mercado de títulos. É o preço do dinheiro na maior economia do mundo subindo para um nível que força todos os investidores a reconsiderar quanto estão recebendo para assumir riscos. Quando a taxa livre de risco está acima de 5%, o nível mínimo exigido para manter um ativo que não paga rendimento fica mais alto. Essa é a pressão simples e mecânica que manteve o Bitcoin abaixo de US$ 87.000 por semanas. Você não precisa de um modelo complicado para entender isso. Basta perguntar a si mesmo se preferiria ganhar 5,3% sem volatilidade ou manter um ativo que pode oscilar 5% em um dia. Essa é a pergunta que todo alocador institucional está fazendo agora.
O que torna este momento incomum não é o fato de os rendimentos estarem altos. É que o Bitcoin continua se sustentando mesmo assim. Desde o fim de 2023, o rendimento dos Treasuries de 10 anos subiu cerca de 135 pontos-base, enquanto o Bitcoin aproximadamente dobrou. Essa relação desafia a visão convencional de que taxas mais altas são automaticamente negativas para ativos de risco. Mark Moss, educador financeiro e apresentador do Market Disruptors, argumentou em uma entrevista recente que essa estrutura é simplista demais. “O preço é a verdade”, disse ele, observando que o mercado de títulos pode estar precificando um crescimento econômico mais forte e investimentos maciços em IA e infraestrutura, em vez de apenas estresse financeiro. Nesse cenário, rendimentos mais altos refletem expectativas de crescimento mais forte, e esse ambiente pode, em última análise, beneficiar o Bitcoin.
Há um segundo argumento, mais estrutural, que ganhou força à medida que os rendimentos subiram. Sean Farrell, da Fundstrat, argumentou que o mercado de títulos está enviando sinais que os formuladores de políticas não podem ignorar. O rendimento dos Treasuries de 10 anos em 5,34%, uma relação dívida/PIB dos EUA acima de 120% e déficits fiscais entre 6% e 7% do PIB criam um problema matemático. Refinanciar essa dívida a taxas mais altas eleva as despesas com juros, aumentando a pressão para que o governo intervenha. Farrell apontou o movimento do secretário do Tesouro, Scott Bessent, de aumentar as recompras de Treasuries de prazo mais longo enquanto financia essas compras por meio de letras de prazo mais curto como um exemplo do tipo de resposta política que ele espera ver com mais frequência. Na visão dele, transferir o financiamento para letras do Tesouro enquanto reduz a pressão sobre a ponta longa do mercado de títulos equivale a uma forma de repressão financeira projetada para manter os custos de empréstimos administráveis. “Isso leva à desvalorização monetária”, disse ele. “E a desvalorização monetária leva à valorização superior do Bitcoin.”
Essa tese não exige uma crise da noite para o dia. Farrell descreveu o processo como um “cubo de gelo derretendo”, em que a erosão do poder de compra ocorre gradualmente ao longo dos anos, em vez de acontecer de uma só vez. O que pode estar mudando agora é a urgência das pressões fiscais por trás disso. O Bitcoin continuou se recuperando mesmo com as taxas de longo prazo permanecendo elevadas, o que sugere que os investidores estão começando a vê-lo como uma proteção contra a resposta política que esses rendimentos poderiam provocar eventualmente, e não simplesmente como um ativo de risco de alto beta. Farrell também apontou evidências técnicas que apoiam essa visão: o Bitcoin recuperou sua média móvel de 200 dias após passar um período prolongado abaixo dela e rompeu sua média móvel de 50 semanas, um nível que ele considera um sinal de mudança de regime de longo prazo.
Os dados on-chain apoiam a ideia de que os grandes detentores estão tratando isso como uma janela de acumulação, e não como um motivo para sair. A Santiment acompanhou endereços de baleias de porte médio que detêm entre 10 e 10.000 BTC e descobriu que eles acumularam 41.025 BTC ao longo de dez dias, elevando suas participações agregadas para 13,64 milhões de BTC, ou 67,93% da oferta em circulação. Esse grupo voltou aos níveis de acumulação vistos pela última vez durante o rali de meados de agosto. Enquanto isso, os menores endereços de varejo, que detêm menos de 0,01 BTC, mostraram atividade mínima. O padrão é consistente com o que se esperaria se investidores sofisticados estivessem se posicionando para uma resposta política que ainda não chegou, enquanto os detentores menores aguardam sinais mais claros.
Os dados de fluxo institucional contam uma história semelhante. Os ETFs de Bitcoin à vista dos EUA registraram uma terceira semana consecutiva de entradas líquidas, atraindo US$ 241,1 milhões na semana passada, e as entradas acumuladas chegaram a US$ 57,8 bilhões. Os fundos voltaram a registrar entradas líquidas no primeiro dia de negociação de outubro, atraindo cerca de US$ 103 milhões após uma saída de US$ 148,7 milhões no dia anterior. O IBIT, da BlackRock, liderou as entradas com US$ 196 milhões. Já os ETFs de Ether à vista perderam pouco mais de US$ 110 milhões entre terça e quinta-feira, uma divergência discreta em relação ao retorno do Bitcoin às entradas. Essa divergência importa porque mostra que os alocadores institucionais não estão tratando os dois ativos como intercambiáveis neste momento. O Bitcoin é o principal veículo para exposição macroeconômica; o Ethereum está sendo tratado com mais cautela.
O cenário macroeconômico é a variável que determinará se essa resiliência se sustenta. O relatório de empregos de setembro, divulgado na sexta-feira, mostrou que a economia criou apenas 29.000 vagas, muito abaixo das cerca de 84.000 esperadas pelos economistas, com a taxa de desemprego subindo para 4,2% e o crescimento dos salários desacelerando para 0,1% na comparação mensal. Isso foi suficiente para reduzir a probabilidade implícita de uma alta de juros do Fed em outubro para cerca de 28%, ante aproximadamente 70% uma semana antes. O Bitcoin avançou em direção a US$ 87.000 com a divulgação dos dados, antes de se estabilizar pouco acima de US$ 86.500. Os futuros das ações dos EUA subiram, os rendimentos dos Treasuries recuaram e o petróleo caiu, à medida que os investidores interpretaram os números como algo que dá ao Fed espaço para manter as taxas, em vez de apertar a política.
Mas o lado inflacionário do mandato do Fed não está resolvido. O PCE básico ficou em 3,0% na comparação anual, ainda bem acima da meta de 2%. O rendimento dos Treasuries de 30 anos está próximo de 5,6%, e o de 10 anos permanece acima de 5,2%. Se os dados de inflação das próximas semanas surpreenderem para cima, a reprecificação dovish que sustentou o Bitcoin pode ser revertida rapidamente. A reunião do FOMC de dezembro continua em aberto, com o FedWatch mostrando probabilidades acima de 75% de uma alta até o fim do ano. O mercado precificou uma pausa em outubro, mas isso é uma previsão, não uma certeza.
O cenário técnico mostra um mercado se comprimindo antes de uma decisão. O Bitcoin passou a última semana confinado em uma faixa estreita entre aproximadamente US$ 84.924 e US$ 86.999. A resistência imediata está em US$ 87.368, com um conjunto de níveis entre US$ 89.079 e US$ 92.576 acima disso. No lado negativo, o primeiro suporte significativo está em US$ 82.250, seguido por uma zona mais profunda entre US$ 79.000 e US$ 80.000. A média móvel simples de 50 dias está próxima de US$ 77.708, que se tornaria o próximo ímã caso o limite inferior falhe. O RSI está na faixa dos 60, em nível elevado, mas não sobrecomprado. O histograma do MACD convergiu para zero, o que significa que o momentum de alta e de baixa está em equilíbrio. Esse tipo de compressão frequentemente precede um movimento acentuado, mas a direção desse movimento dependerá dos dados.
A leitura geral é que a pressão exercida pelos rendimentos elevados dos Treasuries é real, mas o mercado está se sustentando melhor do que a taxa divulgada isoladamente sugeriria. As entradas nos ETFs permanecem estáveis, os grandes detentores estão acumulando e o argumento estrutural do Bitcoin como proteção contra a deterioração fiscal está ganhando força. Ao mesmo tempo, o lado inflacionário do mandato do Fed continua sem solução, e o rendimento dos Treasuries de 10 anos acima de 5,2% permanece como um verdadeiro obstáculo. A tensão entre essas duas forças é o que define a faixa atual. A capacidade do Bitcoin de fechar acima de US$ 87.368 confirmaria que o mercado está olhando além da pressão dos rendimentos, em direção à resposta política que espera. Uma falha em sustentar US$ 84.000 mudaria o foco de volta para a zona de suporte de US$ 82.000. Os dados das próximas duas semanas mostrarão qual força está vencendo.
Este artigo não constitui aconselhamento de investimento. A análise é baseada em informações publicamente disponíveis e não garante resultados futuros.
$BTC $DOGE $GT
repost-content-media
$HYPE #HYPETreasuryHoldingsTop$3.2B
O token HYPE da Hyperliquid está sendo negociado perto de US$ 93,31, em alta de 3,03% nas últimas 24 horas, e o movimento é impulsionado por uma combinação de redução estrutural da oferta e acumulação institucional que vem se formando há meses. O token subiu mais de 9% nos últimos 30 dias e mais de 144% em 180 dias, fazendo isso em um cenário macroeconômico que não é particularmente favorável aos ativos de risco. O que torna esse rali diferente de um movimento típico de momentum é que a oferta de HYPE está diminuindo enquanto a demanda de compradores insti
User_any
$HYPE #HYPETreasuryHoldingsTop$3.2B
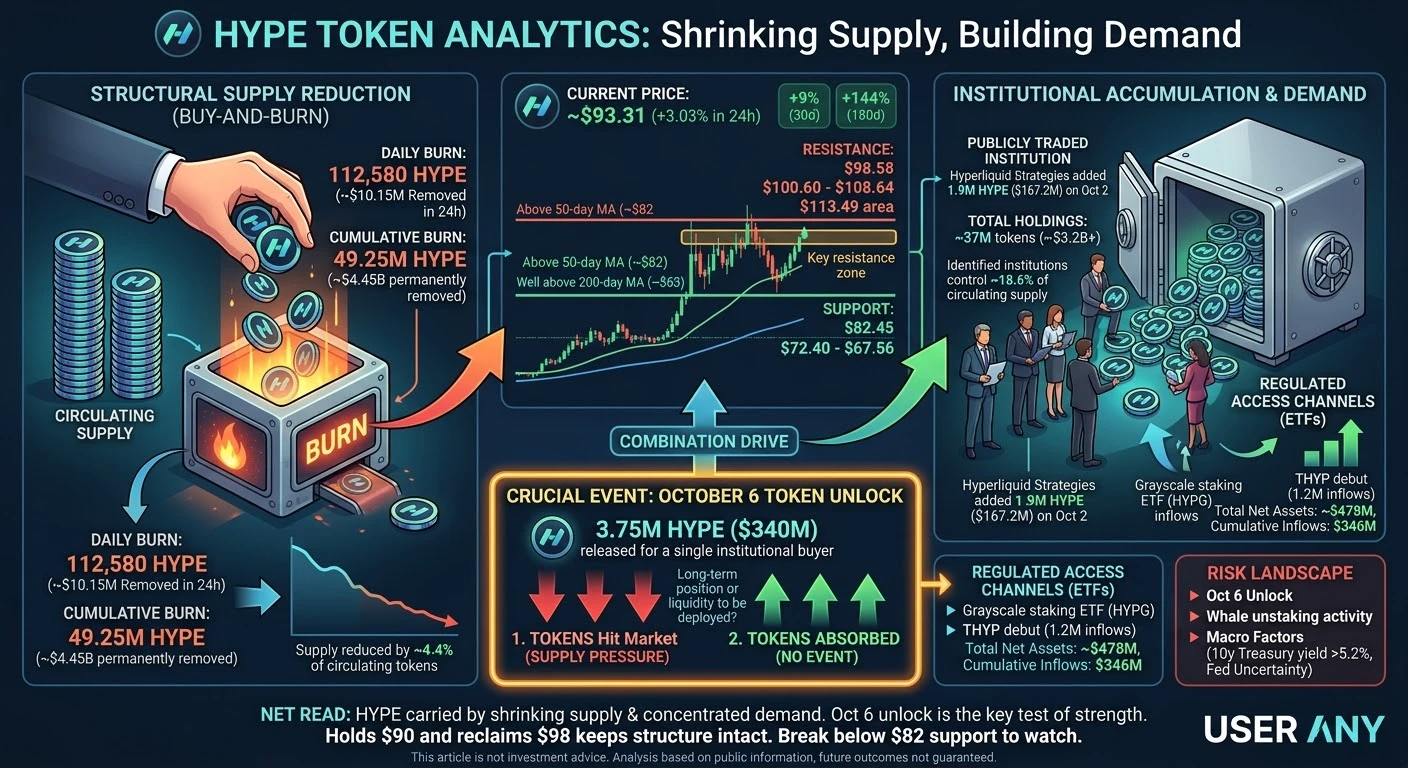
O token HYPE da Hyperliquid está sendo negociado perto de US$ 93,31, em alta de 3,03% nas últimas 24 horas, e esse movimento está sendo impulsionado por uma combinação de redução estrutural da oferta e acumulação institucional que vem se formando há meses. O token subiu mais de 9% nos últimos 30 dias e mais de 144% em 180 dias, fazendo isso em um cenário macroeconômico que não é particularmente favorável aos ativos de risco. O que torna essa alta diferente de um movimento típico de momentum é que a oferta de HYPE está diminuindo enquanto a demanda de compradores institucionais identificáveis está crescendo.
O fator mais concreto é o mecanismo de compra e queima. Nas últimas 24 horas, a Hyperliquid comprou e queimou 112.580 HYPE a um preço médio ponderado por volume de US$ 90,20, removendo aproximadamente US$ 10,15 milhões em tokens de circulação. As compras foram financiadas em parte pela receita e pelas taxas do protocolo. As queimas acumuladas agora chegaram a 49,25 milhões de HYPE, o equivalente a aproximadamente US$ 4,45 bilhões retirados permanentemente da oferta. Isso não é um número de marketing. É verificável on-chain e muda a matemática básica do ativo. Quando a oferta cai cerca de 4,4% dos tokens em circulação, cada unidade de demanda tem um impacto maior sobre o preço do que teria de outra forma.
A demanda institucional é o segundo pilar. A Hyperliquid Strategies, listada na Nasdaq, adicionou mais 1,9 milhão de HYPE em 2 de outubro por aproximadamente US$ 167,2 milhões, elevando suas participações totais para cerca de 37 milhões de tokens no valor de mais de US$ 3,2 bilhões. A empresa também detém cerca de US$ 292,6 milhões em dinheiro. Seu custo médio é de aproximadamente US$ 46,77, o que significa que está com um ganho não realizado substancial. As instituições identificadas agora detêm cerca de 18,6% da oferta em circulação, o que as torna compradoras estruturais, e não traders de momentum. Quando uma única empresa de capital aberto controla quase um quinto da oferta em circulação de um token, suas decisões de acumulação têm peso.
O canal de ETFs é a terceira fonte de demanda. Os ETFs à vista de HYPE registraram uma entrada líquida de US$ 3,306 milhões durante a semana de negociação de 28 de setembro a 2 de outubro. O ETF de staking da Grayscale, HYPG, respondeu pela totalidade dessa entrada, com US$ 8,3355 milhões, enquanto o ETF da Bitwise, BHYP, registrou saídas de US$ 5,0295 milhões. Os ativos líquidos totais nos ETFs de HYPE chegaram a aproximadamente US$ 478 milhões, com entradas acumuladas de US$ 346 milhões. O ETF à vista de Hyperliquid da 21Shares, THYP, também estreou em 2 de outubro, com entradas líquidas de US$ 1,2 milhão em seu primeiro dia de negociação. Os fluxos são modestos em relação aos ETFs de Bitcoin, mas representam um canal de acesso regulado que não existia há um ano.
A variável mais importante a observar na próxima semana é o desbloqueio de tokens programado para 6 de outubro. A Hyperliquid liberará 3,75 milhões de HYPE, no valor de aproximadamente US$ 340 milhões aos preços atuais, para um único comprador institucional. Isso representa cerca de 1,69% da oferta em circulação. Desbloqueios desse tamanho normalmente criam pressão de oferta no curto prazo, à medida que os recebedores decidem se vão manter ou vender. A questão central é se o comprador institucional que receber esses tokens os tratará como uma posição de longo prazo ou como liquidez a ser utilizada. Se os tokens forem absorvidos, em vez de vendidos, o desbloqueio se tornará irrelevante. Se chegarem ao mercado, o mecanismo de queima precisará absorver a oferta adicional, e o ritmo das recompras determinará se o preço se sustentará.
O cenário técnico mostra um mercado testando uma zona de resistência bem definida. A HYPE está sendo negociada acima de sua média móvel de 50 dias, perto de US$ 82, e bem acima de sua média de 200 dias, perto de US$ 63, confirmando que a tendência de alta de longo prazo continua intacta. A resistência imediata está em US$ 98,58, com um conjunto de níveis entre US$ 100,60 e US$ 108,64 acima disso. A máxima de setembro, de US$ 98,00, é o nível que mais importa; uma ruptura sustentada acima dele abriria caminho em direção à região de US$ 113,49. No lado negativo, o primeiro suporte significativo está em US$ 82,45, seguido por uma zona mais profunda entre US$ 72,40 e US$ 67,56. A faixa de 24 horas, de US$ 89,66 a US$ 93,75, mostra que o token está consolidando perto da extremidade superior de sua faixa recente, o que é construtivo desde que se mantenha acima de US$ 90.
Os riscos merecem o mesmo peso. O desbloqueio de 6 de outubro é a fonte mais imediata de uma possível pressão de oferta, e foi observada atividade de unstaking por baleias, com movimentação de tokens para as exchanges. Os desbloqueios de remuneração da equipe e a movimentação de tokens do staking para plataformas de negociação acrescentam outra camada de oferta que precisa ser absorvida. Se a demanda institucional desacelerar ao mesmo tempo que os tokens desbloqueados chegarem ao mercado, o equilíbrio entre as compras do tesouro e as liberações de oferta poderá se voltar contra o preço. O ambiente macroeconômico mais amplo também é um obstáculo. O rendimento dos Treasuries de 10 anos está acima de 5,2%, e o próximo movimento do Federal Reserve continua incerto. Taxas elevadas aumentam o custo de oportunidade de manter ativos que não pagam rendimento, e a HYPE não está imune a essa pressão, mesmo que sua dinâmica de oferta seja favorável.
A leitura líquida é que a HYPE está sendo sustentada por uma combinação de oferta em redução e demanda institucional concentrada, e ambas as forças são mensuráveis. O mecanismo de queima remove tokens de circulação todos os dias, e a empresa de tesouraria continua acumulando. Mas o desbloqueio de 6 de outubro é um teste real para saber se a demanda é forte o suficiente para absorver a nova oferta. Se a HYPE se mantiver acima de US$ 90 durante o desbloqueio e recuperar US$ 98, a estrutura continuará intacta. Se os tokens desbloqueados forem vendidos no mercado e a queima não conseguir acompanhar o ritmo, o suporte em US$ 82 se torna a próxima linha a observar.
Este artigo não é aconselhamento de investimento. A análise baseia-se em informações disponíveis publicamente e não garante resultados futuros.
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
HYPE+3,14%
BHYP+7,75%
O Tesouro dos EUA retirou duas propostas de vigilância de criptomoedas há muito pendentes que teriam ampliado as exigências de declaração para carteiras em autocustódia e serviços de mistura de criptomoedas. A medida, anunciada em 5 de outubro, elimina formalmente regras que estavam em limbo regulatório há anos e receberam mais de 7.500 comentários públicos, a maioria deles críticos. A retirada representa uma mudança significativa na forma como o governo federal aborda a privacidade financeira em ativos digitais e remove um encargo de conformidade que teria afetado praticamente todo usuário de
User_any
O Tesouro dos EUA retirou duas propostas de vigilância de criptomoedas que estavam pendentes havia muito tempo e que ampliariam as exigências de comunicação para carteiras sob autocustódia e serviços de mistura de criptoativos. A medida, anunciada em 5 de outubro, elimina formalmente regras que estavam em um limbo regulatório havia anos e que receberam mais de 7.500 comentários públicos, a maioria deles críticos. A retirada representa uma mudança significativa na forma como o governo federal aborda a privacidade financeira em ativos digitais e remove um ônus de conformidade que teria afetado praticamente todo usuário de cripto que movimenta fundos entre corretoras e carteiras pessoais.
A primeira proposta remonta a dezembro de 2020, quando a Financial Crimes Enforcement Network, conhecida como FinCEN, publicou um aviso de proposta de regulamentação direcionado ao que chamou de "carteiras não hospedadas". O termo se refere a carteiras nas quais o usuário detém as chaves privadas, em vez de um banco ou uma corretora. Segundo a proposta, bancos e empresas de serviços monetários teriam sido obrigados a coletar e manter informações sobre as contrapartes de transações envolvendo essas carteiras acima de US$ 3.000 e a apresentar relatórios à FinCEN para transações superiores a US$ 10.000. O problema prático era que as instituições financeiras não conseguem verificar o proprietário de uma carteira sob autocustódia do outro lado de uma transação. A regra teria pedido que elas coletassem dados que não tinham uma forma realista de obter.
A segunda proposta surgiu em outubro de 2023, quando a FinCEN buscou designar a mistura de criptomoedas envolvendo uma jurisdição estrangeira como uma classe de transações de "principal preocupação com lavagem de dinheiro". Essa regra teria imposto uma medida especial exigindo que as instituições financeiras abrangidas comunicassem transações quando soubessem, suspeitassem ou tivessem motivos para suspeitar que havia mistura envolvida. A definição de mistura era ampla o suficiente para incluir técnicas comuns de privacidade usadas por usuários comuns e, como a FinCEN reconheceu dificuldades para determinar onde uma transação de mistura ocorreu, instituições avessas a riscos provavelmente teriam comunicado até mesmo transações exclusivamente domésticas. Nenhuma das duas propostas chegou a ser finalizada.
A retirada não representa uma desregulamentação geral das criptomoedas. As obrigações previstas na Bank Secrecy Act continuam aplicáveis a corretoras e outras entidades reguladas, e a estrutura subjacente de combate à lavagem de dinheiro permanece em vigor. O que muda é que os deveres específicos de comunicação e verificação que essas duas propostas teriam criado não avançarão. A retirada formal da regra sobre carteiras não hospedadas é datada de 12 de abril de 2024, e a regra sobre mistura permanecia pendente desde sua publicação. Os dois avisos foram publicados no Federal Register em 5 de outubro de 2026.
O efeito imediato é uma redução do atrito de conformidade na fronteira entre plataformas reguladas e a autocustódia. Segundo a proposta de 2020, movimentar fundos de uma corretora para uma carteira pessoal poderia ter acionado etapas de verificação e obrigações de manutenção de registros. Remover esse atrito mantém aberto o caminho entre sistemas centralizados e descentralizados. Para corretoras centralizadas e instituições financeiras, o ônus de conformidade para transações envolvendo carteiras sob autocustódia não aumentará sob essas regras. Defensores do setor descreveram a decisão como uma redução da pressão de conformidade e um impulso para as finanças descentralizadas.
Para ferramentas focadas em privacidade, a retirada da proposta sobre mistura tem um peso especial. A proposta de outubro de 2023 havia lançado uma sombra sobre os serviços de mistura e qualquer empresa que pudesse tocar em fundos encaminhados por eles. Com essa regra fora de cogitação, a estrutura específica de comunicação que ela propunha não avançará. Isso não significa que os serviços de mistura não sejam regulados em nenhum aspecto, mas remove a ameaça de uma ampla exigência de comunicação que teria sido difícil de administrar e potencialmente invasiva para usuários legítimos.
O contexto regulatório vem mudando há algum tempo. Em março de 2026, o Tesouro reconheceu em um relatório que usuários legítimos de cripto podem usar serviços de mistura para preservar a privacidade financeira, em uma mudança notável em relação à caracterização anterior, que tratava a mistura principalmente como um risco de lavagem de dinheiro. O departamento também removeu o Tornado Cash de sua lista de sanções e disse a um tribunal que o processo contra ele deveria ser considerado sem objeto. Essas medidas, combinadas com as retiradas, sugerem uma recalibração das prioridades de fiscalização, e não um abandono total da supervisão.
A Coin Center, grupo de defesa que se opôs às duas propostas desde o início, classificou a retirada como uma vitória significativa para a privacidade financeira e para o princípio de que os americanos devem poder usar criptomoedas diretamente sem vigilância governamental inadequada. O grupo havia argumentado que a regra sobre carteiras não hospedadas teria criado um padrão duplo para transações de cripto e incentivado a coleta de informações financeiras pessoais sensíveis sobre pessoas que nem sequer eram clientes da instituição coletora. Suas prioridades para 2026 incluem apoiar a Keep Your Coins Act, que proibiria restrições federais à autocustódia, e a Blockchain Regulatory Certainty Act, que esclareceria que desenvolvedores que não custodiam fundos de usuários não são transmissores de dinheiro.
A conclusão é que o Tesouro retirou duas propostas que ampliariam a vigilância sobre carteiras sob autocustódia e serviços de mistura e, ao fazê-lo, removeu um conjunto de exigências de conformidade que o setor considerava impraticáveis e invasivas. A decisão não altera as obrigações existentes de combate à lavagem de dinheiro para entidades reguladas, nem resolve todas as questões em aberto sobre como o governo federal tratará as ferramentas de privacidade no futuro. Mas encerra um capítulo que estava aberto desde 2020 e sinaliza que a postura regulatória atual está mais concentrada em oferecer clareza aos usuários em conformidade do que em impor amplos mandatos de comunicação que as instituições financeiras não conseguem cumprir de forma realista.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não ga
rante resultados futuros.
repost-content-media
Navegando pela volatilidade: realização parcial de lucros e análise detalhada de ETH 📊🚀
💬 Tópico quente desta semana
A volatilidade do mercado cripto está aumentando! À medida que as condições do mercado mudam, a gestão de posições, a seleção de ativos e os planos de trading estão se tornando cada vez mais importantes.
💡 Minha análise e discussão:
1️⃣ Aumentar, reduzir, negociar ou ficar de fora?
Estou realizando parte dos lucros e movendo meu SL para o ponto de equilíbrio. Com alavancagem de 40x, a ganância é inimiga. O TP1 foi atingido, então estou garantindo os ganhos para proteger meu
KatyPaty
Navegando pela volatilidade: realização parcial de lucros e análise detalhada de ETH 📊🚀
💬 Assunto em destaque da semana
A volatilidade do mercado cripto está aumentando! À medida que as condições do mercado mudam, a gestão de posições, a seleção de ativos e os planos de negociação estão se tornando cada vez mais importantes.
💡 Minha análise e discussão:
1️⃣ Aumentar, reduzir, negociar ou ficar de fora?
Estou realizando parte dos lucros e movendo meu SL para o ponto de equilíbrio. Com alavancagem de 40x, a ganância é o inimigo. O TP1 foi atingido, então estou garantindo os ganhos para proteger meu capital de recuos repentinos, enquanto deixo o restante da posição seguir em direção ao TP2 e ao TP3.
2️⃣ Observando as principais, altcoins ou ações americanas tokenizadas?
Foco exclusivamente nas principais. Escolhi ETH porque o cenário técnico é altamente promissor em vários períodos:
· 📈 Semanal (1W): A tendência macro favorece os compradores. O preço se mantém acima da EMA5 (2.637,98) e da EMA10 (2.480,20). O MACD está firmemente altista (DIF 110,84 > DEA -4,01).
· 📉 Diário (1D): Uma enorme recuperação em formato de V a partir da mínima de 1.504. O preço recuperou a EMA30 (2.599,77) e negocia acima da EMA5/10. O MACD está se preparando para um cruzamento altista.
· ⏱️ 4H: Um CHoCH (Change of Character) claro confirma uma reversão da tendência local. O preço está se consolidando acima da EMA30 (2.668,76), ganhando força para o próximo movimento de alta.
3️⃣ Compartilhe minhas posições, negociações ou P&L e seu plano para a semana.
📈 Posição: Long em ETHUSDT (40x)
🎯 Entrada: 2.667,24
🔥 ROI atual: +35,30% 🚀
🛡️ Stop Loss: 2.561,71 (Risco/Retorno: 1:1,44)
💰 Realizações de lucro:
· ✅ TP1: 2.737,59 (atingido, parcialmente fechado)
· ⏳ TP2: 2.807,94
· ⏳ TP3: 2.913,47
Meu plano para a semana:
Com a volatilidade aumentando, vou manter o plano. O TP1 está garantido. Vou mover meu Stop Loss para o ponto de equilíbrio. Se o preço se mantiver no suporte da EMA30 de 4H, vou manter a posição em direção ao TP2. Se ocorrer um recuo acentuado, saio sem risco.
E você? Realizando lucros ou construindo posições? Compartilhe suas configurações abaixo! 👇$ETH
Sempre faça sua própria pesquisa (DYOR). Não é recomendação financeira. ‌
#ShareWeekly #PlanYourTradesThisWeek
repost-content-media
ETH+0,22%
Um rendimento de título visto pela última vez quando o iPod era uma novidade voltou ao centro das finanças globais. Na terça-feira, 29 de setembro, o rendimento dos Treasuries de 30 anos dos EUA subiu pela sexta sessão consecutiva e tocou 5,61%, seu nível mais alto desde 2002, antes de recuar levemente para cerca de 5,57%-5,59% até 2 de outubro. O movimento não aconteceu de forma isolada. O rendimento de referência dos títulos de 10 anos subiu para até 5,342% em 1º de outubro, superando seu pico de 2007 e atingindo o nível mais alto desde o início de 2002, enquanto os preços dos Treasuries cam
User_any
Um rendimento de título visto pela última vez quando o iPod era uma novidade voltou ao centro das finanças globais. Na terça-feira, 29 de setembro, o rendimento dos Treasuries de 30 anos subiu pela sexta sessão consecutiva e tocou 5,61%, seu nível mais alto desde 2002, antes de recuar ligeiramente para cerca de 5,57-5,59% até 2 de outubro. O movimento não aconteceu isoladamente. O rendimento de referência dos títulos de 10 anos subiu para até 5,342% em 1º de outubro, superando seu pico de 2007 e atingindo o nível mais alto desde o início de 2002, enquanto os preços dos Treasuries caminham para seu pior setembro desde 2023. Para contextualizar, o rendimento de 30 anos está agora cerca de 0,85 ponto percentual acima do nível de um ano atrás.
Os números têm um peso real. O rendimento de 10 anos serve de referência para as taxas hipotecárias e os custos de empréstimos corporativos em toda a economia americana, e a estrategista da Fundstrat Hardika Singh observou que dados históricos mostram que as avaliações das ações começam a se contrair quando o rendimento de 10 anos supera 5,5%. Um rendimento de 30 anos acima de 5,6% significa que o governo dos EUA está pagando mais para tomar empréstimos por três décadas do que em qualquer momento deste século, e cada novo leilão precisa ser concluído nesses níveis.
A primeira força por trás do movimento é a energia. O petróleo Brent tem oscilado entre 100 e 107 por barril em meio a preocupações com interrupções no Estreito de Ormuz, uma pressão que remonta ao conflito entre EUA e Irã iniciado em fevereiro. O petróleo elevado alimenta diretamente as expectativas de inflação, razão pela qual os traders agora atribuem uma probabilidade de cerca de 70% a outro aumento dos juros pelo Federal Reserve na reunião de outubro, mesmo após a alta do Fed em setembro, para uma faixa de 3,75-4,00%. O segundo fator é a oferta. O Tesouro está emitindo intensamente para financiar déficits persistentes, e os mercados de dívida corporativa estão absorvendo mais de 250 bilhões em novas emissões neste ano para apoiar a expansão da infraestrutura de IA, com possivelmente mais 400 bilhões no próximo ano, segundo estimativas do Goldman Sachs. Essa inundação de papéis força os rendimentos para cima para atrair compradores, e um leilão fraco do Tesouro no fim da semana passada mostrou que os limites de absorção do mercado estão sendo testados. Um terceiro fator, mais difícil de quantificar, é a desmontagem do carry trade do iene, que durante anos permitiu aos investidores tomar empréstimos baratos no Japão e comprar dívida dos EUA com rendimentos mais altos. Como observou Ed Yardeni, essa era suprimiu os rendimentos globalmente, e sua reversão remove um comprador estrutural da ponta longa. Essas forças se reforçam mutuamente: o petróleo caro eleva o risco de inflação, o risco de inflação força a mão do Fed, e uma emissão mais intensa encontra um mercado com menos detentores dispostos.
Para os traders que acompanham o movimento, os níveis definem cenários condicionais, e não previsões:
- Acima de 5,61% no título de 30 anos, abre-se caminho em direção a 5,75%, com 6,00% como a próxima barreira psicológica.
- Abaixo de 5,50% no título de 30 anos, 5,40% ganha destaque como a primeira área de suporte.
- Acima de 5,35% no título de 10 anos, 5,50% continua em jogo; abaixo de 5,20%, a próxima zona de suporte fica perto de 5,05%.
Os riscos merecem o mesmo peso. O cenário baixista para os títulos se baseia na permanência do petróleo em níveis elevados e na realização de mais altas de juros pelo Fed, o que aprofundaria o aperto de financiamento tanto para os governos quanto para os tomadores de crédito corporativo ligados à IA. Mas há um cenário alternativo plausível: relatos sobre um acordo faseado entre EUA e Irã para reabrir o Estreito de Ormuz aliviaram a pressão sobre os títulos no fim da semana passada, alguns estrategistas ainda veem a alta de setembro como um movimento único, e a fraqueza sazonal em setembro e outubro é um padrão conhecido que historicamente deu lugar à estabilização. Fundos de longa duração, como o TLT, já começaram a se recuperar, subindo pouco menos de 1% na sessão mais recente, o que mostra compradores aproveitando a queda nesses rendimentos, mesmo com a tendência permanecendo contrária a eles. Se você está acompanhando este mercado, o sinal não está no nível do rendimento em si, mas no que ele faz com tudo que é precificado a partir dele: hipotecas, crédito corporativo, múltiplos de ações e o dólar.
A leitura líquida: a ponta longa da curva dos EUA está reprecificando um mundo de energia cara, emissão intensa e menos compradores estruturais, e o caminho de menor resistência continua sendo de alta até que o petróleo ou o Fed mudem a equação. O que observar em seguida são os próximos dados de inflação do PCE e de emprego, a reunião do Fed em outubro e todas as manchetes vindas do Golfo.
Este artigo não constitui aconselhamento de investimento. A análise baseia-se em informações publicamente disponíveis e não garante resultados futuros.
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
$NAS100 $NVDA $EURUSD
TLT-1,48%
NAS100+0,60%
NVDA+2,06%
EURUSD-0,36%
$ZEC #GarrettJinHolds320MInZEC
Zcash recua das máximas históricas enquanto proteção de baleia e momentum esfriam
Zcash recuou da máxima histórica de US$ 1.535 registrada na sexta-feira, sendo negociado perto de US$ 1.450 até o momento, uma queda de aproximadamente 6% nas últimas 24 horas. O recuo ocorre após uma notável alta de um mês, que fez o ativo focado em privacidade disparar mais de 215%, partindo de cerca de US$ 470 em meados de agosto. O movimento foi impulsionado por uma combinação de entradas institucionais, uma reformulação da governança e um short squeeze que forçou traders baixi
YamahaBlue
$ZEC #GarrettJinHolds320MInZEC
Zcash recua das máximas históricas enquanto baleia faz hedge e o momentum esfria
Zcash recuou da máxima histórica de US$ 1.535 registrada na sexta-feira, sendo negociado perto de US$ 1.450 no momento da redação, uma queda de aproximadamente 6% nas últimas 24 horas. O recuo ocorre após uma notável alta de um mês, que fez o ativo focado em privacidade disparar mais de 215%, saindo de cerca de US$ 470 em meados de agosto. O movimento foi impulsionado por uma combinação de entradas institucionais, uma reformulação da governança e um short squeeze que forçou traders pessimistas a cobrirem suas posições.
A baleia na sala
Dados on-chain colocaram uma posição significativa em evidência. Endereços ligados a Garrett Jin, uma figura conhecida no espaço de ativos digitais, detêm aproximadamente 202.080 ZEC, no valor de cerca de US$ 320 milhões aos preços atuais. Os registros mostram que a maior parte dessas participações, cerca de 202.100 ZEC, foi retirada de uma conta spot em uma grande exchange em dezembro de 2025. Separadamente, Jin mantém uma posição vendida na plataforma descentralizada de perpétuos Hyperliquid no valor de aproximadamente US$ 60 milhões, um hedge parcial contra a exposição spot, e não uma aposta direcional contra o ativo. A divulgação gerou discussões sobre a concentração das participações e a estratégia de hedge empregada por grandes participantes.
Demanda institucional e o ETF da Grayscale
A demanda estrutural por Zcash foi reforçada pelo desempenho do ETF ZCSH da Grayscale, lançado em 25 de agosto. O fundo atraiu mais de US$ 233 milhões em entradas líquidas acumuladas, incluindo uma entrada de US$ 46,56 milhões em um único dia, em 18 de setembro. Suas participações cresceram para aproximadamente 596.269 ZEC, representando 3,52% da oferta em circulação, um aumento de 28,4% desde o lançamento. Um desdobramento planejado de 3 por 1 das cotas busca tornar o fundo mais acessível a uma gama maior de investidores.
Reformulação da governança e a atualização NU7
A alta também foi sustentada pela conclusão bem-sucedida de uma votação comunitária de governança sobre a atualização de rede NU7. Aproximadamente 2,4 milhões de ZEC participaram, com 99,9% apoiando a redução do tempo-alvo do bloco de 75 segundos para 25 segundos. Outros 98,9% apoiaram a manutenção do cronograma atual de halving, e 99,3% votaram pelo lançamento da atualização o mais rápido possível, em vez de esperar por todos os componentes aprovados. A atualização está prevista para 5 de novembro de 2026, sujeita à implementação pelo software dos nós da rede. O processo de governança demonstrou um alto grau de alinhamento entre os detentores quanto à direção técnica da rede.
Cenário técnico e cautela no curto prazo
O gráfico diário mostra o ZEC rompendo para baixo sua média móvel de 7 dias, em US$ 1.444,69, e sua média móvel de 30 dias, em US$ 1.486,79. O Índice de Força Relativa recuou para 42,16, abaixo da zona de sobrecompra acima de 70 registrada no início do mês, e o MACD ficou negativo, sinalizando enfraquecimento do momentum de curto prazo. O suporte imediato está perto de US$ 1.428, seguido pela região de US$ 1.400. Um rompimento abaixo dessa zona colocaria o nível de US$ 1.300 no radar. No lado positivo, a primeira resistência está na zona entre US$ 1.500 e US$ 1.535, que limitou a alta recente, enquanto o nível de US$ 1.672 representa uma barreira mais significativa.
A divergência entre o cenário técnico em esfriamento e o ambiente fundamentalista favorável deixa a direção de curto prazo genuinamente incerta. As entradas no ETF e o resultado da governança fornecem um piso estrutural, mas a velocidade da alta recente e a concentração das participações entre grandes participantes introduzem um grau de fragilidade que o mercado agora está testando.
DYOR 🔎 NFA ✔️
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly $ZEC ‌ ‌
ZEC-0,39%
HYPE+3,14%
$BTC #BTCRetakes80K
Bitcoin recupera US$ 80.000: uma recuperação baseada em liquidações, fluxos de ETFs e mudança no sentimento
O Bitcoin voltou a superar a marca de US$ 80.000 pela primeira vez em mais de dez dias, recuperando o terreno perdido após a alta dos juros do Federal Reserve na semana passada. O movimento não foi uma alta gradual. Foi uma reprecificação acentuada, quase violenta, que pegou o mercado de surpresa.
A primeira fase da alta foi mecânica. Em uma única hora, mais de US$ 183 milhões em posições vendidas foram liquidados quando o Bitcoin rompeu o nível de US$ 80.000, força
YamahaBlue
$BTC #BTCRetakes80K
Bitcoin recupera US$ 80.000: uma recuperação impulsionada por liquidações, fluxos de ETFs e uma mudança no sentimento
O Bitcoin voltou a superar a marca de US$ 80.000 pela primeira vez em mais de dez dias, recuperando o terreno perdido após a alta dos juros do Federal Reserve na semana passada. O movimento não foi uma alta lenta e gradual. Foi uma reprecificação acentuada, quase violenta, que pegou o mercado de surpresa.
A primeira fase da alta foi mecânica. Em uma única hora, mais de US$ 183 milhões em posições vendidas foram liquidados quando o Bitcoin rompeu o nível de US$ 80.000, forçando traders baixistas a recomprar suas posições com prejuízo. Essa compra forçada adicionou combustível ao movimento, levando o preço a atingir US$ 80.930 na sexta-feira. No sábado, o preço havia se estabilizado em uma faixa de consolidação, sendo negociado perto de US$ 81.300 no momento da redação.
O Retorno da Demanda por ETFs
Por trás da ação do preço, os dados de fluxo contam uma história mais estrutural. Os ETFs de Bitcoin à vista dos EUA voltaram a registrar entradas líquidas na quinta-feira, absorvendo US$ 159,45 milhões, liderados por uma forte recuperação do IBIT da BlackRock. Isso ocorreu após um dia de entrada massiva de US$ 433 milhões em 18 de setembro. O padrão é relevante porque sugere que os alocadores institucionais, que haviam feito uma pausa durante a liquidação impulsionada pelo Fed, estão voltando à medida que o preço se estabiliza.
Isso não é uma alta especulativa impulsionada pela alavancagem do varejo. As taxas de financiamento, que medem o custo de manter posições compradas no mercado de futuros perpétuos, voltaram ao nível neutro. Isso significa que a alta não está sendo impulsionada por um lado comprador superlotado que poderia sofrer uma forte reversão. O mercado de derivativos está equilibrado.
O Campo de Batalha Técnico
Os gráficos agora descrevem um mercado em um ponto de decisão. A zona entre US$ 79.800 e US$ 80.500 tornou-se a faixa de suporte imediata. Se o Bitcoin se mantiver acima desse nível, o próximo grande teste será a zona de resistência entre US$ 82.000 e US$ 82.900. Um rompimento decisivo acima de US$ 82.300 abriria caminho para a faixa entre US$ 83.000 e US$ 85.000. No lado negativo, uma perda de US$ 80.000 desviaria o foco para a área de suporte entre US$ 74.000 e US$ 75.000.
O gráfico diário mostra um mercado que se recuperou de uma mínima próxima de US$ 74.965, mas ainda não confirmou uma nova tendência de alta. O preço está sendo negociado acima de suas médias móveis de curto prazo, mas a estrutura de médio prazo continua em transição. A volatilidade se contraiu nas últimas sessões, um sinal de que o mercado aguarda um catalisador para determinar seu próximo movimento direcional.
O Que Vem a Seguir
As próximas 24 a 48 horas serão cruciais. Uma sustentação prolongada acima de US$ 80.000 confirmaria a recuperação e prepararia um teste da resistência em US$ 82.000. Uma falha em se manter acima desse nível sugeriria que a alta foi um repique de cobertura de posições vendidas, e não uma mudança genuína de tendência.
Para quem acompanha o mercado, os sinais a monitorar são os dados de fluxo dos ETFs, as taxas de financiamento e o comportamento do suporte em US$ 80.000. A recuperação é real, mas ainda é frágil. O mercado recuperou um nível psicológico importante. A questão agora é se conseguirá avançar a partir dele.
Faça sua própria pesquisa 🔎 Nenhuma recomendação financeira ✔️
##Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
BTC+0,31%
IBIT+1,57%
  • 1
🔥 Quanto mais dividido o mercado fica, mais oportunidades de memes as pessoas procuram
À medida que o mercado se divide, as estratégias também seguem caminhos diferentes 👀
Alguns estão esperando uma recuperação, outros estão ficando de fora, e outros já estão em busca da próxima oportunidade.
Publique suas movimentações e opiniões no Gate Square com #GateMemeCarnival 👇
🎯 Mais publicações = mais participações nos sorteios, de até 10 USDT por sorteio
📈 A primeira publicação de trade válida de cada semana garante um Voucher de Teste de Posição em Futuros de 50 USDT
🍀 Conclua um copy trade p
YamahaBlue
🔥 Quanto mais dividido fica o mercado, mais oportunidades de memes as pessoas procuram
À medida que o mercado se divide, as estratégias também seguem caminhos diferentes 👀
Alguns estão esperando um repique, outros estão ficando de fora, e outros já estão em busca do próximo.
Publique suas movimentações e opiniões na Gate Square com #GateMemeCarnival 👇
🎯 Mais publicações = mais entradas no sorteio, com até 10 USDT por sorteio
📈 A primeira publicação válida de trade de cada semana garante um Voucher de Teste de Posição de Futuros de 50 USDT
🍀 Conclua uma negociação de cópia para ter a chance de ser um dos 2 vencedores semanais, com 20 USDT cada
Os mercados podem discordar. Sua opinião ainda merece ser ouvida.
👉 Participe agora: https://www.gate.com/campaigns/6197
#GateMemeCarnival
#EthereumSpotETFsSee144MNetInflow #GateSquareMidAutumnReunion
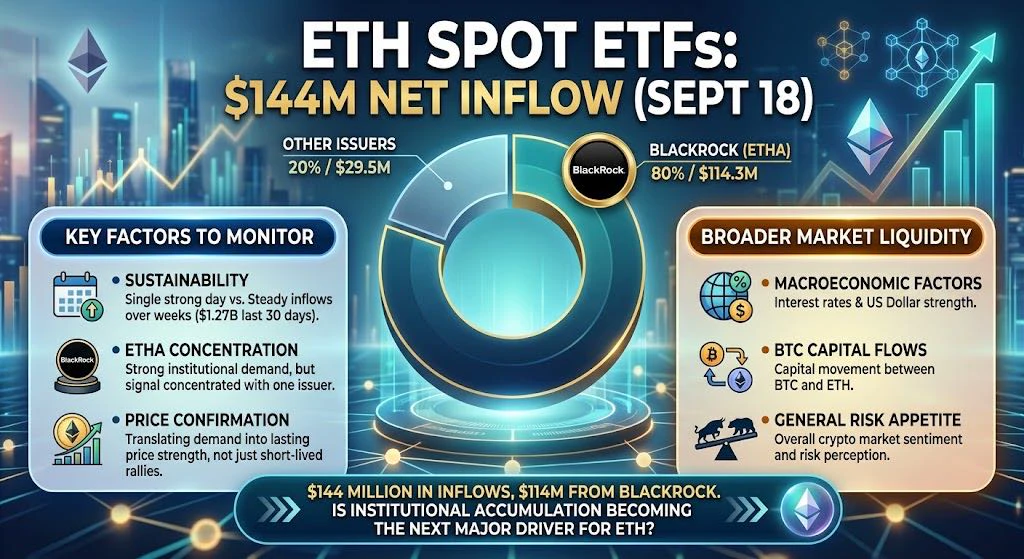
Sim, a entrada de capital de US$ 144 milhões sinaliza uma tendência significativamente otimista em relação às perspectivas de demanda por ETH. Em 18 de setembro, os ETFs de Ethereum à vista dos EUA registraram entradas líquidas de aproximadamente US$ 143,8 milhões; desse total, US$ 114,3 milhões — cerca de 80% do total do dia — vieram do fundo ETHA da BlackRock.
Estes são os fatores que monitorarei daqui em diante:
* Sustentabilidade: Um único dia forte não é tão significativo quanto entradas constantes sustentadas por semanas. O
ybaser
#EthereumSpotETFsSee144MNetInflow #GateSquareMidAutumnReunion
Sim, a entrada de capital de US$ 144 milhões sinaliza uma tendência de alta significativa em relação às perspectivas de demanda por ETH. Em 18 de setembro, os ETFs de Ethereum à vista dos EUA registraram entradas líquidas de aproximadamente US$ 143,8 milhões; desse total, US$ 114,3 milhões — cerca de 80% do total do dia — vieram do fundo ETHA da BlackRock.
Estes são os fatores que monitorarei daqui para frente:
* Sustentabilidade: Um único dia forte não é tão significativo quanto entradas constantes mantidas ao longo de semanas. Os dados atuais mostram entradas líquidas de aproximadamente US$ 1,27 bilhão nos últimos 30 dias.
* Concentração no ETHA: O fato de a maioria das entradas ter vindo da BlackRock indica uma demanda institucional notável; no entanto, também implica que o sinal não está distribuído uniformemente entre os emissores.
* Confirmação pelo preço: Embora a demanda por ETFs atue como um fator de suporte, ETH precisa transformar essa demanda em uma força de preço duradoura, em vez de apenas uma alta de curta duração.
* Liquidez ampla do mercado: As taxas de juros, a força do dólar, os fluxos de capital para BTC e o apetite geral por risco no mercado cripto podem ofuscar o impacto da demanda impulsionada por ETFs no curto prazo.
Em resumo, os dados reforçam uma perspectiva de alta, mas, por si só, não garantem que ETH inevitavelmente subirá a partir daqui.
Se você estiver transformando isso em uma publicação para as redes sociais, uma pergunta final mais impactante poderia ser: "US$ 144 milhões em entradas em um único dia, com US$ 114 milhões vindos da BlackRock. A acumulação institucional está se tornando o próximo grande impulsionador de ETH?"
$ETH ‌
repost-content-media
ETH+0,23%
BLK+1,08%
BTC+0,31%
A operação de índice: SanDisk entra no S&P 100 e a mecânica da demanda forçada
Existe um tipo específico de compra que não tem nada a ver com valuation, lucros ou sentimento. Ela é mecânica, contratual e expira no momento em que o sino de fechamento toca. Essa é a dinâmica que agora se desenrola enquanto a SanDisk se prepara para entrar no S&P 100 antes da abertura de segunda-feira, 21 de setembro, ao lado de Dell Technologies, Palo Alto Networks e Arista Networks. As quatro substituirão Nike, Colgate-Palmolive, Simon Property Group e Honeywell Aerospace no índice de blue chips.
Para a SanDisk
M谋ngYueZen
A operação de índice: SanDisk entra no S&P 100 e a mecânica da demanda forçada
Existe um tipo específico de compra que não tem nada a ver com valuation, lucros ou sentimento. Ela é mecânica, contratual e expira no momento em que o sino de fechamento toca. Essa é a dinâmica em andamento agora, enquanto a SanDisk se prepara para entrar no S&P 100 antes da abertura de segunda-feira, 21 de setembro, ao lado de Dell Technologies, Palo Alto Networks e Arista Networks. As quatro substituirão Nike, Colgate-Palmolive, Simon Property Group e Honeywell Aerospace no índice de primeira linha.
Para a SanDisk, a inclusão é o ápice de um ano notável. A fabricante de chips de memória tem sido a ação com melhor desempenho no S&P 500 em 2026, com alta de aproximadamente 600% desde janeiro. Suas ações saltaram 11% na quinta-feira após a confirmação da mudança no índice, fechando a US$ 1.792. O catalisador imediato não foi o lançamento de um produto nem uma revisão de lucros. Foi o simples fato de que os fundos que acompanham o S&P 100 agora são obrigados a possuir a ação e precisam montar essa posição antes da abertura de segunda-feira.
É isso que os analistas de estrutura de mercado chamam de operação de fluxo. A demanda não é uma visão sobre os preços de NAND da SanDisk nem sobre sua carteira de pedidos de data centers. É uma consequência mecânica das regras do índice. Todo fundo passivo referenciado no S&P 100 precisa comprar as inclusões e vender as exclusões para minimizar o erro de acompanhamento. A compra é indiferente ao valuation: um fundo compra o mesmo valor em dólares, independentemente de as ações estarem baratas ou caras. E ela se concentra nos momentos finais antes do encerramento da janela de rebalanceamento.
A distinção é importante para qualquer pessoa que esteja avaliando como interpretar o movimento. A compra forçada que sustenta as ações até a abertura de segunda-feira não é uma demanda duradoura. Assim que o rebalanceamento for concluído, a demanda incremental dos índices desaparece, e a SanDisk volta a ser negociada com base em seus próprios fundamentos. O efeito mais duradouro é a visibilidade. Fazer parte do índice coloca a ação em todos os portfólios que acompanham o S&P 100, amplia o grupo de investidores institucionais com mandato para possuí-la e normalmente atrai cobertura adicional de analistas de sell-side.
Ainda assim, o evento do índice chega sobre uma história estrutural que já estava impulsionando a ação para cima. Executivos do setor esperam que a escassez de memória NAND persista até 2027. A TrendForce projeta que os preços contratuais de DRAM subirão mais 13% a 18% apenas neste trimestre. A demanda de data centers agora representa mais da metade do mercado de NAND, uma mudança que o CEO da SanDisk descreveu como um ponto de virada na forma como o negócio é precificado, passando de negociações trimestrais no mercado à vista para contratos de fornecimento plurianuais com pisos de preço.
A comunidade de analistas está dividida sobre quanto disso já está refletido no preço da ação. A TIKR acompanha 25 analistas da SanDisk, com 16 recomendações de compra, 4 de desempenho superior, 3 de manutenção, 1 de desempenho inferior e 1 de venda. O preço-alvo médio está próximo de US$ 2.125, aproximadamente 19% acima do fechamento de quinta-feira. A dispersão entre as visões mais otimistas e mais pessimistas é ampla, o que é típico de uma ação que avançou tanto e tão rapidamente.
O que um observador cuidadoso deve acompanhar daqui em diante? Primeiro, o fluxo efetivo até a abertura de segunda-feira. A demanda mecânica é real, mas finita, e o mercado rapidamente passará a negociar com base nos fundamentos assim que o rebalanceamento for concluído. Segundo, o próximo relatório de resultados, que mostrará se a escassez de NAND está se traduzindo na receita contratada e no poder de precificação que o cenário otimista pressupõe. Terceiro, o setor mais amplo de memória, onde Seagate, Western Digital e Micron estão sendo negociadas com base nas mesmas dinâmicas de oferta. O evento do índice é um momento. A escassez é um ciclo. A questão é se o ciclo durará o suficiente para justificar o preço.
$SNDK ‌ DYOR 🔎 NFA ✔️
NVDA está mostrando um verde de +1,23% a 222,08; a recuperação desde a mínima de 189,58 levou o preço acima das EMAs 30, 60 e 90. Embora o pico de 234,48 ainda esteja sendo observado como resistência, o suporte do SuperTrend em 209,62 continua forte. Com uma capitalização de mercado de US$ 5,3 trilhões, o gráfico parece estar dizendo: “Estou perto do pico, mas primeiro preciso superar 234.” Mantenha a calma, observe o nível. #NVDA
Não é recomendação de investimento.
$NVDA ‌
WhyFay
A NVDA exibe alta de +1,23%, em verde, a 222,08; a recuperação da mínima de 189,58 levou o preço acima das EMAs 30, 60 e 90. Embora o pico de 234,48 ainda esteja sendo observado como resistência, o suporte do SuperTrend em 209,62 continua forte. Com uma capitalização de mercado de US$ 5,3 trilhões, o gráfico parece estar dizendo: "Estou perto do pico, mas preciso superar 234 primeiro." Mantenha a calma, observe o nível. #NVDA
Não é aconselhamento de investimento.
$NVDA ‌
NVDA+2,06%
$BTDR #USAIConceptStocksRally
Uma recuperação clara: a guinada da Bitdeer para a IA e a recuperação mais ampla do mercado
Se você acompanhou de perto os mercados acionários dos EUA, percebeu uma clara mudança no sentimento na sexta-feira. Todos os principais índices fecharam em alta, com o Dow Jones subindo 0,61%, o S&P 500 ganhando 1,14% e o Nasdaq avançando 1,69%. O índice de volatilidade caiu acentuadamente, 10,23%, refletindo uma notável redução da ansiedade do mercado. A recuperação foi liderada por empresas de inteligência artificial, com Tempus AI, Super Micro, Astera Labs e Arm regis
User_any
$BTDR #USAIConceptStocksRally
Uma recuperação clara: a virada da Bitdeer para a IA e a alta mais ampla do mercado
Se você acompanhou de perto os mercados acionários dos EUA, percebeu uma clara mudança no sentimento na sexta-feira. Todos os principais índices fecharam em alta, com o Dow Jones subindo 0,61%, o S&P 500 avançando 1,14% e o Nasdaq ganhando 1,69%. O índice de volatilidade caiu acentuadamente, 10,23%, refletindo uma redução significativa da ansiedade do mercado. A alta foi liderada por empresas de inteligência artificial, com Tempus AI, Super Micro, Astera Labs e Arm registrando ganhos expressivos.
Dentro dessa tendência mais ampla, a Bitdeer Technologies Group se destacou. A ação recuou no início do pregão, mas se recuperou com força para fechar a US$ 12,98, uma alta de 15,28% em relação ao fechamento anterior. Esse movimento levou o preço de volta acima de seu preço médio ponderado por volume, de US$ 12,44, sinalizando que os compradores entraram de forma decisiva à medida que o dia avançava. Atualmente, a empresa possui uma capitalização de mercado de US$ 3,52 bilhões.
O que está impulsionando esse interesse renovado? A resposta está na atualização operacional de agosto da empresa. O relatório mostrou que a receita recorrente anual da nuvem de IA da Bitdeer atingiu aproximadamente US$ 86 milhões, acima dos cerca de US$ 76 milhões em julho. A empresa tinha 4.328 GPUs implantadas, sendo 3.998 sob assinatura externa. Essa base crescente de monetização da computação de IA oferece um novo fundamento de negócios para a avaliação, distinto de sua associação histórica com a mineração de Bitcoin.
A mesma atualização observou que a empresa ampliou contratos de longo prazo para data centers de IA e serviços de nuvem, enquanto expandia significativamente sua capacidade computacional geral. Contratos de prazo mais longo podem melhorar a visibilidade da receita e fornecer uma base mais previsível para os lucros futuros. No entanto, é importante observar que os dados de um único mês não são suficientes para confirmar uma tendência duradoura. O ritmo em que essa capacidade expandida realmente entrar em operação precisará ser confirmado em divulgações posteriores.
Observando o gráfico semanal, a ação apresentou uma recuperação significativa desde sua mínima de US$ 6,84. No entanto, ainda permanece abaixo de várias médias móveis importantes, incluindo a EMA de 30 dias, em US$ 12,53, a EMA de 60 dias, em US$ 13,45, e a EMA de 90 dias, em US$ 14,73. O indicador SuperTrend está mais acima, em US$ 18,66. Esse quadro técnico sugere que, embora o impulso de curto prazo tenha mudado para cima, a estrutura de médio prazo ainda enfrenta resistência.
A questão mais ampla para os observadores é se a alta da infraestrutura de IA conseguirá sustentar seu impulso. A virada da Bitdeer para os serviços de nuvem de IA lhe proporciona uma nova narrativa, mas o mercado acompanhará de perto para ver se a empresa conseguirá transformar sua capacidade expandida em receita consistente e de longo prazo. Por enquanto, a recuperação é real, mas a durabilidade da tendência ainda precisa ser comprovada.
Faça sua própria pesquisa 🔎 Não é recomendação financeira ✔️
#Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
repost-content-media
BTDR-2,26%
TEM+7,09%
ALAB+2,81%
ARM-2,04%
US500+0,75%
$BKKT As ações da Bakkt (BKXT) encerraram a sexta-feira em forte alta, subindo mais de 15%, para US$ 8,59. Atualmente, a ação tem uma capitalização de mercado de aproximadamente US$ 387 milhões. Esse movimento de preço ocorreu após atualizações operacionais recentes que indicaram uma mudança positiva na estratégia de negócios da empresa.
Em 9 de setembro, a empresa ampliou sua equipe comercial global e revisou para cima sua meta de Volume Total de Transações (TTV) para o ano completo de 2026, de US$ 2,5 bilhões para US$ 3 bilhões. A administração citou uma demanda mais forte do que o esperado
User_any
$BKKT As ações da Bakkt (BKXT) fecharam significativamente em alta na sexta-feira, subindo mais de 15%, para US$ 8,59. Atualmente, a ação tem uma capitalização de mercado de aproximadamente US$ 387 milhões. Esse movimento de preço ocorreu após atualizações operacionais recentes que indicaram uma mudança positiva na estratégia de negócios da empresa.
Em 9 de setembro, a empresa ampliou sua equipe comercial global e revisou para cima sua meta de Volume Total de Transações (TTV) para o ano inteiro de 2026, de US$ 2,5 bilhões para US$ 3 bilhões. A administração citou uma demanda mais forte do que o esperado e uma carteira maior de oportunidades. Também observou que várias oportunidades de grande porte ainda estão em estágios iniciais e ainda não contribuíram com um volume significativo.
Os resultados financeiros da empresa divulgados em 10 de agosto mostraram um lucro líquido GAAP de US$ 80,8 milhões. Esse valor foi impulsionado principalmente por um ganho não monetário de US$ 98,5 milhões decorrente do valor justo dos warrants da Transchem. O TTV trimestral ficou em US$ 168,8 milhões, elevando o TTV do primeiro semestre para US$ 410,0 milhões.
Nos últimos meses, a Bakkt também tomou várias medidas estratégicas. A empresa nomeou Matt White como diretor financeiro em agosto. Concluiu sua aquisição, paga integralmente em ações, da Distributed Technologies Research em abril. Além disso, obteve aprovação regulatória indiana para seu investimento estratégico na Transchem em junho.
Observando o gráfico semanal, a ação se recuperou da mínima de US$ 6,72, mas permanece bem abaixo da máxima de 52 semanas, de US$ 49,79. O preço atual está abaixo de suas principais médias móveis semanais, incluindo a EMA de 30 dias, em US$ 9,28, e a EMA de 60 dias, em US$ 10,84. O indicador SuperTrend está mais alto, em US$ 12,55. Esse quadro técnico sugere que, embora o momentum de curto prazo tenha melhorado, a resistência no médio prazo permanece.
#USAStocksRally #Gate广场中秋团圆局 #GateSquareMidAutumnReunion #ShareWeekly
DYOR 🔎 NFA ✔️
repost-content-media
BKKT-1,74%
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
O iene desperta: como o aperto silencioso do Japão está reescrevendo as regras das finanças globais
Bom dia. Se você está lendo isto de uma mesa de operações em Londres, de um escritório de hedge fund em Nova York ou de uma mesa de tesouraria em Cingapura, o gráfico que deveria estar concentrando sua atenção nesta semana não é o S&P 500 nem o preço do petróleo Brent. É o iene japonês. Após anos definhando em níveis que o transformaram na moeda de financiamento favorita do mundo, o iene iniciou uma alta que está forçando investidores de todas as classes de ativos
M谋ngYueZen
$GBPJPY ‌$USDJPY ‌$EURJPY ‌
O iene desperta: como o aperto silencioso do Japão está reescrevendo as regras das finanças globais
Bom dia. Se você está lendo isto de uma mesa de operações em Londres, de um escritório de hedge fund em Nova York ou de uma mesa de tesouraria em Cingapura, o gráfico que deveria dominar sua atenção nesta semana não é o S&P 500 nem o preço do petróleo Brent. É o iene japonês. Após anos definhando em níveis que o transformaram na moeda de financiamento favorita do mundo, o iene iniciou uma alta que está obrigando investidores de todas as classes de ativos a reconsiderar suposições mantidas por muito tempo. A moeda se fortaleceu para seu nível mais alto desde fevereiro em relação ao dólar nesta semana, tocando 152,89 por dólar antes de se estabilizar perto de 153,48, um movimento que surpreendeu até participantes experientes do mercado. Por trás dessa mudança está uma realidade simples, mas profunda: o Banco do Japão já não é o ponto fora da curva que um dia foi.
Durante grande parte da última década, o Japão ocupou uma posição única na arquitetura financeira global. Era a economia que se recusava a normalizar. Enquanto o Federal Reserve, o Banco Central Europeu e o Banco da Inglaterra elevaram as taxas para combater a inflação pós-pandemia, o BOJ manteve sua taxa básica em menos 0,1%, sustentando o compromisso com condições monetárias ultrafrouxas que fizeram do iene a principal moeda barata para tomar empréstimos. Essa divergência criou uma das operações mais lucrativas e persistentes das finanças modernas: o carry trade do iene. Os investidores tomavam ienes emprestados a um custo próximo de zero, convertiam os recursos em moedas de maior rendimento e embolsavam a diferença. Estimativas sugerem que os empréstimos de ienes entre fronteiras, uma referência para o carry trade, atingiram o recorde de 360 trilhões de ienes, ou aproximadamente US$ 2,35 trilhões, em março, segundo uma análise da Jefferies baseada em dados do Banco de Compensações Internacionais. Esse foi o maior acúmulo de carry trade em três décadas e tornou-se um pilar fundamental do apetite global por risco.
Esse pilar agora está sob pressão. O BOJ já elevou sua taxa básica para 1,0%, e as expectativas do mercado apontam majoritariamente para outro aumento de 0,25 ponto percentual, para 1,25%, ao fim de sua reunião de dois dias em 18 de setembro. Segundo dados da Tokyo Tanshi, as chances desse aumento estão em 97%, ante apenas 52% há um mês. Mais significativamente, uma pesquisa da Bloomberg com 52 economistas constatou que todos esperam uma mudança em setembro, e quase metade prevê que o BOJ passará a elevar as taxas uma vez por trimestre, uma aceleração dramática em relação ao ritmo anterior de um aumento a cada seis meses. A expectativa para a taxa terminal se estabilizou em torno de 1,75%, implicando mais três aumentos além de setembro. Isso não é um ajuste marginal. É uma mudança fundamental no custo da moeda de financiamento mais importante do mundo.
A alta do iene já está provocando consequências visíveis. “O carry trade está vulnerável porque essa reversão está acontecendo antes mesmo de o BOJ realizar o aumento esperado”, disse Charu Chanana, estrategista-chefe de investimentos da Saxo, conforme noticiado pela Reuters. “Algumas posições vendidas em iene já foram reduzidas, mas o posicionamento ainda parece significativo, portanto uma valorização adicional do iene pode transformar uma redução gradual da alavancagem em uma reversão muito mais rápida e autorreforçada.” O iene avançou quase 5% até agora em setembro contra as moedas normalmente favoritas do carry trade, incluindo o peso mexicano e a lira turca. Uma reversão adicional, segundo Masahiko Loo, da State Street, poderia levar o par dólar-iene para a faixa dos 140, dada a substancial posição vendida em aberto.
As implicações para os mercados globais não são hipotéticas nem distantes. Quando os investidores tomam ienes emprestados para financiar posições em ativos de maior rendimento, um iene em alta torna esses empréstimos mais caros de pagar. Se a valorização for suficientemente acentuada, ela pode forçar fundos alavancados a vender esses ativos para cobrir perdas, criando um ciclo de retroalimentação que amplifica a volatilidade em ações, títulos e moedas. Foi exatamente isso que aconteceu em agosto de 2024, quando uma alta de juros do BOJ provocou ondas de choque nos mercados globais por dias. Desta vez, os riscos são indiscutivelmente maiores. O carry trade cresceu, o posicionamento ficou mais concentrado e o cenário geopolítico está mais frágil. Preços do petróleo acima de US$ 100 por barril, um conflito ativo entre os Estados Unidos e o Irã e uma trajetória incerta da inflação americana ampliam o risco.
Ainda assim, seria um erro enquadrar isso apenas como uma história de crise iminente. A valorização do iene reflete algo mais construtivo: a normalização gradual de uma economia que passou uma geração no deserto da deflação e da estagnação. A inflação dos preços ao consumidor do Japão permaneceu acima da meta de 2% do BOJ, oscilando entre 2,5% e 3% nos dados governamentais mais recentes. O banco central reconheceu que sua economia “se recuperou moderadamente”, embora também tenha alertado que as exportações serão afetadas pelas tarifas mais altas decorrentes da política comercial americana. O PIB real cresceu a uma taxa anualizada de 1,1% no trimestre de abril a junho, marcando um terceiro trimestre consecutivo de crescimento positivo, embora o consumo privado e o investimento de capital tenham desacelerado. O Nikkei 225 atingiu máximas históricas, impulsionado pelo recente corte de juros do Fed e pela narrativa mais ampla de reflacionamento.
A dimensão política acrescenta outra camada de complexidade. O primeiro-ministro Shigeru Ishiba está deixando o cargo, e o Partido Liberal Democrata, que governa o país, está realizando uma eleição de liderança, com expectativa de que cinco candidatos entrem na disputa. O próprio BOJ citou a incerteza política doméstica como um fator de risco. O resultado dessa disputa de liderança moldará a política fiscal nos próximos meses e poderá influenciar o ritmo do aperto monetário. Enquanto isso, os Estados Unidos demonstraram disposição para intervir nos mercados cambiais junto com o Japão, como fizeram em julho, quando o iene atingiu mínimas de 40 anos. O secretário do Tesouro dos EUA, Scott Bessent, mencionou a possibilidade de uma intervenção japonesa adicional, e o formulador de políticas do BCE, Joachim Nagel, indicou que uma ação coordenada poderia ser bem-vinda em determinadas circunstâncias. Essa postura cooperativa sugere que as principais economias não são indiferentes à trajetória do iene e estão preparadas para agir caso movimentos desordenados ameacem a estabilidade financeira.
O que um observador atento deve acompanhar nas próximas semanas? Primeiro, o comunicado de política do BOJ em 18 de setembro e a coletiva de imprensa subsequente do presidente Ueda. A linguagem utilizada será tão importante quanto a própria decisão sobre os juros. Se o BOJ sinalizar que novos aumentos dependerão dos dados e ocorrerão gradualmente, o iene poderá se estabilizar. Se der pistas de um ritmo mais rápido, a reversão do carry trade poderá se acelerar. Segundo, a reação dos mercados acionários globais, especialmente nos Estados Unidos, onde as ações de tecnologia com avaliações elevadas se beneficiaram de forma desproporcional do financiamento barato em ienes. Terceiro, a trajetória dos preços do petróleo. Se o petróleo Brent permanecer acima de US$ 100, a pressão inflacionária sobre o Japão, um grande importador de energia, se intensificará, reforçando o argumento a favor de uma política mais restritiva.
A verdade mais profunda é que a era do dinheiro grátis do Japão está chegando ao fim. Durante anos, o carry trade do iene funcionou como um subsídio silencioso para os ativos globais de risco, permitindo que os investidores tomassem empréstimos baratos e buscassem retornos em outros lugares. Esse subsídio agora está sendo retirado, não de forma abrupta, mas constante e deliberadamente. O mundo está se ajustando a um Japão que já não é a exceção às regras da ortodoxia monetária. A fluidez desse ajuste dependerá da sabedoria dos formuladores de políticas, da resiliência dos mercados e da disposição dos investidores para reconhecer que o cenário mudou. O despertar do iene não é uma crise. É uma correção. E as correções, por mais desconfortáveis que sejam, são como os mercados redescobrem o equilíbrio.
NFA ✔️ DYOR 🔎
#AugustCoreCPIBeatsExpectations #ShareWeekly
  • 1
$BZ ‌
A questão dos US$ 100: o que o retorno do petróleo acima de US$ 100 significa para a economia mundial
Bom dia. Se você está lendo isto de uma mesa de operações em Londres, de um polo industrial em Xangai ou de um escritório de logística em Houston, o número que encara você na tela nesta semana é um que não via há meses. O petróleo Brent ultrapassou US$ 100 por barril pela primeira vez desde o fim de julho, e o WTI o acompanhou acima de US$ 100 após uma breve pausa no início de setembro. A última vez que vimos esses níveis, o mundo ainda processava o choque inicial da guerra do Irã. Agor
M谋ngYueZen
$BZ ‌
A Pergunta de Cem Dólares: O Que o Retorno do Petróleo Acima de US$ 100 Significa para a Economia Mundial
Bom dia. Se você está lendo isto de uma mesa de operações em Londres, de um polo industrial em Xangai ou de um escritório de logística em Houston, o número que aparece na sua tela nesta semana é um que você não via há meses. O petróleo bruto Brent ultrapassou US$ 100 por barril pela primeira vez desde o fim de julho, e o WTI o acompanhou acima de US$ 100 após uma breve pausa no início de setembro. A última vez que vimos esses níveis, o mundo ainda processava o choque inicial da guerra com o Irã. Agora, com o conflito sem dar sinais de diminuir, a questão já não é se o petróleo permanecerá elevado, mas o que essa alta significa para uma economia global já pressionada.
Comecemos pelos fatos. Nesta semana, o petróleo bruto Brent está sendo negociado perto de US$ 101 por barril, com o WTI logo abaixo desse limite após uma sessão em que ambos os índices de referência dispararam mais de seis por cento em um único dia. O movimento não é espuma especulativa. A Agência Internacional de Energia revisou para baixo suas previsões de oferta, alertando que a retomada dos fluxos normais de petróleo bruto do Golfo Pérsico agora está atrasada até 2027. A AIE agora espera que a oferta global de petróleo caia 5,7 milhões de barris por dia em 2026, número que representaria um dos maiores choques de oferta da história moderna da energia.
As causas não são misteriosas. A guerra entre os Estados Unidos e o Irã interrompeu rotas marítimas, danificou infraestruturas e retirou milhões de barris da produção diária do mercado. A OPEP+ escolheu este mês congelar suas cotas de produção até outubro, encerrando uma sequência de seis meses de aumentos graduais, precisamente porque a capacidade real de exportação de seus membros está sendo restringida pelo conflito. A produção da Arábia Saudita teria caído ao nível mais baixo desde 1990, e uma interrupção crítica em um oleoduto leste-oeste agora ameaça retirar até quatro por cento da oferta global se não for reativado em poucos dias.
O que isso significa para a economia real? Comecemos pela inflação. O petróleo é a corrente sanguínea do mundo industrial, e quando seu preço sobe tão acentuadamente, os efeitos são sentidos em toda parte. Os rendimentos dos títulos globais dispararam para máximas de vários anos, à medida que os investidores precificam a possibilidade de que os bancos centrais precisem elevar ainda mais as taxas de juros para conter a pressão inflacionária. O Federal Reserve, já enfrentando uma inflação subjacente acima de três por cento, agora encara uma nova pressão de alta sobre os preços que não consegue controlar apenas com a política monetária. Analistas estimam que, se os preços elevados do petróleo persistirem por vários trimestres, a inflação acumulada nos Estados Unidos poderá subir mais 1,4 ponto percentual, com efeitos de segunda ordem sobre salários e preços que tornariam a tarefa do Fed significativamente mais difícil.
A perspectiva de crescimento é igualmente preocupante. Custos de energia mais altos funcionam como um imposto sobre famílias e empresas. Para o consumidor americano, que já demonstra sinais de cautela, o aumento dos preços da gasolina e das contas de serviços públicos inevitavelmente reduzirá os gastos discricionários. Para as economias europeias, que continuam mais intensivas em energia do que sua contraparte americana, os ventos contrários são ainda mais fortes. O Banco Central Europeu já alertou que o choque nos preços do petróleo pesará visivelmente sobre a atividade da zona do euro, com um impacto potencialmente comparável ao choque que se seguiu à invasão da Ucrânia pela Rússia em 2022. No pior cenário, em que a infraestrutura energética seja destruída e o petróleo alcance US$ 160 por barril, o PIB americano poderia cair até 2,6 pontos percentuais.
Ainda assim, seria um erro interpretar isso exclusivamente como uma história de desgraça. Petróleo a US$ 100 é doloroso, mas não catastrófico. A economia global já absorveu petróleo a US$ 100 antes, mais recentemente no verão de 2022, sem entrar em uma recessão profunda. A diferença agora é o contexto. As taxas de juros estão mais altas do que estavam naquela época. O espaço fiscal é mais limitado. E o cenário geopolítico, com conflitos ativos tanto no Oriente Médio quanto no Leste Europeu, oferece menos caminhos para uma resolução rápida.
O que um observador atento deve acompanhar nas próximas semanas? Primeiro, a direção do conflito com o Irã. Qualquer sinal de desescalada, mesmo um cessar-fogo temporário, provavelmente derrubaria os preços do petróleo de forma acentuada. Segundo, os dados de preços ao consumidor dos Estados Unidos referentes a agosto, previstos para o fim deste mês, que fornecerão a primeira leitura clara de quanto do choque do petróleo já foi repassado à inflação subjacente. E, terceiro, a resposta da OPEP+. Se o grupo decidir abrir as torneiras de forma mais agressiva, poderá compensar parte das perdas de oferta. Mas, com a capacidade real de exportação restringida pelo conflito, a capacidade do cartel de influenciar os preços pode ser mais limitada do que suas cotas sugerem.
A verdade mais profunda é que os preços do petróleo neste nível refletem um mundo em que as cadeias de oferta estão sendo reordenadas à força, não por escolha. A era da energia barata e abundante que definiu as duas primeiras décadas deste século não voltará tão cedo. O que a substituirá dependerá das decisões tomadas em Washington, Teerã, Riade e Pequim nos próximos meses. O restante de nós só pode observar, calcular e se preparar para um mundo em que o preço de um barril de petróleo não seja mais uma nota de rodapé da história econômica, mas sua manchete.
Faça sua própria pesquisa 🔎 Não é aconselhamento financeiro ✔️
#AugustCoreCPIBeatsExpectations #𝐎𝐈𝐋
#ShareWeekly
$CL ‌$XTIUSD ‌