#
#USSeptemberJobs29K #NonFarmPayrolls #ShareWeekly O relatório de empregos de setembro foi divulgado na sexta-feira, 2 de outubro, e fez algo raro. Abalou a confiança do mercado de títulos sem abalar a do mercado de ações. A folha de pagamentos não agrícolas veio em apenas 29.000, contra um consenso de aproximadamente 84.000 a 90.000. A taxa de desemprego subiu para 4,2%, ante 4,1%, deixando cerca de 7,1 milhões de pessoas contabilizadas como desempregadas. Então veio a parte que a maioria das pessoas passou os olhos: o Bureau of Labor Statistics revisou os dois meses anteriores para baixo em um total de 60.000, levando julho a uma perda líquida de 10.000 empregos, o primeiro resultado negativo desde fevereiro, e reduzindo agosto de 162.000 inicialmente para 133.000. A folha de pagamentos privada adicionou 46.000 vagas, enquanto o governo eliminou 17.000, estendendo uma queda de 216.000 no último ano. Os ganhos médios por hora subiram apenas 5 centavos, ou 0,1%, para US$ 37,81, com o ritmo anual desacelerando para 3,0%. A participação na força de trabalho subiu para 61,8%, exatamente por isso a taxa de desemprego avançou sem que o dado principal desabasse. O setor de saúde adicionou 17.000 empregos, a construção 11.000 e a indústria manufatureira 9.000, enquanto as atividades financeiras perderam 7.000 e agora estão 129.000 abaixo do pico de maio de 2025. A média mensal de ganhos em 12 meses já caiu para aproximadamente 45.000. Este não é um mercado de trabalho em desaceleração. É um mercado de trabalho funcionando no limite.
A reação foi imediata e desequilibrada. Em minutos, os mercados futuros reduziram as chances de uma alta de 25 pontos-base na reunião de 27 a 28 de outubro para aproximadamente 17% a 23%, ante cerca de 64% a 70% uma semana antes, enquanto a probabilidade de manutenção subiu acima de 80% e chegou a 86% na ferramenta FedWatch. No mercado de previsão Kalshi, a mudança foi ainda mais acentuada, de quase 70% para cerca de 18%. Portanto, na visão do mercado, a alta de outubro morreu na sexta-feira, e é precisamente por isso que os ativos de risco subiram. Mas observe o que não aconteceu. As chances de alta em dezembro permaneceram elevadas, acima de 75% nos futuros de juros e em torno de 65% nos mercados de previsão, enquanto a precificação a termo ainda implica aproximadamente 89 pontos-base de aperto até o fim do próximo ano. O mercado não mudou para um cenário de cortes. Simplesmente transferiu uma alta de outubro para dezembro. Qualquer pessoa que esteja interpretando isso como o início de um ciclo de flexibilização está interpretando errado.
Então veio o sinal, o detalhe que separa uma sessão saudável de “más notícias são boas notícias” de um tiro de advertência. As ações fecharam em alta. O S&P 500 avançou 0,73%, para 7.722,72, e encerrou a semana a menos de 1% da máxima histórica, o Nasdaq Composite subiu 1,19%, para 27.190,86, e estabeleceu um novo recorde intradiário, o Dow ganhou 0,49%, para 51.176,96, e o Russell 2000 subiu 0,9%, para 2.832,90. Ainda assim, os rendimentos dos Treasuries subiram. O rendimento da nota de 10 anos avançou para 5,28%, alta de 12 pontos-base na semana, o de 30 anos chegou a 5,62%, e apenas o de 2 anos recuou, para 4,83%. Isso elevou o spread entre os títulos de 10 e 2 anos para 44 pontos-base, ante 29. O índice do dólar se fortaleceu para 101,92, alta de 0,7% na semana e próximo da máxima de 18 meses. Reflita sobre essa combinação por um segundo. Empregos fracos, rendimentos longos mais altos, dólar mais forte. O mercado de títulos não está precificando uma desaceleração. Está precificando inflação persistente e um prêmio de prazo crescente. O rendimento de 10 anos tocou 5,304% em 30 de setembro, seu nível mais alto desde maio de 2002, uma máxima de 24 anos. Quando a ponta longa se recusa a subir diante de dados fracos de emprego, o problema da inflação supera o problema do crescimento. Esse é o sinal mais importante do mercado neste momento.
A reação do Bitcoin foi mais honesta que a do mercado de ações. Ele fechou em torno de US$ 85.206, alta de 0,42%, depois de disparar em direção a US$ 87.000 com a manchete, antes de devolver a maior parte do movimento dentro de uma faixa estreita de US$ 84.555 a US$ 85.334. O interesse aberto saltou US$ 2,3 bilhões enquanto os traders pagavam mais por posições otimistas, e aproximadamente US$ 600 milhões em liquidações foram eliminados na oscilação brusca. O valor total do mercado cripto subiu 2,27%, para cerca de US$ 2,93 trilhões, e a dominância do Bitcoin voltou para perto de 60%, enquanto a dominância das stablecoins caiu para 6,3%. O Ether ficou próximo de US$ 2.714, o XRP perto de US$ 1,49 e a Solana perto de US$ 118. Para contextualizar, o Bitcoin ainda acumula alta de aproximadamente 44% em 90 dias e de 6,4% em setembro, seu terceiro ganho mensal consecutivo e seu primeiro trimestre positivo em um ano, mas continua cerca de 34% abaixo de sua máxima histórica e apenas marginalmente acima de sua abertura anual, perto de US$ 87.700, após ter sido negociado a apenas US$ 58.000 no início deste ano. Essa diferença entre o impulso de três meses e o quadro anual é toda a história deste mercado.
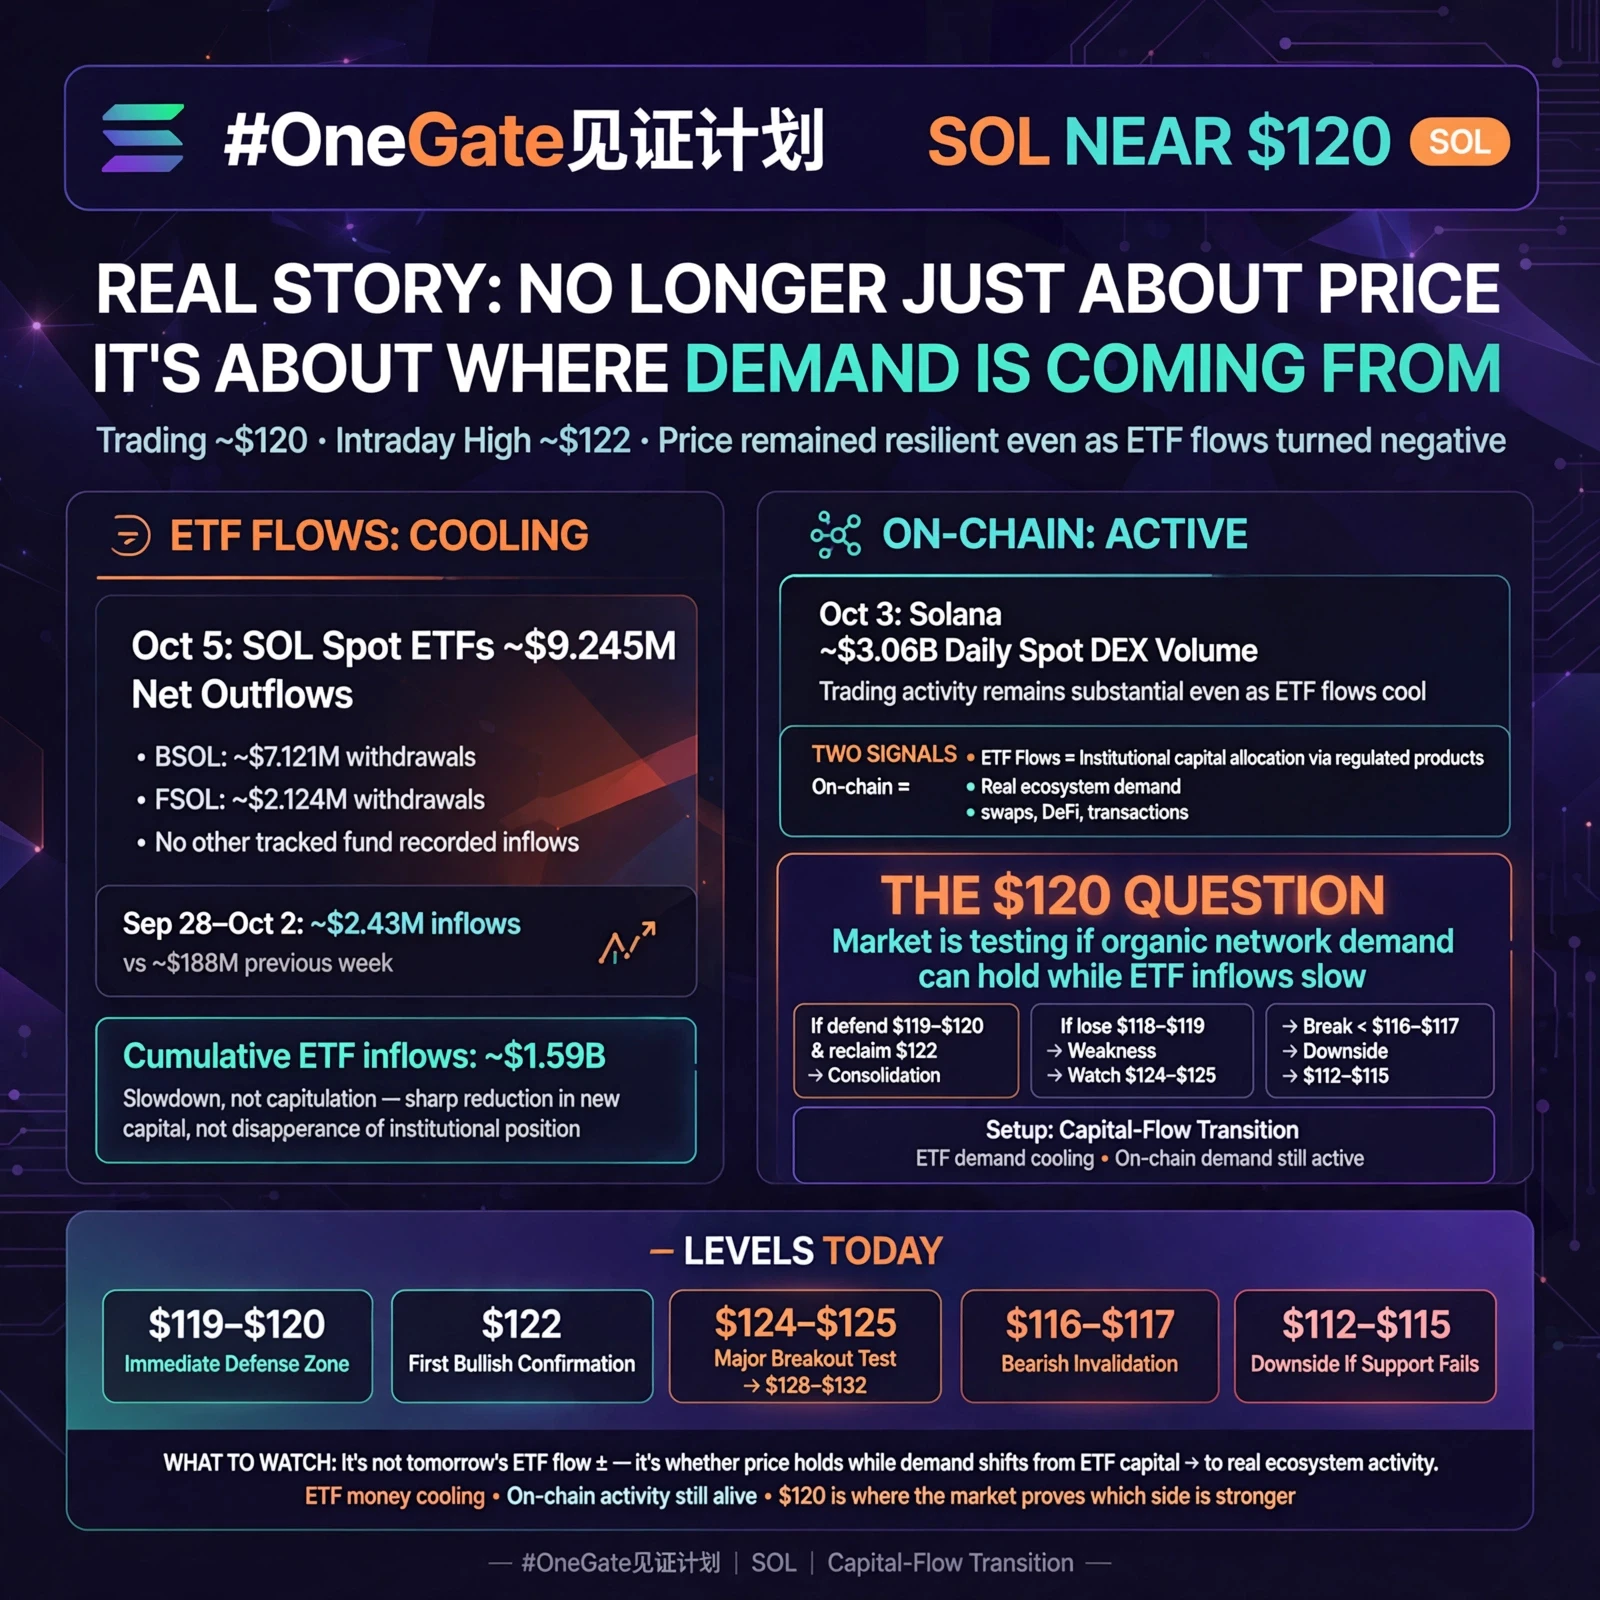
Agora, os fluxos, porque é aí que está a mensagem real. Os ETFs de Bitcoin à vista dos EUA receberam provisoriamente US$ 82,9 milhões na semana de 28 de setembro a 2 de outubro. É um número positivo, mas representa uma desaceleração de 96% em relação à semana de vários bilhões de dólares que o precedeu. No trimestre, os fundos receberam US$ 6,3 bilhões, mas as entradas líquidas acumuladas no ano estão em apenas cerca de US$ 985 milhões, porque o primeiro semestre registrou saídas de aproximadamente US$ 5,4 bilhões. Os ativos totais dos ETFs estão perto de US$ 109,3 bilhões, queda de 14,6% em relação ao pico de US$ 128 bilhões em meados de janeiro. Os fundos de Ether registraram cerca de US$ 118 milhões em saídas no início de outubro, e os produtos de Solana captaram apenas US$ 0,8 milhão na semana, contra US$ 188,1 milhões na semana anterior. Enquanto isso, os fundos de mercado monetário dos EUA absorveram US$ 2,4 bilhões na semana até 25 de setembro, sua maior captação semanal desde outubro de 2025, e a demanda à vista por Bitcoin on-chain encolheu em aproximadamente 170.000 moedas nos últimos 30 dias. Leia tudo isso em conjunto: o dólar marginal ainda está escolhendo um rendimento de 5% ou mais, livre de risco, em vez do beta das criptomoedas.
O ouro e a prata explicam a mesma dinâmica pelo outro lado. O ouro é negociado perto de US$ 4.150 a onça, bem abaixo do recorde de US$ 5.589 estabelecido no início deste ano, e o BMO reduziu sua projeção para o quarto trimestre para US$ 4.650. A prata está em torno de US$ 61, aproximadamente metade de seu recorde de US$ 121 no fim de janeiro, enquanto a platina está perto de US$ 1.707,80 e o paládio em torno de US$ 1.231,46. Todos esses metais têm uma guerra ao lado e ainda não conseguem sustentar uma alta, porque, quando os Treasuries pagam acima de 5% e o dólar está na máxima de 18 meses, o custo de oportunidade de manter um ativo sem rendimento se torna brutal. A demanda por ativos de proteção é real, mas está perdendo para o rendimento. Esse é o custo de um regime de juros mais altos por mais tempo, e é o mesmo obstáculo que pressiona as criptomoedas.
O petróleo é a correia de transmissão que conecta tudo isso. O Brent é negociado em torno de US$ 102,31 por barril e o WTI perto de US$ 92,87, com o spread entre Brent e WTI ampliado para mais de US$ 11 e variedades regionais como o Murban tocando US$ 109 a US$ 110. O petróleo bruto acumula alta superior a 70% neste ano. O motivo é simples: os Estados Unidos e o Irã estão há sete meses em uma guerra, o Estreito de Ormuz continua sendo o ponto de estrangulamento, e Washington está enviando um terceiro grupo de porta-aviões e mais tropas para a região. A proposta do Irã de reabrir o estreito em sete dias em troca de alívio das sanções e de um cessar-fogo foi rejeitada, e as negociações por meio de mediadores estagnaram. A restrição do diesel é o que mais importa, porque ela se transmite para o frete, os alimentos e os bens básicos, exatamente a cadeia que o Fed está monitorando. Cada dólar em um barril acaba aparecendo em um dado de inflação, e é por isso que o petróleo agora é uma variável de política monetária, não apenas uma commodity.
Então, o que o Fed está realmente pensando? Em 16 de setembro, elevou a faixa-alvo para 3,75% a 4,00%, sua primeira alta desde 2023, por decisão unânime de 12 a 0. A mediana dos dirigentes no gráfico de pontos prevê mais uma alta de 25 pontos-base neste ano, com as projeções para o fim do ano concentradas entre 4,1% e 4,4%. O tom da cúpula tem sido consistentemente hawkish, e o presidente do Fed de Nova York, John Williams, disse que mais uma alta no fim deste ano pode ser apropriada, embora tenha enfatizado que não há urgência para agir rapidamente. A conclusão é que o Fed não está mais reagindo principalmente ao emprego. Está reagindo à inflação. O relatório de empregos lhe deu espaço para esperar, não permissão para parar. A próxima decisão será em 28 de outubro, e o cenário-base do mercado agora é uma manutenção nessa reunião e uma alta em dezembro.
Isso torna as próximas duas semanas muito mais importantes que a última sexta-feira. O CPI de setembro será divulgado em 14 de outubro, com o índice cheio esperado perto de 3,4% na comparação anual e o núcleo em torno de 2,4%. O índice de preços ao produtor vem em seguida, em 15 de outubro, a pesquisa de expectativas dos consumidores do Fed de Nova York chega em 7 de outubro, e também teremos o ISM de serviços e a ata do FOMC nesse intervalo. Se o núcleo do CPI acelerar e o PPI mostrar pressão crescente na cadeia produtiva, a alta de dezembro se consolida, o rendimento de 10 anos avança em direção a 5,4%, e todo ativo de risco de longa duração, incluindo o Bitcoin, é pressionado. Se a inflação desacelerar, as chances de alta diminuem, o dólar enfraquece e o caminho de menor resistência muda para cima. Observe esses dados, não o calendário.
É assim que estou estruturando os níveis e cenários, em vez de fingir que sei o futuro. No Bitcoin, a primeira barreira está entre US$ 87.000 e US$ 87.500, onde o preço já foi rejeitado duas vezes, e um fechamento diário confirmado acima dessa zona abre caminho para US$ 90.000 e depois para a retração de 0,618, perto de US$ 93.650. Abaixo, US$ 82.000 a US$ 82.500 é a linha que se manteve, com US$ 80.811 logo abaixo, e uma ruptura nessa região expõe a área de US$ 74.900, próxima das médias móveis de 50 e 200 dias, que estão perto de US$ 78.300 e US$ 75.300. A abertura anual, perto de US$ 87.700, importa psicologicamente, porque recuperá-la transforma 2026 de um ano de perdas em um ano estável. Na minha visão, a configuração de curto prazo é genuinamente construtiva, porque o maior obstáculo isolado, uma alta em outubro, simplesmente desapareceu. Mas não estou tratando isso como um sinal verde para correr atrás do preço. O motivo pelo qual as chances de alta caíram é que a contratação está se deteriorando, e um mercado de trabalho enfraquecido é um risco para o crescimento que eventualmente alcança todo ativo de risco, inclusive este. Portanto, meu plano é ter paciência nos extremos da faixa, em vez de convicção no meio dela. Quero ver os fluxos de ETFs retornarem para acima de US$ 1 bilhão por dia antes de confiar em um rompimento, e quero ver o rendimento de 10 anos parar de subir antes de confiar em uma alta ampla.
O quadro geral é que estamos vivendo em um regime no qual a liquidez é cara, a energia é uma variável de política, e os títulos finalmente pagam o suficiente para competir com todo o resto. O Bitcoin não precisa que o Fed corte os juros para subir. Precisa que as chances de alta parem de aumentar e que os rendimentos reais parem de devorar o mundo. A sexta-feira moveu a primeira variável a nosso favor. A segunda continua longe de estar resolvida.