#美股财报季 #英特尔 #作手分析
EPS dispara 126%, mas Intel despenca 22%? O que o mercado está temendo?
Na madrugada de hoje, a Intel divulgou os resultados do terceiro trimestre de 2026, e os números não foram ruins: receita de US$ 16,5 bilhões, alta de 21% na comparação anual; EPS ajustado de US$ 0,52, acima da expectativa do mercado de US$ 0,40 e 126% maior na comparação anual. A receita dos negócios de data center e IA foi de US$ 7,3 bilhões, alta de 78% na comparação anual.
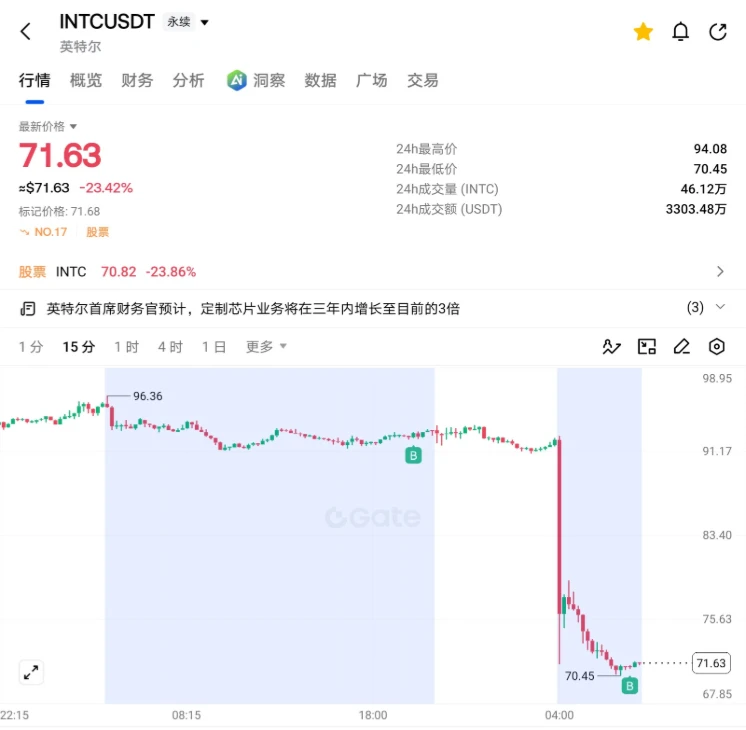
Mas por que o contrato de INTC na GATE chegou a cair cerca de 22%?
O problema não está no passado, mas no futuro.
Primeiro, a projeção para o quarto trimestre ficou bem abaixo das expectativas: receita estimada entre US$ 15 bilhões e US$ 16 bilhões, abaixo dos cerca de US$ 17,07 bilhões esperados pelo mercado; EPS ajustado estimado em US$ 0,25, também abaixo da expectativa de US$ 0,43.
Segundo, capacidade e cadeia de suprimentos continuam sendo gargalos. A explosão em uma fábrica em Israel deve afetar a receita nos próximos dois trimestres. Embora a demanda por IA esteja aquecida, a Intel ainda não consegue atender plenamente à demanda do mercado.
Terceiro, o negócio de PCs segue sob pressão, e a alta dos preços da memória aumenta o custo dos equipamentos; ao mesmo tempo, a projeção de margem bruta cai de 44,1% no terceiro trimestre para 38% no quarto trimestre, e a empresa também prevê não gerar fluxo de caixa livre positivo neste ano.
O que o trader pensa?
Acredito que os negócios de IA e data center da Intel ainda têm potencial no longo prazo, mas a pressão operacional no curto prazo não deve ser ignorada. Hoje, aumentei minha posição em pequena escala após a forte queda. A ideia é tentar aproveitar uma recuperação após a sobrevenda, não afirmar que este é o fundo.
Daqui para a frente, vou observar se o preço consegue parar de cair, se a recuperação consegue romper a resistência de curto prazo e se o preço consegue se manter durante um recuo. Se continuar fazendo novas mínimas, vou parar de aumentar a posição e reavaliar.
Lembre-se: os fundamentos determinam o que devemos acompanhar; a estrutura de preços determina quando entrar. Cair muito não significa estar barato; e superar as expectativas nos resultados não significa que a ação necessariamente vá subir.
Você acha que essa queda da Intel é um choque negativo de curto prazo ou que a virada nos fundamentos ainda não chegou?
EPS dispara 126%, mas Intel despenca 22%? O que o mercado está temendo?
Na madrugada de hoje, a Intel divulgou os resultados do terceiro trimestre de 2026, e os números não foram ruins: receita de US$ 16,5 bilhões, alta de 21% na comparação anual; EPS ajustado de US$ 0,52, acima da expectativa do mercado de US$ 0,40 e 126% maior na comparação anual. A receita dos negócios de data center e IA foi de US$ 7,3 bilhões, alta de 78% na comparação anual.
Mas por que o contrato de INTC na GATE chegou a cair cerca de 22%?
O problema não está no passado, mas no futuro.
Primeiro, a projeção para o quarto trimestre ficou bem abaixo das expectativas: receita estimada entre US$ 15 bilhões e US$ 16 bilhões, abaixo dos cerca de US$ 17,07 bilhões esperados pelo mercado; EPS ajustado estimado em US$ 0,25, também abaixo da expectativa de US$ 0,43.
Segundo, capacidade e cadeia de suprimentos continuam sendo gargalos. A explosão em uma fábrica em Israel deve afetar a receita nos próximos dois trimestres. Embora a demanda por IA esteja aquecida, a Intel ainda não consegue atender plenamente à demanda do mercado.
Terceiro, o negócio de PCs segue sob pressão, e a alta dos preços da memória aumenta o custo dos equipamentos; ao mesmo tempo, a projeção de margem bruta cai de 44,1% no terceiro trimestre para 38% no quarto trimestre, e a empresa também prevê não gerar fluxo de caixa livre positivo neste ano.
O que o trader pensa?
Acredito que os negócios de IA e data center da Intel ainda têm potencial no longo prazo, mas a pressão operacional no curto prazo não deve ser ignorada. Hoje, aumentei minha posição em pequena escala após a forte queda. A ideia é tentar aproveitar uma recuperação após a sobrevenda, não afirmar que este é o fundo.
Daqui para a frente, vou observar se o preço consegue parar de cair, se a recuperação consegue romper a resistência de curto prazo e se o preço consegue se manter durante um recuo. Se continuar fazendo novas mínimas, vou parar de aumentar a posição e reavaliar.
Lembre-se: os fundamentos determinam o que devemos acompanhar; a estrutura de preços determina quando entrar. Cair muito não significa estar barato; e superar as expectativas nos resultados não significa que a ação necessariamente vá subir.
Você acha que essa queda da Intel é um choque negativo de curto prazo ou que a virada nos fundamentos ainda não chegou?