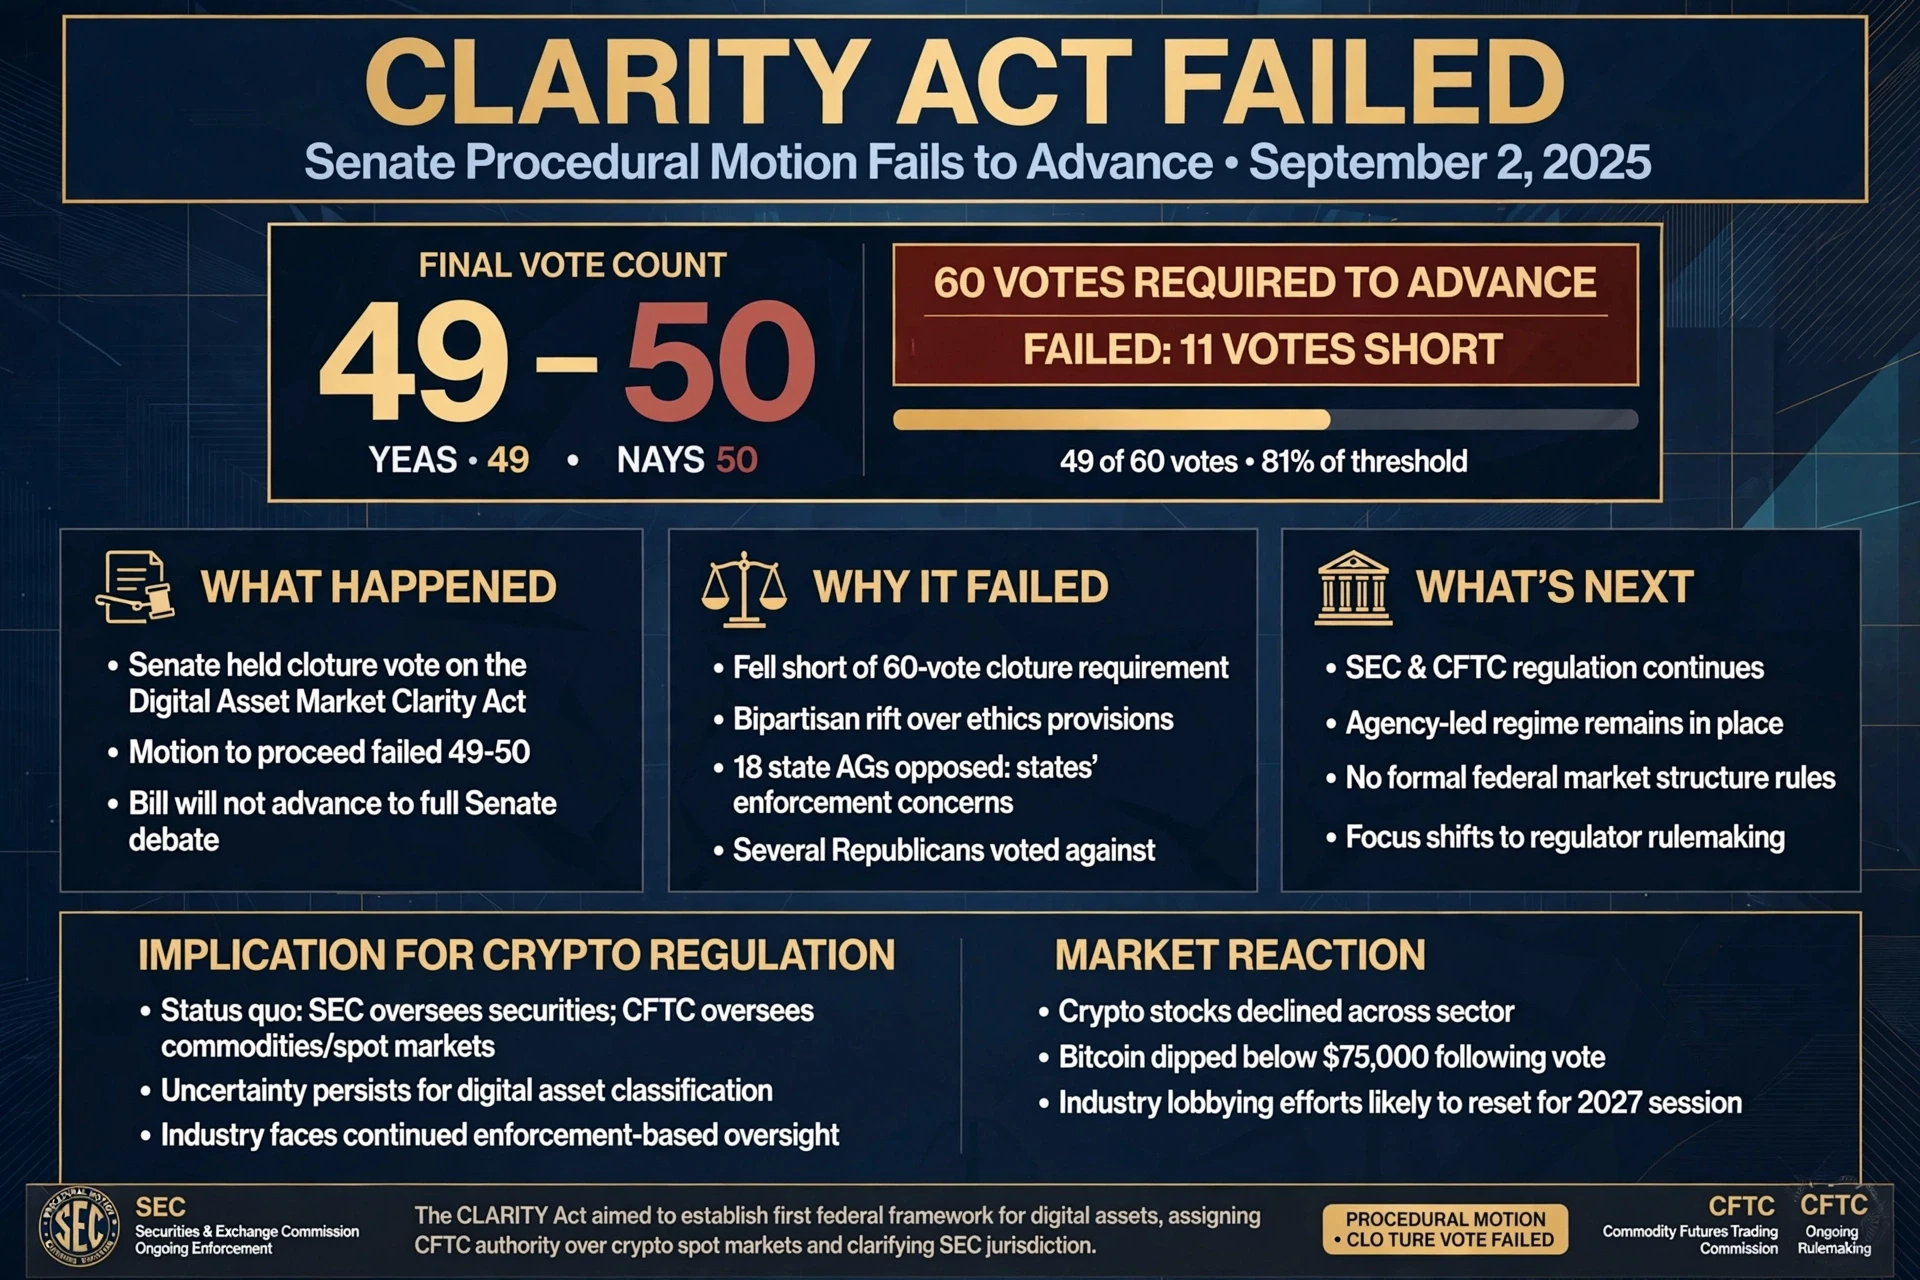
#CLARITYActFailsToPass A Lei CLARITY não fracassou porque Washington deixou de acreditar que as criptomoedas precisam de regras. Ela fracassou em uma moção processual para avançar, que exigia sessenta votos e, pela contagem mais amplamente divulgada, teve quarenta e nove votos a favor contra cinquenta contrários — um resultado que sequer alcançou uma maioria simples, muito menos o limiar bipartidário exigido pela regra de obstrução do Senado. Três republicanos votaram contra, o que importa, porque isso mostra que esta nunca foi uma história simples de um partido amar as criptomoedas e o outro odiá-las.
O nome formal do projeto é Digital Asset Market Clarity Act, e ele tem aproximadamente seiscentas páginas. Antes de terça-feira, já havia percorrido um caminho excepcionalmente longo. Foi aprovado pela Câmara em julho de 2025 por 294 votos a 134, o sinal bipartidário mais forte que o Congresso já havia enviado sobre ativos digitais. Foi aprovado pelo Comitê Bancário do Senado em maio de 2026 por 15 votos a 9, com dois democratas rompendo com o partido para apoiá-lo. Em junho, o texto foi incluído no Calendário Legislativo do Senado, em Ordens Gerais, como Calendário nº 423, tornando-se formalmente elegível para análise no plenário, e, no fim de julho, os republicanos do Senado divulgaram uma versão unificada que combinava o texto substitutivo do Comitê Bancário com o Digital Commodity Intermediaries Act, do Comitê de Agricultura. Cada uma dessas etapas representou um avanço real. O que o projeto não conseguiu fazer foi sobreviver à última.
Vale a pena ser preciso sobre as razões pelas quais ele estagnou, porque elas não desaparecerão. A primeira envolve a linguagem sobre ética e conflitos de interesse: um bloco de senadores democratas argumentou que o pacote unificado havia omitido salvaguardas que eles haviam exigido e apresentou o projeto como algo que enriqueceria um setor no qual o presidente em exercício tem interesses comerciais pessoais. A oposição se fortaleceu em julho, depois que o texto unificado foi divulgado, e nunca foi superada. O segundo grupo de questões é substantivo, e não político: até que ponto o rendimento de stablecoins deveria ser permitido, se desenvolvedores de software sem custódia e validadores deveriam ser tratados como intermediários regulados e como as obrigações de combate à lavagem de dinheiro e ao financiamento ilícito deveriam ser incorporadas a uma estrutura originalmente projetada para exchanges custodiais, e não para protocolos descentralizados. Essas foram as questões que prolongaram as negociações por mais de um ano e continuam sem solução.
Depois, há a aritmética. Com presença total, escapar de uma obstrução exigia que pelo menos sete democratas e até mesmo alguns republicanos céticos dissessem sim ao mesmo tempo. Esse é um obstáculo alto em uma câmara onde as eleições de meio de mandato estão a poucas semanas de distância e o incentivo político é evitar uma votação difícil, em vez de realizá-la. A senadora Cynthia Lummis foi direta sobre a consequência: se uma legislação sobre a estrutura de mercado não for aprovada neste Congresso, a próxima janela realista talvez não se abra até por volta de 2030, porque as sessões do Congresso funcionam em ciclos de dois anos e um projeto inacabado precisa ser reapresentado do zero.
Eis a parte que merece ênfase, e ela é o cerne da sua pergunta: o fracasso é um revés para a legislação, não um freio à regulamentação. Os reguladores nunca estiveram esperando pelo Congresso, e 2026 provou isso. Em março, os presidentes da SEC e da CFTC assinaram um memorando de entendimento comprometendo as duas agências a coordenar sua jurisdição compartilhada e a buscar uma presença regulatória deliberadamente mínima. Dias depois, as duas agências emitiram uma interpretação conjunta que estabeleceu uma taxonomia de tokens em cinco partes — commodities digitais, colecionáveis digitais, ferramentas digitais, stablecoins de pagamento e valores mobiliários digitais — e deixou explícito que a maioria dos criptoativos não são, por si só, valores mobiliários, ao mesmo tempo em que explicou quando um ativo que não é um valor mobiliário ainda pode ser vendido como parte de um contrato de investimento. Bitcoin e Ether foram classificados como commodities digitais não caracterizadas como valores mobiliários, ao lado de uma lista mais ampla que inclui Solana, XRP, Cardano, Avalanche, Polkadot, Chainlink e outros. Esse documento isolado fez mais para resolver a questão da fronteira entre SEC e CFTC do que uma década de litígios de enforcement havia conseguido.
Em agosto, a SEC foi além e propôs regras formais sob o título Regulation Crypto Assets, criando isenções específicas para determinadas ofertas de tokens, um safe harbor condicional em relação ao termo contrato de investimento e a preempção de exigências estaduais conflitantes sobre valores mobiliários para as ofertas abrangidas, com um limite de oferta na faixa de US$ 75 milhões por período de doze meses e obrigações contínuas de divulgação associadas. Analistas do Bernstein já haviam argumentado que um fracasso da CLARITY levaria as agências a acelerar a elaboração de regras, em vez de recuar, e que a reação instintiva do mercado seria negativa enquanto a direção da política permaneceria a mesma.
Então, como cada agência realmente assumirá essa responsabilidade? O caminho da SEC é uma combinação de elaboração de regras, orientação e medidas seletivas de alívio — regras formais sujeitas a aviso e comentários, posições de não ação e uma via restrita de tokenização de valores mobiliários que poderia, no futuro, mudar a forma como as transações com valores mobiliários são liquidadas. Sua fraqueza é a durabilidade. As regras das agências são muito mais fáceis de reverter do que os estatutos: uma administração futura pode reescrevê-las, a Congressional Review Act pode anulá-las e os tribunais podem restringi-las. Esse é exatamente o risco que os executivos do setor estão avaliando agora, já que uma mudança de administração poderia colocar uma liderança muito menos favorável na mesma agência.
O caminho da CFTC é diferente, mas complementar. Sua liderança sinalizou que prosseguirá com a regulamentação de ativos digitais independentemente de o Congresso agir, e a agência é o lar natural da supervisão dos mercados à vista de commodities, dos derivativos e da arquitetura de monitoramento que a legislação sobre a estrutura de mercado teria confirmado formalmente. A limitação é estatutária: sem legislação, a autoridade da CFTC sobre os mercados à vista se baseia em interpretação e acordo entre agências, e não em uma autorização explícita, o que a deixa exposta a contestações. A SEC e a CFTC continuarão tentando preencher a lacuna, mas, como afirmou um especialista em políticas públicas, a incerteza residual é, por si só, um revés significativo, e as chances de o projeto ser aprovado este ano agora são muito baixas.
Se eu expuser minha própria leitura sobre o que realmente muda na regulamentação das criptomoedas daqui em diante, isso se resume a algumas mudanças. Primeiro, o centro de gravidade se desloca do Capitólio para os processos regulatórios das agências — períodos de comentários, regras propostas e interpretações divulgadas tornam-se o verdadeiro campo de batalha, e o lobby do setor se adapta de acordo. Segundo, a taxonomia de tokens se torna um padrão de fato contra o qual os projetos se orientarão, embora não tenha força estatutária. Terceiro, as regras para stablecoins continuam sendo a única peça do quebra-cabeça já legislada, e é por isso que as stablecoins continuarão avançando mais rapidamente do que o restante do mercado. Quarto, DeFi e o rendimento de stablecoins continuam sendo as questões genuinamente não resolvidas e agora serão definidas por enforcement, litígios e orientações fragmentadas, e não por uma estrutura única. Quinto, a ausência de preempção federal significa que o licenciamento e a supervisão em nível estadual continuam importantes, o que favorece grandes instituições capazes de absorver a conformidade em múltiplas jurisdições e prejudica desenvolvedores menores. Sexto, a reversibilidade se torna uma característica permanente do ambiente, e é precisamente por isso que bancos e gestores de ativos cautelosos ainda aguardam regras que acreditam que sobreviverão tanto a uma contestação judicial quanto a uma mudança de administração.
Minha opinião honesta é que o mercado está interpretando corretamente o impacto e sendo pessimista demais quanto à direção. A reação imediata foi previsível — ações ligadas às criptomoedas e Bitcoin sofreram quedas à medida que a operação de estrutura de mercado era desfeita. Mas o ponto mais profundo é que os Estados Unidos passaram dois anos provando que conseguem produzir regras para criptomoedas por meio dos reguladores quando os legisladores travam, e essas regras já estão passando da fase de interpretação para a elaboração formal de normas. O que o setor perde é permanência, não progresso. Um estatuto teria dado à estrutura uma espinha dorsal capaz de sobreviver às eleições. As regras das agências dão velocidade, mas nenhuma espinha dorsal. Esse é um resultado materialmente pior para quem planeja um negócio de dez anos e materialmente melhor para quem precisa de clareza nos próximos doze meses.
A conclusão prática para qualquer pessoa que esteja construindo ou alocando recursos neste mercado é planejar para um regime liderado por agências, com um limite estatutário para sua duração. Presuma que a taxonomia permanecerá, que as isenções de oferta da SEC se tornarão a rota padrão para a emissão de tokens, que a CFTC ampliará sua atuação nos mercados à vista e de derivativos e que tudo isso poderá ser reescrito após a próxima eleição. O projeto voltará — ele já foi aprovado uma vez pela Câmara com uma margem esmagadora, e há campanhas financiadas pelo setor trabalhando para mudar a composição do Congresso —, mas o cronograma realista passa pelas eleições de meio de mandato e possivelmente vai muito além. A CLARITY não foi aprovada, e a regulamentação das criptomoedas não parou. Ela simplesmente mudou de mãos.
#GateSquareMidAutumnReunion