#FedAnnounceRateDecisionSoon Decisão sobre os juros do Fed se aproxima: teremos a primeira alta desde 2023?
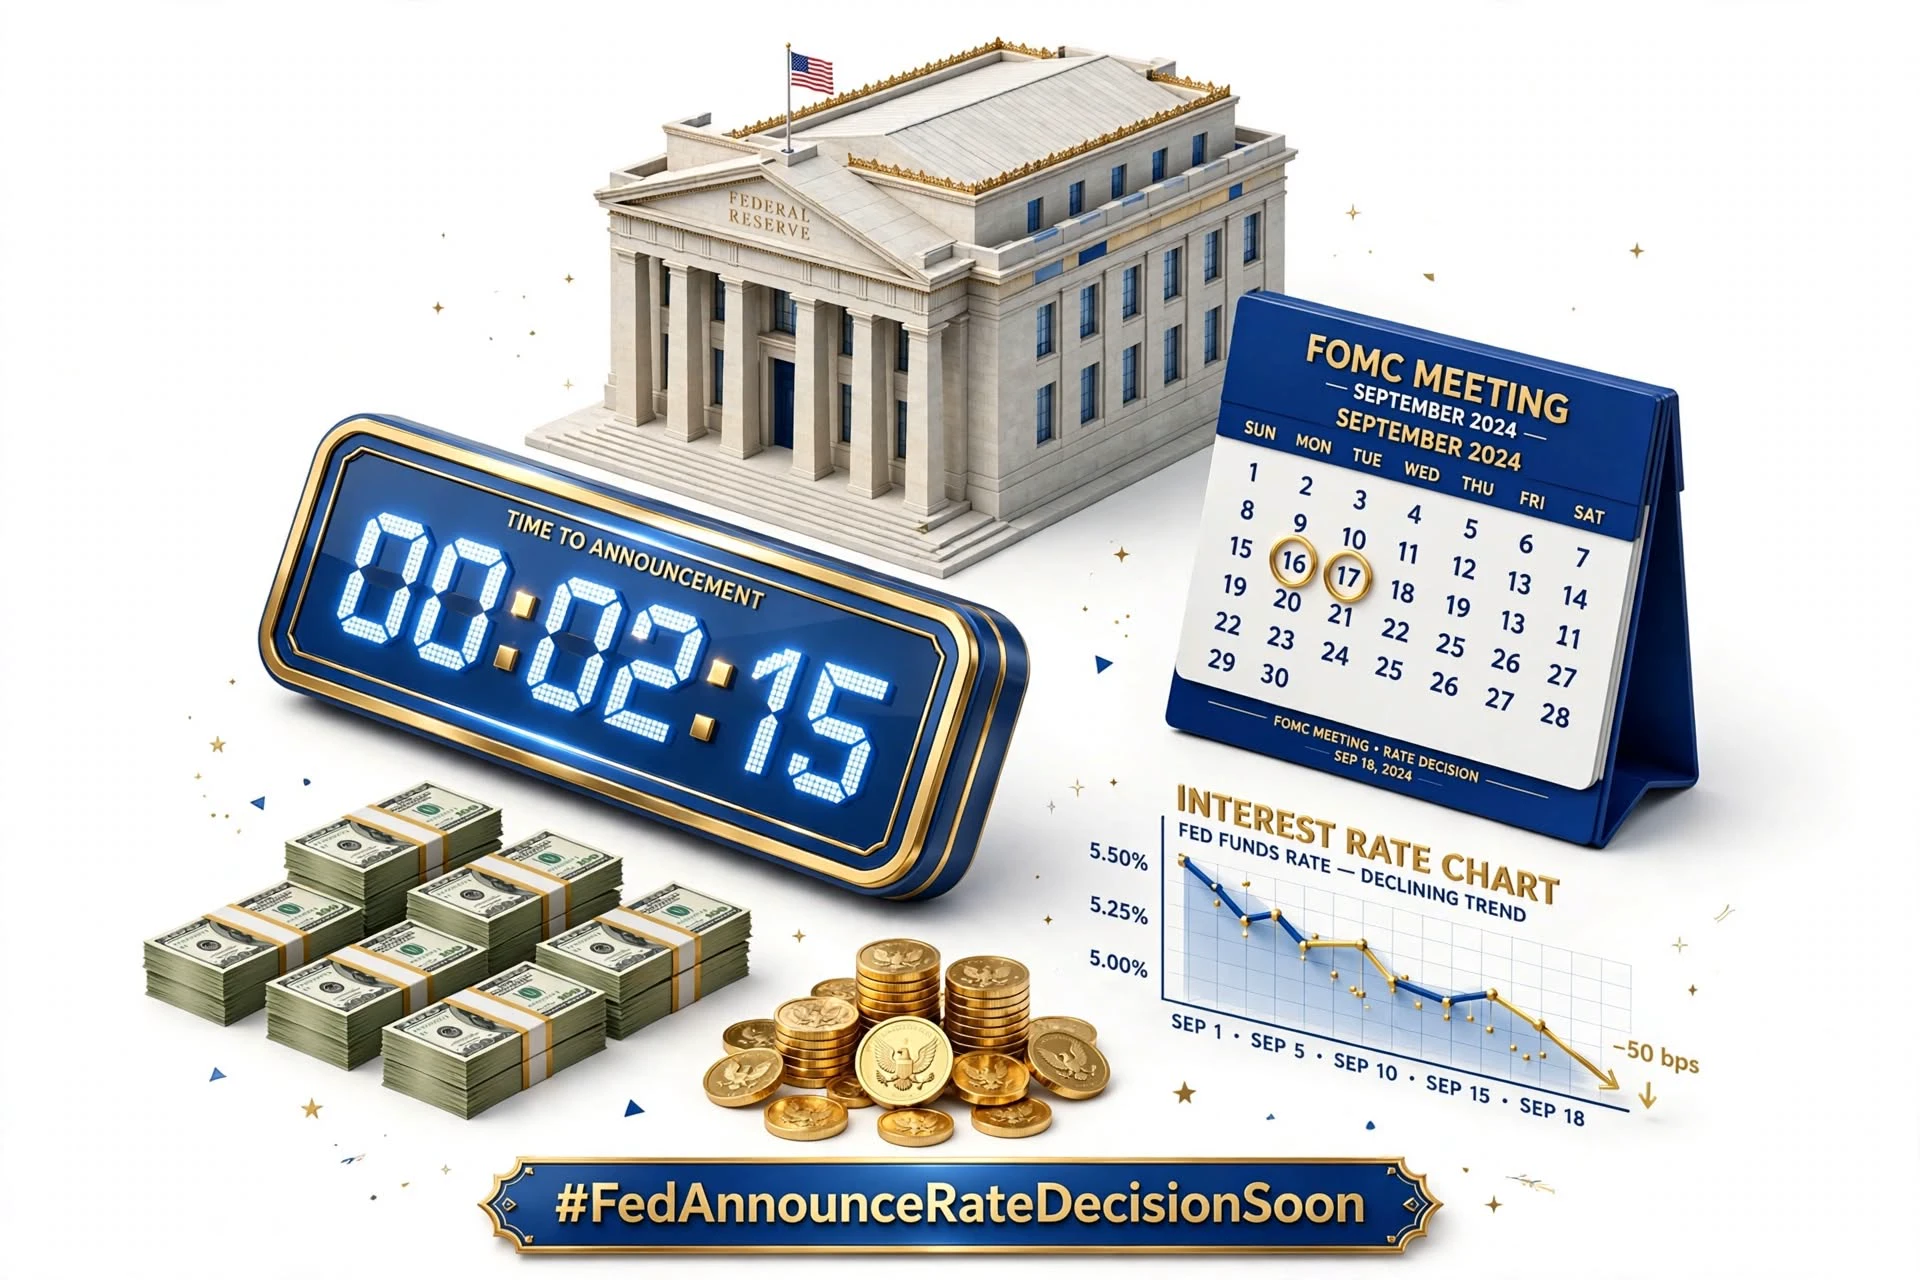
O Federal Reserve está prestes a tomar sua decisão mais importante do ano. Após manter os juros estáveis na faixa de 3,50% a 3,75% durante todo o ano de 2026, o banco central se reúne em 15 e 16 de setembro, em Washington, com a decisão oficial prevista para quarta-feira, 16 de setembro, às 14h00 EDT. O presidente Kevin Warsh fará uma coletiva de imprensa 30 minutos depois.
Durante meses, a mensagem foi de paciência. Agora, o tom mudou decisivamente em direção a um aperto monetário.
1. Por que esta reunião é diferente
Esta não é outra reunião de manutenção e espera. Warsh foi explícito: o Fed precisa ver a inflação subjacente avançando claramente e em velocidade suficiente em direção a 2%. Os dados de agosto não trouxeram essa confiança.
O mercado de trabalho criou 162.000 empregos em agosto, bem acima das expectativas, enquanto os indicadores de inflação subjacente permaneceram persistentes. Essa combinação deu aos membros mais favoráveis ao aperto o respaldo de que precisavam. Seria a primeira alta dos juros desde julho de 2023, encerrando uma longa pausa e abrindo um novo capítulo sob a liderança de Warsh.
2. O que os mercados estão precificando agora
A reprecificação foi violenta.
• Pesquisa da Reuters: 86 dos 101 economistas consultados após o relatório de inflação agora esperam uma alta de 25 pontos-base, para 3,75%-4,00%, nesta semana, revertendo a visão de apenas um mês atrás, quando 90% esperavam nenhuma mudança.
• Futuros: o CME FedWatch e os futuros de curto prazo elevaram a probabilidade de uma alta em setembro de cerca de 65% para perto de 70% após o PPI, com algumas mesas registrando até 87%, ante 72% no dia anterior. A chance de pelo menos uma alta até o fim do ano agora é estimada em 97%.
• Previsões de Wall Street: o UBS agora prevê duas altas em 2026, em setembro e dezembro, citando a resiliência do mercado de trabalho. O Goldman Sachs mudou de manutenção para uma alta em setembro, observando que a própria precificação do mercado está forçando a mão do Fed.
Em resumo, uma alta não é mais um cenário de risco. É o cenário-base.
3. O argumento a favor de uma alta
Três fatores se alinharam:
Empregos resilientes: a contratação disseminada nos setores de saúde, lazer e serviços empresariais manteve o desemprego baixo e o número de horas trabalhadas elevado. As empresas continuam aumentando seus quadros apesar dos altos custos de empréstimos.
Inflação persistente: os números gerais desaceleraram em junho e julho, mas agosto mostrou que o progresso estagnou. Autoridades do Fed temem que a inflação supercore de serviços não esteja caindo rápido o suficiente.
Ausência de um regime de orientação futura: sob Warsh, o Fed abandonou a orientação futura explícita, aumentando a incerteza e tornando o comitê mais dependente dos dados e mais disposto a agir rapidamente quando os dados surpreendem.
4. Como os mercados estão reagindo
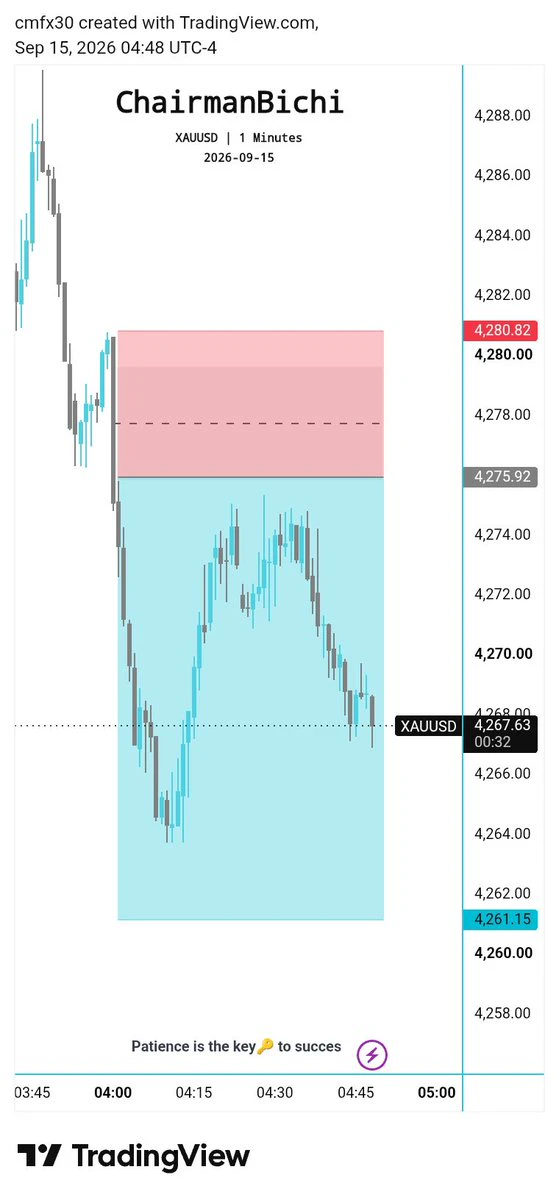
Os rendimentos subiram, o dólar se fortaleceu e as ações de crescimento sensíveis aos juros ficaram para trás. O ouro disparou 2% após a última reunião, quando Warsh prometeu um compromisso inabalável de reduzir a inflação, mas depois devolveu os ganhos à medida que as probabilidades de alta aumentaram. Os spreads de crédito, no entanto, permanecem apertados, sinalizando que os investidores ainda precificam uma aterrissagem suave, não uma recessão.
Se o Fed elevar os juros, espere uma mensagem de manutenção agressiva: uma alta agora, com a porta aberta para mais. Se mantiver os juros apesar de probabilidades de 87%, a reprecificação seria explosiva, com uma queda acentuada nos rendimentos e uma alta nos ativos de risco.
5. O que observar no comunicado e na coletiva de imprensa
A taxa em si é apenas metade da história. Observe:
• O gráfico de pontos: a quase maioria que projetava uma alta até o fim de 2026 se tornará uma maioria completa projetando duas?
• Linguagem sobre a inflação: Warsh descreverá a firmeza recente como temporária ou como uma tendência que exige uma postura restritiva por mais tempo?
• Equilíbrio de riscos: qualquer menção a uma diminuição do aperto do mercado de trabalho, em vez de uma reaceleração, definirá o tom para dezembro.
Conclusão: após um ano em pausa, o Fed está prestes a voltar a apertar a política monetária. Com os fluxos semanais para ativos de risco ainda fortes e o crescimento se mantendo, os formuladores de política sentem que têm espaço para agir. Quarta-feira dirá se eles o usarão.