Essa distinção é relevante quando segundos ou minutos podem alterar uma configuração. Um trader de breakout pode estar mais interessado em o preço alcançar a máxima da sessão, enquanto um trader de pullback pode esperar o retorno do preço à linha VWAP. Entender o que cada referência realmente mede ajuda os scalpers a não usar o mesmo sinal para duas funções diferentes.
Principais conclusões
-
A máxima/mínima da sessão define limites estáticos de preço, indicando os preços mais alto e mais baixo negociados durante uma sessão de negociação determinada.
-
O VWAP é um preço médio dinâmico ponderado pelo volume que se altera conforme o preço e o volume negociado se acumulam durante a sessão.
-
As máximas e mínimas da sessão costumam ser mais úteis para localizar níveis de breakout, enquanto o VWAP é mais adequado para analisar o valor justo, confirmar tendências e identificar pullbacks.
-
A permanência do preço acima do VWAP pode sustentar uma leitura intradiária otimista, enquanto a permanência abaixo do VWAP pode indicar pressão baixista.
-
A combinação da máxima/mínima da sessão com o VWAP pode proporcionar aos scalpers uma visão da estrutura de mercado e uma confirmação baseada no volume, mas nenhum dos dois sinais garante resultados futuros.
Máxima/mínima da sessão vs. VWAP: a diferença fundamental
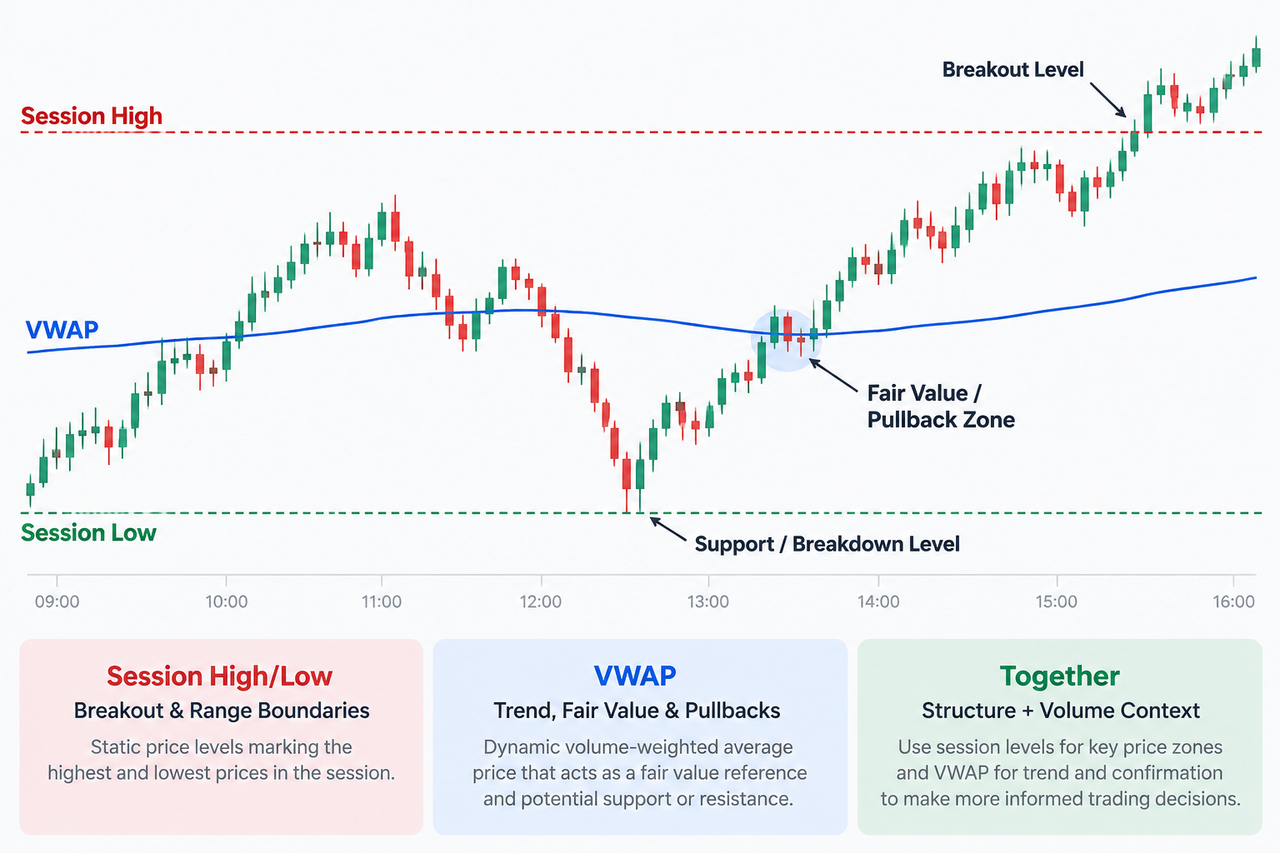
A diferença mais simples é limite de preço versus preço médio.
A máxima/mínima da sessão registra os preços mais alto e mais baixo atingidos dentro de uma sessão escolhida. Depois de definidos, esses níveis passam a funcionar como referências visíveis de suporte e resistência. Um rompimento acima da máxima da sessão pode sinalizar um momentum de compra agressivo, enquanto um rompimento abaixo da mínima da sessão pode refletir uma pressão vendedora mais forte.
O VWAP opera de outra forma. O indicador VWAP calcula um preço médio, atribuindo maior peso aos preços com maior volume negociado. Dessa forma, o VWAP reage tanto à ação do preço quanto ao nível de participação no mercado.
| Recurso |
Máxima/mínima da sessão |
VWAP |
| Principal entrada |
Preço |
Preço + volume |
| Tipo de nível |
Limite estático da sessão |
Média dinâmica |
| Principal uso em scalping |
Breakouts e rejeições |
Tendência, valor justo, pullbacks |
| Redefinição |
Nova sessão definida |
Normalmente, a cada sessão de negociação |
| Suporte/resistência |
Referência horizontal |
Suporte/resistência dinâmica |
| Confirmação pelo volume |
Não |
Incorporada ao cálculo |
| Fraqueza comum |
Breakouts falsos |
Atraso em mercados rápidos ou voláteis |
Os níveis da sessão também são diferentes da máxima/mínima diária. A máxima ou mínima diária cobre todo o dia de negociação, enquanto a máxima ou mínima da sessão pode se concentrar em uma janela específica do mercado.
Como o VWAP calcula o preço médio e o valor justo
VWAP significa Volume Weighted Average Price. Sua fórmula básica é:
VWAP = Σ(Preço × Volume) / Σ(Volume)
Os gráficos normalmente utilizam um preço típico, derivado da máxima, da mínima e do fechamento de cada intervalo, antes de multiplicar esse valor pelo volume. Depois, o valor acumulado de preço-volume é dividido pelo volume acumulado.
Essa ponderação pelo volume é importante. Uma média móvel simples considera apenas preços históricos, enquanto o VWAP também incorpora o volume negociado. Por isso, dois movimentos de preço do mesmo tamanho não necessariamente exercem a mesma influência sobre o VWAP.
O Investor.gov, da SEC dos EUA, inclui o Volume-Weighted Average Price (VWAP) em seu glossário de investimentos, enquanto o CME Group emprega cálculos baseados em VWAP para diversos preços de fixing de mercado. Isso demonstra que a precificação ponderada pelo volume também faz parte da infraestrutura profissional de mercado.
Diferentemente de uma média móvel convencional, o VWAP da sessão normalmente é redefinido no início de cada sessão de negociação. Já o VWAP ancorado altera esse ponto inicial, permitindo que os traders calculem a média ponderada a partir de um evento escolhido, de uma máxima de oscilação, de uma mínima de oscilação ou de outra referência.
O VWAP é melhor para negociação intradiária e identificação de tendências de mercado?
O VWAP é principalmente uma ferramenta de negociação intradiária, pois sua redefinição por sessão faz com que a atividade de negociação do dia atual seja central para o cálculo.
Quando o preço permanece acima da linha VWAP, os traders costumam interpretar a sessão como tendo um viés de alta. Quando permanece abaixo dela, a leitura geralmente é baixista. Se o preço cruzar o VWAP repetidamente, sem continuidade significativa, isso pode indicar um mercado volátil e sem direção definida.
Assim, o VWAP é útil como ferramenta de confirmação de tendência, mas continua sendo um indicador defasado, já que seu cálculo se baseia em transações que já ocorreram.
Por exemplo, imagine que o BTC avance acima do VWAP pouco depois de o mercado ganhar atividade, faça um pullback e, então, repique no VWAP com volume crescente. Um scalper pode interpretar esse repique no VWAP de maneira diferente de um simples toque, pois a ação do preço e a confirmação pelo volume apontam para a mesma direção.
Um trader que teste essa configuração em um par ao vivo, como o mercado BTC/USDT na Gate.com, pode comparar a linha VWAP com o preço atual, os dados de volume e os níveis próximos da sessão, em vez de analisar o indicador de forma isolada.
Por que a máxima/mínima da sessão é importante para scalping e negociação de Forex
A máxima/mínima da sessão mostra ao scalper até onde o preço conseguiu avançar, ou não, durante uma sessão de negociação.
Por isso, esses níveis são especialmente úteis em situações de breakout. Se o preço subir em direção à máxima da sessão várias vezes antes de finalmente rompê-la com volume crescente, os compradores podem estar se tornando mais agressivos. Um rompimento da mínima da sessão pode indicar a dinâmica oposta do mercado.
As máximas e mínimas de sessões anteriores também podem continuar relevantes. Os participantes do mercado costumam observá-las como possíveis níveis de suporte e resistência, pois extremos anteriores são referências de preço claras, nas quais stop-losses, ordens de breakout ou liquidez passiva podem se concentrar.
Esse conceito também é comum na negociação de Forex, em que os participantes do mercado distinguem as sessões asiática, de Londres e de Nova York. As criptomoedas são negociadas 24 horas por dia, portanto a definição exata da sessão depende das configurações do gráfico e da estratégia do trader.
Máxima/mínima da sessão ou VWAP para decisões de negociação mais bem fundamentadas?
Nenhuma das duas ferramentas precisa ser usada sozinha.
Uma configuração prática de máxima/mínima da sessão vs. VWAP utiliza o limite da sessão para definir onde algo importante está ocorrendo e o VWAP para avaliar a condição intradiária mais ampla.
Suponha que o preço permaneça acima do VWAP e se aproxime gradualmente da máxima da sessão. Um breakout acima desse nível transmite uma informação diferente de um breakout que ocorre enquanto o preço cai repetidamente abaixo do VWAP. A primeira configuração está alinhada com a tendência; a segunda apresenta sinais conflitantes.
O raciocínio inverso se aplica próximo de uma mínima da sessão. O rompimento da mínima enquanto o preço permanece abaixo do VWAP pode reforçar uma leitura de tendência baixista. Se o preço romper brevemente a mínima e depois se recuperar rapidamente acima do nível e do VWAP, o breakout aparente pode ter falhado.
Essa abordagem complementar é semelhante ao uso do SuperTrend com VWAP: uma referência ajuda a estabelecer a direção, enquanto a outra acrescenta contexto sobre a posição do preço.
O VWAP funciona como suporte e resistência dinâmica?
O VWAP pode atuar como suporte ou resistência dinâmica, principalmente quando os participantes do mercado já respeitam a tendência intradiária predominante.
Durante um movimento de alta, recuos do preço em direção ao VWAP podem atrair compradores. Durante um movimento de baixa, altas em direção à linha VWAP podem encontrar pressão vendedora. Uma estratégia de pullback no VWAP normalmente espera o preço alcançar o VWAP e procura uma reação, em vez de entrar apenas porque a linha foi tocada.
Alguns traders traçam bandas de VWAP acima e abaixo da linha central. Essas zonas de preço podem ajudar a identificar movimentos esticados ou possíveis áreas de reversão à média, de maneira semelhante aos envelopes de volatilidade. A lógica, porém, é diferente da das Bandas de Bollinger: as Bandas de Bollinger são derivadas do histórico de preços e do desvio-padrão, enquanto o VWAP é ancorado na atividade da sessão ponderada pelo volume.
Os traders que comparam ferramentas intradiárias dinâmicas também podem recorrer ao VWAP versus EMA, pois uma EMA dá mais ênfase às observações recentes de preço, mas não as pondera pelo volume negociado.
Incorporando o VWAP como referência de execução
O VWAP não é utilizado apenas para gerar sinais no gráfico. Investidores institucionais, hedge funds e outros traders profissionais podem usar o VWAP como referência de execução para avaliar se ordens grandes foram executadas com eficiência.
Em termos conceituais, um comprador que obtém um preço médio de execução abaixo do VWAP relevante executou a ordem abaixo da referência ponderada pelo volume para aquele período de medição. Um vendedor normalmente avalia a referência na direção oposta.
O CME Group utiliza expressamente o VWAP em cálculos de preços de mercado e reconhece o VWAP como uma metodologia de hedge predefinida para determinadas transações. A metodologia da Nasdaq também demonstra o princípio do cálculo: os preços negociados são multiplicados pelos volumes correspondentes, e o total é então dividido pelo volume total negociado.
Esse uso institucional não significa que o VWAP revele exatamente quanto os traders institucionais pagaram, nem que garanta o valor justo institucional. Significa que a precificação ponderada pelo volume pode servir como uma referência prática para a qualidade da execução e o impacto no mercado.
Riscos e limitações
A máxima/mínima da sessão pode gerar sinais de breakout falso. O preço pode ser negociado brevemente além do limite da sessão, acionar ordens de breakout ou stops e depois retornar ao intervalo anterior.
O VWAP apresenta um problema diferente: atraso. Como cada novo valor incorpora os dados acumulados da sessão, a linha pode reagir lentamente quando o preço se move com intensidade. Em mercados voláteis e sem direção definida, cruzamentos repetidos do VWAP podem criar diversos sinais aparentes sem uma tendência sustentada.
A qualidade do volume também importa. Em mercados de cripto centralizados, o VWAP calculado em uma plataforma reflete as transações realizadas nessa plataforma, e não todo o volume global de negociação de cripto. As plataformas de Forex podem usar volume de ticks, em vez de um volume consolidado das bolsas.
Os scalpers também enfrentam spread, slippage, taxas, liquidez e risco de execução. Os indicadores técnicos descrevem o comportamento histórico e atual do mercado, mas não garantem resultados futuros.
Conclusão
Para scalping, a máxima/mínima da sessão geralmente é a ferramenta mais clara para localizar breakouts, enquanto o VWAP oferece um contexto mais robusto sobre o preço médio intradiário, o valor justo e a direção da tendência.
As duas ferramentas se tornam mais informativas quando combinadas. Uma máxima ou mínima da sessão mostra onde o mercado está testando um limite estabelecido; o VWAP ajuda a indicar se a ação do preço ao redor desse limite conta com o suporte mais amplo de uma tendência ponderada pelo volume.
Assim, um scalper pode usar a máxima/mínima da sessão para definir o nível de preço e depois recorrer ao VWAP, ao volume e à reação efetiva do preço para avaliar a configuração. Nenhuma dessas ferramentas deve substituir os controles de risco ou a disciplina de execução.
Perguntas frequentes
O VWAP é um indicador antecedente ou defasado?
O VWAP é um indicador defasado, pois seu valor atual é calculado com base no preço e no volume já negociados. Ainda assim, ele pode ser útil para decisões intradiárias em tempo real, porque a linha VWAP é atualizada conforme novas transações ocorrem.
O VWAP é redefinido todos os dias de negociação?
O VWAP padrão da sessão normalmente é redefinido quando uma nova sessão de negociação começa. O VWAP ancorado é diferente, pois o trader seleciona um ponto de partida específico a partir do qual o cálculo continua.
Qual é melhor para scalping de breakout: máxima/mínima da sessão ou VWAP?
A máxima/mínima da sessão costuma ser mais direta para identificar níveis de breakout, pois marca extremos reais de preço. O VWAP pode então ajudar a determinar se o breakout está alinhado com a tendência intradiária mais ampla.
O que acontece quando o preço alcança o VWAP?
O fato de o preço alcançar o VWAP não cria automaticamente um sinal de compra ou venda. Os traders normalmente observam se o preço repica, rompe, fecha do outro lado da linha ou oscila repetidamente ao redor dela antes de interpretar a reação.
A máxima/mínima da sessão e o VWAP podem ser usados juntos?
Sim. Muitas configurações de negociação usam a máxima ou mínima da sessão como referência estática de suporte ou resistência e o VWAP como referência dinâmica de tendência e valor justo. Volume, liquidez e reação do preço podem fornecer confirmação adicional.
O VWAP é melhor do que uma média móvel para scalping?
O VWAP pode ser mais informativo para a negociação intradiária quando a atividade ponderada pelo volume é relevante, pois incorpora preço e volume e normalmente é redefinido a cada sessão. As médias móveis continuam úteis quando os traders desejam uma medida de tendência calculada continuamente ao longo de várias sessões, como a EMA 9, EMA 20 e EMA 50.
Isenção de responsabilidade: Este conteúdo é fornecido apenas para fins educacionais e não constitui aconselhamento financeiro. A negociação de criptomoedas envolve riscos de mercado, liquidez e execução. Indicadores técnicos e o comportamento histórico dos preços não garantem resultados futuros.