Os ETFs alavancados tokenizados oferecem uma forma de produtos financeiros tradicionais acessarem o mercado de ativos digitais, mas não se trata simplesmente de registrar um código de negociação de ações em uma blockchain. Uma estrutura completa de tokenização normalmente envolve o emissor, os ativos subjacentes ou interesses econômicos relacionados, mecanismos de custódia, regras de emissão e transferência de tokens e a infraestrutura de mercado da plataforma de negociação. A blockchain pode registrar transferências de tokens e dar suporte à negociação de ativos digitais, mas não resolve automaticamente questões como os direitos legais sobre os ativos subjacentes, a precificação quando o mercado está fechado, a liquidez insuficiente ou as restrições de resgate. Usar o KORU, um ETF alavancado em 3x que acompanha o mercado de ações sul-coreano, e produtos tokenizados relacionados como exemplos facilita a compreensão de como a exposição a finanças tradicionais entra no mercado de criptomoedas e por que os preços de negociação on-chain podem diferir das cotações do mercado tradicional.
Principais conclusões
-
Levar ETFs alavancados tokenizados ao mercado de criptomoedas exige conectar produtos financeiros tradicionais a estruturas de emissão de tokens, custódia e direitos legais
-
A blockchain pode registrar transferências de tokens, mas não pode comprovar de forma independente que os ativos subjacentes continuam existindo em quantidades suficientes nem substituir sistemas jurídicos e de custódia
-
A negociação 24 horas por dia, 7 dias por semana não segue os horários de negociação do mercado de valores mobiliários subjacente. Durante o fechamento do mercado, a formação de preços pode depender mais de expectativas, liquidez e outras informações disponíveis
-
Os preços dos tokens podem divergir dos preços cotados dos ETFs subjacentes devido aos horários de negociação, à oferta e demanda do mercado, aos custos de transação e às restrições de conversão
-
Os investidores precisam avaliar em conjunto o produto financeiro subjacente, a estrutura tokenizada e a plataforma de negociação, em vez de avaliar o risco apenas com base no preço do token
Quais etapas são necessárias para levar ETFs alavancados tokenizados ao mercado de criptomoedas?
Os ETFs tradicionais geralmente são negociados por meio de bolsas de valores e serviços de corretagem, enquanto os ETFs alavancados tokenizados buscam levar a exposição econômica associada a produtos financeiros tradicionais para um ambiente de negociação de ativos digitais. Para usuários do mercado de criptomoedas, essa estrutura pode ser atrativa porque a exposição a determinados mercados, que de outra forma exigiria uma conta tradicional de valores mobiliários, pode ser apresentada na forma de tokens digitais e conectada à infraestrutura de negociação, contas e gestão de ativos das plataformas de ativos digitais. No entanto, isso não significa que os valores mobiliários subjacentes tenham se tornado criptomoedas nativas, nem que a blockchain tenha substituído todas as regras dos mercados tradicionais de valores mobiliários.
O processo de tokenização exige inicialmente determinar o que o próprio produto representa. Alguns produtos podem envolver um emissor que detém os valores mobiliários tradicionais correspondentes e, em seguida, emite tokens relacionados para usuários elegíveis. Outros podem fornecer exposição econômica a ativos específicos por meio de acordos contratuais ou outras estruturas jurídicas. A existência de direitos diretos dos detentores de tokens sobre os valores mobiliários subjacentes, de reivindicações contratuais contra o emissor ou de outra forma de direito deve ser determinada com base na documentação do produto. Diferentes estruturas de emissão podem envolver diferentes proteções de ativos, restrições de transferência e condições de resgate. Não se deve presumir que sejam idênticas apenas com base no nome "ETF alavancado tokenizado".
Depois que a emissão e a estrutura jurídica forem estabelecidas, também será necessário criar uma conexão verificável entre as participações nos ativos subjacentes, os acordos de custódia e a oferta de tokens. O emissor precisa gerenciar a criação, circulação e destruição de tokens de acordo com as regras do produto e explicar como os ativos subjacentes são mantidos, registrados e verificados. O custodiante, o emissor e a plataforma de negociação podem ter responsabilidades diferentes: o custodiante mantém os ativos dentro do escopo acordado, o emissor gerencia a estrutura do produto e as obrigações relacionadas, e a plataforma de negociação fornece correspondência de ordens ou outros serviços de negociação de acordo com suas próprias regras. A distribuição específica de responsabilidades depende da estrutura do produto. O fato de uma plataforma fornecer serviços de negociação não significa que ela também forneça custódia dos ativos subjacentes ou assuma todas as obrigações do emissor.
Por fim, os tokens precisam entrar em um ambiente de negociação efetivo. Uma plataforma pode corresponder ordens de compra e venda por meio de um livro de ofertas ou de outro mecanismo de negociação, enquanto carteiras e redes blockchain podem estar envolvidas no armazenamento e na transferência dos tokens. No entanto, nem todos os produtos tokenizados permitem saques pelos usuários, transferências entre blockchains ou resgate direto pelos valores mobiliários subjacentes. Alguns produtos podem ser negociados apenas em plataformas designadas ou em sistemas de conta específicos. Determinar se um produto oferece de fato composabilidade on-chain exige verificar as redes compatíveis, as funções de contrato inteligente, as regras de transferência e as restrições legais. "Tokenizado" não deve ser considerado sinônimo de "livremente disponível para uso em todos os protocolos DeFi".
Emissão de tokens e custódia de ativos: o que está por trás de um token on-chain?
No mercado de criptomoedas, um contrato de token pode registrar a oferta, os endereços dos detentores e as transações de transferência. No entanto, esses dados on-chain não podem responder de forma independente se os ativos subjacentes realmente existem, quem os detém ou se os detentores podem obter os ativos correspondentes sob condições específicas. Para produtos tokenizados relacionados a valores mobiliários tradicionais, o registro on-chain e os registros de ativos off-chain precisam ser conectados por meio de relações jurídicas e procedimentos operacionais claros. Se um emissor afirma que cada token corresponde a determinada quantidade de valores mobiliários subjacentes, os investidores também precisam entender como essa relação é estabelecida e verificada, além de como as alterações na quantidade de ativos são tratadas.
A custódia de ativos desempenha um papel importante nesse processo. Os valores mobiliários tradicionais podem ser mantidos por corretoras reguladas, custodiantes ou outras entidades que atendam aos requisitos do produto. Um produto tokenizado então conecta esses ativos subjacentes aos direitos detidos pelos titulares dos tokens por meio de seus documentos de oferta e estruturas operacionais. A custódia não se limita a armazenar ativos em uma conta. Ela também envolve registros de conta, segregação de ativos, gestão de permissões, procedimentos de reconciliação e o tratamento de disputas ou problemas financeiros que envolvam o emissor. A segregação de ativos, o isolamento em caso de falência e os direitos dos detentores podem ser regidos de formas diferentes em cada jurisdição. Portanto, os investidores não devem presumir que todos os riscos foram eliminados simplesmente porque um produto é "mantido sob custódia de terceiros".
Os mecanismos de emissão e destruição de tokens também exigem atenção. Para produtos que utilizam um modelo lastreado em ativos, o processo de emissão geralmente precisa corresponder à detenção ou subscrição dos ativos relevantes. Durante o resgate ou a conversão, a oferta de tokens pode precisar ser reduzida de acordo com as regras do produto, enquanto os ativos subjacentes ou os direitos correspondentes são tratados simultaneamente. Os procedimentos específicos de mintagem, queima e conversão variam conforme o produto e também podem estar sujeitos à elegibilidade dos investidores, aos horários de mercado, a valores mínimos de subscrição ou resgate, ou ao escopo de suporte da plataforma. A capacidade de a oferta de tokens permanecer consistentemente alinhada aos registros dos ativos subjacentes é um fator importante ao avaliar esse tipo de estrutura de produto.
A vantagem da blockchain nesse sistema é que ela pode fornecer registros verificáveis para transferências de tokens compatíveis com seu projeto técnico e facilitar o acompanhamento de algumas atividades de negociação. No entanto, a blockchain não pode verificar automaticamente todos os ativos off-chain nem garantir de forma independente que o emissor cumprirá suas obrigações contratuais. Mesmo que o contrato do token opere normalmente, problemas nas operações do emissor, deficiências nos acordos de custódia, incertezas relacionadas a direitos legais ou interrupções nos canais de resgate ainda podem afetar a proteção que os detentores efetivamente recebem. A transparência on-chain e a governança off-chain precisam atuar em conjunto, e não substituir uma à outra.
Transferências on-chain não significam circulação livre: transferibilidade de tokens e limites de uso
Os usuários de criptomoedas geralmente estão acostumados a transferir tokens entre redes compatíveis e conectar ativos a carteiras, exchanges descentralizadas ou outros protocolos on-chain. No entanto, produtos tokenizados relacionados a valores mobiliários tradicionais podem estar sujeitos a restrições adicionais de elegibilidade e transferência. Alguns tokens podem ser transferíveis em redes designadas, enquanto outros podem exigir que os detentores negociem por meio de plataformas designadas ou mantenham suas posições em sistemas de conta específicos. Essas restrições podem decorrer de requisitos legais e de conformidade, documentos de oferta, projeto técnico ou estruturas operacionais do emissor. O uso da tecnologia blockchain por si só não significa que um token possa circular livremente como uma criptomoeda comum.
Mesmo que um token seja tecnicamente transferível, o destinatário pode não receber automaticamente a mesma elegibilidade para negociação, resgate ou conversão que o remetente. As regras do produto podem impor condições com base na identidade, localização, destinatário da transferência ou canal de negociação do detentor. Se um token for transferido para uma carteira ou plataforma sem suporte, o detentor poderá não conseguir utilizar os serviços originais de negociação ou resgate e talvez precise até concluir procedimentos adicionais para restaurar as operações normais. Portanto, a capacidade de transferência on-chain, o suporte da plataforma de negociação e a transferibilidade legal são três questões distintas que devem ser verificadas individualmente.
A composabilidade on-chain de um token não deve ser tratada automaticamente como uma característica do produto. Ativos de criptomoedas comuns podem ser utilizados em empréstimos descentralizados, pools de liquidez ou outros protocolos DeFi. A possibilidade de um token relacionado a valores mobiliários se conectar a esses protocolos exige considerar a compatibilidade de contratos inteligentes, as regras do emissor, os mecanismos de custódia e garantia e as restrições legais aplicáveis. Mesmo que um protocolo aceite tecnicamente o token, isso não significa que seu uso esteja em conformidade com os termos da oferta ou que o token receberá o tratamento esperado em caso de liquidação, disputa ou falha do protocolo.
Para os investidores, o ponto principal é distinguir entre "existir on-chain", "ser tecnicamente transferível" e "ser legalmente transferível com a capacidade de exercer os direitos relacionados". Essas três camadas podem estar relacionadas, mas não são equivalentes. Entender o escopo específico de transferência e as restrições de uso de um token pode ajudar a evitar que investidores confundam a exposição econômica de um valor mobiliário tradicional com liquidez e composabilidade idênticas às de uma criptomoeda nativa.
Como os preços dos tokens são formados quando o mercado está fechado?
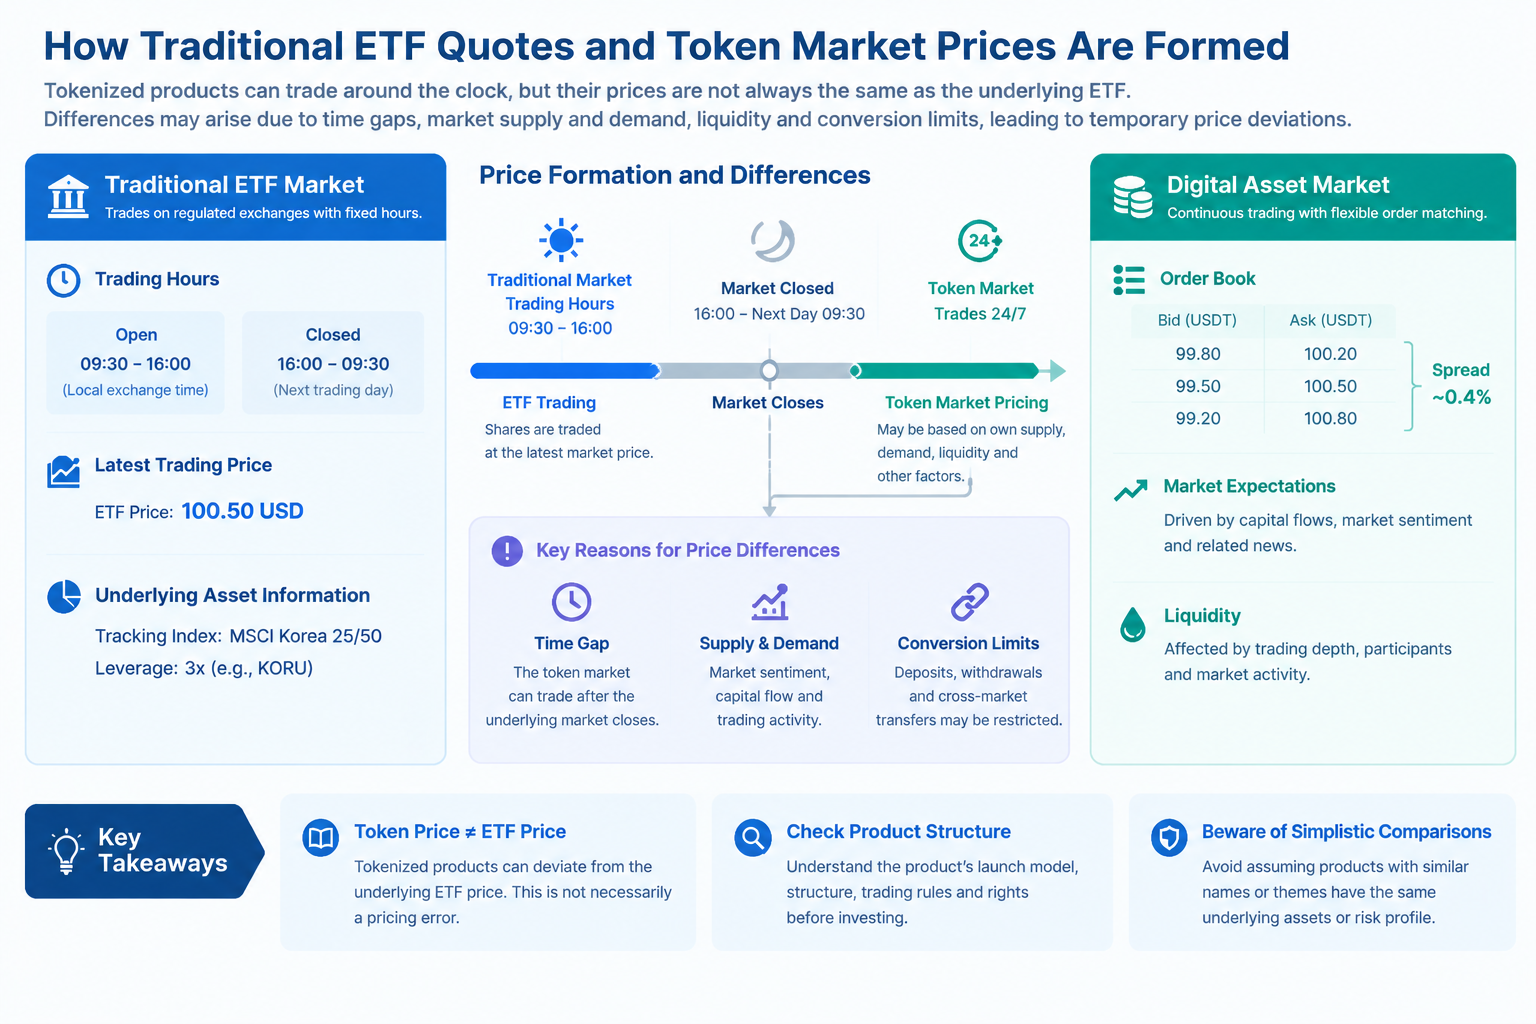
O preço de mercado de um ETF tradicional geralmente é limitado pelo horário de negociação da bolsa em que está listado, enquanto plataformas de ativos digitais podem oferecer horários de negociação mais amplos. Alguns produtos podem até continuar sendo negociados enquanto o mercado tradicional está fechado. Os diferentes horários criam uma questão específica para ETFs alavancados tokenizados: quando os valores mobiliários subjacentes não têm um preço de transação recente, o mercado digital ainda pode gerar novas cotações de compra e venda e preços de transação. Esses preços não são necessariamente incorretos, mas o processo pelo qual são formados não é exatamente o mesmo de quando o mercado subjacente está aberto.
Quando o mercado subjacente está fechado, os investidores podem negociar com base na última cotação conhecida do ETF, em futuros de índices relacionados, movimentos de mercados internacionais, notícias macroeconômicas, alterações cambiais ou expectativas para a próxima sessão de negociação. Se surgirem notícias relevantes que afetem os ativos subjacentes após o fechamento do mercado tradicional, os participantes do mercado digital poderão ajustar suas cotações antecipadamente. Nessa situação, o preço do token reflete as opiniões dos participantes sobre o desempenho futuro do mercado, e não uma transação em tempo real no ETF subjacente. Participantes diferentes podem ter informações, preferências de risco e necessidades de negociação distintas, o que pode resultar em uma nova faixa de preços.
A liquidez afeta ainda mais a formação de preços durante o fechamento do mercado. Se o livro de ofertas tiver pouca profundidade, um pequeno número de grandes ordens de compra ou venda poderá provocar alterações significativas no preço de transação. Se o spread entre compra e venda for amplo, o preço pelo qual um investidor realmente negocia também poderá divergir da cotação intermediária. Um produto relativamente ativo durante o horário normal de mercado pode não manter a mesma profundidade de negociação enquanto o mercado subjacente está fechado. Portanto, a negociação 24 horas por dia, 7 dias por semana oferece mais horas para negociar, mas não garante o mesmo nível de liquidez em todos os momentos nem preços de execução próximos ao preço de fechamento do mercado subjacente.
Também é importante observar que os preços dos tokens e os preços de referência dos ETFs tradicionais podem usar diferentes fontes de dados e horários de atualização. O último preço de transação de um ETF subjacente, seu valor patrimonial líquido, um valor de referência de índice e o preço de transação no mercado de tokens não são a mesma métrica. Se os investidores ignorarem os registros de horário, os locais de negociação e as definições de dados ao comparar preços, poderão avaliar incorretamente se o produto apresentou um desvio anormal. Uma comparação de preços eficaz deve garantir que as referências representem a mesma exposição econômica, ou uma exposição economicamente explicável, e considerar a diferença de horário entre os dois mercados.
Por que o preço do token pode divergir da cotação do ETF subjacente?
O preço do token pode divergir inicialmente da cotação do ETF subjacente devido à diferença nos horários de negociação. Quando o mercado tradicional está fechado, o ETF subjacente não tem um novo preço de transação regular, enquanto o mercado de tokens pode continuar operando. Nesse caso, o preço do token reflete a estimativa atual dos participantes do mercado sobre o valor do ativo, enquanto o preço exibido do ETF subjacente pode ainda refletir a sessão de negociação anterior. Uma diferença entre os dois não significa necessariamente que o mecanismo do token falhou. É preciso avaliar adicionalmente se a diferença é compatível com atualizações de informações, expectativas de mercado e horários de negociação.
Em segundo lugar, a oferta e a demanda no mercado digital afetam o preço. Mesmo que um token seja projetado para acompanhar a exposição econômica de um valor mobiliário subjacente, as próprias ordens de compra e venda do mercado de tokens, a profundidade de negociação, as entradas de capital e as preferências dos traders podem fazer com que o preço de execução divirja temporariamente do preço de referência. Se os canais de arbitragem ou conversão forem restritos, os participantes do mercado talvez não consigam aproveitar rapidamente a diferença de preço, permitindo que a divergência persista por mais tempo. A possibilidade de a arbitragem funcionar depende das regras do produto, dos custos de transação, do capital disponível, dos horários de mercado e da elegibilidade dos detentores para converter os ativos relacionados.
Em terceiro lugar, a própria estrutura do produto pode afetar a relação de preços. Pode haver um processo de emissão, resgate ou conversão entre o token e o ETF subjacente, e esses processos podem não ser concluídos instantaneamente ou estar disponíveis em todas as jurisdições ou durante todos os horários de mercado. Se a conversão precisar ser realizada por meio de uma instituição específica, seguir um cronograma de subscrição ou resgate, ou atender a requisitos de elegibilidade, uma divergência de preço poderá não ser eliminada rapidamente por uma simples transação de compra e resgate. Os investidores devem confirmar se o produto oferece um mecanismo de conversão direta e se esse mecanismo está efetivamente disponível para eles.
Por fim, é necessário distinguir as alterações no preço do instrumento financeiro subjacente dos desvios de negociação específicos do produto tokenizado. Tomando o KORU como exemplo, seu objetivo de alavancagem diária de 3x significa que o preço do fundo subjacente é afetado pelo percurso dos retornos diários e pelos efeitos de capitalização. O produto tokenizado relacionado também pode ser afetado pela liquidez do mercado digital, pelos horários de negociação e pelas condições de conversão. Os investidores não devem atribuir todo movimento de preço ao mercado de tokens, nem concluir que o produto está necessariamente precificado incorretamente simplesmente porque o preço do token difere temporariamente da cotação do mercado tradicional. Primeiro, devem verificar o momento e a definição dos preços de referência e, em seguida, analisar o desempenho do fundo subjacente e a oferta e demanda no mercado de tokens.
Como avaliar os riscos de negociação e estruturais dos ETFs alavancados tokenizados
A primeira etapa é confirmar exatamente o que o produto representa. Os investidores devem identificar o ETF subjacente, o emissor do token, os ativos ou interesses econômicos relacionados e os direitos efetivamente detidos pelos titulares dos tokens. Nomes e códigos de negociação semelhantes não significam que os produtos tenham a mesma estrutura. O mesmo produto financeiro tradicional também pode corresponder a diferentes estruturas de tokenização. Para o KORU e produtos tokenizados relacionados, o objetivo de investimento do ETF tradicional e os direitos legais dos detentores de tokens devem ser analisados separadamente, em vez de tratados como a mesma coisa.
A segunda etapa é verificar os acordos de lastro e custódia dos ativos. Os investidores precisam entender se os valores mobiliários subjacentes são mantidos pelo emissor ou por uma instituição relacionada, como as responsabilidades de custódia são distribuídas, como os registros dos ativos são verificados e quais estruturas jurídicas se aplicam caso o emissor enfrente dificuldades financeiras. Para produtos que afirmam possuir lastro de ativos suficiente, os investidores também devem analisar as comprovações relevantes, os métodos de segregação de ativos e os procedimentos para lidar com circunstâncias incomuns. Os registros de oferta na blockchain podem fornecer algumas informações, mas não substituem a verificação de ativos off-chain e de relações jurídicas.
A terceira etapa é compreender as regras de negociação e conversão. A possibilidade de os tokens serem sacados, transferidos para uma carteira pessoal ou transferidos de qualquer forma; a aplicação de restrições de transferência; as condições que precisam ser atendidas para o resgate; e a necessidade de aguardar a abertura do mercado tradicional para realizar a conversão afetarão a experiência de negociação efetiva. Ao mesmo tempo, os investidores devem analisar a profundidade de mercado, o spread entre compra e venda e os horários das cotações da plataforma de negociação, em vez de tratar o preço exibido como o preço diretamente executável. Para usuários que precisam negociar em um período curto, a liquidez e as condições de execução das ordens podem ser tão importantes quanto o preço teórico do produto.
A quarta etapa é avaliar separadamente os riscos subjacentes e os riscos do mercado de tokens. Para ETFs alavancados, os investidores devem compreender o período de redefinição do objetivo, o impacto da volatilidade nos retornos de longo prazo e as possíveis perdas. Para a estrutura tokenizada, devem analisar a emissão, a custódia, os direitos legais, a formação de preços durante o fechamento do mercado e as restrições de conversão. Essas duas categorias de risco podem se intensificar mutuamente, em vez de se compensarem. Estabelecer uma estrutura de avaliação clara é mais útil para compreender as características reais do produto do que apenas observar movimentos de preços de curto prazo.
Gate e ETFs alavancados tokenizados: como a exposição a finanças tradicionais entra no mercado de ativos digitais
Os ETFs alavancados tokenizados conectam a exposição de mercado associada a ETFs alavancados tradicionais a um formato de negociação de ativos digitais. No entanto, a forma como um produto específico cria essa conexão deve ser determinada com base em sua estrutura de emissão e nos termos do produto. Os ETFs alavancados tradicionais geralmente buscam o desempenho alavancado diário de um índice específico. Além dos próprios ativos ou da exposição subjacente, um ETF alavancado tokenizado pode ter suas próprias estruturas de emissão, mecanismo de precificação, regras de negociação e direitos dos detentores. Portanto, compreender esses produtos exige mais do que observar o índice subjacente ou o múltiplo de alavancagem. Os investidores também precisam confirmar o que o token representa, como seu preço é formado e quais direitos os detentores possuem.
Os usuários que desejam pesquisar produtos relacionados de negociação de ativos digitais podem acessar a página de negociação de KORUG/USDT da Gate para consultar as cotações de mercado exibidas para o par de negociação e as informações relacionadas. No entanto, KORUG/USDT é um par de negociação específico, enquanto KORU é um ETF alavancado tradicional de 3x no mercado de ações sul-coreano lançado pela Direxion. Os dois não devem ser considerados o mesmo ativo apenas porque seus nomes são semelhantes. O KORU busca proporcionar 300% do desempenho diário do índice MSCI Korea 25/50, antes de taxas e despesas. Esse objetivo de alavancagem diária não pode ser aplicado diretamente aos movimentos de preço de KORUG/USDT. Os investidores devem primeiro verificar a descrição oficial do produto KORUG da Gate, confirmar seu ativo subjacente ou exposição efetiva, estrutura do produto, mecanismo de precificação e termos de risco e, em seguida, avaliar sua relação com o ETF alavancado tradicional.
A introdução do produto gStocks da Gate oferece uma referência para compreender a tokenização de ativos financeiros tradicionais. É importante observar que produtos tokenizados, ETFs alavancados tradicionais e ETFs alavancados tokenizados não são conceitos intercambiáveis. As informações sobre gStocks podem ajudar os leitores a entender os serviços de produtos tokenizados da Gate, mas não podem ser usadas para inferir que KORUG/USDT pertence ao gStocks ou que utiliza o mesmo lastro de ativos ou as mesmas estruturas jurídicas de um ETF tradicional específico. A natureza de um produto específico ainda deve ser determinada com base em sua documentação oficial aplicável.
Depois que um produto tokenizado entra em um ambiente de negociação de ativos digitais, seu preço também pode ser afetado pela oferta e demanda do mercado, liquidez, horários de negociação e expectativas dos investidores. Quando o mercado tradicional subjacente está fechado, o mercado digital ainda pode gerar novas cotações, mas essas cotações podem não ser equivalentes ao valor patrimonial líquido ou valor justo em tempo real do ETF subjacente. Para produtos tokenizados relacionados a ETFs alavancados, os investidores precisam examinar tanto o mecanismo de alavancagem subjacente quanto a forma como o preço do token é formado. Devem evitar tratar movimentos do índice, retornos de ETFs tradicionais e movimentos de preço no par de negociação digital como a mesma coisa.
Portanto, ao pesquisar produtos de negociação relacionados na Gate, os investidores devem usar a página de negociação como ponto de partida para analisar cotações e informações de negociação e, em seguida, verificar mais detalhadamente a estrutura do produto, o ativo subjacente ou a estrutura de exposição, os direitos dos detentores, as regras de negociação e transferência e quaisquer condições de resgate aplicáveis. Somente identificando claramente o produto negociado os investidores poderão avaliar de forma mais adequada a extensão de sua relação com um ETF alavancado tradicional e os riscos de divergência de preço, liquidez e saída.
Perguntas frequentes
Um ETF alavancado tokenizado coloca diretamente um ETF tradicional na blockchain?
Não necessariamente. Um produto tokenizado pode fornecer exposição econômica relacionada por meio da detenção dos valores mobiliários subjacentes, do uso de acordos contratuais ou da adoção de outras estruturas jurídicas. Os direitos específicos vinculados ao token dependem do emissor, da documentação do produto e das regras aplicáveis, e não apenas do contrato do token na blockchain.
Um ETF alavancado tokenizado pode sempre ser transferido livremente on-chain?
Não necessariamente. Alguns produtos podem oferecer suporte a transferências em redes designadas, enquanto outros podem permitir negociações apenas em plataformas designadas ou em sistemas de conta específicos. A transferibilidade técnica não é o mesmo que transferibilidade legal ou elegibilidade para resgate.
Por que o preço do token continua mudando após o fechamento do mercado tradicional?
O mercado de ativos digitais pode permanecer aberto, permitindo que os participantes ajustem as cotações com base nas notícias mais recentes, nos movimentos de mercados relacionados, nas expectativas e no fluxo de ordens. No entanto, a liquidez e as referências de preço durante o fechamento do mercado podem diferir daquelas disponíveis durante o horário tradicional de mercado.
Uma divergência entre o preço do token e a cotação do ETF subjacente significa que há um problema com o produto?
Não é possível chegar a uma conclusão apenas com base na diferença de preço. A divergência pode resultar de diferenças de horário entre os mercados, liquidez, mudanças na oferta e demanda, horários de atualização de dados ou restrições de conversão. Os investidores devem primeiro confirmar que estão comparando a mesma exposição econômica usando dados de momentos semelhantes e, em seguida, analisar a causa da divergência.
A transparência da blockchain pode garantir a segurança dos ativos subjacentes?
Não por si só. A blockchain pode registrar a oferta e as transferências de tokens, mas a existência e a custódia dos ativos subjacentes, bem como os direitos legais detidos pelos investidores, ainda precisam ser confirmados por meio da documentação do produto, dos acordos de custódia e de mecanismos de verificação adequados.