A chave está em definir quais atividades são elegíveis, quais critérios se aplicam e por quanto tempo a isenção estará disponível. Para investidores, traders, mineradores, participantes de staking e quem recebe ativos digitais, isso exige analisar regras de residência, eventos tributáveis, períodos de holding, limites de renda, exigências de plataformas licenciadas, obrigações de declaração e diferenças entre isenções temporárias e permanentes antes de presumir qualquer benefício fiscal para a transação.
Principais destaques
-
Isenções fiscais sobre cripto podem decorrer de regras específicas de transação, alíquota de 0% para ganho de capital, contas com benefícios fiscais, doações beneficentes ou isenções específicas de jurisdição.
-
Comprar criptomoeda com moeda fiduciária e simplesmente mantê-la geralmente não é evento tributável nos Estados Unidos, mas vender, trocar ou gastar cripto pode gerar ganho ou perda de capital.
-
Ativos digitais dos EUA mantidos por mais de um ano podem se qualificar para ganho de capital de longo prazo. Em 2026, a alíquota federal de 0% se aplica a renda tributável de até US$ 49.450 para a maioria dos declarantes solteiros.
-
A Tailândia concede isenção temporária de imposto de renda pessoal para ganhos de capital qualificados em cripto e tokens digitais de 1º de janeiro de 2025 a 31 de dezembro de 2029, desde que as transações ocorram por meio de empresas licenciadas de ativos digitais.
-
Isenção fiscal não elimina automaticamente obrigações de declaração ou manutenção de registros sobre cripto.
Como funcionam as isenções fiscais em cripto: a elegibilidade vem antes da alíquota
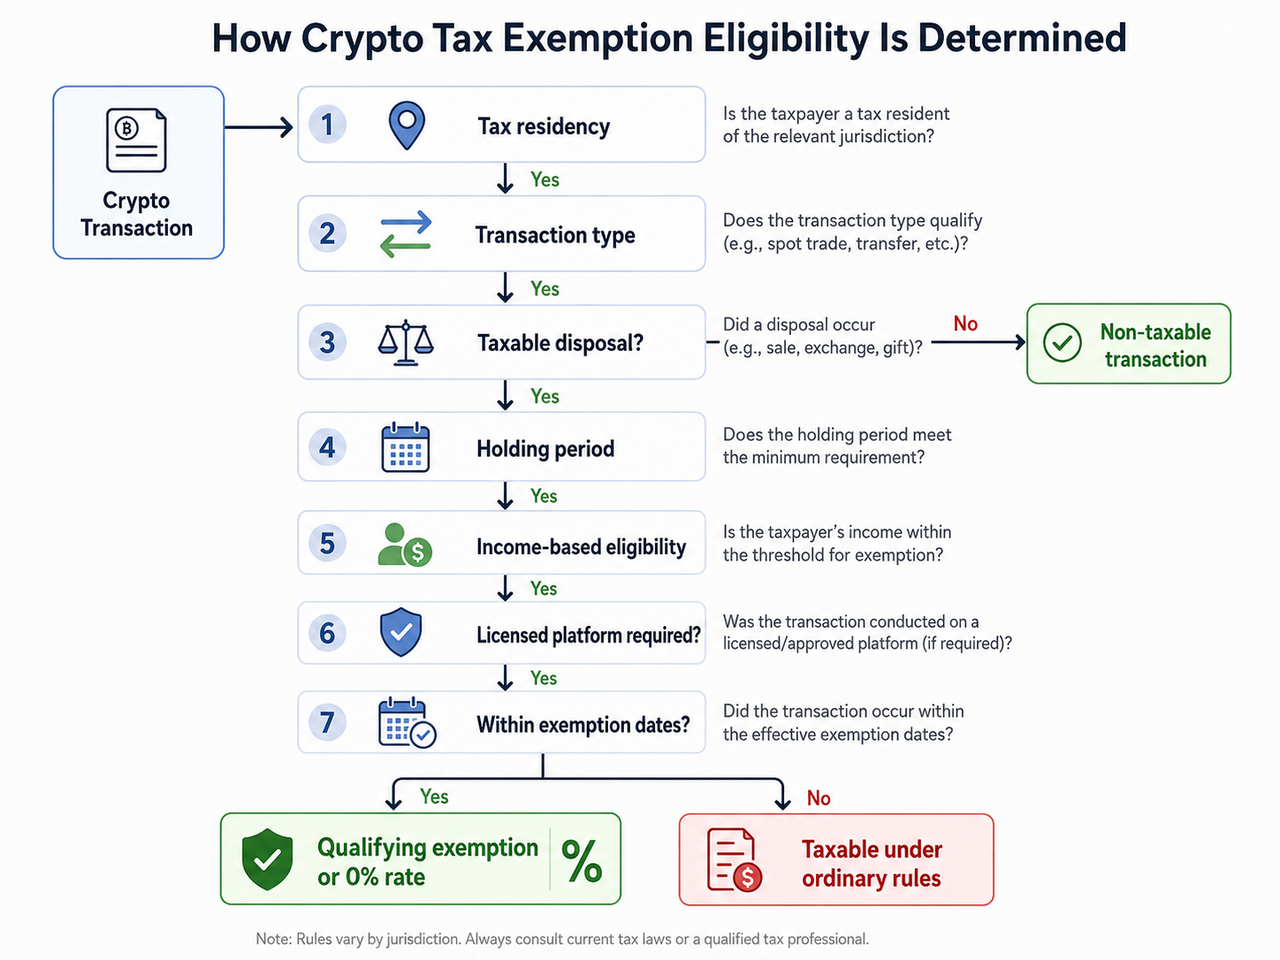
A isenção fiscal em cripto só remove ou reduz o imposto quando as condições legais são atendidas. Essas condições podem envolver quem é o titular dos criptoativos, o tempo de holding, a residência fiscal, como a transação ocorreu ou o destino dos ativos.
Isso diferencia a isenção de uma transação que nunca gerou renda tributável. Pelas regras atuais dos EUA, comprar ativos digitais com dólares ou outra moeda real e mantê-los não gera evento tributável. Transferir cripto entre carteiras ou contas do mesmo titular também, em geral, não é tributável — mas pagar taxas de transferência com cripto pode, por si só, ser evento tributável.
Já vender criptomoeda por moeda fiduciária, trocar por outro ativo digital ou usar cripto para adquirir bens ou serviços pode gerar impactos fiscais. O arcabouço básico do imposto sobre ganhos de capital em cripto parte do valor de alienação, custo de aquisição, período de holding e respectivo ganho ou perda, em vez de presumir que todo movimento de moeda virtual é tributável.
Ganho de capital e elegibilidade para longo prazo
Nos Estados Unidos, criptoativos mantidos para investimento são tratados como propriedade, não como moeda estrangeira. Quando um ativo de capital é vendido ou alienado, o ganho de capital é calculado pela diferença entre valor de mercado recebido e custo ajustado do ativo.
O tempo de holding é crucial. Ativo digital mantido por um ano ou menos gera ganho ou perda de capital de curto prazo ao ser alienado. Mantido por mais de um ano, pode gerar ganho ou perda de capital de longo prazo.
Essa distinção pode permitir alíquota federal de 0% para ganho de capital de longo prazo para alguns contribuintes, mas é uma faixa baseada em renda, não uma isenção exclusiva para cripto. Para o ano fiscal de 2026, o limite máximo de renda tributável na faixa de 0% é US$ 49.450 para solteiros, US$ 98.900 para casados em conjunto e US$ 66.200 para chefes de família. O limite de US$ 48.350 para solteiros refere-se a 2025, não 2026.
Portanto, manter Bitcoin por 12 meses não elimina automaticamente o imposto sobre ganho de capital. Renda tributável total e status de declaração determinam quanto do ganho de longo prazo se encaixa nos intervalos de 0%, 15% ou superiores.
Valor de mercado e tratamento fiscal de ativos digitais
O valor de mercado conecta aquisição, recebimento e alienação na apuração fiscal de cripto. O IRS exige que valores sejam medidos em dólares americanos quando transações com criptomoedas geram renda tributável ou ganho/perda de capital.
Por exemplo, se um investidor compra BTC por US$ 20.000 e vende por US$ 28.000, ignorando taxas e ajustes, o ganho potencial é US$ 8.000. O tratamento — curto, longo prazo, alíquota de 0% ou outro — depende do período de holding e das circunstâncias do contribuinte.
Registros de transações devem preservar preço de compra, data de aquisição, data de alienação, unidades transferidas, informações da transação, custo e valor de mercado. Um gráfico de mercado BTC/USDT contemporâneo ajuda a reconstruir o contexto, mas o registro da transação é a principal evidência para fins fiscais.
Isso é ainda mais relevante quando as negociações envolvem várias exchanges. Diferentes métodos de seleção de inventário e métodos de contabilidade fiscal de cripto podem afetar quais unidades e custos são atribuídos à alienação, conforme as regras fiscais da jurisdição do contribuinte.
Isenção fiscal para exchanges licenciadas: caso Tailândia
A Tailândia mostra que a elegibilidade para imposto zero em cripto pode depender do canal de negociação, não só do ativo negociado.
O Regulamento Ministerial nº 399 foi publicado no Royal Gazette em 5 de setembro de 2025. Ele concede isenção de imposto de renda pessoal para ganhos de capital qualificados de transferências de criptomoedas ou tokens digitais entre 1º de janeiro de 2025 e 31 de dezembro de 2029.
O requisito de plataforma licenciada é central. Transferências qualificadas devem ocorrer por meio de exchange, broker ou dealer de ativos digitais licenciados, conforme as leis tailandesas. Uma transação não se qualifica apenas porque a mesma cripto poderia ser negociada em plataforma offshore ou não licenciada.
| Requisito |
Regra da Tailândia 2025–2029 |
| Ativo coberto |
Criptomoeda ou tokens digitais |
| Benefício fiscal |
Isenção de imposto de renda pessoal sobre ganhos de capital qualificados |
| Início |
1º de janeiro de 2025 |
| Fim |
31 de dezembro de 2029 |
| Requisito de negociação |
Exchange, broker ou dealer licenciado qualificado |
| Automático para toda atividade em cripto? |
Não |
A regra ilustra três testes de elegibilidade: tipo de transação, plataforma licenciada e período. Mineração, recompensas de staking, pagamentos por serviços, atividade offshore ou outra renda em cripto não são automaticamente isentos só porque a Tailândia concede tratamento fiscal favorável para trades qualificados.
A estrutura regulatória de ativos digitais da Tailândia mostra por que o licenciamento pode ser instrumento de política fiscal: o governo pode usar incentivos para direcionar transações de cripto a operadores supervisionados.
Doação de cripto e tratamento fiscal para entidades beneficentes
Doar cripto também é área em que “isenção fiscal” pode ser mal interpretada. Nos EUA, transferir criptomoeda valorizada como doação genuína normalmente não faz o doador reconhecer ganho de capital no momento da doação. O beneficiário, por sua vez, não reconhece renda só por receber a doação, mas regras de custo podem afetar o ganho ou perda ao vender o ativo.
Para 2026, a exclusão anual federal de imposto sobre doações permanece em US$ 19.000 por beneficiário. Acima desse valor, não há imposto imediato, mas pode haver obrigatoriedade de declarar no Formulário 709 e interação com a isenção vitalícia de herança e doação.
Doações beneficentes podem gerar benefícios fiscais distintos. Doar criptomoeda a entidade beneficente qualificada pode permitir dedução, desde que os requisitos sejam cumpridos. Doações não monetárias de valor elevado exigem documentação, e o IRS exige avaliação qualificada para dedução de doação de cripto acima de US$ 5.000.
Contas com benefícios fiscais devem ser vistas como tratamento fiscal ao nível da conta, não isenção geral para cripto.
Em uma IRA tradicional, ganhos e rendimentos de investimento não são tributados enquanto permanecem na conta; a tributação é diferida até o saque. Ganhos em Roth IRA também ficam isentos enquanto na conta, e saques qualificados podem ser livres de imposto se os requisitos forem atendidos.
Isso não significa que qualquer conta de corretora com cripto recebe tratamento diferido. A conta deve ser qualificada pelas leis fiscais, e regras de custódia, transações proibidas, contribuições e saques podem afetar o resultado.
Quais transações de cripto não são isentas para fins fiscais?
Os EUA não têm isenção geral que torne lucros com criptomoedas isentos só porque o ativo é digital. O IRS trata ativos digitais como propriedade para fins fiscais federais, e princípios tradicionais se aplicam às transações com criptomoedas.
Receber criptomoeda como pagamento por serviço geralmente gera renda ordinária, medida pelo valor de mercado no recebimento. Para prestador independente, esse valor pode ser renda de autônomo sujeita a imposto de autônomo. Cripto paga como salário pode estar sujeita à retenção de imposto de renda e encargos trabalhistas federais.
Recompensas de mineração e staking também podem gerar renda tributável no recebimento ou quando o contribuinte obtém domínio e controle, dependendo da atividade. Vender esses ativos depois pode gerar novo cálculo — ganho ou perda de capital a partir do custo.
Perdas de capital podem compensar ganhos de capital. Pelas regras atuais dos EUA, se as perdas excederem os ganhos, é possível deduzir até US$ 3.000 de excesso de perda líquida de capital contra outra renda, com perdas adicionais sendo transportadas para anos seguintes.
O tratamento de roubo, golpes, perdas por sinistro, cripto sem valor e perdas similares é mais restrito e específico. Não são deduções ou isenções universais para cripto.
Declaração fiscal de criptomoedas continua obrigatória
Alíquota de 0% ou isenção não elimina a obrigação de declarar transações.
Para declarações federais nos EUA, alienações de ativos digitais mantidos como ativos de capital são declaradas no Formulário 8949, com ganhos e perdas resumidos no Schedule D. Renda de staking, mineração e atividades similares pode exigir outros formulários.
A declaração no Formulário 1099-DA começou para transações de broker a partir de 1º de janeiro de 2025. A exigência está sendo implementada em fases: a declaração de receitas brutas começou com transações de 2025, enquanto a de custo se aplica a certas operações a partir de 2026. O contribuinte deve declarar renda, ganhos e perdas com ativos digitais mesmo sem receber o 1099-DA.
Com a ampliação internacional da declaração de transações, o Crypto-Asset Reporting Framework ilustra o movimento para padronizar informações de exchanges e transações, em vez de manter tratamento fiscal anônimo.
Riscos e limitações das isenções fiscais para cripto
O maior risco é presumir que “cripto isenta” se aplica além do permitido. Residência pode mudar as leis fiscais, o requisito de plataforma licenciada pode excluir transações idênticas, e isenções temporárias podem expirar.
O status fiscal muda conforme a atividade. Comprar e manter pode ser não tributável, receber por serviço pode gerar renda tributável, e vender pode gerar ganho ou perda de capital.
Cada país estrutura isenções de forma distinta. Alguns não cobram imposto sobre ganho de capital pessoal; outros isentam apenas ativos, contribuintes, períodos de holding ou operações reguladas específicas. A diferença entre países sem imposto sobre ganho de capital em cripto e isenções condicionais é fundamental, enquanto hubs globais de cripto podem combinar incentivos fiscais, licenciamento, acesso bancário, declaração e outras exigências regulatórias.
Conclusão
Isenções fiscais para cripto dependem de condições legais específicas, não de regra universal para ativos digitais. A elegibilidade pode depender de residência fiscal, renda, período de holding, tipo de transação, uso beneficente, estrutura de conta, licenciamento de plataforma ou vigência da isenção.
Para investidores e traders, o melhor caminho é separar transações não tributáveis, alíquotas de 0%, diferimento fiscal, deduções e isenções legais reais, em vez de tratá-las como equivalentes. A isenção para plataformas licenciadas da Tailândia mostra como um incentivo fiscal pode ser restrito, enquanto as regras dos EUA indicam que mesmo alíquota de 0% para ganho de capital de longo prazo exige apuração de custo e declaração fiscal de cripto.
Perguntas frequentes
Comprar criptomoeda é isento de imposto?
Comprar criptomoeda com moeda fiduciária e mantê-la geralmente não é evento tributável pelas regras federais dos EUA. Implicações fiscais podem surgir ao vender, trocar, gastar ou alienar a cripto.
Posso pagar zero imposto de ganho de capital se mantiver cripto por mais de um ano?
Possivelmente, mas manter por mais de um ano apenas permite potencial tratamento de ganho de capital de longo prazo. Em 2026, um contribuinte solteiro pode se enquadrar na faixa de 0% se a renda tributável ficar até US$ 49.450; outros status têm limites diferentes.
Doar criptomoeda é tributável?
Uma doação genuína de cripto normalmente não gera ganho de capital ao doador apenas pela transferência, e o beneficiário não reconhece renda só pelo recebimento. As regras de declaração de doação ainda se aplicam, incluindo a exclusão anual de US$ 19.000 por beneficiário em 2026.
Doações de cripto são dedutíveis?
Uma doação qualificada de cripto para entidade beneficente elegível pode permitir dedução, sujeita a limites e documentação. Avaliação qualificada é exigida para dedução acima de US$ 5.000.
A Tailândia tem imposto zero sobre ganho de capital em cripto?
A Tailândia atualmente isenta imposto de renda pessoal sobre ganhos de capital qualificados em cripto e tokens digitais entre 1º de janeiro de 2025 e 31 de dezembro de 2029. As transações devem cumprir o requisito de exchange, broker ou dealer licenciado; a isenção não é geral para toda atividade ou plataforma.
Preciso declarar cripto se não recebi o 1099-DA?
Sim. Contribuintes dos EUA devem declarar renda, ganhos e perdas com ativos digitais mesmo sem receber o Formulário 1099-DA ou outro informe.
Isenção de responsabilidade: Este conteúdo é apenas para fins educacionais e não constitui aconselhamento fiscal, jurídico, contábil ou de investimento. O tratamento fiscal de criptomoedas depende da jurisdição e das circunstâncias individuais, e leis, limites, isenções e exigências de declaração podem mudar. Consulte um profissional qualificado ou autoridade fiscal antes de tomar decisões de investimento com impacto tributário.