O Deutsche Bank é um dos principais bancos comerciais globais da Alemanha, com operações que abrangem banco corporativo, banco de investimento, banco privado e gestão de ativos. Em 16 de setembro de 2026, o Deutsche Bank anunciou planos de lançar uma solução de custódia de ativos digitais antes do fim do ano, oferecendo serviços de guarda de criptoativos a clientes institucionais e corporativos na Europa. Em 16 de outubro, o banco informou ainda que esperava lançar seus serviços iniciais nas semanas seguintes e que planejava expandir para importantes centros financeiros da Ásia em 2027. O negócio ainda precisa concluir os procedimentos regulatórios aplicáveis e os preparativos técnicos.
À medida que Bitcoin, Ethereum, stablecoins e a tokenização de ativos do mundo real (RWA) passam a integrar cada vez mais os investimentos institucionais e a gestão de tesouraria corporativa, a custódia de ativos digitais evolui da simples guarda de chaves privadas para uma infraestrutura importante que conecta as finanças tradicionais às redes blockchain. Para bancos, fundos e empresas multinacionais, a capacidade de manter ativos digitais com segurança, cumprir requisitos internos de aprovação e integrá-los aos sistemas financeiros e de gestão de riscos existentes costuma ser mais relevante do que simplesmente obter acesso a transações on-chain.
A entrada do Deutsche Bank no mercado de custódia de criptoativos não apenas sinaliza que grandes bancos comerciais estão começando a participar diretamente da construção de infraestrutura para ativos digitais, como também reflete a expansão dos serviços financeiros institucionais para o ambiente on-chain. Compreender essa estratégia exige analisar as diferenças entre a custódia institucional e as carteiras convencionais, como os bancos gerenciam chaves privadas e a segurança dos ativos, o papel do arcabouço regulatório MiCA da Europa e como a custódia de criptoativos pode conectar ainda mais as stablecoins, os depósitos tokenizados e os mercados de RWA.
Principais conclusões
-
O Deutsche Bank planeja lançar serviços de custódia de ativos digitais em 2026, atendendo inicialmente clientes institucionais e corporativos na Europa. O momento específico do lançamento depende dos procedimentos regulatórios e da prontidão técnica.
-
Os ativos inicialmente compatíveis incluem Bitcoin, Ether e stablecoins selecionadas. Os serviços se concentram na guarda de chaves privadas, segregação de ativos, aprovações de transferências e gestão de segurança de nível institucional, em vez de oferecer negociação de criptomoedas diretamente a usuários de varejo.
-
A entrada dos bancos no mercado de custódia de criptoativos reflete a crescente demanda institucional por infraestrutura compatível para ativos digitais, à medida que as instituições financeiras tradicionais também buscam integrar serviços de blockchain às suas operações existentes.
-
O Deutsche Bank planeja expandir gradualmente para serviços relacionados a stablecoins, depósitos tokenizados e suporte à emissão de títulos digitais, posicionando a custódia como infraestrutura que conecta pagamentos, gestão de tesouraria e RWA.
-
A custódia bancária não significa que os ativos estejam livres de riscos. A gestão de chaves privadas, os contratos inteligentes, as falhas operacionais, o crédito de contraparte e as mudanças regulatórias continuam sendo fatores fundamentais que as instituições devem avaliar.
Por que o Deutsche Bank está entrando no mercado de custódia de criptoativos em 2026?
A entrada do Deutsche Bank no mercado de custódia de criptoativos não representa uma mudança repentina em direção aos serviços de criptomoedas, mas o resultado do desenvolvimento gradual de sua estratégia de ativos digitais.
Já em 2023, o Deutsche Bank firmou parceria com a Taurus, provedora suíça de infraestrutura para ativos digitais, para explorar serviços de custódia e tokenização de criptoativos. Em 2025, novos relatórios de mercado revelaram os planos do banco de lançar serviços de custódia de criptoativos em 2026, com o negócio de tecnologia da Bitpanda também supostamente envolvido no desenvolvimento.
Em 2026, o plano começou a avançar rumo à implementação efetiva. Em setembro, o Deutsche Bank anunciou formalmente sua solução de custódia de ativos digitais. Em outubro, a administração esclareceu ainda mais sua meta de lançamento no curto prazo para o mercado alemão e seus planos de expansão para a Ásia.
Essa cronologia mostra que o foco do Deutsche Bank está mudando da exploração tecnológica para serviços comerciais destinados a clientes institucionais.
O principal fator dessa mudança é a crescente demanda institucional por ativos digitais. Mais gestores de ativos, empresas e intermediários financeiros estão obtendo exposição a Bitcoin, Ether, stablecoins e títulos tokenizados, mas podem não dispor das capacidades necessárias para gerenciar chaves privadas, implementar infraestrutura de carteiras e manter sistemas de segurança on-chain por conta própria.
Ao mesmo tempo, a custódia de ativos digitais está estreitamente alinhada às capacidades já existentes dos bancos tradicionais. Há muito tempo, os bancos oferecem serviços de guarda de títulos, liquidação de ativos, gestão de contas e controle de riscos. A custódia de ativos digitais pode acrescentar suporte a ativos de blockchain a essas operações estabelecidas.
Para o Deutsche Bank, entrar nesse mercado pode gerar novas receitas com custódia e serviços relacionados, além de ajudar a manter relacionamentos comerciais de longo prazo com clientes institucionais.
O banco também incorporou serviços de ativos digitais à sua estratégia de crescimento para o banco corporativo, com planos de ampliar sua oferta de serviços por meio de infraestrutura financeira digital. Portanto, a custódia de criptoativos não é um novo produto isolado, mas parte da extensão de seus serviços financeiros corporativos aos ativos digitais.
O que é custódia de criptoativos e por que as instituições não podem depender apenas de carteiras convencionais?
A custódia de criptoativos refere-se a serviços profissionais que protegem e gerenciam chaves privadas, permissões de carteiras e processos de execução de transações relacionados a ativos digitais, ajudando os clientes a manter e transferir ativos com segurança.
Nas redes blockchain, os ativos geralmente são registrados em endereços on-chain, enquanto as chaves privadas autorizam as transações correspondentes. Usuários individuais podem gerenciar suas próprias chaves privadas por meio de carteiras de hardware ou software, mas essa abordagem muitas vezes não atende aos requisitos complexos de gestão interna de grandes instituições financeiras.
Por exemplo, uma gestora de ativos pode precisar administrar vários portfólios simultaneamente e atribuir solicitações de transação, análises de risco e aprovações finais a diferentes departamentos. Se uma única pessoa controlar a carteira que gerencia todos os ativos, isso pode gerar concentração de autoridade e risco operacional.
A função central dos serviços de custódia institucional é integrar a gestão de chaves privadas, a autorização de transações, os registros de ativos e as aprovações internas em uma estrutura unificada de controle.
| Dimensão de comparação |
Carteira pessoal de autocustódia |
Custódia institucional de ativos digitais |
| Gestão de chaves privadas |
Responsabilidade do usuário |
Gerenciada pelo custodiante e por sistemas de segurança relacionados |
| Aprovação de transações |
Geralmente autorizada pelo titular da carteira |
Oferece suporte a múltiplos aprovadores e permissões em níveis |
| Gestão de ativos |
Principalmente para contas individuais |
Oferece suporte à gestão de empresas, fundos e múltiplas contas |
| Mecanismos de segurança |
Carteiras de hardware, frases-semente e ferramentas semelhantes |
HSMs, armazenamento quente e frio, controles de acesso e auditorias |
| Gestão de conformidade |
O usuário é responsável pelas obrigações relevantes |
Pode integrar verificação de identidade, monitoramento de transações e processos de conformidade |
| Principais riscos |
Perda de chaves privadas, phishing e segurança dos dispositivos |
Risco de custodiante, falhas de sistema e riscos de gestão operacional |
A vantagem da custódia institucional não é eliminar o risco relacionado às chaves privadas, mas reduzir a probabilidade de um ponto único de falha por meio de tecnologia, processos e segregação de funções.
No entanto, utilizar um custodiante profissional também significa que os clientes devem avaliar as capacidades operacionais do provedor, os arranjos de segregação de ativos, a arquitetura técnica e as responsabilidades legais. Os serviços de custódia não garantem, por si só, o valor de mercado dos ativos digitais.
Como o serviço de custódia de ativos digitais do Deutsche Bank protege as chaves privadas e os ativos?
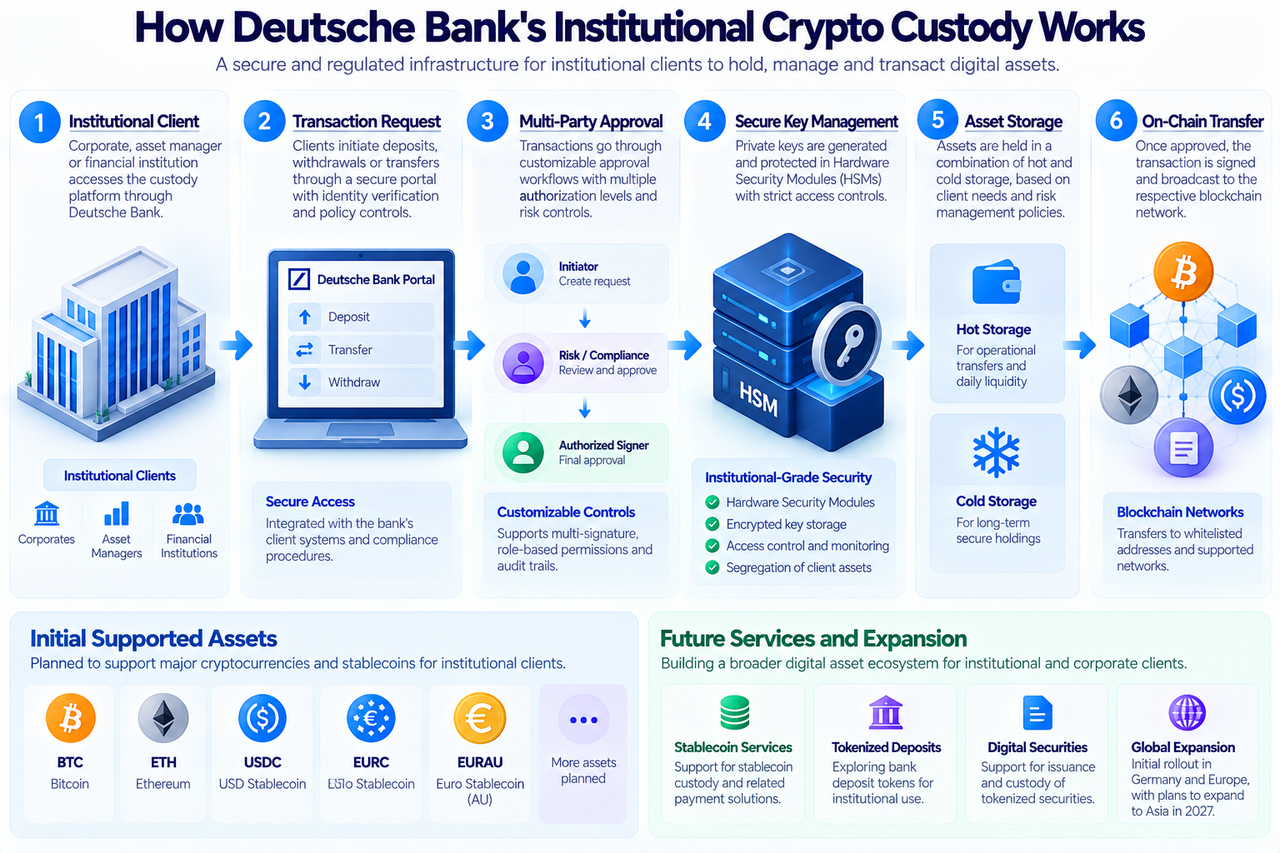
A solução de custódia do Deutsche Bank utiliza uma arquitetura de segurança de nível institucional que combina proteção de chaves privadas, gestão de carteiras e aprovações de transações.
Os módulos de segurança de hardware (HSMs) são um componente importante. Um HSM é um dispositivo seguro projetado especificamente para gerar, armazenar e utilizar chaves criptográficas. Ele pode restringir operações críticas com chaves a um ambiente protegido, reduzindo o risco de exposição das chaves privadas em sistemas computacionais de uso geral.
O Deutsche Bank também planeja oferecer opções de armazenamento quente e frio. O armazenamento quente geralmente mantém algum nível de conectividade com a rede para facilitar transferências rotineiras, enquanto o armazenamento frio enfatiza o isolamento e a guarda segura de longo prazo, sendo adequado para ativos negociados com menor frequência.
As instituições precisam combinar essas abordagens com base no uso dos ativos e na frequência das transferências de recursos, em vez de simplesmente escolher uma ou outra.
Para aprovações de transações, o Deutsche Bank oferece suporte a fluxos de trabalho personalizáveis de autorização de transferências dos clientes, incluindo autenticação multifator e aprovações em vários níveis. As instituições podem atribuir diferentes permissões a diferentes pessoas com base em seus requisitos de gestão, evitando que um único operador controle de forma independente grandes transferências de ativos.
A plataforma também enfatiza a segregação dos ativos dos clientes e oferece acesso por meio da plataforma financeira corporativa Autobahn do Deutsche Bank, permitindo que clientes institucionais gerenciem ativos digitais em um ambiente bancário familiar.
Os ativos previstos para suporte inicial incluem Bitcoin (BTC), Ether (ETH), USDC, EURC e EURAU. A disponibilidade efetiva ainda depende do lançamento do produto, da elegibilidade do cliente e dos requisitos regulatórios aplicáveis.
É importante observar que HSMs, armazenamento frio e múltiplas aprovações são medidas de controle de riscos. Eles não podem eliminar completamente vulnerabilidades de sistemas, erros operacionais internos ou ataques externos. As instituições ainda precisam avaliar a recuperação de desastres, a auditoria e a distribuição de responsabilidades do provedor.
Qual é o papel das parcerias do Deutsche Bank com a Bitpanda e a Taurus?
Embora grandes bancos comerciais tenham capacidades maduras de gestão de contas e conformidade, a infraestrutura de blockchain envolve tecnologias especializadas, como gestão de chaves privadas, execução de transações on-chain, suporte a múltiplas redes e emissão de ativos digitais.
Por isso, os bancos tradicionais que entram no mercado de custódia de criptoativos frequentemente optam por trabalhar com provedores consolidados de tecnologia para ativos digitais, em vez de desenvolver todos os sistemas subjacentes do zero.
A Taurus é uma provedora suíça de infraestrutura para ativos digitais, cujas atividades incluem custódia de ativos digitais, emissão de ativos tokenizados e tecnologia financeira relacionada. O Deutsche Bank firmou parceria com a Taurus em 2023 e também participou de seu financiamento.
A Bitpanda fornece infraestrutura de ativos digitais para instituições financeiras por meio de seu negócio de tecnologia relacionado. Relatórios de mercado de 2025 identificaram a Bitpanda e a Taurus como parceiras tecnológicas envolvidas no projeto de custódia do Deutsche Bank.
Esse modelo de parceria permite que os bancos combinem seus relacionamentos com clientes, processos de conformidade e capacidades de gestão de riscos com a infraestrutura de blockchain de empresas de tecnologia especializadas.
No entanto, terceirizar tecnologia não significa que um banco possa transferir todos os riscos para seus parceiros. Os clientes institucionais ainda precisam ter clareza sobre quem é responsável pela gestão de chaves privadas, pelas operações de sistemas, pelo tratamento de transações anormais e pela recuperação de ativos.
O Deutsche Bank divulgou anteriormente que provedores externos de tecnologia e infraestrutura forneceriam determinados componentes técnicos específicos de sua plataforma de custódia. A distribuição efetiva de responsabilidades deve ser determinada por contratos formais de serviço e arranjos operacionais após o lançamento.
Por que o arcabouço regulatório MiCA é importante para os serviços de custódia de criptoativos dos bancos europeus?
MiCA (Regulamento dos Mercados de Criptoativos) é o arcabouço regulatório da União Europeia para os mercados de criptoativos, abrangendo determinadas atividades de emissão de criptoativos, provedores de serviços e atividades comerciais relacionadas.
Antes da entrada em vigor do MiCA, os arranjos regulatórios para serviços de ativos digitais variavam entre os países europeus. Para instituições financeiras que planejavam operações transfronteiriças, essas diferenças poderiam aumentar os custos de conformidade e a incerteza comercial.
O MiCA estabelece regras mais consistentes para serviços de criptoativos que atendam às condições aplicáveis, incluindo proteção dos ativos dos clientes, governança organizacional, divulgação de informações e obrigações dos provedores de serviços.
Para o Deutsche Bank, o arcabouço regulatório é importante não apenas para obter a autorização necessária para operar, mas também para integrar a custódia de ativos digitais aos sistemas existentes de conformidade e controle de riscos do banco.
Por exemplo, clientes institucionais geralmente precisam confirmar se os ativos sob custódia estão separados dos ativos próprios do provedor, como as falhas operacionais são tratadas e se as transferências transfronteiriças atendem aos requisitos regulatórios relevantes.
Um arcabouço regulatório claro ajuda a estabelecer processos mais padronizados para abordar essas questões.
No entanto, o MiCA não significa que todos os ativos digitais ou serviços estejam sujeitos exatamente à mesma regulamentação. Títulos tokenizados podem se enquadrar em outras normas de mercado financeiro, e os bancos também devem cumprir os requisitos prudenciais e de combate à lavagem de dinheiro aplicáveis.
Portanto, a atividade de custódia do Deutsche Bank ainda precisa concluir os procedimentos regulatórios relevantes. Em 21 de outubro de 2026, o banco havia anunciado um plano de lançamento no curto prazo, que não deve ser descrito como um serviço plenamente disponível.
Por que o Deutsche Bank planeja expandir a custódia para stablecoins e depósitos tokenizados?
A custódia de criptoativos trata de como as instituições podem manter ativos digitais com segurança. Para os bancos comerciais, porém, o valor potencial dos serviços de ativos digitais vai além da guarda de Bitcoin e Ether.
Stablecoins e depósitos tokenizados podem conectar ainda mais os pagamentos corporativos, a gestão de tesouraria e a liquidação de ativos financeiros.
As stablecoins geralmente são emitidas por emissores especializados e lastreadas por dinheiro, títulos públicos de curto prazo ou outros ativos de reserva elegíveis. Elas já são amplamente utilizadas para pagamentos on-chain, negociação de criptoativos e transferências de recursos.
Os depósitos tokenizados são representações digitais de depósitos em bancos comerciais e geralmente mantêm o direito ao depósito perante o banco emissor. Sua base de valor, permissões de acesso e arranjos de resgate diferem dos das stablecoins típicas.
| Dimensão de comparação |
Stablecoins |
Depósitos bancários tokenizados |
| Emissor |
Emissor de stablecoin |
Banco comercial |
| Lastro de valor |
Ativos de reserva gerenciados pelo emissor |
Passivos de depósitos bancários e o sistema bancário associado |
| Principais usos |
Negociação on-chain, pagamentos e transferências de recursos |
Pagamentos corporativos, liquidação institucional e gestão de tesouraria |
| Acesso |
Geralmente disponível para uma base mais ampla de usuários |
Geralmente sujeito a restrições de elegibilidade de clientes do banco |
| Riscos centrais |
Riscos de reserva, resgate e emissor |
Riscos de crédito bancário, operação e arranjos legais |
Além de seus serviços iniciais de custódia, o Deutsche Bank planeja desenvolver gradualmente serviços de conversão de recursos relacionados a stablecoins, depósitos tokenizados e suporte à emissão de títulos digitais.
Para clientes corporativos, esses serviços oferecem um grau de continuidade entre diferentes atividades comerciais. Por exemplo, uma empresa poderia primeiro manter ativos digitais por meio da plataforma de custódia do banco e, depois, usar stablecoins para pagamentos sob os arranjos aplicáveis ou participar de liquidações institucionais por meio de depósitos tokenizados.
No entanto, essas atividades permanecem em fase de planejamento ou desenvolvimento gradual. Os serviços planejados de depósitos tokenizados e emissão de títulos digitais não devem ser tratados como já lançados oficialmente.
Como a custódia de criptoativos pode se tornar infraestrutura para os mercados de RWA e títulos digitais?
A tokenização de ativos do mundo real (RWA) refere-se à representação e gestão de títulos de dívida, cotas de fundos, direitos relacionados a ações e outros ativos tradicionais por meio da tecnologia blockchain.
Para os mercados financeiros institucionais, a tokenização de ativos exige mais do que a implementação de contratos inteligentes. Ela também requer a abordagem da guarda de ativos, gestão da identidade dos investidores, liquidação de transações e verificação de direitos legais.
A custódia de ativos digitais pode fornecer suporte fundamental para essas funções.
Por exemplo, após uma gestora de ativos emitir um título tokenizado, os investidores precisam de uma forma de manter os tokens que atenda aos seus requisitos internos de gestão. Os custodiantes podem fornecer serviços de gestão de carteiras, aprovações de transferências e manutenção de registros de ativos, ajudando investidores tradicionais a acessar mercados de títulos on-chain.
Em casos de uso mais avançados, os títulos digitais também podem ser combinados com stablecoins ou depósitos tokenizados para coordenar mais estreitamente a entrega de ativos e o pagamento.
Esse mecanismo é comumente chamado de entrega contra pagamento (DvP). Ele utiliza arranjos de transação para reduzir o risco de uma parte entregar ativos enquanto a outra não conclui o pagamento.
No entanto, a capacidade técnica de executar transferências de ativos e recursos simultaneamente não garante automaticamente a finalidade jurídica da liquidação. Esses produtos ainda devem atender às regulamentações de títulos, às regras de custódia e aos arranjos com contrapartes.
A entrada do Deutsche Bank na custódia de ativos digitais oferece ao banco uma oportunidade de expandir a guarda tradicional de títulos para serviços voltados a ativos financeiros tokenizados. A escala efetiva do negócio, no entanto, ainda dependerá da demanda de mercado e de lançamentos subsequentes de produtos.
Quais riscos e desafios o Deutsche Bank enfrenta ao entrar no mercado de custódia de criptoativos?
A participação dos bancos na custódia de ativos digitais pode tornar esses serviços mais acessíveis a clientes institucionais, mas não significa que o mercado de ativos digitais tenha eliminado seus principais riscos.
Primeiro, há os riscos relacionados a chaves privadas e cibersegurança. Mesmo com HSMs, armazenamento quente e frio e múltiplas aprovações, as plataformas de custódia ainda podem enfrentar ataques cibernéticos, vulnerabilidades de software e erros operacionais internos.
Segundo, há o risco tecnológico de terceiros. Quando os bancos dependem de provedores externos de infraestrutura, precisam assegurar que esses provedores tenham capacidades operacionais estáveis e estabelecer mecanismos claros de auditorias de segurança e resposta a falhas.
Terceiro, há riscos legais e regulatórios. Diferentes ativos digitais podem estar sujeitos a diferentes arcabouços jurídicos. Em especial, as regras para emitir, guardar e transferir stablecoins, criptoativos e títulos tokenizados não são inteiramente as mesmas.
Quarto, há o risco de demanda de mercado. Embora o interesse institucional por ativos digitais esteja crescendo, nem todas as empresas precisam manter criptomoedas diretamente. A capacidade da custódia de gerar receitas sustentáveis ainda depende do número de clientes, dos saldos de ativos e da atividade efetiva de transações.
Por fim, há o risco operacional transfronteiriço. O Deutsche Bank planeja expandir para a Ásia após lançar os serviços na Alemanha, mas os requisitos regulatórios, a elegibilidade dos clientes e a infraestrutura de mercado variam entre as jurisdições. Reproduzir o negócio pode exigir investimentos adicionais em conformidade e tecnologia.
Assim, avaliar a maturidade do negócio de custódia de ativos digitais de um banco exige mais do que contar os tokens que ele oferece suporte. Também é necessário analisar seu histórico de segurança, a adoção efetiva pelos clientes, os ativos sob custódia e a estabilidade dos serviços relacionados.
O que a entrada do Deutsche Bank na custódia de criptoativos significa para Bitcoin, Ethereum e o setor?
A entrada do Deutsche Bank na custódia de criptoativos reflete principalmente os esforços das instituições financeiras tradicionais para desenvolver capacidades de atender diretamente clientes de ativos digitais.
Para Bitcoin e Ethereum, mais serviços de custódia de nível institucional podem reduzir algumas das barreiras operacionais enfrentadas por investidores tradicionais ao obter exposição a esses ativos. As instituições podem obter suporte de infraestrutura por meio de provedores de serviços financeiros conhecidos, sem precisar criar integralmente seus próprios sistemas de gestão de carteiras e chaves privadas.
No entanto, lançar serviços de custódia não significa que o banco comprará diretamente grandes quantidades de BTC ou ETH, nem que o capital institucional necessariamente fluirá para o mercado de criptoativos.
As implicações podem ser mais amplas para stablecoins e RWA. Os bancos podem conectar a custódia de ativos digitais, transferências de recursos, depósitos tokenizados e serviços de títulos digitais para oferecer uma infraestrutura mais abrangente às instituições que participam de atividades financeiras on-chain.
Ao mesmo tempo, a concorrência entre bancos tradicionais e custodiantes nativos do setor cripto pode se intensificar. Os bancos têm relacionamentos estabelecidos com clientes e experiência em conformidade, enquanto as empresas nativas do setor cripto acumularam especialização em tecnologia on-chain, iteração de produtos e suporte a múltiplas redes.
Esses dois tipos de instituições podem competir e colaborar no futuro.
Da perspectiva do setor, a mudança estratégica do Deutsche Bank indica que os serviços de ativos digitais estão gradualmente evoluindo de negócios independentes do mercado de criptoativos para uma forma de infraestrutura financeira que as instituições financeiras tradicionais podem integrar.
Conclusão
O Deutsche Bank planeja lançar serviços institucionais de custódia de ativos digitais em 2026, oferecendo inicialmente suporte a Bitcoin, Ether e stablecoins selecionadas, com planos de expandir gradualmente para serviços relacionados a pagamentos, depósitos tokenizados e títulos digitais.
A lógica central dessa estratégia é a crescente demanda institucional por infraestrutura compatível para ativos digitais, juntamente com o desejo dos bancos tradicionais de integrar ativos digitais aos sistemas existentes de gestão de contas, liquidação de recursos e controle de riscos.
Em comparação com carteiras convencionais de criptoativos, a custódia bancária dá maior ênfase à segurança das chaves privadas, múltiplos aprovadores, segregação de ativos, gestão de conformidade e processos operacionais de nível institucional. Essas capacidades podem reduzir a complexidade de as instituições criarem sua própria infraestrutura de ativos digitais, mas não podem eliminar completamente os riscos técnicos, operacionais e de crédito.
No longo prazo, a relevância da custódia de ativos digitais pode ir além da própria guarda de criptomoedas. À medida que os mercados de stablecoins, depósitos tokenizados e RWA se desenvolvem, os serviços de custódia podem se tornar um elo importante entre os bancos tradicionais e as finanças on-chain.
A entrada do Deutsche Bank na custódia de criptoativos não significa que as criptomoedas estejam substituindo os serviços bancários tradicionais. Em vez disso, os bancos estão começando a incorporar ativos de blockchain aos seus próprios serviços financeiros. Entre os principais desenvolvimentos a acompanhar estão o progresso de seu lançamento oficial, a adoção por clientes institucionais e a capacidade dos serviços de stablecoins e ativos tokenizados de alcançar uma escala comercial relevante.
Perguntas frequentes
Por que o Deutsche Bank está entrando no mercado de custódia de criptoativos?
Os principais motivos incluem a crescente demanda institucional por ativos digitais, o desenvolvimento gradual do arcabouço regulatório da Europa e o desejo do banco de combinar a custódia de ativos digitais com os serviços existentes de finanças corporativas, gestão de tesouraria e títulos.
O serviço de custódia de criptoativos do Deutsche Bank já foi lançado?
Em 21 de outubro de 2026, o Deutsche Bank planejava lançar seus serviços iniciais nas semanas seguintes, mas o lançamento oficial ainda dependia dos procedimentos regulatórios aplicáveis e da prontidão técnica.
Quais criptoativos o Deutsche Bank oferecerá suporte inicialmente?
O escopo anunciado inclui Bitcoin, Ether e stablecoins selecionadas, como USDC, EURC e EURAU. A disponibilidade efetiva dos ativos e o escopo dos serviços dependerão dos arranjos oficiais de lançamento.
Como a custódia bancária de criptoativos difere da custódia padrão em exchanges?
A custódia bancária geralmente se concentra mais na gestão de contas institucionais, requisitos de conformidade, segregação de ativos e aprovações internas. A custódia em exchanges costuma ser integrada à execução de negociações, liquidez e serviços de conta dos usuários. O nível efetivo de segurança ainda depende dos arranjos operacionais e jurídicos de cada provedor.
Usar custódia bancária significa que os criptoativos estão completamente seguros?
Não. A custódia bancária pode reduzir alguns riscos por meio de infraestrutura profissional de segurança e processos de gestão, mas os riscos relacionados a chaves privadas, sistemas, operações, mercado e aspectos jurídicos podem permanecer.
O Deutsche Bank emitirá sua própria stablecoin?
O Deutsche Bank planeja expandir os serviços relacionados a stablecoins e as operações de depósitos tokenizados, mas isso não significa que tenha confirmado planos de emitir sua própria stablecoin disponível publicamente. As estruturas específicas dos produtos e os arranjos de lançamento ainda exigem confirmação adicional.
A entrada do Deutsche Bank na custódia de criptoativos elevará os preços de BTC e ETH?
Não necessariamente. Os serviços de custódia institucional podem melhorar a infraestrutura de mercado, mas os preços de BTC e ETH ainda dependem de fatores como condições macroeconômicas, oferta e demanda de mercado, fluxos de capital e expectativas dos investidores.
Qual é a relação entre a custódia de criptoativos e RWA?
Os produtos de RWA exigem infraestrutura segura para manter, transferir e liquidar tokens. A custódia institucional pode ajudar instituições financeiras tradicionais a gerenciar títulos tokenizados e outros ativos on-chain, tornando-se uma parte importante do desenvolvimento do mercado de RWA.







