Um cartão de débito cripto utiliza os ativos que você já possui — normalmente o saldo spot em uma exchange — e os converte em moeda fiduciária quando a Visa ou a Mastercard autorizam uma compra. Um cartão de crédito cripto permite gastar em uma linha de crédito, que pode ser sem garantia ou colateralizada por ativos digitais, com pagamento realizado em ciclo de fatura. Débito é pagar conforme o uso, usando cripto própria; crédito é pegar emprestado agora e liquidar depois, geralmente com APR e gatilhos de liquidação. Consulte Visão geral dos melhores cartões cripto e Como obter e usar um cartão cripto.
A escolha entre cartão de débito cripto e cartão de crédito cripto depende de como cada compra impacta sua carteira. Produtos de débito usam ativos mantidos no momento da transação; produtos de crédito adicionam uma camada de empréstimo, com ciclos de fatura e pagamento em moeda fiduciária ou cripto. Essa diferença estrutural define limites, taxas, custódia e risco.
| Característica |
Débito |
Crédito |
| Fonte de fundos |
Saldo pré-pago em exchange/carteira |
Linha de crédito (fiduciária ou colateralizada em cripto) |
| Limite de gasto |
Saldo disponível + limite diário do emissor |
Limite de crédito menos utilização |
| Liquidação |
Conversão em tempo real na autorização |
Ciclo de fatura; juros se houver saldo |
| Garantia |
Nenhuma além dos ativos mantidos |
Frequentemente exigida (ex.: BTC/ETH em garantia) |
| Recompensa típica |
Cashback sobre volume gasto |
Pontos/cashback; pode exigir níveis de stake |
| Risco de inadimplência |
Recusado se saldo insuficiente |
Risco de score de crédito/liquidação de garantia |
| Modelo de custódia |
Normalmente saldo custodial em exchange |
Custodial ou ativos em garantia na plataforma |
A tabela resume as diferenças de funcionamento, não um ranking. Confira os termos do emissor no contrato antes de confiar em limites ou taxas de recompensa. Ambos operam nas redes Visa ou Mastercard; o que muda é se cada compra reduz seu saldo imediatamente ou adiciona à dívida rotativa.
Os cartões cripto se dividem em débito vinculado à exchange, crédito colateralizado e híbridos que permitem alternar o modo de liquidação. O MetaMask Card conecta uma carteira autocustodial a um Visa débito aceito na rede padrão. O Coinbase Card debita o saldo Coinbase e pode gerar cashback em categorias elegíveis. O Crypto.com Visa Signature Credit Card oferece crédito rotativo com recompensas em camadas via staking. O Nexo Card dual-mode permite gastar de fundos disponíveis ou usar limite de crédito garantido por cripto, conforme a configuração da conta. No checkout, o emissor verifica saldos ou garantias, converte ou aloca fundos, e os comerciantes recebem liquidação em moeda fiduciária, seja débito ou crédito.
O que é um cartão de débito cripto versus um cartão de crédito cripto?
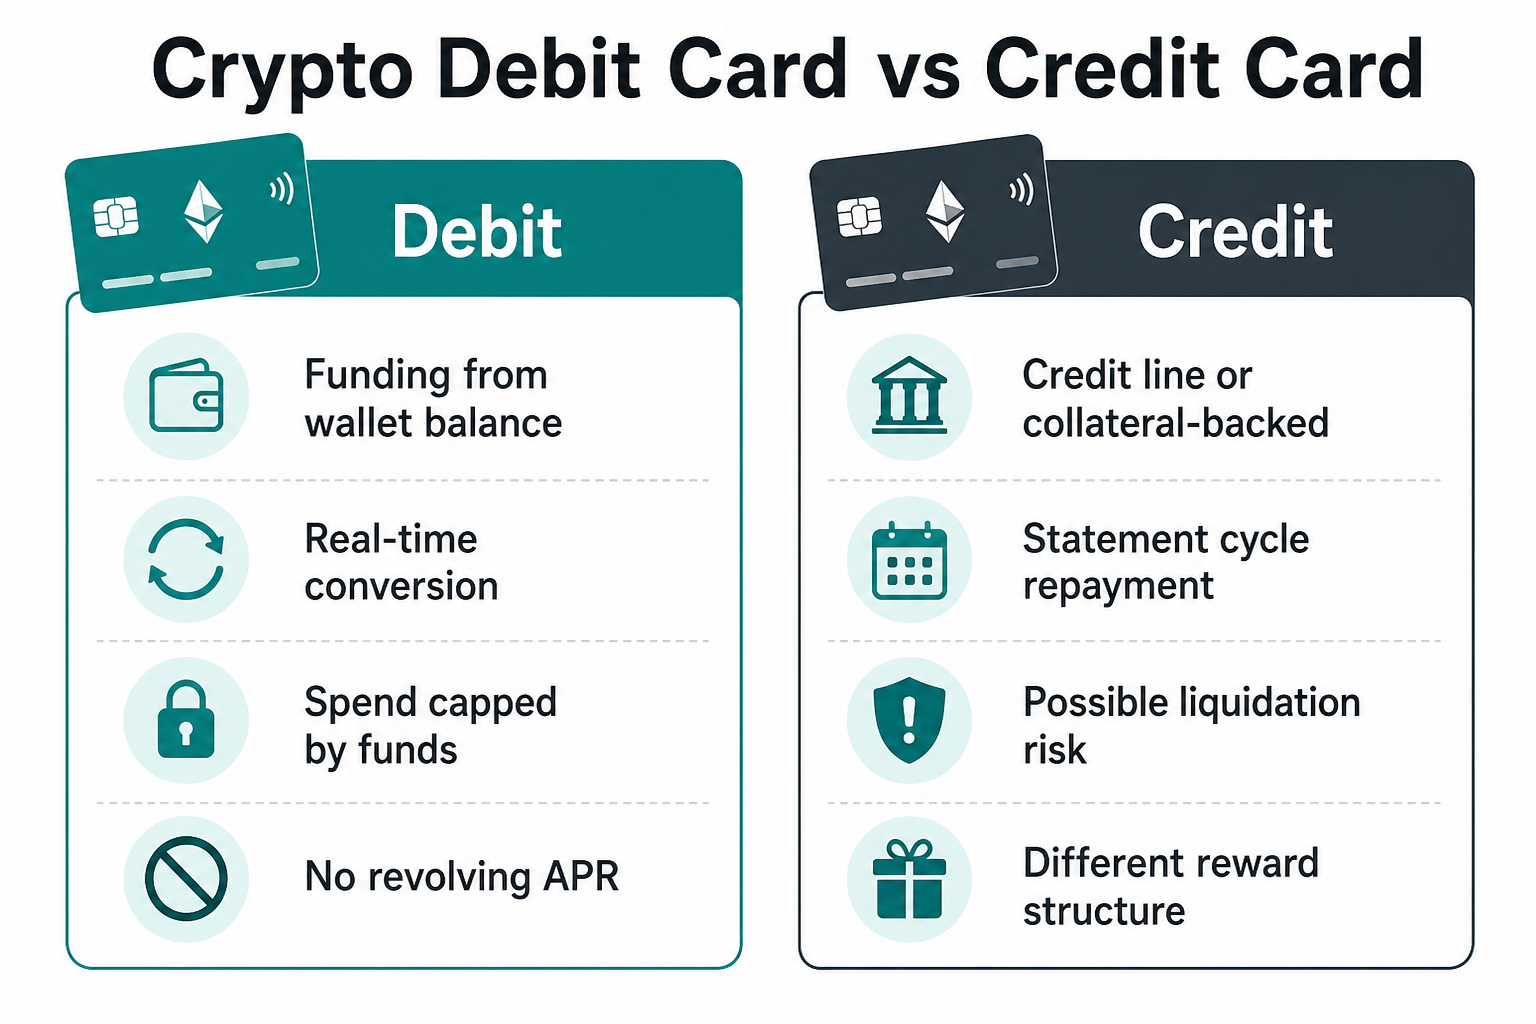
Figura 1. Caminhos de débito vs crédito: conversão do saldo em tempo real versus ciclos de pagamento garantidos por linha de crédito ou garantia.
O cartão de débito cripto debita sua carteira ou conta na exchange no checkout, converte o valor em moeda fiduciária e liquida pela Visa ou Mastercard. Não é possível gastar mais do que o saldo disponível. Produtos Visa débito vinculados à exchange, como o Gate Card, mantêm fundos na sua conta e recusam autorizações quando o saldo não é suficiente. O cartão não concede crédito — apenas realiza a venda em tempo real dos ativos digitais para moeda fiduciária, que é repassada ao comerciante.
O cartão de crédito cripto concede crédito rotativo — seja sem garantia, seja garantido por ativos na plataforma. Compras se acumulam em uma fatura; o pagamento pode ser em moeda fiduciária ou cripto. O pagamento diferido gera juros e, em modelos colateralizados, chamadas de margem se o valor dos ativos cair. O que é um cartão cripto e como funciona detalha autorização e liquidação. Em programas de crédito colateralizado, BTC, ETH ou stablecoins em garantia permanecem bloqueados na plataforma enquanto você utiliza o limite de crédito baseado em seu valor de mercado.
Ambos podem exibir o logo Visa ou Mastercard e aceitam pagamentos por aproximação em estabelecimentos compatíveis, mas a diferença legal está no contrato: cartões de débito exigem ativos suficientes antes da autorização; cartões de crédito podem aprovar transações até o limite, mesmo com carteira spot zerada, desde que haja garantia ou aprovação de crédito. Alguns emissores oferecem cartões metálicos opcionais como formato premium — cartões mais pesados com multiplicadores de recompensa diferenciados — sem alterar a natureza do produto.
Como diferem liquidação, garantia e limites de gasto?
A liquidação no débito reduz o saldo imediatamente pelo valor convertido em moeda fiduciária, acrescido de taxas. Ao usar um cartão de débito cripto em um estabelecimento, o emissor normalmente trava a cotação, vende ou compensa a cripto equivalente do saldo na exchange e libera a moeda fiduciária para a rede do cartão em segundos. A liquidação no crédito segue o ciclo de fatura — é possível gastar até o limite mesmo com saldo spot zerado, caso haja garantia ou crédito aprovado. Programas colateralizados bloqueiam ativos e podem liquidar se o loan-to-value for ultrapassado.
No caminho do débito, o tempo de liquidação está diretamente ligado à autorização — alguns emissores recotam se o preço variar antes da liquidação final; outros mantêm o valor autorizado. No crédito, o gasto é desacoplado da venda imediata: gasta-se agora, recebe-se a fatura depois, e o pagamento pode ser em moeda fiduciária ou cripto. Juros incidem sobre o saldo não quitado após o período de carência.
As regras de garantia definem o risco no crédito. Um programa pode conceder limite de US$ 10.000 contra US$ 15.000 de ETH em garantia, implicando teto de loan-to-value (LTV) de cerca de sessenta e sete por cento. Se o ETH cair e o LTV ultrapassar o limite de manutenção — geralmente setenta a oitenta por cento, conforme a política do emissor — a plataforma pode fazer chamada de margem ou liquidar automaticamente parte dos ativos em garantia para restaurar a proporção. Cartões de débito não utilizam LTV, pois você só gasta o que já possui; o pior cenário é uma transação recusada, não a venda forçada de garantia.
Os limites de débito equivalem ao saldo disponível mais limites diários do emissor. Limites de crédito podem superar ativos líquidos quando há garantia — é possível empenhar BTC, receber crédito fiduciário garantido por uma fração desse valor, e gastar mantendo exposição até que as regras de LTV exijam ação. Antes de usar o cartão no exterior, verifique se comerciantes locais aceitam a rede do emissor e se sua conta suporta liquidação em moeda estrangeira. Linhas de crédito garantidas por cripto funcionam apenas onde o cartão é aceito por adquirentes Visa ou Mastercard locais. Débito atende quem prefere limites atrelados a ativos próprios; crédito é para quem quer manter exposição ao gastar moeda fiduciária, assumindo risco de liquidação. Programas de crédito cripto podem checar garantias diariamente; usuários com ativos voláteis devem monitorar limites de LTV e ativar alertas do emissor quando valores em garantia oscilam.
Taxas, recompensas e trade-offs de custódia
Cartões de débito cobram spread de conversão e taxas de saque em caixa eletrônico; crédito inclui APR e taxas de liquidação de garantia. Compare o retorno líquido após taxas. Cartões de débito vinculados à exchange usam saldos custodiais; cartões de crédito mantêm ativos em garantia na plataforma até o pagamento. Cashback anunciado de dois por cento no débito significa pouco se o spread de conversão em cada compra custa um vírgula cinco por cento e compras no exterior têm acréscimo de três por cento de taxa de câmbio.
O spread de conversão é a taxa oculta na maioria das compras com cartão de débito cripto — emissores cotam entre o preço de mercado e o varejo. Taxas de câmbio incidem sobre transações em moeda estrangeira; saques em caixa eletrônico geralmente cobram taxa fixa mais percentual, com limites diários menores que em estabelecimentos. No crédito, somam-se APR, multas por atraso e taxas de liquidação ao vender garantia em caso de LTV excedido. O cálculo líquido deve considerar spread, taxa de câmbio, saque, APR e custo de oportunidade de garantia bloqueada.
A custódia varia conforme quem detém as chaves e quando os ativos são movimentados. Produtos de débito vinculados à exchange, como o Gate Card, mantêm fundos de gastos em carteira custodial; programas de crédito colateralizado bloqueiam ativos em subcontas restritas até a quitação. KYC se aplica a ambos — débito exige verificação de identidade e triagem de sanções; crédito pode exigir análise de crédito ou documentação reforçada de garantia. Emissores podem restringir uso do cartão a países mesmo quando a exchange opera em região mais ampla.
Estruturas de recompensa variam por tipo e nível de cartão. Programas de débito podem oferecer cashback fixo em estabelecimentos do dia a dia; crédito geralmente rende mais em restaurantes, viagens e assinaturas, mas inclui APR em saldos não pagos. Cartões metálicos em alguns emissores aumentam taxas de retorno ou isentam taxas para usuários que fazem stake de tokens da plataforma ou mantêm saldos mínimos. Antes de comparar taxas de retorno anunciadas, verifique se spreads de conversão, taxas de câmbio ou exigências de nível compensam as recompensas. Canais de suporte — chat, e-mail ou tickets no app — variam por emissor e podem ser decisivos em caso de falha de autorização ou atraso de fundos.
Quando o caminho de débito (ex.: Gate Card) é mais indicado?
O caminho de débito é indicado quando o gasto deve se limitar aos ativos disponíveis. O Gate Card exemplifica o padrão do Visa débito vinculado à exchange: carregue o saldo spot na Gate e gaste em estabelecimentos Visa com conversão no checkout, sem crédito. Isso é ideal para gastos cotidianos e usuários que tratam cripto como conta corrente. Se o objetivo é pagar compras, assinaturas ou viagens sem contrair dívida, o débito mantém cada transação transparente — você sabe exatamente quais ativos foram vendidos e a que taxa.
O débito também atende quem quer evitar monitoramento de LTV e liquidação — a autorização simplesmente falha se o saldo for insuficiente. O cartão de débito é amplamente aceito em supermercados, postos e assinaturas online, pois os comerciantes recebem liquidação padrão Visa ou Mastercard. Assinaturas recorrentes debitadas no cartão usam fundos spot a cada ciclo, sem gerar dívida rotativa. Escolha crédito se precisar de liquidez além do saldo spot ou quiser pegar emprestado contra cripto sem vender. Melhor cartão cripto por perfil de uso relaciona tipos de produto a perfis de gastos. Gate Card e cartões de débito similares ilustram o padrão de débito — não são recomendações de um emissor sobre outro. Usuários que carregam a conta na exchange com stablecoins e usam cartão de débito para assinaturas recorrentes costumam preferir a transparência do gasto limitado ao saldo, em vez de linhas de crédito garantidas por cripto.
Riscos e verificações de compliance
Ambos os tipos de cartão exigem KYC e podem ter disponibilidade restrita por país. Confirme se o produto é legalmente débito ou crédito no contrato do titular. Compras no débito frequentemente geram ganho de capital sobre a cripto convertida; crédito pode adiar a alienação até a venda ou quitação da garantia. Rótulos regulatórios importam: algumas jurisdições tratam cartões vinculados à cripto como produtos de dinheiro eletrônico, outras como crédito sujeito a normas de empréstimo.
As diferenças de compliance incluem monitoramento de transações — emissores podem sinalizar grandes conversões cripto-para-fiduciária em cartões de débito, enquanto programas de crédito podem reportar uso a bureaus onde há linhas sem garantia. A tributação é responsabilidade do usuário: cada compra no débito pode ser evento tributável; crédito pode adiar até a liberação da garantia. Riscos operacionais incluem indisponibilidade da exchange durante autorizações — saldos custodiais e garantias ficam na plataforma, então gastos podem ser bloqueados se a exchange pausar saques. O suporte do emissor pode esclarecer se uma transação recusada foi por saldo insuficiente, restrições de rede ou checagem de garantia. Faça uma verificação de compliance no contrato do titular para confirmar se o produto é legalmente débito ou crédito em sua jurisdição, se comerciantes locais são aceitos na rede do emissor e se o suporte resolve disputas quando fundos não são liquidados.
Perguntas Frequentes
Um cartão de débito cripto é igual a um cartão pré-pago?
Ambos usam mecânica de pagamento antecipado, mas o cartão de débito cripto converte ativos digitais na compra, enquanto o pré-pago carrega moeda fiduciária antecipadamente. O cartão pré-pago mantém saldo fixo em moeda fiduciária, recarregado por transferência ou dinheiro; não há cripto no checkout. O cartão de débito cripto debita carteira ou conta em exchange e converte em tempo real quando Visa ou Mastercard processam a autorização. Ambos recusam compras sem saldo, mas tributação e rastreamento diferem, pois o caminho do débito pode gerar eventos de ganho de capital a cada conversão.
Posso construir crédito com um cartão de crédito cripto?
Somente se o emissor reportar para bureaus de crédito na sua região. A maioria dos cartões de débito cripto não gera dívida rotativa, portanto, não afeta o score. Cartões de crédito cripto sem garantia que reportam histórico de pagamento podem ajudar ou prejudicar seu score, como cartões tradicionais. Linhas de crédito garantidas por ativos na plataforma que nunca reportam não constroem histórico de crédito tradicional, mesmo com pagamentos em dia — verifique os termos de reporte no contrato.
Qual tem taxas menores: cartão de débito cripto ou de crédito?
Débito evita juros, mas pode cobrar spread de conversão; crédito pode oferecer mais recompensas, mas inclui APR em saldos não pagos. Quem quita fatura integralmente a cada ciclo pode ganhar mais cashback em assinaturas e viagens no crédito do que no débito. Usuários que recebem recompensas vinculadas a staking em cartão de crédito metálico devem checar se as taxas valem para todas as categorias de comerciante. Quem carrega saldo ou tem garantia volátil em linhas cripto costuma pagar mais em APR e liquidação do que no spread do débito. Modele seu volume real de gasto, exposição cambial e comportamento de pagamento, não só as taxas anunciadas.
Pago imposto ao gastar cripto no cartão de débito?
Em muitos países, a conversão do cartão é alienação tributável. Crédito colateralizado pode adiar o evento até a liberação da garantia — regras variam por jurisdição. Cada transação no débito vende cripto por moeda fiduciária à taxa do emissor, o que pode ser evento de realização para a Receita. No crédito, o evento pode ser adiado até a liquidação da garantia ou pagamento em cripto fora da plataforma. Guarde registros das taxas de conversão e data/hora fornecidas pelo emissor.
Quando devo escolher o Gate Card ou outro cartão de débito de exchange?
Escolha o Gate Card ou similar Visa débito vinculado à exchange quando você mantiver ativos na plataforma, quiser gastar limitado ao saldo e não precisar de crédito. Esse padrão é ideal para uso cotidiano, onde você prefere recusa a dívida e conversão feita no checkout. Quem recebe recompensas em cartão de crédito, mas paga tudo em dia, pode preferir o débito para gastos do dia a dia e evitar checagem de garantia em crédito cripto. Se precisar de limite acima do saldo spot, quiser manter exposição sem vender ou exigir reporte tradicional a bureaus, o cartão de crédito — ou ambos — pode ser mais adequado.