Melhor cartão cripto para gastos: como escolher o cartão ideal para cada necessidade
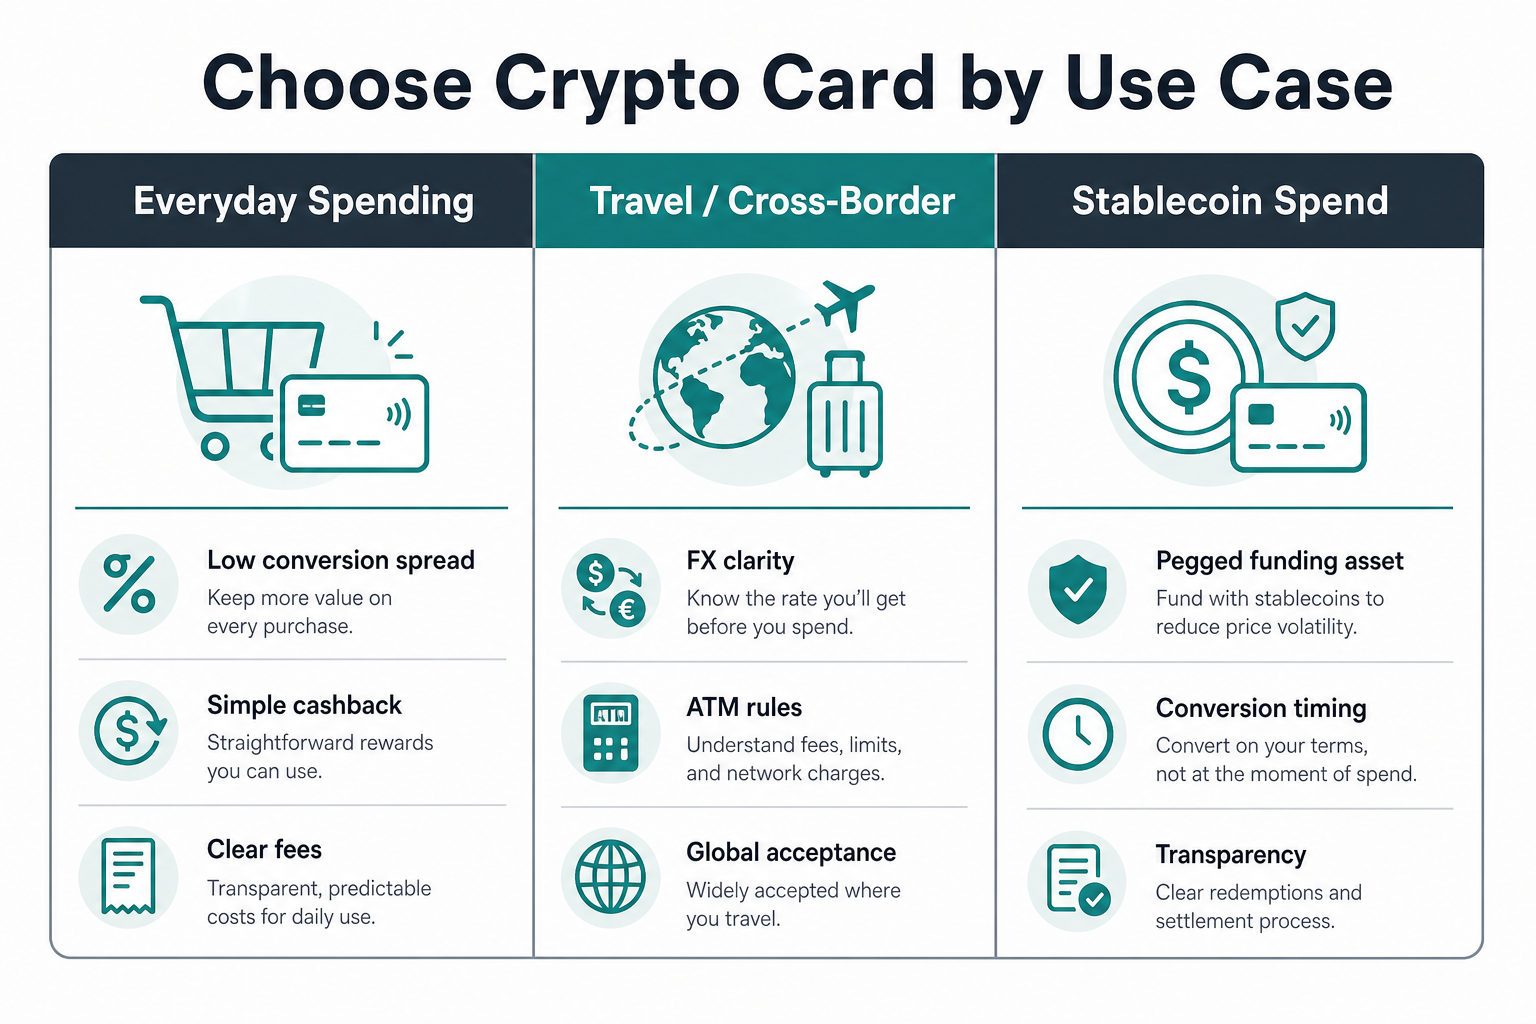
Figura 1. Prioridades de uso para gastos diários, viagens/transações internacionais e pagamentos com stablecoin.
Considere três pontos principais: fonte dos recursos (saldo em exchange, carteira sem custódia ou recarga em moeda fiduciária), localização (doméstico ou internacional) e preferência de ativo (cripto volátil ou stablecoin). O melhor cartão cripto para gastar depende dessas variáveis: alguns buscam praticidade para compras cotidianas, outros priorizam aceitação internacional ou pagamentos com stablecoin, e a escolha ideal varia conforme taxas, recompensas e suporte regional.
| Cenário |
Prioridade |
Pontos de atenção |
| Uso doméstico diário |
Taxas por transação baixas, recarga instantânea |
Taxas cambiais ocultas em lojas nacionais; bloqueios de saldo |
| Viagens/internacional |
Aceitação Visa/Mastercard, limites de saque em ATM, transparência cambial |
DCC no POS; spreads em finais de semana; bloqueios regionais |
| Gastos com stablecoin |
Suporte a ativos atrelados, momento de venda, spread USDC/USDT |
Conversão automática para ativos voláteis; cotações desatualizadas |
| Recompensas tipo crédito |
APR, haircut de garantia, gatilhos de liquidação |
Empréstimos aumentam risco de liquidação além das taxas do cartão |
| Débito vinculado à exchange |
Saldo unificado, KYC centralizado |
Elegibilidade regional; limites de gasto e saque |
Os cartões podem ser pré-pagos (carregue antes de gastar), débito vinculado à exchange (gaste saldo custodial) ou crédito com garantia cripto (pegue emprestado com ativos como garantia). Na prática, cartões cripto funcionam como Visa ou Mastercard tradicionais: você aproxima, insere ou saca em um ATM, e o programa do cartão gasta o saldo em moeda fiduciária carregado ou converte cripto suportada em moeda fiduciária no momento da compra. O guia cartão cripto de débito vs crédito detalha financiamento e responsabilidade; este artigo mostra como cada tipo se encaixa nos caminhos de gasto, incluindo conversão de stablecoin, uso internacional, opções de débito vinculadas à exchange como o Gate Card e o checklist essencial para quem quer menores custos e menos surpresas regionais.
Gastos do dia a dia: o que priorizar
Para supermercado, assinaturas e transporte, busque custo previsível por transação e recarga rápida. Os cartões podem ser pré-pagos, débito vinculado à exchange, débito bancário tradicional ou crédito cripto com linha de crédito — por isso, o melhor cartão de criptomoeda para uso diário costuma equilibrar recompensas, taxas e simplicidade. O saldo desses cartões geralmente está vinculado a carteiras digitais, permitindo financiar compras rotineiras sem transferências extras. Eles convertem fundos em moeda fiduciária no checkout, para que o comerciante receba moeda local pelas redes tradicionais de pagamento. Programas Visa e Mastercard são aceitos em mais de 200 países, facilitando o uso doméstico.
Cartões pré-pagos e de débito vinculados à exchange convertem cripto ou stablecoins no checkout — o spread real costuma ser mais relevante do que promessas de “taxa zero” em pequenas compras. Dê preferência a clareza nas taxas domésticas, velocidade de recarga, comportamento em recusas e regras de liberação de recompensas, principalmente se as recompensas variam conforme token ou nível. Verifique se o cartão virtual é emitido instantaneamente para compras online; alguns emissores também geram números virtuais de uso único para maior segurança. Suporte a Apple Pay e Google Pay facilita o checkout contactless com ativos digitais no dia a dia. Débito vinculado à exchange pode reduzir etapas entre saldo e cartão em regiões suportadas, se o KYC e os limites se encaixam no seu perfil — veja como obter e usar um cartão cripto antes de utilizá-lo para contas diárias.
Viagens e uso internacional: câmbio, ATM e aceitação
Viagens exigem atenção ao câmbio, saques em ATM e aceitação de comerciantes. As redes Visa e Mastercard têm ampla cobertura, mas regras do emissor, listas de sanções, margem de câmbio e taxas internacionais ainda se aplicam. Níveis premium podem incluir acesso a salas VIP, mas isso importa menos que política cambial e de ATM se o objetivo é gastar menos no exterior. Cartão virtual facilita compras online, principalmente se suportar Apple Pay e Google Pay. Recuse Conversão Dinâmica de Moeda (DCC) e pague na moeda local para economizar, especialmente quando o cartão oferece taxas competitivas sem cobrança extra de câmbio. Compare limites de gasto, política de anuidade, taxas de recarga, bloqueios em hotéis, redes de financiamento aceitas e se é preciso cartão físico para sacar moeda local durante viagens. Verifique acesso gratuito a ATM, franquia mensal de saques e taxas aplicadas após o limite. Recompensas também contam: alguns programas oferecem até 8% de cashback, mas taxas maiores geralmente exigem staking ou condições de conta, e muitos exigem bloqueio de tokens nativos para liberar melhores níveis. Para comparar gasto com cartão e transferências bancárias, veja U-card para pagamentos internacionais vs transferência bancária. Alertas de transação em tempo real também ajudam a controlar gastos no exterior.
Gastos com stablecoin: volatilidade e conversão
Quem prioriza stablecoins busca disciplina de paridade e transparência na conversão. USDC e USDT reduzem volatilidade, mas o checkout ainda converte cripto em moeda fiduciária ou local, e taxas de câmbio e transação internacional variam mesmo com ampla aceitação; alguns emissores anunciam taxas interbancárias ou preços competitivos, mas é importante conferir o custo real. Se você tem outros ativos digitais, verifique se o cartão ou carteira permite swap antes da compra e quais redes aceita para recarga via carteira externa, pois o caminho cripto-fiduciário pode impactar taxas e registros. Atenção à atualização das cotações, prioridade de ativos, spreads fora do horário e níveis regionais de KYC. Recuse DCC e pague na moeda local para economizar. Se precisar de dinheiro, compare taxas de saque em ATM e o limite mensal gratuito antes do primeiro saque pago. Nexo Card, Bybit Card e Coinbase Card ilustram como os preços podem variar: Nexo Card oferece até €2.000 em saques gratuitos por mês, Bybit Card cobra 0,5% de taxa de câmbio e Coinbase Card cobra 2,49% de taxa internacional. Forte para folha de pagamento e contribuintes DAO; menos interessante se cada transação gera evento tributário de BTC sem registro. Em viagens, confira se é necessário cartão físico para check-in em hotel ou saque em ATM, se é possível gerenciar limites no App e se custos ocultos como anuidade, taxas de recarga ou limites por rede superam as economias anunciadas.
Gate Card como exemplo de débito em exchange
O Gate Card exemplifica o débito vinculado à exchange para usuários em regiões elegíveis que já possuem saldo Gate ou financiam via carteira externa: o gasto é debitado do saldo custodial em cripto ou stablecoin após KYC, em vez de recarga pré-paga a cada viagem. É uma categoria de exemplo — não o melhor para todos — pois elegibilidade, limites e suporte a ativos variam por país. Mesmo começando com stablecoin, a conversão no checkout pode impactar execução e registros fiscais.
Usuários cotidianos e viajantes têm saldo unificado, checkout em stablecoin onde disponível e limites escalonados por nível — mas suporte por país, taxas de ATM e câmbio ainda definem o custo final. Detalhes como cartão virtual ou físico, limites publicados, taxas de recarga, suporte a pagamentos online e recursos de segurança como autenticação de dois fatores são igualmente importantes, enquanto taxas de inatividade também devem ser observadas. Compare taxas publicadas com emissores independentes se não precisar de acesso à exchange; veja visão geral dos melhores cartões cripto. Algumas opções sem custódia também permitem gastar direto de carteiras próprias, mas sempre confira as redes aceitas antes de transferir ativos para uso no cartão.
Checklist antes de escolher
-
Elegibilidade — país, nível de KYC, ativos aceitos, análise de crédito e eventuais exigências de saldo ou fidelidade para determinado cartão; alguns programas usam nível ouro com cashback maior, frete ou benefícios de saque.
-
Custo total — spread + emissor + rede + taxas de ATM; confira plano gratuito, anuidade, promessas de taxa zero e custos ocultos como taxa de recarga ou inatividade.
-
Caminho de financiamento — Gate Card exemplifica débito vinculado à exchange: o gasto normalmente é debitado do saldo custodial em cripto ou conta em moeda fiduciária da plataforma, em vez de carteira própria, então revise tempo de depósito, recarga mínima e off-ramp fiduciário, e note que alguns emissores são parceiros de instituições financeiras reguladas, o que pode afetar compliance e disponibilidade. Verifique se o produto inclui cartão virtual para pagamentos online e físico para ATM ou viagens.
-
Comportamento de bloqueio — valores pré-autorizados e tempo de liberação, principalmente se recompensas, benefícios exclusivos ou nível de fidelidade alteram limites ou tratamento pelo comerciante.
-
Recuperação — congelamento/reemissão em caso de comprometimento no exterior e revise recursos de segurança como autenticação de dois fatores e limites no App; alguns provedores seguem PCI DSS.
-
Tributação — se cada gasto é evento de alienação localmente.
-
Alternativa — meio de pagamento reserva caso conversão ou manutenção bloqueiem a autorização.
Revise sempre que emissores atualizarem as tabelas de taxas.
Perguntas frequentes
Qual o melhor cartão cripto para gastos diários?
Prefira baixo spread de conversão doméstica, recarga rápida e regras claras de recusa. Pré-pago e débito vinculado à exchange funcionam se o custo total for previsível em pequenas compras, enquanto cartões de crédito cripto podem atrair quem busca recompensas ou empréstimos, desde que aceite a complexidade adicional.
Qual cartão cripto é melhor para viagens e saques internacionais?
Priorize transparência nas taxas internacionais, taxas de saque em ATM publicadas e ampla aceitação Visa/Mastercard, especialmente se precisar de cartão físico para sacar moeda local fora do país. Alguns emissores oferecem saques gratuitos até um limite mensal, então confira a tabela e recuse DCC antes de depender de dinheiro em espécie no exterior.
Posso gastar USDC ou USDT sem usar Bitcoin?
Muitos emissores aceitam saldo em stablecoin, mas o checkout ainda converte cripto em moeda fiduciária para o comerciante, então compare margem cambial, taxas de saque em ATM e limites gratuitos. Confirme prioridade de ativo, momento da cotação e regras de fallback para ativos voláteis. Se planeja gastar de carteira externa em viagem, confirme se receberá cartão físico para saque local ou apenas virtual. Os preços publicados podem variar: Nexo Card oferece até €2.000 em saques gratuitos por mês, Bybit Card cobra 0,5% de taxa cambial e Coinbase Card cobra 2,49% de taxa internacional em transações vinculadas a ativos digitais.
Cartão de débito vinculado à exchange é igual a crédito cripto?
Não. O débito vinculado à exchange gasta saldo próprio, embora alguns produtos aceitem financiamento via carteira externa e outros exijam saldo em exchange. Nexo Card é exemplo comum porque separa modo débito para gasto direto do modo crédito com garantia, com APR e risco de liquidação. Mesmo ao gastar USDC ou USDT, o fluxo normalmente converte cripto em moeda fiduciária para o comerciante. MetaMask Card funciona com a carteira MetaMask e utiliza as chaves privadas para segurança sem custódia. Suporta nove tokens para gastos, é aceito em mais de 150 milhões de estabelecimentos globalmente e oferece 1–3% de cashback em mUSD. Alguns cartões de débito cripto vinculam diretamente a carteiras digitais, e poucas opções sem custódia, como MetaMask Card, permitem gastar de carteira própria.
Como o Gate Card se comporta para uso internacional?
Gate Card é um débito vinculado à exchange para regiões elegíveis — saldo unificado e caminho stablecoin —, mas o custo de viagem ainda depende de câmbio, taxas de ATM, aceitação e taxas internacionais. Alguns produtos, como Nexo Card, onde o cartão virtual pode ser emitido antes ou junto com o físico conforme a região, separam modo crédito do débito para o usuário escolher entre empréstimo com garantia ou gasto direto. Compare com cartões de viagem independentes e alternativas de transferência para seu corredor, e verifique se opções como Coinbase Card ou Binance Card estão disponíveis em seu país, pois saques gratuitos em ATM e suporte regional podem ser tão relevantes quanto as taxas.