Em 4 de novembro de 2026, a Circle divulgou seus resultados financeiros do terceiro trimestre, reportando receita total e receita de reservas de US$ 865 milhões, alta de 17% em relação ao ano anterior, e lucro líquido de operações continuadas de US$ 226 milhões, alta de 5%. No entanto, a receita proveniente das reservas de USDC, sua principal fonte de receita, caiu aproximadamente 8% em relação ao ano anterior, enquanto cerca de US$ 182 milhões da receita trimestral vieram da pré-venda do token ARC. Enquanto isso, o volume de transações on-chain de USDC aumentou 49%, e a blockchain pública Arc lançou oficialmente sua mainnet em setembro. A presença simultânea de crescimento financeiro, pressão sobre a receita de reservas e expansão para novos negócios tornou a estrutura de avaliação da Circle mais complexa.
Para os investidores, a principal questão não é se a Circle se beneficiará do crescimento do setor de stablecoins, mas quanto desse crescimento poderá, em última instância, ser convertido em lucro sustentável. Este artigo analisa a formação da receita de reservas de USDC, o impacto das mudanças nas taxas de juros sobre a lucratividade, a sustentabilidade da receita do token ARC e se a Arc e a rede de pagamentos podem estabelecer novas fontes de receita para a Circle com base em seus resultados financeiros do terceiro trimestre. Também apresenta estruturas de avaliação aplicáveis às ações CRCL.
Principais conclusões
-
A receita total e a receita de reservas da Circle no terceiro trimestre de 2026 foram de US$ 865 milhões, alta de 17% em relação ao ano anterior, enquanto a receita de reservas de USDC caiu aproximadamente 8% em relação ao ano anterior.
-
A pré-venda do token ARC contribuiu com aproximadamente US$ 182 milhões em receita. Esse item deve ser identificado separadamente ao avaliar a lucratividade sustentável.
-
A circulação média de USDC aumentou 8% em relação ao ano anterior, mas o rendimento dos ativos de reserva caiu 61 pontos-base, pressionando a receita de reservas.
-
O crescimento no volume de transações on-chain de USDC não produz necessariamente crescimento proporcional de receita. Os saldos em circulação e os rendimentos das reservas têm impacto mais direto na receita de reservas.
-
A mainnet da Arc está ativa, mas a atividade da rede, a receita de tokens e o lucro operacional sustentável continuam sendo métricas distintas.
-
A avaliação da CRCL precisa considerar o negócio de receita de reservas, o crescimento da infraestrutura de pagamentos, as expectativas do mercado de capitais quanto às taxas de juros e o risco de diluição acionária.
-
P/L, P/S e análise de cenários podem se complementar, mas a receita pontual de tokens não deve ser tratada diretamente como base para o lucro de longo prazo.
Como foi o desempenho da Circle no terceiro trimestre de 2026?
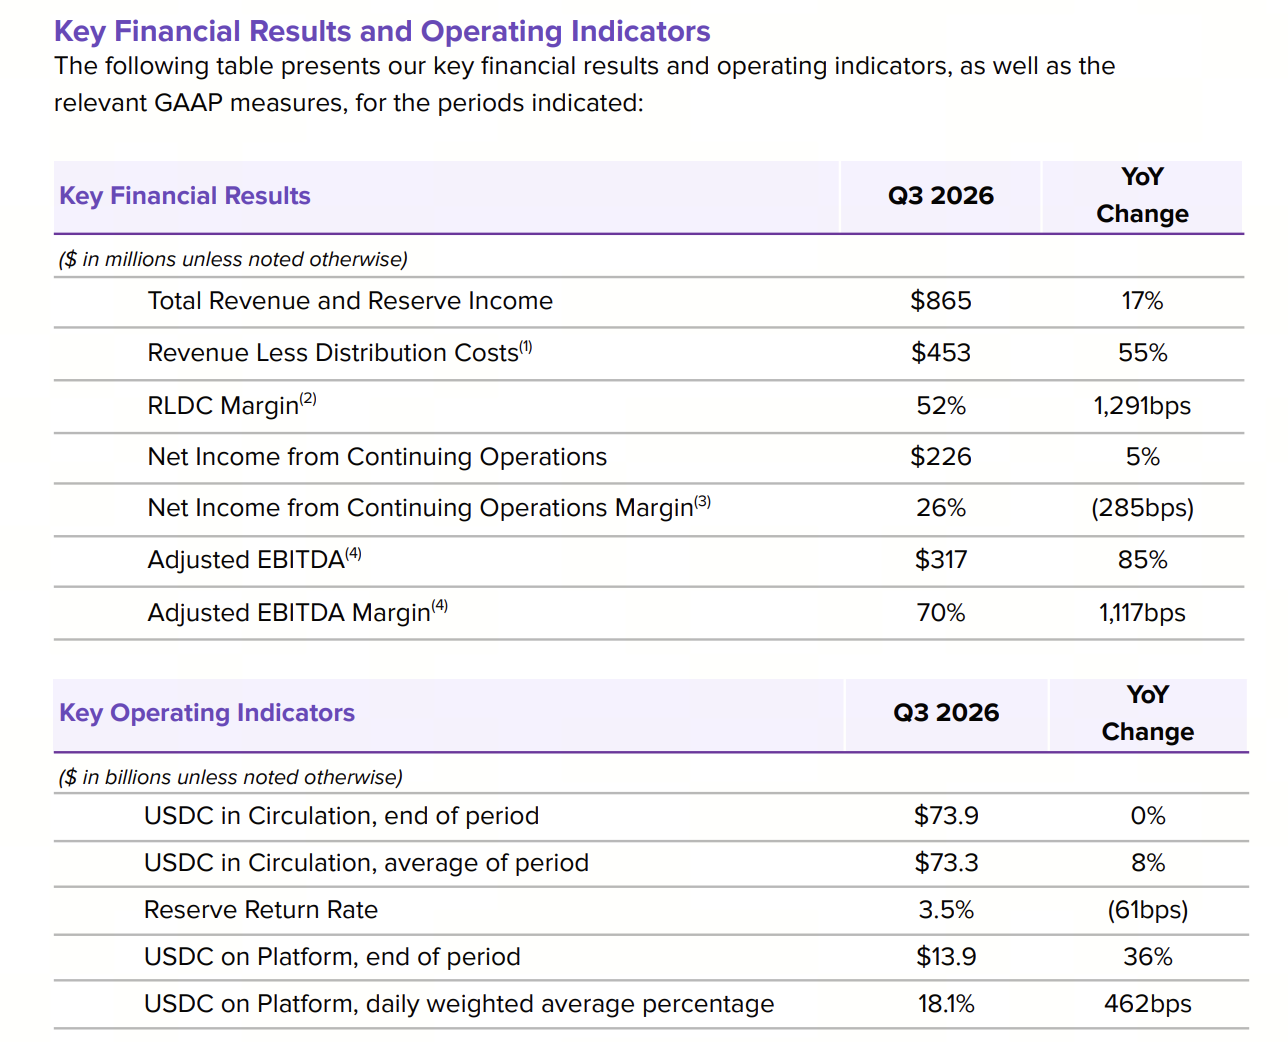
Os resultados financeiros do terceiro trimestre da Circle mostraram uma combinação de crescimento da receita e queda na receita principal de reservas. A receita total e a receita de reservas atingiram US$ 865 milhões, alta de aproximadamente 17% em relação ao ano anterior. O lucro líquido de operações continuadas atingiu US$ 226 milhões, alta de aproximadamente 5% em relação ao ano anterior. O EBITDA ajustado foi de US$ 317 milhões, alta de aproximadamente 85% em relação ao ano anterior.
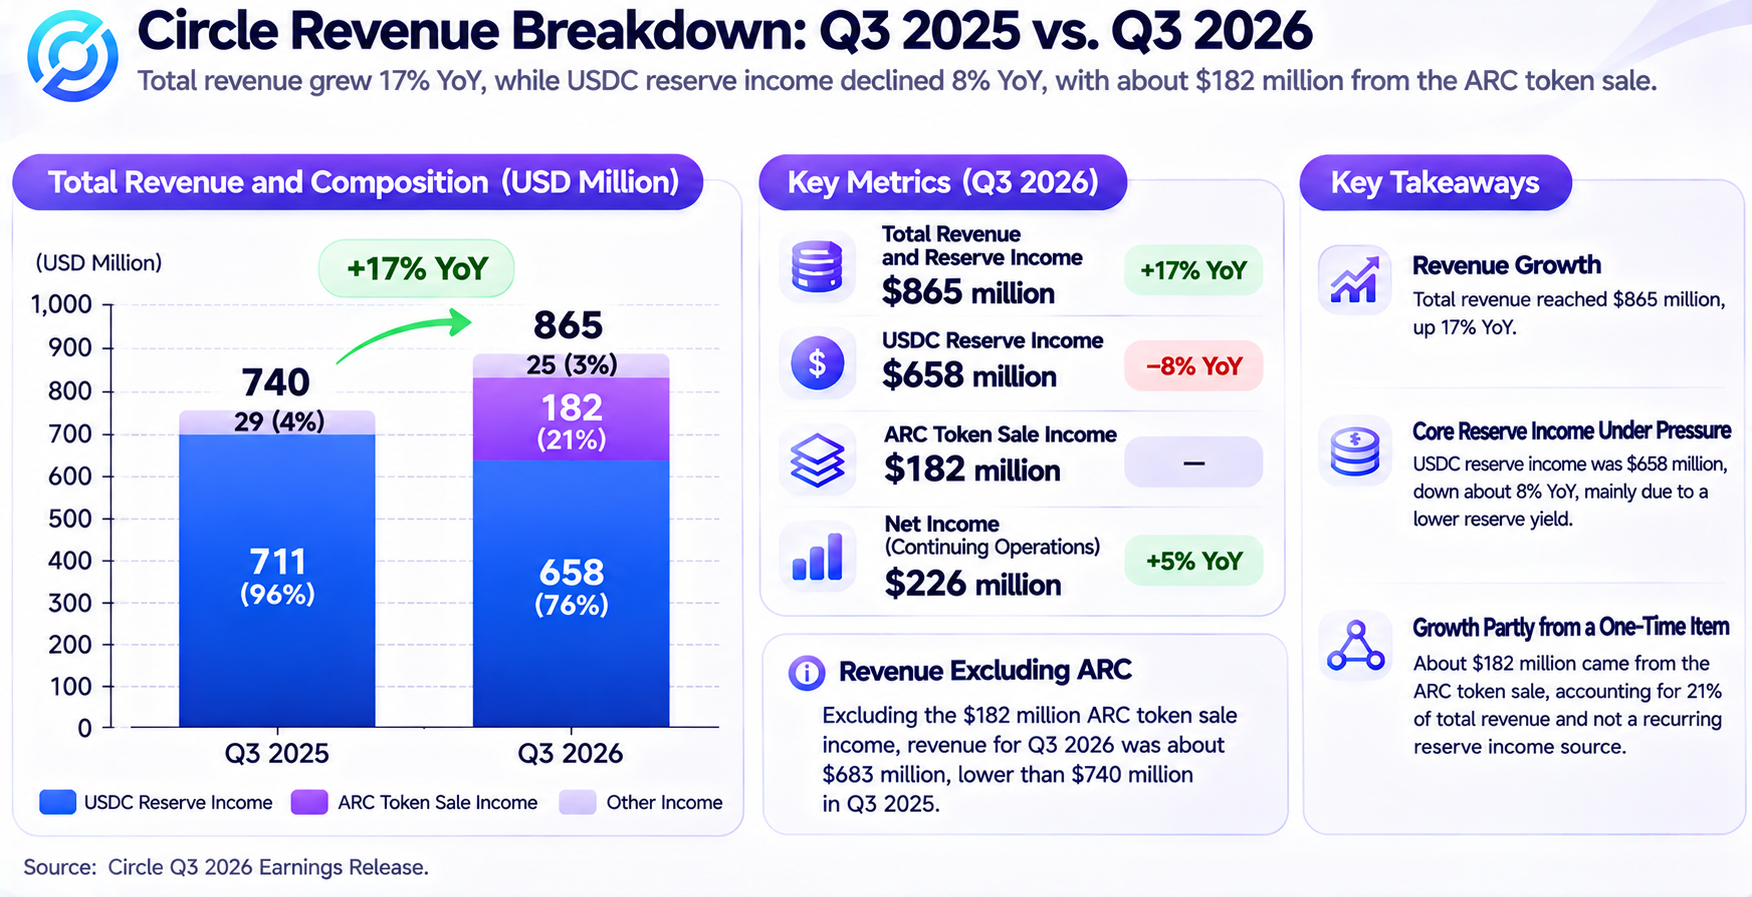
Em uma análise superficial, a Circle manteve uma lucratividade sólida. No entanto, a composição de sua receita exige análise adicional. Outras receitas atingiram aproximadamente US$ 207 milhões no trimestre, dos quais cerca de US$ 182 milhões vieram da receita reconhecida da pré-venda do token ARC. Excluindo esse item, a receita total e a receita de reservas teriam sido de aproximadamente US$ 683 milhões, abaixo dos aproximadamente US$ 740 milhões registrados no mesmo período do ano anterior.
Isso não significa que a receita do ARC não tenha valor econômico. Em vez disso, indica que seu método de reconhecimento difere do da receita recorrente de reservas de USDC. Para fins de avaliação de ações, os investidores precisam distinguir entre receita operacional recorrente, receita baseada em projetos e expectativas de comercialização futura que ainda não foram realizadas.
Outra métrica relevante é o volume de transações on-chain de USDC. O volume de transações no terceiro trimestre atingiu US$ 13,9 trilhões, alta de 49% em relação ao ano anterior, enquanto o USDC em circulação ao fim do período era de aproximadamente US$ 73,9 bilhões, praticamente inalterado em relação ao mesmo período do ano anterior. Isso significa que a atividade de uso do USDC e os saldos de reservas não cresceram em conjunto.
Essa divergência mostra que uma frequência maior de uso de stablecoins não aumenta necessariamente de forma direta a receita de reservas de um emissor. A lucratividade da Circle ainda depende de quanto USDC permanece em circulação ao longo do tempo e de qual rendimento seus ativos de reserva podem gerar.
Por que a receita de reservas de USDC é central para a avaliação da Circle?
O USDC é uma stablecoin projetada para manter paridade com o dólar americano. Os usuários podem converter dólares em USDC por meio de canais elegíveis de emissão e resgate ou resgatar USDC por dólares. A Circle é obrigada a manter ativos de reserva correspondentes ao USDC em circulação. Essas reservas consistem principalmente em caixa e ativos em dólares americanos de curto prazo e alta liquidez.
Uma fonte importante de receita da Circle são os juros e as receitas de investimentos relacionadas geradas por seus ativos de reserva. À medida que a quantidade de USDC em circulação aumenta, a empresa geralmente pode administrar um conjunto maior de ativos de reserva. Quando as taxas de juros de curto prazo são elevadas, reservas do mesmo tamanho podem gerar mais receita.
Portanto, a receita de reservas da Circle é afetada principalmente por dois fatores: a quantidade média de USDC em circulação e o rendimento obtido nos ativos de reserva. Em comparação com o volume diário de transações, essas duas variáveis têm uma relação mais direta com a receita de reservas.
No terceiro trimestre de 2026, a quantidade média de USDC em circulação atingiu aproximadamente US$ 73,3 bilhões, alta de 8% em relação ao ano anterior. No entanto, o rendimento das reservas caiu para aproximadamente 3,54%, redução de 61 pontos-base em relação ao ano anterior. Como resultado, a receita trimestral de reservas caiu de aproximadamente US$ 711 milhões no mesmo período do ano anterior para aproximadamente US$ 658 milhões.
Esses números revelam uma característica importante do modelo de negócios da Circle: mesmo que a quantidade média de USDC em circulação continue crescendo, a receita principal ainda pode cair se o rendimento das reservas diminuir mais rapidamente.
No entanto, a receita de reservas não equivale integralmente ao lucro que a Circle efetivamente retém. A empresa precisa pagar taxas a determinados parceiros de distribuição e cobrir custos de transação, tecnologia, conformidade e operação. Portanto, analisar a lucratividade da CRCL também exige examinar quanto da receita permanece após a dedução dos custos de distribuição da receita de reservas.
Isso significa que a Circle não pode ser avaliada simplesmente com base na taxa de crescimento da capitalização de mercado das stablecoins em circulação. A expansão da base de USDC é importante, mas os custos de distribuição, as mudanças nos rendimentos e as despesas operacionais também afetam o benefício econômico disponível aos acionistas.
Como as mudanças nas taxas do Federal Reserve afetarão a lucratividade da CRCL?
As taxas de juros são uma variável macroeconômica importante que afeta a lucratividade da Circle. Como as reservas de USDC são investidas principalmente em caixa e ativos em dólares americanos de curto prazo, as mudanças nas taxas de juros de curto prazo são gradualmente refletidas na receita de reservas.
Quando as taxas de juros sobem, a Circle pode obter mais receita com seus ativos de reserva. Quando as taxas caem, os ativos de reserva recém-alocados ou reinvestidos geralmente enfrentam rendimentos menores. Mesmo que a quantidade de USDC em circulação permaneça relativamente inalterada, a receita de reservas pode flutuar de forma significativa.
Usando a circulação média de USDC de aproximadamente US$ 73,3 bilhões no terceiro trimestre para uma análise de sensibilidade simples, uma queda de 100 pontos-base no rendimento médio das reservas, supondo que todas as demais condições permaneçam inalteradas, reduziria teoricamente a receita anualizada de reservas em aproximadamente US$ 733 milhões. Esta é apenas uma estimativa estática baseada no saldo médio. Não é uma previsão de resultados da empresa e não considera a alocação de ativos, a defasagem na transmissão dos rendimentos nem mudanças nos custos de distribuição.
Os investidores também precisam considerar a relação entre taxas de juros e demanda por stablecoins. Taxas menores podem reduzir a receita gerada por cada unidade de USDC, mas também podem melhorar a liquidez dos mercados financeiros e impulsionar o crescimento de pagamentos, negociações e liquidações transfronteiriças com stablecoins. Ambos os efeitos podem ocorrer ao mesmo tempo. O resultado final depende de o crescimento dos saldos de USDC conseguir compensar a queda nos rendimentos.
As mudanças nas taxas de juros também podem afetar a avaliação das próprias ações CRCL. Quando as taxas de juros de mercado caem, a pressão de desconto sobre os fluxos de caixa futuros de algumas empresas de crescimento pode diminuir. No entanto, se os lucros efetivos da Circle também caírem, uma melhora na avaliação pode não compensar a contração do lucro.
Portanto, não é adequado presumir que cortes de juros sejam inerentemente negativos ou positivos para a CRCL. Uma abordagem mais razoável é avaliar em conjunto a política do Federal Reserve, os rendimentos dos títulos do Tesouro de curto prazo, a circulação média de USDC e o rendimento líquido das reservas da Circle para determinar o impacto combinado das mudanças nas taxas de juros sobre a receita e a avaliação.
Por que o crescimento do volume de transações de USDC não produz necessariamente maior receita?
A circulação de stablecoins e o volume de transações são dois conceitos diferentes. A circulação mede quanto USDC existe no mercado em determinado momento. O volume de transações reflete quantas transferências ocorrem durante um período e seu valor total.
Por exemplo, se US$ 100 em USDC forem transferidos entre diferentes carteiras dez vezes consecutivas, isso poderá gerar US$ 1.000 em volume acumulado de transferências on-chain. No entanto, isso não criaria US$ 1.000 adicionais em ativos de reserva de USDC no mercado.
Portanto, o crescimento do volume de transações on-chain não significa que a Circle possa cobrar taxas na mesma proporção do valor das transações. As transferências de USDC em blockchains geralmente são processadas pelas redes e aplicações relevantes, e o emissor pode não receber receita diretamente de cada transferência.
No terceiro trimestre, o volume de transações on-chain de USDC atingiu US$ 13,9 trilhões, alta de 49% em relação ao ano anterior, enquanto o USDC em circulação ao fim do período era de aproximadamente US$ 73,9 bilhões, praticamente inalterado em relação ao mesmo período do ano anterior. Isso indica que a atividade on-chain de USDC aumentou significativamente, mas não se traduziu em um saldo final de reservas maior.
Enquanto isso, a participação de mercado do USDC caiu para aproximadamente 27%, redução de 183 pontos-base em relação ao ano anterior. Uma queda na participação de mercado não significa necessariamente que a utilidade do USDC tenha diminuído, mas indica que a Circle continua enfrentando concorrência de outras stablecoins em dólares americanos e soluções de pagamento.
Para análise de avaliação, o volume de transações pode ser usado para medir a atividade do ecossistema, a demanda dos usuários e o potencial da rede de pagamentos, mas não pode substituir diretamente as métricas de receita. Os investidores precisam avaliar adicionalmente se a atividade de transações pode incentivar os usuários a manter USDC no longo prazo, aumentar os saldos nas plataformas ou gerar serviços de pagamento que possam ser cobrados de forma sustentável.
Se o volume de transações continuar crescendo sem expandir os saldos de reservas ou gerar novas receitas de serviços, sua contribuição direta para a lucratividade da Circle poderá ser limitada. Por outro lado, se a atividade de transações incentivar mais empresas a usar USDC para liquidação e manter determinados saldos no longo prazo, ela poderá criar uma base de receita mais estável.
Por que a receita da pré-venda do token ARC afeta a qualidade do lucro da Circle?
Um dos itens dos resultados financeiros do terceiro trimestre da Circle que exige análise separada é a receita da pré-venda do token ARC. A empresa reconheceu aproximadamente US$ 182 milhões em receita relacionada durante o trimestre, enquanto a receita total e a receita de reservas foram de aproximadamente US$ 865 milhões.
A Circle concluiu o lançamento da mainnet da blockchain pública Arc no terceiro trimestre e criou uma oferta total inicial de 10 bilhões de tokens ARC. O ARC foi projetado como o mecanismo nativo de coordenação para segurança, utilidade e governança da rede, além de estar relacionado ao roteiro para a futura transição da rede para um mecanismo de proof-of-stake.
O valor total da pré-venda do token ARC divulgado pela empresa foi de aproximadamente US$ 242 milhões, dos quais cerca de US$ 182 milhões foram reconhecidos no terceiro trimestre. O reconhecimento de receita esteve relacionado à entrega dos tokens, ao lançamento da mainnet e às condições de desempenho relevantes. Isso não significa que uma receita de pré-venda da mesma magnitude ocorrerá em todos os trimestres futuros.
Do ponto de vista financeiro, esse tipo de receita pode aumentar o lucro operacional do período atual e o EBITDA ajustado, mas sua sustentabilidade difere significativamente da receita de reservas de stablecoins. A receita de reservas depende do USDC que permanece em circulação e dos rendimentos dos ativos, enquanto a receita da pré-venda de tokens depende de acordos específicos de projeto e das condições de reconhecimento contábil relacionadas.
Portanto, os investidores não devem simplesmente multiplicar o lucro do terceiro trimestre por quatro e concluir que a empresa estabeleceu um nível correspondente de lucratividade anual sustentável. Uma abordagem mais razoável é examinar separadamente o lucro reportado que inclui a receita da pré-venda do ARC e o desempenho operacional sem esse item.
É importante observar que excluir a receita do ARC tem como objetivo analisar a estrutura de receita. Isso não significa que US$ 182 milhões possam ser deduzidos diretamente do lucro líquido. Impostos, custos relacionados e tratamento contábil afetam o lucro final, portanto, o cálculo preciso do lucro líquido ajustado exige a análise das demonstrações financeiras completas.
Do ponto de vista da avaliação, a receita da pré-venda do token ARC tem relevância financeira real. No entanto, o reconhecimento de receita em um único trimestre não demonstra, por si só, que a Arc tenha estabelecido um modelo de negócios maduro e sustentável. A avaliação do valor de longo prazo da Arc também exige a análise da demanda real da rede, da atividade dos desenvolvedores e da receita operacional futura.
A blockchain pública Arc pode se tornar o segundo vetor de crescimento da Circle?
A Arc é uma rede blockchain de Layer 1 lançada pela Circle, voltada a pagamentos com stablecoins, liquidação de ativos digitais e aplicações financeiras programáveis. Em comparação com a emissão de USDC e a gestão de reservas, a Arc está mais próxima da infraestrutura financeira subjacente. Seu valor potencial decorre do desenvolvimento contínuo do uso da rede, do ecossistema de desenvolvedores e das aplicações financeiras.
Em 16 de setembro de 2026, a Arc lançou oficialmente sua mainnet pública. A Circle divulgou que mais de 100 instituições e participantes do ecossistema estavam envolvidos no momento do lançamento da mainnet, e que a comunidade de desenvolvedores também havia alcançado determinada escala. O token ARC foi incorporado ao futuro desenho de segurança, utilidade e governança da rede.
Esse desenvolvimento significa que a Arc passou da fase inicial de desenvolvimento tecnológico para operações reais de rede. No entanto, o lançamento de uma mainnet e a maturação de um modelo de negócios continuam sendo marcos distintos. Para os investidores em ações, a principal questão é se a Arc pode criar receita sustentável independente dos juros das reservas de USDC.
O potencial valor comercial da Arc pode ser entendido de três formas:
-
A atividade de pagamentos com stablecoins e de liquidação de ativos pode impulsionar o crescimento do uso da rede.
-
Aplicações desenvolvidas por instituições e desenvolvedores podem aumentar a demanda por USDC dentro do ecossistema relevante.
-
Se a Circle puder fornecer serviços relacionados à rede com mecanismos claros de cobrança, poderá criar novas fontes de receita.
No entanto, o volume de transações da rede, o valor do token ARC e o lucro da Circle como empresa de capital aberto não podem ser tratados como equivalentes. Mesmo que a atividade da Arc aumente, os investidores ainda precisam analisar quem recebe as taxas de transação, quem arca com o custo de operar a rede e quanto do benefício econômico resultante é efetivamente destinado aos acionistas da Circle.
A Arc também enfrenta desafios relacionados à adoção por desenvolvedores, interoperabilidade entre cadeias, segurança, governança de validadores e concorrência no ecossistema. A capacidade de uma rede de atrair aplicações de longo prazo depende não apenas do desempenho técnico, mas também de as empresas estarem dispostas a realizar operações reais nela ao longo do tempo.
Portanto, na avaliação da CRCL, a Arc pode ser vista como um novo negócio com potencial de crescimento. No entanto, na ausência de dados operacionais estáveis, não deve receber as mesmas premissas de lucratividade de uma rede de pagamentos madura.
A Circle Payments Network pode reduzir a dependência da receita de reservas?
A Circle Payments Network (CPN) é uma rede de infraestrutura que a Circle está desenvolvendo para pagamentos institucionais e fluxos transfronteiriços de fundos. Seu objetivo é conectar instituições financeiras, provedores de serviços de pagamento e participantes empresariais relacionados para apoiar a transferência e a liquidação de fundos por meio de stablecoins.
Diferentemente do modelo de emissão de USDC, que depende principalmente dos juros dos ativos de reserva, a infraestrutura de pagamentos pode gerar receita por meio de serviços de transação, acesso à rede e outros acordos comerciais. No entanto, a receita efetiva depende do modelo de precificação, do volume de transações e dos custos de serviço, não podendo ser inferida apenas a partir do volume de pagamentos.
No terceiro trimestre, o volume total anualizado de pagamentos da CPN atingiu aproximadamente US$ 41,3 bilhões. A Circle também anunciou que celebrou um acordo definitivo para adquirir a Tazapay, uma plataforma B2B de pagamentos transfronteiriços sediada em Singapura, com o objetivo de ampliar ainda mais a cobertura de sua rede de pagamentos transfronteiriços. Espera-se que a transação seja concluída em 2027 e ela permanece sujeita a condições, incluindo aprovação regulatória.
Para a Circle, o valor potencial da rede de pagamentos não está apenas no processamento de mais transações, mas também na introdução do USDC na gestão de tesouraria corporativa, na liquidação transfronteiriça e em cenários de pagamentos comerciais. Se as empresas continuarem usando USDC como ativo de liquidação, isso poderá aumentar a demanda por stablecoins e apoiar ainda mais o negócio de reservas.
No entanto, o volume de pagamentos da CPN não pode ser equiparado diretamente à receita da Circle. Diferentes serviços de pagamento podem utilizar diferentes modelos de negócios, e os fluxos de fundos dentro da rede podem ser executados por parceiros. Os investidores precisam continuar acompanhando a receita efetivamente reconhecida pelo negócio de pagamentos, sua margem bruta e a retenção de clientes.
Do ponto de vista da avaliação de longo prazo, se a Circle puder estabelecer uma infraestrutura de pagamentos com capacidade estável de geração de taxas, sua estrutura de receita poderá se diversificar gradualmente. Entretanto, até que a contribuição dos novos negócios se torne mais relevante, a receita de reservas continuará central para compreender o desempenho financeiro da empresa.
Quais métodos de avaliação são adequados para as ações da Circle (CRCL)?
A Circle combina características de emissora de stablecoins, negócio de receita de reservas e provedora de infraestrutura de tecnologia financeira. Como resultado, nenhuma métrica de avaliação isolada pode refletir integralmente seu modelo operacional.
O índice preço/lucro (P/L) mede o preço que os investidores pagam pelo lucro da empresa, mas pressupõe que esse lucro tenha determinado grau de sustentabilidade. Para a Circle, projetos como a pré-venda do token ARC podem afetar materialmente o lucro em um trimestre específico. Portanto, os investidores precisam examinar tanto o lucro líquido reportado quanto a capacidade de lucro normalizada.
O índice preço/vendas (P/S) pode ser usado para avaliar como o mercado precifica a escala de receita da empresa. No entanto, a estrutura de receita da Circle inclui uma receita substancial de reservas e custos de distribuição. As margens de lucro podem diferir significativamente entre as fontes de receita, portanto, o índice P/S da Circle não deve ser comparado diretamente ao de uma empresa de assinaturas de software.
O índice valor da empresa/EBITDA (EV/EBITDA) oferece outra perspectiva, mas os investidores ainda precisam determinar se o EBITDA ajustado inclui receitas não sustentáveis e avaliar a natureza específica do caixa, dos passivos e de outros itens do balanço patrimonial da empresa.
Uma abordagem de avaliação por segmentos também pode ser usada para dividir os negócios da Circle entre o negócio maduro de receita de reservas, a infraestrutura de pagamentos e novos negócios, como a Arc. O primeiro deve ser avaliado principalmente com base na circulação de USDC, nos rendimentos das reservas e nos custos de distribuição. Os dois últimos exigem uma avaliação baseada na receita efetiva, no progresso de comercialização e nas necessidades futuras de investimento.
| Método de avaliação |
Métricas principais |
Pontos a considerar |
| P/L |
Lucro líquido, EPS |
A receita pontual pode afetar o lucro |
| P/S |
Receita total, crescimento da receita |
As margens de lucro diferem entre as fontes de receita |
| EV/EBITDA |
Lucratividade operacional |
Ajustes e estrutura de capital |
| Avaliação por segmentos |
Receita de reservas, CPN, Arc |
As avaliações de novos negócios são incertas |
| Análise de cenários |
Escala do USDC, taxas de juros, margens de lucro |
Mudanças nas premissas podem afetar significativamente os resultados |
Para a CRCL, uma abordagem mais razoável é usar a capacidade de lucro normalizada como base de avaliação e, em seguida, analisar o potencial de crescimento com base no progresso efetivo de comercialização dos novos negócios, em vez de usar as métricas financeiras de um único trimestre para determinar um preço justo definitivo para a ação.
Quais métricas operacionais os investidores devem continuar monitorando na Circle?
A avaliação das ações da Circle depende não apenas de seus resultados financeiros reportados, mas também das expectativas do mercado quanto ao crescimento futuro das stablecoins, às taxas de juros e ao desenvolvimento de novos negócios. Portanto, estabelecer uma estrutura de monitoramento contínuo é mais relevante do que analisar isoladamente o lucro de um único trimestre.
-
Os investidores devem acompanhar a circulação média de USDC e a circulação de USDC ao fim do período. A circulação média está mais diretamente relacionada à receita de reservas, enquanto o valor final ajuda a avaliar a base de ativos ao fim do trimestre. Considerar ambos ajuda a evitar a avaliação de tendências operacionais apenas com base na oferta de USDC em um único dia.
-
Os investidores devem acompanhar o rendimento das reservas e o rendimento líquido das reservas. O primeiro reflete a capacidade dos ativos de reserva de gerar receita. O segundo também incorpora fatores como custos de distribuição e está mais próximo do benefício econômico que a empresa pode reter de seu negócio de reservas.
-
Os investidores devem acompanhar mudanças na composição da receita. Itens como a receita da pré-venda do token ARC podem afetar o desempenho financeiro de um trimestre específico. A capacidade da CPN, da Arc e de outros negócios de serviços de gerar receita recorrente determinará se a Circle poderá reduzir gradualmente sua dependência dos juros das reservas.
-
Os investidores devem acompanhar despesas e mudanças no capital acionário. Infraestrutura tecnológica, investimentos em conformidade, remuneração de funcionários e remuneração baseada em ações afetam o lucro e o EPS. Mesmo que o lucro geral da empresa cresça, um aumento rápido no número de ações em circulação pode limitar o crescimento dos lucros disponíveis para cada acionista.
Por fim, as taxas de juros macroeconômicas e a concorrência do setor devem ser incluídas na análise. O crescimento do mercado de stablecoins não significa necessariamente que a participação de mercado da Circle aumentará. Novos emissores de stablecoins, redes de pagamentos bancários e outras infraestruturas financeiras digitais podem alterar a estrutura competitiva do setor.
Ao acompanhar conjuntamente a circulação de USDC, os rendimentos das reservas, os custos de distribuição, a receita de novos negócios e o EPS, os investidores podem estabelecer uma estrutura de avaliação mais completa para a CRCL, em vez de julgar o valor da ação apenas com base na narrativa de crescimento do setor de stablecoins.
Como negociar ações da Circle (CRCL) na Gate
Após concluir uma análise dos resultados financeiros e da avaliação da Circle, os investidores também podem usar produtos de negociação disponíveis para observar como o preço das ações CRCL reflete a circulação de USDC, as expectativas de taxas de juros e o progresso do negócio Arc. As seções Stocks e TradFi da Gate oferecem acesso a produtos de negociação relacionados à CRCL. Os usuários elegíveis podem selecionar o método de negociação adequado com base em sua região, permissões da conta e disponibilidade de produtos.
Os usuários podem entrar na Gate, concluir a verificação de identidade exigida e habilitar as permissões de negociação. Em seguida, podem pesquisar CRCL na página de negociação Stocks ou TradFi para visualizar produtos disponíveis, dados de mercado e regras de negociação. A Gate permite usar USDT para participar da negociação de ações relacionadas. Os métodos específicos de envio de ordens, horários de negociação e taxas estão sujeitos às informações exibidas na página efetiva.
Observe que as ações CRCL, os contratos por diferença (CFDs) de ações CRCL, os contratos perpétuos de ações e a ação tokenizada CRCLX são produtos diferentes. A negociação direta de ações e a negociação de derivativos diferem em relação a direitos de propriedade, margem, alavancagem e exposição a riscos. Em particular, CFDs e contratos perpétuos geralmente não representam propriedade direta das ações da Circle, e a alavancagem pode ampliar perdas causadas por flutuações de preço.
Durante a negociação efetiva, os investidores podem acompanhar os resultados financeiros trimestrais da Circle, a circulação de USDC, as taxas de juros de curto prazo em dólares americanos, o desenvolvimento do ecossistema Arc e mudanças nas regulamentações de stablecoins. Esses fatores devem ser considerados juntamente com a tendência de preço, o volume de negociação e a avaliação da CRCL. A melhora dos fundamentos não provoca necessariamente uma alta imediata no preço da ação, e uma alta de curto prazo no preço da ação não significa que a lucratividade de longo prazo da empresa tenha mudado de forma correspondente.
Independentemente do método de negociação selecionado, os investidores devem confirmar o tipo de produto, os custos de negociação, os requisitos de financiamento e as regras de risco antes de enviar uma ordem. Devem evitar equiparar diretamente uma visão sobre o crescimento de longo prazo dos negócios da Circle a movimentos de curto prazo no preço das ações.
Conclusão
Os resultados financeiros da Circle no terceiro trimestre de 2026 demonstram a relação complexa entre crescimento e lucratividade enfrentada pelos emissores de stablecoins. A receita total e a receita de reservas da empresa aumentaram 17% em relação ao ano anterior, mas a receita de reservas de USDC caiu aproximadamente 8%, enquanto a receita da pré-venda do token ARC contribuiu significativamente para o desempenho financeiro do período atual. Isso significa que os investidores precisam distinguir entre receita operacional sustentável e receita de projetos específicos para avaliar com mais precisão a base de lucros da empresa.
A circulação de USDC e os rendimentos das reservas continuam sendo variáveis importantes para o negócio principal da Circle. Ao mesmo tempo, o lançamento da mainnet da Arc, a expansão da CPN e o desenvolvimento da infraestrutura de pagamentos transfronteiriços oferecem à empresa novas vias de comercialização. No entanto, se o uso da rede e o volume de pagamentos podem ser convertidos em lucro sustentável ainda precisa ser validado por resultados financeiros posteriores.
Portanto, a avaliação das ações CRCL não deve se basear apenas em métricas tradicionais de P/L, nem inteiramente em expectativas de crescimento de longo prazo do setor de stablecoins. Combinar receita de reservas normalizada, sensibilidade às taxas de juros, custos de distribuição e o progresso de comercialização dos novos negócios pode ajudar os investidores a desenvolver uma compreensão mais abrangente do valor operacional da Circle e das incertezas que enfrenta.
Perguntas frequentes
O que são as ações da Circle (CRCL)?
A Circle Internet Group é uma empresa de infraestrutura financeira digital listada na Bolsa de Valores de Nova York sob o ticker CRCL. Seus principais negócios incluem a stablecoin USDC e a infraestrutura de pagamentos relacionada.
De onde vem a maior parte da receita da Circle?
Uma fonte importante de receita da Circle é a renda gerada pelos ativos de reserva que respaldam o USDC em circulação. A empresa também gera receita por meio de outros serviços e atividades comerciais.
Por que a receita de reservas da Circle pode cair mesmo quando a circulação de USDC cresce?
A receita de reservas é afetada tanto pela circulação média de USDC quanto pelo rendimento dos ativos de reserva. Se a queda no rendimento for maior que a contribuição do crescimento da circulação, a receita de reservas ainda poderá diminuir.
A receita da pré-venda do token ARC é receita recorrente?
A receita da pré-venda do token ARC está relacionada a um projeto específico e a condições de desempenho. Ela não deve ser tratada diretamente como receita recorrente que pode se repetir a cada trimestre.
O lançamento da mainnet da Arc significa que o lucro da Circle continuará crescendo?
Não necessariamente. O lançamento da Arc representa progresso em infraestrutura, mas a capacidade da atividade da rede de gerar receita e lucro sustentáveis ainda depende de seu desempenho efetivo de comercialização.
Os investidores devem usar P/L ou P/S para avaliar as ações da Circle?
Ambas as métricas podem ser úteis, mas devem ser consideradas junto com a qualidade do lucro, os rendimentos das reservas, os custos de distribuição e a composição da receita de novos negócios. Uma conclusão de avaliação não deve se basear apenas em uma única métrica.