


RawlalGaib

期間 2.3年
ピーク時のランク 0
現在、コンテンツはありません
the-open-network:nativeが3.7/5.5の範囲で大きく上昇しそうだと思います
9月のFRBによる経済予測では、コアPCEインフレ率が3.4%から2.5%へ、PCEインフレ率が3.7%から2.3%へ2027年にかけて低下すると見込まれており、失業率が持続的に上昇し、利回りが低下することに基づいて利下げが行われると予測されています。これにより、私の見解では、FRBは3月頃にさらに利下げできるようになります。これは、現在の原油ショックが本質的には中間選挙後に終結することを意味します。共和党は、有権者に持続的なインフレが起こらないと安心させるため、この合意を最優先課題に掲げるでしょう。したがって、この計画が経済予測どおりに実現すれば、2027年を通じて利下げと利上げが繰り返され、金利は不安定に推移することになります。そして、2027年後半のどこかで景気後退が起こり、2%のインフレ目標への到達が阻まれると、FRBはその後、全力でQEを実施するでしょう。その後、金利がリセットされる中で、原油は翌年にかけて250を大きく超える可能性があります。一方、その間も市場は好調を維持するでしょう。FRBは景気サイクル終盤の環境が2027年の大半で続くと予想し、インフレによる不確実性がこれ以上高まらないため、持続的な利上げを維持しないからです。
無効化条件はかなり単純です。Brent原油が110を上回って引けた場合、紛争が再燃して地上部隊が投入され、状況が悪化することで、より早期にエ
無効化条件はかなり単純です。Brent原油が110を上回って引けた場合、紛争が再燃して地上部隊が投入され、状況が悪化することで、より早期にエ
BZ-0.01%
これが私がこのコミュニティを大好きな最大の理由の一つです。できる限り最高の質のコンテンツを提供できることを嬉しく思います。🫰✍️
これが私がこのコミュニティを大好きな最大の理由の一つです。できる限り最高の質のコンテンツを提供できることをうれしく思います。🫰✍️
記録のために言っておくと、私たちは暗号資産と株式に関して、80%を超える正確性を誇る、最も精度の高い個別分析の一つを提供していると思います。
- 5
念のため記録しておくと、私たちには暗号資産と株式に関して、80%を超える精度を誇る、最も質の高い個別分析の一つがあると思います。
- 1
- 2
しばらくFOMOについて調べていなかったのですが、注目に値するスタートアップはありますか?
- 3
USDCはクールです
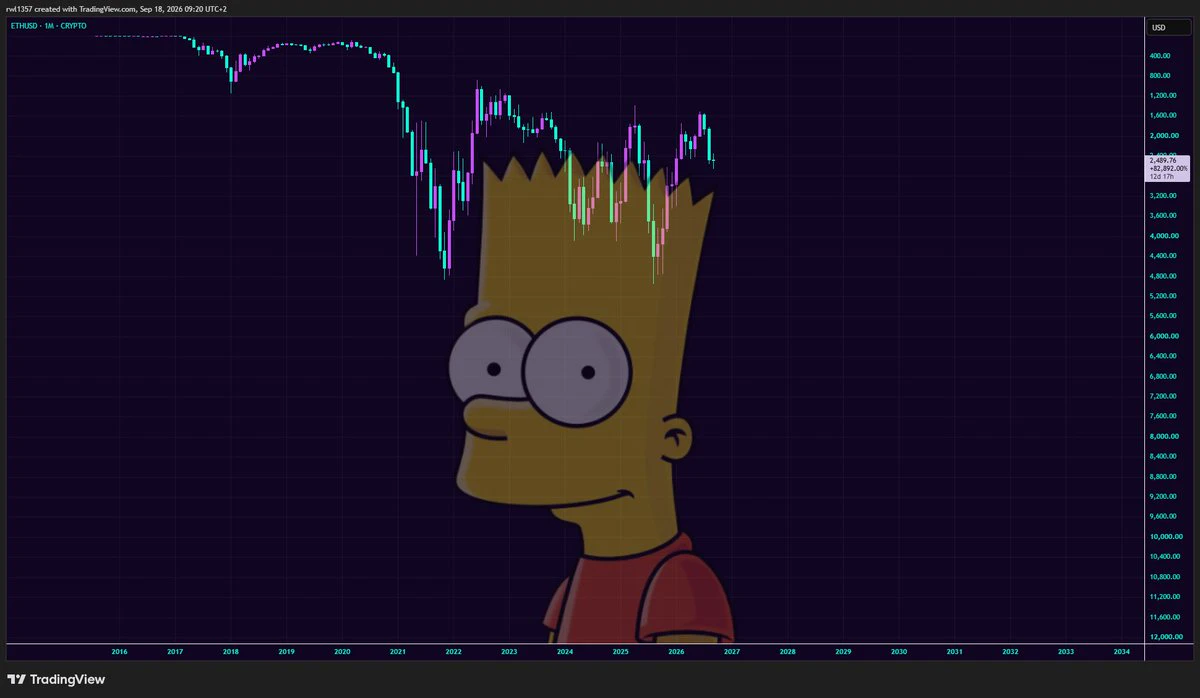
人々が、BitcoinがATHに達していない中でアルトコインシーズンの最初の局面を経験していることに気づいたとき、その驚きは非常に大きなものになるだろう。そして、その気づきによる勢いがアルトコインのさらなる狂乱を煽ることになる。しかし、始まったのと同じように、それもまた非常に短期間で終わるだろう。2017年後半から2018年にかけてのアルトコインシーズンと同様に。
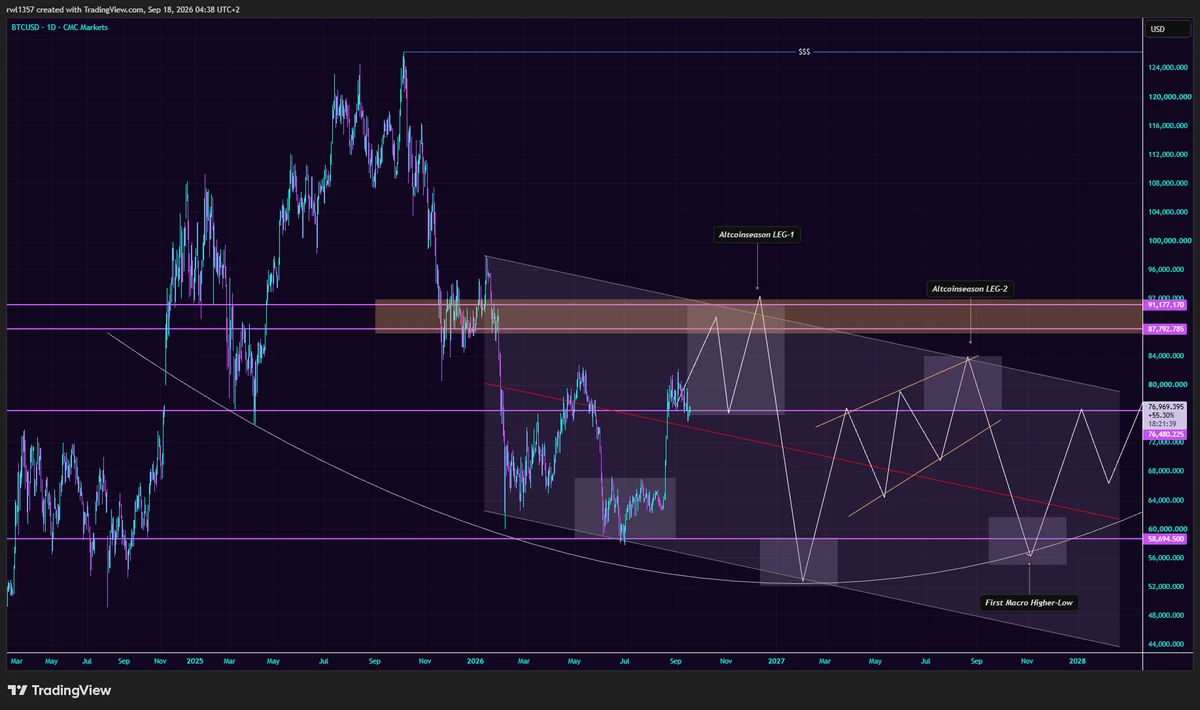
私の見解では、基本シナリオはBTCが90/93K付近で天井をつけることだ。最良のシナリオでは、98/100Kまで上昇が延長し、流動性のヒゲ全体を一掃して、心理的節目である100Kに到達する。
私の見解では、基本シナリオはBTCが90/93K付近で天井をつけることだ。最良のシナリオでは、98/100Kまで上昇が延長し、流動性のヒゲ全体を一掃して、心理的節目である100Kに到達する。
BTC+0.86%
- 1
時が経てば経つほど、多くの人が振り返ってこう言うようになるでしょう。「16年前にBitcoinのことを知っていれば、1ドルでいくらか買えたのに」
そして数年後には、あなたの立場にいる別の誰かがアルトコインについて話し、それをもっと早く知っていれば、いくらか買えたのにと言うでしょう。
心理的なサイクルは、常に繰り返されます。
そして数年後には、あなたの立場にいる別の誰かがアルトコインについて話し、それをもっと早く知っていれば、いくらか買えたのにと言うでしょう。
心理的なサイクルは、常に繰り返されます。
BTC+0.86%
- 1
0.25ベーシスポイント上昇、今週が底値
今日、タイムラインを見ていると頭が痛くなる……なぜかみんな、CLARITY Actが可決されなかったから、もっと大きな下落を予想している……羊の群れだ。
- 1
過去1年間、私は、BTC.Dが40%から30%を下回る水準まで戻らない限り、Bitcoinは新たな強気相場に入らないという考えを持ち続けてきました。10万ドルから浅いATHに向かって伸び、5万ドルまで下落し、そこから数年間にわたって上下を繰り返しながらこのエリアで推移し、その間にアルトコインがアルトコインシーズンの局面を経験するという見方です。誰もがBitcoinの底値を捉えることに集中しすぎている中で、かつて金で見られたのと同じ展開が確認できます。当時、金は比較的中立から弱気の状態にとどまり、下落して崩れることもなければ、上抜けることもありませんでした。一方で、ソフトウェア資産は金をアウトパフォームしました。そして金が新たなATHを付けたとき、ソフトウェアから金へ資金が戻る、別の分配局面に入りました。現在では、ここ数年にわたって金がパラボリックな上昇を見せる一方、多くのソフトウェア資産は今日に至るまで安値圏で底を形成し、次のリスク選好の転換を待っている状況です。今、同じ概念がBTCにも適用されています。Saylorや機関投資家が買い集めている一方で、Bitcoinからアルトコインへの本格的なローテーションはまだ起きていません。しかし現在、そのローテーションが複数の局面に分かれて始まり、ドミナンスが再び40%から30%を下回る水準に達するまで続く可能性が見えてきました。そしてその後
- 2
お金を失い続けるのがつらくて苛立たしいと思っていたなら、心の準備をしておきましょう。利益を維持するという点では、まだこれからが本当の試練です。
- 2
4年周期は現在、同じ結果を伴う5年周期になっています
来週、コンセンサスが86%に達しているにもかかわらず、Kevinは利上げをしないと言うのは、私がおかしいのでしょうか?非常に僅差になると思いますが、経済見通しに基づけば、12月に利上げが行われるでしょう。

- 1
人気の話題
#Gate BTC Spot Volume Ranks Top 3
11.8k 閲覧数10.22k件の議論
#BTCRetakes81K
56.5k 閲覧数21.34k件の議論
#GateIdleEarnAddsUSD1UpTo8.16APR
52.85k 閲覧数2k件の議論
#GateSquareMidAutumnReunion
5.27k 閲覧数2.42k件の議論
#USSeptemberCompositePMISurgesTo58.4
41.72k 閲覧数605件の議論
#AltcoinsSeeSharpPullback
45.64k 閲覧数3.03k件の議論
#SuperInuMarketCapTops10M
65.57k 閲覧数657件の議論
#CryptoStocksSlipBMNRDownOver 4%
70.65k 閲覧数977件の議論
#GateEuropeAchievesPCI DSSLevel1Certification
34.18k 閲覧数325件の議論
#FlapDistributes22.96MInFees
4.76k 閲覧数344件の議論