広場
フォロー
注目
ニュース
プロフィール

BlockRider

vip
期間 1.6年
ピーク時のランク 0
現在、コンテンツはありません
32
フォロー
47
ファン
859
いいねしました
#GateStockInsightsChallenge +#NVIDIA
NVDA決算週間:AIの王者は再び期待に応え、最高の展開はまだこれから

私たちが待ち望んでいた瞬間がついに到来しました。2026年8月26日、Nvidiaは2026年度第2四半期の業績を発表し、その数字は非常に高い期待に応えただけでなく、それを大幅に上回りました。この決算報告は、実行力、規模、そして純粋な技術的優位性における、まさに模範的な内容です。

数字がすべてを物語っている

最も重要な見出しはこれです。Nvidiaは当四半期に962億ドルの売上高を計上し、前年同期比で驚異的な106%増、前四半期比で18%増を達成しました。ウォール街の予想はおよそ920億ドルだったため、これは実際に約4%から5%の上振れでした。これを分かりやすく言えば、Nvidiaはわずか3か月、単一四半期で、予想をおよそ100億ドル上回る売上高を追加したことになります。これほど巨大な基盤の上で、売上高を2桁成長させられる企業はほとんどありませんが、Nvidiaは四半期ごとにそれを続けています。

このすべてを支えているエンジンが、AI革命の真の中心であるデータセンター事業です。データセンター部門の売上高は890億ドルに達し、前年同期比で驚異的な117%増、前四半期比で18%増となりました。つまり現在、Nvidiaの売上高
#NVIDIAEarnings
NVIDIA決算:$221は次の大きな値動きの始まりか?
NVIDIAは今回も素晴らしい決算を発表し、AIインフラブームが依然として世界市場における最大テーマの一つである理由を示した。同社の四半期売上高は$96.22 billionとなり、前年同期比106%、前四半期比18%増加した。純利益は約$59.69 billion、調整後EPSは$2.22となり、約$2.09の市場予想を上回った。最大の注目材料はデータセンター部門の売上高で、$89 billionとなり、前年同期比117%増加したことだ。売上高と利益の両方が予想を上回り、NVIDIAにとって今回も非常に力強い四半期となった。
この決算を採点するなら、NVIDIAにはA+を付けたい。しかし、トレーダーにとって、好決算は始まりにすぎない。本当の問題は、NVIDIAがこの財務実績を、現在の基準価格$221から、再び大きな株価上昇へとつなげられるかどうかだ。
$96.2 billionという売上高は、NVIDIAがもはや小さな事業基盤から成長しているのではないという点で注目に値する。同社は四半期売上高が$100 billionに近づく一方で、前年同期比3桁成長を維持している。これは、テクノロジー企業がAIコンピューティング、データセンター、アクセラレーテッド・インフラにいかに積極的に投資しているか
HighAmbition
#NVIDIAEarnings
NVIDIAの決算:221ドルは次の大きな値動きの始まりか?
NVIDIAは今回も非常に素晴らしい決算を発表し、AIインフラブームが世界市場における最大のテーマの一つであり続けている理由を示しました。同社は四半期売上高として962.2億ドルを報告し、前年同期比106%、前四半期比18%増となりました。純利益は約596.9億ドルに達し、調整後EPSは2.22ドルと、市場予想の約2.09ドルを上回りました。最大の注目材料はデータセンター部門の売上高で、890億ドルとなり、前年同期比117%増でした。売上高と利益の両方が予想を上回り、NVIDIAにとって今回も力強い四半期となりました。
この決算を採点するとしたら、NVIDIAにはA+を付けます。しかし、トレーダーにとって、好決算は始まりにすぎません。本当の問題は、NVIDIAがこの財務実績を、現在の基準価格221ドルから、再び大きな株価上昇につなげられるかどうかです。
962億ドルの売上高が注目に値するのは、NVIDIAがもはや小さな事業基盤から成長しているわけではないからです。同社は四半期売上高1,000億ドルに近づきながら、依然として前年同期比で3桁の成長率を生み出しています。これは、テクノロジー企業がAIコンピューティング、データセンター、アクセラレーテッド・インフラにいかに積極的に投資しているかを示しています。
890億ドルのデータセンター部門の売上高は、さらに重要です。現在、データセンター部門は総売上高の約92%を占めており、AIインフラが事業を牽引していることを証明しています。この部門は前年同期比117%、前四半期比18%成長し、約863億ドルという予想を上回りました。
NVIDIAはもはや単なるGPU企業ではありません。そのエコシステムは、コンピューティング、ネットワーキング、システム、ソフトウェアに及びます。この幅広いプラットフォームは大きな競争優位性です。AIインフラを構築する顧客は、スタックの複数の部分でNVIDIAを頼りにできるからです。
収益性も大きな強みです。NVIDIAは約597億ドルの純利益を生み出し、粗利益率を約75%に維持しました。
これは、同社が売上高を増やしているだけでなく、莫大な売上高を利益へと転換していることを意味します。高い収益性により、NVIDIAは大きなキャッシュを生み出し続けながら、研究開発、製造、新しいアーキテクチャ、将来のAIプラットフォームに多額の投資を行うことができます。
取引戦略
現在の基準価格は221ドルです。私は引き続きファンダメンタルズ面で強気ですが、株価を盲目的に追いかけることはしません。強いファンダメンタルズが土台を作り、値動きがタイミングを決めます。
最初に重要なサポートは218~220ドルです。NVDAがこのエリアを維持すれば、短期的な強気構造は魅力的なままです。最初の大きなブレイクアウト確認水準は225ドルです。
225ドルを上回った場合、次の水準を注視します:
228ドル → 232ドル → 236ドル → 240ドル → 245ドル → 250ドル
225ドルを強い出来高で突破すれば、228ドルが最初のターゲットになります。228ドルを超える動きは、232~236ドルへの上昇につながる可能性があります。236ドルを明確に突破すれば、次の大きなゾーンは240~245ドルです。
245ドルを上回ると、心理的節目である250ドルに注目が集まります。
押し目戦略
221ドルで追いかけて買う代わりに、より保守的なトレーダーは214~218ドルを待つことができます。価格がこのエリアに到達し、安定して買い手が戻ってくれば、強気の反転によって、より良いリスク・リターンのエントリー機会が得られる可能性があります。
NVDAが強い売り圧力を伴って214~215ドルを下回れば、短期的なセットアップは弱まります。次の大きなゾーンは210~211ドルです。210~211ドルを明確に下抜ければ重大な警告となり、より深い調整を示唆する可能性があります。
リスク管理のため、ポジションサイズは抑えておくべきです。強い企業であっても、急落することはあります。利益確定は225~228ドル付近、次に232~236ドル付近、さらに240~245ドル付近で検討できます。250ドルを強いモメンタムで突破した場合は、残した小規模なポジションをトレーリング方式で管理することができます。
次に重要なこと
投資家は、AIインフラ支出、ハイパースケーラーの設備投資、データセンター需要、Blackwellの採用、Rubinの需要、マージン、メモリおよびコンポーネントコスト、供給状況、中国、そして代替AIアクセラレーターとの競争を注視しています。
NVIDIAの次四半期の見通しは特に重要です。同社は約1,080億ドルの売上高を予想しており、経営陣は2028会計年度まで約70%の売上高成長を見込んでいると示しています。
主なリスクも明確です。期待値が極めて高く、メモリやコンポーネントのコストがマージンを圧迫する可能性があり、AI設備投資の減速が将来の成長に影響を与える可能性があります。NVIDIAの現在の見通しは、中国からのデータセンター・コンピュート売上高に依存していないため、この市場も重要な変動要因となります。
最終予想
221ドルからのベースケース目標は232~245ドルで、236ドルと245ドルを強い出来高で突破すれば、250ドルも可能です。
サポート:218~220ドル
防衛的サポート:214~215ドル
重大な警告:210~211ドル
ブレイクアウト:225ドル
目標:228ドル → 232ドル → 236ドル → 240ドル → 245ドル → 250ドル
NVIDIAは今回の決算でA+に値します。
売上高、利益、データセンター部門の成長はいずれも、AI需要が依然として強力であることを示しています。また、次四半期の1,080億ドルという見通しが、将来のストーリーを力強く支えています。
221ドルでは、私は引き続き強気ですが、規律を保ちます。盲目的に追いかけて買うことはしません。218~220ドルのサポートと、225ドルの確認を注視します。225ドルを上回れば、228ドル、232~236ドル、そして240~245ドルに向かう道筋がますます興味深くなります。245ドルを強く突破すれば、250ドルが直接視野に入ります。
本当の問題は、NVIDIAがAIの恩恵を受けているかどうかではありません。NVIDIAが恩恵を受けていることは明らかです。問題は、すでに莫大な売上高基盤を持つNVIDIAが、並外れた成長を生み出し続けられるほど、AIインフラ支出が十分に強い状態を維持できるかどうかです。
それが実現すれば、221ドルはいずれ、はるかに大きな値動きの中のもう一つのステップに見えるかもしれません。期待値が高くなりすぎたり、マージンが悪化したり、AI支出が減速したりすれば、ボラティリティが急激に高まる可能性があります。
私の計画はシンプルです。サポートを尊重し、ブレイクアウトを確認し、段階的に利益を確定し、下振れリスクを管理します。
NVDAはまず230ドルに到達するのか、240ドルに到達するのか、それとも直接250ドルを目指すのか?ここが今回の強気論の核心です。
#GateStockInsightsChallenge +#NVIDIA
repost-content-media
NVDA+0.23%
  • 1
#GateStockInsightsChallenge +#SPCX
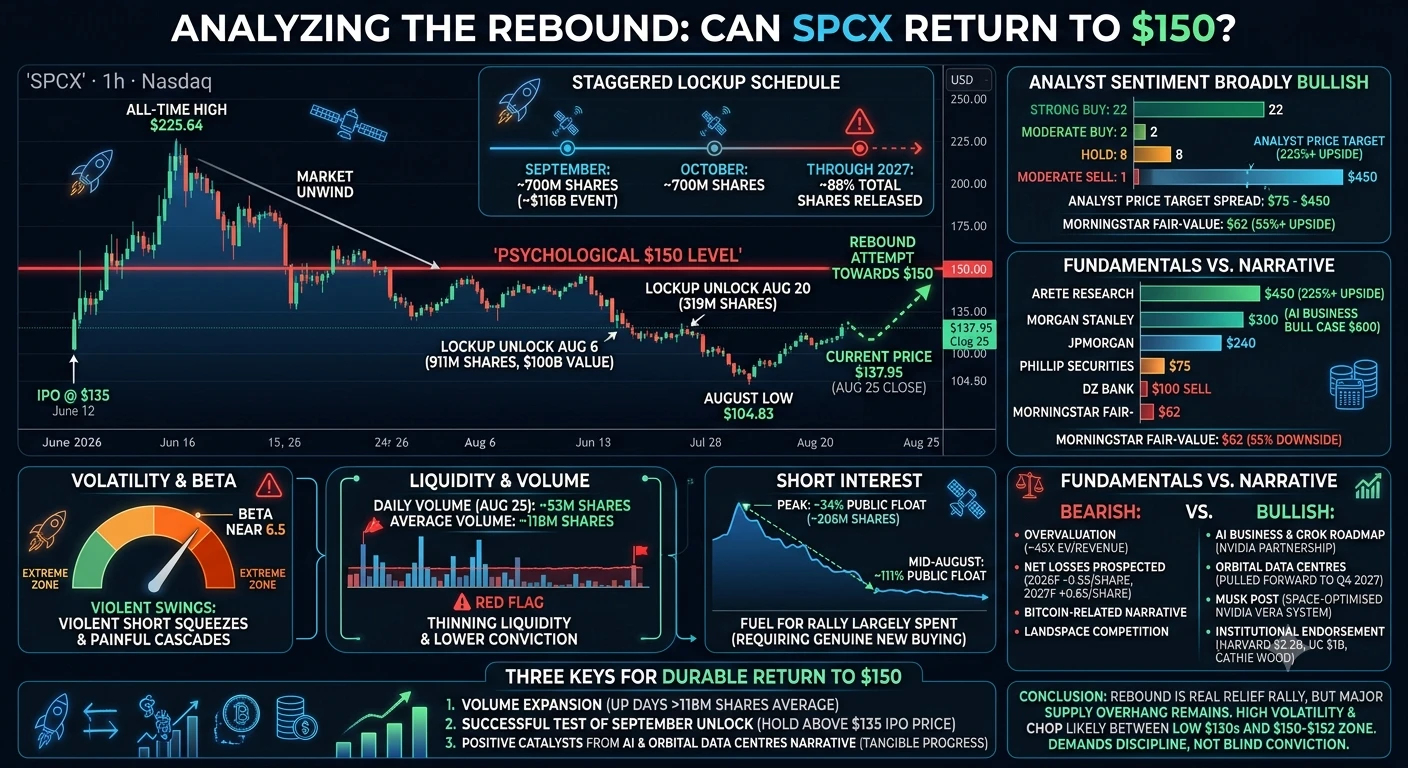
SPCXはロックアップ解除後に反発し、150ドルまで戻れるか?
SpaceX株にとっての大きな問題は、SPCXが最近のロックアップ解除を乗り越えた後、心理的節目である150ドルを奪回できるか、それとも現在の反発が再下落前の一時的な安心感によるラリーにすぎないかという点だ。この状況が異例なほど拮抗しているのは、テクニカルモメンタム、バリュエーション、そして将来の株式供給が相反するシグナルを発しているためである。
SPCXは2026年6月12日、IPO価格135ドルでNasdaqに上場した。6月16日には史上最高値225.64ドルまで急騰し、わずか4営業日で67%超上昇した。その後ラリーは急反転し、株価は8月3日に104.83ドルまで下落。高値から安値までの下落率は約53.5%に達した。8月25日の終値時点で、SPCXは137.95ドルまで回復し、8月の安値から31.6%上昇してIPO価格をわずかに上回った。しかし、過去最高値からは依然として約38.8%下にある。
最大のカタリストとなったのは、段階的に設定されたロックアップ解除スケジュールだ。8月6日には、約911百万株、約1,000億ドル相当の株式が取引可能となり、売買可能な浮動株が2倍以上に増加した。多くのトレーダーはインサイダーによる大量売却と大幅な暴落を予
HighAmbition
#GateStockInsightsChallenge +#SPCX
SPCXはロックアップ解除後に反発し、150ドルまで戻れるのか?
SpaceX株にとって大きな問題は、最近のロックアップ解除を乗り越えた後、SPCXが心理的節目である150ドルを奪回できるか、それとも現在の反発がさらなる下落前の一時的な安堵 rally にすぎないのかという点だ。この状況は、テクニカル面の勢い、バリュエーション、将来の株式供給がそれぞれ異なるシグナルを発しているため、異例なほど拮抗している。
SPCXは2026年6月12日、IPO価格135ドルでナスダックに上場した。6月16日には史上最高値225.64ドルまで急騰し、わずか4取引日で67%超上昇した。その後、上昇は急反転し、株価は8月3日に104.83ドルまで下落した。これは高値から安値まで約53.5%の下落に相当する。8月25日の終値までに、SPCXは137.95ドルまで回復し、8月の安値から31.6%上昇し、IPO価格をわずかに上回った。しかし、過去最高値からは依然として約38.8%下落している。
最大のカタリストとなっているのは、段階的に設定されたロックアップ解除スケジュールだ。8月6日には、約9億1,100万株、約1,000億ドル相当の株式が取引可能となり、取引可能な浮動株は2倍以上に増加した。多くのトレーダーは、インサイダーによる大量売却と大幅な暴落を予想していたが、実際には逆の展開となった。SPCXはロックアップ解除当日に6%超上昇し、翌取引日には約16%上昇した。約3億1,900万株からなる第2弾の株式は8月20日に解除され、今回も懸念されていた暴落を引き起こすことはなかったものの、株価はその日に約2.6%下落した。
しかし、供給問題はまだ終わっていない。
9月には約7億株が追加で解除される見通しで、10月にも同程度の株式が解除される見込みだ。最終的には、SpaceXの約130億株のうち、およそ88%が2027年までに取引可能となる見通しだ。
したがって、9月には1,160億ドル規模のロックアップ解除イベントが起こる可能性がある。これは、市場がすでに2回のロックアップ解除を吸収することに成功した一方で、今後予定されている、より大規模な解除が依然として大きなリスクであることを意味する。
出来高も重要な警告サインだ。SPCXの8月25日の取引高は約5,300万株で、1日平均の約1億1,800万株を下回った。つまり、最近の取引活動は平均の半分未満にとどまっている。
出来高が減少する中での150ドルに向けた上昇は、機関投資家の強い参加に支えられたブレイクアウトほど説得力がない。150ドルを上回る動きが持続するには、出来高が大幅に増加し、理想的には1億1,800万株の平均を上回ることを確認したい。
株価のボラティリティの高さも、この状況を特に興味深いものにしている。ベータ値が約6.5であるため、SPCXは市場全体を大幅に上回る値動きを見せる可能性がある。これはトレーダーに機会をもたらす一方で、リスク管理を極めて重要なものにしている。1つの重大なヘッドラインによって、どちらの方向にも2桁の変動が生じる可能性がある。
空売り残高も、最近の反発を生み出した大きな要因だった。最初のロックアップ解除前、空売り残高は公開浮動株の約34%に達し、約2億600万~2億800万株に相当したと報じられている。8月半ばまでには、浮動株の増加と空売り筋によるポジションカバーを背景に、空売り残高は約11%まで低下した。この買い戻しが追加の買い圧力を生み、反発の加速に寄与した。しかし、その燃料の多くはすでに消失している。したがって今後の上昇は、強制的な空売りの買い戻しではなく、真の新規買い手による需要にますます依存することになる。
アナリストのセンチメントは概ね強気を維持しているものの、目標株価の幅が非常に大きいことは、SPCXをめぐる不確実性を浮き彫りにしている。
約33人のアナリストがこの株をカバーしているとされ、その大半は「Buy」または「Strong Buy」の評価を維持している。平均目標株価はおよそ216~232ドルで、最も強気な目標は450ドルに達する。Morgan Stanleyは300ドルの目標株価を維持しており、AIの潜在的な機会を大きく織り込んだ強気シナリオでは約600ドルを見込んでいる。
JPMorganは最近、オーバーウェイト評価と240ドルの目標株価を再確認し、Bernsteinは248ドルの目標株価を設定している。
弱気側では、Phillip Securitiesの目標株価は75ドル、DZ Bankは100ドルの売り評価、Morningstarの適正価値予想は約62ドルとなっている。
62ドルから450ドルまでの極端な差は、SpaceXの将来のバリュエーションについて市場の見方が大きく分かれていることを示している。
ファンダメンタルズをめぐる議論は単純だ。弱気派は、SPCXの約1兆8,000億ドルという時価総額は、2026年の予想売上高約187億ドルと比較して極めて強気すぎると主張している。2026年も同社は赤字が続くと予想されており、予測では、2027年に黒字化する可能性があるものの、それまでは損失が見込まれている。この観点から見ると、株価はすでに並外れた将来成長を織り込んでいる。
一方、強気派は現在の利益の先を見ている。彼らは、市場がSpaceXのAI構想、Starlinkの拡大、打ち上げ事業における優位性、Grok関連の機会、軌道上データセンター計画を過小評価していると考えている。Nvidiaとの提携と、2027年後半に向けたAI搭載軌道上データセンターの打ち上げ加速が報じられたことで、長期的な強気シナリオは強まった。機関投資家の関心も支えとなっており、HarvardとUniversity of Californiaは相当なポジションを保有していると報じられているほか、ARK Investも買い増している。
では、SPCXは150ドルまで戻れるのか?
137.95ドルの株価が150ドルに到達するには、約8.7%上昇するだけでよい。極端なボラティリティを考えれば、この動きは十分に実現可能であり、場合によっては1回の強い取引日で達成する可能性もある。SPCXは過去の回復局面ですでに146~148ドルの水準まで取引されており、150ドルのゾーンが手の届く範囲にあることを示している。
問題は、150ドルが単なる別の価格水準ではないことだ。これは重要な心理的・テクニカル上のレジスタンスゾーンである。高値$140s に向けた過去の試みは失敗しており、現在の反発は出来高が低調なままであるため、勢いがやや失われている。したがって、150ドルを一時的に上回ったとしても、それだけでブレイクアウトが確認されたことにはならない。
私の見方では、ロックアップ解除後の反発は本物であり、多くのトレーダーが予想していた以上に強い。SPCXが2回の大規模なロックアップ解除を暴落せずに乗り越えた事実は、インサイダー売りが懸念されていたほど制御不能ではない可能性を示す前向きなサインだ。しかし、9月と10月のロックアップ解除は依然として未解決であり、現在の上昇には、力強く持続的なブレイクアウトに必要な出来高の裏付けが欠けている。
私の見方では、最も可能性の高い短期シナリオは、安値圏$130s から150~152ドルのレジスタンスエリアまでの間で、ボラティリティの高い値動きと持ち合いが続くことだ。152ドルを明確に上抜ければ、160ドル、さらに上の水準への道が開かれる可能性がある。一方、150ドル付近で跳ね返されれば、SPCXは135ドル付近まで押し戻され、さらに深いサポートが130ドル台前半に現れる可能性がある。
より強い強気シナリオを想定するなら、3つの点を注意深く見守りたい。第一に、上昇局面の出来高が約1億1,800万株の平均を上回って拡大するか。第二に、SPCXが135ドルのIPO価格を上回ったまま、9月のロックアップ解除を無事に乗り越えられるか。第三に、SpaceXが単なる発表に頼るのではなく、AI、Starlink、軌道上データセンターの収益化について具体的な進展を示すかどうかだ。
極端なボラティリティを受け入れられる短期トレーダーは、140ドルを上回る強さを確認した上で、150~152ドル、さらに160ドルを目標とする取引を検討できる。ただし、厳格なリスク管理を維持する必要がある。長期投資家は、9月のロックアップ解除が無事に通過するのを待つか、AIと軌道上データセンターの機会が意味のある収益につながることを示す、より明確な証拠を待つことを好むかもしれない。
結論として、SPCXの反発は本物であり、市場はロックアップ解除が短期的に及ぼす影響について悲観しすぎていたようだ。137.95ドルから150ドルに戻ることは十分に可能だが、150ドルを説得力をもって奪回するには、より強い出来高と継続的なファンダメンタルズ上のカタリストが必要になる。9月と10月のロックアップ解除が依然として最大の障害だ。
したがって、SPCXは魅力的である一方、極めて高リスクな投資機会だ。強気シナリオには非常に大きな可能性があるものの、バリュエーションと株式供給のリスクを無視することはできない。現時点では、150~152ドルが重要な攻防ラインとなる。ここで拒否されれば再び押し戻される可能性がある一方、高い出来高を伴うブレイクアウトは、160ドル以上に向かう、より大規模な回復の始まりを示す可能性がある。
repost-content-media
SPCX+0.42%
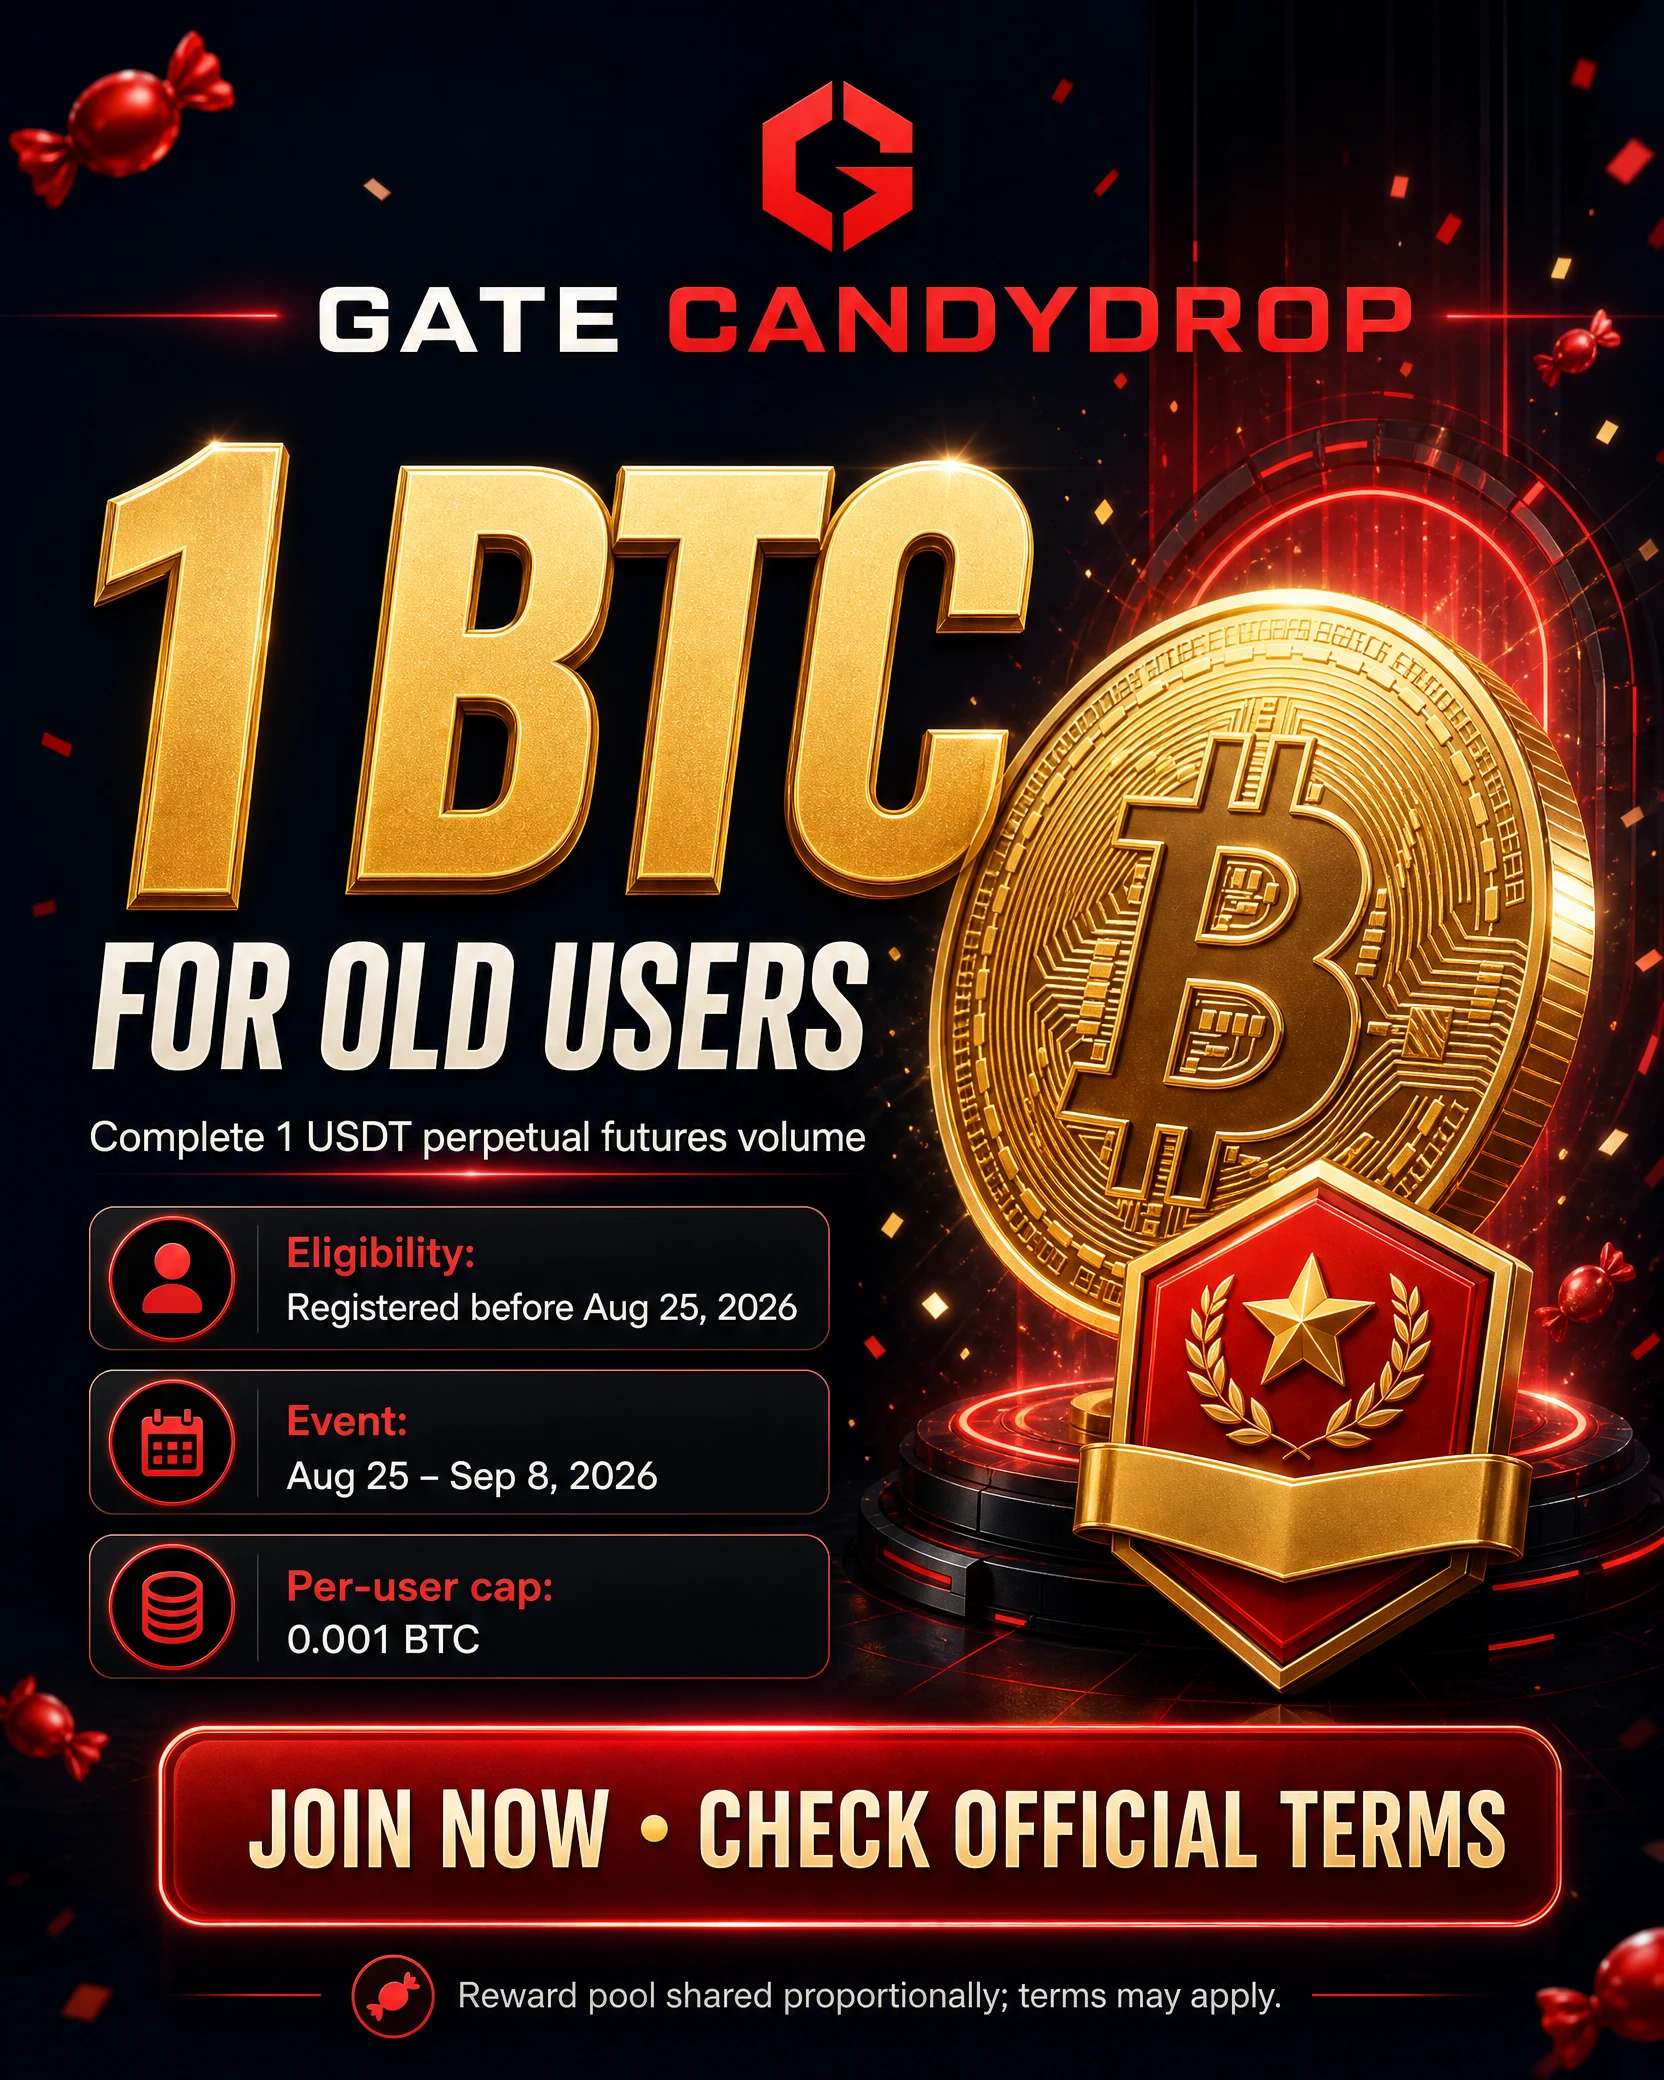
#CandyDrop1BTCForOldUsers
Gateは既存ユーザー向けに特別なCandyDropキャンペーンを開始し、総額1 BTCの報酬プールを提供しています。このキャンペーンが注目を集めているのは、報酬プールの規模に比べて参加条件が非常に小さいためです。対象ユーザーは、キャンペーン期間中に最低限の無期限先物取引条件を満たすだけで参加できます。私の見解では、これはGateの古参ユーザーにとって興味深い機会ですが、実際の価値は参加者数と1 BTCプールの最終的な分配によって決まります。
CandyDropは、ユーザーが特定の活動を完了するとキャンディを受け取り、それによってプロモーション報酬の対象となれるGateのタスクベースの報酬システムです。キャンペーンによっては、タスクに取引、入金、その他のプラットフォーム上の活動が含まれる場合があります。各キャンペーンには独自の参加条件、期間、報酬メカニズムがあるため、参加前には必ず公式規約を確認してください。
「1 BTC for Old Users」キャンペーンの主な条件は、Gateアカウントが2026-08-25 00:00 UTC+8より前に登録されていることです。つまり、このプロモーションは指定された締切時刻より前にすでにアカウントを保有していたユーザーを対象としています。この時刻より後に登録したユーザーは、この特定のキ
HighAmbition
#CandyDrop1BTCForOldUsers
Gateは既存ユーザー向けに、総額1 BTCの報酬プールを提供する特別なCandyDropキャンペーンを開始しました。報酬プールの規模に比べて参加条件が極めて小さいため、このキャンペーンは注目を集めています。対象ユーザーは、キャンペーン期間中に最低限の無期限先物取引条件を満たすだけで参加できます。私の見解では、これは古くからのGateユーザーにとって興味深い機会ですが、実際の価値は参加者数と1 BTCプールの最終的な分配方法に左右されます。
CandyDropは、ユーザーが特定のアクティビティを完了し、プロモーション報酬の対象となるキャンディを受け取る、Gateのタスクベースの報酬システムです。キャンペーンによっては、タスクに取引、入金、その他のプラットフォーム上のアクティビティが含まれる場合があります。各キャンペーンには独自の参加資格、期間、報酬メカニズムがあるため、参加前に必ず公式規約を確認してください。
「旧ユーザー向け1 BTC」キャンペーンの主な条件は、Gateアカウントが2026-08-25 00:00 UTC+8より前に登録されていることです。つまり、このプロモーションは、指定された締切時刻より前にすでにアカウントを保有していたユーザーを対象としています。この時刻以降に登録したユーザーは、この特定のキャンペーンの対象外です。対象となるのはメインアカウントのみであり、サブアカウントのアクティビティがメインアカウントと単純に合算されることはありません。複数アカウントによるファーミングや報酬の不正利用も、参加資格の失効につながる可能性があります。
イベントは2026-08-25 18:00から2026-09-08 18:00 UTC+8まで開催され、対象ユーザーには条件を完了するためのおよそ2週間が与えられます。最も重要な点の一つは、対象となる取引を完了する前にキャンペーンへ参加する必要があることです。先に取引を行い、その後で「今すぐ参加」をクリックした場合、そのアクティビティはカウントされない可能性があります。最も安全な手順はシンプルです。CandyDropキャンペーンを開き、イベントに参加してから、公式イベント期間内に対象となる無期限先物アクティビティを完了してください。
最低限必要な対象条件は、無期限先物の取引量わずか1 USDTです。数百ドルや数千ドルの取引量を必要とする多くの取引プロモーションと比べると、これは極めて小さい条件です。ただし、この条件は単に1 USDTを入金することではなく、取引量を指しています。取引を行う前に、最低注文数量とキャンペーンの正確な条件を確認してください。
ここで最も重要な点です。1 BTCの報酬プールとは、参加者全員が1 BTCを受け取るという意味ではありません。これは、キャンペーンのキャンディ配分メカニズムに従って、対象ユーザー間で分配される賞金総額です。ビットコインが約$78,700の場合、1 BTCの報酬プール全体の価値はおよそ$78,700です。また、ユーザー1人あたりの最大報酬は0.001 BTCであり、BTCが$78,700の場合、その価値は約$78.70になります。
ただし、$78.70相当の最大報酬が保証されているわけではありません。最終的な配分は、キャンペーンの分配メカニズムと対象参加者数によって決まります。参加者が非常に多くなれば、平均報酬はさらに小さくなる可能性があります。したがって、1 BTCという数字は個人に保証された支払いではなく、プロモーション全体の報酬プールとして捉えるべきです。
報酬の付与時期も重要なポイントです。対象アクティビティを完了した後、キャンディが表示されるまで約1~3時間かかる場合があります。最終的なBTC報酬は、キャンペーン終了後14営業日以内に分配される予定です。そのため、取引を完了したからといって、BTCがすぐに届くわけではありません。最終計算と公式の分配を待つ必要があります。
市場環境も、このキャンペーンを興味深いものにしています。最近のビットコインは約$78,700付近で取引されており、暗号資産市場全体のセンチメントは強いリスクオンの状況へと移行しています。Fear & Greed Indexは約80で、強いGreedを示しており、暗号資産市場全体の時価総額は約2.75兆ドルです。参照された市場スナップショットでは、ビットコインも過去7日間で約13.6%上昇しています。
ビットコインドミナンスは約59.6%で、市場資金の大部分が依然としてBTCに集中していることを示しています。Ethereumは約$2,490付近、Solanaは約$101付近で取引されています。暗号資産市場は常時稼働しているため、これらの価格は急速に変動する可能性がありますが、全体としてはリスク選好の改善とトレーダー参加の回復が示唆されています。
Gateの観点から見ると、このキャンペーンには戦略的な合理性があります。市場活動が活発になると、取引所は休眠ユーザーの復帰、取引量の増加、流動性の改善を望みます。古くからのユーザーに特化して1 BTCの報酬プールを提供することで、Gateは既存ユーザーにプラットフォームへ戻り、利用する理由を与えています。
対象ユーザーにとっては、非常に小さな参加条件を満たしながらBTCを獲得できる機会となります。
私個人の見解は、前向きではあるものの、現実的なものです。対象となるGateユーザーにとって、これは条件の緩い興味深いプロモーションだと考えています。最大の魅力は、全員が大量のBTCを受け取れることではありません。それは明らかに保証されていないからです。魅力は、参加条件の基準が極めて低いことにあります。すでに無期限先物を理解しており、責任を持って条件を満たせるのであれば、個別の報酬がわずかになる可能性があるという理由だけで、この機会を無視する必要はほとんどありません。
同時に、このキャンペーンを完全にリスクフリーだとは考えていません。無期限先物には市場リスクがあり、レバレッジによって小さな取引でも意味のある損失につながる可能性があります。プロモーション報酬が得られるからといって、ポジションサイズを増やしてはいけません。必要な条件が対象取引量1 USDTだけであるなら、ボーナスを追い求めるために不必要なエクスポージャーを作ったり、過剰なレバレッジを利用したりする合理的な理由はありません。
もう一つ重要な考慮事項は、参加者数です。
1 BTCのプールは固定されています。対象ユーザーの参加者が比較的少なければ、配分額がより魅力的になる可能性があります。しかし、数千人以上のユーザーが条件を満たした場合、同じ1 BTCをはるかに多くの参加者で分配しなければなりません。つまり、最終報酬は当初の見出しから受ける印象よりも大幅に低くなる可能性があります。
私なら、簡単な手順で進めます。まず、Gateアカウントが2026-08-25 00:00 UTC+8の締切時刻より前に登録されていることを確認します。次に、CandyDropキャンペーンへ入り、取引前に「今すぐ参加」をクリックします。第三に、必要な対象無期限先物取引量だけを完了します。第四に、対象アクティビティの完了後、キャンディが表示されたかを確認します。最後に、すぐに報酬が支払われると期待するのではなく、公式のBTC分配を待ちます。
また、取引量を増やせば自動的に報酬が大幅に増えると考えて、大きな取引量を生成することは強く避けるべきです。このキャンペーンには定められた報酬メカニズムと、ユーザー1人あたり0.001 BTCという最大配分額があります。過剰な取引は、比例したメリットをもたらさないまま、追加手数料、市場エクスポージャー、潜在的な損失を生む可能性があります。
最も安全な考え方は、これを取引戦略ではなく、ボーナスを得る機会として捉えることです。CandyDropキャンペーンがあるという理由だけで、普段なら取らないポジションを取らないでください。積極的なレバレッジを使わず、不必要な取引量を作らないでください。不確実な追加報酬のためにさらなるリスクを取るよりも、最低条件を責任を持って満たす方がはるかに賢明です。
BTCが約$78,700の場合、1 BTCの賞金プール全体は約$78,700に相当し、0.001 BTCという個人の理論上の最大配分額は約$78.70です。これにより、このプロモーションの位置づけが分かります。目的は、人生を変えるような支払いを期待することではなく、得られる可能性のあるボーナスを受け取ることです。
このキャンペーンは、すでにアカウントを保有しているものの、利用していなかった古くからのGateユーザーにとって特に興味深いものです。大きな入金や多額の取引を求める代わりに、Gateはこうしたユーザーに復帰する比較的簡単な理由を提供しています。同時に、Gateはエンゲージメント、取引活動、流動性の向上というメリットを得ます。その意味で、責任を持って取り組めば、このキャンペーンは双方にとって有益となり得ます。
私の最終的な意見は前向きですが、期待は抑えておくべきだと思います。対象となるのであれば、1 BTCの総報酬プールに比べて最低条件が極めて小さいため、このキャンペーンは確認する価値があると考えます。ただし、報酬を積極的に追い求めるべきではありません。まず参加し、最低限必要な対象アクティビティを慎重に完了し、不必要なレバレッジや取引量を避け、その後で最終配分を待ってください。
要するに、Gateの「旧ユーザー向け1 BTC」CandyDropは、簡単に参加できるプロモーションの機会であり、大きな報酬が保証されたものではありません。見出しとなる報酬は魅力的で、参加条件は非常に小さく、現在の強気な暗号資産市場の環境がこのプロモーションをさらに興味深いものにしています。しかし、実際の報酬は参加者数とキャンペーンの分配メカニズムによって決まり、ユーザー1人あたりの最大報酬は0.001 BTCです。
参加資格の締切より前にGateへ登録しているのであれば、これは確認する価値のあるイベントです。必要なアクティビティを責任を持って完了し、対象となるBTC配分を受け取り、不必要な取引リスクを取る理由ではなくボーナスとして扱ってください。私の見解では、それがこのキャンペーンに取り組む最も賢明な方法です。
repost-content-media
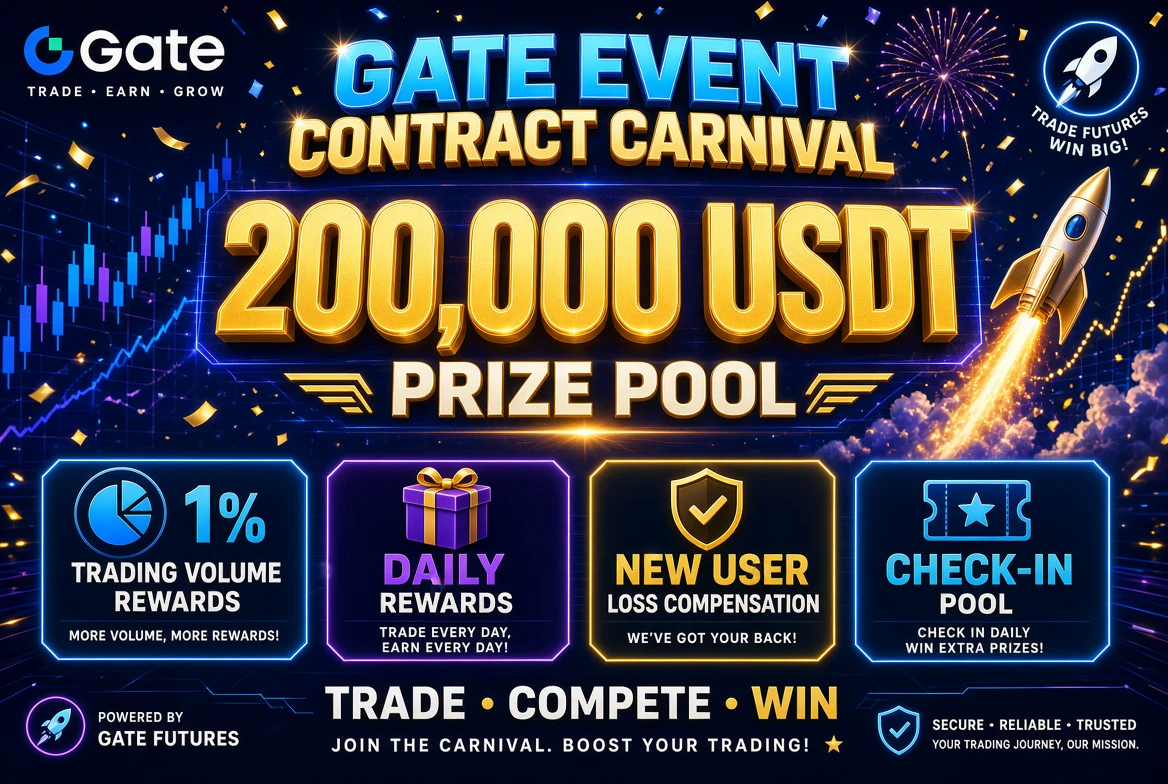
#EventContracts1%Reward
🔥 Gateのイベントコントラクト・カーニバルが開催中 — 賞金総額200,000 USDTを獲得するチャンス! 🚀
Gateは正式にイベントコントラクト・カーニバル・コンペティションを開始しました。このキャンペーンでは、単一のランキングだけに頼るのではなく、トレーダーが報酬を獲得できる複数の方法が用意されています。新規ユーザー向けの初回注文損失補償から、1%の取引量報酬、毎日の取引インセンティブ、チェックイン報酬まで、イベント期間中に複数のチャンスがあります。
📅 イベント期間:8月26日14:00~9月2日08:00(UTC+8)
このキャンペーンは、「継続的に参加し、必要な条件を満たすほど、報酬の分配を受ける機会が増える」というシンプルな考えに基づいています。ただし、報酬を理由に不必要な取引リスクを取ってはならないことを、トレーダーは常に覚えておくべきです。
🌟 インセンティブ1 — 新規ユーザーに初回注文の損失補償
新規ユーザー向けに、Gateは初回注文を対象とした特別な保護インセンティブを提供しています。初回注文が損失となった対象新規ユーザーのうち、先着2,000人は実際の損失額に基づく補償を受け取ることができ、1人あたりの支払上限は5 USDTです。
これは、初めてイベントコントラクトに挑戦する初心者にとって有用
HighAmbition
#EventContracts1%Reward
🔥 Gateのイベントコントラクト・カーニバルが開催中 — 賞金総額200,000 USDTを獲得するチャンス! 🚀
Gateは正式にイベントコントラクト・カーニバル・コンペティションを開始しました。このキャンペーンでは、1つのランキングだけに頼るのではなく、トレーダーが報酬を獲得するための複数の方法が用意されています。新規ユーザー向けの初回注文損失補償から、1%の取引量報酬、毎日の取引インセンティブ、チェックイン報酬まで、イベント期間中にはさまざまなチャンスがあります。
📅 イベント期間:8月26日14:00~9月2日08:00(UTC+8)
このキャンペーンの基本的な考え方はシンプルです。継続的に参加し、必要な条件を満たすほど、報酬の分配を受け取る機会が増えます。ただし、報酬を得ることが、不必要な取引リスクを取る理由になってはならないことを、トレーダーは常に覚えておくべきです。
🌟 インセンティブ1 — 新規ユーザーは初回注文の損失補償を獲得
新規ユーザー向けに、Gateは特別な初回注文保護インセンティブを提供しています。初回注文で損失が発生した対象新規ユーザーのうち、先着2,000人は、実際の損失額に基づく補償を受け取ることができ、1人あたりの上限は5 USDTです。
これは、初めてイベントコントラクトを利用する初心者にとって有益な機会となる可能性があります。
新規ユーザーは、すぐに大きな取引量を目指すのではなく、まずイベントコントラクトの仕組みを理解し、慎重に初回取引を行うことで、その初回注文が補償対象となる損失に終わった場合に補償を受け取れる可能性があります。
🏆 インセンティブ2 — 取引量の1%報酬
このキャンペーン最大の魅力は、賞金総額100,000 USDTのピーク取引コンペティションです。報酬は複数の取引量ティアを通じて分配されるため、対象取引量が多いトレーダーほど、より大きな報酬を競うことができます。
特に重要な目標の1つは、1,000,000 USDTの取引量水準です。キャンペーンのルールによると、対象取引量が少なくとも100万USDTに達したユーザーには、1%の報酬が保証されます。
これとは別に、50,000 USDTの取引量分配プールもあります。ランキング報酬を受け取れなかった対象ユーザーもこのプールに参加でき、報酬は対象取引量に占める自身の割合に基づいて決まります。1人あたりの報酬上限は500 USDTです。
💰 インセンティブ3 — 毎日の取引量報酬
Gateは、毎日継続的に取引を行うトレーダーにも報酬を提供しています。
ティアAでは、1日あたり少なくとも500 USDTの取引量が必要で、毎日2.5 USDTの報酬が提供されます。
ティアBでは、1日あたり少なくとも1,000 USDTの取引量が必要で、毎日10 USDTという、はるかに大きな報酬が提供されます。
重要なのは、対象報酬を受け取るには、少なくとも3日間条件を満たす必要があるという点です。キャンペーン期間中、毎日ティアBの条件を満たすことができれば、報酬は最大70 USDTに達する可能性があります。
このため、1日だけ極端に高い取引量を達成するよりも、継続性のほうが重要になります。すでに定期的な参加を予定しているトレーダーは、毎日のこれらの基準を中心に取引を組み立てると、より容易に参加できるでしょう。
🎁 インセンティブ4 — 毎日のチェックイン報酬
毎日のチェックインを通じて、少ない取引量で参加する方法もあります。
対象となるチェックインを完了するには、少なくとも3回の取引を行い、1日あたり最低20 USDTの取引量に達する必要があります。累計で少なくとも3日間、対象チェックインを完了すると、10,000 USDTの賞金プールの分配に参加できます。
これは、大規模取引量のランキングで競うことが難しい、またはその意思がないトレーダーにとって、特に興味深い選択肢です。数百万USDTの取引量を追い求める代わりに、参加者は比較的少ない毎日の活動要件を満たし、イベント期間中継続することに集中できます。
🔥 キャンペーンについての私の見解
私の見解では、このプロモーションの最大の強みは、Gateがさまざまなタイプのユーザー向けに複数の報酬獲得ルートを用意していることです。大口トレーダーは100,000 USDTのランキングプールと取引量1%報酬を目指せる一方、その他の参加者は50,000 USDTの取引量分配プール、毎日の取引報酬、または10,000 USDTのチェックインプールに集中できます。
私が参加するなら、報酬を追い求めるためだけに取引量を増やすのではなく、まず条件を継続的に満たすことに集中します。たとえば、ティアBを目指すトレーダーは1日1,000 USDTの条件を中心に計画を立て、小規模な参加者は20 USDTの取引量と3回の取引によるチェックイン条件に集中できます。
重要なのは、参加前にキャンペーンの規約、対象となる取引活動、報酬の計算方法、受け取り条件を理解することです。報酬の対象になるためだけに取引量を増やすと、不必要な損失にさらされる可能性があるため、リスク管理を最優先にすべきです。
🚀 簡単なまとめ
💰 賞金総額:200,000 USDT
🏆 ピーク・コンペティション・プール:100,000 USDT
🔥 取引量分配プール:50,000 USDT
🎁 チェックイン・プール:10,000 USDT
💵 新規ユーザー初回注文補償:最大5 USDT
📈 ティアA:1日500 USDTの取引量 → 2.5 USDTの報酬
🚀 ティアB:1日1,000 USDTの取引量 → 10 USDTの報酬
💎 ティアBを毎日達成:最大70 USDT
🎯 チェックイン:3回の取引 + 1日20 USDTの取引量
🏅 1M USDTの取引量:キャンペーンルールに基づき1%報酬を保証
⏰ イベント終了:9月2日08:00(UTC+8)
👉 こちらから登録して参加:https://
gate.onelink.me/7pdk/830fdf479a8a6a77
これは、すでにGateでイベントコントラクトを取引しているユーザーにとって、間違いなく注目すべきイベントです。
複数の報酬メカニズムがあるため、キャンペーンで何らかの報酬を獲得する機会を得るために、必ずしもランキング上位の最大のトレーダーになる必要はありません。
戦略的に取引し、リスクを管理し、すべての取引を明確な計画に基づいて行いましょう。 🚀
repost-content-media
#TopFiveLeaguesPreMatchPredictor
⚽ 試合前予想・第09号 | BARCELONA vs ATHLETIC BILBAO
🔥 バルセロナ対アスレティック・ビルバオ — バルサは完璧なスタートを続けられるか?
ラ・リーガで最も興味深い対戦の一つが、いよいよ行われます。これは単なるリーグ戦の一試合ではありません。バルセロナは新シーズン初のホームリーグ戦に向けて準備を進めており、一方のアスレティック・ビルバオは、失望を招いた開幕戦の敗北からの立て直しを目指して乗り込んできます。試合は8月28日03:00(UTC+8)に予定されており、私の見解では、バルセロナが明確な優位性を持ってこの試合に臨みます。ただし、アスレティック・ビルバオには、ディフェンディングチャンピオンであるバルセロナにとって、試合の特定の時間帯を難しいものにするだけの十分なクオリティがあります。
私の予想はバルセロナの勝利で、最も現実的なスコアの範囲は3-1または3-0だと考えています。ただし、特にバルセロナが相手に守備ラインの裏のスペースを見つけさせてしまった場合、アスレティックを完全に過小評価するつもりはありません。
🔵🔴 バルセロナ — 非常に力強いスタート
バルセロナは、タイトル防衛の幕開けとしてこれ以上ないほどの展開を望めたでしょう。ハンジ・フリック率いるチームはエルチェへ
HighAmbition
#TopFiveLeaguesPreMatchPredictor
⚽ 試合前予想 · ISSUE 09 | バルセロナ vs アスレティック・ビルバオ
🔥 バルセロナ対アスレティック・ビルバオ — バルサは完璧なスタートを続けられるか?
最も注目すべきラ・リーガの試合の一つがここにある。これは単なるリーグ戦の一試合ではない。バルセロナは新シーズン最初のホームリーグ戦に向けて準備を進めており、一方のアスレティック・ビルバオは、失望させられる開幕戦の敗北から立ち直ろうとしている。この試合は8月28日03:00(UTC+8)に予定されており、私の意見では、バルセロナが明確な優位性を持ってこの試合に臨むことになる――しかし、アスレティック・ビルバオには、王者であるバルセロナにとって試合の一部の時間帯を難しくするだけの十分な質がある。
私の予想はバルセロナの勝利であり、最も現実的なスコアの範囲は3-1または3-0の勝利だと考えている。ただし、特にバルセロナが相手に守備ラインの裏のスペースを見つけさせてしまう場合、アスレティックを完全に過小評価するつもりはない。
🔵🔴 バルセロナ — 非常に力強いスタート
バルセロナにとって、タイトル防衛の幕開けはこれ以上ないほど素晴らしいものになった。ハンジ・フリック率いるチームはエルチェへ遠征し、圧倒的な5-0の勝利を収め、攻撃力が依然として大きな武器であることをすぐに示した。
この結果が印象的だったのは、5ゴールを挙げたことだけでなく、バルセロナが試合を支配した方法によるものでもある。プレッシャーをかけ、素早くボールを動かし、複数のエリアから攻撃を仕掛け、試合を決められる選手が何人もいることを示した。
開幕戦の最大のスターの一人はラフィーニャで、2得点を挙げた。また、フェルミン・ロペスも2得点を記録し、カリム・アデイェミはデビュー戦でゴールを決めた。アンソニー・ゴードンも2アシストですぐにインパクトを残した。
これにより、フリックは非常に興味深い攻撃面の状況を手にしている――しかし、それは嬉しい悩みだ。
バルセロナには今、スピード、創造性、そして複数の攻撃の組み合わせがある。ラミン・ヤマルは右サイドから危険を生み出せ、ラフィーニャは中央へ移動することも左サイドでプレーすることもでき、フェルミンは中盤と守備の間のスペースを攻められる。さらに新加入選手たちが、さらなるスピードと予測不能さをもたらしている。
そして最大の疑問は、アスレティックが90分間にわたってバルセロナの攻撃の動きを止められるかどうかだ。
個人的には、それは非常に難しいと考えている。
🏟️ ホームアドバンテージは非常に大きくなる可能性がある
これはバルセロナにとって新シーズン最初のホームリーグ戦であり、ホームの雰囲気がもう一つの重要なアドバンテージをもたらすはずだ。
バルセロナは歴史的に、ホームでアスレティックに対して非常に強い成績を残している。最近の直接対決の成績も大きくバルセロナに有利であり、その心理的な優位性は無視できない。
バルセロナは5-0のアウェー勝利の後にこの試合を迎える一方、アスレティックはセビージャに1-3で敗れている。
つまり、バルセロナは自信と攻撃の勢いを持って到着し、アスレティックは開幕戦を落とした直後にスペイン屈指の強豪と対戦しなければならない。
私の見方では、それによりアスレティックは最初の笛から大きなプレッシャーを受けることになる。
🔴⚪ アスレティック・ビルバオ — 危険な存在だが、大きな試練に直面
アスレティック・ビルバオは、セビージャに1-3で敗れたことだけで判断すべきではない。
開幕戦は、ユーリ・ベルチチェが早い時間帯にレッドカードを受けたことで大きな影響を受け、アスレティックは11分から10人でのプレーを余儀なくされた。それによって戦術的な状況は完全に変わり、アスレティックが通常どおりに戦うことは極めて難しくなった。
したがって、1-3というスコアが試合の全容を示しているとは思わない。
アスレティックには、特に素早く攻撃を仕掛けた際にバルセロナを苦しめられる才能ある選手たちがいる。
明らかな脅威はニコ・ウィリアムズだ。彼のスピードは、守備ラインを高く押し上げることが多いバルセロナに対して非常に大きな価値を持つ。イニャキ・ウィリアムズもスピードと縦への鋭い走りをもたらし、オイアン・サンセトはライン間で創造性を発揮できる。
重要な選手たちの復帰も、アスレティックにさらなるバランスと自信を与える可能性がある。
つまり、バルセロナはこれが簡単な試合になると決めつけることはできない。
アスレティックがバルセロナの序盤のプレッシャーをしのぎ、カウンターでチャンスを見つければ、十分に得点できる。
⚔️ 最大の戦い — バルセロナの攻撃対アスレティックの守備
私にとって、ここがおそらく試合の決着を左右するポイントだ。
バルセロナはボールを支配し、アスレティックの守備ブロックを左右に動かそうとする可能性が高い。目的は隙間を作り、素早いコンビネーションでそこを突くことになる。
この点で、ラミン・ヤマルは最も重要な選手の一人になるだろう。
ヤマルがディフェンダーと1対1でボールを受ければ、バルセロナはすぐに危険を生み出せる。内側へ切り込み、中盤の選手と連係し、最後のパスを出す能力があるため、アスレティックはラフィーニャだけに集中することができない。
そして、それこそがバルセロナの守備を難しくする理由だ。
アスレティックがヤマルに集中しすぎれば、ラフィーニャが逆サイドを攻められる。
ラフィーニャに集中すれば、ヤマルにより多くのスペースが生まれる。
守備ラインをさらに高く押し上げれば、バルセロナはその背後のスペースを攻められる。
深く引けば、バルセロナにはペナルティーエリア周辺で辛抱強くボールを動かせるだけの技術的な質がある。
これがアスレティックが解かなければならない戦術的な難題だ。
⚡ ラフィーニャがキーマンになる可能性
私が個人的に注目する選手はラフィーニャだ。
彼はすでにバルセロナの開幕戦5-0の勝利で2得点を挙げており、中央エリアへ移動する動きが特に危険だ。
バルセロナが攻撃でかなり柔軟に動く中、ラフィーニャが中央へ移動する能力は、フリックの攻撃システムの大きな一部になる可能性がある。
彼はウイングに固定されている必要はない。
下がって連係し、ボックスを攻め、得点できる位置に現れることができる。
そのため、アスレティックのセンターバックは、彼についていくべきか、それとも守備の形を維持すべきか判断しづらくなる。
ラフィーニャがエルチェ戦と同じ自由を得られれば、再びゴールかアシストを記録しても驚かない。
🧠 ペドリと中盤の戦い
もう一つの大きな要素は、バルセロナの中盤になるだろう。
ペドリは、単に常に速くプレーするのではなく、テンポをコントロールできる選手を必要とするバルセロナにとって、フリックのシステムで最も重要な選手の一人であり続けている。
アスレティック戦では、忍耐が重要になる。
バルセロナは、ボールを保持するたびにすぐ攻撃する必要はない。
試合をコントロールし、アスレティックを動かし、適切な突破口を待ってから加速することができる。
マルク・ベルナルも中盤で重要な役割を担うと予想されており、ロドリが関与する可能性は試合にさらに興味深い要素を加える。
ロドリがたとえ限られた時間でも試合に入れば、彼の経験とポゼッションをコントロールする能力が、バルセロナの終盤の支配を助ける可能性がある。
🚨 バルセロナ最大のリスク
バルセロナに自信を持っているとはいえ、無視できない大きな危険が一つある。それは守備ラインの背後のスペースだ。
バルセロナは高いラインでプレーすることが多く、アスレティックの速いフォワードを相手にすると、それが危険になり得る。
ニコ・ウィリアムズとイニャキ・ウィリアムズには、わずかな守備のミスさえも罰するスピードがある。
バルセロナが両サイドバックを前に出した状態で中盤でボールを失えば、アスレティックはすぐにカウンターアタックを仕掛けられる。
それが、私がアスレティックの得点への主なルートだと考えている。
したがって、バルセロナはボールを支配していても、守備面での集中を維持する必要がある。
🎯 試合がどのように展開すると予想するか
バルセロナは積極的にスタートすると予想している。
最初の15~20分が非常に重要になる可能性がある。
バルセロナはおそらくアスレティックを押し込み、ポゼッションを維持し、早い時間帯にチャンスを作ろうとするだろう。もし早い時間に得点すれば、アスレティックにとって試合は非常に難しくなる可能性がある。
アスレティックにとって私が最も懸念しているのは、ハーフタイム前にバルセロナが得点した場合に何が起きるかだ。
アスレティックが前に出ざるを得なくなれば、バルセロナはスペースを突くことができる。
そうなれば、1-0の試合が非常に速く2-0や3-0になる可能性がある。
一方、アスレティックが長時間バルセロナを0-0に抑えられれば、自信は高まるだろう。その後、バルセロナは少し焦り始める可能性があり、それによってニコ・ウィリアムズとイニャキ・ウィリアムズにカウンターのチャンスが生まれるかもしれない。
したがって、先制点が非常に重要だ。
バルセロナが先制すれば、私は強くバルセロナを支持する。
アスレティックが先制すれば、バルセロナは試合を追わなければならなくなるため、予想全体が変わる。
📊 私の勝利確率
現在のフォーム、ホームアドバンテージ、チームの質、攻撃力、最近の直接対決の結果を考慮した上で、私個人の確率予想は以下のとおりだ。
バルセロナ勝利 — 72%
引き分け — 17%
アスレティック・ビルバオ勝利 — 11%
これは私自身の確率予想であり、確定した結果ではない。
得点については、バルセロナのほうがより強力な攻撃力を見せると予想している。先制点の後に試合がオープンになれば、合計3得点以上も十分にあり得る。
⭐ 注目選手:ラフィーニャ
最も大きな違いを生み出す可能性のある選手を一人選ぶなら、私はラフィーニャを選ぶ。
彼はすでに2得点でシーズンをスタートしており、好調な攻撃フォームを続ける準備ができているように見える。アスレティックが彼の中央のポジションへの侵入を防げなければ、彼は再びスコアシートに名前を刻む可能性がある。
しかし、ラミン・ヤマルも非常に注意深く見るべきもう一人の選手だ。
彼の1対1の能力は、特にピッチ全体の幅をカバーすることに苦しむ可能性のある守備陣を相手に、決定的な要素になり得る。
🚨 アスレティックは番狂わせを起こせるか?
そう、サッカーは常にアンダードッグにチャンスを与える。
アスレティックがコンパクトに守り、バルセロナを苛立たせ、フィジカルの戦いに勝ち、ニコ・ウィリアムズとイニャキ・ウィリアムズを通じてバルセロナの高い守備ラインを突けば、深刻な問題を引き起こせる。
しかし、全体像を見ると、アスレティックを本命にするほど確率が高いとは思わない。
バルセロナには攻撃の武器が多すぎるうえ、ホームでプレーし、5-0の勝利でシーズンをスタートさせ、最近のアスレティック戦の成績も非常に強い。
したがって、私の自信は王者であるバルセロナに残っている。
🏁 最終予想
バルセロナの勝利。
私の本命予想:バルセロナ 3-1 アスレティック・ビルバオ。
別の予想:バルセロナ 3-0 アスレティック・ビルバオ。
予想される試合展開:バルセロナのポゼッション+継続的なプレッシャー+アスレティックのカウンターアタック。
バルセロナのキープレーヤー:ラフィーニャ、ラミン・ヤマル、ペドリ、フェルミン・ロペス。
アスレティックの主な脅威:ニコ・ウィリアムズ、イニャキ・ウィリアムズ、オイアン・サンセト。
私が最も予想しているのは、バルセロナが最終的にアスレティックの守備の抵抗を打ち破り、最初のゴールが生まれれば、ホームチームが試合をコントロールするのに十分な質を見せることだ。
⚽ 私の最終予想はバルセロナの勝利――ただし、アスレティック・ビルバオのカウンターアタックの脅威には敬意を払うべきであり、完全にリスクのない試合だとは考えていない。
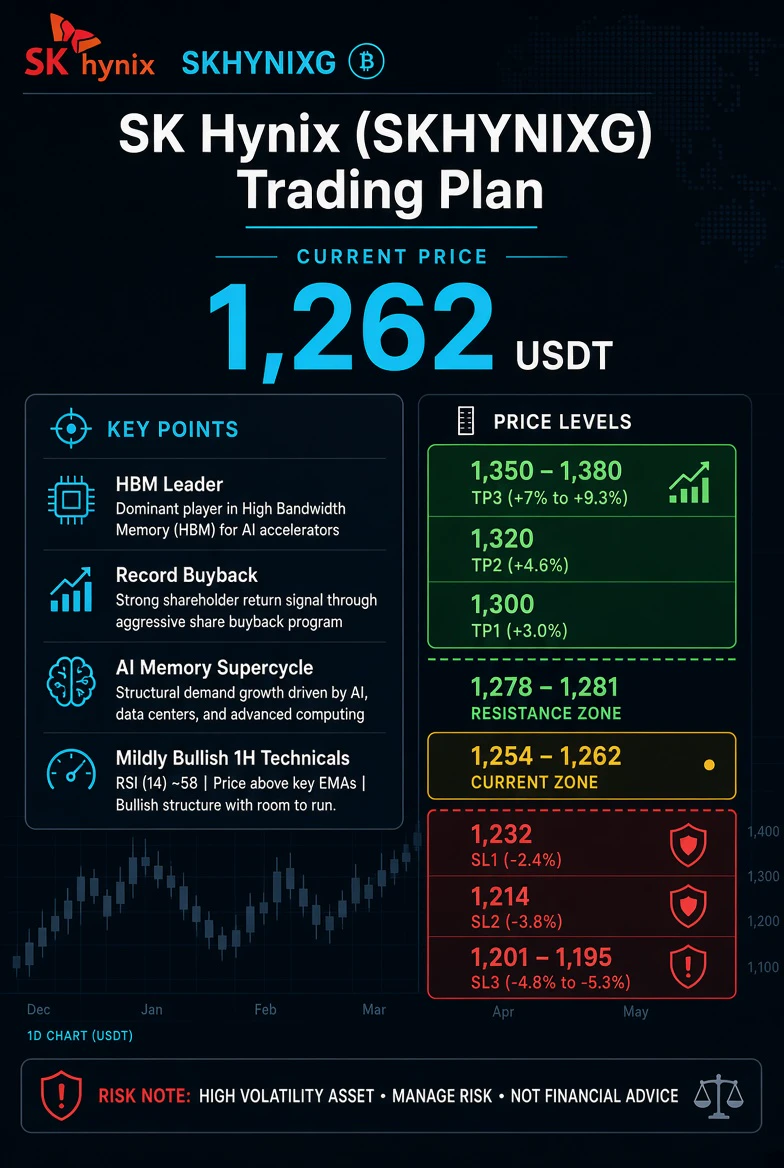
#SKHynixSurgesOver5%
SK Hynixは現在Gateで約1,262 USDTで取引されており、直近の値動きは、力強い回復後の短期的な持ち合いを伴いながらも、中期的には強気の構造を示しています。価格は最近、約1,201から1,281 USDTまで上昇し、日中の値幅は約6.7%に達しました。参照データに基づくと、24時間では約+1.3%、7日間では約+3.2%となっています。このボラティリティは重要です。買い手は依然として活発ですが、価格は現在、利益確定売りが増加しやすい主要なレジスタンスゾーンに近づいています。直近の焦点は、SK Hynixが1,280~1,281を突破して1,300以上へ上昇を続けられるか、それともまず1,230~1,240付近まで押し戻されるかです。
ファンダメンタルズ面は引き続き非常に強気です。SK Hynixは、自己株式の買い戻しと消却を含む、総額4,000兆韓国ウォン、約280億~290億ドル規模の大規模な株主還元プログラムを発表しました。また、2025~2027年の累積フリーキャッシュフローの50%以上を株主還元に充てる方針も示しています。この発表を受け、市場は強く反応し、韓国上場株は約12%上昇しました。このような大規模な自社株買いは、1株当たり利益を押し上げ、発行済み株式数を減らし、投資家の信頼を高める可能性があります。さらに重要
HighAmbition
#SKHynixSurgesOver5%
SK Hynixは現在Gateで約1,262 USDTで取引されており、直近の値動きは中期的に強気の構造を示している一方、力強い回復後の短期的な持ち合いとなっています。価格は最近、約1,201から1,281 USDTまで上昇し、日中レンジは約6.7%に達しました。基準データによると、資産価格は24時間で約+1.3%、7日間でおよそ+3.2%となっています。このボラティリティは重要です。買い手は依然として活発ですが、価格は現在、利益確定売りが増加しやすい主要なレジスタンスゾーンに近づいています。直近の焦点は、SK Hynixが1,280~1,281を突破して1,300以上へ続伸できるか、それともまず1,230~1,240付近まで押し戻されるかです。
ファンダメンタルズの見通しは引き続き非常に強気です。SK Hynixは、自己株式の買い戻しおよび消却を含む、総額40兆韓国ウォン、約280億~290億ドル規模の大規模な株主還元プログラムを発表しました。同時に、2025~2027年の累積フリーキャッシュフローの50%以上を株主還元に充てる方針も示しています。市場はこの発表に強く反応し、韓国上場株は約12%上昇しました。このような大規模な自社株買いは、1株当たり利益を押し上げ、発行済み株式数を減らし、投資家の信頼を高める可能性があります。さらに重要なのは、SK HynixがAI関連メモリへの強い需要の恩恵を受けている最中に、この施策が実施されることです。
最大の構造的カタリストは、広帯域メモリ、すなわちHBMです。SK Hynixは依然として世界有数のHBMサプライヤーであり、そのシェアは区分や測定期間によって異なるものの、約56~60%と推定されています。HBMは先進的なAIアクセラレーターに不可欠であり、SK Hynixは継続的なAIデータセンター拡大の主要な受益企業となっています。NvidiaをはじめとするAIチップ企業は高性能メモリをますます大量に必要としており、より大規模なAIモデルの登場によって、帯域幅とエネルギー効率に優れたメモリへの需要が高まっています。
これにより、SK Hynixは半導体業界で最も力強い成長分野の一つに直接的にさらされています。
メモリサイクルの見通しも引き続き良好です。Bank of Americaは現在の環境をメモリ・スーパーサイクルとなる可能性があると説明し、SK Hynixを同セクターの有望銘柄として挙げています。予測では、DRAM売上高が前年比で約51%、NAND売上高が約45%成長し、平均販売価格も大幅に上昇するとされています。これらの期待が実現すれば、SK Hynixは販売数量の増加、価格決定力の強化、利益率の改善、キャッシュ創出の拡大から恩恵を受ける可能性があります。同社は将来の生産能力にも積極的に投資しており、約54兆ウォンのメモリ投資を計画しているほか、375層製品などの先進NAND技術の開発も継続しています。
しかし、トレーダーはリスクを無視すべきではありません。SK Hynixは、基準とする上場銘柄によって異なるものの、年初来で約200~235%すでに上昇しています。これほど大規模な上昇の後では、急激な調整は通常の動きです。利益確定売り、割高感、メモリ価格の変化、競合他社による供給増加、AI支出の鈍化、またはテクノロジー株全体の売りが、長期的なファンダメンタルズが強固であっても大幅な下落を引き起こす可能性があります。最大の危険は、ファンダメンタルズが強いことを理由に、価格が上昇する以外にないと考えることです。現在のバリュエーション水準では期待がすでに高まっているため、強いモメンタムを維持するには、同社が市場予想を上回り続ける必要があるかもしれません。
テクニカル面では、1時間足チャートは引き続き堅調です。価格は主要な短期移動平均線を上回っており、7期間平均は約1,254~1,262、30期間平均は約1,232、120期間平均は約1,219、200期間平均は約1,214に位置しています。この配置は短期移動平均線が長期移動平均線を上回っているため、強気派に有利です。
価格が1,214~1,220のゾーンを上回っている限り、中期的な構造は健全な状態を維持します。
RSIは約58で、極端な買われ過ぎの状態ではなく、ポジティブなモメンタムを示しています。これは、さらなる上昇余地が残っていることを意味します。RSIが60~65へ上昇し、1,280を上抜ければ、強気シナリオはさらに強まります。MACDはややプラスで、確定した反転というよりも持ち合いと整合的です。ボリンジャーバンドの上限は約1,278~1,280、中央線は約1,231に位置しています。したがって価格は最近のレンジの上部付近にあり、確定したブレイクアウトか、秩序ある押し目を待つ方が、市場を追いかけて買うよりも魅力的です。ADXは約19で、より強い方向性トレンドがまだ完全には形成されていないことも示しています。
最初の主要レジスタンスは1,278~1,281です。1,262から1,281への上昇は約+1.5%に相当します。このゾーンを明確に上抜ければ、心理的節目である1,300への道が開ける可能性があります。1,262から1,300までは約+3.0%です。買い手が1,300をサポートとして定着させれば、次の目標は1,320となり、約+4.6%に相当します。さらに強い続伸となれば、約+7.0%の1,350が目標となり、その後1,380まで上昇すれば約+9.3%となります。
下値では、1,254~1,262が直近のピボットです。最初の重要なサポートは1,231~1,232で、1,262から約-2.4%の水準です。この水準は30期間移動平均線とボリンジャーバンド中央線が重なるため、買い手にとって重要なゾーンとなります。これを下回ると、1,214~1,220が重要な構造的サポートゾーンです。1,214まで下落すると約-3.8%となります。このゾーンが維持され、買い手が戻れば、強気の構造は維持されます。1,214を明確に下抜けた場合は、より深い調整となる可能性が高まります。
次の下値ゾーンは1,201~1,185です。1,201まで下落すると約-4.8%、1,185まで下落すると1,262を基準に約-6.1%となります。1,185を失えば、現在の短期的な強気見通しは大きく損なわれ、最近の回復が失敗したことを示す可能性があります。
取引戦略としては、上部レジスタンス付近で価格を盲目的に追いかけて買うことは避けたいところです。望ましいブレイクアウトのセットアップは、強いモメンタムを伴って1,280~1,281を上抜け、その水準を維持することです。その場合、TP1は1,300(+3.0%)、TP2は1,320(+4.6%)、TP3は1,350~1,380(+7.0%~+9.3%)です。最終目標を待つのではなく、利益は段階的に確定すべきです。価格が押し戻された場合は、1,231~1,240のゾーンが強気反転の最初の注目エリアとなります。1,214~1,220をより深く試す動きも、買い手がその水準を明確に防衛すれば、投資機会となり得ます。
リスク管理では、SL1は1,232で、1,262を基準に約-2.4%です。
これは積極的な短期取引には適していますが、通常のボラティリティの影響を受けやすい可能性があります。SL2は1,214で約-3.8%であり、主要な移動平均線群の下に位置するため、スイングトレードにより適しています。SL3は1,201~1,195で、約-4.8%~-5.3%です。このストップ幅は広いため、ポジションサイズは小さくすべきです。トレーダーは3つすべてを同時の退出水準として扱うのではなく、適切なストップを1つ選択すべきです。
リスク・リワードの構図は、エントリーのタイミングが重要である理由を示しています。1,262で入り、SL2を1,214に設定した場合、リスクは約3.8%です。一方、1,300のTP1による上昇余地は約3.0%にすぎません。TP2ではリターンが約4.6%に改善し、1,350のTP3では約7.0%となります。したがって、より良い押し目でエントリーするか、ブレイクアウトを確認してから入る方が、このセットアップは魅力的になります。SK Hynixは通常のボラティリティでも数パーセント容易に動く可能性があるため、極端にタイトなストップを設定した大きなポジションよりも、構造的に意味のあるストップを設定した小さめのポジションが望ましいです。
ここから想定されるシナリオは3つあります。強気シナリオは1,280~1,281を上抜け、その後1,300、さらに1,320~1,350へ向かう展開です。
モメンタムが強く維持されれば、1,380も視野に入ります。中立シナリオは、市場が最近の上昇を消化する間、約1,230~1,280の範囲で持ち合う展開です。これは必ずしも弱気ではありません。横ばいの持ち合いは、その後のブレイクアウトに向けてより強固な土台を形成する可能性があります。
弱気シナリオは、1,214を継続的に下抜けることで始まり、1,201および1,185への下落が視野に入ります。1,185を下回ると、短期的な回復構造は大きく損なわれます。
今後6~12か月については、SK HynixのHBMにおけるリーダーシップ、AIインフラへのエクスポージャー、Nvidia関連の需要、先進メモリの開発、大規模な投資計画、積極的な株主還元を理由に、引き続き強気の見方を維持しています。AI支出の拡大が続き、HBMの供給が比較的逼迫した状態を維持すれば、利益と利益率は堅調に推移する可能性があります。長期的な主なリスクは、AI設備投資の減速、メモリ価格の下落、供給過剰、競争激化、バリュエーションの圧縮です。
全体的な見方は強気ですが、積極的というよりも規律を重視しています。1,280~1,281を上回ればブレイクアウトの可能性は大幅に高まり、1,300、1,320、1,350~1,380が主な上値目標となります。1,231~1,240への押し目の後に力強く反転すれば、さらに良いエントリー機会となる可能性があります。最も重要なサポートは1,214~1,220です。1,214が維持される限り、弱さは主に、より広い強気構造の中での調整と見なします。1,214を明確に下抜ければ、より防御的なアプローチに切り替える必要があります。
最終ロードマップ:TP1 1,300(+3.0%)、TP2 1,320(+4.6%)、TP3 1,350~1,380(+7.0%~+9.3%)。SL1 1,232(-2.4%)、SL2 1,214(-3.8%)、SL3 1,201~1,195(-4.8%~-5.3%)。望ましい戦略は、1,280を上回る確定したブレイクアウト、または強いサポートへの秩序ある押し目のいずれかを待つことです。特に年初来で200%超上昇した後は、陽線が出るたびに追いかけて買うべきではありません。市場が方向性を確認するのを待ち、ポジションサイズを管理し、利益を段階的に確定してください。
最終判断:SK Hynixは構造的に強気の状態を維持しており、依然として最も有力なAIメモリ関連銘柄の一つですが、市場は現在、重要なテクニカル上の分岐点にあります。ファンダメンタルズはさらなる上昇を支える一方、チャートは忍耐を求めています。1,280~1,281を上抜けることに成功すれば、1,300、1,320、そして1,350~1,380へ向かう次の上昇局面が始まる可能性があります。
1,231~1,240への健全な押し目は、より良いリスク調整後のエントリー機会となる可能性があり、1,214は強気派が守るべき重要な水準です。
トレンドは引き続き良好ですが、この資産は非常に短時間で5~7%動く可能性があるため、リスク管理を最優先すべきです。
これは市場分析の枠組みであり、確実な予測ではありません。パーセンテージ計算には1,262 USDTを基準値として使用していますが、実際の価格は急速に変化する可能性があります。予期せぬ企業ニュース、決算、半導体市場のセンチメント、AI支出、マクロ経済の動向、流動性の状況によって、テクニカルセットアップが無効になる可能性があります。
repost-content-media
Gate Social | ストリーマーとクリエイターを募集中
洞察に富んだ投稿を1つ、ライブ配信を1つ行うだけで、あなたの専門知識を知ってもらい、創造性を報酬につなげましょう。
🎁 新規クリエイター向け成長報酬
新規ストリーマーはライブ配信を行うことでVIP5のトライアル特典をアンロックでき、優れたストリーマーは最大100ドル相当のGT報酬を獲得できます。コンテンツクリエイターは、Content Miningを通じて最大60%のコミッションも獲得できます。
🔥 トレンドトピック、ボーナス報酬
NVIDIAの決算について投稿を作成したりライブ配信を行ったりすると、NVDA Creator RewardsおよびLucky Copy Trader Prizeを獲得できるチャンスがあります。Gate Event Contracts Creator Challengeに参加して、最大80 USDTの現金報酬を獲得しましょう。さらに、テーマ別キャンペーンやクリエイター報酬が続々と開始されます。
あなたの洞察を影響力に、創造性を長期的な価値に変えましょう。
👉 今すぐライブ配信を開始:https://www.gate.com/zh/live
👉 投稿を作成:https://www.gate.com/post
HighAmbition
Gate Social | ストリーマーとクリエイターを募集中
洞察に富んだ投稿やライブ配信で、あなたの専門知識を広め、創造性を報酬につなげましょう。
🎁 新規クリエイター向け成長報酬
新規ストリーマーはライブ配信を行うことでVIP5のトライアル特典を解除でき、優れたストリーマーは最大100ドル相当のGT報酬を獲得できます。コンテンツクリエイターは、Content Miningを通じて最大60%のコミッションを獲得することもできます。
🔥 トレンドトピックでボーナス報酬
NVIDIAの決算について投稿を作成したりライブ配信を行ったりして、NVDA Creator RewardsおよびLucky Copy Trader Prizeを獲得するチャンスを手に入れましょう。Gate Event Contracts Creator Challengeに参加して、最大80 USDTの現金報酬を獲得しましょう。さらに、テーマ別キャンペーンやクリエイター報酬が定期的に開始されます。
あなたの洞察を影響力に、創造性を長く続く価値へと変えましょう。
👉 今すぐライブ配信:https://www.gate.com/zh/live
👉 投稿を作成:https://www.gate.com/post
repost-content-media
GT+1.58%
NVDA+0.23%
#BitcoinETFNetInflow4038BTC
タイトル:4,038 BTCのビットコインETFフロー――次の値動きに本当に何を意味するのか
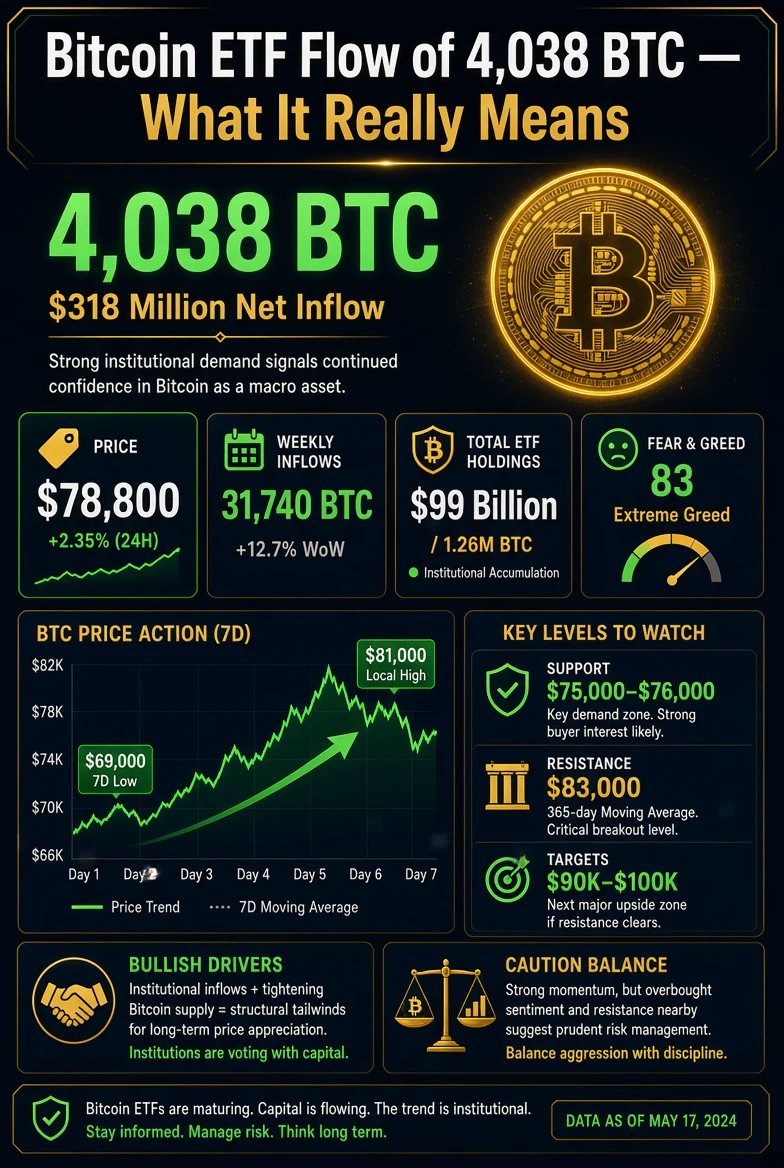
まず、この数字を正しく理解しているか確認しましょう。多くの人が、総購入額と純フローを混同しているからです。米国の現物ビットコインETFが4,038 BTCの純流入を記録したという場合、4,038 BTC相当の新規資金が流入し、何も流出しなかったという意味ではありません。その日のファンドからのすべての償還と流出を差し引いた結果、保有するビットコインの純変化が4,038 BTC増加したという意味です。現在の現物価格が約78,800ドルであることを踏まえると、これは商品への新たな純需要として、およそ3億1,800万ドルに相当します。私が追跡している機関投資家データの最新の公式発表では、純流入は約3億1,400万ドル、BTCに換算すると約3,990枚となっており、あなたの4,038 BTCという数字と非常に近いので、どのように見ても話の筋は一致しています。
これが重要なのはなぜでしょうか。現物ビットコインETFはレバレッジ商品ではなく、実際のビットコインを保有しているからです。ETFの発行体が新規の純購入を受けると、その受益証券を裏付けるために公開市場でビットコインを購入しなければなりません。これは、他のすべての参加者が利用できる供給を物理
HighAmbition
#BitcoinETFNetInflow4038BTC
タイトル:4,038 BTCのBitcoin ETFフロー――次の値動きにとって本当の意味とは
まず、この数字を正しく理解しているか確認しましょう。多くの人が、グロスの買いとネットフローを混同しているからです。米国の現物Bitcoin ETFが4,038 BTCの純流入を記録したという場合、4,038 BTC相当の新規資金が流入し、何も流出しなかったという意味ではありません。その日のファンドからのすべての償還と流出を差し引いた後、Bitcoin保有量の純変化が4,038 BTC増加したという意味です。現在の現物価格が約78,800ドルであることを踏まえると、これは商品への新たな純需要約3億1,800万ドルに相当します。私が追跡している機関投資家データの最新の公式集計では、純流入は約3億1,400万ドルで、BTC換算では約3,990枚です。あなたの4,038 BTCという数字と非常に近く、どのように見ても話の整合性は取れています。
そもそも、なぜこれが重要なのでしょうか。現物Bitcoin ETFはレバレッジ商品ではなく、実際のBitcoinを保有しているからです。ETF発行者が新規の純購入申込みを受けると、その株式を裏付けるために公開市場でBitcoinを購入しなければなりません。これは実際の、ヘッジされていない現物需要であり、他のすべての参加者が利用できる供給を物理的に減少させます。したがって、このような堅調な純流入の日は、単なるセンチメントではなく、現物市場における直接的な買い圧力なのです。だからこそ、フローの数字は、根拠のないツイートや単一のクジラウォレットよりも大きな重みを持ちます。
ここで、より大きな視点を見てみましょう。孤立した1日について話しているのではありません。週間ベースの状況ははるかに強力です。先週の現物Bitcoin ETFへの純流入は約31,740 BTCとなり、2025年10月以来で最大の週間流入となりました。規模感を理解するために言うと、米国の現物Bitcoin ETF全体が現在保有する総資産は約990億ドル、Bitcoin換算で約126万BTCに達しています。これは、フローがプラスに転じたときにのみ増加する、非常に巨大で動きにくい機関投資家資金のプールです。それに対して、1日4,000枚の流入は意味のある規模ではあるものの、巨大というほどではありません。ETF全保有量の約0.3%に相当します。重要なのは、1日で爆発的な動きが起きたということではなく、5月と6月に見られた大規模な流出から、持続的な流入へとフローの方向が明確に反転したということです。
価格はどこにあり、フローはすでに何をもたらしたのでしょうか。現時点でBitcoinは約78,800ドルで取引されており、当日は約0.2%下落していますが、過去7日間では約13.9%上昇しています。この流れを具体的に説明しましょう。1週間あまり前、Bitcoinは約69,000ドル付近にありました。その後69,000ドルを突破し、72,000ドル、75,000ドルを次々に上抜け、今週には約81,000ドルまで上昇してから、現在の78,800ドル付近まで反落しました。安値から約15%~17%の上昇であり、ドル換算では約1週間で8,000~9,000ドル以上の値上がりです。これは記録上最大級の1週間のドル上昇幅の一つです。短期的な動きは劇的でしたが、81,000ドルの高値から78,800ドルまでの反落はわずか約2.7%の調整にすぎません。これは正常で健全な小休止であり、トレンドの崩壊ではありません。
これらすべてを動かしているものは何でしょうか。フローは何もないところから突然現れたのではなく、マクロ経済の材料に反応しています。大きな引き金となったのは、米国財務省が長期債の買い戻しオペレーションをおよそ倍増させると発表したことでした。これは基本的に、財務省が市場に介入して長期金利を押し下げる意思があるというシグナルです。これはBitcoinにとって2つの理由で重要です。第一に、長期の政府債利回りが抑えられ、ドルが軟化すると、資金は希少性のあるハードアセットへと移動しやすくなります。第二に、これは30年債利回りが2007年以来の高水準にあることへの直接的な対応であり、その状況が今年上半期を通じてリスク資産を圧迫してきました。Bitcoinが数カ月にわたってアンダーパフォームしていたのは、まさにこの流動性の逼迫が原因でした。買い戻しのシグナルは、その圧力の一部を反転させます。さらに、暗号資産の募集を緩和するSECの規則案や、9月の上院投票に向けて進むClarity Actの推進など、規制面での前向きな勢いも加わっています。明確なマクロおよび政策面の追い風が吹いているのです。
ここで、4,038 BTCのETF流入が実際に何を変え、何を変えないのか、率直な見方を述べましょう。短期的な需給の台帳は変わります。現物Bitcoinを保有することにより多くの機関投資家資金が振り向けられ、取引所や長期保有者によってすでにロックされていない流通供給が引き締まるからです。持続的な流入は売りを吸収し、押し目の下支えとなる傾向があるため、テクニカル面の状況も強化されます。しかし、それだけで一直線の上昇が保証されるわけではありません。いくつかの非常に現実的な逆風と比較して考える必要があります。市場は短期的に過熱しています。トレーダーの未実現利益率は約20.5%まで上昇し、2025年6月以来の最高水準となっています。歴史的には、このような数値は一部の保有者が利益確定に動くことにつながります。短期保有者や新たなクジラはすでに利益確定を始めており、先週の数日間で約12億ドルの実現利益を確定しました。その中には、1日として過去最高となる約6億1,400万ドルの利益確定も含まれています。取引所への流入も急増しており、これは通常、蓄積よりも分配の意図を示します。
したがって、バランスの取れた見方はこうです。中期的な見通しは本当に改善しています。フローはプラスに転じ、センチメントはExtreme Greed(Fear and Greed Indexは約83)へと反転し、月間需要は昨年後半以来最も速いペースで拡大しています。また、Bitcoinはわずか4日間で主要な移動平均線を回復しました。これは歴史的に、10月2015年、4月2020年、10月2023年の動きにも見られた、循環的な強気相場の始まり付近のパターンです。これは本当に建設的なシグナルであり、私は、単なるデッド・キャット・バウンスではなく、新たな強気相場へ発展する可能性がある動きの初期段階にいるという見方に傾いています。
しかし、短期について正直に言えば、1つのデータポイントだけで相場環境が変わるわけではありません。注目すべき唯一の重要な水準は365日移動平均線で、約83,000ドルに位置しています。過去のサイクルでは、このラインを上回って終値を付けることが、弱気トレンドが反転した「公式な」確認となってきました。現在、Bitcoinは78,800ドルで、そこから約5%下にあります。日足終値で83,000ドルを突破し、その上を維持するまでは、現在の動きを有望ではあるものの未確認のトレンド転換と捉え、初期の強気相場における調整の可能性に備えるべきです。私が見る現実的な短期レンジは約76,000~83,000ドルです。76,000~75,500ドル付近がサポートとなり、その次に心理的節目である80,000ドル、さらに上方には83,000ドルの確認ゾーンがあります。
では、予測の問題、つまりどこまで上昇する可能性があるのでしょうか。強いシナリオでは、財務省の買い戻しプログラムが継続し、9月のPCEおよびCPIの数値が弱く、Clarity Actが成立すれば、流動性の緩和、ドルの縮小、実質的な機関投資家需要という構図によって、Bitcoinは83,000ドルの確認ラインを大きく超えて上昇する可能性があります。その場合、次の重要なレジスタンスはおよそ90,000ドル、続いて95,000~100,000ドルと見ています。そして強気派は、より長い時間軸で過去最高値圏である120,000~124,000ドルのゾーンへの挑戦を語るでしょう。Bitcoinは依然として過去最高値を約36%下回っています。つまり、78,800ドルから高値に戻るには約55%の上昇が必要であり、これは非常に大きな要求です。マクロ環境が数週間ではなく数カ月にわたって協力的であり続ける必要があります。弱いシナリオでは、買い戻しが一度限りのものにとどまり、インフレが高止まりし、あるいは米国・イラン情勢がリスクオフイベントへと悪化した場合、Bitcoinは75,000~72,000ドル付近のサポートを再び試す可能性があります。トレンドが崩れれば、69,000~70,000ドルのゾーンも再び視野に入ります。私の基本シナリオは、保ち合いを伴う緩やかな上昇です。83,000ドルを本格的に突破しようとする前に、今後数週間は70,000ドル台半ばから80,000ドル台前半の間で値動きを消化すると見ています。
多くの人が規律を失うトレード戦略について、実践的な話をしましょう。すでにBitcoinを保有しているか、DCAで買い増しているなら、健全な行動は急騰を追いかけないことです。市場は短期的に過熱しており、週足で14%上昇した動きの頂点付近で買うと、最初の押し目で振り落とされることになります。価格が新たなベースを形成するための余地を与えましょう。最も明確な戦術的セットアップは、次の2つのいずれかを待つことです。83,000ドルの移動平均線を日足終値で明確に上回ること――これはモメンタムに乗って強気に追加するための確認です――または75,000~76,000ドルのサポート帯まで押し戻されることです。トレンドが維持されるなら、こちらがより低リスクのエントリーとなります。より保守的に進めたいなら、分割して入ってください。80,000ドルを上回る局面で小さなポジションを追加し、それが維持された場合に限り、さらに一度に全額を入れるのではなく、下落時に追加しましょう。現在のファンディングおよび清算環境ではレバレッジを避けてください。双方向への急激なボラティリティは、過剰レバレッジのポジションを一掃するまさにその要因だからです。ショートのスクイーズによって燃料の多くはすでに燃え尽きており、残っているのは主に利益確定側の動きです。したがって、自分が出口流動性になってはいけません。
私の意見を率直に言えば、4,038 BTCの流入は、すでに改善しつつある見通しを強化する強気のデータポイントです。しかし、83,000ドルの水準でまだ実証されていないトレンドを確認する材料であって、今週の上昇の頂点で全額を投じるゴーサインではありません。現在の上昇を、完成した強気相場ではなく、初期サイクルの建設的な動きとして捉えてください。それに応じてポジションを取り、リスクを尊重し、余力を残し、確信を与える前に価格が確認を示すのを待ちましょう。本当の試験は、今後2~4週間のインフレ指標と、レイバーデー後の流動性環境で訪れます。それは、どの1日分のフロー数値よりもはるかに多くのことを教えてくれるでしょう。83,000ドルを監視し、9月のPCEの数値を監視し、9月9日から財務省が実際に買い戻し拡大を実行するかを監視してください。この3つが、これが大きな何かの始まりなのか、それともまた別の弱気相場のラリーにすぎないのかを決めます。#BTC
repost-content-media
#TopFiveLeaguesPreMatchPredictor
バルセロナ対アスレティック・ビルバオ――私の試合予想
バルセロナ対アスレティック・ビルバオは、ホームアドバンテージ、直近の好調さ、そして直接対決の成績がすべて同じ方向を示している試合の一つです。私の見解では、カンプ・ノウで勝ち点3をすべて獲得する可能性はバルセロナの方が高く、私の予想はバルセロナの3-1勝利です。
バルセロナはエルチェに5-0で圧勝し、2026/27シーズンのラ・リーガを素晴らしい形でスタートさせました。攻撃的なサッカーは鋭さを見せ、ラフィーニャ、フェルミン・ロペス、カリム・アデイェミが大きなインパクトを与えました。一方、アスレティック・ビルバオは開幕戦でセビージャに1-3で敗れました。その試合は序盤のレッドカードに大きく左右されたものの、アスレティックは依然として、バルセロナというはるかに強力な攻撃陣を相手にしなければなりません。
私のバルセロナ予想の最大の根拠は、このカードにおける最近の圧倒的な優位性です。バルセロナは両チームの直近6回の対戦ですべて勝利し、17ゴールを挙げ、失点はわずか1点です。アスレティックはバルサを相手に得点することにも苦戦しており、直近6回の対戦のうち5試合でゴールを決められていません。さらにバルセロナは、アスレティックとのラ・リーガでのホームゲーム直近15試合で無敗を保
HighAmbition
#TopFiveLeaguesPreMatchPredictor
バルセロナ対アスレティック・ビルバオ — 私の試合予想
バルセロナ対アスレティック・ビルバオは、ホームアドバンテージ、直近の調子、そして対戦成績のすべてが同じ方向を示している試合の一つです。私の考えでは、カンプ・ノウで勝ち点3をすべて手にする可能性が高いのはバルセロナであり、私の予想はバルセロナの3-1勝利です。
バルセロナは2026/27シーズンのラ・リーガを、エルチェに5-0で圧勝する素晴らしい形でスタートしました。攻撃的なサッカーは鋭さを見せ、ラフィーニャ、フェルミン・ロペス、カリム・アデイェミが大きなインパクトを与えました。一方、アスレティック・ビルバオは開幕戦でセビージャに1-3で敗れました。その試合は序盤のレッドカードに大きく左右されたものの、アスレティックは依然として、バルセロナというはるかに強力な攻撃陣と対戦しなければなりません。
このバルセロナ予想の最大の根拠は、このカードにおける最近の圧倒的な強さです。バルセロナは両チームの直近6回の対戦ですべて勝利しており、17得点を挙げ、失点はわずか1に抑えています。アスレティックはバルサ相手の得点にも苦しんでおり、直近6回の対戦のうち5試合で無得点に終わっています。さらにバルセロナは、アスレティックとのラ・リーガにおける直近15回のホーム対戦で無敗を維持しており、カンプ・ノウはアウェーチームにとって結果を得るのが非常に難しい場所となっています。
ラミン・ヤマルとラフィーニャも大きな脅威になると予想しています。バルセロナには両ウイングからチャンスを作り出すのに十分な攻撃力があり、中盤ではポゼッションを支配し、アスレティックに継続的なプレッシャーをかけることができます。もう一つ興味深い要素はロドリで、ハンジ・フリック監督は彼を起用する予定だと明言しています。
たとえ先発しなくても、彼の存在はバルセロナの中盤にさらなるコントロールをもたらす可能性があります。
しかし、アスレティック・ビルバオを過小評価すべきではないと思います。ニコ・ウィリアムズのような危険な選手がおり、カウンターアタックで問題を引き起こす可能性があります。また、新監督のエディン・テルジッチは、失望の開幕戦敗北を受けて、チームが反応を示すことを望むでしょう。アスレティックには、特にバルセロナが攻撃的になりすぎて守備の背後にスペースを残した場合に、試合を難しくするフィジカルの強さと激しさもあります。
予想する試合展開は、バルセロナが開始からポゼッションを支配し、何度もチャンスを作り、最終的にはアスレティックの守備組織を崩すというものです。アスレティックがバルセロナを脅かす時間帯もあると思いますが、90分を通して見れば、バルサの優れた攻撃力とホームアドバンテージが勝敗を分けると考えています。
私の最終予想:バルセロナ 3-1 アスレティック・ビルバオ
勝者:バルセロナ 🔵🔴
自信度:8/10
私にとって、バルセロナは明確な本命です。アスレティックは戦い、問題を引き起こすことができますが、バルセロナの現在の勢い、このカードにおける最近の圧倒的な強さ、そして素晴らしいホーム成績を考えると、王者バルセロナがホーム開幕戦をもう一つの重要な勝利で飾ると予想しています。
repost-content-media
#GateStockInsightsChallenge +#NVIDIA
NVIDIA FY2027年第2四半期決算:AIブームはまだ始まったばかりなのか?
NVIDIAの最新のFY2027第2四半期決算報告は、AI市場に再び大きな注目を向ける理由をもたらした。北京時間8月27日、NVIDIA(NASDAQ: NVDA)は四半期売上高が962.2億ドルに達したと発表した。これは前年同期比で106%という大幅な増加であり、前四半期比でも18%の成長となる。データセンター事業は引き続き同社の圧倒的な成長エンジンであり、約890億ドルの売上高を生み出した。前年同期比では117%増加し、総売上高の約92.5%を占めている。NVIDIA株は通常取引を当初209.66ドル、1.59%安で終えたが、決算発表後の時間外取引では4.71%上昇し、219.53ドルとなった。しかし私の見方では、この決算で最も重要だったのは、四半期実績が予想を上回ったこと自体ではない。NVIDIAが示した、はるかに力強い今後の成長シグナルである。
市場はNVIDIAが驚異的な数字を記録することに慣れているため、単に好調な四半期が続くだけでは、投資家心理を完全に変えるにはもはや不十分である。この決算を特別なものにしているのは、FY2028の売上高が約70%成長する可能性があると同社が示した点だ。この数字が特に重要なのは、
HighAmbition
#GateStockInsightsChallenge +#NVIDIA
NVIDIA 2027年度第2四半期決算:AIブームはまだ始まったばかりなのか?
NVIDIAの最新の2027年度第2四半期決算報告は、AI市場に再び大きな注目を集める理由を与えた。北京時間8月27日、NVIDIA(NASDAQ: NVDA)は四半期売上高が$96.22 billionに達したと報告した。これは前年同期比で実に106%の増加、前四半期比で18%の成長に相当する。Data Center事業は引き続き同社の圧倒的な牽引役であり、約$89 billionの売上高を生み出した。前年同期比では117%増加し、総売上高の約92.5%を占めている。NVIDIA株は通常取引を当初$209.66で終え、1.59%下落したが、決算発表後の時間外取引では4.71%上昇して$219.53となった。しかし、私の見解では、この報告で最も重要だったのは四半期決算が予想を上回ったこと自体ではない。NVIDIAが示した、はるかに強い将来の成長シグナルである。
市場はNVIDIAが驚異的な数字を出すことに慣れてきているため、好調な四半期がもう一度あっただけでは、投資家心理を完全に変えるには不十分になっている。この報告を特別なものにしているのは、2028年度の売上高が約70%成長する可能性があると同社が示したことだ。この数字が特に重要なのは、市場が以前は45%前後の成長を予想していたためである。この2つの予想の差は非常に大きい。これは、NVIDIAの経営陣が、現在のAIインフラ投資サイクルには、多くの投資家が従来想定していた以上に大きな成長余地が残されていると考えていることを示唆している。
NVIDIAの事業構造も重要な物語を物語っている。Data Centerの約$89 billionの売上高は、現在、四半期総売上高の約92.5%を占めており、AIが同社の財務パフォーマンスにいかに深く組み込まれているかを示している。GamingとProfessional Visualizationを合わせた売上高は、わずか約$7.2 billionにとどまった。NVIDIAはもはや、事業の一部としてAIの恩恵を受けているだけではない。AIインフラが事実上、会社全体の中核となっている。このため、NVIDIAの決算は半導体投資家だけでなく、世界のテクノロジーセクター全体にとっても、ますます重要になっている。
Data Center需要の構成からも、もう一つ有望なシグナルが見て取れる。
ハイパースケール顧客は約$48.71 billionを生み出し、AIクラウド、産業およびエンタープライズ顧客は約$40.31 billionを寄与した。報道によれば、後者のカテゴリーは前年同期比で138%成長した。これは極めて重要だ。なぜなら、AIへの支出が最大手のクラウド企業を超えて徐々に広がっていることを示しているからである。医療、金融、製造、ソフトウェア、その他の業界の企業がAIインフラの構築を続ければ、NVIDIAは今後数年にわたって、はるかに幅広い顧客基盤から恩恵を受ける可能性がある。
次四半期の業績見通しは、このストーリーをさらに力強いものにしている。NVIDIAは第3四半期の売上高を約$108 billionと予想しており、上下2%の変動幅を見込んでいる。これは市場予想の約$104.2 billionと比較される。今回もNVIDIAは、投資家がすでに織り込んでいた水準を上回る売上高目標を設定している。しかし同社は、供給面の制約にも直面している。メモリ不足とメモリコストの上昇は、依然として重要な制約となっている。これにより、興味深い状況が生じている。需要は極めて強いように見えるが、NVIDIAがその需要を完全に取り込めるかどうかは、より広範な半導体サプライチェーンの生産能力にも一部左右される。こうしたボトルネックが改善すれば、将来の売上高にはさらなる上振れ余地が生じる可能性がある。
利益率は、投資家が注意深く監視すべき分野の一つだ。NVIDIAは第3四半期の調整後粗利益率を約74%と予想しており、市場予想の74.77%をわずかに下回っている。売上高が急速に拡大し続ける中でも、部品コストやメモリコストの上昇が圧力となる可能性がある。もう一つの不確実要因は中国だ。現在の見通しには、中国市場からのData Centerコンピューティング売上高が含まれていない。
したがって、規制環境の変化は今後の予想に影響を与える可能性がある。
バリュエーションの状況も変化している。NVIDIAの通常取引終値は$209.66で、同社の時価総額は約$5.07 trillionとなった。しかし、この途方もないバリュエーションにもかかわらず、利益が驚異的なペースで成長したことで、株価収益率は低下している。
提示された数字に基づく27倍未満のP/Eレシオは、AIラリーの初期段階におけるバリュエーション環境とは大きく異なって見える。これは、株価が上昇を続けている場合でも、利益の急成長によってバリュエーション倍率が低下し得ることを示す重要な例である。
それでも、投資家は倍率の低下をNVIDIAが割安である保証だと解釈すべきではない。
市場は投資収益率をより重視するようになっている。ハイパースケーラーは、AIチップ、データセンター、ネットワーク、電力インフラにわたって、数千億ドルを支出している。最終的に投資家は、こうした投資が十分な売上高と利益を生み出しているという明確な証拠を求めるだろう。AIの収益化が加速し続ければ、NVIDIAの成長ストーリーは力強さを保つ可能性がある。一方、投資収益が期待外れとなり、顧客が最終的に設備投資を削減すれば、AI半導体サイクル全体が圧力にさらされる可能性がある。
競争も無視できない要因だ。NVIDIAは現在、AIコンピューティングにおいて並外れた地位を築いているが、AMD、大手テクノロジー企業が開発するカスタムAIアクセラレーター、そして将来の半導体アーキテクチャは、いずれも市場の一部をめぐって競争している。そのためNVIDIAは、ソフトウェアエコシステムの優位性を維持しながら、より高速で効率的かつ高性能なプラットフォームを提供し続ける必要がある。現在の規模を考えると、実行面での小さな減速でさえ、投資家の期待に大きな影響を与える可能性がある。
私にとって、Jensen Huangと最新の決算報告から読み取れる最大のメッセージは、AIが一時的なテクノロジートレンドではなく、基盤的なコンピューティングインフラサイクルになりつつあるということだ。企業はますます高度化するAIモデルの学習と運用のために、膨大なコンピューティング能力を必要としており、NVIDIAは依然としてその需要から恩恵を受ける主要企業の一つである。
私の見通しは引き続き強気だが、決算報告を継続的な上昇の保証とみなすことは避けたい。時間外取引で急騰した後、$219-$220のエリアは現在、短期的に重要な水準となっている。買い手が$220を上回る水準で強固なサポートを形成できれば、次の心理的な目標は$225および$230付近となる可能性がある。一方、決算後の熱狂が薄れれば、$209-$210のエリアが重要なサポートゾーンとなり、その後には心理的節目である$200が控えている。
総じて、今回の決算報告はNVIDIAの長期的な投資ストーリーを強化するものだと私は考えている。四半期売上高$96.22 billion、Data Center売上高$89 billion、Data Centerの117%成長、そして2028年度の推定70%成長率は、AI支出サイクルが依然として相当な勢いを保っていることを示している。最大の問題は、NVIDIAが急速に成長できるかどうかではなく、供給制約、競争、バリュエーションへの期待、AI投資の収益性がますます重要になる中で、同社がこの驚異的なペースを維持できるかどうかである。
私個人の見解:NVIDIAは依然として市場で最も有力なAIインフラ関連銘柄の一つである。
決算報告は強気派に新たな強力な根拠を与えたが、時価総額が$5 trillionを超える水準では、投資家は卓越した実行力を期待すべきだ。私の意見では、この報告の本当の意義は、AI成長ストーリーが今後さらに長期にわたって続く可能性があると市場が信じる、より強い理由をNVIDIAが示したことにある。
#NVIDIAEarnings
repost-content-media
NVDA+0.23%
AMD+0.19%
#WarshJacksonHolePreviewMarketsFocusOnRates
ジャクソンホール2026:ウォーシュ氏の初演説に市場全体が金利へ注目
ジャクソンホール経済政策シンポジウムが今週、ワイオミング州で始まり、「金融イノベーション:決済と政策への影響」をテーマに8月27日から29日まで開催される。しかし、市場が注目しているのは公式テーマではない。真の焦点は、8月28日金曜日に初めてジャクソンホールで主要演説を行う連邦準備制度理事会(FRB)の議長、ケビン・ウォーシュ氏だ。株式、債券、通貨、金、暗号資産のトレーダーが待ち望んでいるのはただ一つ、米国金利の今後の方向性について、より明確なシグナルである。
ウォーシュ氏は2026年5月22日にFRB議長へ就任し、ジェローム・パウエル氏の後任となった。今回のジャクソンホール登壇は9月15日のFOMC会合のわずか数週間前に行われるため、演説の重要性は特に高い。市場では現在、9月の利上げ確率をおよそ3分の1、約33%と見積もっている。
つまり、投資家の見方は本当に分かれており、ウォーシュ氏の言葉遣いがわずかに変化するだけでも、世界の市場全体で大規模な再評価が起きる可能性がある。
中心的な問題はインフレだ。FRBが重視するインフレ指標である最新の7月PCEデータでは、総合インフレ率が前年同月比で約3.7%となる一方、コアインフレ
HighAmbition
#WarshJacksonHolePreviewMarketsFocusOnRates
ジャクソンホール2026:ウォーシュの初演説に市場全体が金利へ注目
ジャクソンホール経済シンポジウムが今週、ワイオミング州で始まる。8月27日から29日まで、「金融イノベーション:決済と政策への影響」をテーマに開催される。しかし、市場が注目しているのは公式テーマではない。本当の焦点は、8月28日金曜日に初めて本格的なジャクソンホール講演を行うFederal Reserve議長Kevin Warshだ。株式、債券、通貨、金、暗号資産のトレーダーが待ち望んでいるのはただ一つ、米国金利の今後の方向性について、より明確なシグナルである。
Warshは2026年5月22日にJerome Powellの後任としてFed議長に就任した。今回のジャクソンホールでの登壇は、9月15日のFOMC会合のわずか数週間前に行われるため、特に重要だ。市場では現在、9月の利上げ確率をおよそ3分の1、約33%と見積もっている。
つまり、投資家の見方は本当に分かれており、Warshの言葉遣いがわずかに変化するだけでも、世界市場全体で大規模な価格の織り込み直しが起きる可能性がある。
中心的な問題はインフレだ。Federal Reserveが重視するインフレ指標である最新の7月PCEデータでは、総合インフレ率が前年同月比で約3.7%、コアインフレ率が約3.3%となった。いずれもFedの2%目標を依然として大きく上回っている。このためWarshは難しい綱渡りを迫られている。インフレは頑固に高止まりしている一方、経済成長は勢いを失いつつある兆候を示しているのだ。
フェデラルファンド金利は現在3.50%~3.75%で、Fedが7月下旬に9対3の票決で金利を据え置いた後の水準だ。反対票を投じた3人の当局者は利上げを支持しており、委員会内の意見がいかに分裂しているかを浮き彫りにした。同時に、労働市場のデータも悪化しており、最近の雇用統計の一つでは雇用が大幅に縮小した。GDPは依然としてプラスだが、成長鈍化や、さらには緩やかな景気後退の可能性に対する懸念を、投資家が無視することは難しくなっている。
そのため、ジャクソンホールを前に最も重要な戦場となるのは米国債市場だ。10年物米国債利回りは約4.67%、2年物は約4.23%にある。30年物利回りは依然として5%を上回り、5.18%~5.23%付近で推移している。こうした高水準の長期金利は、住宅ローン、企業借入、消費者ローン、そして金融環境全体に直接影響を及ぼす。
財務長官Scott Bessentもこの問題に加わっている。財務省は8月20日頃、流動性を改善し、米国債市場の長期ゾーンへの圧力を軽減するため、長期債の買い戻しを増やすと発表した。この動きにより長期金利は低下し、金とbitcoinを支える一方で、ドル安にも寄与した。投資家はこの介入を、債券市場の不安が高まる中で金融環境を緩和しようとする試みだと解釈した。
予測市場は、こうした圧力が消えるとはなお懐疑的だ。Kalshiのトレーダーは、2026年末の10年物利回りが4.75%以上になる確率をおよそ56%と見ている一方、Polymarketのトレーダーは、今年のどこかで利回りが4.8%を超える確率をおよそ3分の2と見ている。メッセージは明確だ。たとえ利回りが一時的に低下しても、投資家は構造的な圧力が残ると予想している。
ここでドルと金の話になる。米ドルは最近の下落の一部を取り戻したものの、8月は依然として圧力を受けている。米国の債務持続可能性、米国債利回り、Fedの独立性をめぐる懸念が、トレーダーの間でますます「デバスメント取引」と呼ばれる動きを強めている。これは現金や伝統的なドル資産へのエクスポージャーから離れ、希少性のある資産やハードアセットへ移行する動きだ。
金は最大の恩恵を受けた資産の一つだ。スポット金は1オンス当たり約4,653ドルで取引されており、2026年に入ってから8%以上上昇している。8月だけでも上昇率は14%を超えている。5,300ドルを上回った以前のピークから急落した後、金は6月の約4,000ドルから4,650ドル付近まで回復した。実質金利の低下とドル安が、この反発を後押ししている。
今やジャクソンホールは、この金の上昇が加速するのか、それとも反転するのかを決める可能性がある。タカ派的なWarsh発言は、金利とドルを押し上げ、金に圧力をかける可能性が高い。ハト派的なメッセージなら逆の効果となり、金融政策の緩和期待や財政の持続可能性への懸念が再び前面に出る中、トレーダーが金へのエクスポージャーを増やすことを促す可能性がある。
bitcoinも同じマクロ要因に反応しているが、変動性ははるかに大きい。bitcoinは最近、79,500ドルに迫り、心理的に重要な80,000ドルの水準を試した後、約78,694ドル付近で取引されている。過去1週間でおよそ23%、過去1カ月で約20.5%上昇した。しかし、全体像は依然として不安定だ。bitcoinは過去のサイクル高値である約124,753ドルを大きく下回っており、今回の反発前には60,000ドル付近まで大幅に下落していた。
今回のbitcoin上昇は、財務省の発表、ドル安、長期金利の低下と密接に結びついていた。スポットBitcoin ETFにも週間で約16億ドルの資金が流入し、価格上昇に伴ってレバレッジをかけたショートポジションが踏み上げられた。Ethereumも回復に加わり、約2,486ドルで取引されている。
これが、ジャクソンホールが暗号資産にとって非常に重要な理由だ。bitcoinは、単なる普及、技術、ETFフローだけで動くのではなく、マクロ資産として取引される傾向を強めている。米国債利回り、ドルの強さ、Federal Reserveの政策は、今やBTCを極めて速く動かす可能性がある。
Warshがハト派的なメッセージを発し、利下げが依然としてあり得ると示唆すれば、bitcoinと金は再び強く押し上げられる可能性がある。タカ派的なメッセージなら逆の反応となり、金利とドルが上昇する一方で、リスク資産に圧力がかかる可能性がある。bitcoinはすでに短期間で大きく上昇しているため、反応は特に激しくなる可能性がある。
では、投資家はWarshに何を期待すべきなのだろうか。
コンセンサスは、比較的中立的な講演を予想しているようだ。調査対象となったファンドマネージャーの約69%は、Warshが9月の決定を直接予告することを避け、インフレ、Fedの2%目標、長期的な政策原則、中央銀行の独立性に焦点を当てると見ている。そうなれば、市場はすでに中立的な結果を織り込んでいるため、直後の反応は限定的になる可能性がある。
本当の機会、そしてリスクは、サプライズにある。
タカ派的なWarshは、3%を超えるインフレは容認できず、必要であればFedは利上げの準備を維持しなければならないと強調する可能性がある。こうした言葉は米国債利回りを押し上げ、ドルを強くし、株式、金、bitcoinに圧力をかける可能性がある。
ハト派的なWarshは、高止まりする長期金利がすでに金融環境を引き締め、Fedの役割の一部を担っていると主張する可能性がある。経済の勢いが弱まっていることにもっと注意を払うべきだと示唆すれば、市場は利上げリスクの一部を急速に織り込まなくなる可能性がある。その場合、金利低下、ドル安、金と暗号資産の再上昇につながる可能性が高い。
私自身の見方では、Warshは9月の選択肢を意図的に残す可能性が高い。インフレに厳しい姿勢で知られているため、インフレが目標を上回る中で、自己満足しているように見えるわけにはいかない。しかし、労働市場の悪化と経済状況の減速は、追加利上げを確約しない理由になる。
さらに、大きな政治的背景もある。Trump政権は公然と低金利を求めており、債券市場への財務省の介入が複雑さをもう一段加えている。中間選挙が近づく中、即時の利上げは政治的に非常に敏感な問題となる。エコノミストのJeremy Siegelも、中間選挙前にWarshが利上げするとは予想していないと主張している。
トレーダーにとって、これは講演を政策決定ではなく、期待をめぐるイベントとして扱うべきだということを意味する。実際の決定は9月15日に行われる。ジャクソンホールは、その会合を前に期待を変え得るシグナルなのだ。
重要な水準にも注目すべきだ。bitcoinにとって、80,000ドルは目先の心理的な抵抗線である。ハト派的な講演の後、この水準を明確に上抜けて維持できれば、現在の踏み上げ相場がさらに上昇する可能性がある。タカ派的な反応なら、BTCは74,000~75,000ドル付近へ戻る可能性がある。
金も同様の状況にある。金利が急上昇した場合、4,050~3,960ドル付近、続いて3,930ドル付近のサポートが重要になる可能性がある。上昇局面では、ハト派的なサプライズにより、金が4,700ドルを超える新高値へ向かう可能性がある。
ドルも注意深く見守るべきだ。Fedのハト派的なシグナルはドルを弱め、EUR/USDを支える可能性がある一方、タカ派的なサプライズはドルの急反発をもたらす可能性がある。USD/JPYは米国の金利見通しの変化に特に敏感であるため、ここでの変動は大きくなる可能性がある。
最大の過ちは、見出しだけで取引することだろう。主要なFed講演後の最初の市場反応は、極めて感情的になることがある。より重要な動きは、トレーダーがメッセージ全体を消化し、債券や先物にすでに織り込まれていた内容と比較する時間を持った後に現れることが多い。
だからこそ、ポジションサイズが重要になる。これほど敏感なイベントでは、最初の1分足を予測しようとするより、小さなポジションと忍耐の方が価値を持つ可能性がある。市場はWarshに「利下げ」や「利上げ」と言わせる必要はない。インフレ、金融環境、労働市場についての一文だけで、期待が完全に変わることもある。
私の見方はややハト派寄りだ。主な理由は、経済成長にストレスの兆候が見られる中、市場がすでに利上げの可能性をますます懸念するようになっているからだ。労働市場の悪化、住宅活動の鈍化、高止まりする長期金利は、Warshが辛抱強くいる理由になる。ただし、彼のインフレに対する姿勢を考えれば、タカ派シナリオを無視することはできない。
簡単に言えば、Warshは双方の扉を開けておこうとする可能性が高いと考えている。インフレが依然として深刻な問題だと強調しながら、金融環境が引き締まっており、成長リスクが高まっていることも認めるかもしれない。そのアプローチなら、9月の判断は未決定のままとなり、変動性も高い状態が続くだろう。
bitcoinと金のトレーダーにとって、これは非常に興味深い状況を生み出す。Warshがハト派的な印象を与えれば、ドルは下落し、金利は低下し、デバスメント取引が加速する可能性がある。タカ派的な印象なら、金利が上昇し、ドルが強まり、BTCと金の最近の上昇が急激な調整に直面する可能性がある。
重要な教訓は、ジャクソンホールがWarshの正確な発言内容を予測することではないという点だ。重要なのは、期待と現実の違いを理解することである。中立的な講演は、中立がすでに予想されているため、市場をほとんど動かさない可能性がある。しかし、小さなタカ派またはハト派のサプライズが、はるかに大きな反応を生み出す可能性がある。
したがって、ワイオミング州での一つの講演が、2026年の残りの期間における債券、ドル、金、株式、暗号資産の方向性に影響を与える可能性がある。インフレ率が依然として3%を上回り、10年物利回りが約4.67%、30年物利回りが5%超、金が約4,653ドル、bitcoinが80,000ドルを試している現在、市場はすでに大きな反応に備えている。
私にとってメッセージは単純だ。取引の双方の可能性を尊重し、bitcoinと金とともに米国債利回りとドルを注視し、ジャクソンホールを実際の金利決定と混同しないこと。金曜日の講演は前菜であり、メインコースは9月15日だ。
市場がWarshに確実性を与えてほしいと待っているわけではない。Fedが次にどちらの方向へ動く可能性が高いのかをトレーダーに伝え得る、彼の口調の小さな変化を待っているのだ。
repost-content-media
#NVIDIAEarnings
NVIDIA第2四半期決算:AIがまだ始まったばかりだと証明した962億ドルの四半期
Jensen Huangはまたしてもやってのけた。2026年8月26日、NVIDIA(NASDAQ: NVDA)は、史上最も巨額な四半期決算の一つを発表したにもかかわらず、株価はほとんど動かなかった。この一つの事実が、この5兆2,500億ドル規模の企業に対するハードルが、いかに途方もなく高くなっているかを物語っている。ここでは、数字を詳しく分析し、市場が何を見誤ったのかを説明し、株価の行方を示したうえで、ここから私ならどう取引するか、率直な売買戦略をお伝えしたい。
歴史を作った数字
NVIDIAは、2026年7月26日に終了した会計年度第2四半期の売上高が962億ドルだったと報告した。これは前年に計上した467億ドルから106%増、前四半期比で18%増となる。これを別の角度から見ると、NVIDIAはわずか1四半期で、多くの巨大テック企業が1年間で稼ぐ額を上回る売上高を上乗せしたことになる。ウォール街の予想はおよそ922億ドルだったため、NVIDIAはコンセンサス予想を約40億ドル、つまり4%強上回った。
この企業全体を動かすエンジンはデータセンター事業で、売上高は890億ドル、前年同期比117%増、前四半期比18%増という驚異的な伸びを記録した。つまり、現在では全
HighAmbition
#NVIDIAEarnings
NVIDIA第2四半期決算:AIがまだ始まったばかりにすぎないことを証明した962億ドルの四半期
Jensen Huangはまたしてもやってのけた。2026年8月26日、NVIDIA(NASDAQ: NVDA)は、どの企業でも過去最大級となる四半期決算を発表したが、それでも株価はほとんど動かなかった。この事実だけで、5兆2,500億ドル規模のこの巨大企業に対する期待値が、いかに異常なほど高くなっているかが分かる。ここでは、数字を詳しく分析し、市場が何を誤解したのかを説明し、株価がどこへ向かうのかを描き、私ならここからどのようなトレード戦略を取るのかを率直に示したい。
歴史を作った数字
NVIDIAは、2026年7月26日に終了した第2四半期の売上高が962億ドルだったと報告した。これは前年同期の467億ドルから106%増加し、前四半期比では18%増加している。比較してみると、NVIDIAはわずか1四半期で、ほとんどの大手テクノロジー企業が1年間で稼ぐよりも多くの売上高を上積みしたことになる。ウォール街の予想はおよそ922億ドルだったため、NVIDIAはコンセンサス予想を約40億ドル、率にして4%強上回った。
この巨大企業全体を動かしているエンジンはデータセンター事業であり、売上高は890億ドルに達した。これは前年同期比で驚異的な117%増、前四半期比で18%増となる。つまり、現在では会社全体の売上高のおよそ92.5%がAIインフラから生み出されている。Blackwellチップの需要は依然として極めて強く、ハイパースケーラー各社は必要な数量を到底購入しきれない状況だ。
NVIDIAがあらゆる競合他社を真に引き離しているのは収益性だ。調整後1株当たり利益は2.22ドルとなり、前年の1.05ドルからおよそ111%増加した。これはコンセンサス予想の2.09ドルを約6%上回る。GAAPベースのEPSは2.46ドルだった。売上総利益率はGAAP、非GAAPの双方で非常に健全な75.0%を維持し、NVIDIAが巨大な規模に達しても価格決定力を手放していないことを証明した。
さらに同社は、四半期中に自社株買いと配当を通じて、およそ260億ドルを株主に還元した。AI関連企業の多くが驚くべき速度で現金を燃焼させている一方で、NVIDIAは現金を生み出しながら、同時に株主へ還元している。純利益も前年同期比でほぼ倍増し、これは売上高のための売上高ではなく、極めて高収益な成長であることを改めて示した。
株価がほとんど動かなかった理由
ここが率直に言えば、少しもどかしい部分だ。NVIDIAは今回を含め、過去8四半期のうち6回、決算発表を受けて下落しており、直近では4回連続となる。この圧倒的な上振れと力強いガイダンスにもかかわらず、時間外取引の反応は鈍く、株価は小幅に下落した。理由は単純で、しかも重要だ。市場はすでに完璧な結果を織り込んでいたのである。決算発表を前に213~216ドル付近で取引されていた投資家は、非常に大規模な四半期をすでに株価に織り込んでいた。売上高が106%増加したのに株価が上昇しないのは、ニュースが悪かったからではない。誰もがすでに知っていたからだ。取り込めるサプライズ・プレミアムは残っていなかった。
また、循環的なファイナンス、設備投資の持続可能性、そしてハイパースケーラー各社が減速することなく支出を続けられるのかをめぐり、相場では正当な議論も重しとなっている。NVIDIAは中国事業の見通しも引き下げ、ガイダンスにH20の出荷を一切織り込まなかったため、地政学的な重しも加わった。しかし核心部分は変わらない。これほど大規模な上振れ決算の後に株価が横ばいになることは、実は長期的にはポジティブな投資環境だ。利益が急増する一方で、バリュエーション倍率が低下しているからである。
誰も語っていないバリュエーションという贈り物
ここで投資仮説は本当に興味深くなる。NVIDIAは、2027会計年度のコンセンサスEPSがおよそ9.02ドルであることを前提に、予想利益の約23.6倍で取引されている。これは、同社が前年同期比で100%を超えて売上高を伸ばしているにもかかわらず、S&P 500の倍率とほぼ同水準だ。売上高を倍増させている企業が、市場平均並みの倍率で取引されるべきではない。歴史的に見れば、NVIDIAは年末時点で予想利益の約35~40倍まで再評価される。
NVIDIAが2026年後半までに予想利益の35倍へ戻るなら、株価は315ドル近辺になることを意味する。40倍なら、株価は約360ドルとなり、現在の水準からおよそ67%上昇する余地がある。UBSのアナリスト、Tim Arcuriは、2027会計年度のEPSが15ドルを超え、2028会計年度には20ドルを超える可能性を見込んでいる。ウォール街の平均12カ月目標株価はおよそ305~317ドルで、上昇余地は約43~49%となる。アナリスト目標は、弱気な下限の約180ドルから、強気な上限の500ドル、さらには743ドルまで広がっている。コンセンサスは依然として明確な「買い」で、売り評価は実質的にゼロだ。
実際、どこまで上昇できるのか
ハイパースケーラー各社が、2027年に1兆ドルを超え、2030年までに3兆~4兆ドルへ拡大すると予想されるデータセンター投資を実行すれば、NVIDIAの機会は2026年の水準からおよそ5倍に拡大する可能性があり、2~3年で6兆~8兆ドルの時価総額を支えることになる。短期的には、予想利益の35倍に戻ればNVDAは315ドル近辺となる。6兆ドルの時価総額には、およそ14%の上昇が必要だ。ストリートの強気派は500ドルを見ており、上昇余地は約135%となる。第3四半期のガイダンスは1,080億ドルで、前四半期比約12.3%増、約1,042億ドルの予想を上回っており、エンジンが減速していないことを示している。
私の率直な見通しは、今後6~12カ月でNVDAは大幅に上昇し、300ドルが現実的な最初の大きな目標となり、市場が過去の基準まで再評価すれば360ドルも達成可能だというものだ。基本シナリオは、垂直的な急騰ではなく、じり高である。これほどの規模になると、あらゆる値動きに莫大な資本が必要になるからだ。
理にかなったトレード戦略
トレーダーにとって、決算後の反応の鈍さは機会を生み出している。株価は5月の決算発表以降、約5%下落した後、$210s 台前半で持ち合っている。NVDAが207~210ドルのサポートゾーンを維持するなら、空売りポジションの解消が進む中で、今後数週間の240~250ドルを目標とするスイングエントリーとして妥当だろう。205ドルを下回る位置にストップを置けば、リスクを明確に管理できる。
長期投資家にとっては、下落局面でポジションを積み増し、ボラティリティを乗り越えて保有するのがよい。100%超の成長率に対して予想利益の23.6倍という水準では、質の高いAIインフラがバーゲン価格で売られている。200~210ドルへの下落は、蓄積ゾーンと見られる。第3四半期が1,080億ドルのガイダンスを確認し、データセンターの勢いが続けば、リスクとリターンは大きく上方向に傾く。率直に言えば、ハイパースケーラーの設備投資がこの秋に失望を招いたり、中国への制限が強化されたりすれば、強いファンダメンタルズにもかかわらず、NVDAは190~200ドルを再び試す可能性がある。
私の最終判断
率直に言おう。NVIDIAは今のテクノロジー業界で最も重要な企業であり、その決算はAI取引全体に対する信任投票だ。今回の四半期は、需要が本物であり、利益率は維持され、成長は加速していることを証明した。過去8回の決算のうち6回で株価が下落したのは、完璧を織り込んだ市場に見られる行動上の癖であって、企業が壊れているからではない。ファンダメンタルズは株価の動きが示唆するよりも強い。私は下落局面で買い、忍耐強く構え、来年に向けて300~360ドルを目標に保有したい。AIの構築は複数年にわたるインフラ超循環であり、NVIDIAは設備投資のあらゆるドルが通過しなければならない料金所だ。これは投資助言ではないが、予想利益の23倍でNVIDIAを保有することは、ここ数年で最も魅力的な構造的機会の一つだ。今後1年、3年、5年は、忍耐強い保有者に味方する。
#GateStockInsightsChallenge +#NVIDIA
repost-content-media
#GateStockInsightsChallenge +#MRVL
MRVL決算が迫る:AIチップ rally は続くのか? 完全解説

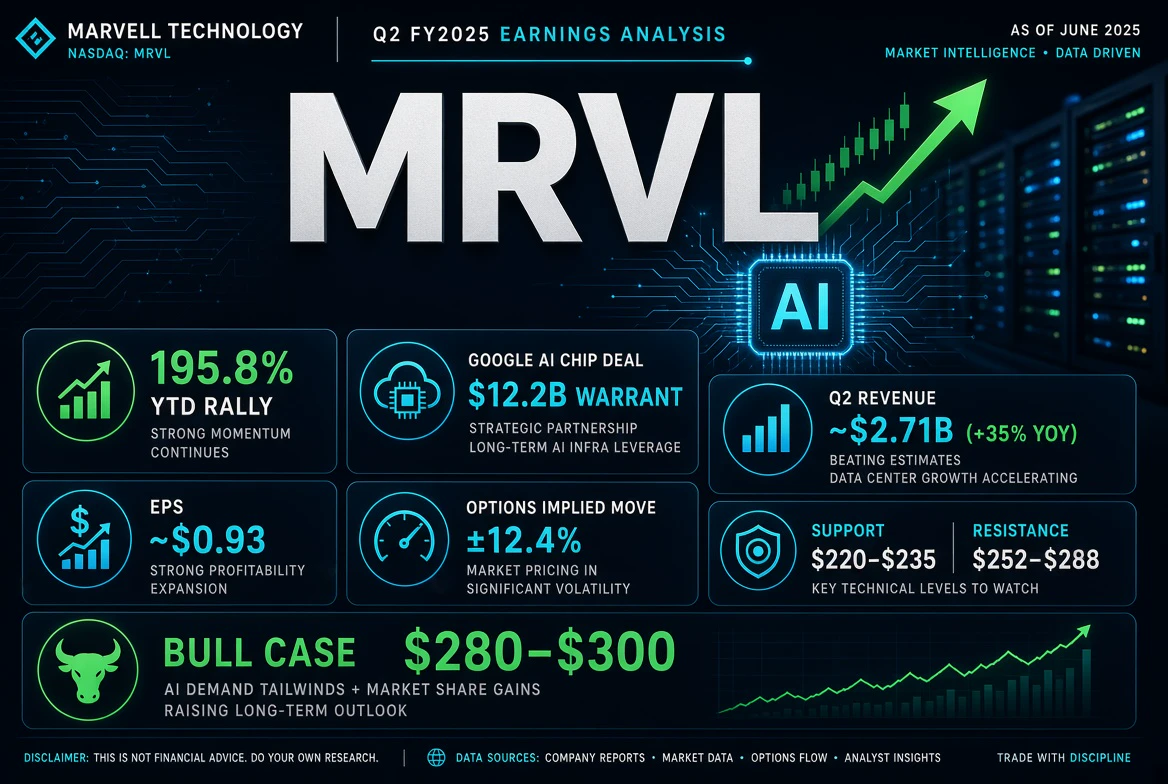
Marvell Technology(NASDAQ: MRVL)は、半導体業界でも最も爆発的な展開の一つを見せる中、8月27日の取引終了後に発表される2027年度第2四半期決算を迎える。株価はすでに年初来で驚異的な195.8%上昇し、過去12カ月では253.2%上昇している。カスタムAIアクセラレーター、光ネットワーキング、そして業界最大級の新たな提携の一つが原動力だ。本当の問題は、非常に高まった期待をこの勢いが上回れるかどうかである。現在の株価、重要な数字、注目すべき水準、そして現実的なシナリオを見ていこう。

現在の株価と最近の値動き

決算を控えた直近の取引では、MRVLは230ドル台前半から240ドルの範囲で取引されている。8月最終取引日の強い上昇日に約4.8%高となり、終値は240ドル前後だったが、決算発表前の時間外取引では237~238ドル付近まで小幅に下落している。52週レンジは安値61.44ドルから日中高値329.88ドルまでで、株価は安値から4倍以上に上昇した一方、史上最高値からはなお約27%下の水準にある。その過程では極めて変動が大きく、AIチップに対するセンチメントが揺らいだ局面では、高値から約50%下落した後、力
HighAmbition
#GateStockInsightsChallenge +#MRVL
MRVL決算が迫る:AIチップの上昇相場は続くのか?完全解説

Marvell Technology (NASDAQ: MRVL)は、8月27日の市場取引終了後に発表される2027会計年度第2四半期決算を前に、半導体業界で最も爆発的な展開の一つに入っている。株価は年初来で実に195.8%、過去12カ月で253.2%上昇しており、カスタムAIアクセラレーター、光ネットワーキング、そして業界最大級の新たな提携の一つが原動力となっている。本当の問題は、非常に厳しくなった期待をこの勢いが上回れるかどうかだ。ここでは、現在の株価、重要な数字、注目すべき水準、そして現実的なシナリオを解説する。

現在の株価と最近の値動き

決算発表を目前に控えた直近の取引では、MRVLは230ドル台前半から240ドル台の水準で取引されている。8月最終盤の取引では、約4.8%上昇する強い展開となり、終値はおよそ240ドルだった一方、決算発表前のプレマーケットでは237~238ドル付近まで小幅に下落している。52週間の値幅は安値61.44ドルから日中高値329.88ドルまでで、株価は安値から4倍以上に上昇したものの、依然として過去最高値を約27%下回っている。その過程では極めて変動が大きく、AIチップへのセンチメントが揺らいだ局面では、高値から約50%値を戻す場面もあったが、その後力強く回復した。過去1カ月でMRVLは約23%急騰しており、8月19日のGoogleとの契約発表後にはプレマーケットで12%以上急騰し、252ドル近辺まで上昇した後、投資家が材料出尽くしで売り、実際の見通しを待つ中で230ドル前後まで下落した。

ストーリーを変えたGoogleとの契約

最大のカタリストは、MarvellとGoogleのAIチップ関係の拡大だ。8月中旬、MarvellはGoogleに対し、行使価格206.58ドルで最大5,897万株を購入できるワラントを発行したと開示した。これは発行済み株式の約6.7%に相当し、全額行使された場合の価値は約122億ドルとなる。このワラントは、MarvellがGoogle向けのカスタムチップ事業で2023会計年度までに生み出す売上高に基づいて権利確定するもので、AIアクセラレーター、ネットワーク機器、メモリ製品を対象としている。2027会計年度第3四半期以降は、Googleから計上されるカスタム製品売上高5億ドルごとに、追加のトランシェが解除される。OppenheimerのRick Shafer氏は、これによって、カスタムAI ASICまたはXPUの売上高が来年には倍増して40億ドルを超え、2028年暦年までに100億ドルを上回る可能性があるという経営陣の見方が裏付けられたと述べている。UBSは目標株価を310ドルに引き上げた後、300ドルに引き下げた。一方、Susquehannaは決算発表のわずか数日前に目標株価を230ドルから265ドルへ引き上げた。

ウォール街が決算に期待していること

2027会計年度第2四半期のコンセンサス予想は、売上高が約27.1億ドルで前年同期比約35%増、Non-GAAP EPSが約0.93ドルで約39%増となっている。経営陣のガイダンスもこの範囲にあり、売上高は27億ドル±5%、EPSは0.93ドル±0.05ドルとしている。特に重要なのは、同社が2027会計年度第3四半期の四半期売上高を約30億ドルと見込んでおり、従来の社内見通しより丸々1四半期前倒しとなっている点だ。同社は直近6回の決算発表のうち、5回で予想を上回り、未達は一度もない。2027会計年度通期について、アナリストはEPSを約3.07ドルと予想しており、2026会計年度の2.16ドルから約42%の成長となる。ストーリーの原動力であるデータセンター部門は現在、総売上高の約74~76%を占めており、カスタムシリコンや光インターコネクトの需要は主にここから生じている。

オプション市場が織り込む株価変動

オプション市場は、上下いずれの方向にも大きな値動きを織り込んでおり、その幅は約12.4%、金額にするとおよそ31ドルの変動となる。基準値を251ドル近辺とすると、上昇時は約282ドル、下落時は約220ドルが示唆される。強気シナリオでは、予想を大きく上回りガイダンスが引き上げられれば、株価は280~285ドルのゾーンに向かう可能性がある。弱気シナリオでは、小幅な上振れ、低調な利益率、またはカスタムシリコンの立ち上がりの鈍化により、220ドルまたはそれ以下まで急落する可能性がある。年初来で約200%上昇した後だけに、バリュエーションには失望を吸収する余地がほとんど残されていないためだ。

重要な水準、サポートとレジスタンス

具体的な数字を使ってトレード戦略を組み立てる場合、短期的なテクニカル水準は明確だ。目先のサポートは234~235ドル付近で、252ドルの高値からの下落局面で短期的な下値支持として機能してきた。その下では、次のサポートは222~220ドルのゾーンで、期待外れの決算となった場合にオプション市場が示唆する下落水準と一致する。さらに深く売られた場合、Googleのワラント行使価格のすぐ近くにある206~208ドル付近が、心理的かつ構造的な下値となる。上値では、最初のレジスタンスはGoogleとの契約発表を受けた急騰時の252~253ドルの高値だ。ここを明確に上抜ければ、平均アナリスト目標と過去のレジスタンスが集中する265~268ドルのゾーンが視野に入る。その先の282~288ドルのゾーンが強気の決算シナリオにおける目標であり、さらに遠い目標は329.88ドル近辺の過去最高値となる。複数の強気モデルは、カスタムAI事業の立ち上がりが予想通り加速すれば、数年単位でこの水準に到達可能と見ている。

市場関係者による予想と目標株価

アナリストの見方は明確に強気だ。カバレッジでは、BuyまたはStrong Buyが約38件であるのに対し、Holdはわずか5件、Sellはゼロとなっている。平均目標株価は256~268ドルの範囲で、約11~14%の上昇余地を示唆している。より強気な目標にはUBSの300ドル、24/7 Wall Streetモデルの約288ドルがあり、1年後のコンセンサス目標は約266ドルとなっている。バリュエーションは割高で、実績PERは約82倍、予想PERは約58~62倍だが、成長余地が極めて大きいため、市場は割高な価格を受け入れている。株価は同業他社に対してプレミアムで取引されており、予想マルチプルはBroadcomの約20倍、NVIDIAの約26倍を大きく上回っている。それでも、同社は売上高の規模が小さいため、新たに獲得したチップ搭載先が一つ増えるごとに、成長への寄与は相対的に大きくなる。

トレード戦略と今後の計画

これはベータの高い二者択一型のイベント株であり、長期的な投資テーマは前向きであるものの、決算発表をめぐる短期的な展開は本当に五分五分だ。長期投資家にとっては、決算後に株価が220ドルのサポート、またはそれ以下まで下落した際にMRVLをドルコスト平均法で買い増すことが、構造的なAI成長銘柄のポジションを構築する有効な方法となってきた。通期EPSが42%成長するとの予想に加え、Googleが保有する販売チャネルもあるためだ。スイングトレーダーにとっては、決算後の最初の急騰を追いかけるのではなく、最初の1時間が過ぎて株価がどこに落ち着くかを確認するのが賢明だ。失望を招いた場合は、下値水準として220ドルをストップラインとして意識すべきだろう。すでに保有している投資家にとっては、株価が280~288ドルのレジスタンスゾーンへ急騰した際に一部利益を確定することで、長期的な上昇余地に向けたコアポジションを維持しながら利益を確保できる。

どこまで上昇する可能性があるのか?

経営陣が示した軌道を実現し、Google向けカスタムチップの売上高が予想通りに拡大すれば、今後12カ月で300ドル台へ戻り、さらにその水準を超える道筋が計算上は描ける。最も強気な市場モデルは、数年単位で310~330ドルを目標としている。シナリオは3つある。強気シナリオでは、2027会計年度第3四半期の売上高が30億ドルに達し、EPSガイダンスが3.30ドルを超えて引き上げられ、データセンターの強さが続けば、数カ月以内に株価は280~300ドルのゾーンへ上昇する可能性がある。基本シナリオでは、堅調で予想通りの上振れと安定したガイダンスにより、巨額の上昇分を消化しながら株価は240~265ドルの取引レンジにとどまる可能性が高い。弱気シナリオでは、利益率の低下やカスタムシリコンの立ち上がりの鈍化により、株価は容易に220~235ドルの支持帯まで戻る可能性があり、深刻な失望となれば206~208ドルのワラント水準を試す展開もあり得る。どのシナリオでも株価は変動が大きくなるため、単一の予測よりもポジションサイズと明確な計画が重要となる。

最後のアドバイスと注視すべきリスク

粗利益率の推移を注視すべきだ。カスタムシリコンの契約は標準製品より利益率が低くなる傾向があり、売上高が予想を上回っても市場は利益率の低下を厳しく評価するからだ。データセンターの成長率と、Google向け売上高の拡大についての説明にも注目したい。ハイパースケーラー以外での新たなデザインウィンにも注目すべきだ。顧客の多様化は集中リスクを低下させる。リスク面では、同銘柄のベータは約2.25と市場の約2倍であり、半導体市場全体やマクロ経済の変動がMRVLに大きな影響を与える。年初来の上昇分のかなりの部分はすでに楽観論を織り込んでおり、二者択一型の決算反応によって、1カ月分の上昇がわずか1日で消える可能性もある。予想変動率が12.4%に達するため、決算発表をまたいで保有する投資家は、上下いずれの方向にも大きな値動きが起こることを覚悟すべきだ。私の率直な見方では、Marvellの長期的なAI構造成長ストーリーは依然として健全で前向きであり、決算が好調なら280~300ドルのゾーンまで上昇する本当の可能性がある。ただし、目先の局面はリスクが高く、ポジション管理を徹底して臨むのが最善だ。
repost-content-media
#GateStockInsightsChallenge +#MRVL
$MRVL 決算プレビュー:Googleとの契約後もAIチップ rallyは続くのか?
$MRVL の決算がついに発表される。これは今週最も注目されているAIチップ関連イベントの一つだ。Marvell Technologyは、米国市場の8月27日の取引終了後に、2027年度第2四半期の決算を発表する予定だ。市場はもはや、単に売上高が予想を上回るかどうかだけを見ているわけではない。トレーダーが知りたいのは、Marvellが巨大なAI機会、特に拡大しているGoogleとの関係を、将来のより力強い成長と業績見通しにつなげられるかどうかだ。
この分析時点では、現在のMRVL価格を約257ドルとしている。これは重要な点だ。なぜなら、この株は今年すでに大幅な上昇を経験しているからだ。最近の市場報道によれば、Marvellは年初来でおよそ180%上昇しており、すでに期待値は極めて高い。もはや大きな問題は「Marvellは成長しているのか?」だけではない。本当の問題は「Marvellは257ドルの株価を正当化できるほど速く成長できるのか?」だ。
ゲート質問1:AIチップ rallyは続くのか?
私の答え:続く可能性はあるが、次の上昇局面には決算と業績見通しによる確認が必要だ。
Marvellは、カスタムシリコン、ネットワーキン
HighAmbition
#GateStockInsightsChallenge +#MRVL
$MRVL 業績プレビュー:Googleとの契約後もAIチップ rallyは続くのか?
$MRVL の業績発表がいよいよ始まり、今週最も注目されているAIチップ関連イベントの一つとなっています。Marvell Technologyは、8月27日の米国市場終了後に2027年度第2四半期の決算を発表する予定です。市場はもはや、単純な売上高の予想超過だけを見ているわけではありません。トレーダーが知りたいのは、Marvellが巨大なAI機会、特に拡大するGoogleとの関係を、今後の成長と業績見通しの強化につなげられるかどうかです。
この分析時点では、現在のMRVL株価を約257ドルとして扱っています。これは重要な点です。なぜなら、この株は今年すでに大幅に上昇しているからです。最近の市場報道によると、Marvellは年初来でおよそ180%上昇しており、期待値はすでに非常に高くなっています。もはや大きな疑問は「Marvellは成長しているのか」だけではありません。本当の問題は「257ドルという株価を正当化できるほど速く成長できるのか」です。
ゲート・クエスチョン1:AIチップ rallyは続くのか?
私の答え:はい、ただし次の上昇局面には決算と業績見通しによる確認が必要です。
Marvellは、カスタムシリコン、ネットワーキング、光接続、メモリ関連ソリューション、データセンターインフラを通じて、AIインフラ拡大の中心に位置しています。同社のデータセンター事業はすでに売上高の非常に大きな割合を占めており、ハイパースケーラー各社はAIインフラへの大規模な投資を続けています。これにより、MRVLにはNvidiaのGPUサイクルに単に追随するだけではない、強固なファンダメンタルズ面のストーリーがあります。
最近のGoogleとの契約により、このストーリーはさらに興味深くなっています。MarvellとGoogleは、Googleのカスタム半導体製品に関連する商業契約を締結しています。Googleは、1株206.58ドルで最大5,897万株のMarvell株式を取得できるワラントを受け取っており、関連条件が満たされた場合、この契約は2033年度までに最大1,200億ドルのカスタム製品売上高を生み出す可能性があります。
これは長期的に大きな追い風ですが、トレーダーは重要な点を一つ覚えておく必要があります。将来の売上高は、直ちに発生する売上高と同じではありません。実際に決算が発表される前に、市場が将来の成長を非常に積極的に織り込むことはあります。
ゲート・クエスチョン2:ポジティブなニュースはすでに織り込まれているのか?
私の答え:かなりの部分はおそらく織り込まれていますが、すべてが織り込まれているとは限りません。
ここでMRVLが興味深くなります。
株価はすでに劇的に上昇しており、Googleとの発表によって投資家の期待はさらに高まりました。最近のオプション価格は、トレーダーが決算を巡って上下およそ10%の値動きに備えていることを示しており、上昇時は約261ドル、下落時は214ドルを下回る水準が意識されていました。
これは非常に重要なことを示しています。市場は大きな反応を予想しているのです。
Marvellが投資家のすでに織り込まれている期待どおりの内容を発表した場合、良いニュースが株価にすでに反映されているため、株価は上昇に苦戦する可能性があります。しかし、売上高、EPS、そして特に今後の業績見通しが期待を上回れば、短期モメンタムトレーダーがMRVLを新高値へ急速に押し上げる可能性があります。
したがって、257ドルで株を追いかけて買う理由として、Googleとの契約だけを捉えるべきではないと考えます。
ゲート・クエスチョン3:トレーダーは決算に何を期待しているのか?
現在のコンセンサス予想は、2027年度第2四半期の売上高が約27.1億ドル、調整後EPSが0.93ドルです。Marvell自身のガイダンスは、売上高約27億ドル(±5%)、調整後EPS 0.93ドル(±0.05ドル)でした。
つまり、単にガイダンスを達成するだけでは、強力な上昇を生み出すには不十分かもしれません。
市場は、次の3点をより注意深く見ています。
1. 売上高とEPSの予想超過:明確な上振れは強気シナリオを強化します。
2. データセンターの成長:投資家は、AIインフラ需要が単に堅調であり続けているのではなく、加速している証拠を求めています。
3. 今後の業績見通し:これが最も重要な要素かもしれません。好調な四半期決算に続いて慎重なガイダンスが示されれば、好材料出尽くしによる売り反応が起きる可能性もあります。
Marvellの前四半期の売上高は約24.2億ドルで、データセンター売上高は約18.3億ドル、前年同期比27%増でした。
MRVLの257ドルにおけるテクニカル状況
257ドルの株価で、同株は非常に重要なゾーンに入っています。
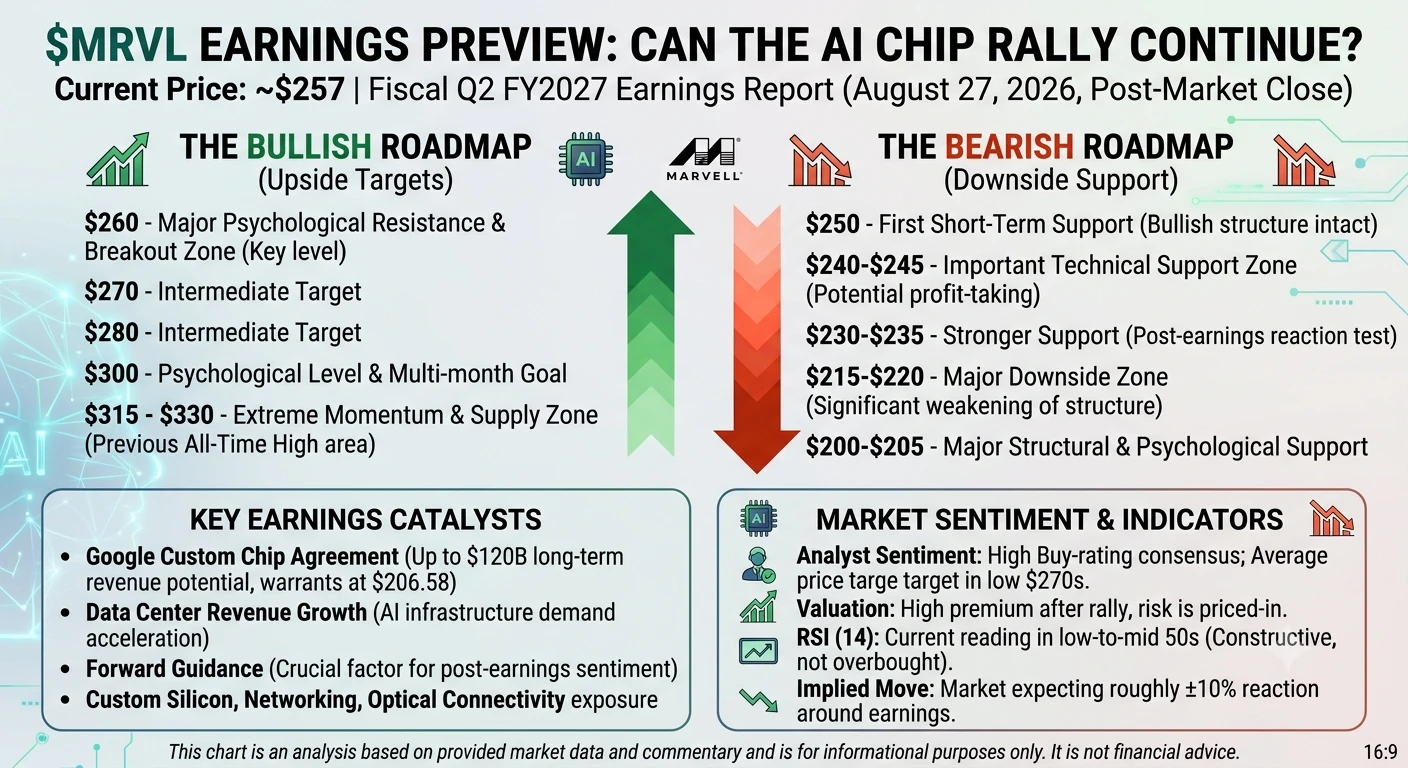
最初の大きな心理的抵抗線は260ドルです。これは重要です。オプションのポジショニングと市場の期待がすでにこの水準周辺に集中しているからです。260ドルを明確に上抜ければ、270ドル、続いて280~285ドルに向かう道が開かれる可能性があります。
280ドルを上回ると、次の大きなターゲットは300ドルという心理的水準になります。
また、決算後にモメンタムが極端に強まれば、315~330ドルに向かう動きも否定できません。Marvellの過去の52週高値・史上最高値は約329ドルと報じられているため、このエリアは容易に突破できるターゲットというより、主要な売り圧力ゾーンを意味します。
したがって、私の強気シナリオの道筋は次のとおりです。
260ドル → 270ドル → 280ドル → 300ドル → 315ドル → 329ドル
ただし、これらは抵抗線/ターゲットゾーンであり、保証された価格ではありません。
主要サポート水準
下値では、次のゾーンを注視します。
250ドル:最初の短期サポート。ここを上回って維持できれば、目先の強気構造は維持されます。
240~245ドル:重要なテクニカルサポートゾーン。決算後にここまで戻る動きは、完全なトレンド反転ではなく、単なる利益確定売りを示している可能性があります。
230~235ドル:より強いサポート。ここを失うと、決算後の反応がより深刻になっていることを示します。
215~220ドル:主要な下値ゾーン。オプション市場も、決算時の反応エリアとして$210s 付近の安値を示しています。
200~205ドル:主要な心理的・構造的サポート。ここまで下落すれば、短期的な強気のセットアップは大きく損なわれます。
決算前のテクニカル市場は、全般的に建設的な構造を示しており、複数の移動平均線が強気シグナルを示していましたが、短期指標はよりまちまちでした。
RSI:MRVLは買われすぎなのか?
これも重要なポイントです。
MRVLの最近のテクニカル指標では、データソースや計算時点によって異なるものの、RSI(14)は50台前半から半ば付近となっています。つまり、70を超える極端な買われすぎ状態ではなく、モメンタムはポジティブから中立の範囲にあるということです。
決算発表が新たなファンダメンタルズ上の追い風となるなら、これは実際に健全な状態です。
RSIが60~70を上回ると同時に260ドルを上抜ければ、モメンタムトレーダーはより積極的になる可能性があります。
しかし、RSIが動きを確認しないまま価格だけが上昇した場合、トレーダーは弱気ダイバージェンスと利益確定売りに注意すべきです。
したがって、MRVLの売買をRSIだけで判断するべきではありません。今夜は、決算ガイダンス、値動き、出来高による確認の方がはるかに重要です。
市場センチメントは何を示しているのか?
センチメントは明らかに強気ですが、同時にポジションが混み合っています。
この違いは重要です。
アナリストのセンチメントは依然としてポジティブで、最近の報道では、追跡対象となっているアナリストの大半が買い推奨を維持しており、平均目標株価は270ドル台前半付近となっています。UBSもポジティブな見方を維持しながら、目標株価を340ドルから300ドルへ引き下げています。
一方で、バリュエーションは深刻な検討材料になりつつあります。最近の分析では、MRVLが大幅な上昇後にプレミアム評価で取引されていることが指摘されています。
これは典型的な決算局面を生み出します。
好決算+強いガイダンス=上放れの可能性。
好決算+ガイダンス据え置き=好材料出尽くしによる売り反応の可能性。
低調な決算または弱いガイダンス=急な調整の可能性。
私のMRVL取引戦略
個人的には、決算直前にMRVLへポジション全体を一気に投入することは避けます。
なぜでしょうか?
決算によって、通常のサポートやレジスタンス水準を無視したギャップが生じる可能性があるからです。
すでにMRVLを安い価格で保有しているなら、正確な天井を予測しようとするより、利益の一部を守ることを検討します。
新規ポジションについては、反応を待つことが望ましいアプローチです。
強気シナリオ
MRVLが予想を上回り、ガイダンスも予想以上に強ければ、まず260ドルを注視します。
260ドルを明確に上抜けて維持できれば、次の水準がターゲットになります。
270ドル → 280ドル → 300ドル
300ドルを強い出来高とともに突破すれば、329ドル付近の過去高値がより大きな上値目標になります。
重要な言葉は「確認」です。一時的な急騰を追いかけるより、確認されたブレイクアウトを買いたいと考えます。
中立シナリオ
決算が良好でも、株価が255~265ドル付近で寄り付き、新高値を形成できなければ、持ち合いを予想します。
その場合、より良い戦略は245~250ドル付近への押し目を待ち、そのエリアを買い手が守るかどうかを見極めることかもしれません。
弱気シナリオ
決算が失望を招くか、ガイダンスが予想より弱ければ、まず240~245ドルを監視します。
ここが崩れれば、次のゾーンは230~235ドル、その後は215~220ドルとなります。
215ドルを下回れば、短期的な強気構造は大きく弱まり、200ドル付近に向けてより深いリトレースメントが生じる可能性があります。
MRVLはどこまで上昇できるのか?
私の短期的な強気予想は次のとおりです。
基本的な強気ターゲット:270~280ドル
強い強気ターゲット:300ドル
極端なモメンタム時のターゲット:315~330ドル
257ドルから300ドルへの上昇は、約17%の上昇となります。
257ドルから330ドルへの上昇は、約28%の上昇となります。
しかし、同じボラティリティは両方向に作用します。230ドルまで下落すれば約10.5%の下落となり、215ドルまで下落すれば257ドルから約16%の調整となります。
だからこそ、正確な数字を一つ当てようとするよりも、ポジションサイズの管理が重要なのです。
最終見解
MRVLは現在、半導体分野で最も強力なAIインフラ関連ストーリーの一つを持っています。Googleとの提携は潜在的に巨大な長期売上高機会をもたらし、MarvellがカスタムAIシリコン、ネットワーキング、光接続、データセンターインフラに幅広く関与していることで、投資家には継続的なAI支出の恩恵を受ける複数の方法があります。
しかし、株価はすでに非常に大きく上昇しており、期待値は今や極めて高くなっています。
257ドルの水準では、私はMRVLを決算を巡って強気だが高リスクと分類します。
私にとって最も重要な水準は260ドルです。
強い決算とガイダンスを伴って260ドルを上回る場合:270ドル → 280ドル → 300ドルが強気シナリオの道筋になります。
260ドル付近で失速し、その後250ドルを下回る場合:240~245ドルを注視します。
235ドルを下回る場合:215~220ドルに向けてリスクが高まります。
RSIが50台前半から半ば付近であることは、現時点で極端な買われすぎ状態を示していませんが、決算によるボラティリティによって数分以内にモメンタムが完全に変わる可能性があります。
トレーダーにとって最大の教訓は単純です。ヘッドラインそのものを取引してはいけません。ヘッドラインに対する反応を取引するのです。
Googleとの提携はすでに知られています。市場が今求めているのは、売上高、利益率、AI需要、受注、そして今後のガイダンスによる証明です。
Marvellがその証明を示せば、AI rallyはさらに上昇する可能性があります。
期待値が高すぎ、経営陣がハードルを引き上げられなければ、力強い数字でさえ利益確定売りを引き起こす可能性があります。
したがって私の計画は、260ドルを上回る場合は強気、245~260ドルでは慎重、240ドルを下回る場合は防御的に対応するというものです。
repost-content-media
#GateStockInsightsChallenge + #NVIDIA
NVIDIAは、8月26日に予定されている第2四半期決算報告を前に、株価が210~215ドル付近で取引される中、年間で最も重要な週の一つを迎えている。NVDAは最近、52週間高値の236.54ドル付近から反落し、214.72ドル付近で引けた。これにより株価はピークをおよそ9~10%下回る一方、52週間安値の164.07ドルからは依然として約30%の上昇を維持している。今回の反落は、必ずしもトレンド反転を示すものではない。むしろ、値動きは力強い上昇後の持ち合いに近く、市場は次の大きなカタリストを待っているように見える。
ファンダメンタルズの背景は依然として強力だ。
NVIDIAは、AIインフラ、アクセラレーテッドコンピューティング、Blackwellシステム、そして आगामीのVera Rubinプラットフォームに対する並外れた需要の恩恵を受け続けている。メモリコストの上昇により、NVIDIAがAIサーバーシステムの価格を15%超引き上げる可能性が報じられている点は特に重要だ。これは、AIインフラ需要が高水準で続く中、同社が依然として強い価格決定力を持っていることを示唆するためである。部品コストが上昇し続けた場合、システム価格の上昇は利益率の下支えにもつながる可能性がある。
テクニカル構造
日足チャートで
HighAmbition
#GateStockInsightsChallenge + #NVIDIA
NVIDIAは、8月26日に予定されている第2四半期決算報告を前に、株価が210~215ドル付近で取引されるという、年間でも特に重要な週の一つを迎えている。NVDAは最近、52週間高値である236.54ドル付近から押し戻され、214.72ドル前後で引けた。これにより株価はピークからおよそ9~10%下落した一方、52週間安値の164.07ドルからは依然として約30%上昇している。現在の下落が直ちにトレンド反転を示しているわけではない。むしろ、値動きは力強い上昇後の保ち合いに近く、市場は次の大きなカタリストを待っているように見える。
ファンダメンタルズの背景は依然として強力だ。
NVIDIAは、AIインフラ、アクセラレーテッドコンピューティング、Blackwellシステム、そして今後登場するVera Rubinプラットフォームに対する exceptional な需要から引き続き恩恵を受けている。メモリコストの上昇を理由に、NVIDIAがAIサーバーシステムの価格を15%超引き上げる可能性が報じられている点は特に重要だ。これは、AIインフラ需要が高水準にある中で、同社が依然として強い価格決定力を持っていることを示唆している。部品コストが上昇し続けた場合、システム価格の上昇は利益率の維持にも寄与する可能性がある。
テクニカル構造
日足チャートは現在、236.54ドルからの短期的な調整を示している。200日移動平均線が約211.79ドルに位置しているため、株価は重要なテクニカル領域付近にある。この水準を維持できれば、より広範な強気構造は保たれる。一方、20日移動平均線は約217.14ドル、50日移動平均線は約221.25ドル、100日移動平均線は約219.97ドルに位置している。これらの移動平均線は、現在の株価のすぐ上に重要な抵抗帯を形成している。
モメンタム指標は比較的均衡している。RSIは51~54付近で中立的であり、NVDAは買われ過ぎでも売られ過ぎでもない。MACDはゼロラインを上回っているものの、モメンタムはやや低下している。ストキャスティクスは約54、CCIは約17で、こちらも中立的な市場を示している。
この組み合わせは、株価が長期的な下落トレンドを確認したというより、カタリストを待っていることを示唆している。
主要サポート水準
S1: 211~212ドル これは、211.79ドル付近の200日移動平均線と近接しているため、最初かつ最も重要な目先のサポートゾーンである。買い手がこの水準を守り、株価が回復し始めれば、強気構造は維持される。
S2: 205~206ドル これは次の主要サポートゾーンである。205ドルを下回って日足が明確に引けると、売り手が主導権を握りつつあり、より深い調整の可能性が高まっていることを示す。
S3: 194~196ドル これは主要な深いサポート領域である。この地域に向けて下落すれば、現在の水準から大幅な調整となり、短期的な強気シナリオは大きく弱まる。
主要レジスタンス水準
R1: 218~219ドル これは最初の大きな壁である。20日移動平均線付近に位置し、回復を確認するための最初の水準となる。219ドルを上回って日足が力強く引ければ、強気シグナルとなる。
R2: 224~225ドル これは次のレジスタンスゾーンである。
強い出来高を伴ってこれを上抜ければ、買い手が短期的な主導権を取り戻したことが確認され、NVDAが230ドル超に向かう可能性がある。
R3: 236~237ドル これは主要なブレイクアウト水準であり、直近の52週間高値でもある。236.54ドルを明確に上抜ければ、新高値に向けた展開が始まり、価格目標が大幅に上昇する可能性がある。
強気シナリオ
最も強い展開は、NVDAが211~212ドルを維持し、218~219ドルを奪回した後、224~225ドルを突破する展開だろう。決算後に強い出来高を伴ってこの流れが実現すれば、次の主要目標は228~230ドルとなり、その後236~242ドルが続く。
236.54ドルを明確に上抜けることは特に重要だ。これにより直近高値がレジスタンスではなくなり、新たな強気の価格発見局面が確立されるからである。そのシナリオでは、次の心理的目標として250ドル、その後260~270ドルの範囲が意識される可能性がある。
弱気シナリオ
主な警戒シグナルは、211.79ドルを下回る日足終値が持続することだ。200日移動平均線がサポートとして機能しなければ、NVDAは205~206ドルに向かう可能性がある。205ドルを失えば、194~196ドルに向けてさらに深く押し戻される可能性が高まる。
したがって、211ドルは短期的な強気継続と下落リスクの増大を分ける重要な水準である。主要なサポート構造が崩れた場合、トレーダーはあらゆる押し目を買い機会だと考えるべきではない。
取引計画
強気シナリオでは、トレーダーは212~215ドルの範囲でサポートを確認できるが、より強い確認材料となるのは218~219ドルを上回る日足終値である。219ドルを奪回すれば、最初の上値目標は228ドルとなり、その後236~242ドルが続く。
より積極的なブレイクアウト戦略では、224~225ドルを上回る動きが確認されれば、モメンタムが戻っていることをさらに確認できる。主要なブレイクアウト確認水準は、引き続き236.54ドル超である。
SL1: 210.50ドル SL2: 204.50ドル SL3: 194.00ドル
TP1: 228ドル TP2: 236~242ドル TP3: 255~260ドル
上値拡大目標
決算、ガイダンス、AI需要の見通しが極めて強い状態を維持すれば、NVDAは今後数か月で最終的に260~270ドルを試す可能性がある。その先では、300ドル超付近のアナリストによるより広範な目標レンジが意識される。しかし、株価のバリュエーションと期待はすでに高水準にあるため、これらの長期目標を保証された水準として扱うべきではない。
決算見通し
8月26日の決算報告は、直近で最大のカタリストである。力強い売上高成長、堅調なBlackwell需要、前向きなガイダンス、そしてAIインフラ支出が持続している証拠が示されれば、センチメントはすぐに買い手側へ戻る可能性がある。決算への強い反応によって、NVDAは219ドル、225ドルを突破し、236ドルに向かう可能性がある。
一方、見出しとなる数値が強くても、弱いガイダンス、利益率への懸念、供給制約、または将来需要が予想を下回ることが利益確定売りを引き起こす可能性がある。その場合、最初の重要な防衛線は211ドルとなり、その後205ドル、そして194~196ドルが続く。
最終見解
私の総合的な見方は、211ドルを上回る限り、慎重ながら強気である。
短期チャートは現在、調整を伴う保ち合い局面にあるが、中期および長期の構造は依然として堅調だ。最も重要な確認水準は219ドル、225ドル、そして最終的に236.54ドルである。
219ドル超 → 強気モメンタムが改善。
225ドル超 → 230~236ドルに向けた上昇がより起こりやすくなる。
236.54ドル超 → 新高値と250ドル超が視野に入る。
211ドル割れ → 警戒感が高まる。
205ドル割れ → より深い調整リスク。
194~196ドル割れ → 現在の強気構造は深刻なテクニカル圧力に直面する。
したがって、今後数回の取引セッションは極めて重要である。NVDAが強気を維持するために、直ちに250ドルへ到達する必要はない。重要なのは、買い手が211~212ドルのゾーンを守り、最終的に218~225ドルのレジスタンス帯を奪回することである。決算が強いカタリストをもたらせば、228ドル、236~242ドル、そして最終的に255~260ドルに向かう道筋は、ますます魅力的になる。
repost-content-media
NVDA+0.23%
#GateStockInsightsChallenge +#BMNR
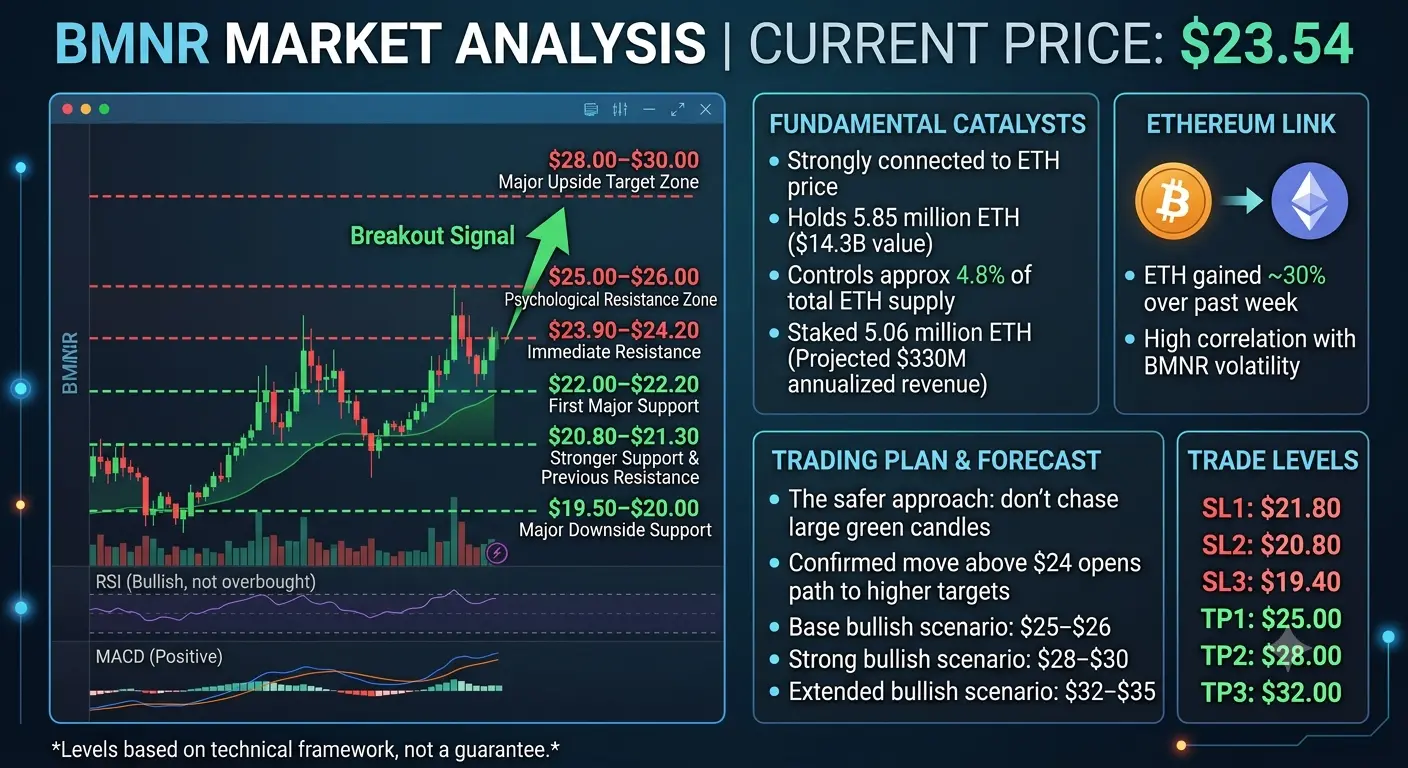
BMNR 市場分析 | 現在価格: $23.54
BitMine Immersion Technologies (BMNR) は強い強気モメンタムを示していますが、急騰後の次の動きには慎重な対応が必要です。現在価格は$23.54で、BMNRは重要なブレイクアウトゾーン付近で取引されています。一方、より広範なEthereumの上昇は、依然として最大のファンダメンタルズ上のカタリストです。同社は、開示されたETH価格に基づき約$14.3B相当となる585万ETHを保有していると報告しており、これはETH総供給量の約4.8%に相当します。暗号資産、現金、市場性有価証券、その他の戦略的保有資産を合わせた総額は約$14.9Bに達しました。
BitMineはまた、500万ETH以上(506万ETH超)をステーキングしており、現在の年間換算ステーキング収益は約$330Mと予測されています。
したがって、ファンダメンタルズ上のストーリーはETHと強く結びついています。Ethereumが上昇を続ければ、BMNRは財務資産の価値上昇と、ETHに焦点を当てた株式に対する市場センチメントの改善の両方から恩恵を受ける可能性があります。BitMineはまた、Ethereum供給量の5%を支配するという掲げた目標に近づいており、経営陣による
HighAmbition
#GateStockInsightsChallenge +#BMNR
BMNR市場分析 | 現在価格: $23.54
BitMine Immersion Technologies (BMNR)は強い上昇モメンタムを示していますが、急騰後であるため、次の動きには慎重な対応が必要です。現在価格は$23.54で、BMNRは重要なブレイクアウトゾーン付近で取引されています。一方、より広範なEthereumの上昇は、依然として最大のファンダメンタルズ上のカタリストです。同社は、開示されたETH価格に基づき、約$14.3B相当の585万ETHを保有していると報告しており、これはETH総供給量の約4.8%に相当します。同社の暗号資産、現金、有価証券およびその他の戦略的保有資産の合計は、約$14.9Bに達しました。
BitMineはまた、506万ETH超をステーキングしており、現在の年間換算ステーキング収益は約$330Mと予測されています。
したがって、ファンダメンタルズ面のストーリーはETHと強く結びついています。Ethereumが上昇を続ければ、BMNRは保有資産の価値上昇と、ETHに焦点を当てた株式に対する市場センチメントの改善の両方から恩恵を受ける可能性があります。BitMineはEthereum供給量の5%を支配するという stated goalにも近づいており、経営陣によればETHは過去1週間で約30%上昇しています。
これは強力なカタリストとなりますが、同時にBMNRがETH自体よりもはるかに高いボラティリティを経験する可能性があることも意味します。
テクニカル面では、BMNRは大幅な回復を見せています。株価は最近、$18–$20の水準から$23.50超まで上昇し、より広範な暗号資産市場の上昇に支えられました。以前のテクニカルデータでは、200日EMAは約$21.91でした。これは、$22を上回る動きが重要であることを意味します。なぜなら、短期的な構造がより強気な局面へ移行するためです。初期のブレイクアウト時には、RSIも極端な買われ過ぎではなく強気を示しており、MACDもプラスを維持していました。
主要サポートレベル:
$22.00–$22.20 — 最初の主要サポート。このゾーンを維持できれば、ブレイクアウト構造は健全な状態を保てます。
$20.80–$21.30 — より強いサポートであり、以前のレジスタンス帯。この地域まで押し戻されれば、買い手が防衛した場合、よりリスクを管理しやすいエントリーポイントとなる可能性があります。
$19.50–$20.00 — 主要な下値サポート。このエリアを失うと、現在の強気構造が弱まり、最近の上昇が勢いを失っていることを示唆します。
主要レジスタンスレベル:
$23.90–$24.20 — 直近のレジスタンス。BMNRは現在この地域を試しているため、強い出来高を伴う明確なブレイクアウトは重要な強気シグナルとなります。
$25.00–$26.00 — 心理的かつテクニカルなレジスタンスゾーン。$25を上回る動きが持続すれば、モメンタムが加速する可能性があります。
$28.00–$30.00 — 主要な上値目標ゾーン。ETHが強さを維持し、BMNRが$26を明確に突破すれば、ここが次の重要な上昇拡大ゾーンとなります。
$32.00–$35.00 — 上昇拡大目標。この水準には、ETHの継続的な強さ、強い取引高、持続的な投資家需要が必要となります。
取引プラン:
より安全なアプローチは、大きな陽線を追いかけないことです。BMNRが$22を上回って維持し、その後、強い出来高を伴って$24を突破できれば、強気継続のセットアップはより強固になります。$24を上回ることが確認されれば、まず$25–$26、その後$28–$30へ向かう道が開かれる可能性があります。
押し目戦略では、$21–$22の地域の方が魅力的です。より明確なリスク・リワード構造が得られるためです。価格がこのゾーンに到達し、買い手が参入すれば、セットアップはより強固になります。
BMNRが$20.80を失い、すぐに奪回できない場合は、エクスポージャーを減らす方が賢明です。
予測:
基本的な強気シナリオ: $25–$26。
強い強気シナリオ: $28–$30。
拡大した強気シナリオ: ETHが力強い上昇を続け、BMNRが強いモメンタムを維持した場合は$32–$35。
弱気反転は$20.80を下回るとより懸念される展開となり、$19.50–$20.00が次に防衛すべき重要なエリアとなります。
取引レベル:
SL1: $21.80
SL2: $20.80
SL3: $19.40
TP1: $25.00
TP2: $28.00
TP3: $32.00
現在注目すべき重要なラインは$24です。BMNRが$24を突破して上方で維持できれば、モメンタムは$25–$26、さらに$28–$30へ拡大する可能性があります。$24付近で何度も上昇を阻まれ、$22を下回った場合は、次の試みの前に$21–$20.80へ向けた持ち合いまたは押し目が予想されます。
全体として、BMNRは$22を上回る限り強気であり、$20.80が主要な構造レベルです。最大のカタリストは依然としてEthereumです。BitMineの莫大なETHトレジャリーを考えると、ETHの持続的な強さは、同社の資産価値と投資家向けストーリーを直接的に改善する可能性があります。
repost-content-media
BMNR-1.64%
ETH-0.81%
#GOOG
GOOGは現在344.5ドル近辺で取引されており、52週間高値の408.61ドルから下落しています。ここ数週間で株価は大商いの中でおよそ3.8%下落し、短期移動平均線を下抜けました。株価は20日EMAと50日EMAを下回っていますが、323.6ドル近辺の200日EMAを十分に上回っており、これは長期的な上昇トレンドがテクニカル面では依然として維持されている一方、短期モメンタムは反転して弱まっていることを意味します。現在の株価収益率(P/E)はおよそ17.9倍で、2019年以来の最低水準です。一方、事業の売上高は前年同期比で約24%成長しています。このバリュエーションの乖離が、ウォール街の大半のアナリストが依然として強気な見方を維持している理由です。
ファンダメンタルズ要因と価格予想
強気シナリオを支えているのはGoogle Cloudです。第1四半期のクラウド売上高は前年同期比で60%以上増加して200.3億ドルとなり、約5,140億ドルという巨額の受注残高を抱え、営業利益率は32%を上回りました。Alphabetは2026年の設備投資見通しも、従来の1,800億~1,900億ドルから1,950億~2,050億ドルへ引き上げました。これによりフリーキャッシュフローマージンが21%から約9.2%に縮小したため、市場は警戒感を強めました。AIインフラへの支出が収益化のペー
HighAmbition
#GOOG
GOOGは現在$344.5付近で取引されており、52週高値の$408.61から下落しています。ここ数週間で株価は大商いの中でおよそ3.8%下落し、短期移動平均線を下抜けました。価格は20日および50日のEMAを下回っていますが、$323.6付近の200日EMAを十分に上回っており、長期的な上昇トレンドはテクニカル面では依然として維持されています。一方、短期的なモメンタムは弱まりました。現在の株価収益率(P/E)はおよそ17.9倍で、2019年以来の低水準です。それに対して、事業の売上高は前年同期比で約24%成長しています。このバリュエーションの差が、多くのウォール街アナリストが依然として強気な見方を維持している理由です。
ファンダメンタルズ要因と価格予測
強気シナリオを支えているのはGoogle Cloudです。第1四半期のクラウド売上高は前年同期比で60%以上増加し、200.3億ドルに達しました。さらに、約5,140億ドルという巨額の受注残を抱え、営業利益率は32%を上回っています。Alphabetは2026年の設備投資見通しも、1,800億~1,900億ドルから1,950億~2,050億ドルへ引き上げました。これによりフリーキャッシュフローマージンが21%から約9.2%へ縮小したため、市場は警戒感を強めました。AIインフラへの支出が収益化のペースを上回ることを懸念し、市場が売りに動いている一因はこの設備投資への懸念です。しかしアナリストは、設備投資は顧客から確約されたインフラ需要に裏付けられていると指摘しており、そこには150億ドル規模のAnthropicのキャンパス契約も含まれます。
ウォール街の目標株価は楽観的です。コンセンサスはおよそ$413~427で、個別の目標株価はTD Cowenの$475からBank of Americaの$370まで幅があります。強気派の企業は、GOOGが2026年第4四半期から2027年初頭にかけて$400を超えると見ており、12か月後の予測価格は約$461で、最近の安値からおよそ29%の上昇余地を示唆しています。現実的な短期的経路としては、大幅なブレイクアウトに先立ち、まず$364に向かう展開が示唆されます。短期時間軸でRSIが買われ過ぎの水準にあることから、その水準付近では保ち合いとなる可能性が高いでしょう。
日足チャートのパターンと主要水準
日足チャートでは、GOOGは下落後に値幅を縮小する保ち合いレンジを形成しており、ボラティリティが低下する中、$329~330付近のサポート集中帯の上で価格が収れんしています。このパターンは、しばしばブレイクアウトの試みに先行します。日足のピボットは$345付近で、RSIは約54(中立)、MACDはわずかに強気である一方、ストキャスティクスは買われ過ぎのシグナルを示しています。これは強弱が入り混じった状況で、明確なブレイクアウトが起きるまではレンジ取引が優勢となりやすい展開です。
主要サポート水準:
- S1サポートは$338.5(約1.74%下)
- S2サポートは$333.0(約3.34%下)
- S3サポートは$329.4(約4.38%下)
主要レジスタンス水準:
- R1レジスタンスは$353.8(約2.70%上)
- R2レジスタンスは$364.2(約5.72%上)
- R3レジスタンスは$376.0(約9.14%上)
取引戦略と計画
シグナルが混在していることを踏まえ、戦略は、追随買いを避け、$346.5(10日平均線をわずかに上回る水準)を明確に回復した場面で買うことです。モメンタムを重視するトレーダーには、$373.6付近でのブレイクアウト・ストップエントリーが適しています。保守的なトレーダーにとっては、200日EMAの$323.6が維持される限り、S1~S2付近の$338~333での買い集めの方が、リスク・リターンが良好です。
3つのストップと3つの目標を用いた推奨リスク管理枠組み:
- SL1(保護的ストップ)は$338.5、現在の水準から約1.74%下のリスク
- SL2は$333.0、約3.34%のリスク
- SL3は$329.4、約4.38%のリスク(下抜けた場合はこの水準で取引を終了)
利益確定目標:
- TP1は$353.8、約2.70%の上昇余地
- TP2は$364.2、約5.72%の上昇余地
- TP3は$376.0、約9.14%の上昇余地
#GateStockInsightsChallenge
GOOG+0.61%
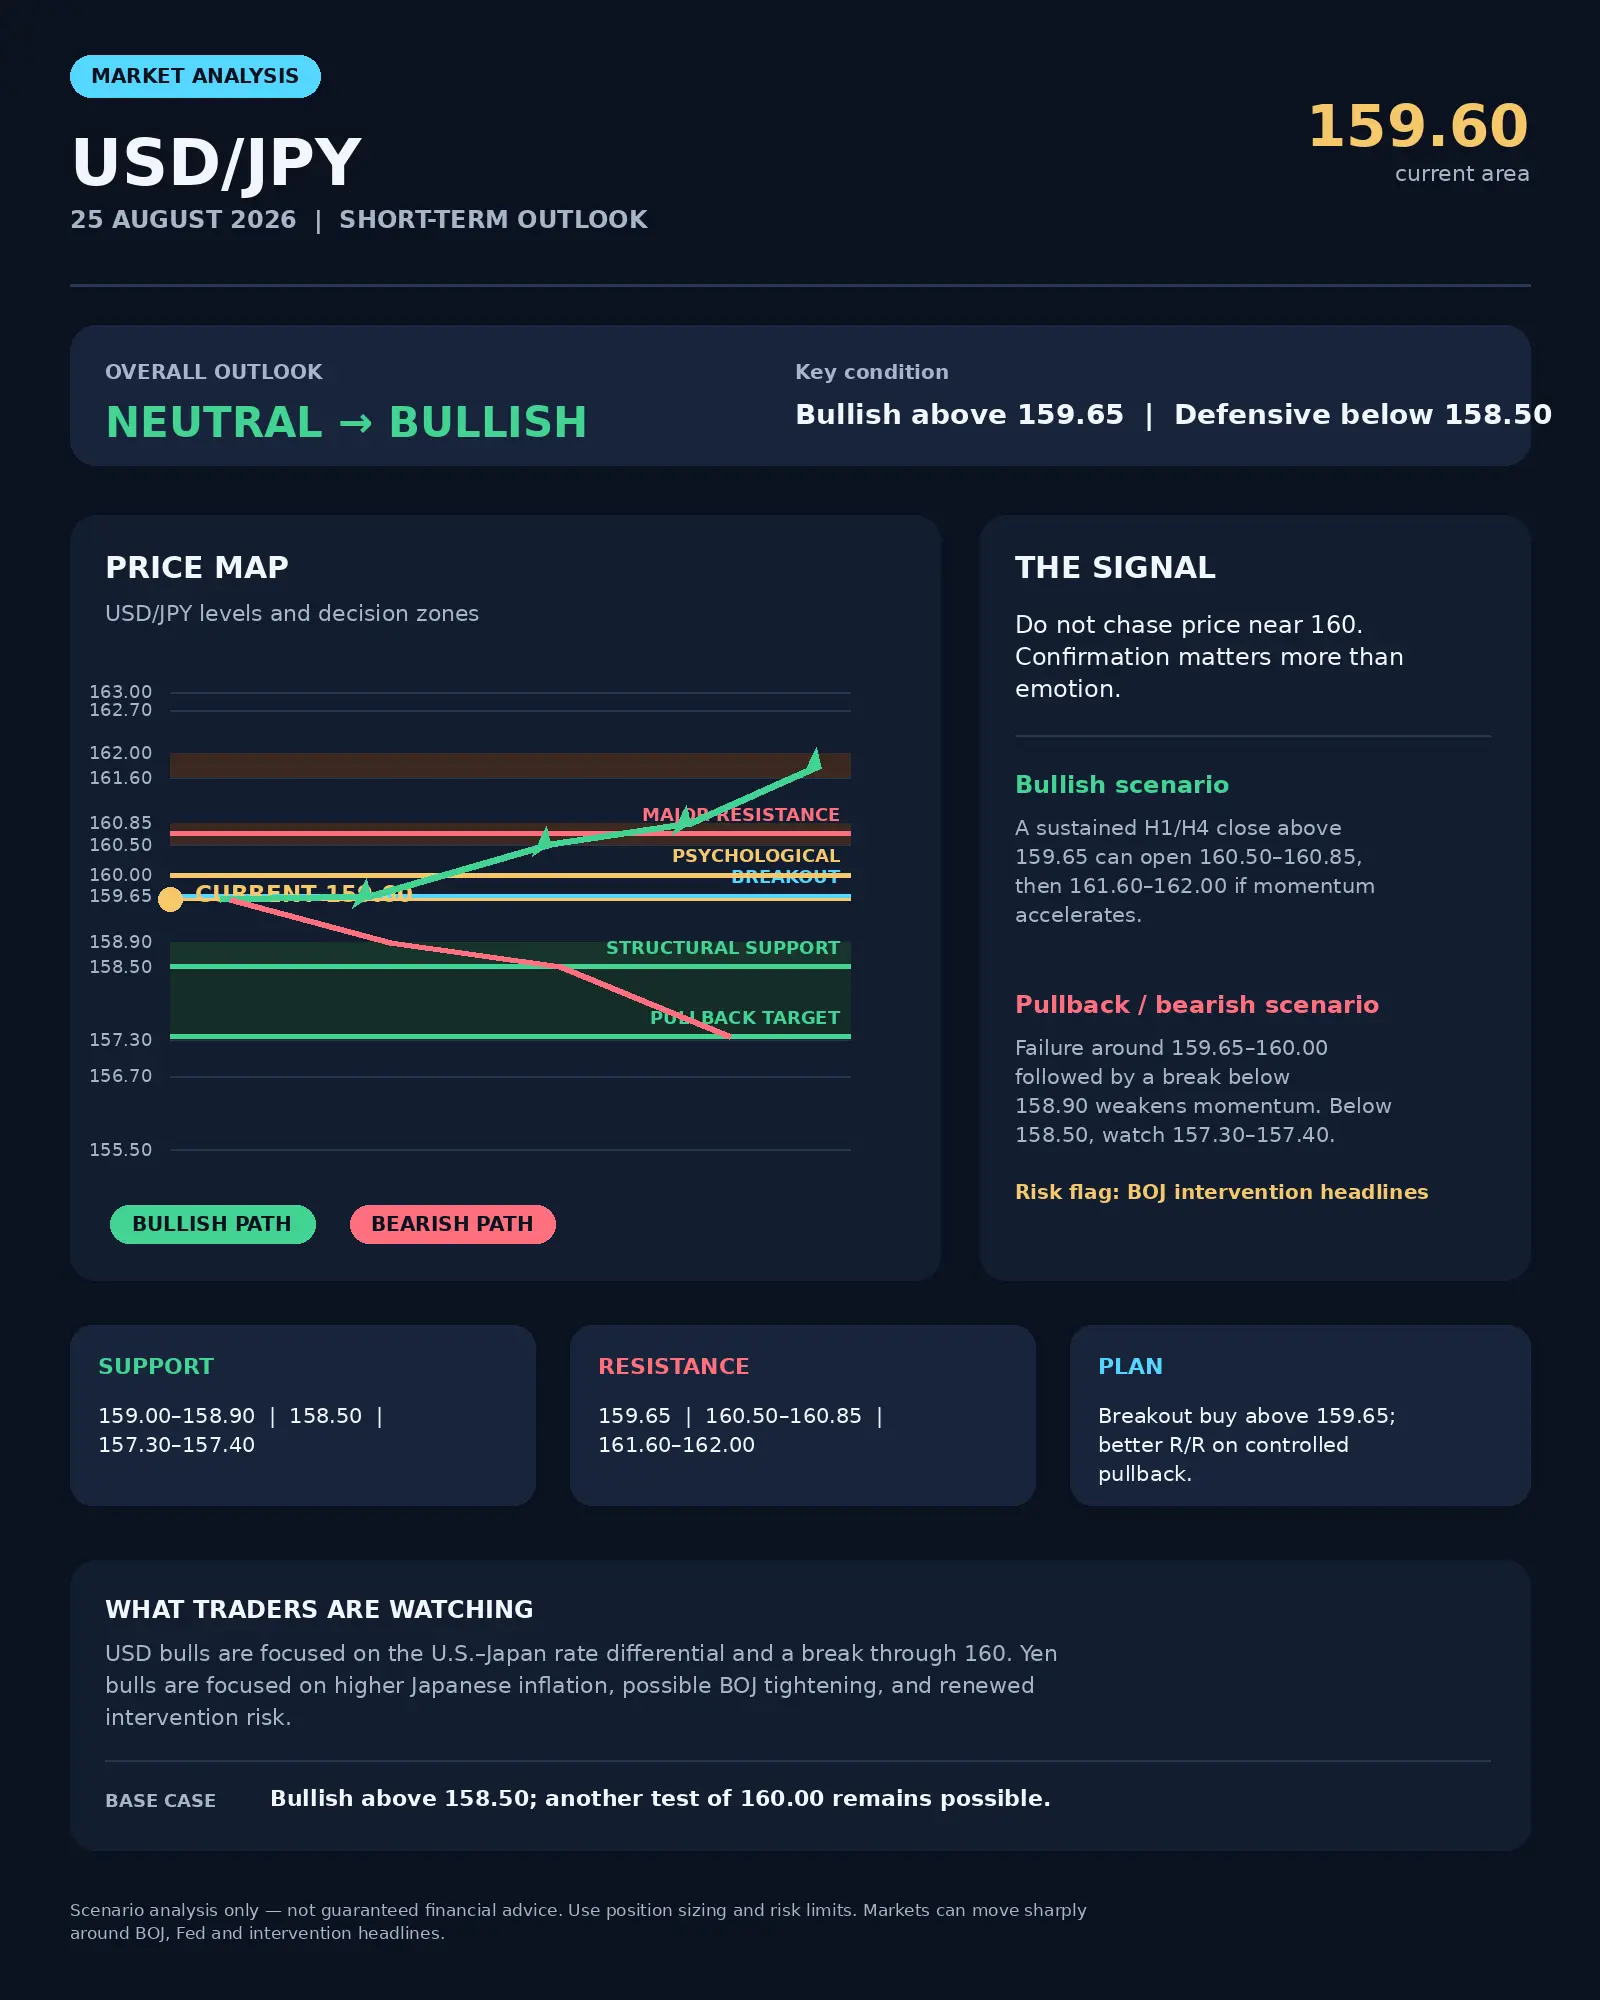
#GateStockInsightsChallenge +#usdjpy
USD/JPYは159.60付近で取引されており、心理的に重要な160.00の水準に極めて近い状態を維持しています。短期的な構造は依然として中立から強気ですが、日本の為替介入への懸念や、日本銀行によるさらなる金融引き締めへの期待が急反転を引き起こす可能性があるため、ここは高リスクゾーンでもあります。最近のテクニカル分析では、159.54~159.65が重要なブレイクアウトエリアとして特定されており、160.50~160.85が次の主要なレジスタンスゾーンとなっています。
MARKET STRUCTURE & SENTIMENT
159.60では、価格が158.50付近を上回っている限り、USD/JPYの強気派が依然として優勢です。159.65を上抜けた状態が続けば、強気のセットアップが強まり、160.50~160.85に向かう道が開かれる可能性があります。160.85を上回ると、次の上値ターゲットは161.60~162.00、さらにモメンタムが強まれば162.70超まで拡大する可能性があります。
しかし、トレーダーは160付近でこの通貨ペアを盲目的に追いかけるべきではありません。最近の円は、日本のインフレ上昇と、BOJが再び利上げする可能性への期待の高まりから支援を受けています。7月の日本のインフレは9月利
HighAmbition
#GateStockInsightsChallenge +#usdjpy
USD/JPYは159.60付近で取引されており、心理的に重要な160.00水準の極めて近くで推移しています。短期的な構造は依然として中立から強気ですが、日本の為替介入への懸念や、日銀によるさらなる金融引き締め観測が急反転を引き起こす可能性があるため、ここは高リスクゾーンでもあります。最近のテクニカル分析では、159.54~159.65が重要なブレイクアウトゾーンとされており、160.50~160.85が次の主要なレジスタンス帯となっています。
市場構造とセンチメント
159.60では、価格が158.50付近を上回っている限り、USD/JPYの強気派が依然として優勢です。159.65を持続的に上抜ければ、強気のセットアップが強まり、160.50~160.85に向かう道が開かれる可能性があります。160.85を上回ると、次の上値目標は161.60~162.00、さらにモメンタムが強まれば162.70以上まで拡大する可能性があります。
しかし、トレーダーは160付近でこの通貨ペアを盲目的に追いかけるべきではありません。最近の円は、日本のインフレ上昇と、日銀が再び利上げする可能性への期待の高まりから支えられています。7月の日本のインフレ率は、9月利上げの可能性を裏付ける材料となった一方、市場は米連邦準備制度理事会のシグナルや米国債利回りも注視しています。
ファンダメンタルズの見通し
USD/JPYは、依然として大きい米国と日本の金利差に支えられており、キャリートレードの論拠が維持されています。同時に、日本のインフレ率が上昇し、日銀による追加の金融引き締め観測が高まっているため、ファンダメンタルズの差は一方的ではなくなりつつあります。日銀は7月会合で政策金利を約1.0%に据え置きましたが、より高い金利を望む政策委員もいました。
米国側では、米国債の借り入れ、買い戻し、そして今後の連邦準備制度の政策に対する見方の変化を巡る懸念から、最近ドルは圧力を受けています。本日Reutersは、ドルが最近の上昇を維持するのに苦戦する一方、円は小幅に上昇したと報じました。投資家はまた、今後の政策方針を見極める手掛かりを得るため、連邦準備制度理事会のケビン・ウォーシュ議長によるジャクソンホール講演を待っています。
主要サポート水準
サポート1:159.00~158.90
159.60から通貨ペアが下落し始めた場合、これは強気派が守る必要のある最初のゾーンです。
サポート2:158.50
これは短期的に最も重要な構造的サポートです。最近の複数の分析で、158.45~158.50が重要なピボットとして示されています。この水準を持続的に下回ると、強気のセットアップは大幅に弱まるでしょう。
サポート3:157.30~157.40
158.50を下抜けると、このゾーンが意識される可能性があります。これを下回ると、市場は156.70、さらに155.50へ向かう可能性があります。
主要レジスタンス水準
レジスタンス1:159.65
これは目先のブレイクアウトラインです。これを上回る強いH1/H4終値は、強気シグナルとなります。
レジスタンス2:160.50~160.85
これは主要な目標ゾーンです。過去のテクニカル分析では、約160.50~160.85が重要なレジスタンスとして繰り返し指摘されています。
レジスタンス3:161.60~162.00
160.85を明確に上抜ければ、モメンタムがこのゾーンに向けて加速する可能性があります。
レジスタンス4:162.70~163.00
ドル高が積極的に続く場合、これはより高い強気目標となります。ただし、水準が上昇するほど介入リスクがますます重要になります。
強気シナリオ
望ましい強気のセットアップは、159.60で盲目的に追随することではありません。代わりに、トレーダーは159.65を注意深く監視できます。USD/JPYが159.65を上抜け、H1/H4ベースでその水準を維持すれば、強気の継続がより魅力的になります。
最初の上値目標は160.50で、続いて160.85となります。160.85を強いモメンタムで上抜けた場合、次の潜在的なゾーンは161.60~162.00となります。
したがって、ブレイクアウトに成功すれば、モメンタム次第で現在の159.60付近から約0.6%~1.5%の追加上昇が生じる可能性があります。
弱気/押し目シナリオ
価格が159.65~160.00付近で何度も上抜けに失敗し、その後158.90を下回った場合、短期的な強気モメンタムは弱まるでしょう。158.50を明確に下抜けることはさらに重要です。売り手が主導権を握りつつあることを示す可能性があるためです。
158.50を下回ると、次の下値ゾーンはおよそ157.30~157.40です。その後、円の回復が深まれば、156.70、最終的には155.50まで下落する可能性があります。
トレードプラン
積極的な買い:159.65を上抜けることが確認された後のみ検討します。価格がすでに160に近いという理由だけでエントリーすることは避けてください。
押し目買い:159.00~158.90に向けた穏やかな押し戻しの後、強気の値動きが確認されれば、より良いリスク・リワードのエントリーとなる可能性があります。
深い押し目での買い:158.50は主要な構造的水準です。買い手がここを強く守れば、再度上値を試す展開が可能になります。
売りセットアップ:160.00~160.85から反落し、続いて158.90を下抜けることが確認されれば、短期的な弱気の機会が生じる可能性があります。より強い売りシグナルは158.50を下回った場合に生じます。
SL1:158.90 — 積極的な強気トレードの保護水準
SL2:158.45 — より安全な構造的保護水準
SL3:157.30 — より深いスイングを想定した広めの保護水準
TP1:160.50
TP2:160.85
TP3:161.60~162.00
予測
基本シナリオ:USD/JPYは158.50を上回って強気を維持し、160.00を再び試す展開となる。
強気ブレイクアウトシナリオ:159.65超え → 160.50 → 160.85 → 161.60/162.00。
弱気反転シナリオ:160.00~160.85付近で反落 → 158.90割れ → 158.50 → 157.30。
最新のテクニカル予測も同様に、通貨ペアが159.54~159.65のレジスタンスゾーンを突破した場合、短期的な上値目標として160.68~160.85を示しています。
トレーダーは何を考えているのか?
市場は本質的に2つの力の間で分かれています。USDの強気派は金利差を注視し、160を突破する展開を探っています。一方、円の強気派は日本のインフレ、日銀の金融引き締めの可能性、そして円安が過度になった場合に再び介入が行われるリスクを注視しています。このため、160は現在のUSD/JPY市場における最も重要な心理的な攻防地点の一つとなっています。
私の見解
159.60では、短期的なセンチメントは積極的な強気というよりも、中立から強気と評価します。強気のセットアップは159.65を上回ると大幅に強まり、160.50~160.85が主要な試金石となります。
最善のプランは忍耐です。159.60で感情的にエントリーするのではなく、確認を待つべきです。159.65を上回った場合は、160.50~160.85に向けた継続上昇を探ります。158.50を下回った場合は、防御的または弱気に転じ、157.30を注視します。
最も重要なのは、介入に関するヘッドラインが極めて速い値動きを引き起こす可能性があるため、トレーダーは160付近でレバレッジを下げるべきだということです。160付近は通常のレジスタンス水準ではなく、高ボラティリティゾーンとして扱うべきです。
全体的な見通し:159.65超えでは強気
158.50~159.65の間では中立
158.50未満では弱気。
repost-content-media
USDJPY-0.96%
#GateStockInsightsChallenge +#US500
US500は、直近の7,700超の史上最高値からおよそ2.5%下落した後、7,650前後の重要な判断ゾーンに位置しています。大きなトレンドは依然として強気ですが、短期的なモメンタムは弱まり、現在はイベント主導の局面に入っています。PCEインフレ指標、Nvidiaの決算、そしてジャクソンホールでの連邦準備制度理事会シンポジウムが数日以内に相次いで予定されているため、どちらの方向にもボラティリティが急激に高まる可能性があります。
現在の焦点は、US500が7,750~7,785のゾーンを奪回して史上最高値更新のブレイクアウトを再開できるか、それとも売り手が指数を7,460~7,400のサポートエリア下へ押し下げ、より深い調整を引き起こすかどうかです。
市場センチメント
現在のセンチメントは「慎重な強気」です。
長期投資家は、指数全体のトレンドが依然として上向きであり、企業決算も比較的堅調で、AI関連の設備投資が引き続きテクノロジーセクターを支えているため、前向きな見方を維持しています。しかし、バリュエーションが高水準にあり、米国債利回りが上昇し、複数の主要な材料が近づいているため、短期トレーダーはより防御的になっています。
したがって、市場はトレーダーが盲目的にロングを追いかけるような確信を示しているわけではあり
HighAmbition
#GateStockInsightsChallenge +#US500
US500は、直近の史上最高値7,700超から約2.5%下落した後、7,650付近の重要な判断ゾーンに位置しています。大局的なトレンドは依然として強気ですが、短期的なモメンタムは弱まり、指数は現在、イベント主導色の非常に強い局面に入っています。PCEインフレ指標、Nvidiaの決算、そしてジャクソンホール連邦準備制度理事会シンポジウムが数日以内に相次いで予定されているため、どちらの方向にもボラティリティが急激に高まる可能性があります。
現在の焦点は、US500が7,750~7,785のゾーンを回復して史上最高値のブレイクアウトを再開できるか、それとも売り手が指数を7,460~7,400のサポートエリア下へ押し下げ、より深い調整を引き起こすかどうかです。
市場センチメント
現在のセンチメントは、慎重な強気です。
長期投資家は、指数全体のトレンドが依然として上向きであり、企業業績も比較的堅調で、AI関連の設備投資が引き続きテクノロジーセクターを支えていることから、前向きな見方を維持しています。しかし、バリュエーションが高水準にあり、米国債利回りが上昇し、複数の主要な材料が近づいているため、短期トレーダーはより防御的になっています。
したがって、市場はトレーダーが盲目的にロングを追いかけるような確信を示しているわけではありません。むしろ、多くのトレーダーは値動きと今後の経済指標による確認を待っています。PCEが良好な内容となれば、金融政策の緩和期待が再燃し、株式を支える可能性があります。一方、インフレ率が予想以上に高ければ、利回りが上昇し、US500への圧力が強まる可能性があります。
テクニカル構造
最初の重要なレジスタンスは7,600です。現在価格はすでに7,650付近にあるため、指数は単にこのゾーンに触れるのではなく、上方を維持する必要があります。
次の主要なレジスタンスは7,750~7,785です。ここが最も重要なブレイクアウトゾーンです。7,785を上回って日足が明確に引ければ、強気の構造が大きく強まり、7,830、続いて心理的節目である8,000に向かう道が開かれる可能性があります。
8,000を上回った場合、次の主要な上値予測ゾーンはおよそ8,025~8,030です。モメンタムが非常に強い状態を維持すれば、8,100超への上昇も否定できませんが、そのためにはAI・テクノロジー主導の上昇が力強く継続する必要があります。
下値では、7,578が最初の重要なサポートです。これを下回ると、7,460~7,475がはるかに重要になります。このゾーンは主要なテクニカル上の収束エリアを形成しているためです。
7,460を明確に下抜けた場合、次のターゲットは7,400です。7,400を下回る動きが続けば、中期的な構造が弱まり、7,250に向かう可能性が高まります。
より深い調整における主要なサポートは、7,080~7,100付近です。より大きな調整が発生した場合、ここでは長期投資家がより積極的に買い向かう可能性があります。
主要レジスタンス水準
R1: 7,700
R2: 7,750~7,785
R3: 7,830
R4: 8,000~8,030
拡張ターゲット: 8,100+
主要サポート水準
S1: 7,600
S2: 7,578
S3: 7,460~7,475
S4: 7,400
S5: 7,250
主要サポート: 7,080~7,100
強気シナリオ
最も強い強気のセットアップは、7,750~7,785を上回る動きが持続することです。US500がこのゾーンを明確に上回って引け、買い手がモメンタムを維持すれば、前回高値が再び視野に入ってきます。
その場合の上値ロードマップは以下のとおりです。
7,785 → 7,830 → 8,000 → 8,030。
7,650から8,000への上昇は、約4.6%の上昇幅に相当します。8,030に向かう動きは、現在の水準から約5.0%の上昇となります。
8,030を強い出来高と改善する市場センチメントを伴って上抜けた場合、次の心理的ターゲットは8,100超となる可能性がありますが、これがすぐに起こると決めつけるべきではありません。
弱気シナリオ
弱気のセットアップは、US500が7,578を失い、売り手がモメンタムを強めた場合に始まります。
より強い警戒シグナルは、7,460を明確に下抜けることです。これにより、指数は7,400、さらに7,250へ向かう可能性があります。
日足終値ベースで7,400も下回った場合、調整は大幅に深くなる可能性があり、7,080~7,100が主要な下値エリアとなります。
したがって、7,460~7,400は弱気派と強気派にとって重要な攻防エリアです。このゾーンを上回って維持できれば、より広範な強気構造は存続します。ここを失えば、短期的な見通しは大きく変化します。
取引戦略
7,650では、感情的に買い向かうよりも、待つことが最善の戦略です。
積極的なトレーダーは、7,750~7,785を上回る確認が得られた後に限り、強気の継続セットアップを検討できます。
押し目を狙うトレーダーは、買い手が戻ってくる兆候があるか、7,600~7,578のエリアを監視できます。
より良いリスク・リワードを狙う場合、値動きによって買い手がこのゾーンを防衛していることが確認できれば、7,460~7,475ははるかに重要なサポートゾーンとなります。
価格が7,750~7,785に到達しても上抜けに繰り返し失敗する場合、拒否反応によって7,600および7,578に向けて再び押し戻される可能性があるため、トレーダーは注意すべきです。
SL1: 7,575 — 積極的なロングセットアップ
SL2: 7,455 — 構造的なロング保護
SL3: 7,385 — より広いスイング保護
TP1: 7,750
TP2: 7,830
TP3: 8,000~8,030
ブレイクアウト取引では、利益が出ているポジションを損失に転じさせないため、TP1の後にストップを建値付近へ移動することを検討すべきです。
マクロ要因
短期的に最大の材料はインフレです。PCEが軟調な内容となれば、利回りへの圧力が和らぎ、リスク資産を支える可能性があります。一方、予想を上回る数値となれば、FRBの引き締め的な政策への懸念が強まる可能性があります。
Nvidiaの決算も別の重要要因です。
Nvidiaやその他の超大型テクノロジー企業は指数に大きなウェイトを占めているため、好調な決算と前向きな業績見通しは、US500を力強く押し上げる可能性があります。反対に、見通しが弱ければテクノロジーセクター全体に圧力がかかり、指数の調整が加速する可能性があります。
ジャクソンホールは3つ目の主要な材料です。インフレ、金利、または今後の金融政策に関するFederal Reserveの発言に意味のある変化があれば、米国債利回りと株式市場に大きな値動きが生じる可能性があります。
トレーダーが注目しているもの
トレーダーが本質的に注目しているのは、利回り、テクノロジー株、そして7,750~7,785のレジスタンスゾーンの3つです。
利回りが安定し、Nvidiaが好決算を発表し、US500が7,785を上抜ければ、強気の動きが再開する可能性は大きく高まります。
利回りが上昇し、Nvidiaの決算が期待外れとなり、US500が7,460~7,400を失えば、トレーダーは大幅に防御姿勢を強める可能性があります。
予測
US500が7,400を上回っている限り、基本シナリオとしては慎重な強気を予想します。
短期的な予想レンジ: 7,400~7,785。
強気のブレイクアウトターゲット: 7,830。
主要な上値ターゲット: 8,000~8,030。
強気の拡張ターゲット: 8,100+。
調整ターゲット: 7,250、続いて7,080~7,100。
最も重要な注目水準は、上値では7,750~7,785、下値では7,460~7,400です。
私のトレード見解
7,650では、どちらの方向にも積極的に市場を追いかけることはしません。確認が取れた後のほうが、リスク・リワードははるかに明確になります。
7,785超: 強気の継続が優先されるセットアップとなり、7,830、さらに8,000~8,030を目標とします。
7,578~7,785の間: 保ち合いとヘッドライン主導のボラティリティを想定します。
7,460未満: 警戒が大幅に高まります。
7,400未満: 7,250に向かう弱気の調整がより起こりやすくなります。
7,080~7,100付近: 市場がより大きな売りに見舞われた場合、主要な長期サポートが再び注目されます。
全体的なセンチメント: 慎重な強気。
最近の押し目によって、大きなトレンドが崩れたわけではありません。市場は単に、買い手がUS500を史上最高値圏へ押し戻すのに十分な力を持っているかを試しているだけです。次の主要な動きは、PCEインフレ指標、Nvidiaの決算、米国債利回り、Federal Reserveの発言の組み合わせによって決まるはずです。
今週のトレーダーにとっての重要な教訓はシンプルです。ヘッドラインを取引するのではなく、確認を取引してください。価格が方向性を証明するのを待ち、レバレッジを管理し、資本を守り、主要な経済指標の発表直前には過大なポジションを避けるべきです。
US500は7,400を上回る限り強気であり、7,785を上回ると大幅に強さを増し、7,400を下回るとより深刻な調整局面に入ります。
repost-content-media
US500+0.61%
NVDA+0.23%