#FedKeepsRatesSteady #ShareWeekly
私の見方:市場が最も高く評価するのは、成長だけではなく、利益を伴う成長です。AI競争では、売上高の伸びが注目を集めますが、投資家が最終的に求めるのは、巨額のAI投資が持続的な利益とフリーキャッシュフローを生み出すという証拠です。
MicrosoftとGoogleの明暗は、重要な点を示しています。ウォール街は、最も高い成長率を単純に評価するわけではありません。市場の期待、バリュエーション、利益率、設備投資、今後の業績見通しを評価します。
1. 最も高い評価に値するのは何か?
私なら、3つの要素を次のように評価します。
要素 重要度 投資家が求めるもの
収益性 非常に高い 高い利益率とフリーキャッシュフロー
売上高の成長 非常に高い 持続的な需要と市場シェア
AI投資 高い(条件付き) 測定可能な将来のリターン
私が望ましいと考える組み合わせは、成長+収益性です。
AI投資が競争優位性となるのは、最終的により優れた収益性につながる場合に限られます。十分な顧客需要がないままインフラに数十億ドルを投じれば、バリュエーションに深刻なリスクが生じかねません。
2. なぜMicrosoftは勝ち、Alphabetは負けたのか
Microsoft — 決算で最も優れた実績
* Azureの成長率:48%。
* 売上高:$92.28 billion、前年比20%増。
* フリーキャッシュフロー:$18.6 billion。
* Azureの次四半期の成長率見通し:49–50%。
重要なのは、Microsoftが潤沢なキャッシュ創出を維持しながら、AIへの強い需要を示したことです。Reuters
Alphabet — 目覚ましい成長も、全体としては期待外れの結果
* Google Cloudの成長率:103%。
* クラウド売上高:$30.7 billion。
* フリーキャッシュフロー:マイナス$9.1 billion。
* 1株当たり利益:$2.12(予想の約$3.02に対し)。
市場は、検索広告収入の低迷、利益の未達、AIインフラのコストを懸念しました。
教訓:驚異的な成長率があっても、企業の業績のほかの弱点すべてを補えるわけではありません。
3. Amazonにサプライズはあったか?
興味深いことに、すでに答えは出ています。Amazonは10月29日に第3四半期決算を発表しました。
AWSの力強い成長
* AWSの売上高は39.3%増加し、約5年ぶりの高い成長率となりました。
* AWSの年間換算売上高は約$184 billionに達しました。
* 営業利益は$28.1 billionに達しました。
* 営業利益率は過去最高の13.9%となりました。Amazon、第3四半期決算を発表
目覚ましい決算です。しかし、AmazonがAIインフラに多額の支出をしているため、投資家はフリーキャッシュフローと今後の設備投資も厳しく見るでしょう。
私の見方:Amazonは、AIインフラ分野で本格的な競争相手であることを示しました。しかし、AWSの力強い成長だけで、株価が割安であることや、投資支出が魅力的なリターンを生むことが自動的に保証されるわけではありません。
最大の懸念はキャッシュフローです。Amazonは、主にAI関連インフラへの支出を背景に、直近12カ月のフリーキャッシュフローが$42.4 billionのマイナスだったと報告しました。2026年の現金設備投資は約$220 billionを見込んでいます。Amazon、第3四半期決算を発表
ここには興味深い対照があります。
* Microsoft:高い成長とプラスのフリーキャッシュフロー。
* Alphabet:クラウドの卓越した成長と、利益およびキャッシュフローへの懸念。
* Amazon:AWSの成長加速と過去最高の営業利益率、ただし巨額のインフラ支出。
4. FRBの決定は何を意味するのか?
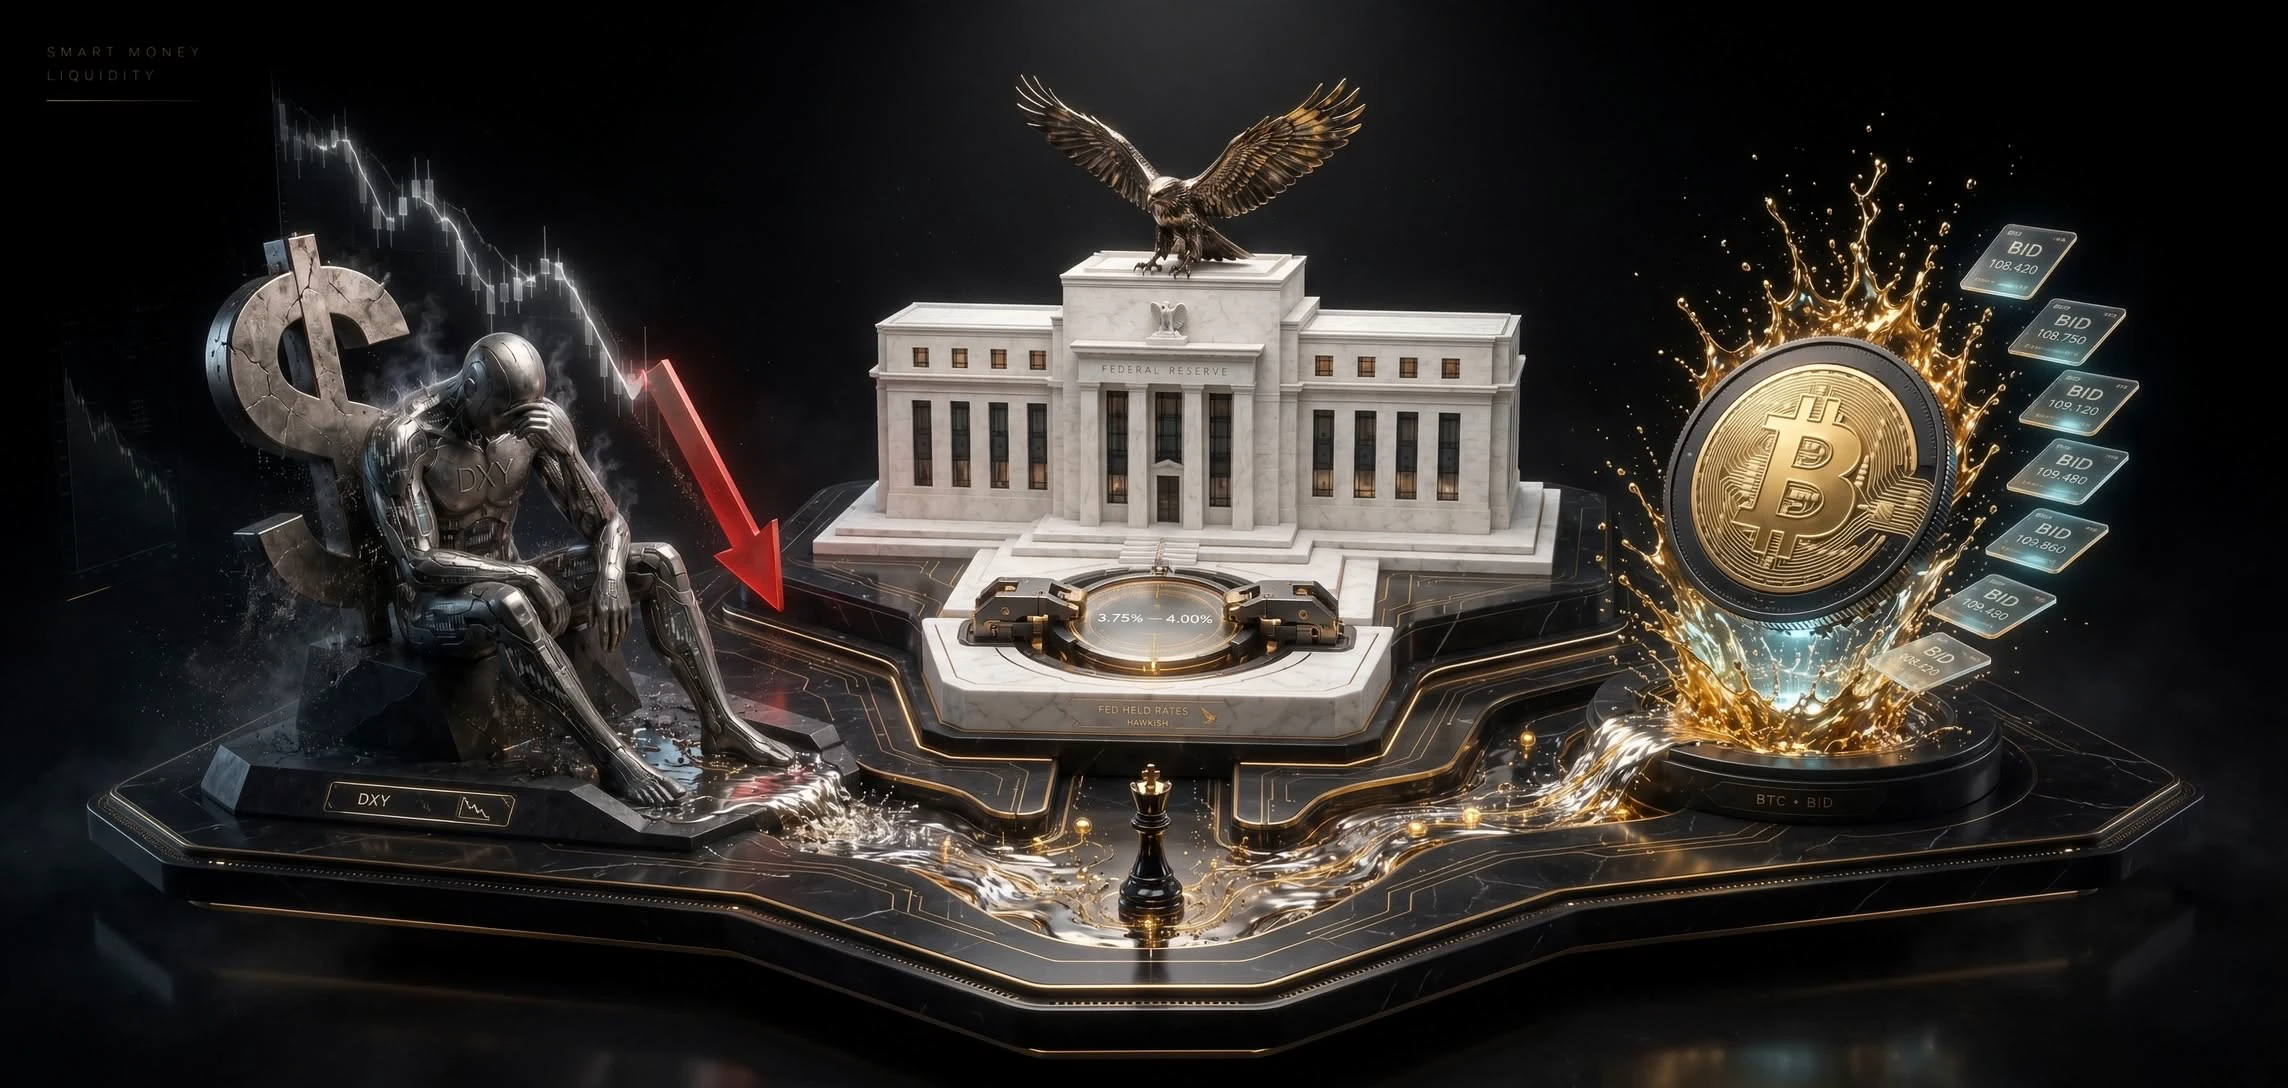
FRBは10月28日、政策金利を3.75%–4.00%に据え置きました。しかし、インフレは依然として高く、政策当局者2人は即時の利上げを支持しました。Federal Reserve、FOMC声明を発表
テクノロジー株にとって、これは次のことを意味します。
* 借入コストの上昇は、割高な成長株のバリュエーションを圧迫する可能性があります。
* AIインフラへの投資コストが上昇します。
* 強いキャッシュ創出力を持つ企業が有利です。
* 金利据え置きが必ずしも強気材料とは限りません。
5. 投資戦略を変えるべきか?
大きくポートフォリオを変えるのではなく、小幅な調整を行います。
私なら次のようにします。
* 決算後の急騰を追いかけない。優れた決算は、すでに株価に織り込まれていることがあります。
* キャッシュフローを優先する。AI支出が営業利益につながっている証拠を探します。
* 手元資金をいくらか確保する。市場の変動によって、より良い投資機会が生まれることがあります。
* AI関連の投資先を分散する。AI関連企業がすべて勝者になるとは限りません。
* 確認を待つ。投資比率を引き上げる前に、次四半期の業績見通しと支出に対するリターンを確認します。
以前お聞きした、バランスを重視し、確認を待つ姿勢を踏まえると、こうした決算発表への反応を見て積極的に買うより、慎重に待つことをお勧めします。
6. 最終評価
Microsoft
成長+キャッシュ創出
A
Amazon
AWSの加速+投資リスク
A−
Alphabet
クラウドの成長は卓越しているが、全体的な利益は弱い
B−
これは四半期決算に対する定性的な評価であり、株価やバリュエーションの評価ではありません。
投資における最大の教訓:AIの成長は魅力的ですが、キャッシュフローこそがビジネスモデルの機能を証明します。
$MSFT $GOOGL $AMZN $NVDA $MU