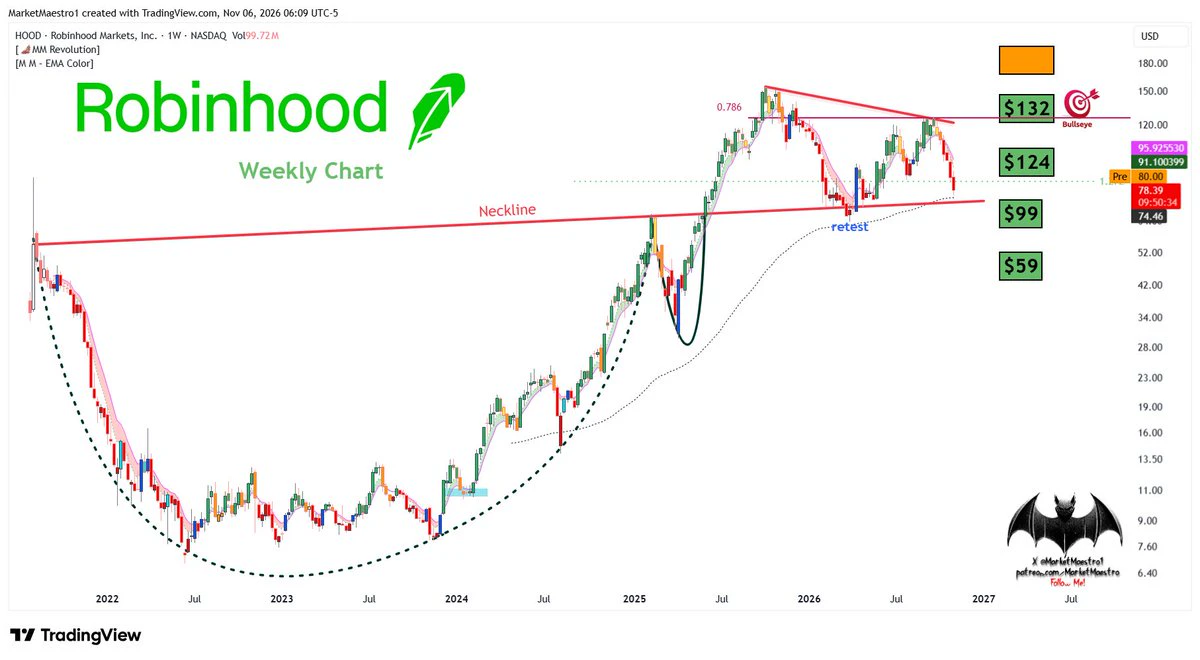







#美股史诗级抛售 #每周来晒 一夜で2.3兆ドルが吹き飛ぶ!ナスダックは2020年以来最大の下落、AI相場は転機を迎えるのか?——半導体株が「血祭り」に。短期的なレバレッジ解消か、それとも本格調整の始まりか?
2026年11月5日は、米国株の歴史に刻まれる日となるだろう。
この日の取引終了時、ナスダック総合指数は5.5%急落し、24315ポイントで取引を終えて、正式に調整局面入りした。ナスダック100は6.4%の大幅下落となり、1日の時価総額の減少額は約2.3兆ドルに達し、2020年3月以来最大の下落幅を記録した。S&P 500は4.4%下落し、3カ月ぶりの安値をつけた。マグニフィセント・セブンの時価総額は1日で合計約1.04兆ドル減少し、この日の下落だけで、多くの人が1年かけて得た利益が消えた。
そして嵐の中心にあるのは、過去2年間で最も人気が集中した分野、AIだ。
一、半導体株が「血祭り」に
フィラデルフィア半導体株指数は1日で12%急落し、2020年以来最大の下落幅を記録した。個別銘柄もほぼ全面安となった。
- エヌビディアは約9%下落し、1日で時価総額が約4500億ドル減少。10月の高値から約25%下落し、約1.4兆ドルが吹き飛んだ。年初来の上昇分はすべて帳消しとなった。
- AMDとマイクロンは17%超下落、サンディスクは22%超の急落、インテルは約10%下落。
- テスラは10%超下落、オラクルは7%超下落。
- 光通信、ストレージ、半導体製造装置も軒並み大幅安となり、売り圧力は金融や医療セクターにも波及。恐怖指数は急上昇し、日本と韓国の株式市場はそろって弱気相場入りした。
二、引き金となった「政策転換」
今回の急落は、決算の悪材料ではなく、政策をめぐる地殻変動によるものだ。
中間選挙で民主党が上下両院を制したことを受け、投資家はAI産業の政策リスクを改めて評価し始めた。AI規制の強化や、データセンター建設に対する地方レベルでの制限は、米国のAIインフラ投資の進展を遅らせる可能性がある。
これは杞憂ではない。シティの調査データによると、10月時点で米国各地におけるデータセンターの建設禁止や審査の一時停止事例は500件を超えた。2025年半ばには、この数字はほぼゼロだった。データセンター運営会社や関連エネルギー企業も同時に打撃を受け、債券市場もAI建設ブームの持続可能性に対して、すでに警告を発している。
三、核心的な問い:レバレッジ解消か、それとも本格調整か?
市場では見方が二つに分かれている。
「センチメント主導の価格形成」派は、今回の下落を短期的なレバレッジ解消とみる。需要側の証拠は悪化していないというのがその理由だ。光モジュール大手は、主要顧客からの注文で2027年通年の需要がほぼカバーされ、一部顧客からは2028年の需要見通しも示されていると発表した。中銀証券なども、短期的なイベントによる揺さぶりは「センチメント主導の価格形成」にすぎず、産業チェーンの好調さは変わらないと明言している。AMDのCEO、リサ・スー氏も「市場は時に少し近視眼的になる」と率直に述べ、コンピューティング能力への需要は3年から5年の時間軸で見るべきだと語った。
「政策転換」派は、これが本格調整の始まりだと警告する。規制リスクは新たに加わった、元に戻せない変数であり、500件のデータセンター建設禁止は単なるセンチメントではなく、実際の審査の現実だという。債券市場も利回りを通じてすでに警告を発している。高いバリュエーションのプレミアムは体系的に圧縮されつつあり、ナスダック100はすでに6カ月半ぶりの安値まで下落した。バリュエーションの修正はまだ終わっていない。
私の見方は、どちらかといえば中間だ。これは「政策ショック+混雑した取引の激しいレバレッジ解消」が重なったものだ。現時点の証拠は「AI需要の否定」を伴う本格調整を裏付けてはいないが、安値圏だと軽々しく決めつけることもできない。下落しているのは政策の不確実性とポジションの混雑であり、需要そのものが消えたわけではない。
四、試金石:今後2-4週間で注目すべき4つのシグナル
市場はデータと決算で答えを出す。安易に落ちてくるナイフをつかまず、検証を重ねたい。
1. クラウド事業者の設備投資見通し——次四半期に下方修正されるかどうかは、AI投資が減速しているかを判断する最も直接的な証拠となる。
2. エヌビディアの決算見通し——AI向けコンピューティング能力の需要は依然として供給を上回っているのか、決定打となる。
3. データセンター関連の法整備と建設禁止の動向——規制リスクは織り込まれるのか、それともさらに強まるのか。
4. 非農業部門雇用者数と金利——雇用データが落ち着き、利上げ観測が後退すれば、急落はレバレッジ解消の色合いが強い。利上げが確実視されれば、金利と政策の二重の打撃となる。
五、今後の見通し👀
短期(政策とデータが明らかになるまで):テクノロジー大手の中では「キャッシュフロー+アプリケーションの収益化」が確認できる銘柄のほうが下落に強い。マイクロソフトのように、AI関連収入がすでに見込め、キャッシュフローも潤沢な企業は、データセンター建設禁止の直接的な影響が純粋なコンピューティング能力関連企業より小さく、資金がリスク回避に動く局面で受け皿となる。
中期:半導体株は売られすぎからの反発余地が最も大きいが、底打ちを確認してから。フィラデルフィア半導体株指数の1日12%安は歴史的な売られすぎの水準だ。ストレージ、光モジュール、先端パッケージングのうち、需要の確度が高い分野(注文がすでに2027年分まで確保されているもの)は、回復余地が最も大きい。ただし、規制をめぐる見方はまだ十分に織り込まれておらず、下落局面で買い向かうリスクは依然として高い。
戦術面:ディフェンシブセクターでヘッジする。政策と金利の不確実性が高い局面では、国債、金、公益事業に投資価値がある。ただし、AIが主役の相場が終わっていないなら、これらはあくまでヘッジ手段であり、主力ポジションではない。
結び
歴史的な急落の後、最も貴重なのはポジションではなく、判断力だ。今回の下落が試しているのは、「AIに未来があるか」ではない。「自分が信じる証拠の連鎖は十分に強固か」だ。注文、見通し、法整備、金利——4枚のカードが一枚ずつ明かされるまでは、勇気よりも忍耐のほうが価値がある。#Gate股票畅聊季
2026年11月5日は、米国株の歴史に刻まれる日となるだろう。
この日の取引終了時、ナスダック総合指数は5.5%急落し、24315ポイントで取引を終えて、正式に調整局面入りした。ナスダック100は6.4%の大幅下落となり、1日の時価総額の減少額は約2.3兆ドルに達し、2020年3月以来最大の下落幅を記録した。S&P 500は4.4%下落し、3カ月ぶりの安値をつけた。マグニフィセント・セブンの時価総額は1日で合計約1.04兆ドル減少し、この日の下落だけで、多くの人が1年かけて得た利益が消えた。
そして嵐の中心にあるのは、過去2年間で最も人気が集中した分野、AIだ。
一、半導体株が「血祭り」に
フィラデルフィア半導体株指数は1日で12%急落し、2020年以来最大の下落幅を記録した。個別銘柄もほぼ全面安となった。
- エヌビディアは約9%下落し、1日で時価総額が約4500億ドル減少。10月の高値から約25%下落し、約1.4兆ドルが吹き飛んだ。年初来の上昇分はすべて帳消しとなった。
- AMDとマイクロンは17%超下落、サンディスクは22%超の急落、インテルは約10%下落。
- テスラは10%超下落、オラクルは7%超下落。
- 光通信、ストレージ、半導体製造装置も軒並み大幅安となり、売り圧力は金融や医療セクターにも波及。恐怖指数は急上昇し、日本と韓国の株式市場はそろって弱気相場入りした。
二、引き金となった「政策転換」
今回の急落は、決算の悪材料ではなく、政策をめぐる地殻変動によるものだ。
中間選挙で民主党が上下両院を制したことを受け、投資家はAI産業の政策リスクを改めて評価し始めた。AI規制の強化や、データセンター建設に対する地方レベルでの制限は、米国のAIインフラ投資の進展を遅らせる可能性がある。
これは杞憂ではない。シティの調査データによると、10月時点で米国各地におけるデータセンターの建設禁止や審査の一時停止事例は500件を超えた。2025年半ばには、この数字はほぼゼロだった。データセンター運営会社や関連エネルギー企業も同時に打撃を受け、債券市場もAI建設ブームの持続可能性に対して、すでに警告を発している。
三、核心的な問い:レバレッジ解消か、それとも本格調整か?
市場では見方が二つに分かれている。
「センチメント主導の価格形成」派は、今回の下落を短期的なレバレッジ解消とみる。需要側の証拠は悪化していないというのがその理由だ。光モジュール大手は、主要顧客からの注文で2027年通年の需要がほぼカバーされ、一部顧客からは2028年の需要見通しも示されていると発表した。中銀証券なども、短期的なイベントによる揺さぶりは「センチメント主導の価格形成」にすぎず、産業チェーンの好調さは変わらないと明言している。AMDのCEO、リサ・スー氏も「市場は時に少し近視眼的になる」と率直に述べ、コンピューティング能力への需要は3年から5年の時間軸で見るべきだと語った。
「政策転換」派は、これが本格調整の始まりだと警告する。規制リスクは新たに加わった、元に戻せない変数であり、500件のデータセンター建設禁止は単なるセンチメントではなく、実際の審査の現実だという。債券市場も利回りを通じてすでに警告を発している。高いバリュエーションのプレミアムは体系的に圧縮されつつあり、ナスダック100はすでに6カ月半ぶりの安値まで下落した。バリュエーションの修正はまだ終わっていない。
私の見方は、どちらかといえば中間だ。これは「政策ショック+混雑した取引の激しいレバレッジ解消」が重なったものだ。現時点の証拠は「AI需要の否定」を伴う本格調整を裏付けてはいないが、安値圏だと軽々しく決めつけることもできない。下落しているのは政策の不確実性とポジションの混雑であり、需要そのものが消えたわけではない。
四、試金石:今後2-4週間で注目すべき4つのシグナル
市場はデータと決算で答えを出す。安易に落ちてくるナイフをつかまず、検証を重ねたい。
1. クラウド事業者の設備投資見通し——次四半期に下方修正されるかどうかは、AI投資が減速しているかを判断する最も直接的な証拠となる。
2. エヌビディアの決算見通し——AI向けコンピューティング能力の需要は依然として供給を上回っているのか、決定打となる。
3. データセンター関連の法整備と建設禁止の動向——規制リスクは織り込まれるのか、それともさらに強まるのか。
4. 非農業部門雇用者数と金利——雇用データが落ち着き、利上げ観測が後退すれば、急落はレバレッジ解消の色合いが強い。利上げが確実視されれば、金利と政策の二重の打撃となる。
五、今後の見通し👀
短期(政策とデータが明らかになるまで):テクノロジー大手の中では「キャッシュフロー+アプリケーションの収益化」が確認できる銘柄のほうが下落に強い。マイクロソフトのように、AI関連収入がすでに見込め、キャッシュフローも潤沢な企業は、データセンター建設禁止の直接的な影響が純粋なコンピューティング能力関連企業より小さく、資金がリスク回避に動く局面で受け皿となる。
中期:半導体株は売られすぎからの反発余地が最も大きいが、底打ちを確認してから。フィラデルフィア半導体株指数の1日12%安は歴史的な売られすぎの水準だ。ストレージ、光モジュール、先端パッケージングのうち、需要の確度が高い分野(注文がすでに2027年分まで確保されているもの)は、回復余地が最も大きい。ただし、規制をめぐる見方はまだ十分に織り込まれておらず、下落局面で買い向かうリスクは依然として高い。
戦術面:ディフェンシブセクターでヘッジする。政策と金利の不確実性が高い局面では、国債、金、公益事業に投資価値がある。ただし、AIが主役の相場が終わっていないなら、これらはあくまでヘッジ手段であり、主力ポジションではない。
結び
歴史的な急落の後、最も貴重なのはポジションではなく、判断力だ。今回の下落が試しているのは、「AIに未来があるか」ではない。「自分が信じる証拠の連鎖は十分に強固か」だ。注文、見通し、法整備、金利——4枚のカードが一枚ずつ明かされるまでは、勇気よりも忍耐のほうが価値がある。#Gate股票畅聊季