


Solana ETFがステーキング報酬を獲得する時:暗号資産ファンドはいかに価格エクスポージャーの枠を超えて進化しているのか
2025年以降、米国のSolana ETF市場は、異なる商品構造、ステーキング比率、報酬分配メカニズムを持つ投資環境へと徐々に発展してきました。REX-Osprey Solana + Staking ETF(SSK)は2025年7月に取引を開始し、Bitwise Solana Staking ETF(BSOL)は同年10月にローンチされました。その後、より多くの資産運用会社が市場に参入しました。2026年11月には、Solana ETFで連続流出の期間を経て1日あたりの純流入が記録され、SOLへの機関投資チャネルに対する市場の継続的な関心が示されました。
Solana ETFへのステーキング機能の導入は、暗号資産ファンドが価格エクスポージャーのみを提供する商品から、ブロックチェーンネットワークの報酬も組み込む構造へと進化していることを示しています。ただし、ステーキング報酬は従来の債券利息と同一ではなく、SOL価格の大幅な下落によるすべての損失を相殺できるわけではありません。本記事では、Solanaのステーキングメカニズム、ETFの商品構造、報酬分配、ファンド手数料、バリデーターの集中度を踏まえ、Staking ETFが機関投資家によるPoSネットワークへの参加方法をどのように変えるのか、またそれがSOLの評価および暗号資産ETF市場に何を意味するのかを分析します。
要点
-
Solana Staking ETFはSOLを保有するだけでなく、バリデーターにステークを委任することでネットワーク報酬を取得します。したがって、ファンドのリターンはトークン価格とステーキングメカニズムの両方の影響を受けます。
-
BSOLやSSKなどの商品は、投資構造、手数料、ステーキング比率、報酬分配方法が異なります。すべてのSolana ETFを同一種類の商品とみなすべきではありません。
-
ステーキング報酬は、主に固定的な利息としてファンド運用会社が約束するものではなく、Solanaネットワーク上のトークン発行および関連する報酬メカニズムから生じます。
-
ETFは、商品ルールに応じてステーキング報酬をファンド資産内に留保する場合もあれば、現金として分配する場合もあります。これらの方法は、投資家がリターンを実現する方法に影響します。
-
大規模な機関投資家によるステーキングは、長期保有されるSOLの量を増加させる可能性がある一方、バリデーターの選定、委任の集中、流動性管理への市場の注目も高めます。
-
Solana ETFの長期的な価値は、引き続きSOL価格、ネットワーク上の経済活動、ファンド手数料、実際の投資需要に左右されます。ステーキング利回りによって市場リスクをなくすことはできません。
Solana ETFがステーキングを導入し始めている理由
現物暗号資産ETFの主な機能は、投資家がオンチェーンウォレット、秘密鍵、デジタル資産カストディのプロセスを直接管理することなく、証券口座を通じて特定のデジタル資産の価格エクスポージャーを得られるようにすることです。例えば、現物Bitcoin ETFはBTCを保有して取引可能な受益証券を発行し、投資家は証券市場を通じてBitcoinの価格変動に参加できます。ただし、BitcoinにはPoSステーキングメカニズムがないため、ファンドはネイティブなネットワークステーキングを通じて同様の報酬を得ることはできません。
対照的に、SolanaはPoSコンセンサスメカニズムを採用しています。SOL保有者はトークンをバリデーターに委任し、ネットワークセキュリティの維持に参加して、対応する報酬を受け取ることができます。これは、SOLを長期保有するファンドにとって、ステーキングに参加するかどうかが資産の実際のリターン構造に影響することを意味します。ファンドがSOLを保有するだけでステーキングを行わない場合、ネットワーク委任によって本来得られた可能性のあるステーキング報酬を受け取ることはできません。
したがって、Staking ETFの登場には明確な商品上の合理性があります。主要な投資資産を変更せずに、ファンドはSOLのネイティブな経済メカニズムを利用して、潜在的なリターンを増やすことができます。投資家にとっては、SOLの価格エクスポージャーに加え、ネットワーク運営に関連するリターン源が追加されることになります。
ただし、これらのリターンにはコストも伴います。ファンドはバリデーターを選定し、カストディおよびステーキング業務を手配し、償還時の流動性、ネットワークリスク、手数料配分を管理する必要があります。そのため、ステーキングをサポートするETFが、サポートしない商品より必ずしも優れたパフォーマンスを示すとは限りません。最終的なリターンは、実際の報酬、運営コスト、市場価格の変動に依然として左右されます。
Solana Staking ETFはオンチェーンのステーキングリターンをどのように生み出すのか?
Solanaネットワークは、取引の処理、コンセンサスへの参加、台帳のセキュリティ維持をバリデーターに依存しています。SOL保有者はトークンをバリデーターに委任し、それに対応するステーキング比重を与えることができます。バリデーターはネットワークルールに基づいてコンセンサスに参加して報酬を受け取り、委任者はステーキング額および適用される分配メカニズムに基づくリターンを受け取ります。
Solana ETFの場合、ファンドは通常、カストディアンを通じてSOLを保有し、ファンド方針に従って資産の一部または大半を適格なバリデーターに委任します。バリデーターはノードを運用してネットワークコンセンサスに参加し、ファンドは委任額、ネットワーク報酬水準、バリデーター手数料、実際の運用実績に基づいてステーキング報酬を受け取ります。
Solanaのステーキング報酬における重要な源泉の一つは、プロトコルレベルで新規発行されるSOLです。そのため、ステーキングリターンは従来の企業利益分配とは本質的に異なります。企業配当は通常、分配可能な利益から支払われますが、PoSステーキング報酬は、ネットワークトークン供給量の増加に一部由来します。ステーカーがより多くのSOLを受け取ると、ネットワーク全体のトークン供給量も増加する可能性があります。
これは、投資家が名目上のステーキング利回りだけに注目すべきではないことを意味します。トークン発行が供給構造全体に及ぼす影響も考慮する必要があります。ネットワークが大量の新規SOLを発行し、投資家がステーキングに参加しない場合、その投資家の保有分は総供給量に占める割合が希薄化する可能性があります。ステーキングに参加することで、投資家はこの相対的な希薄化を部分的に相殺する追加のSOLを受け取れる可能性があります。
さらに、実際のステーキング利回りは固定ではありません。ネットワークのインフレパラメーター、ネットワーク全体のステーキング比率、バリデーターの運用実績、手数料設定はいずれも最終的な報酬に影響する可能性があります。ETFが開示する過去の利回りも、将来のリターンを保証するものとして直接扱うことはできません。
BSOLとSSKの商品構造はどのように異なるのか?
Bitwise Solana Staking ETF(BSOL)は、米国市場を代表する現物Solanaステーキング商品です。同ファンドは2025年10月にローンチされました。主な投資目的はSOLの価格エクスポージャーを提供することであり、副次的な目的はステーキングを通じてファンドが保有するSOLの量を増やすことです。目論見書では、管理手数料は年率0.20%であり、カストディアンおよびステーキングサービスプロバイダーを通じてネットワーク委任に参加すると記載されています。
BSOLの重要な特徴は、ステーキング報酬を定期的な現金配当として直接分配するのではなく、ファンド資産内に留保することです。ファンドが追加のSOLを受け取ることで、各ファンド受益証券が表すSOLの量が増加し、その純資産価値に影響する可能性があります。この構造は、ステーキング報酬が蓄積されるにつれて資産保有額が増加するモデルに近いものです。
REX-Osprey Solana + Staking ETF(SSK)は異なる投資構造を採用しています。SSKは2025年7月に取引を開始し、SOLの直接保有および関連する投資手段を通じてSolanaへのエクスポージャーを取得し、商品設計にステーキングリターンを組み込んでいます。手数料水準と報酬分配の取り決めはBSOLとは異なります。したがって、ファンド名にStakingと含まれているだけでは、両商品が同じリターンメカニズムを採用していることにはなりません。
より多くの発行体が市場に参入するにつれ、Solana ETFでは異なる手数料体系やステーキング方針が形成されています。2026年11月16日時点で公開されていた市場情報によると、BSOLの管理手数料は0.20%、Fidelity Solana Fund(FSOL)は0.25%、Grayscale Solana Staking ETF(GSOL)は0.19%、SSKの手数料水準は0.75%でした。
これらの違いは、Solana ETF間の競争がもはやSOL価格の追跡だけに限定されないことを示しています。競争には、ファンドコスト、ステーキング効率、報酬分配方法、流動性管理能力も含まれます。長期保有者にとっては、ファンドが同じ原資産を保有している場合でも、手数料とステーキング方針により累積リターンに徐々に差が生じる可能性があります。
ステーキング報酬はETF投資家の実際のリターンへどのように転換されるのか?
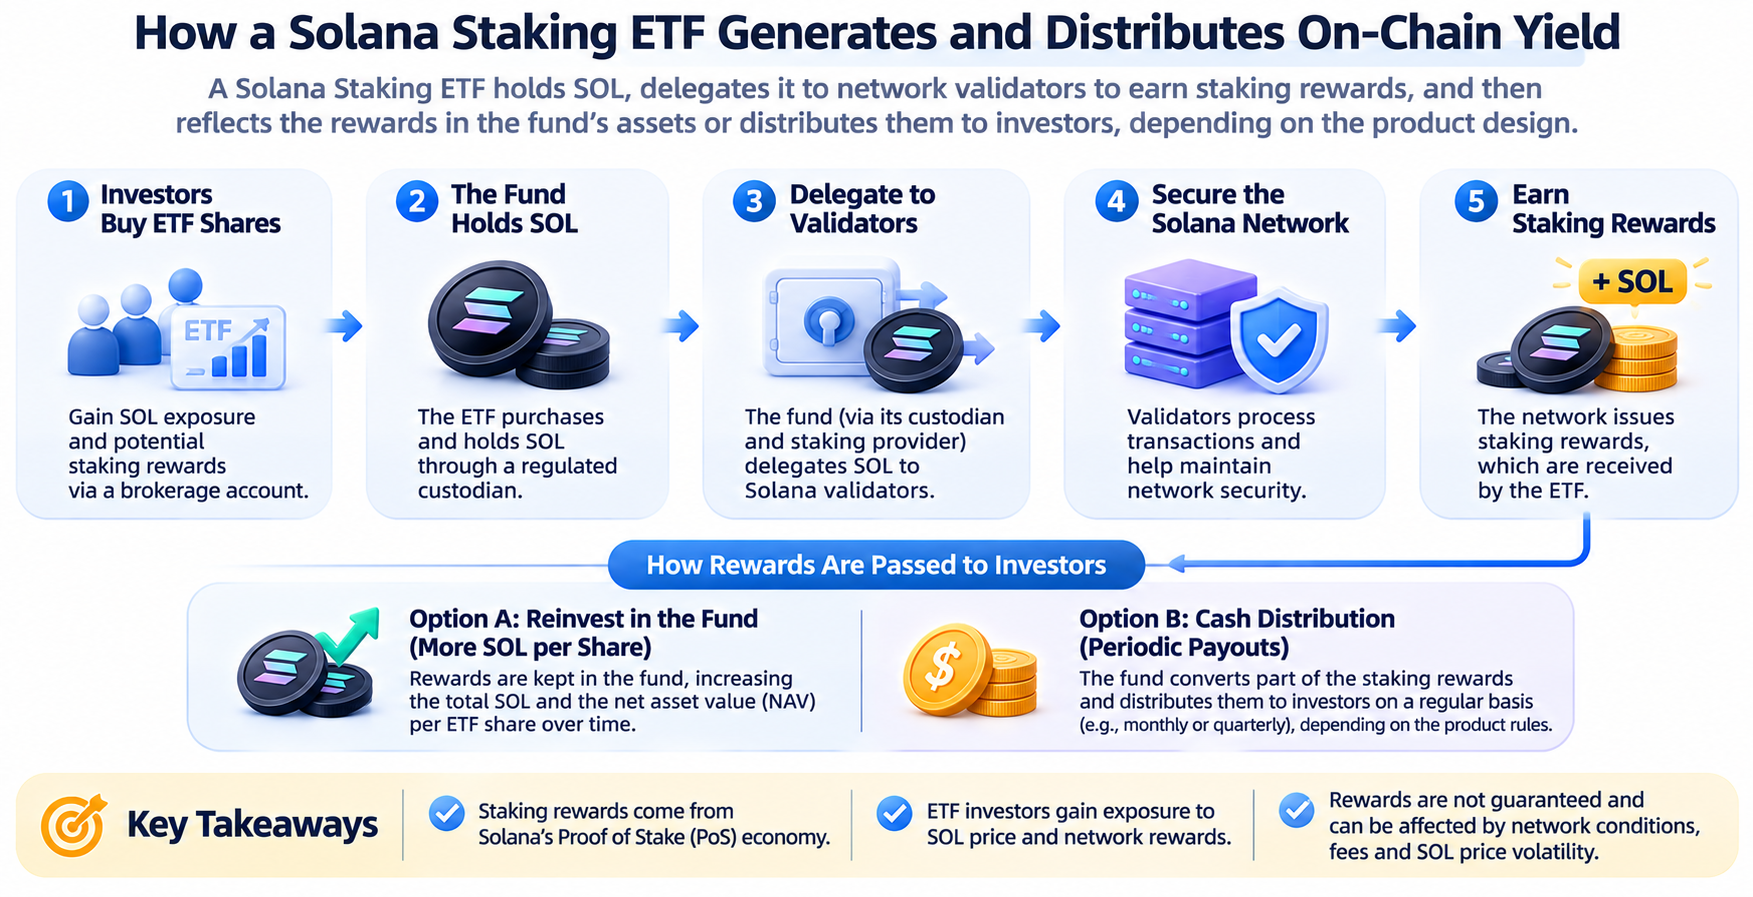
Solana ETFがオンチェーンのステーキング報酬を受け取っても、投資家が同額の現金を受け取るとは限りません。ファンドごとにリターンの処理方法は異なる場合があります。最も一般的な方法は、報酬をファンド資産内に留保する方法と、定められた間隔で現金を分配する方法です。
例えば、報酬留保モデルにおいて、ファンドが当初100万SOLを保有しているとします。純ステーキング報酬として50,000 SOLを受け取った場合、他の変化を考慮しなければ、ファンドのSOL保有量は105万SOLに増加する可能性があります。ファンド受益証券の口数が変わらず、他の手数料や負債の影響がない場合、各受益証券が表すSOLの量もそれに応じて増加します。
投資家にとって、この種のリターンは通常、銀行口座に受け取る固定利息としてではなく、ファンドの純資産価値に反映されます。SOLの市場価格が変わらなければ、追加のトークン量によりファンド資産の価値が増加する可能性があります。SOL価格が下落した場合、ファンドの純資産価値も依然として下落する可能性があります。
現金分配モデルの仕組みは異なります。ファンドは、ステーキング報酬の一部を定められた間隔で投資家に換金または分配し、保有者が直接現金リターンを受け取れるようにする場合があります。ただし、分配はファンドの権利落ち価格に影響する可能性があります。したがって、現金分配をファンドのトータルリターンに加わる追加リターンとして単純に解釈すべきではありません。
また、混同されやすい3つの指標を区別する必要があります。ネットワークのグロスステーキング利回り、ファンドのネットステーキング利回り、そして投資家が最終的に実現するトータルリターンです。ネットワーク報酬からはバリデーター手数料および関連費用を差し引く必要があります。ファンドも管理手数料を請求する場合があり、投資家の最終的なリターンはさらにSOL価格、ファンドのプレミアムまたはディスカウント、取引コストの影響を受けます。
したがって、Staking ETFを評価する際、投資家は広告上の年率換算ステーキング利回りだけを比較すべきではありません。実際の手数料および価格変動を反映した後のファンド全体のパフォーマンスも評価する必要があります。
Solana ETFのステーキングリターンが債券利息と同等ではない理由
Solanaのステーキングリターンと債券利息の主な違いは、その経済的な源泉とリスク構造にあります。債券は一般に、投資家が発行体に対して有する請求権を表し、利息および元本返済の取り決めは契約により定められ、発行体の信用状況に影響されます。SolanaのステーキングはPoSネットワーク運営に参加するための経済メカニズムであり、報酬は主にプロトコルルール、トークン発行、バリデーター活動によって決まります。
ステーキング報酬は通常、固定の米ドル額ではなくSOL建てです。例えば、投資家はファンドを通じて保有SOL量が年率5%間接的に増加する場合がありますが、これは資産の米ドル価値が必ず5%増加することを意味しません。同じ期間にSOLの米ドル価格が30%下落した場合、ステーキング報酬だけでは価格損失を完全に相殺できません。
投資家が10,000米ドル相当のSOLエクスポージャーを保有しているとします。1年間にステーキング報酬により対応するSOL量が5%増加した一方、SOL価格が30%下落した場合、ファンド手数料、税金、その他の要因を考慮しなければ、期末の資産価値は約7,350米ドルとなり、全体として約26.5%の損失となります。
この例は、ステーキングリターンがトークン数量ベースの保有リターンを改善できる一方で、法定通貨建ての元本の安全性を保証できないことを示しています。
さらに、ステーキング報酬はネットワークパラメーターの変化によって影響を受ける可能性があります。Solanaがインフレスケジュールを調整した場合、ステーキング参加率に変化が生じた場合、またはバリデーターの運用コストが上昇した場合、実際の報酬水準もそれに応じて変化する可能性があります。したがって、Staking ETFを単に固定収益商品と定義すると、市場リスクを過小評価するおそれがあります。
大規模なETFステーキングはSOLの流動性と需給動向にどのような影響を及ぼし得るか?
機関投資家がETFを通じてSOLを保有し、ファンドが大量のトークンをステーキングする場合、Solanaネットワークのステーキング構造が変化する可能性があります。短期取引資金とは異なり、一部のETF資金は長期的な配分特性を持つため、より多くのSOLが継続的な委任状態に置かれる可能性があります。
これは、すべてのステーキングされたSOLが恒久的に市場から退出することを意味するものではありません。ネイティブのSolanaステーキングには通常、委任解除とステータス移行のプロセスがあり、関連資金が常に直ちに自由に移転できるとは限りません。ファンドは、過度に高いステーキング比率が日常業務に影響しないよう、設定・償還ニーズおよび市場環境に基づいて流動性を調整する必要があります。
多数のETFで同時に償還が発生した場合、ファンドはステーキングされていないSOLを使用する、アンステーキングを手配する、またはファンドルールで認められたその他の方法で資金需要を満たす必要がある場合があります。アンステーキングにはネットワークエポックおよび運用上の手配が関わるため、ファンドの実際の流動性管理能力は重要なリスク要因となります。
ETFへの資金流入も、必ずしもSOL価格の上昇に直結するわけではありません。ファンドの設定は原資産への需要を生み出す可能性がありますが、実際の価格は市場の売り圧力、他の保有者の行動、デリバティブ取引、全体的なリスク選好にも影響されます。同様に、継続的なETFステーキングによってSOLの流通供給量が減少するとは保証されません。新たなネットワーク発行、アンステーキング、他の保有者による移転も市場供給に影響し得るためです。
長期的には、機関投資家によるステーキングがSOL保有の安定性を高める可能性があります。ただし、市場の需給環境を持続的に改善できるかどうかは、ETFの純流入、ネットワーク全体のステーキング比率、トークン発行、実際の取引活動と合わせて評価する必要があります。
機関投資家によるステーキングはSolanaバリデーターの競争環境を変えるのか?
Solanaネットワークのセキュリティは、バリデーターの分布と密接に関係しています。バリデーターはノードの運用、コンセンサスへの参加、取引処理を通じてネットワークを維持します。受け取る委任ステークの量は、コンセンサス上の比重および関連する経済的リターンに影響します。
ETFが保有するSOLの量が増加するにつれ、ファンド運用会社およびステーキングサービスプロバイダーは、委任資本の重要な配分者となる可能性があります。大量の機関資産が少数のバリデーターに集中した場合、これらのノードのステーキング比重はさらに高まり、ネットワークバリデーター間の競争環境に影響する可能性があります。
ETF発行体にとって、バリデーターの選定では通常、運用の安定性、手数料、技術力、セキュリティ実績、コンプライアンス要件を考慮する必要があります。大規模機関は、ファンドの運用リスクを低減するため、より強固な運用能力と成熟したサービスプロセスを持つバリデーターを選好する可能性があります。しかし、この選定が長期的に少数のサービスプロバイダーへ集中した場合、バリデーターの分布もより集中する可能性があります。
一方で、機関資本が必ずネットワークの中央集権化につながるわけではありません。ファンドは複数のバリデーターに委任を分散し、単一ノードの障害リスクを低減するとともに、より幅広いバリデーターの参加を支援できます。最終的な影響はETFの規模そのものではなく、ファンドが実際に採用する委任方針に左右されます。
したがって、Solana ETFがネットワークセキュリティに及ぼす影響を評価するには、ステーキング資本の配分先、バリデーターの集中度、サービスプロバイダー間の関係、ファンドが関連するリスク管理措置を公表しているかどうかに注意を払う必要があります。
Staking ETFにはどのような追加リスクがあるのか?
SOLのみを保有するファンドと比べ、Staking ETFはより多くの技術的および運用上のリスクを管理する必要があります。
-
バリデーターの運用リスク。バリデーターで長時間の停止、設定ミス、その他の運用上の問題が発生した場合、ステーキング報酬に影響が及ぶ可能性があります。Solanaの具体的なペナルティおよび報酬ルールもネットワークアップグレードに伴って変更される可能性があるため、ファンドはバリデーターのパフォーマンスを継続的に評価する必要があります。
-
ステーキングの流動性リスク。ファンドは、ネットワーク報酬の追求と設定・償還ニーズへの対応との間でバランスを維持する必要があります。資産に占めるステーキングの割合が過度に高く、市場で償還が集中した場合、ファンドは追加的な流動性管理の負担に直面する可能性があります。
-
カストディおよび技術リスク。ファンドは通常、専門的なカストディアンを通じてSOLを管理し、関連サービスプロバイダーがステーキング業務を実行します。これは、投資家自身が秘密鍵を管理する必要はない一方、カストディアン、運用プロセス、サービスプロバイダーに関わる潜在的なリスクを依然として負うことを意味します。
-
ファンド取引価格リスク。ETFは証券取引所で取引され、その市場価格は純資産価値と異なる場合があります。市場の大幅な変動時や流動性が不十分な期間には、投資家が実際に売買する価格が、ファンド保有SOLの基準価値から乖離する可能性があります。
-
規制および税務リスク。ファンドごとに異なる法的構造を用いる場合があり、ステーキング報酬の認識、分配、税務上の取扱いも異なる可能性があります。商品方針は規制要件および運用状況に基づいて調整される場合があります。投資家は、将来のパフォーマンスを評価する際、過去の利回りだけに依存するのではなく、最新の目論見書を確認すべきです。
Solana ETFのステーキングはSOLの長期的な評価枠組みを変えるのか?
Staking ETFの発展により、市場はSOLのネットワーク経済上の特性をより重視するようになる可能性があります。従来の暗号資産評価では、供給、市場需要、取引活動、資本フローに焦点が当てられることが多い一方、PoS資産にはステーキング報酬、トークン発行、バリデーター経済も関わります。
SOLを長期保有する投資家にとって、ステーキング報酬は時間の経過に伴う保有トークン量の変化に影響します。ただし、これらのリターンはネットワーク経済から独立した、コストのかからないリターン源ではありません。報酬の一部は新規発行に由来するため、投資家は実際の経済的効果を評価する際、ネットワークのインフレとネットワーク全体のステーキング参加率の両方を考慮する必要があります。
Solanaの長期的な価値は、実際のネットワーク需要とも密接に関係しています。ネットワークがステーブルコイン決済、DeFi、取引アプリケーション、その他の実際のユーザー活動を継続的に引き付けられる場合、ネットワークのネイティブ資産であるSOLへの市場需要を高める可能性があります。ただし、ネットワーク利用の拡大とSOL価格の間に固定的な比例関係があるとは限りません。手数料メカニズム、トークンの流通速度、市場の評価期待も考慮する必要があります。
ETFの登場は、資本にとってもう一つの経路を提供します。従来型の証券口座を持つ投資家は、オンチェーン業務に直接参加することなく、ファンドを通じて間接的にSOLエクスポージャーを得ることができます。これにより潜在的な投資家層が拡大する可能性がありますが、同時にSOLは機関投資家の資産配分、マクロ経済の金利、証券市場のリスク選好の影響をより受けやすくなります。
したがって、Solana Staking ETFは主に、SOLの価値の根本的な源泉を直接変えるのではなく、投資家がネットワーク経済に参加する方法を変えます。長期評価には、ネットワーク採用、トークンエコノミクス、ステーキング構造、資本に対する市場需要の分析が引き続き必要です。
暗号資産ETFは価格追跡型からオンチェーン利回り資産へ移行しているのか?
Solana Staking ETFの発展は、暗号資産ファンドと従来のETFとの重要な違いを示しています。ネイティブなステーキングメカニズムを持たないBitcoinなどの資産では、ファンドは主に原資産を保有することで価格エクスポージャーを提供します。SolanaのようなPoSネットワークでは、ファンドはトークンを保有しながらネットワークの経済活動に参加できます。
これにより、暗号資産ETFの商品設計はより多様になります。異なるファンドは、ステーキング比率、報酬留保、現金分配、手数料構造を通じて競争できます。投資家がファンドを選定する際も、主に管理手数料やトラッキングエラーを比較する段階から、ステーキング利回り、カストディの取り決め、バリデーターリスク、流動性管理能力を評価する段階へ移行する必要があります。
ただし、オンチェーンリターンを生み出せるすべてのメカニズムが、ETFに直接組み込むのに適しているわけではありません。異なるブロックチェーンプロトコルには、スマートコントラクト、レンディング、流動性供給、その他より複雑な金融活動が含まれる場合があり、そのリスクはネイティブPoSステーキングとは大きく異なります。ファンドがこうした活動に参加できるかどうかも、個別の商品文書および規制要件に準拠する必要があります。
Solana ETFの発展は、伝統金融がブロックチェーンネイティブの経済メカニズムを証券投資商品にどのように取り込むかを模索していることを示しています。ただし、この統合は、オンチェーンリターンが自動的に安定的かつ予測可能な投資リターンになることを意味するものではありません。投資家にとっては、名目年率利回りを単純に比較することよりも、リターンがどこから生じるのか、誰がリスクを負うのか、リターンがどのようにファンドの純資産価値に反映されるのかを理解することが重要です。
まとめ
Solana Staking ETFの登場により、暗号資産ETFはデジタル資産価格を追跡するだけのツールから、ブロックチェーンネットワーク経済に参加できる投資商品へと進展しました。BSOLやSSKなどの商品は、異なるファンド構造およびステーキングの取り決めを用い、投資家がSOLの価格エクスポージャーを得ながら、Solanaのネットワーク報酬メカニズムに間接的に参加できるようにしています。
この変化は、伝統金融の投資家に新たな参加方法を提供する一方で、ファンド管理手数料、ステーキング比率、報酬分配、バリデーター選定をリターンに影響する重要な要因にしています。ただし、ステーキング報酬は主にSOL建てであり、ネットワークの発行ルールおよび運用状況の影響を受けます。これを単純に固定利息と理解すべきではなく、SOL市場価格の変動による損失をなくすこともできません。
長期的に見ると、Solana ETF Stakingの意義は、ファンドに潜在的なリターン源を追加することだけではありません。機関資本がPoSネットワークのセキュリティおよび経済構造により直接的に参加し始めることにもあります。今後、市場はETF流入の規模だけでなく、ステーキング報酬の持続可能性、バリデーターの集中度、ファンドの流動性、Solanaネットワークにおける実際のアプリケーション需要にも注目する必要があります。
FAQ
Solana Staking ETFとは何ですか?
Solana Staking ETFは、SOLを保有し、ステーキングメカニズムを通じてネットワーク報酬を取得する上場投資商品です。投資家は証券口座を通じてファンド受益証券を購入し、間接的なSOL価格エクスポージャーを得るとともに、ファンドにより留保または分配されるステーキングリターンを受け取ります。
Solana ETFのステーキング利回りは固定ですか?
いいえ。ステーキングリターンは、ネットワークの発行ルール、ネットワーク全体のステーキング比率、バリデーターのパフォーマンス、ファンド手数料の影響を受けます。過去の利回りは、同じリターンが将来も維持されることを示すものではありません。
BSOLは投資家にステーキング報酬を直接支払いますか?
BSOLは主にステーキング報酬をファンド資産内に留保します。これにより、固定スケジュールで現金を直接支払うのではなく、各ファンド受益証券が表すSOLの量が増加する可能性があります。
Solana ETFとSOLを直接保有してステーキングすることの違いは何ですか?
ETF投資家は証券口座を通じてファンド受益証券を保有します。ファンドが保有するSOLを直接管理したり、自らオンチェーンのバリデーターを選んだりすることはできません。SOLを直接保有するユーザーは、自身のウォレットおよびステーキング方法に基づいて資産を管理できますが、秘密鍵およびオンチェーン運用のリスクを負う必要があります。
Solana ETFのステーキングリターンはSOLの下落を相殺できますか?
限定的にリターンを改善する可能性があります。SOL価格の下落幅がステーキング報酬によるリターンを上回る場合、ファンド投資家は依然として損失を被る可能性があります。
大規模なSolana ETFステーキングはネットワークをより中央集権化させますか?
その可能性はありますが、必然ではありません。機関資本が少数のバリデーターに集中した場合、ステーキングの集中度を高める可能性があります。一方、ファンドが分散型の委任戦略を用いる場合、より多くのバリデーターによるネットワーク参加を支援することもできます。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事

ONDOトークン経済モデル:プラットフォームの成長とユーザーエンゲージメントをどのように推進するのか

Render、io.net、Akash:DePINハッシュレートネットワークの比較分析

AI分野におけるRenderの申請理由:分散型ハッシュレートが人工知能の発展を支える仕組み
Plasma(XPL)トークノミクス分析:供給、分配、価値捕捉

0xプロトコルの主要コンポーネントは何でしょうか。Relayer、Mesh、APIアーキテクチャの概要をご紹介します。
