ローンチパッド
CandyDrop
キャンディーを集めてAirDropを獲得
Launchpool
クイックステーキング
潜在的な新しいトークンを獲得しよう
HODLer Airdrop
GTを保有して、大量のAirDropを無料で入手
Pre-IPOs
世界中の株式IPOにフルアクセス
Alphaポイント
オンチェーン資産を取引してAirdropを獲得
先物ポイント
先物ポイントを獲得し、Airdrop報酬を受け取りましょう。


プロモーション
AI

実務面の影響は、単なる法的用語以上の広がりを持ちます。暗号資産サービスプロバイダー、海外事業者、現地金融機関、投資家は、モナコがどの暗号資産サービスに許可方針を示しているのか、事前承認に何が求められるのか、そして高まるコンプライアンス要件がライセンス取得・取引の遅延・運営コストにどのような影響を及ぼすのかを把握する必要があります。以下のセクションでは、モナコにおける欧州規制との連携強化とFATFからの圧力の関係、提案されている承認制度の構造、さらにこれらの変革がモナコの評判や投資家の信頼、国際資本市場アクセスにもたらす意義を解説します。
モナコのMiCA整合は規制調和であり、EU加盟ではありません。 公国は欧州金融市場基準に準じた暗号資産規則を採用しますが、自国独自の法制度と監督枠組みを維持します。
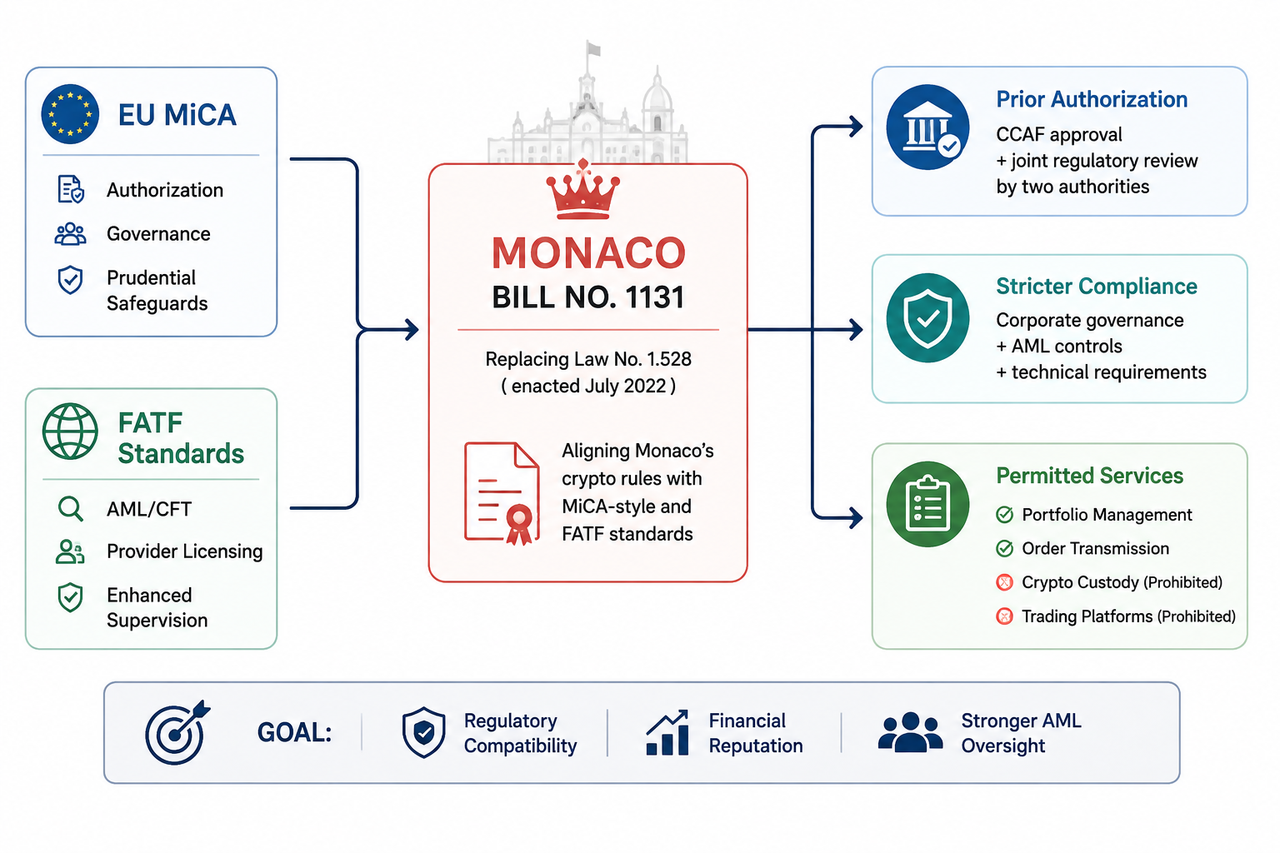
法案第1131号は2022年7月制定の法律第1.528号を置き換え、運用要件・事前承認・ガバナンス基準を一層厳格化します。
FATFからの圧力が主要因となっています。 2024年夏よりFATFグレーリスト(強化監視対象)入りしています。
プロバイダーは監視強化下に。 モナコで法人設立し、CCAFによる事前承認を受けた上で2監督当局の共同審査を受ける必要があります。
許可サービス範囲は一層狭まります。 ポートフォリオ管理と注文受付・伝達は規制枠に残り、暗号資産取引プラットフォームやカストディは明確に禁止されます。
主要目的はAML体制の強化と金融信頼性の確立ですが、運営コスト増・承認遅延・一部プロバイダーの事業機会縮小といったトレードオフも生じます。
モナコの暗号資産規制改革は、国際金融規制の潮流を受けたものです。従来は国ごとに分断された規則で暗号資産が扱われてきましたが、国際基準はデジタル資産を他金融活動と同様の監督枠組みに段階的に組み込む動きが鮮明になっています。
最大の圧力はヨーロッパにあります。
EUのMiCA規則は共通の承認・ガバナンス・職業基準を策定しました。モナコはEU非加盟ですが、経済や金融セクターは欧州資本市場と密接に結びつきます。隣接諸国の規則は、取引相手がモナコ企業をどう評価するかに直結します。
とくに複数法域で事業する企業にとっては死活問題です。ガバナンスや顧客管理、リスク統制が欧州基準を大きく下回れば、機関投資家や銀行から追加のコンプライアンス確認が求められます。
モナコは単純な欧州規則のコピーを目指すのではなく、MiCAを参考水準としながら独自の許可活動やライセンス基準に最適化しています。
第2の圧力源はFATFです。
FATFは2024年6月からモナコをグレーリストに指定しました。グレーリスト入りは国際金融からの除外を意味しませんが、政府が是正行動を約束した戦略的不備があることを示します。
国際金融拠点にとって、この区別は極めて重要です。
FATFはバーチャル資産とそのサービスプロバイダーをマネーロンダリング対策の国際枠組みに段階的に組み入れてきました。FATF基準は、該当事業者の把握・登録/ライセンス付与・AML/CFT要件の遵守監督を定めます。
暗号資産の特性上、所有構造や国境をまたぐ送金によって資金の出所が不透明になるリスクがあります。複数のウォレットやプロバイダーを経由し、従来のコルレス銀行インフラを使わずに取引が成立してしまう場合があるためです。
規制の焦点は、資産自体だけでなく、資産を取り巻く事業者管理にも向けられています。
モナコの監督当局は、誰がどのプロバイダーを所有・運営するか、金融活動内容、顧客特定方法、不審行動の監視、違反時に介入可能かを明らかにする必要があります。
この観点から厳格な運用要件が不可欠です。ガバナンス・内部管理・顧客確認や技術要件によってAML義務の実効性が担保されます。
FATFのグレーリストは、金融システムから自動排除された国でなく、FATFと協力して課題を是正中の国です。しかし銀行などは独自にリスク判断し、追加審査が取引遅延やコスト増、地元金融機関のコスト高騰につながることもあります。
こうした状況が、体制改善への強い動機となります。
モナコは2026年8月6日、法案第1131号を提出しました。本法案は2022年7月施行の法律第1.528号全体を置き換える設計です。
従来法は取引所・取引プラットフォーム・複数種の暗号資産サービス等を含む広い枠組みを提供していました。
新たな規則案では、モナコ暗号資産規制の枠組みが許可・監督・許容活動の明確化を軸とする、限定型モデルに転換します。
サービス提供者はモナコで法人を設立・CCAFの事前承認取得が義務化されます。サービス運営の適法性は、事後監督でなく事前認可による規制対応完了が前提となります。
ライセンス発行には2当局の共同審査も加わります。所有構造・マネジメント・ガバナンス・技術運用体制・事業内容が一層厳しく審査されます。
暗号資産ライセンスの取得プロセスも伝統的な投資サービス許可プロセスに近づきます。単純な法人設立にとどまらず、ガバナンスや管理体制・ビジネスモデルが申請した活動と整合していることを証明する必要があります。
CCAFの監督権限は違反対応能力向上でさらに強化される見込みです。法案および実施規則によっては、無許可事業や規定遵守失敗への対策手段が広がる可能性もあります。
法案第1131号の大きな変更点の一つは、許可される暗号資産サービスの定義です。
新規定では、許可活動はポートフォリオ管理と注文の受付・伝達に限定されます。これらは市場インフラ運営よりも規制投資サービスに近いものです。
一方、取引プラットフォーム運営およびカストディ提供は明示的に禁止されます。
これはモナコの従来方針やMiCA規則下のEUで許可される広範なサービス範囲からの大きな転換です。
この区分によって、モナコのMiCA整合が意味するものが明確化されます。承認やガバナンス・職業基準はMiCAに倣いつつも、MiCA認定の全事業カテゴリがそのまま許可されるとは限りません。
MiCA認可を受けた欧州フレームワークは、交換・執行・カストディ・プラットフォーム運営・送金などを許可しますが、モナコでは提供できるサービスに明確な制限が設けられることになります。
取引プラットフォームやカストディは、ポートフォリオ管理や注文伝達とは異なる監督リスクを伴います。
カストディ業者は顧客暗号資産を直接保管し、取引プラットフォームは注文マッチ・トレードインフラを担います。両者は、運用耐性やサイバーセキュリティ、資産分別、市場公正性、AML管理など、特有の規制課題が発生します。
これらの監督には高度な専門性・規制リソースが不可欠となります。
小規模法域としては、業態を限定し監督範囲を明確化することで、デジタルアセット事業の急拡大を抑え、効果的な規制管理を目指す政策的判断が働きます。
その反面、厳格な規制は取引所やカストディ型事業が前提の外国企業にとって魅力低下につながる明確なトレードオフもはらみます。
現行規則からの移行は既存事業者にとって大きな分岐点です。旧法で認められた事業でも新枠組み導入次第で許可対象外となるリスクがあります。
モナコとEUの関係は誤認されやすいですが、モナコはEU加盟国ではありません。モナコでの承認をMiCAパスポートとみなすことはできません。MiCA枠組みはEU域内規制下での認可を基礎とし、モナコは政府・規制・法律いずれも独自体制です。
採用しているのは規制の「調和」です。
MiCAのガバナンス・健全性・職業基準・承認枠組みは参照できるテンプレートとなります。同等水準の規制採用により、モナコのデジタル金融分野は欧州取引相手からも評価しやすくなります。
また、実務上もクロスボーダー性が高まっています。承認が所在国のみ有効で、すべての事業をどこでも自動で可能にするものではありません。
例えば、Gate等取引所でビットコイン市場データが閲覧できても、取引執行やカストディなどの提供可否は顧客所在地、担当法人の許可状況によって異なります。規制ステータスがサービスアクセスを決定づける要因となってきています。
法案第1131号は、モナコ全体での金融・デジタルリスク規制体制再編の一角を占めます。
金融活動監督委員会(CCAF)は、金融活動の承認・監督の中核であり続けます。さらにMonégasque金融セキュリティ機構やデジタルセキュリティ関連機関が強化されました。
各機関は担当リスク分野が異なり、同じ事業者でも複数枠での義務を課されるケースがあります。
この分担は実務上も重要な意味を持ちます。プロバイダーはライセンス要件を満たすだけでなく、AML・サイバーセキュリティ・データ保護・技術要件にも対応しなければなりません。
共同審査制の導入は、暗号資産規制に複数専門領域のナレッジが必要という大原則に対応したものです。単一規制で企業を審査する時代は終わりました。
監督強化体制の背景にはコンプライアンス目的だけでなく経済的狙いもあります。
モナコの金融セクターは、海外銀行・投資家・国際資本市場との連携を前提とします。法域の信頼性、監督実効性、AML体制が取引先判断に及ぼす影響は大きいです。
モナコはEU委員会のハイリスク第三国リストにも掲載され、FATFグレーリスト入りと並ぶ新たな評判リスクも抱えています。これにより取引機関は強化デューデリジェンス措置を追加適用する可能性も高まります。
実務上は、影響は機関・取引・国ごとに異なりますが、規制強化は業務処理の遅延やコスト増につながり、最終的には資金調達や金融アクセスコストへも波及します。
金融センターとして信頼を取り戻すこと、それがMiCA・FATF整合の主目的の一つです。
規制厳格化自体で投資家信頼や国際監視リストの解除がすぐに実現するわけではありませんが、信頼できる執行伴った規則が暗号資産事業の監督不安・不透明性を減らします。
暗号資産規制は重要な要素ですが、それだけが決め手ではありません。
FATFはAML・テロ資金対策の包括的な有効性を審査します。不審取引報告、実質支配者情報、調査・制裁や資産回収、監督機関のリソースの有無も対象となります。
法案第1131号はバーチャル資産活動も監督下に置くというFATF最新基準に沿う改革の一部です。
事前承認、厳格な運用要件、広範な執行権限は「監督空白」を許さない姿勢を体現します。
とはいえ立法整備は第一歩に過ぎません。
FATFは実効性重視で組織が現場で適切にコントロールを発揮しているかを見ます。違反摘発や相応の制裁、日常的な義務遵守実態が問われ、名目規則だけでは十分な実効とはなりません。
規制の高度化は明確にコスト増を意味します。
暗号資産サービスプロバイダーには、追加のコンプライアンス人員やガバナンス体制、監視システム、技術制御、書類管理などへの投資が求められることがあります。事前承認・共同審査制度も、事業開始までの期間を延長要因になり得ます。
小規模事業者には経済的負担が特に重くのしかかる側面もあるでしょう。
規制厳格化は、勧誘・顧客対応・職業倫理にも影響し、投資サービスの実態に近い活動ではリスク開示・顧客意思決定支援への監督も強化されます。
地元機関にとっては、規制強化で直接的なコンプライアンスコストが増す一方、国際的なAML上の不安定性がデューデリジェンス強化、取引遅延、取引相手獲得困難によるコスト増につながる場合もあります。
これが規制の本質的トレードオフです。
モナコは緩やかな暗号資産拠点を目指すのではなく、規制金融活動と一元化された強い枠組みの構築を進めています。
モナコがMiCAやFATF基準に暗号資産規則を整合させる理由は「規制信頼性」です。
EU加盟国ではないものの、モナコは欧州金融市場との結びつきが強く、MiCA規則は極めて重要な指標となっています。加えてFATFグレーリスト指定はAML実効性、金融・暗号資産監督強化への圧力を増しています。
法案第1131号はこの2つの方針を統合し、法律第1.528号を置き換え、CCAFの事前承認・共同監督審査・ガバナンスや運用・技術的要件強化と、提供可能暗号資産サービス範囲の明確限定を義務付けます。
コスト面では、コンプライアンス経費増加・ライセンス発行の遅延・カストディや取引所型業者の選択肢縮小といった影響もありますが、国際銀行・投資家・規制当局から信頼されやすい規制枠組みとすることが本来の狙いです。
モナコにとって、MiCAやFATF基準調和は「暗号資産企業の数を最大化する」ためでなく、強い規制管理下でどのデジタル金融サービスを許可するのかを厳格に選択し、そのルールが実際に適用・執行できることを示す意義があるのです。
いいえ、モナコはEU非加盟国であり、モナコでの承認がEU MiCA承認と同一にはなりません。ただし経済・金融の結びつきの強さから、ライセンス・ガバナンス・健全性基準の整合が可能です。
2026年8月6日提出のモナコ暗号資産規制法案であり、2022年7月の法律第1.528号を置き換えて、ライセンス要件・事前承認・ガバナンス・監督体制をより厳格化することを目的とします。
はい。新規則では対象暗号資産サービスの提供前にCCAFの事前承認が必須です。ライセンス申請は2監督当局の共同審査が前提となります。
法案第1131号下では、許可されるのはポートフォリオ管理と注文受付・伝達のみです。取引所運営やカストディの提供は禁止されます。
FATFは2024年夏、AML/CFT体制の戦略的不備を理由にモナコをグレーリスト(強化監視国)としました。グレーリスト入りは排除ではなく、FATFと合意した対応計画に基づき是正に取り組む段階です。
一助にはなりますが、法律だけでは不十分です。効果的なライセンス発行・監督・執行・AML体制等の実効性が外国の企業や金融機関からの信頼回復へのポイントとなり、FATFや国際機関は改革の真の運用効果もモニタリングします。
免責事項: 本内容は教育目的であり、法的・規制的・金融的・投資的・税的アドバイスを構成するものではありません。モナコの法案は審議過程で変更される可能性があり、規制業務提供前に最終版の法律、CCAF要件、関連するクロスボーダールールをご確認ください。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容