


以下の仕組みは、Gateの暗号資産オプションにおける欧州型の現金決済ルールに従います。注文発注、証拠金画面、契約仕様はGateで暗号資産オプションを取引する方法に準拠しています。リニア先物またはイベント型商品との違いは、Gateのオプション、先物、イベントコントラクトの比較をご覧ください。本項では、特定のポートフォリオにどのオーバーレイが適しているかではなく、構造と決済ロジックのみを扱います。
主なポイント
- ヘッジオーバーレイは既存のBTC現物ポジションを前提とします。現物エクスポージャーなしでオプションのみを建てることは、伝統的なヘッジではなく、方向性を見込んだ投機です。
- プロテクティブ・プットではプレミアムを前払いします。欧州型の満期時にイン・ザ・マネーとなったプットは現金決済を発生させ、行使価格を下回る現物損失を部分的に相殺する可能性があります。
- カバードコール型の構造ではコールのプレミアムを受け取りますが、ショートコール側は売り手証拠金を差し入れ、現金決済において行使価格を超える上昇余地が限定されることを受け入れる必要があります。
- プレミアム、時間価値の減少(セータ)、および現物価格からの行使価格の距離によって、満期までにオーバーレイが得られる保護または収益の程度が決まります。
- 残存リスクには、現物とオプションの参照指数とのベーシス、決済時の流動性、ショートオプションの証拠金請求、ロングオプションのプレミアム全額損失が含まれます。
BTC保有におけるオプションヘッジとは何ですか?
BTC保有におけるオプションヘッジとは、必ずしも現物ポジションを決済せずに、選択した期間における現物ビットコインの損益(P&L)の動きを変えるためにオプションのペイオフを利用することです。現物レッグはビットコインの価格推移に対する経済的エクスポージャーを維持し、オプションレッグは満期時に同じBTC参照価格に連動する第2のキャッシュフローを加え、設定価格で取引する権利を与えますが、義務は課しません。
オーバーレイは、裸のロングコールやロングプットとは異なります。BTCを保有しないロングプットは、下落またはボラティリティを見込む取引です。現物を保有しながらのロングプットは、典型的なプロテクティブ・プットです。現物価格は引き続き上昇する可能性がある一方、参照価格が行使価格を下回って終了した場合には、プットの決済により現金が加算される可能性があります。BTC価格が下落するとプットの価値が上昇し、投資の下方保護に役立ちます。株価指数オプションに関する業界の解説でも、保険型のロングプットと収益型のショートコールの同様の区別が説明されています(出典:Options Industry Council — プロテクティブ・プットとカバードコール)。
Gateの暗号資産オプションは欧州型です。行使および最終決済は満期前の任意の時点ではなく、契約で定められた満期時刻に行われます。価格は通常USDT建て(Tクオート)で表示され、BTCが契約の原資産となります。決済はBTCをウォレットへ現物受渡しするのではなく、契約で定められたペイオフ計算式に基づく現金決済です。
プロテクティブ・プットの構造は、仕組み上どのように機能しますか?
プロテクティブ・プットの構造は、仕組み上、BTC現物とBTC連動型オプション契約のプットオプションを組み合わせるものです。保有者はロングプットを建てる際にプレミアムを支払います。このプレミアムは、満期までの下落連動型現金決済の権利に対する明示的なコストです。
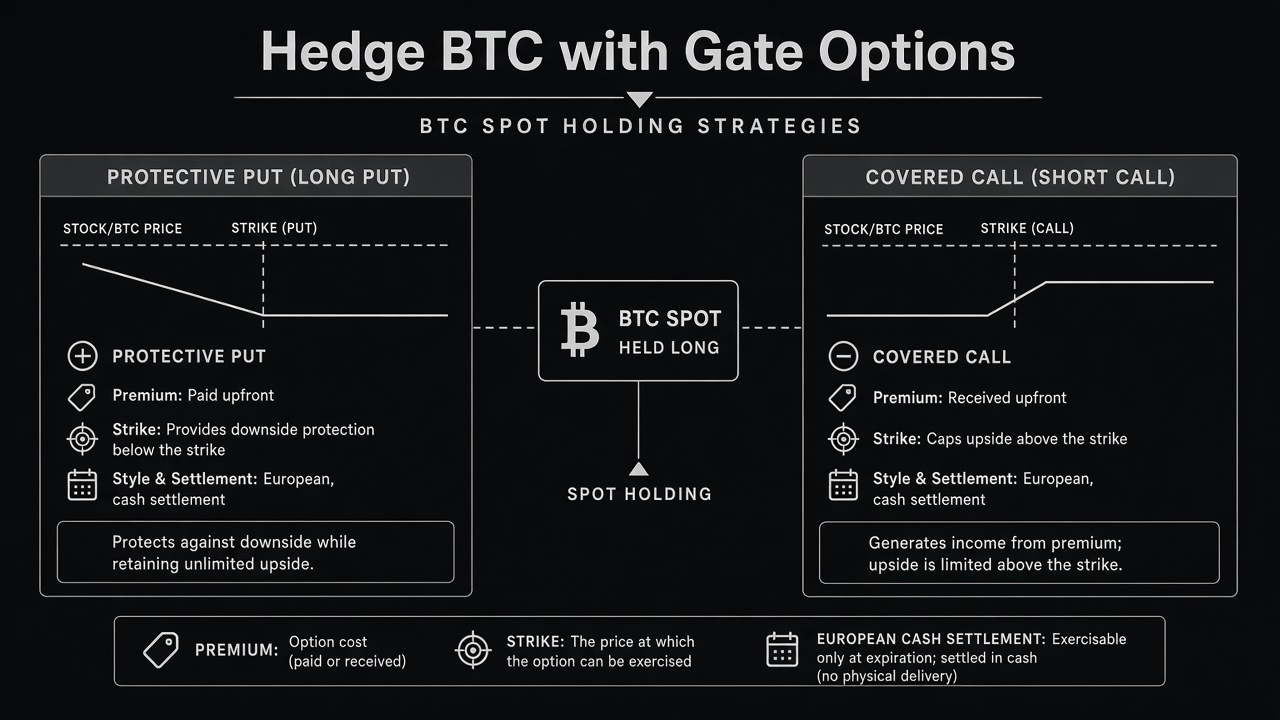
図1.Gateの暗号資産オプションを利用したBTCヘッジ:プロテクティブ・プットおよびカバードコール型オーバーレイ。
満期前には通常、参照価格が下落するとロングプットの時価評価額は上昇し、時間の経過(セータ減価)またはインプライド・ボラティリティの低下によって下落します。ただし、オプション価格は市場環境にも反応するため、変動の大きい市場ではヘッジの時価評価額が大きく変化する可能性があります。オプションは欧州型であるため、早期行使はできません。満期まで保有するか、満期前にオーダーブックでオプションポジションを決済することのみが結果を変えます。
満期時に参照価格がプットの行使価格を下回る場合、プットは契約のイン・ザ・マネー額に応じたプラスの現金決済を生じます(Gateの商品ルールにおけるティックサイズおよび手数料体系に従います)。この現金流入は、同じ期間におけるBTC現物の時価評価損失の一部を相殺する可能性があります。参照価格が行使価格以上で終了した場合、決済の観点ではプットは無価値で満期を迎えます。保有者はBTC現物を維持しますが、支払ったプレミアムは回収できません。
行使価格の選択は、この戦略におけるプレミアムコストと保護の深さの主なトレードオフです。より高い行使価格(よりイン・ザ・マネー、または現物価格に近い価格)は、一般により高いプレミアムを要しますが、中程度の下落でもより早く決済が始まります。より低いアウト・オブ・ザ・マネーの行使価格はプレミアムが低い一方、決済による現金が発生するまでに、より大きな現物の下落幅を許容することになります。
カバードコール戦略の構造は、仕組み上どのように機能しますか?
カバードコール型の構造は、仕組み上、BTC現物のロングポジションとBTC連動型Gateオプションのコールオプションのショートを組み合わせるものです。現物レッグは、伝統的な株式用語では「カバー」に該当します。現物を保有しない場合、または同等のロングデルタがない場合、裸のショートコールはカバードヘッジではなく、価格が急騰した場合に理論上の損失が無制限となる方向性を伴うショート・ボラティリティのポジションです。
ショートコール側は建玉時にオプションプレミアムを受け取り、インプライド・ボラティリティが高いほどその額は増加する可能性があります。このプレミアムは現物保有コストに対する収益となりますが、利益を保証するものではありません。満期前の急な上昇により、ショートコールの時価評価損失が発生する可能性があり、Gateではショートオプションポジションに売り手証拠金が必要です。証拠金ルールはポートフォリオの資産額と相互に作用します。BTC価格の上昇は、現物BTCに評価益が出ている場合でも、ショートコールの債務を増加させ、追加担保の要件を発生させる可能性があります。
欧州型の満期時に参照価格がコールの行使価格を上回る場合、ショートコールの現金決済はイン・ザ・マネー額に比例する支払義務となります。経済的には、BTC現物は上昇している可能性がある一方、オプションレッグは現金決済を通じてその利益の一部を支払うことになります。これが「行使価格を超える上昇余地が限定される」と説明される理由です。参照価格が行使価格以下で終了した場合、通常はショートコールは決済支払いなしで満期を迎え、売り手は建玉時に受け取ったプレミアムから手数料を差し引いた額を保持します。
このオーバーレイは、行使価格と満期日を市場予想に合わせて選択し、レンジ相場という前提から収益化するために用いられることがあります。これは現物に対する収益オーバーレイであり、完全な下方保険ではありません。ロングプットを伴わずにショートコールのみを組み合わせた場合、コールプレミアムによる緩衝分を除き、現物の下落リスクはほぼヘッジされません。そのため、カバードコール戦略は収益を生む可能性がある一方、下方保護は限定的です。
どのコスト、行使価格、満期の選択、失敗条件が重要ですか?
オプションヘッジは、BTC保有に向けた複数のリスク管理ツールおよびヘッジ戦略の一つです。主なコストはロングプットのプレミアム、手数料、ならびにショートコールにおける行使価格超の上昇余地を制限する機会費用です。参照価格が建玉時の水準付近で推移した場合、満期が近づくにつれて時間価値の減少によりロングオプションの価値は低下します。実務上ヘッジが「失敗」するケースは、現物が横ばいで推移し、決済が発生しないままロングプットのプレミアムが主にセータによって消費されることを意味する場合が多くあります。
満期の選択によって、欧州型の行使時刻が固定されます。短期のプットは通常、絶対額としてのプレミアムが低い一方、早く満期を迎えるため、保護を継続する場合にはロールが必要になります。長期のプットは前払いコストが高く、各満期が単独では管理可能に見えても、繰り返しロールすることで保護を維持する総コストが上昇する可能性があります。ロール、すなわち一つのオプションを決済して別のオプションを建てることには、単一満期の図では見えないスプレッドおよび手数料の摩擦が加わります。
プロテクティブ・プットの失敗条件には、現物価格の下落額が支払ったプレミアムを下回る場合(期間中のヘッジなし現物と比べて純損失となる場合)、現物価格が行使価格を超えて下落しても現物損失の合計がプットの決済現金を上回る場合、早期決済を試みる際に流動性が低い場合が含まれます。カバードコール型構造の失敗条件には、現物の上昇益にもかかわらずショートコールの損失および証拠金ストレスを生じさせる急騰、BTCがより高い価格で取引されている際に行使価格を超えて現物を売却する機会を放棄しなければならないリスク、受け取ったコールプレミアムが現物損失に比べて小さい下落局面が含まれます。
証拠金と現金決済はヘッジとどのように相互作用しますか?
Gateの暗号資産オプションにおける証拠金と現金決済は、ウォレット内のBTC現物がオプション売り手証拠金口座とは別の担保であり、一部のトレーダーは同じエクスポージャーを無期限先物または無期限ポジションでも管理するため、ヘッジと相互に作用します。ロングプットでは通常、プレミアムを前払いします。ショートコールでは、Gateの暗号資産オプションのリスクエンジンに従った証拠金が必要です。したがって、現物とショートコールを組み合わせたオーバーレイは、二つの残高にまたがります。すなわち、拘束されていない現物(固有の送金および保管ルールに従う)と、ショートポジションのリスクが増加した場合に追加のUSDTまたは適格担保を求める可能性があるオプション口座です。
一部のユーザーにとっては、資産を中央集権型プラットフォームに移すよりも資金をより直接的に管理したいという理由から、セルフカストディが重要です。ただし、プラットフォーム固有の証拠金ルールは引き続き適用されます。
欧州型満期での現金決済は、オプションレッグを通じたBTC現物の自動転換が行われないことを意味します。公表された参照価格と行使価格に基づき、USDTまたは契約で指定された決済資産が決済時に加算または差し引かれます。プロテクティブ・プットの保有者は、別途現物を売却しない限り、満期後も同じBTC現物を保有します。オプション決済によって変わるのは現金残高のみです。カバードコール型の保有者も、売却を選択しない限り現物を維持します。損失が出たショートコールの現金決済は、次の取引または証拠金バッファーに利用できるUSDTを減少させます。
Gateの現物市場におけるBTC価格が、オプション決済に使用される指数または参照価格と乖離する場合に、ベーシスリスクが発生します。つまり、現物と決済参照価格が乖離する場合に完全なヘッジは存在しません。オーバーレイは特定の現物オーダーブックのすべての価格変動ではなく、参照価格をヘッジします。
オプションオーバーレイを構築した後も、下方保護にはどのようなリスクが残りますか?
オプションオーバーレイは特定のリスクを低減または再構成しますが、市場暴落や急落時のビットコイン現物のボラティリティ、カストディリスク、プラットフォーム運用リスクを排除するものではありません。ロングプットは資金調達コストを上限設定するものではなく、満期前の現物下落に伴う心理的負担を解消するものでもありません。ショートコールは、長期的な目的が現物の維持である場合でも、証拠金およびショートガンマ型の時価評価変動をオプション口座にもたらします。
規制や商品ルールの変更、契約の上場廃止、メンテナンス時間帯により、満期付近でのヘッジ調整が制限される可能性があります。また、地域の規制はデリバティブまたは空売りへのアクセスにも影響する可能性があります。カウンターパーティおよび清算構造に関するリスクは、Gateの公式暗号資産オプション文書で説明される取引所の上場商品フレームワークにあります(出典:Gateヘルプ — Gateオプション商品概要)。
オーバーレイ構築後の残る作業は運用面にあります。UTCで満期時刻を追跡し、決済明細を現物P&Lと照合し、会計上のP&L(支払ったまたは受け取ったプレミアム)と経済的エクスポージャー(削減しない限り現物は依然として100%ロング)を区別する必要があります。ヘッジと併用する場合、レバレッジポジションは監視負担を増加させます。
まとめ
Gateの暗号資産オプションによるBTCヘッジは、現物に対する明確に定義されたオーバーレイとして実行されます。これは、有利なBTC価格変動から利益を得る可能性を維持しながら、リターンの形を変えるための戦略です。プロテクティブ・プットは、欧州型満期における下落時にロングプットの決済現金を加えます。カバードコール型構造は、ショートコールのプレミアムおよび売り手証拠金義務を加える一方、現金決済を通じて行使価格を超える上昇への参加を制限します。プレミアム、セータ、行使価格までの距離、満期までの期間、現在価格と行使価格の関係により、オーバーレイが提供する保護または収益の程度が決まります。現金決済はオプションのペイオフを現物コインの移動から分離し、証拠金は特にショートコールに適用されます。オーバーレイは、既存のBTC保有を起点とし、目的がインプライド・ボラティリティのみに対する単独の方向性取引ではなくペイオフの調整にあるため、裸の方向性オプション取引とは異なります。その際には、保護、上昇余地の制限、プレミアムコストの間にトレードオフがあります。
よくある質問
BTC現物を売却せずに、Gateでビットコインをヘッジできますか?
はい。仕組み上は、BTC現物を保有し、不利な参照価格変動の一部を満期時のペイオフで相殺するGateの暗号資産オプションポジションを追加することで可能です。プロテクティブ・プットは一般的なロングオプションの例です。カバードコール型オーバーレイは、完全な下方保険を追加するのではなく、上昇局面への参加度合いを変えます。別途売却しない限り、現物はウォレットに残ります。オプションレッグは決済時、または満期前の決済取引を通じて現金を調整します。
プロテクティブ・プットと、BTCを保有せずにプットを購入することの違いは何ですか?
プロテクティブ・プットは、既存のBTC現物ロングポジションとロングプットを組み合わせます。現物を伴わないロングプットは方向性またはボラティリティ取引です。下落時に決済現金を得られる可能性はありますが、上昇時に相殺すべき現物利益はなく、そのポジションは伝統的には在庫のヘッジとは説明されません。同じ契約をどちらの目的にも利用できます。区分は、主要なエクスポージャーとしてBTC現物を保有しているかどうかによって決まります。
Gateの暗号資産オプションがヘッジ計画に欧州型行使を採用しているのはなぜですか?
欧州型行使では決済時点が満期に固定されるため、その時点の参照価格との関係でヘッジのペイオフ図を事前に把握できます。ヘッジャーは、現物が日中に下落した後、満期前に回復した場合に早期行使することはできません。オプションを市場で早期に決済するか、満期まで保有することのみが結果を変えます。この制約により満期計画は簡素化されますが、期間中にオーバーレイを調整する必要がある場合には、短期オプションの流動性が重要になります。
現物受渡しと比較して、現金決済はBTCヘッジにどのような影響を与えますか?
現金決済では、オプション契約を通じてBTCを受け渡すことなく、満期時のイン・ザ・マネー価値に基づいて決済通貨が加算または差し引かれます。オプションレッグによって数量が変わらないBTC現物は、引き続き別途管理する必要があります。送金、売却、またはレンディングに関する判断は独立しています。現物受渡し型オプション(Gateの上場暗号資産オプションモデルではありません)では、コインの移動と行使が連動します。現金決済では、コインのカストディとオプションのペイオフが分離されます。
カバードコール型オーバーレイは、BTCを暴落から保護しますか?
プロテクティブ・プットと同じ方法では保護しません。ショートコールは主に上昇局面への参加に影響を与え、プレミアム収益を加えます。コールがアウト・オブ・ザ・マネーで満期を迎える場合、コールプレミアムが部分的な緩衝となるだけで、大幅な現物下落は依然として現物の時価評価額を低下させます。オプションの観点で下方リスクに重点を置くヘッジには、通常、参照価格が行使価格を下回るにつれて決済現金が増加するロングプットまたはその他の構造が必要です。
* 本情報はGateが提供または保証する金融アドバイス、その他のいかなる種類の推奨を意図したものではなく、構成するものではありません。
* 本記事はGateを参照することなく複製/送信/複写することを禁じます。違反した場合は著作権法の侵害となり法的措置の対象となります。
共有
内容


関連記事
スマートレバレッジに関連するリスクにはどのようなものがあるのでしょうか?
スマートレバレッジを活用する際の最適なシナリオとトレーディング戦略
Stable(STABLE)とは何か?BitfinexとTetherが支援するステーブルコインのLayer 1
Gate ETFの運用方法について、純資産価値(NAV)メカニズムから自動リバランスまで詳しく解説します。
Stable(STABLE)はどのように機能するのか?Tetherのステーブルコイン決済レイヤーの技術的詳細
